

Dimensioni e quota del mercato dell'arredamento istituzionale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 244.65 miliardo di dollari |
| Dimensione del mercato (2031) | 333.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.42% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'arredamento istituzionale di Mordor Intelligence
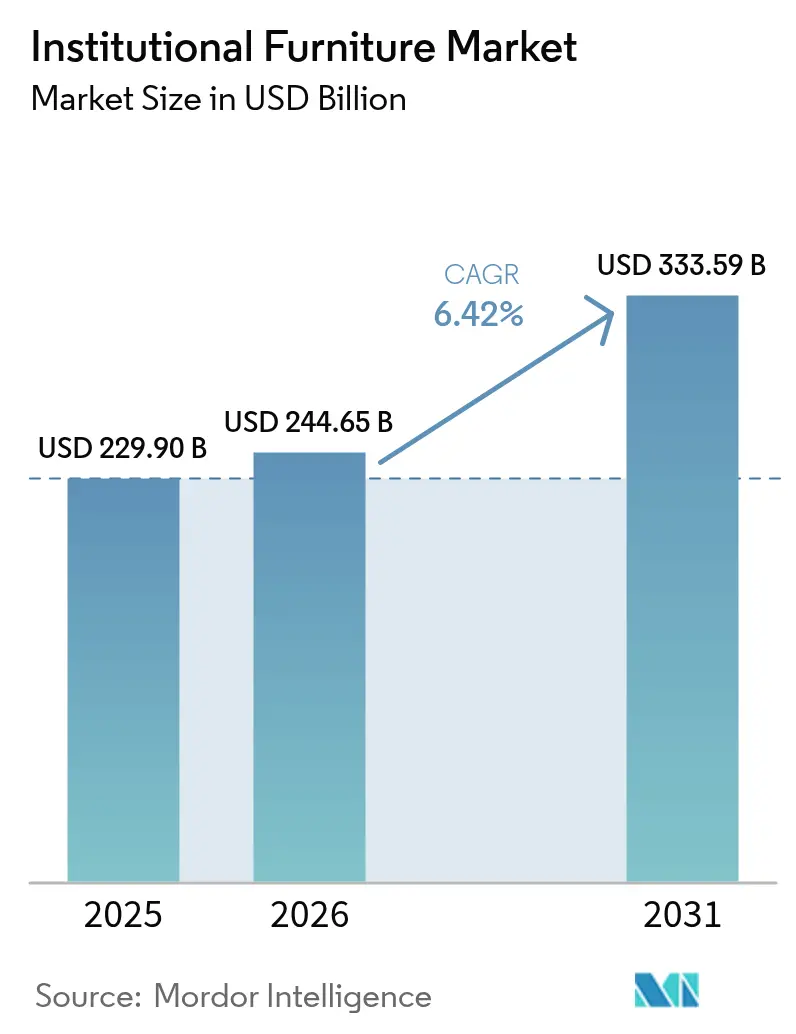
Si prevede che il mercato degli arredi per istituzioni crescerà da 229.9 miliardi di dollari nel 2025 a 244.65 miliardi di dollari nel 2026, per poi raggiungere i 333.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42% nel periodo 2026-2031. La domanda è sostenuta dal numero record di iscrizioni studentesche, dall'aumento dei budget per gli investimenti nel settore sanitario e dalla diffusa adozione di modelli ibridi di apprendimento e lavoro che richiedono arredi in grado di passare dall'uso individuale a quello di gruppo in pochi minuti. Gli acquirenti ora richiedono certificazioni di sostenibilità di terze parti, rendendo le certificazioni FSC, GREENGUARD e BIFMA LEVEL requisiti di base. L'intensificarsi delle attività di approvvigionamento digitale, guidate dalle piattaforme di e-procurement pubbliche, accorcia i cicli di acquisto per le linee standard, ma aumenta anche le aspettative in termini di supporto rapido alla configurazione. Nel frattempo, le sedute dotate di sensori e altri prodotti connessi stanno aprendo un nuovo livello di servizi basati sui dati per i produttori, che possono interpretare le informazioni sull'utilizzo per i clienti.
Punti chiave del rapporto
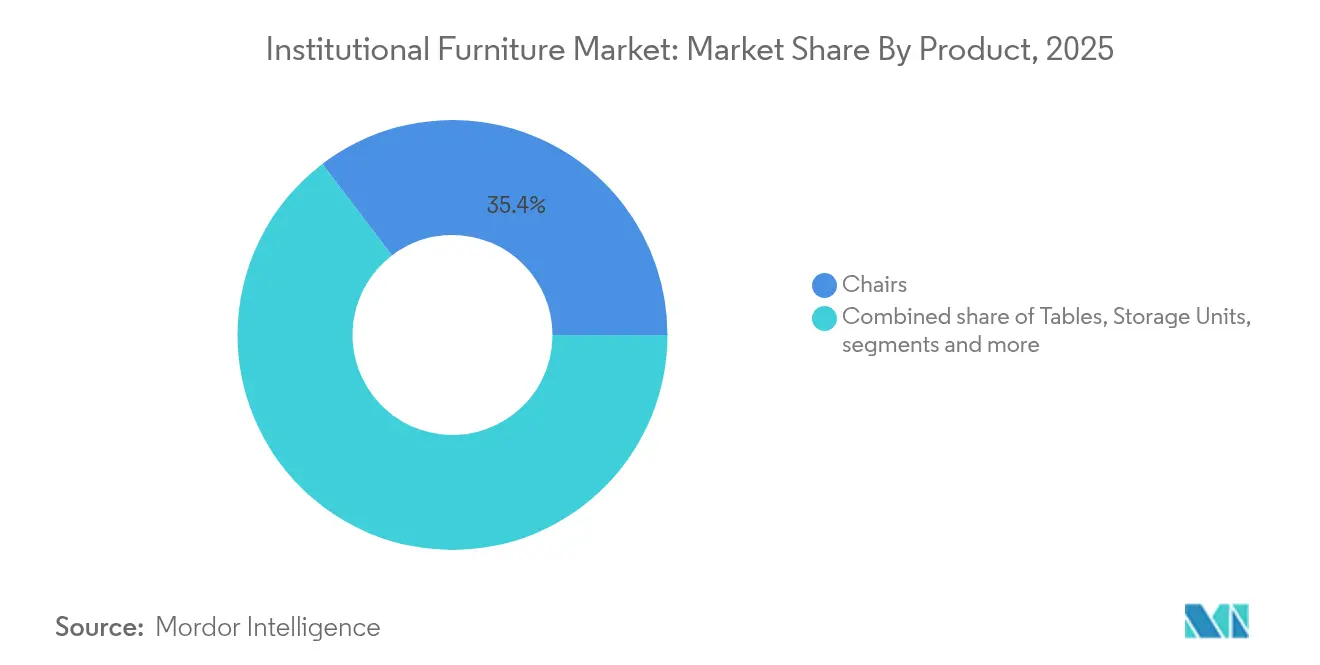
- Per prodotto, le sedie hanno dominato il mercato dell'arredamento istituzionale con il 35.35% nel 2025, mentre divani e sedute imbottite sono sulla buona strada per un CAGR del 7.03% fino al 2031.
- In base al materiale, nel 33.40 il legno ha mantenuto una quota del 2025% del mercato dell'arredamento istituzionale; si prevede che i materiali plastici e polimerici saliranno a un CAGR del 6.78%.
- In base alla fascia di prezzo, nel 42.35 le linee economiche rappresentavano il 2025% del mercato dell'arredamento istituzionale, mentre si prevede che l'arredamento premium crescerà a un CAGR del 6.62% entro il 2031.
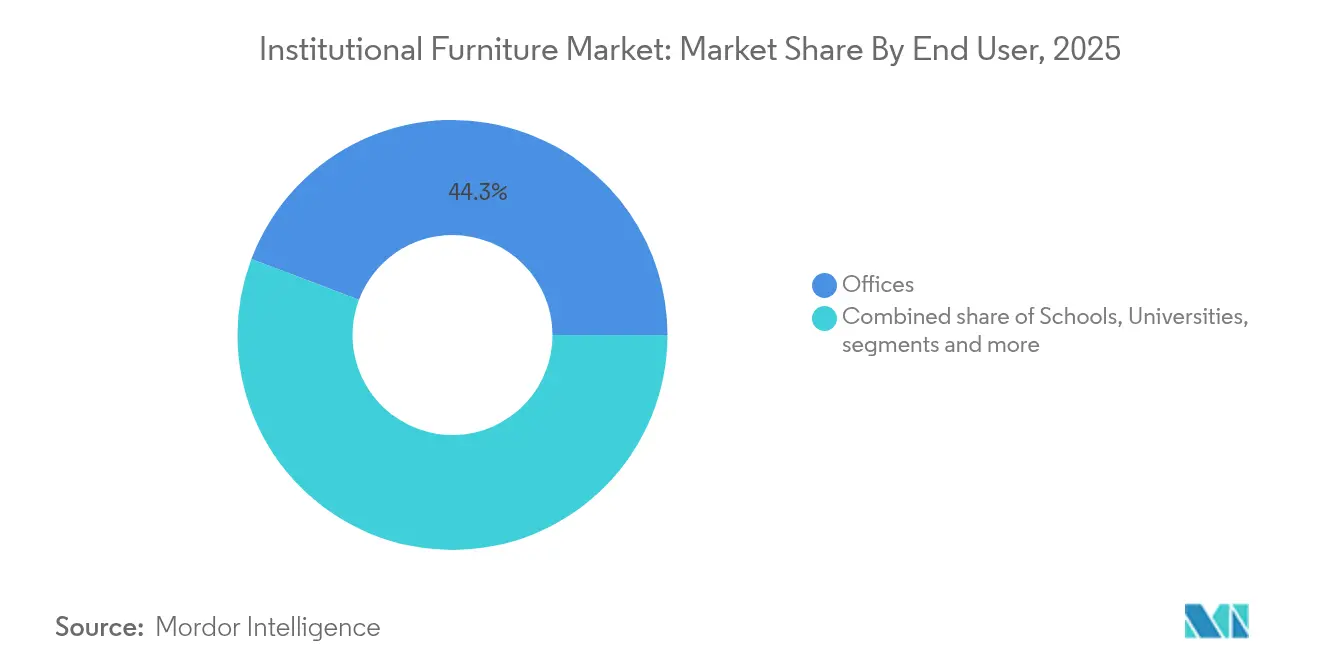
- In base all'utente finale, nel 44.25 gli uffici hanno rappresentato il 2025% del mercato dell'arredamento istituzionale; le strutture sanitarie rappresentano l'utente finale in più rapida crescita, con un CAGR del 6.45%.
- Per canale di distribuzione, le reti di concessionari hanno rappresentato il 39.10% delle vendite del 2025, ma le piattaforme online hanno registrato il CAGR più rapido, pari al 7.48%.
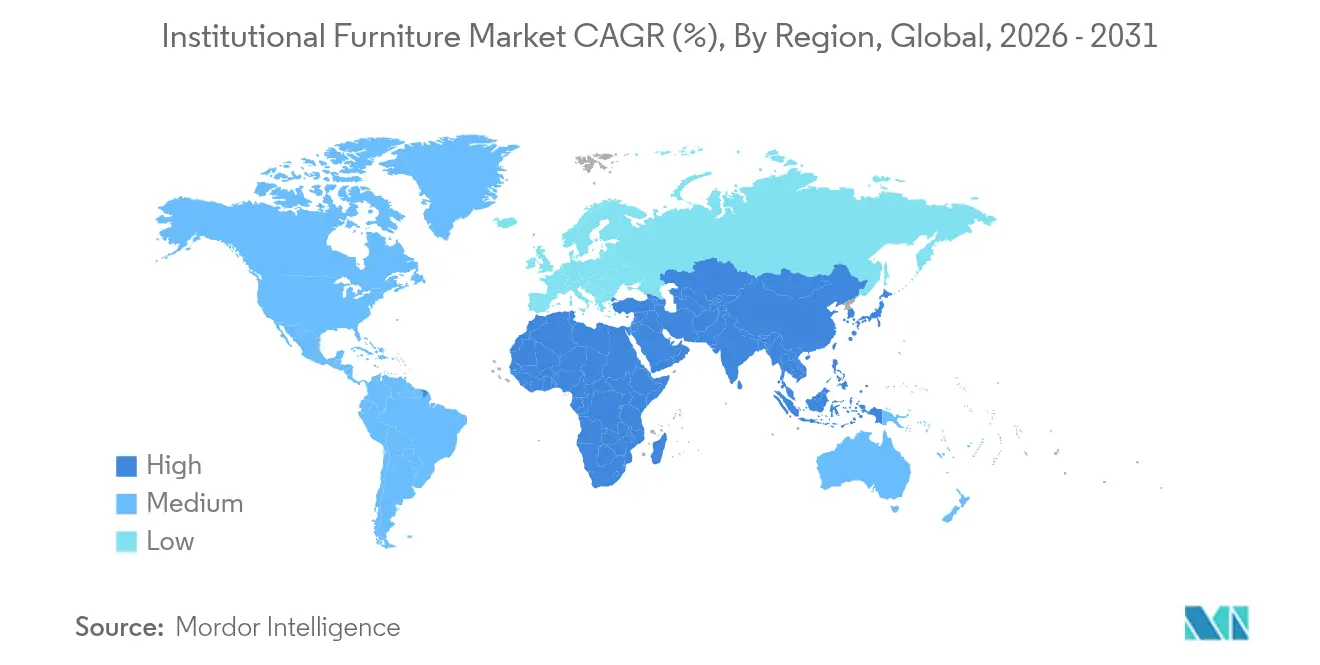
- In termini geografici, il Nord America ha dominato con il 34.45% dei ricavi nel 2025; si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.12% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'arredamento istituzionale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione delle iscrizioni all'istruzione globale e della costruzione di campus | + 1.8% | Globale, con una concentrazione nell'area Asia-Pacifico e nel Medio Oriente | Medio termine (2-4 anni) |
| Crescente spesa mondiale per infrastrutture sanitarie e aree di attesa incentrate sul paziente | + 1.5% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Il passaggio a modelli di lavoro-apprendimento ibridi stimola la domanda di mobili multiuso riconfigurabili | + 1.2% | Globale, con adozione anticipata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente preferenza globale per i materiali certificati sostenibili (FSC, GREENGUARD, BIFMA LEVEL) | + 0.9% | Nord America, Europa, con una crescente influenza nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Piattaforme di approvvigionamento digitale e di gara elettronica che potenziano l'approvvigionamento di mobili B2B transfrontaliero | + 0.7% | Globale, con l'impatto più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione delle iscrizioni all'istruzione globale e della costruzione di campus
La popolazione studentesca è in forte crescita, stimolando la costruzione di nuove scuole e università dotate di spazi di apprendimento in grado di passare dalle lezioni frontali alle attività di gruppo nello stesso periodo. Nel 2000, circa 445 milioni di bambini erano iscritti all'istruzione secondaria. Entro il 2023, questa cifra è salita a circa 641 milioni. [1]Istituto di statistica dell'UNESCO, "Dati sulle iscrizioni all'istruzione", unesco.orgCon l'aumento delle iscrizioni scolastiche, la costruzione di istituti scolastici accelera, con conseguente aumento della domanda di soluzioni di arredo per scuole e università. In risposta alla crescente popolazione studentesca e alla domanda di spazi di apprendimento moderni e adattabili, la Shanghai Jiao Tong University ha inaugurato un nuovo campus nel Chenjiazhen Education Park, nel distretto di Chongming, Shanghai, nell'ottobre 2024. Nel settembre 2024, con un'importante mossa per far fronte alla crescente popolazione studentesca, il sindaco Eric Adams ha inaugurato 24 nuovi edifici scolastici pubblici in tutta New York City. Questa espansione, che ha aggiunto 11,010 posti a sedere per le scuole primarie e secondarie a Brooklyn, nel Bronx, a Manhattan e nel Queens, rappresenta l'aumento più consistente di posti a sedere nelle scuole dal 12. [2]Ufficio del sindaco, "Il sindaco Adams apre 24 nuovi edifici scolastici in vista dell'anno scolastico 2024-2025", nyc.govGli amministratori ora prediligono scrivanie modulari, sistemi di archiviazione mobili e sedute impilabili che supportano pedagogie aperte, design universale e programmi di studio ricchi di tecnologia. La domanda di funzionalità di regolazione ergonomica continua a crescere, poiché le istituzioni affrontano diverse corporature e requisiti di accessibilità. La crescita è più forte nella regione Asia-Pacifico e nel Consiglio di Cooperazione del Golfo, dove i bilanci pubblici per le strutture K-12 e terziarie rimangono invariati nonostante le maggiori pressioni fiscali. Di conseguenza, il mercato dell'arredo istituzionale vede offerte di dimensioni maggiori e contratti a chiamata più lunghi legati a progetti di campus in più fasi.
Crescente spesa mondiale per infrastrutture sanitarie e aree di attesa incentrate sul paziente
Ospedali e cliniche stanno riorientando i capitali verso interni che riducano lo stress e il rischio di infezioni. Le zone d'attesa rispecchiano sempre più le lounge dell'ospitalità, utilizzando sedute morbide, palette cromatiche rilassanti e accenti biofilici per aumentare il livello di soddisfazione dei pazienti. Ad esempio, la clinica Asklepios di Schaufling, in Germania, è un esempio di design incentrato sul paziente. La clinica ha collaborato con Appia Contract GmbH per riprogettare la sua area di accoglienza, concentrandosi sul miglioramento del comfort dei pazienti. La riprogettazione ha previsto layout più spaziosi, arredi di qualità superiore e sedute modulari. Questi miglioramenti non solo hanno migliorato l'estetica della clinica, ma hanno anche supportato migliori pratiche igieniche. Le specifiche degli arredi ora includono anche laminati antimicrobici, anime in schiuma sigillate e telai completamente saldati, come quelli della linea Spry Seating di Stance Healthcare. Le fusioni tra sistemi sanitari negli Stati Uniti e in Europa standardizzano i modelli di progettazione tra le reti, comprimendo i tempi decisionali e aumentando i volumi contrattuali. Queste tendenze mantengono il settore sanitario l'utente finale in più rapida espansione nel mercato degli arredi istituzionali e premiano i fornitori in grado di verificare la pulibilità e la durata attraverso dati di utilizzo in tempo reale.
Il passaggio a modelli di lavoro-apprendimento ibridi stimola la domanda di mobili multiuso riconfigurabili
Le organizzazioni che stanno rivedendo l'impatto ambientale necessitano di arredi che consentano di trasformare una stanza in un ufficio privato al mattino e in uno studio di lavoro nel pomeriggio. Tavoli regolabili in altezza, schermi leggeri e sedute elettriche integrate stanno quindi passando da optional a specifiche di base. Produttori come Steelcase segnalano un aumento degli ordini direttamente legato ai programmi di rientro in ufficio. I primi ad adottare questo approccio nell'istruzione superiore stanno adottando questo approccio, dotando biblioteche e centri per studenti di postazioni mobili e panche touchdown. Con la stabilizzazione delle politiche ibride, le unità data-ready che monitorano l'occupazione supportano le decisioni di facility management, rafforzando la svolta del mercato dell'arredo istituzionale verso prodotti intelligenti.
Crescente preferenza globale per i materiali certificati sostenibili
I criteri ambientali, sociali e di governance rivestono un ruolo di primo piano nelle schede di valutazione delle gare d'appalto, con molte agenzie pubbliche che assegnano un peso minimo del 20-30% alle credenziali di sostenibilità. I produttori rispondono ampliando l'uso di polimeri riciclati, legno rapidamente rinnovabile come il bambù e finiture a basso contenuto di VOC. Ad esempio, l'impegno di MillerKnoll di eliminare i PFAS aggiunti da tutte le linee nordamericane entro maggio 2025 rappresenta una pietra miliare per la trasparenza chimica nel mercato degli arredi istituzionali [3] MillerKnoll, “MillerKnoll is the First Office Furniture Manufacturer to Announce Elimination of PFAS from North American Brand Portfolio of Products,” millerknoll.com . Le valutazioni del ciclo di vita influenzano ora non solo i materiali, ma anche la progettazione dello smontaggio, spingendo le fabbriche verso componenti monomateriale che semplificano il recupero a ciclo chiuso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi globali dell'acciaio, del legno duro e dei prodotti petrolchimici influisce sui costi di input | -0.8% | Globale, con un impatto maggiore nelle regioni con riserve limitate di materie prime | Medio termine (2-4 anni) |
| Intensificazione della concorrenza sui prezzi da parte dei centri di produzione a basso costo (Vietnam, Malesia, Cina) | -0.6% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Lunghi cicli di appalti pubblici e certificazioni di conformità | -0.3% | Globale, con particolare impatto nelle regioni con quadri normativi complessi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi globali dell'acciaio, del legno duro e dei prodotti petrolchimici influisce sui costi di input
La volatilità dei costi per i produttori sta frenando significativamente la crescita del mercato. Nel 2024 e all'inizio del 2025, gli indici di riferimento per coils d'acciaio e legno duro hanno oscillato con percentuali a due cifre da un trimestre all'altro, erodendo la visibilità dei margini per i progetti contrattuali. Poiché le materie prime possono rappresentare i tre quarti dell'impatto sul ciclo di vita dei mobili, i produttori si tutelano con strategie di acquisto a termine e ricerca e sviluppo di materiali alternativi. Tuttavia, improvvisi picchi di costo impongono ancora rinegoziazioni sui prezzi o riduzioni di ambito, moderando il ritmo di crescita complessivo del mercato dell'arredamento per collettività.
Intensificazione della concorrenza sui prezzi da parte dei centri di produzione a basso costo
I poli di produzione a basso costo, tra cui Cina, Vietnam, India e alcune regioni dell'Europa orientale, stanno rimodellando il panorama competitivo del mercato globale dell'arredo per collettività intensificando la concorrenza sui prezzi. Queste nazioni, grazie all'accesso a materie prime e manodopera più economiche e a capacità produttive scalabili, consentono ai produttori di offrire prodotti a prezzi inferiori a quelli di aree con costi più elevati, come il Nord America e l'Europa occidentale. Gli acquirenti europei segnalano un aumento del divario nei costi di sbarco, spingendo molti marchi regionali a privilegiare design, circolarità e servizi di spedizione rapida rispetto alla concorrenza diretta dei prezzi. Il consolidamento in Nord America, illustrato dall'acquisizione di Kimball International da parte di HNI Corporation per 503.7 milioni di dollari, mira a sbloccare efficienze di scala che preservino la competitività, tuttavia la pressione al ribasso sui prezzi medi di vendita continua a frenare il mercato dell'arredo per collettività.
Analisi del segmento
Per prodotto: le sedute morbide ridefiniscono gli spazi collaborativi
La quota di mercato delle sedie per l'arredo istituzionale ha raggiunto il 35.35% del fatturato totale nel 2025, a conferma del loro ruolo universale in campus, cliniche e uffici. La crescente consapevolezza ergonomica riduce i cicli di aggiornamento delle sedie operative, sostenendo il volume anche nelle regioni più mature. Si prevede che divani e altre sedute imbottite, sebbene di dimensioni inferiori in termini assoluti, cresceranno a un CAGR del 7.03% entro il 2031, con le istituzioni che rimodellano hall, biblioteche e aree relax trasformandole in aree di collaborazione informale.
Una tendenza parallela aumenta la domanda di cabine acustiche, cabine e divani integrati nelle pareti divisorie che attenuano il rumore senza erigere pareti permanenti. Nelle scuole open space, pouf su ruote e moduli divanetti aiutano gli insegnanti a riorganizzare rapidamente le lezioni, supportando una pedagogia inclusiva. I reparti sanitari specificano elementi di lounge per pazienti bariatrici che soddisfano sia i protocolli di durata che quelli di controllo delle infezioni, a dimostrazione del fatto che il design orientato al comfort sta diventando uno standard clinico piuttosto che un lusso. Questi cambiamenti guidano collettivamente una crescita incrementale nel mercato dell'arredamento istituzionale, favorendo i fornitori con tessuti di rivestimento ampi e geometrie modulari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i polimeri sfidano il predominio del legno
Nel 33.40, il legno deteneva il 2025% della quota di mercato dell'arredo pubblico, a dimostrazione sia del suo appeal estetico che della consolidata familiarità con il prodotto da parte degli acquirenti. I progettisti richiedono sempre più spesso la documentazione relativa alla catena di custodia, spingendo le aziende verso legname certificato FSC e sistemi di finitura a base d'acqua. La plastica e i polimeri avanzati rappresentano la classe di materiali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.78% entro il 2031. I loro guadagni derivano dall'innovazione del contenuto riciclato, dalla riduzione del peso per il risparmio sui costi di spedizione e dall'emergere di resine bio-based che soddisfano i requisiti strutturali.
I telai in metallo rimangono fondamentali per resistenza e riutilizzabilità; l'alluminio e l'acciaio a ciclo chiuso beneficiano di una riciclabilità illimitata e sono promossi nelle linee guida sugli appalti di diversi Stati membri dell'UE. I compositi ibridi che combinano fibre naturali con polipropilene sono ora impiegati nelle scocche delle sedie per studenti e nelle poltrone reclinabili per ospedali, bilanciando la resistenza agli urti con un minore contenuto di carbonio incorporato. Questa sperimentazione sui materiali amplia la scelta, ma obbliga i produttori a mantenere capacità multiprocesso, aggiungendo complessità operativa all'intero settore dell'arredo pubblico.
Per fascia di prezzo: il segmento premium sfida le pressioni economiche
Le linee economy hanno dominato la fetta più grande del mercato dell'arredo istituzionale, con una quota del 42.35% nel 2025, servendo scuole pubbliche e uffici governativi regionali, sensibili al prezzo. Tuttavia, si prevede che la fascia premium raggiungerà un CAGR del 6.62%, poiché i team di approvvigionamento adottano parametri basati sul costo totale di proprietà. I decisori ora valutano estensioni di garanzia, percorsi di aggiornamento e facilità di ristrutturazione rispetto all'investimento iniziale, spesso concludendo che le soluzioni premium offrono minori costi di gestione nel corso del ciclo di vita.
I produttori rispondono con bordi laminati ad alta pressione, tessuti di prima qualità e pacchetti di servizi che coprono il rivestimento o la sostituzione di componenti. I prodotti di fascia media continuano a essere venduti con specifiche equilibrate, ma la dispersione verso prodotti premium è evidente nelle sedi centrali urbane e negli ospedali di grande richiamo, dove il branding degli interni e l'esperienza dei pazienti spingono i budget verso l'alto. Di conseguenza, il mix di margini sta aumentando, anche se il mercato più ampio dell'arredo istituzionale rimane competitivo in termini di prezzo nella fascia base.
Per utente finale: le strutture sanitarie guidano l'innovazione
Nel 44.25, gli ambienti ufficio rappresentavano il 2025% del mercato dell'arredo istituzionale, grazie anche alle continue riprogettazioni degli spazi per adattarsi a modelli di presenza ibridi. La ridistribuzione degli spazi, da postazioni di lavoro dense a zone più varie – angoli dedicati alla concentrazione, bar e sale di formazione – favorisce i cicli di sostituzione. Parallelamente, si prevede che le strutture sanitarie supereranno tutti gli altri utenti con un CAGR del 6.45%, con l'apertura di nuove cliniche e l'adeguamento degli ospedali tradizionali alle disposizioni per la prevenzione delle infezioni.
Gli arredi per sale visita e sale infusionali integrano superfici a filo e rivestimenti imbottiti facili da rimuovere, con diversi sistemi che ora offrono alimentazione USB-C integrata e supporti per l'intrattenimento dei pazienti. Gli enti educativi rimangono un pilastro stabile della domanda, sebbene le finestre di approvvigionamento coincidano spesso con le approvazioni di bilancio, creando picchi di produzione stagionali. Ministeri, tribunali e centri civici continuano a investire costantemente, ma la crescita deriva principalmente dagli aggiornamenti di sicurezza e dalle normative sull'accessibilità piuttosto che dall'espansione della superficie, il che ne modera il contributo alla dinamica complessiva del mercato degli arredi istituzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le piattaforme online sconvolgono le reti tradizionali
Le reti di concessionari hanno controllato il 39.10% delle vendite nel 2025, sfruttando le squadre di installazione e il supporto alla progettazione in loco per mantenere la propria rilevanza. Tuttavia, le gare d'appalto online e i portali diretti al cliente stanno crescendo rapidamente, come testimoniato da una previsione di CAGR del 7.48% per i canali online.
I produttori agiscono con cautela per evitare conflitti di canale, spesso concedendo ai rivenditori finiture esclusive per una determinata area geografica o accordi di servizi in bundle. Gli enti governativi utilizzano sempre più spesso contratti di collaborazione come OMNIA o Sourcewell, riducendo la burocrazia per le offerte e favorendo i fornitori con la distribuzione di cataloghi digitali. L'integrazione di visualizzatori 3D e motori di preventivo rapidi sui siti dei marchi accelera ulteriormente la quota di mercato online del settore dell'arredo per collettività, sebbene i progetti chiavi in mano complessi si basino ancora sulla competenza dei rivenditori per la consegna coordinata e la risoluzione delle problematiche.
Analisi geografica
Mercato nordamericano dei mobili per istituzioni
Nel 34.45, il Nord America ha rappresentato il 2025% del fatturato del mercato dell'arredo istituzionale, supportato da impegni su larga scala per rinnovare le aule scolastiche dalla scuola materna alle superiori e modernizzare i campus ospedalieri. L'adozione di scrivanie regolabili in altezza, sgabelli attivi e bracci per monitor regolabili continua, poiché i datori di lavoro cercano di ridurre le richieste di sussidio per problemi muscoloscheletrici e migliorare la fidelizzazione. Il Canada rispecchia questi trend, sebbene gli investimenti si concentrino nei laboratori dell'istruzione superiore e nei luoghi di lavoro del settore pubblico.
Mercato degli arredi istituzionali nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.12% fino al 2031, sostenuto dalla migrazione urbana, dalla rapida costruzione di scuole e dagli investimenti pubblico-privati in nuovi ospedali. Le normative cinesi ora limitano l'uso di legni pregiati negli arredi pubblici, orientando la domanda verso legname ingegnerizzato, bambù e metalli riciclabili. Il programma indiano di incentivi legati alla produzione (PMI) dovrebbe stimolare la produzione locale di mobili in plastica a iniezione e in metallo, riducendo i tempi di consegna per i progetti nazionali. Nel frattempo, i produttori del Sud-Est asiatico stanno espandendo la capacità di esportazione, rafforzando il duplice ruolo della regione come consumatore e fornitore nel mercato dell'arredamento pubblico.
Mercato degli arredi istituzionali in EMEA e Sud America
L'Europa mantiene una profonda influenza sul design. Le severe leggi sulla responsabilità estesa del produttore incoraggiano programmi di ritiro, spingendo molti marchi a etichettare i componenti per facilitarne il riciclaggio. I governi nordici impongono già che gli arredi per il settore pubblico includano percentuali minime di contenuto riciclato, creando precedenti che probabilmente si diffonderanno in tutto il blocco. La regione del Medio Oriente e dell'Africa persegue ampi programmi universitari e ospedalieri finanziati da fondi sovrani, mentre la crescita del Sud America è legata alla spinta alla digitalizzazione delle aule scolastiche in Brasile e all'apertura di sedi centrali aziendali a San Paolo e Santiago. Nel complesso, queste dinamiche sostengono l'espansione globale del mercato dell'arredo pubblico, anche se la composizione regionale si sposta verso le economie emergenti.
Panorama normativo
L'approvvigionamento di arredi per istituzioni è sempre più influenzato da normative in materia di sicurezza, resistenza al fuoco ed emissioni, che incidono sulla selezione dei materiali e sui requisiti di collaudo a livello regionale. In Cina, l'Amministrazione statale per la regolamentazione del mercato ha emanato la norma GB 28008-2024 (specifica tecnica per la sicurezza strutturale degli arredi) nel giugno 2024, con entrata in vigore il 1° luglio 2025, che accresce l'importanza della documentazione relativa alla conformità strutturale in materia di sicurezza per i progetti legati a bilanci pubblici e grandi campus.
In Europa, la conformità chimica in materia di qualità dell'aria interna si sta inasprendo, con l'entrata in vigore, il 6 agosto 2026, del limite di emissione di formaldeide previsto dal Regolamento (UE) 2023/1464 della Commissione (emendamento all'Allegato XVII del REACH) per mobili e articoli in legno. Ciò rafforza la domanda di pannelli a basse emissioni, controlli verificati dei VOC (composti organici volatili) e dichiarazioni tracciabili dei fornitori. Negli Stati Uniti, la Consumer Product Safety Commission (CPSC) si sta orientando verso una maggiore digitalizzazione e verificabilità della conformità alle normative di importazione, inclusa la presentazione elettronica obbligatoria dei Certificati di Conformità a partire dall'8 luglio 2026, il che aumenta il valore operativo dei registri di prova standardizzati, della tracciabilità delle distinte base e della documentazione pre-spedizione per le categorie di mobili imbottiti e complementi d'arredo.
Analisi della catena del valore
La catena del valore degli arredi istituzionali si estende dalle materie prime a monte (sezioni in acciaio e alluminio, pannelli in legno massello e multistrato, schiume, tessuti, laminati e polimeri) fino alla progettazione e produzione a metà percorso (lavorazione dei metalli, falegnameria, stampaggio, imbottitura, finitura e assemblaggio). I canali a valle includono reti di rivenditori e distributori, vendite dirette agli istituti, configurazione e ordinazione online, piattaforme di appalto pubblico e cooperative. Gli acquirenti richiedono sempre più spesso certificazioni di sostenibilità e qualità dell'aria interna rilasciate da terze parti, come FSC, GREENGUARD e BIFMA LEVEL, il che spinge i produttori a formalizzare la documentazione della catena di custodia e a integrare i test di laboratorio di terze parti nelle procedure standard di rilascio del prodotto e di presentazione delle offerte.
A valle, l'ordinazione e l'esecuzione sono regolate da gare d'appalto e strumenti contrattuali che comprimono gli acquisti per le linee standard, mantenendo al contempo i servizi di personalizzazione e installazione all'interno della rete di rivenditori per i progetti complessi. Gli accordi di acquisto cooperativo, come i programmi di cooperazione intergovernativa quadro utilizzati dagli acquirenti del settore dell'istruzione (ad esempio, i contratti del Centro servizi educativi della Regione 4 in vigore dal 17 dicembre 2024), semplificano gli approvvigionamenti ed espandono il ruolo dei partner rivenditori autorizzati nel supporto alle specifiche, nella consegna e nei servizi post-installazione. Il rischio di fornitura rimane concentrato sugli articoli importati e standardizzati provenienti dall'Asia, mentre il near-shoring e le strutture produttive regionali vengono utilizzate per prodotti a consegna rapida, personalizzati o ad alta durabilità, dove i tempi di consegna, il controllo della conformità e la pianificazione del progetto sono fondamentali.
Panorama competitivo
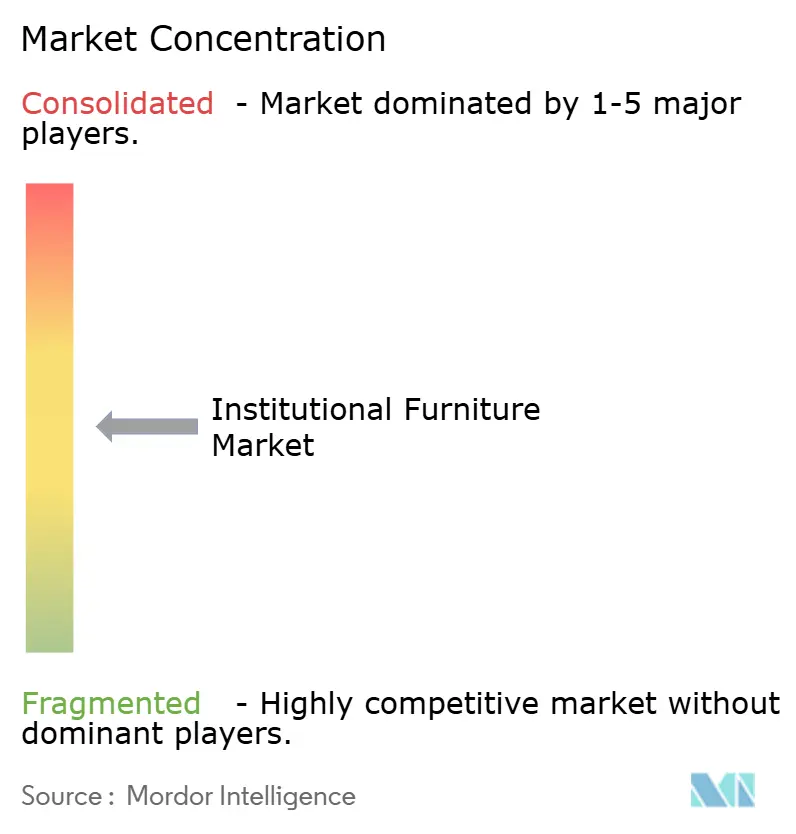
Il mercato dell'arredo per collettività presenta una moderata concentrazione di fornitori leader, bilanciata da una presenza dinamica di specialisti regionali. I principali attori – Steelcase Inc., Haworth Inc., MillerKnoll, Inc., Okamura Corporation e HNI Corporation – ampliano il proprio vantaggio attraverso attività di ricerca e sviluppo integrate, una distribuzione a capitale verticale e un portfolio in continua espansione di prodotti tecnologicamente avanzati. Haworth punta sul design circolare, come dimostra la sedia operativa Breck, che produce 55.6 kg di emissioni di CO₂e nel corso del suo ciclo di vita, meno della metà degli equivalenti tipici.
I nuovi operatori digitali si differenziano grazie a lanci rapidi di prodotti, moduli configurabili e dashboard di dati forniti come abbonamenti software-as-a-service. Molti marchi affermati rispondono aggiornando gli strumenti di visualizzazione web e sperimentando modelli di abbonamento che includono arredi, sensori e analisi in tariffe mensili. Gli impegni per la sostenibilità, come l'eliminazione dei PFAS o il raggiungimento di stabilimenti a zero emissioni di carbonio, rappresentano fattori chiave di differenziazione nelle gare d'appalto. Le pipeline di acquisizione rimangono attive, con specialisti di medie dimensioni in cabine acustiche, laminati antimicrobici o pareti smontabili considerati interessanti soluzioni aggiuntive. Di conseguenza, la concorrenza si basa meno sul prezzo più basso e più sulla dimostrazione dell'impatto – ergonomico, ambientale e operativo – rafforzando la segmentazione incentrata sul valore all'interno del mercato dell'arredo istituzionale.
Leader del settore dell'arredamento istituzionale
-
Società HNI
-
Steelcase Inc.
-
MillerKnoll, Inc.
-
Haworth Inc.
-
Corporazione Okamura
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Perdue Office Interiors (Suddath) ha acquisito American Business Interiors (ABI) per estendere la propria copertura nel settore degli interni commerciali nella Space Coast della Florida. L'accordo amplia la rete di servizi di un rivenditore affiliato a Steelcase e rafforza il ruolo delle grandi piattaforme di rivenditori nella fornitura di progetti istituzionali chiavi in mano che richiedono progettazione, installazione e supporto continuo per gli ambienti di lavoro.
- Maggio 2026: HNI Corporation ha pubblicato i risultati del primo trimestre 2026, evidenziando la conclusione dell'implementazione pluriennale del sistema ERP di Steelcase al fine di snellire le operazioni ed eliminare ulteriori investimenti in ERP. Questa decisione segnala una maggiore attenzione alla semplificazione operativa e alla disciplina dei costi durante la fase di integrazione, con ripercussioni sui tempi di consegna, sulla gestione degli ordini e sull'esecuzione della rete nei principali canali di distribuzione di mobili per istituzioni.
- Agosto 2024: Humanscale ha lanciato un negozio online con il proprio marchio dedicato ai mobili per ufficio ricondizionati. L'iniziativa amplia le opzioni di approvvigionamento circolare per le istituzioni e supporta modelli di ritiro e ricondizionamento in linea con i criteri di valutazione della sostenibilità nelle gare d'appalto e con le priorità del costo totale di proprietà.
Ambito e metodologia
I mobili istituzionali sono realizzati da aziende che realizzano mobili per scuole, biblioteche, chiese e teatri che possono essere utilizzati per le cose più diverse. Il rapporto fornisce un’analisi di fondo completa del mercato, inclusa un’analisi del mercato per i genitori, le nuove tendenze nei segmenti e nei mercati regionali, i grandi cambiamenti nel modo in cui funziona il mercato e una panoramica del mercato. Il rapporto contiene anche analisi sia qualitative che quantitative basate sui dati raccolti da analisti del settore e partecipanti al mercato nei punti chiave della catena del valore del settore.
Il mercato dei mobili istituzionali è segmentato per tipo (metallo, legno e altri tipi), per utente finale (scuole, biblioteche, chiese, teatri e altri utenti finali), per canale di distribuzione (supermercati / ipermercati, negozi specializzati, online , e altri canali di distribuzione) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e previsioni per il mercato dei mobili istituzionali in termini di valore (USD) per tutti i segmenti di cui sopra.
| Sedie |
| tavoli |
| Unità di stoccaggio |
| Divani/Sedute morbide |
| Panche di attesa |
| Altri prodotti (sgabelli, cabine e divisori, ecc.) |
| Metallo |
| Legno (MDF) |
| Plastica e polimero |
| Altri materiali |
| Economia |
| Mid-range |
| Premium |
| Scuole (K-12) |
| Università e college |
| Uffici |
| Strutture Sanitarie (Ospedali, Cliniche) |
| Governo e pubblica amministrazione |
| Istituzioni Religiose |
| Altri (teatri e auditorium, ecc.) |
| Vendita diretta (dai produttori agli utenti finali) |
| Reti di rivenditori o distributori |
| Online |
| Altri canali di distribuzione (tramite portali di appalti pubblici, studi di architettura o appaltatori, centri per la casa, ecc.) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Sedie | |
| tavoli | ||
| Unità di stoccaggio | ||
| Divani/Sedute morbide | ||
| Panche di attesa | ||
| Altri prodotti (sgabelli, cabine e divisori, ecc.) | ||
| Per materiale | Metallo | |
| Legno (MDF) | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-range | ||
| Premium | ||
| Per utente finale | Scuole (K-12) | |
| Università e college | ||
| Uffici | ||
| Strutture Sanitarie (Ospedali, Cliniche) | ||
| Governo e pubblica amministrazione | ||
| Istituzioni Religiose | ||
| Altri (teatri e auditorium, ecc.) | ||
| Per canale di distribuzione | Vendita diretta (dai produttori agli utenti finali) | |
| Reti di rivenditori o distributori | ||
| Online | ||
| Altri canali di distribuzione (tramite portali di appalti pubblici, studi di architettura o appaltatori, centri per la casa, ecc.) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'arredamento istituzionale?
Il mercato dell'arredamento istituzionale ha un valore di 244.65 miliardi di dollari nel 2026 e si prevede che raggiungerà i 333.59 miliardi di dollari entro il 2031.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico registra la traiettoria più rapida, con un CAGR previsto del 7.12%, trainato dall'urbanizzazione e dalla spesa pubblica per le infrastrutture.
Quale segmento di prodotto si prevede crescerà più rapidamente?
Divani e altre sedute morbide guidano la crescita con un CAGR del 7.03%, mentre le istituzioni riprogettano le aree di attesa e di collaborazione per garantire comfort e flessibilità.
In che modo i requisiti di sostenibilità influenzano gli acquisti?
Le certificazioni FSC, GREENGUARD e BIFMA LEVEL sono ormai requisiti di base per le gare d'appalto e diversi produttori stanno eliminando sostanze chimiche come i PFAS per aggiudicarsi le gare.


