

Dimensioni e quota di mercato del trattamento dell'insonnia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
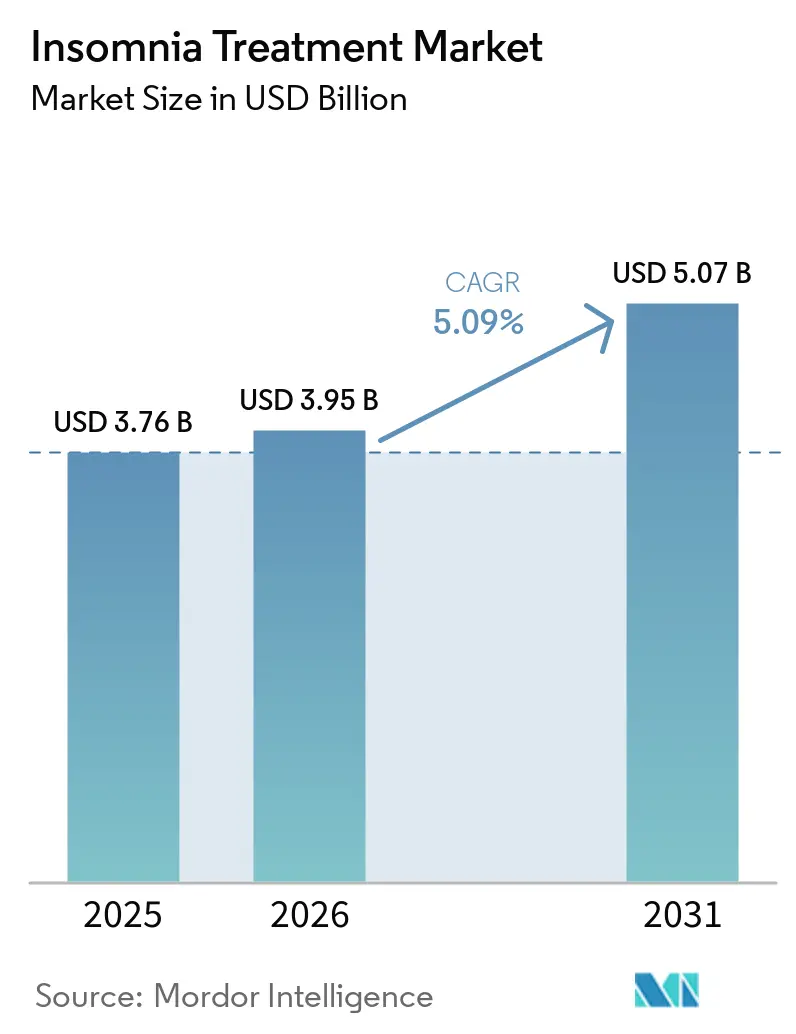
| Dimensione del mercato (2026) | 3.95 miliardo di dollari |
| Dimensione del mercato (2031) | 5.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.09% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
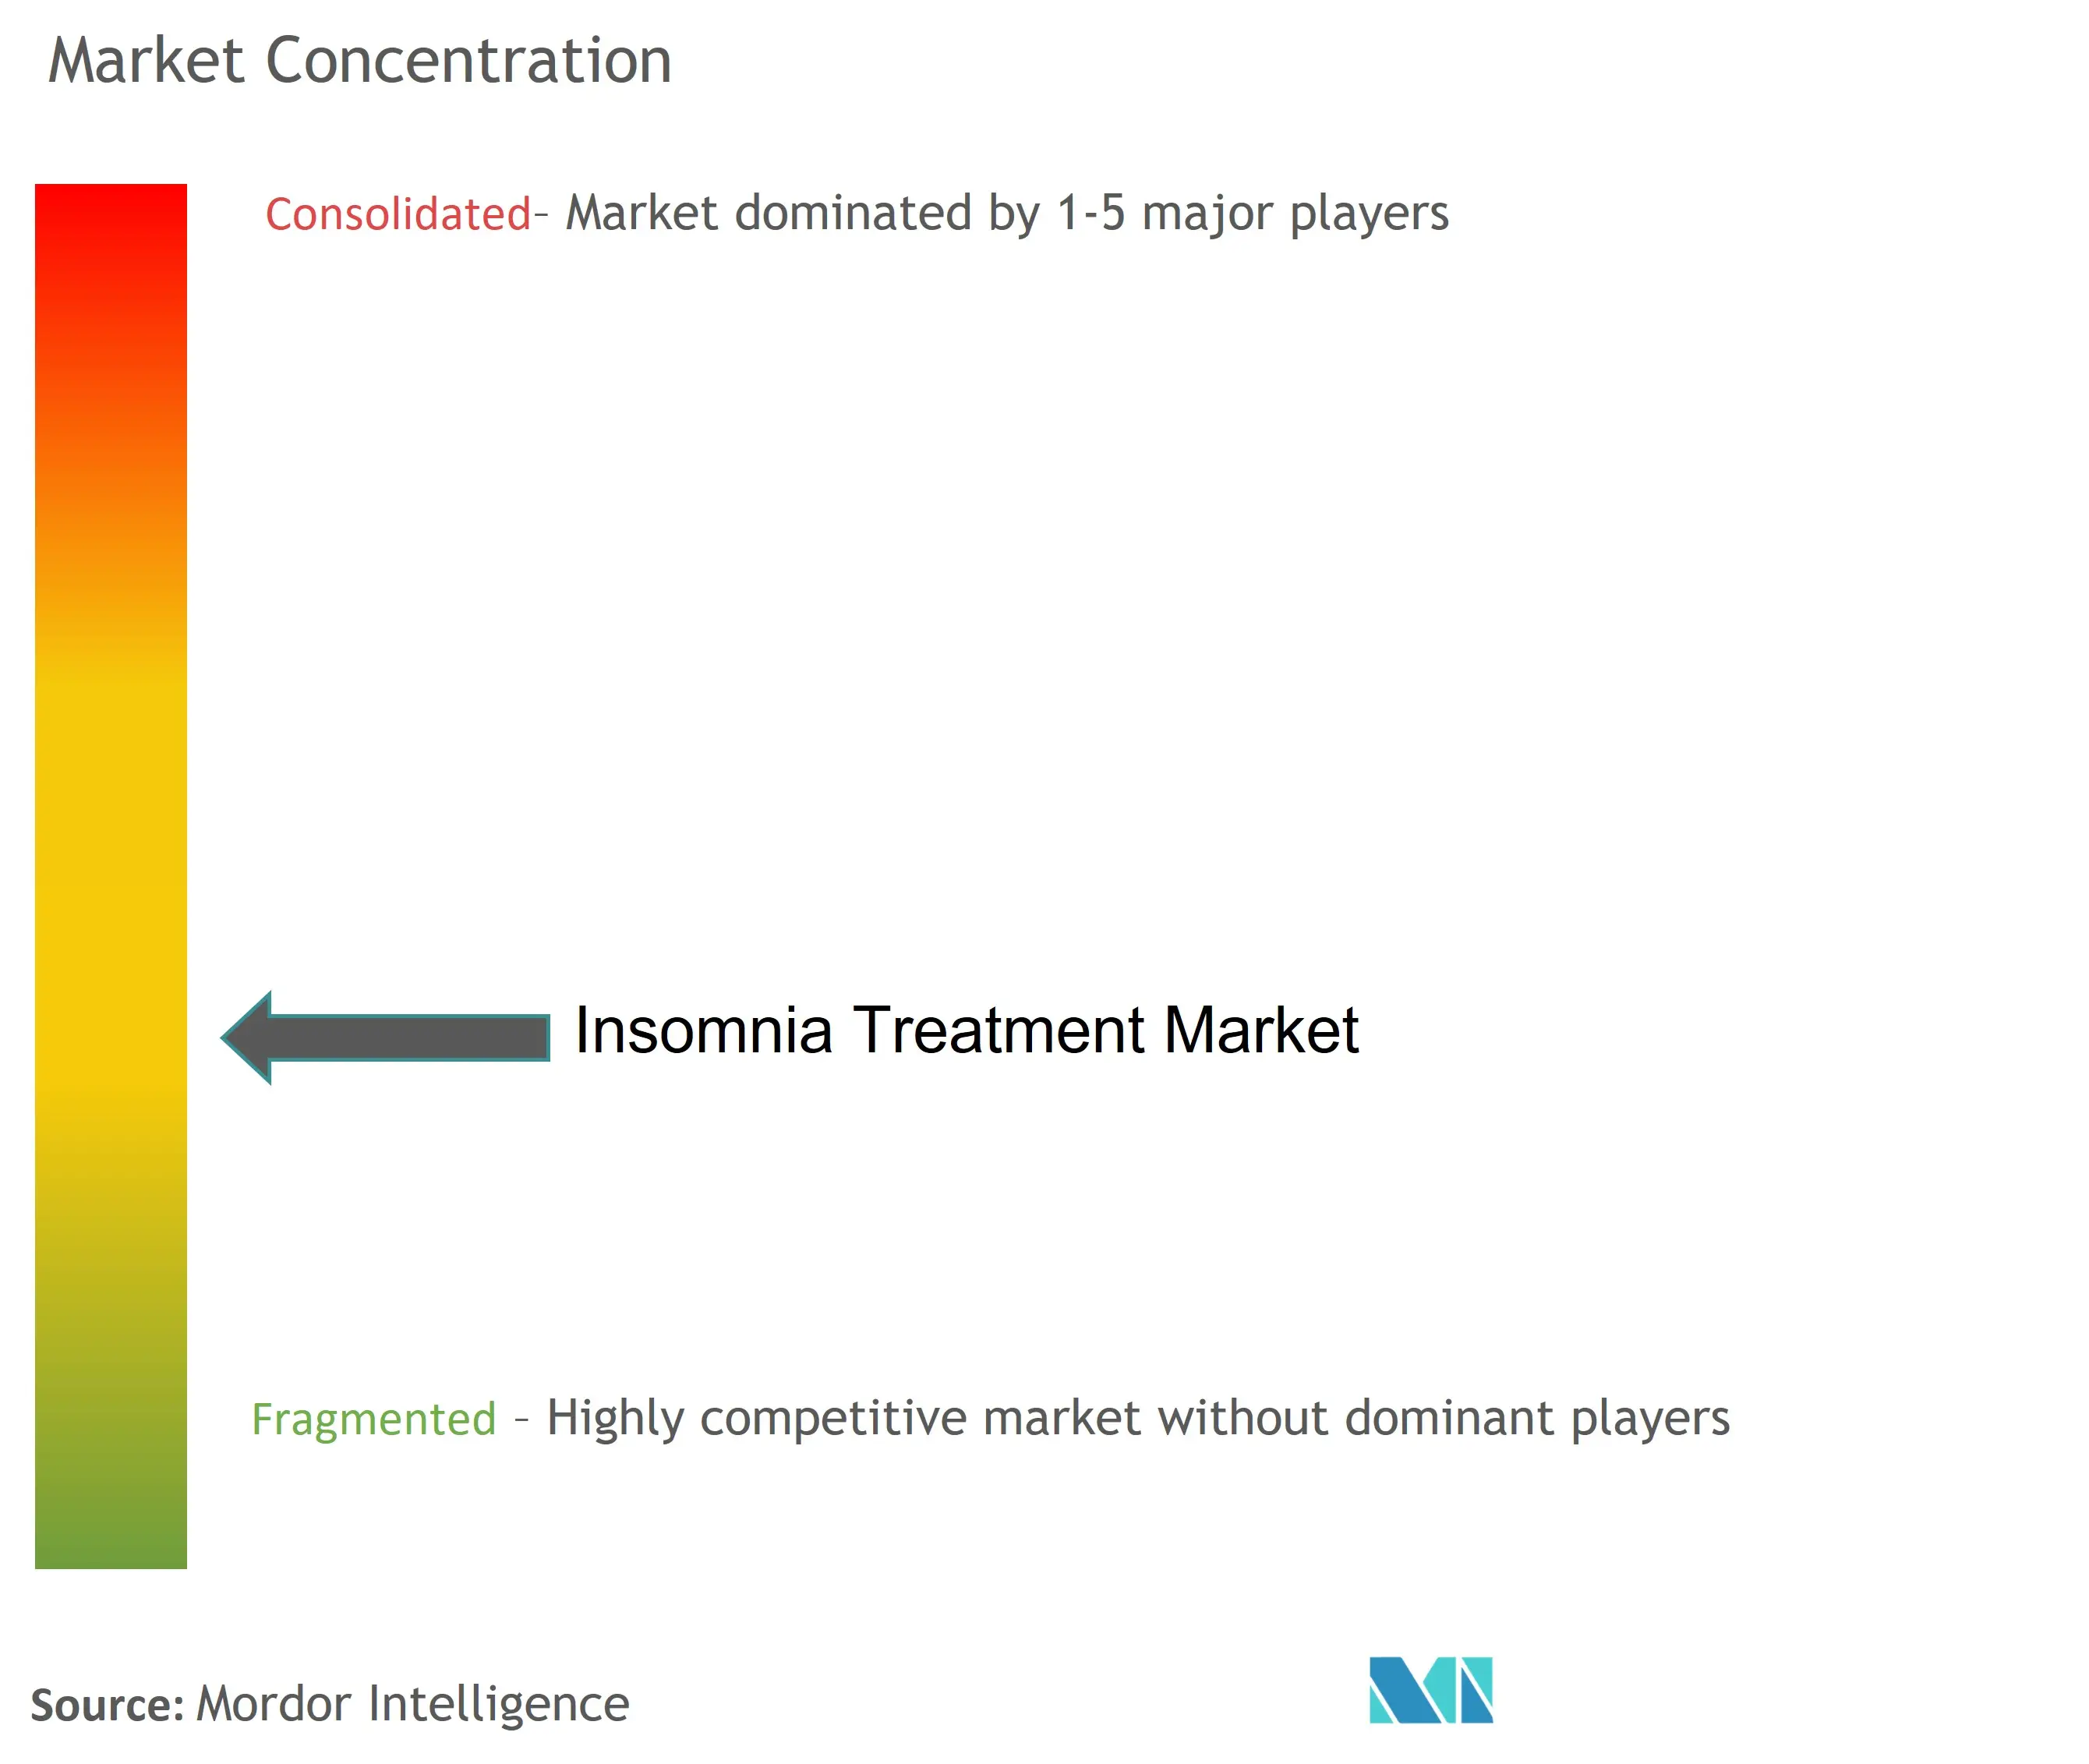
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del trattamento dell'insonnia di Mordor Intelligence
Si prevede che il mercato dei trattamenti per l'insonnia crescerà da 3.76 miliardi di dollari nel 2025 a 3.95 miliardi di dollari nel 2026, per poi raggiungere i 5.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.09% nel periodo 2026-2031. L'invecchiamento demografico, i livelli di stress più elevati e la crescente adozione di terapie digitali stanno contribuendo ad aumentare il volume delle prescrizioni, ad ampliare le opzioni non farmacologiche e ad aprire nuove vie di rimborso. Gli antagonisti duali dei recettori dell'orexina stanno rivoluzionando la pratica clinica, migliorando l'architettura del sonno senza i rischi di dipendenza associati agli ipnotici di lunga data, mentre i programmi di benessere aziendali ampliano l'accesso dei pazienti. I dispositivi di monitoraggio remoto, la fenotipizzazione basata sull'intelligenza artificiale e la crescente copertura della telemedicina rafforzano ulteriormente un circolo virtuoso di crescita tecnologica che favorisce le piattaforme di assistenza integrata. Le alternative a base di cannabis da banco, il maggiore controllo da parte degli enti pagatori sulla farmacoterapia cronica e l'erosione del mercato dei farmaci generici a seguito della scadenza dei brevetti smorzano le prospettive positive, ma non fanno deragliare la traiettoria di crescita a una cifra media.
Punti chiave del rapporto
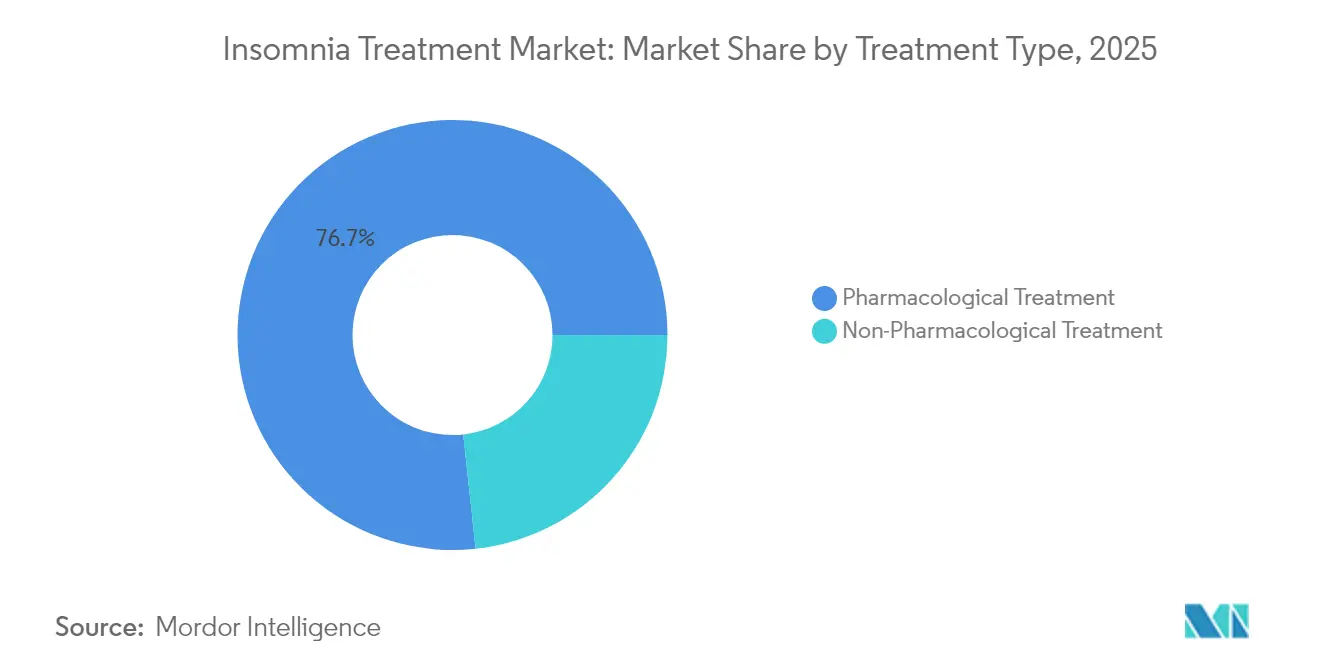
- Per tipologia di trattamento, nel 76.72 i prodotti farmacologici hanno conquistato il 2025% della quota di mercato dei trattamenti per l'insonnia; le opzioni non farmacologiche stanno avanzando a un CAGR del 5.39% fino al 2031.
- In base al tipo di insonnia, i casi primari hanno registrato una quota di fatturato del 61.88% nel 2025, mentre si prevede che l'insonnia comorbida crescerà a un CAGR del 5.98% entro il 2031.
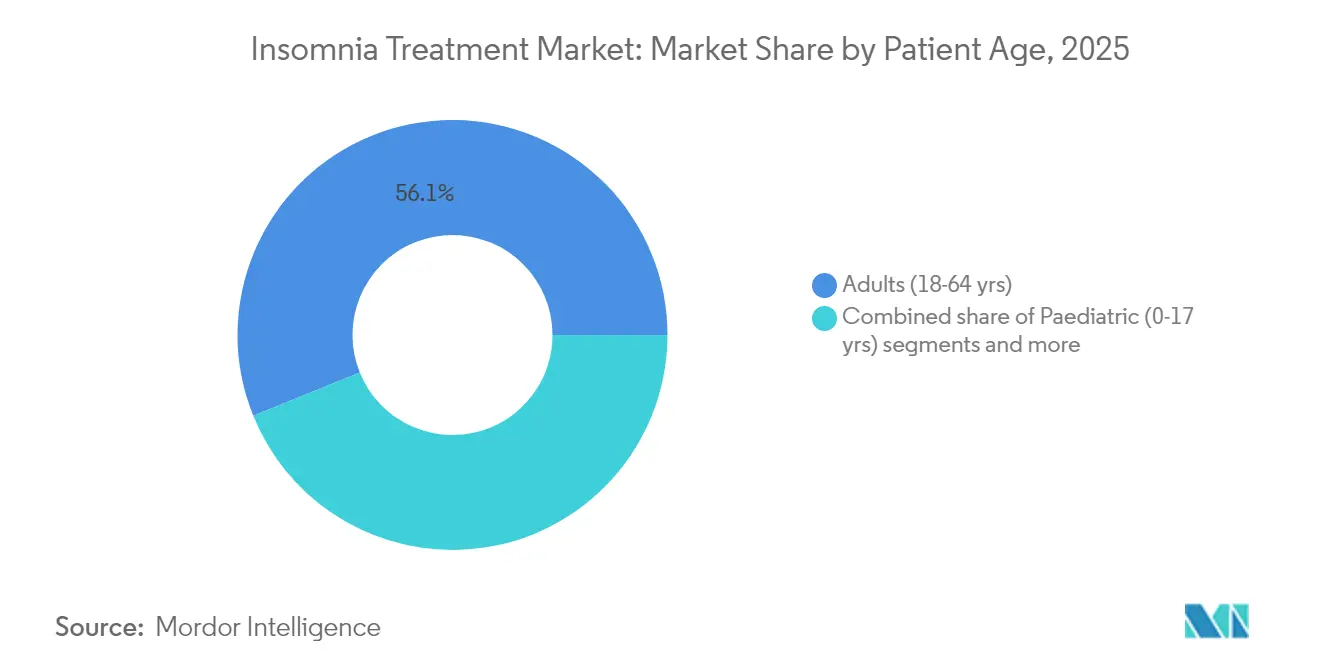
- In base alla fascia d'età dei pazienti, nel 56.13 gli adulti rappresentavano il 2025% del mercato dei trattamenti per l'insonnia; l'uso pediatrico è la fascia in più rapida crescita, con un CAGR del 5.83% fino al 2031.
- Per quanto riguarda l'ambito assistenziale, i canali ambulatoriali e ambulatoriali hanno generato il 63.27% dei ricavi del 2025; si prevede che l'assistenza domiciliare e l'autosomministrazione cresceranno a un CAGR del 6.14% entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 37.64% dei ricavi del 2025, mentre la regione Asia-Pacifico dovrebbe guidare la crescita con un CAGR del 6.63% per tutto l'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trattamenti per l'insonnia
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza dell'insonnia correlata allo stress | + 1.2% | Globale, con il maggiore impatto in Nord America ed Europa | Medio termine (2-4 anni) |
| Popolazione anziana con disturbi del sonno comorbidi | + 1.0% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Lancio commerciale degli antagonisti dell'orexina di nuova generazione | + 0.8% | Nord America, Europa, espansione in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione delle piattaforme digitali CBT-I tramite telemedicina | + 0.7% | Globale, con adozione anticipata in Nord America | Medio termine (2-4 anni) |
| Fenotipizzazione basata su dispositivi indossabili che consente un dosaggio personalizzato | + 0.5% | Inizialmente Nord America ed Europa | A lungo termine (≥ 4 anni) |
| I benefit per la salute e il sonno sponsorizzati dai datori di lavoro aumentano le prescrizioni | + 0.4% | Principalmente Nord America, in espansione in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Popolazione anziana con disturbi del sonno comorbidi
Un adulto su quattro di età compresa tra 65 e 79 anni soffre di insonnia cronica, contro il 16% nelle coorti più giovani. La politerapia correlata all'età, il declino cognitivo e le comorbilità cardiovascolari complicano l'assistenza e accrescono l'interesse per gli antagonisti dell'orexina, che preservano l'architettura del sonno senza comprometterne significativamente il giorno successivo. L'approvazione da parte della FDA del 2025 di suvorexant per la demenza di Alzheimer lieve-moderata ha ampliato il bacino di pazienti anziani indirizzabili e ha convalidato strategie di dosaggio specifiche per l'età. Le pipeline farmaceutiche ora danno priorità a formulazioni adatte ai pazienti geriatrici per catturare questo segmento in espansione.
Lancio commerciale degli antagonisti dell'orexina di nuova generazione
Daridorexant e lemborexant hanno spostato l'attenzione del trattamento dalla modulazione del GABA all'inibizione della via dell'orexina, riducendo la latenza del sonno fino a 35 minuti e accorciando l'inizio del risveglio dopo il sonno di 29 minuti negli studi registrativi. L'approvazione di DAYVIGO da parte della Cina nel 2025 ha aperto un mercato di 172.5 milioni di pazienti, sottolineando l'interesse globale per questo meccanismo. La protezione brevettuale fino al 2033 protegge gli innovatori, offrendo loro margini di profitto e possibilità di investimento.
Espansione delle piattaforme digitali CBT-I tramite telemedicina
La terapia cognitivo-comportamentale digitale (CBT-I) garantisce la remissione dei sintomi nel 76% degli utenti e riduce il tempo di addormentamento del 54%. L'appello dell'American Academy of Sleep Medicine del 2024 per una copertura permanente della telemedicina legittima la cura virtuale dell'insonnia. Partnership come Green Shield Canada–HALEO mostrano una risoluzione clinica del 94% dopo protocolli di cinque settimane e dimostrano l'accettazione da parte degli enti pagatori. L'integrazione con dispositivi indossabili fornisce metriche oggettive del sonno, rafforzando la credibilità clinica.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scadenza dei brevetti determina una rapida erosione dei farmaci generici | -0.9% | Globale, con impatto immediato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Problemi di dipendenza e sicurezza degli ipnotici | -0.6% | Globale, in particolare nei mercati regolamentati | Medio termine (2-4 anni) |
| Passare ai sonniferi da banco a base di cannabis | -0.4% | Principalmente Nord America, in espansione a livello globale | Medio termine (2-4 anni) |
| Controllo più rigoroso dei rimborsi per la farmacoterapia a lungo termine | -0.3% | Mercati sviluppati con sistemi sanitari pubblici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scadenza dei brevetti determina una rapida erosione dei farmaci generici
La perdita dell'esclusiva di Zolpidem ha generato 13 approvazioni di farmaci generici e ha ridefinito i prezzi, a dimostrazione di una compressione dei margini che in genere raggiunge l'80% entro 18 mesi. I detentori di farmaci di marca reagiscono tramite formati a rilascio prolungato e tattiche di gestione del ciclo di vita, ma l'effetto rimane un freno netto ai ricavi dei farmaci premium. La vendita dei marchi Ambien a Cosette nel 2024 per 39 milioni di dollari segnala un valore di marca ancora in calo negli ambienti post-LOE.
Problemi di dipendenza e sicurezza degli ipnotici
Negli Stati Uniti, avvertenze più severe sui comportamenti complessi del sonno e dati europei che mostrano un utilizzo medio di farmaci Z per 17.8 settimane, nonostante le linee guida per le 4 settimane, intensificano la cautela dei medici prescrittori. Il calo della popolazione anziana e il rischio di deterioramento cognitivo spostano la preferenza verso cicli più brevi, cure non farmacologiche o nuove opzioni di orexina con profili di sicurezza più sicuri.
Analisi del segmento
Per tipo di trattamento: il predominio farmacologico affronta la disruption digitale
Il segmento farmacologico ha generato il 76.72% del fatturato del mercato del trattamento dell'insonnia nel 2025, grazie alle consolidate abitudini di prescrizione e alle aspettative di rapido sollievo dai sintomi. I farmaci Z non benzodiazepinici e le benzodiazepine tradizionali hanno costituito la maggior parte delle prescrizioni, ma gli antagonisti del recettore dell'orexina hanno conquistato una quota crescente a seguito delle molteplici approvazioni nel 2024-2025. Le soluzioni non farmacologiche, guidate dalla terapia cognitivo-comportamentale (CBT-I) digitale, hanno registrato la crescita più rapida con un CAGR del 5.39%, riflettendo l'accettazione da parte degli enti pagatori e la preferenza dei consumatori per le opzioni non farmacologiche. I prodotti da banco, incluso il cannabidiolo, hanno attratto gli utenti che si automedicano, segnalando un miglioramento della qualità del sonno del 62.9%.
I modelli di assistenza convergenti ora integrano farmaci con app di coaching del sonno, monitoraggio remoto e suggerimenti comportamentali per ottimizzare l'aderenza terapeutica. Le terapie digitali su prescrizione approvate dalla FDA convalidano il rimborso e preparano il terreno per regimi ibridi che migliorano l'efficacia a lungo termine. Le aziende con piattaforme integrate sfruttano un duplice flusso di entrate, rafforzando al contempo i pacchetti di prove concrete richiesti dagli enti pagatori. Questo cambiamento implica una crescente concorrenza sui risultati olistici piuttosto che sulle distinzioni a livello molecolare, premiando le aziende che coniugano farmacologia e tecnologia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di insonnia: i casi comorbidi stimolano la crescita
L'insonnia primaria ha generato il 61.88% del fatturato del 2025, ma cresce più lentamente dell'insonnia comorbida, che si prevede crescerà a un CAGR del 5.98% e amplierà il suo contributo alle dimensioni del mercato del trattamento dell'insonnia fino al 2031. La multimorbilità che coinvolge depressione, ansia e malattie cardiovascolari richiede strategie di gestione coordinate e favorisce farmaci con minime possibilità di interazione, come gli antagonisti dell'orexina. L'estensione dell'indicazione terapeutica del suvorexant alla demenza di Alzheimer nel 2025 ha aumentato le opportunità specifiche per questa malattia e ha stimolato la ricerca sulle comorbilità neurodegenerative.
Le terapie digitali in grado di affrontare sia l'insonnia che i disturbi dell'umore sottostanti attraverso moduli mirati rafforzano la proposta di valore dell'assistenza integrata. Le compagnie assicurative rimborsano sempre più spesso soluzioni integrate che trattano le cause profonde, incoraggiando le partnership con il sistema sanitario. Con l'evoluzione dell'assistenza sanitaria verso un rimborso basato sui risultati, i casi di comorbilità diventano una leva di crescita strategica, dato il loro maggiore impatto economico complessivo.
Per fascia d'età del paziente: il segmento degli adulti è in testa, quello pediatrico è promettente
Gli adulti di età compresa tra 18 e 64 anni hanno rappresentato il 56.13% del fatturato del 2025, sostenuto dallo stress lavorativo e dai benefit aziendali che facilitano l'accesso al trattamento. La quota di mercato del trattamento dell'insonnia tra i pazienti geriatrici è in aumento a causa dell'invecchiamento demografico, ma la complessità del dosaggio e il rischio di caduta richiedono formulazioni differenziate. La pediatria, pur rappresentando meno del 10% delle prescrizioni attuali, dovrebbe registrare un CAGR del 5.83%, poiché i medici riconoscono l'impatto sullo sviluppo della perdita cronica di sonno. Gli studi clinici in corso sul daridorexant negli adolescenti potrebbero sbloccare l'etichettatura pediatrica e ampliare la portata terapeutica.
I dispositivi indossabili sono apprezzati da tutte le fasce d'età, ma sono particolarmente promettenti per adolescenti e giovani adulti abituati agli ecosistemi sanitari mobili. Per gli anziani, un dosaggio semplificato e profili di sicurezza chiari rimangono decisivi. I nuovi operatori che offrono forme di somministrazione personalizzate – sospensioni liquide, compresse a basso dosaggio o masticabili – sono destinati a consolidare la propria presenza nei segmenti pediatrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per contesto assistenziale: predominanza ambulatoriale, accelerazione dell'assistenza domiciliare
Cliniche ambulatoriali e centri ambulatoriali hanno generato il 63.27% del fatturato del 2025, poiché la maggior parte delle valutazioni e delle prescrizioni per l'insonnia avviene in ambito comunitario. La domanda di ricovero ospedaliero è limitata a casi gravi, con comorbilità o postoperatori. L'assistenza domiciliare tramite telemedicina è il canale in più rapida crescita, con un CAGR del 6.14%, supportata dalla copertura assicurativa per la terapia cognitivo-comportamentale (CBT-I) virtuale e il monitoraggio remoto. I dispositivi indossabili per l'ossimetria notturna, approvati dalla FDA, consentono ai medici di titolare le dosi senza visite di persona, riducendo i costi e assecondando le preferenze dei pazienti per l'assistenza domiciliare.
Le cliniche del sonno mantengono un ruolo importante per la polisonnografia e la diagnosi differenziale complessa. Tuttavia, poiché le compagnie assicurative limitano i rimborsi per i test in laboratorio, le cliniche si stanno diversificando, offrendo servizi di coaching virtuale in abbonamento e vendendo dispositivi. I fornitori che forniscono ecosistemi hardware-software integrati a cliniche e pazienti generano valore lungo tutto il percorso di cura.
Analisi geografica
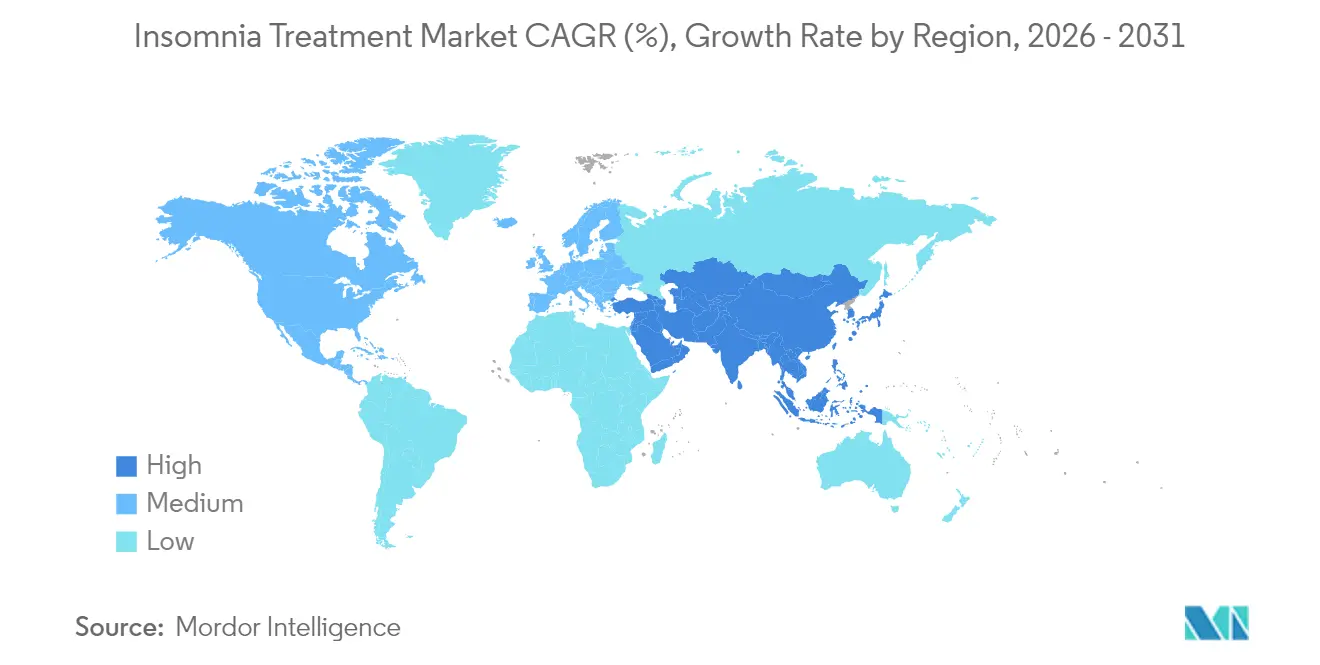
La leadership del Nord America si basa su sistemi di pagamento sofisticati, sull'integrazione del benessere dei datori di lavoro e sulla posizione favorevole della FDA verso le terapie digitali. Il Nord America ha rappresentato il 37.64% del fatturato del 2025. Medicare copre studi chiave sul sonno, ma esclude ancora la polisonnografia per l'insonnia cronica, incoraggiando l'adozione di studi domiciliari a basso costo. L'Europa offre una crescita affidabile ma più lenta; l'EMA ha approvato il daridorexant ma ha respinto il ramelteon, a dimostrazione di rigorosi standard di evidenza. Permangono divari nell'adozione, con le benzodiazepine spesso sovraprescritte nonostante i limiti delle linee guida.
L'Asia-Pacifico supera le altre regioni con un CAGR del 6.63%; il lancio del lemborexant in Cina nel 2025 e lo studio di fase 3 del daridorexant in corso in Corea del Sud sono un esempio di rapido movimento normativo. L'adozione precoce degli agenti orexinici da parte del Giappone dimostra un'elevata ricettività da parte dei medici, mentre l'espansione della telemedicina in Australia amplia l'accesso alle aree rurali. I prodotti a base di cannabinolo, legali in Giappone dal 2020, rappresentano un mercato parallelo da banco e costringono i marchi di farmaci con prescrizione a differenziarsi sulla base dei dati clinici. Sud America e Medio Oriente rimangono in fase nascente, ma investono in infrastrutture diagnostiche, posizionandosi per una crescita a lungo termine superiore alla media. Le multinazionali coltivano alleanze locali per i farmaci generici per gestire le complessità di prezzi e distribuzione in queste regioni.

Panorama normativo
La regolamentazione spazia dagli ipnotici su prescrizione, alla supervisione delle sostanze controllate, fino alle emergenti terapie digitali. Negli Stati Uniti, l'etichettatura e i controlli post-commercializzazione della FDA continuano a influenzare l'uso dei farmaci Z già in uso da tempo. L'etichettatura aggiornata del tartrato di zolpidem è entrata in vigore nel gennaio 2026, rafforzando le linee guida per l'uso a breve termine e gli avvertimenti sulle interazioni che influenzano il comportamento dei medici prescrittori e la gestione dell'utilizzo da parte degli enti pagatori. Le azioni della FDA incidono anche sull'intensità competitiva delle molecole consolidate, come la decisione del luglio 2026 secondo cui TOVALT ODT (tartrato di zolpidem) non è stato ritirato dal mercato per motivi di sicurezza o efficacia, il che supporta la prosecuzione delle attività ANDA per formulazioni comparabili.
In Europa, l'EMA e le istituzioni dell'UE stanno inasprendo i requisiti in materia di prove e perfezionando le norme a livello di sistema. Il CHMP dell'EMA ha confermato nel marzo 2026 il suo rifiuto (a seguito di riesame) di estendere l'indicazione di Hetlioz (tasimelteon) per i disturbi del sonno pediatrici nella sindrome di Smith-Magenis, segnalando un elevato livello di difficoltà per le indicazioni relative al sonno in età pediatrica. Parallelamente, il Parlamento europeo e il Consiglio hanno raggiunto un accordo politico nel dicembre 2025 sulla riforma della legislazione farmaceutica dell'UE, istituendo una transizione pluriennale (2026-2028) che i titolari dell'autorizzazione all'immissione in commercio devono monitorare per i cambiamenti che incidono sugli incentivi allo sviluppo, sui processi di autorizzazione e sulla conformità del ciclo di vita in tutti gli Stati membri dell'UE.
Analisi della catena del valore
La catena del valore inizia con la scoperta e lo sviluppo clinico (inclusa l'innovazione del percorso dell'orexina e la progettazione di programmi digitali di terapia cognitivo-comportamentale per l'insonnia, per poi proseguire con la presentazione delle domande di autorizzazione, la produzione di principi attivi e farmaci finiti, il confezionamento e la distribuzione a ospedali, cliniche del sonno, farmacie e, sempre più spesso, canali di telemedicina diretti al paziente per la terapia comportamentale. Per le terapie farmacologiche consolidate, i costi e la continuità dipendono fortemente dall'approvvigionamento dei principi attivi e dalla conformità alle normative sulle sostanze controllate. I farmaci per l'insonnia di classe IV, come zolpidem e lemborexant, sono soggetti a sistemi di quote (ad esempio, quote di produzione aggregate e individuali della DEA negli Stati Uniti), che possono limitare la produzione indipendentemente dalla domanda e richiedono un'attenta pianificazione della capacità produttiva.
Le recenti iniziative sul lato dell'offerta mostrano un passaggio da reti ottimizzate in termini di costi a reti focalizzate sulla resilienza, man mano che i volumi degli antagonisti dell'orexina si espandono geograficamente. Nxera Pharma ha ricevuto l'autorizzazione alla produzione nell'ottobre 2025 per aggiungere un sito di produzione di API in Asia a supporto della fornitura di QUVIVIQ (daridorexant) per il Giappone e l'intera regione APAC, a dimostrazione di come innovatori e partner stiano creando ridondanza con l'espansione della commercializzazione. A valle, i requisiti dei pagatori e il mix di canali (ambulatoriali, assistenza domiciliare e terapie digitali) aumentano il ruolo della generazione di dati del mondo reale, dei programmi di aderenza e dell'integrazione di dispositivi o app, spingendo produttori e fornitori di piattaforme a coordinare la farmacovigilanza, il supporto ai pazienti e la logistica di distribuzione in diverse giurisdizioni.
Panorama competitivo
Il mercato dei trattamenti per l'insonnia ospita marchi farmaceutici affermati, aziende emergenti di terapie digitali e una crescente coorte di farmaci generici, con conseguente moderata frammentazione. Le recenti attività di M&A, pur offrendo scalabilità, sono correlate a una probabilità del 24.3% maggiore di carenze di farmaci, evidenziando la resilienza della supply chain come leva competitiva. Gli innovatori implementano la gestione del ciclo di vita – nuovi formati di consegna, confezioni combinate, programmi REMS a distribuzione limitata – per compensare la perdita di esclusività.
L'integrazione tecnologica separa i leader. Eisai e Idorsia integrano la compatibilità con i dispositivi indossabili nelle app di supporto ai pazienti, mentre Big Health e Somryst sfruttano piattaforme digitali di prescrizione che collegano medici, enti pagatori e pazienti. Il successo di Xywav di Jazz Pharmaceuticals illustra l'impatto commerciale di riformulazioni che affrontano l'assunzione di sodio mantenendo l'efficacia. I nuovi concorrenti nel mercato dei farmaci generici mirano alle imminenti scadenze dei farmaci Z e degli agonisti della melatonina, aumentando la concorrenza sui prezzi.
Le opportunità offerte dagli spazi vuoti spaziano dalle indicazioni pediatriche alle patologie neurodegenerative concomitanti e alla fenotipizzazione basata sull'intelligenza artificiale. Le aziende in grado di integrare hardware, software e terapie in un'unica soluzione rimborsabile ottengono un vantaggio strategico man mano che i pagatori si orientano verso modelli basati sul valore.
Leader del settore del trattamento dell'insonnia
Pfizer Inc.
Sanofi SA
Takeda Pharmaceutical Company Ltd.
Merck & Co.
Prodotti Elettromedicali International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Eisai Korea e SK Chemicals hanno annunciato una partnership di co-promozione a supporto del lancio di Dayvigo (lemborexant) in Corea del Sud, a seguito dell'autorizzazione all'immissione in commercio avvenuta il 23 giugno 2026. L'accordo rafforza le capacità di commercializzazione nel Paese per una terapia contro l'insonnia a base di orexina e aumenta la pressione competitiva sugli ipnotici tradizionali, consentendo una più rapida diffusione tra i medici prescrittori.
- Aprile 2026: Nxera Pharma ha ricevuto l'approvazione dalla Food and Drug Administration di Taiwan per la commercializzazione di QUVIVIQ (daridorexant) per il trattamento dell'insonnia negli adulti. L'autorizzazione aggiunge un ulteriore mercato nella regione Asia-Pacifico per un antagonista duale del recettore dell'orexina e supporta l'espansione regionale in termini di fornitura, distribuzione e gestione degli affari medici.
- Agosto 2024: Big Health ha ottenuto l'approvazione della FDA statunitense per SleepioRx, una terapia digitale per l'insonnia cronica. Questa approvazione amplia la gamma di strumenti supportati dalle autorità regolatorie per la cura non farmacologica dell'insonnia e aiuta datori di lavoro, assicuratori e medici a rendere operativi i percorsi di terapia cognitivo-comportamentale per l'insonnia (CBT-I) attraverso la telemedicina.


Ambito e metodologia
Secondo lo scopo del rapporto, l'insonnia è un disturbo del sonno con uno o più sintomi che potrebbero includere affaticamento, incapacità di concentrarsi, scarsa memoria, disturbi dell'umore, sonnolenza diurna e bassa motivazione o energia. Il mercato del trattamento dell’insonnia è segmentato per tipo di trattamento, canale di distribuzione e area geografica. In base al tipo di trattamento, il mercato è segmentato in farmaci e dispositivi. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio e altri canali di distribuzione. Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto offre il valore (USD) per i segmenti di cui sopra.
| Trattamento farmacologico | Farmaci da prescrizione | Farmaci non benzodiazepinici (farmaci Z) |
| Benzodiazepine | ||
| Antagonisti del recettore Orexin | ||
| Agonisti del recettore della melatonina | ||
| Antidepressivi e altri | ||
| Farmaci da banco | ||
| Trattamento non farmacologico | Terapia del comportamento cognitivo | |
| Terapia basata su dispositivi |
| Insonnia primaria |
| Insonnia comorbida |
| Pediatrico (0-17 anni) |
| Adulti (18-64 anni) |
| Geriatrico (≥65 anni) |
| Ospedale ricoverato |
| Cliniche del sonno e centri specialistici |
| Assistenza ambulatoriale/ambulatoriale |
| Assistenza domiciliare / Auto-somministrazione |
| Nord America | Stati Uniti |
| Messico | |
| Canada | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di trattamento (valore) | Trattamento farmacologico | Farmaci da prescrizione | Farmaci non benzodiazepinici (farmaci Z) |
| Benzodiazepine | |||
| Antagonisti del recettore Orexin | |||
| Agonisti del recettore della melatonina | |||
| Antidepressivi e altri | |||
| Farmaci da banco | |||
| Trattamento non farmacologico | Terapia del comportamento cognitivo | ||
| Terapia basata su dispositivi | |||
| Per tipo di insonnia (valore) | Insonnia primaria | ||
| Insonnia comorbida | |||
| Per fascia d'età del paziente (valore) | Pediatrico (0-17 anni) | ||
| Adulti (18-64 anni) | |||
| Geriatrico (≥65 anni) | |||
| Per impostazione di cura/servizio (valore) | Ospedale ricoverato | ||
| Cliniche del sonno e centri specialistici | |||
| Assistenza ambulatoriale/ambulatoriale | |||
| Assistenza domiciliare / Auto-somministrazione | |||
| Per geografia (valore) | Nord America | Stati Uniti | |
| Messico | |||
| Canada | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e dell'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato globale dei trattamenti per l'insonnia?
Il suo valore è stimato a 3.95 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.07 miliardi di dollari entro il 2031.
Quale categoria di trattamento sta crescendo più velocemente?
Le opzioni non farmacologiche, guidate dalla terapia cognitivo-comportamentale digitale (CBT-I), si stanno espandendo a un CAGR del 5.39% fino al 2031.
Perché gli antagonisti del recettore dell'orexina sono considerati una svolta?
Migliorano l'architettura del sonno senza creare dipendenza simile alle benzodiazepine, favorendone una rapida adozione dopo le recenti approvazioni a livello globale.
Quale regione dovrebbe registrare la crescita più elevata?
Si prevede che la regione Asia-Pacifico registrerà un CAGR del 6.63%, grazie all'aumento della consapevolezza e della spesa sanitaria.
In che modo i datori di lavoro influenzano la domanda di terapie per l'insonnia?
Circa il 25% dei grandi datori di lavoro finanzia ora programmi per la salute del sonno, incrementando sia i volumi di farmaci prescritti che quelli di terapia digitale.
Quale ruolo svolgono i dispositivi indossabili nella gestione dell'insonnia?
I dispositivi intelligenti forniscono dati continui sul sonno che supportano il dosaggio personalizzato e il monitoraggio remoto, migliorando i risultati del trattamento.
Pagina aggiornata l'ultima volta il:



