

Dimensioni e quota del mercato della stampa a getto d'inchiostro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
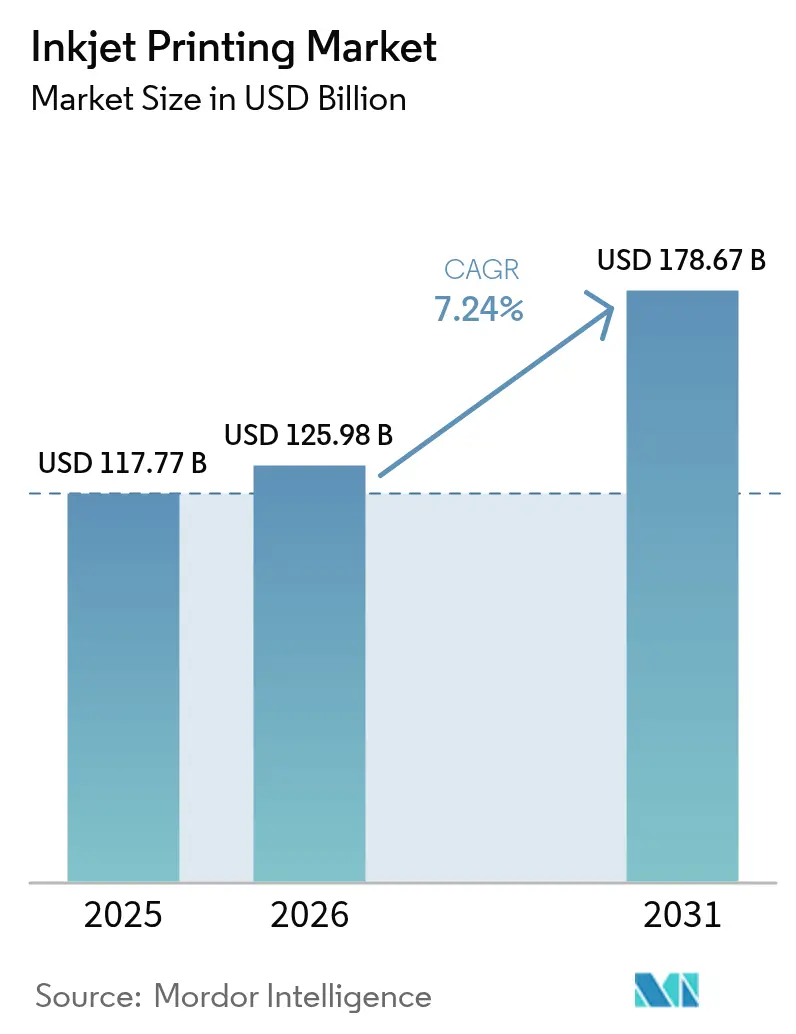
| Dimensione del mercato (2026) | 125.98 miliardo di dollari |
| Dimensione del mercato (2031) | 178.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.24% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stampa a getto d'inchiostro di Mordor Intelligence
Il mercato della stampa a getto d'inchiostro è stato valutato a 117.77 miliardi di dollari nel 2025 e si stima che crescerà da 125.98 miliardi di dollari nel 2026 a 178.67 miliardi di dollari entro il 2031, con un CAGR del 7.24% durante il periodo di previsione (2026-2031). Un netto passaggio dai sistemi offset e flessografici a flussi di lavoro digitali agili è alla base di questa espansione. I proprietari di marchi in tutto il mondo richiedono ora tirature di produzione più brevi, personalizzazione in fase avanzata e dati serializzati su ogni unità, tutti fattori che favoriscono le architetture drop-on-demand e a getto d'inchiostro continuo. Le macchine da stampa a passaggio singolo che superano i 300 metri al minuto hanno ridotto il divario storico di costo per impressione con la flessografia, comprimendo i tempi di ammortamento dei beni strumentali. Allo stesso tempo, le piattaforme di gestione del colore basate su cloud automatizzano la profilazione dei supporti e la manutenzione predittiva, riducendo ulteriormente il costo totale di proprietà. I rischi dal lato dell'offerta legati alla ceramica piezoelettrica persistono, ma la disponibilità degli acquirenti a pagare per dati variabili, tempi di consegna rapidi e inchiostri sostenibili continua a compensare questi venti contrari.
Punti chiave del rapporto
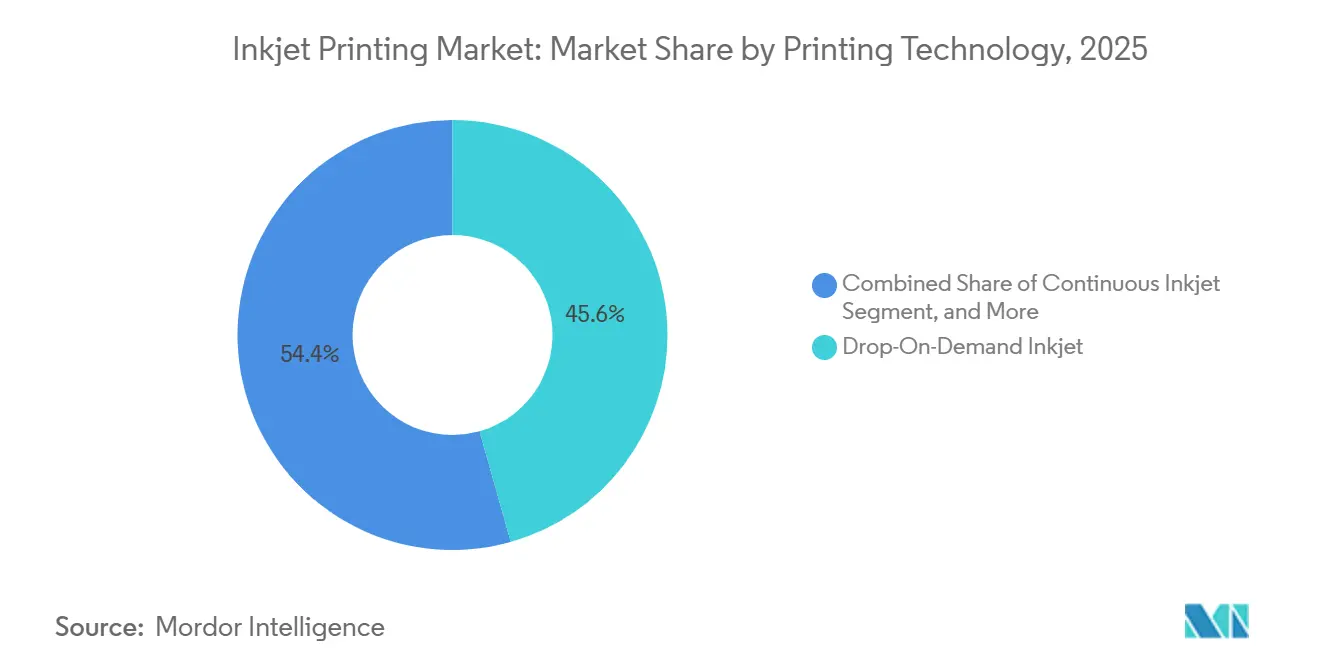
- Per quanto riguarda le tecnologie di stampa, la stampa a goccia su richiesta ha conquistato il 45.63% della quota di mercato nel 2025, mentre si prevede che la stampa a getto d'inchiostro continuo crescerà a un tasso annuo composto dell'8.45% fino al 2031.
- Per tipologia di inchiostro, le formulazioni acquose rappresentavano il 34.77% della quota di mercato nel 2025, mentre si prevede che il segmento delle sostanze chimiche a base di lattice crescerà a un CAGR dell'8.23%.
- Per tipologia di componente, le stampanti rappresentavano il 50.68% della quota di mercato nel 2025, ma il segmento software e servizi è destinato a crescere a un tasso annuo composto (CAGR) dell'8.77%.
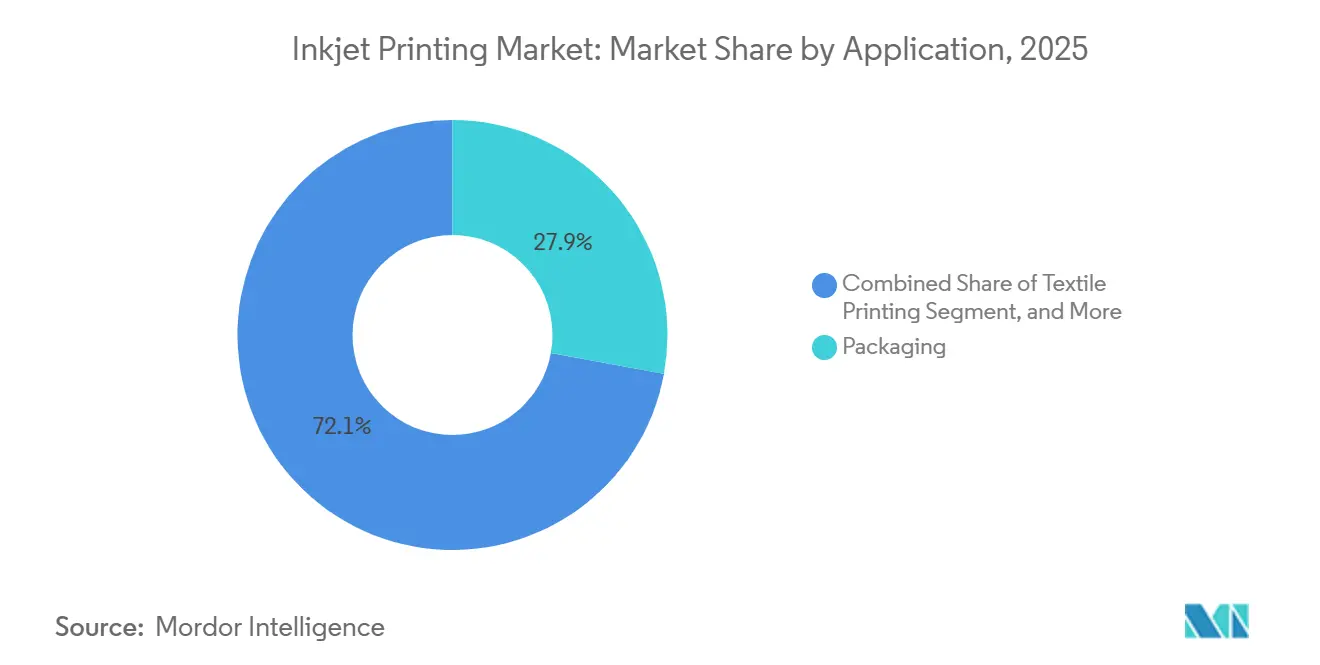
- Per settore di applicazione, gli imballaggi rappresentavano il 27.88% della quota di mercato nel 2025, mentre la stampa tessile è destinata a crescere a un tasso annuo composto del 9.12%.
- Per quanto riguarda i materiali di supporto, la carta e il cartone detenevano una quota del 40.71% nel 2025, ma si prevede che il segmento dei substrati tessili crescerà a un tasso annuo composto del 9.24%.
- In termini geografici, l'Asia-Pacifico è stata in testa con una quota del 39.87% nel 2025, mentre si prevede che il Sud America crescerà con un CAGR del 9.09% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stampa a getto d'inchiostro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di imballaggi basata sui dati nei settori FMCG e alimentare | + 1.8% | Concentrazione globale, Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Proliferazione di pubblicazioni a breve termine e su richiesta | + 1.2% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Crescita dell'arredamento industriale e della stampa diretta su forma | + 1.0% | Globale, primi guadagni in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Avvento delle macchine da stampa a getto d'inchiostro ad alta velocità e a passaggio singolo | + 1.5% | Adozione globale e anticipata in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Passaggio a microfabbriche decentralizzate che consentono la personalizzazione just-in-time | + 0.9% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rapida adozione di coloranti a base di enzimi per tessuti biodegradabili | + 0.6% | Europa e Nord America, con ripercussioni anche sull’Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di imballaggi basata sui dati nei settori FMCG e alimentare
I codici QR serializzati, gli identificatori di lotto e gli avvisi sugli allergeni sono ormai standard sugli imballaggi primari, un requisito amplificato dalle norme europee sulla divulgazione delle emissioni di carbonio, che dovranno essere rispettate entro il 2027. [1] HP Inc., “HP Indigo Digital Presses,” hp.com I trasformatori regionali utilizzano macchine da stampa digitali che sostituiscono la grafica senza cambiare le lastre, consentendo ai marchi di testare gusti in edizione limitata senza dover gestire scorte eccessive. [2] Domino Printing Sciences, “Thermal Inkjet Modules for Flexible Packaging,” domino-printing.com Contratti come l'accordo Indigo da 50 milioni di dollari di HP Inc. con ePac Holdings illustrano la portata dell'investimento. Nei settori lattiero-caseario e degli snack, la pressione sulla durata di conservazione rende inevitabili frequenti modifiche delle etichette, spingendo ulteriormente l'adozione. I trasformatori che padroneggiano i flussi di lavoro dei dati variabili instaurano relazioni più solide con i rivenditori che tracciano l'origine e la freschezza in tempo quasi reale.
Avvento delle macchine da stampa a getto d'inchiostro ad alta velocità e a passaggio singolo
L'architettura a passaggio singolo posiziona ogni barra di colore in linea, raggiungendo velocità di produzione un tempo riservate all'offset, pur stampando dati univoci su ogni foglio. [3] Agfa-Gevaert, “SpeedSet Orca Single-Pass Press,” agfa.com Sistemi come lo SpeedSet Orca di Agfa-Gevaert raggiungono 11,000 fogli all'ora, mentre la serie HS di Fujifilm-Barberán raggiunge i 350 metri al minuto su laminati decorativi. Gli scarti di pre-stampa si riducono fino al 70%, un vantaggio in un'epoca di costi elevati dei substrati. Queste piattaforme attraggono i convertitori nel settore farmaceutico e della posta diretta che necessitano di qualità offset e serializzazione. Le sostanze chimiche a base d'acqua conformi alle etichette ecologiche Nordic Swan accelerano ulteriormente l'adozione da parte dei rivenditori impegnati in catene di approvvigionamento più ecologiche.
Passaggio a microfabbriche decentralizzate che consentono la personalizzazione just-in-time
Le interruzioni delle forniture e la volatilità dei trasporti hanno spinto i marchi a trasferire la produzione più vicino ai centri di domanda. Le unità inkjet compatte si adattano facilmente alle micro-fabbriche, a differenza delle grandi linee offset. PeriQ360 e Perivallo360m di Roland DG decorano oggetti cilindrici all'interno di impianti di co-packing di bevande, eliminando la necessità di spedire maniche prestampate. Il cloud PrintOS di HP Inc. ora fornisce profili di substrato remoti, in modo che i colori corrispondano tra più siti di piccole dimensioni. Il modello trova applicazione nel settore tessile, dove la GTX Pro BULK di Brother Industries produce 1.200 magliette al giorno, consentendo alle startup di moda di promettere consegne in 48 ore.
Rapida adozione di coloranti a base di enzimi per tessuti biodegradabili
Le normative sulla sostenibilità spingono i fornitori di abbigliamento e arredamento verso inchiostri a base biologica che si decompongono nel compostaggio industriale. I ricercatori dell'Università di Vienna hanno dimostrato la solidità del colore dell'indaco catalizzato da enzimi, comprovandone la fattibilità commerciale. Mimaki Engineering ha ottenuto la certificazione GREENGUARD Gold per gli inchiostri al lattice utilizzati in ambienti interni senza ventilazione. La tecnologia di disinchiostrazione di Toyo Ink consente il riciclo tessile a ciclo chiuso, in conformità con le leggi europee sulla responsabilità estesa del produttore. I rivenditori che adottano programmi di ritiro dei capi usati ora specificano inchiostri certificati nei contratti di acquisto, stimolando la domanda lungo tutta la catena del valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare lo spostamento della spesa pubblicitaria verso i canali digitali | -1.3% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Costi di spedizione premium persistenti rispetto alle linee Flexo e Screen legacy | -1.1% | Globale, acuto nei mercati del Sud America e del Medio Oriente | Medio termine (2-4 anni) |
| Inasprimento dei limiti di scarico degli effluenti per i nanopigmenti nel Sud-est asiatico | -0.5% | Asia sud-orientale, ricaduta sull'Asia meridionale | Medio termine (2-4 anni) |
| La fragilità della catena di fornitura per la ceramica piezoelettrica limita la disponibilità delle testine di stampa | -0.7% | Globale, acuto in Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare lo spostamento della spesa pubblicitaria verso i canali digitali
Gli inserzionisti reindirizzano i budget verso display programmatici, social media e TV connessa. Il Regno Unito ha registrato un calo dell'1.5% nella spesa pubblicitaria cartacea nel terzo trimestre del 2025, mentre il digitale è cresciuto dell'8.2%. La chiusura dei giornali e i tagli alla numerazione delle pagine compromettono la tiratura delle rotative a getto d'inchiostro ad alta velocità, soprattutto in Nord America e in Europa. Il calo dei ricavi è immediato perché gli editori spesso annullano intere edizioni cartacee anziché ridurle gradualmente. Mentre la penetrazione della banda larga supera l'85% nei mercati sviluppati, un calo simile sta emergendo in alcune parti dell'Asia-Pacifico.
Costi di spedizione premium persistenti rispetto alle linee Flexo e Screen legacy
Le stampanti inkjet a passaggio singolo di fascia base hanno un costo di esercizio superiore del 40%-60% rispetto alle macchine da stampa flessografiche comparabili. Per le aziende di trasformazione che gestiscono tirature stabili e di lunga durata, il ritorno sull'investimento spesso supera i tre anni, un ostacolo aggravato dalla volatilità dei tassi di cambio in Sud America e Medio Oriente. Sebbene Screen Holdings offra ora sistemi di etichettatura modulari che consentono di aggiungere stazioni nel tempo, l'investimento iniziale supera comunque 1 milione di dollari. I costi più elevati degli inchiostri rispetto alle formulazioni a solvente ampliano la differenza del costo totale di proprietà. Finché le condizioni di finanziamento non miglioreranno, le aziende di trasformazione più piccole potrebbero rimandare gli aggiornamenti e continuare a deprezzare le attrezzature obsolete.
Analisi del segmento
Con la tecnologia di stampa: i sistemi continui catturano la codifica ad alta velocità
Si prevede che il getto d'inchiostro continuo si espanderà a un CAGR dell'8.45% fino al 2031. La sua diffusione è dovuta alla richiesta da parte dei produttori farmaceutici, di bevande e alimentari di velocità di linea superiori a 600 metri al minuto. Si prevede che il mercato della stampa a getto d'inchiostro per applicazioni di codifica ad alta velocità crescerà più rapidamente in questa fascia tecnologica. Videojet e Domino hanno integrato testine a getto d'inchiostro termico direttamente sulle linee di trasporto, consentendo la serializzazione in tempo reale per la conformità al sistema di tracciamento. Nel frattempo, il drop-on-demand mantiene la leadership nella grafica di grande formato grazie alla sua superiore fedeltà d'immagine e alla versatilità dei supporti.
La quota di mercato della stampa a getto d'inchiostro per il drop-on-demand si è attestata al 45.63% nel 2025, riflettendo un ampio utilizzo nei settori della grafica, del tessile e del packaging. Produttori come Canon e Xerox ora uniscono la spettrofotometria in linea al drop-on-demand per garantire colori conformi agli standard ISO, colmando le lacune qualitative storiche con l'offset. Nella regione Asia-Pacifico, dove gli stabilimenti multi-turno apprezzano i tempi di attività, i sistemi continui stanno guadagnando terreno nonostante i prezzi iniziali più elevati, segnalando un graduale cambiamento del mix nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di inchiostro: inchiostri al lattice Segnaletica esterna avanzata
Gli inchiostri a base acqua hanno dominato con il 34.77% di quota di mercato nel 2025, soprattutto per la grafica e l'editoria per interni, dove è obbligatorio un basso odore. Tuttavia, si prevede che le formulazioni al lattice registreranno un CAGR dell'8.23%, con l'inasprimento delle normative sui composti organici volatili da parte delle amministrazioni comunali. Il mercato della stampa a getto d'inchiostro per inchiostri al lattice è destinato a crescere parallelamente alla crescita delle pellicole per veicoli e della segnaletica esterna per negozi, che devono resistere all'abrasione senza emissioni di solventi.
L'adozione del lattice accelera ulteriormente perché le nuove testine di stampa polimerizzano a temperature più basse, consentendo la stampa su tessuti sensibili al calore. Le tecnologie a solvente persistono nella grafica per flotte aziendali, dove la durabilità prevale sulla conformità ambientale, sebbene la pressione normativa in California e nell'Unione Europea stia costantemente erodendo questa nicchia. Prodotti chimici ibridi UV-a base d'acqua come Aquafuze di Fujifilm mostrano come i fornitori bilanciano sostenibilità e adesione su substrati rigidi.
Per componente: software e servizi sostengono i ricavi ricorrenti
Nel 2025 le stampanti rappresentavano ancora la quota di mercato maggiore, pari al 50.68%, ma i fornitori monetizzano sempre più gli abbonamenti software e i pacchetti di manutenzione predittiva. Si prevede che il mercato dei software e dei servizi crescerà a un tasso annuo composto (CAGR) dell'8.77%. Questi servizi riducono i tempi di inattività imprevisti di quasi un quinto e riforniscono automaticamente i materiali di consumo, fidelizzando i clienti agli ecosistemi del marchio. Di conseguenza, il mercato della stampa a getto d'inchiostro, legato ai servizi, cresce più rapidamente rispetto a quello dell'hardware e dei materiali di consumo.
I fornitori di testine di stampa rimangono concentrati, con poche aziende giapponesi ed europee che dominano la fornitura di ugelli micro-lavorati, essenziali per le macchine da stampa industriali. Con la diffusione delle dashboard cloud per il monitoraggio dei dispositivi, i trasformatori stanno iniziando a considerare le apparecchiature di output come parte di un ambiente dati integrato, anziché come macchinari isolati. Questo cambiamento sta spostando le decisioni di acquisto da un'attenzione focalizzata sulla spesa in conto capitale a un'enfasi sul valore del ciclo di vita.
Per applicazione: la moda veloce accelera l'adozione della stampa tessile
Il packaging è in testa con il 27.88% di quota nel 2025, poiché i beni di consumo in rapida evoluzione necessitano di dati SKU variabili, ma il settore tessile è quello che registrerà la crescita più significativa in futuro, con un CAGR previsto del 9.12%. La produzione di capi di abbigliamento on-demand consente alle case di moda di aggiornare i design ogni sei settimane, evitando al contempo le scorte invendute. Il mercato della stampa a getto d'inchiostro per l'abbigliamento personalizzato è quindi destinato ad ampliarsi rapidamente, supportato da dispositivi in grado di produrre 1.200 magliette al giorno con un intervento minimo dell'operatore.
La stampa di etichette rimane resiliente, in particolare per le bevande artigianali che richiedono tirature limitate e frequenti modifiche di design. La stampa di componenti elettronici e PCB occupa un piccolo segmento in forte crescita, dove le linee di stampa a getto d'inchiostro conduttivo e a maschera di saldatura accorciano i cicli di prototipazione. La stampa commerciale e l'editoria continuano a contrarsi con la migrazione dei contenuti online, rafforzando la svolta strategica verso i settori verticali industriale e del packaging.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale di substrato: i tessuti tessili emergono come base in più rapida crescita
Carta e cartone rimangono i substrati dominanti con una quota del 40.71% nel 2025, grazie a libri, cartoni e stampa commerciale, ma i tessuti in poliestere e cotone registrano ora i rialzi più rapidi, con un CAGR del 9.24% durante il periodo di previsione. I flussi di lavoro direct-to-garment combinano il pretrattamento in linea con essiccatori roll-to-roll, consentendo ai converter di passare dagli ordini di abbigliamento a quelli di arredamento per la casa nell'arco di un unico turno. Le dimensioni del mercato della stampa a getto d'inchiostro per substrati tessili sono supportate dai rivenditori di moda che richiedono una produzione locale just-in-time.
Pellicole plastiche, fogli di alluminio e lattine metalliche traggono vantaggio dalla codifica a dati variabili che elimina la necessità di strati di etichette separati. Le piastrelle in vetro e ceramica rappresentano un'altra area di espansione, poiché gli architetti richiedono facciate e pannelli interni personalizzati. Materiali speciali come pelle, sughero e pannelli di origine biologica richiedono prezzi elevati per regali personalizzati e packaging di lusso, a dimostrazione dell'ampia diversificazione dei substrati.
Analisi geografica
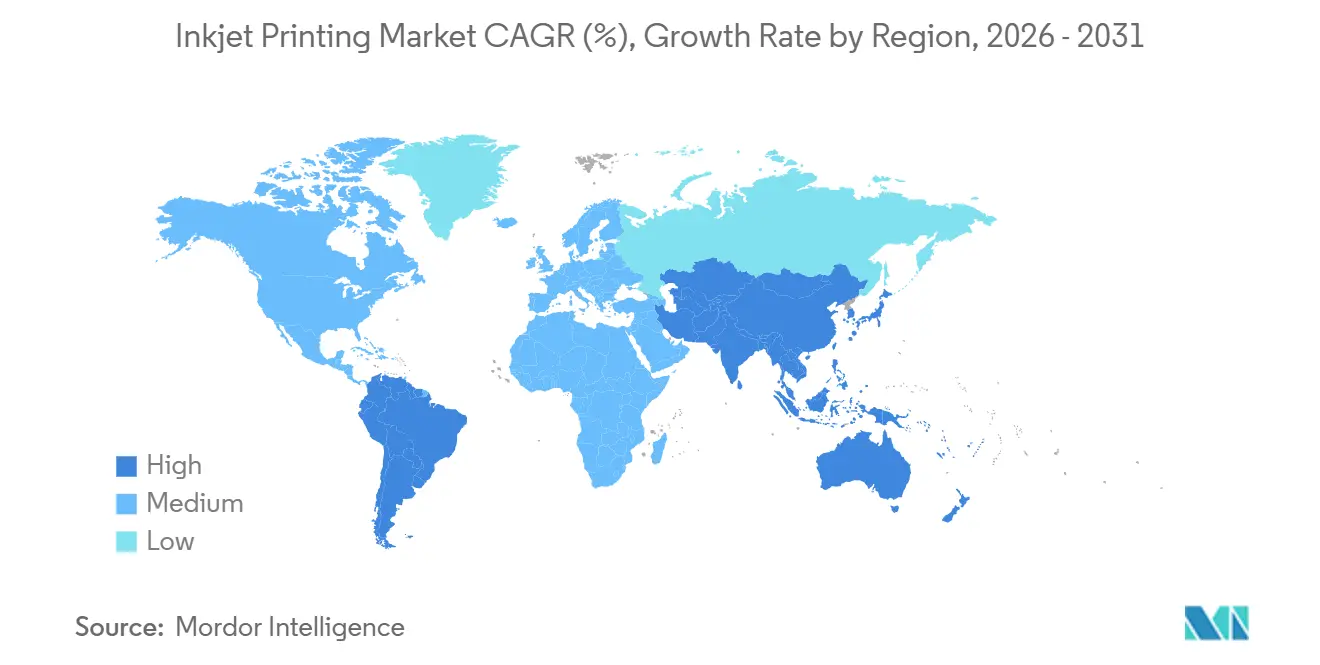
Nel 2025, la regione Asia-Pacifico ha dominato il mercato della stampa a getto d'inchiostro, conquistando il 39.87% della quota di mercato grazie alla produzione elettronica e tessile cinese, alla crescente domanda di imballaggi in India e alle innovazioni giapponesi nel settore delle testine di stampa. Gli incentivi governativi per la produzione intelligente in Cina, insieme all'espansione della capacità produttiva di Toyo Ink India, alimentano un solido flusso di apparecchiature. I fornitori locali in Cina offrono ora stampanti UV e tessili a prezzi competitivi, mettendo sotto pressione i marchi importati, mentre le aziende giapponesi perfezionano i materiali piezoelettrici che alimentano la prossima generazione di testine ad alta frequenza.
Si prevede che il Sud America sarà la regione a più rapida crescita, con un CAGR del 9.09% fino al 2031, grazie alla digitalizzazione delle aziende di trasformazione volta a proteggersi dall'incertezza logistica. L'installazione da parte di Valgroup della prima macchina da stampa HP Indigo 200K nella regione rappresenta un passo decisivo verso tirature di etichette misurate in giorni anziché in settimane. L'aumento della capacità produttiva di inchiostri in Brasile e l'ampliamento della rete di distribuzione in Argentina e Cile consentono una fornitura più rapida dei materiali di consumo, riducendo i tempi di inattività per gli utenti regionali e consolidando gli ecosistemi locali.
Nord America ed Europa contribuiscono insieme a quasi il 45% del fatturato, ma si trovano ad affrontare segmenti di stampa commerciale in fase di maturazione. Ciononostante, entrambe le regioni sono leader nelle applicazioni farmaceutiche, decorative e industriali, dove prevalgono rigorosi standard di serializzazione, qualità dell'aria interna e gestione del colore. Il Medio Oriente e l'Africa, sebbene più piccoli, mostrano un'adozione in rapida accelerazione, poiché le zone di libero scambio nel Golfo incentivano la produzione di imballaggi localizzata. Anche l'export tessile turco si sta modernizzando, con stampanti digitali che servono i rivenditori di moda europei che richiedono catene di approvvigionamento sostenibili.

Panorama competitivo
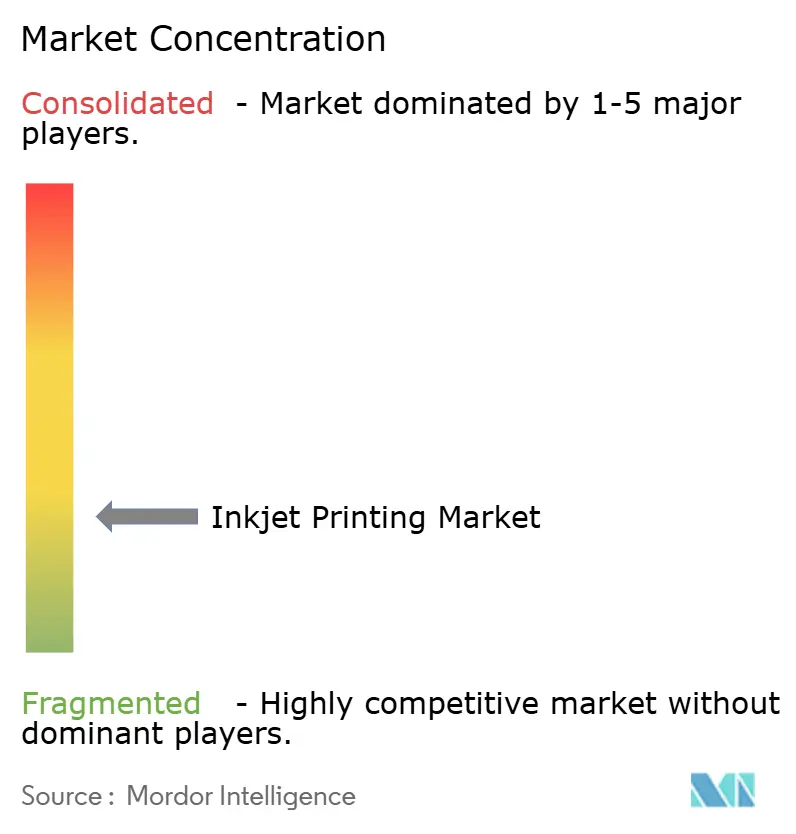
Il mercato è frammentato, con i principali fornitori come HP Inc., Canon Inc., Seiko Epson Corp., Fujifilm Holdings Corp., Xerox Holdings Corp. e altri. Queste aziende difendono le proprie basi installate attraverso inchiostri proprietari, cartucce con chip e pacchetti di assistenza che garantiscono la continuità operativa. La quota restante è frammentata tra specialisti che si rivolgono a nicchie di mercato come gli inchiostri conduttivi, la decorazione diretta su oggetti e la segnaletica di grande formato.
La differenziazione tecnologica ruota attorno alla frequenza di getto, al controllo delle dimensioni delle gocce e ai flussi di lavoro definiti dal software. Fujifilm Dimatix ha depositato 2025 brevetti per testine in scala di grigi che variano le forme d'onda di tensione, consentendo di ottenere gradienti fotografici senza sacrificare la velocità. HP Inc. ha abbassato le temperature di esercizio sui nuovi moduli termici, estendendo la compatibilità ai substrati sensibili al calore. La conformità ai requisiti ISO 12647 per il colore e GREENGUARD per interni è ora un punto di forza nelle valutazioni delle offerte, spingendo i fornitori a mantenere rapidi aggiornamenti del firmware e dei set di inchiostri.
I competitor dell'architettura aperta si oppongono al lock-in accettando inchiostri di terze parti e integrandoli con software RIP standard. Start-up come Nano Dimension e Optomec capitalizzano sulla stampa di componenti elettronici funzionali, dove le conoscenze degli operatori sono limitate. Nel frattempo, i fornitori affermati investono massicciamente nella diagnostica cloud e nell'apprendimento automatico per prevedere l'usura dei componenti, cercando di vincolare i clienti a pacchetti di abbonamento pluriennali che combinano hardware, materiali di consumo e analisi.
Leader del settore della stampa a getto d'inchiostro
HP Inc.
Canon Inc.
Seiko Epson Corp.
Brother Industries Ltd.
Ricoh Company Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Canon Inc. ha presentato le macchine da stampa digitali varioPRESS iV7 e varioPRINT iX1700 dotate di spettrofotometri in linea che mantengono la conformità del colore ISO 12647.
- Gennaio 2026: HP Inc. ha ampliato PrintOS per includere la profilazione remota dei substrati, riducendo del 30% i tempi di consegna delle campagne multi-sito.
- Novembre 2025: Valgroup installa la prima HP Indigo 200K in Sud America, consentendo la produzione di etichette promozionali senza importazione centrale.
- Ottobre 2025: Mimaki Engineering lancia le stampanti tessili TX330-1800 e Tiger600-1800TS pensate per l'arredamento personalizzato della casa.


Ambito del rapporto sul mercato globale della stampa a getto d'inchiostro
La stampa a getto d'inchiostro è la forma di stampa digitale più utilizzata, sia per modelli consumer di piccole dimensioni ed economici, sia per costosi dispositivi professionali. Il mercato è definito dai ricavi derivanti dalla vendita di soluzioni di stampa a getto d'inchiostro in tutto il mondo.
Il rapporto sul mercato della stampa a getto d'inchiostro è segmentato in base alla tecnologia di stampa (getto d'inchiostro drop-on-demand, getto d'inchiostro continuo e altre tecnologie di stampa), al tipo di inchiostro (acquoso, a base di solvente, a polimerizzazione UV, al lattice, a sublimazione e altri tipi di inchiostro), ai componenti (stampanti, cartucce d'inchiostro e inchiostri sfusi, testine di stampa, software e servizi), all'applicazione (libri ed editoria, stampa commerciale, pubblicità, stampa transazionale, etichette, imballaggi, stampa tessile, stampa elettronica e PCB e altre applicazioni), al materiale del substrato (carta e cartone, pellicole e fogli di plastica, tessile, metallo, vetro e ceramica e altri materiali del substrato) e all'area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Getto d'inchiostro Drop-On-Demand |
| Inkjet continuo |
| Altre tecnologie di stampa |
| acquoso |
| A base di solvente |
| Induribile ai raggi UV |
| Latex |
| Sublimazione del colore |
| Altri tipi di inchiostro |
| Stampanti |
| Cartucce d'inchiostro e inchiostri sfusi |
| Testine di stampa |
| Software e servizi |
| Libri ed editoria |
| Stampa commerciale |
| Pubblicità |
| transazionale |
| da abbigliamento |
| Packaging |
| Stampa tessile |
| Elettronica e stampa PCB |
| Altre applicazioni |
| Carta e cartone |
| pellicole e fogli di plastica |
| Tessile |
| Metallo |
| Vetro e Ceramica |
| Altri materiali di substrato |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Con tecnologia di stampa | Getto d'inchiostro Drop-On-Demand | ||
| Inkjet continuo | |||
| Altre tecnologie di stampa | |||
| Per tipo di inchiostro | acquoso | ||
| A base di solvente | |||
| Induribile ai raggi UV | |||
| Latex | |||
| Sublimazione del colore | |||
| Altri tipi di inchiostro | |||
| Per componente | Stampanti | ||
| Cartucce d'inchiostro e inchiostri sfusi | |||
| Testine di stampa | |||
| Software e servizi | |||
| Per Applicazione | Libri ed editoria | ||
| Stampa commerciale | |||
| Pubblicità | |||
| transazionale | |||
| da abbigliamento | |||
| Packaging | |||
| Stampa tessile | |||
| Elettronica e stampa PCB | |||
| Altre applicazioni | |||
| Per materiale del substrato | Carta e cartone | ||
| pellicole e fogli di plastica | |||
| Tessile | |||
| Metallo | |||
| Vetro e Ceramica | |||
| Altri materiali di substrato | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Spagna | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa globale per la stampa a getto d'inchiostro entro il 2031?
Si prevede che raggiungerà i 178.67 miliardi di dollari entro il 2031, con un CAGR del 7.24% nel periodo 2026-2031.
Quale regione offre le più rapide opportunità di crescita?
Il Sud America registra il ritmo regionale più rapido, con un CAGR previsto del 9.09%, trainato dalla domanda localizzata di etichette e imballaggi.
Quale segmento guiderà la futura espansione delle applicazioni?
Si prevede che la stampa tessile crescerà a un CAGR del 9.12%, poiché i marchi della moda migrano verso modelli di produzione on-demand.
Perché le presse a passaggio singolo stanno guadagnando terreno?
Offrono una produttività di livello offset mantenendo la capacità di gestire dati variabili, riducendo gli scarti di avviamento fino al 70%.
Cosa sta spingendo verso il passaggio agli inchiostri al lattice?
Le normative più severe sui COV e la necessità di grafiche per esterni resistenti ai graffi spingono i trasformatori verso prodotti chimici al lattice a base d'acqua.
In che modo i fornitori riescono a garantire entrate ricorrenti?
Piattaforme cloud come HP PrintOS e Roland DG Connect integrano la manutenzione predittiva e il rifornimento dei materiali di consumo in modelli di abbonamento.
Pagina aggiornata l'ultima volta il:



