

Dimensioni e quota di mercato dei codificatori a getto d'inchiostro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
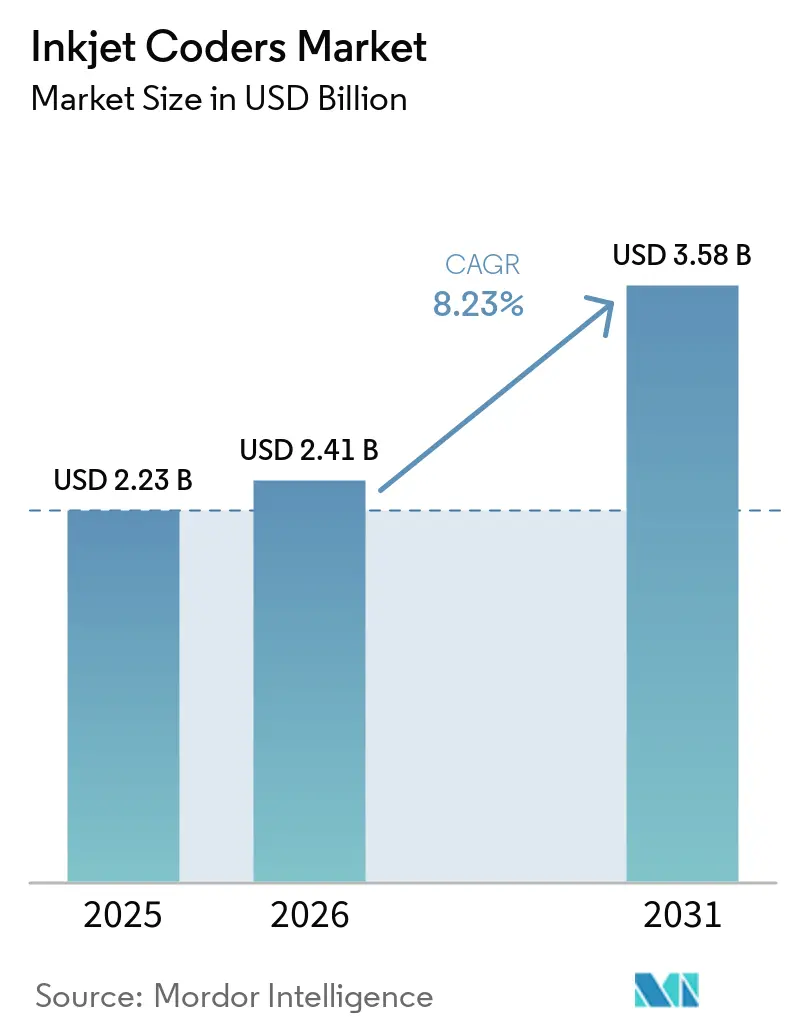
| Dimensione del mercato (2026) | 2.41 miliardo di dollari |
| Dimensione del mercato (2031) | 3.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.23% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
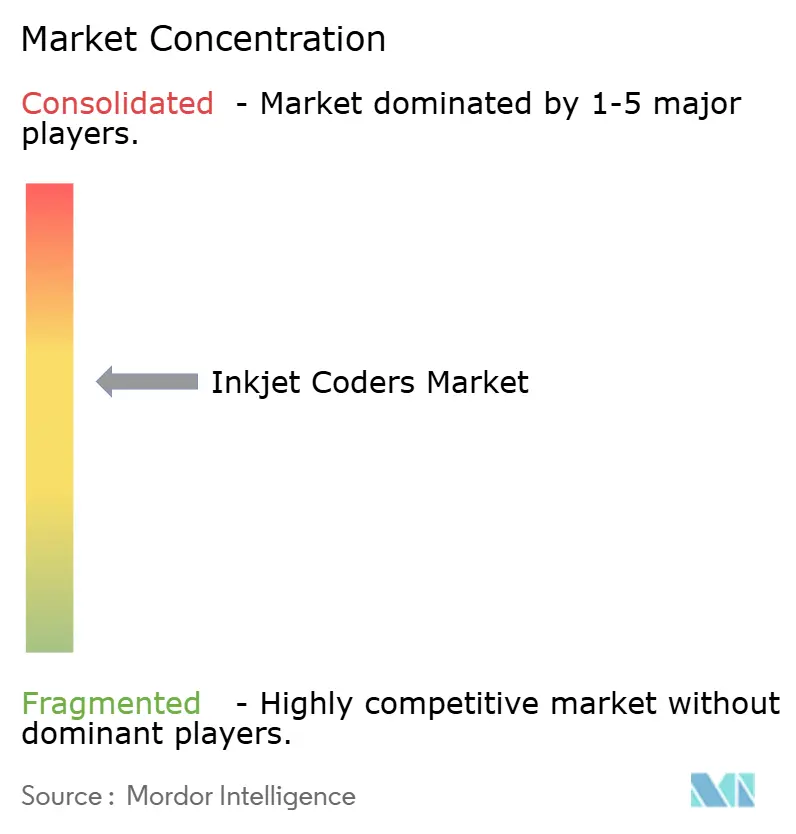
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei codificatori a getto d'inchiostro di Mordor Intelligence
Si prevede che il mercato delle stampanti a getto d'inchiostro aumenterà da 2.23 miliardi di dollari nel 2025 a 2.41 miliardi di dollari nel 2026, raggiungendo i 3.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.23% nel periodo 2026-2031. La domanda è in aumento a causa della convergenza tra le scadenze di serializzazione del settore farmaceutico, la maggiore velocità delle linee di produzione dei beni di largo consumo e l'implementazione di sistemi di esecuzione Industria 4.0 che richiedono la stampa di dati variabili in tempo reale. Le stampanti in grado di stampare codici a barre 2D conformi allo standard ISO/IEC 15415 stanno rapidamente sostituendo le stampanti batch tradizionali, mentre l'adozione di inchiostri a polimerizzazione UV sta accelerando in ottemperanza alle normative europee e nordamericane in materia di emissioni di COV (composti organici volatili). I produttori stanno inoltre investendo in algoritmi di manutenzione predittiva per ridurre i tempi di inattività imprevisti e allungare i cicli di sostituzione, mitigando il rischio di spesa in conto capitale anche nei segmenti più esposti alla recessione.
Punti chiave del rapporto
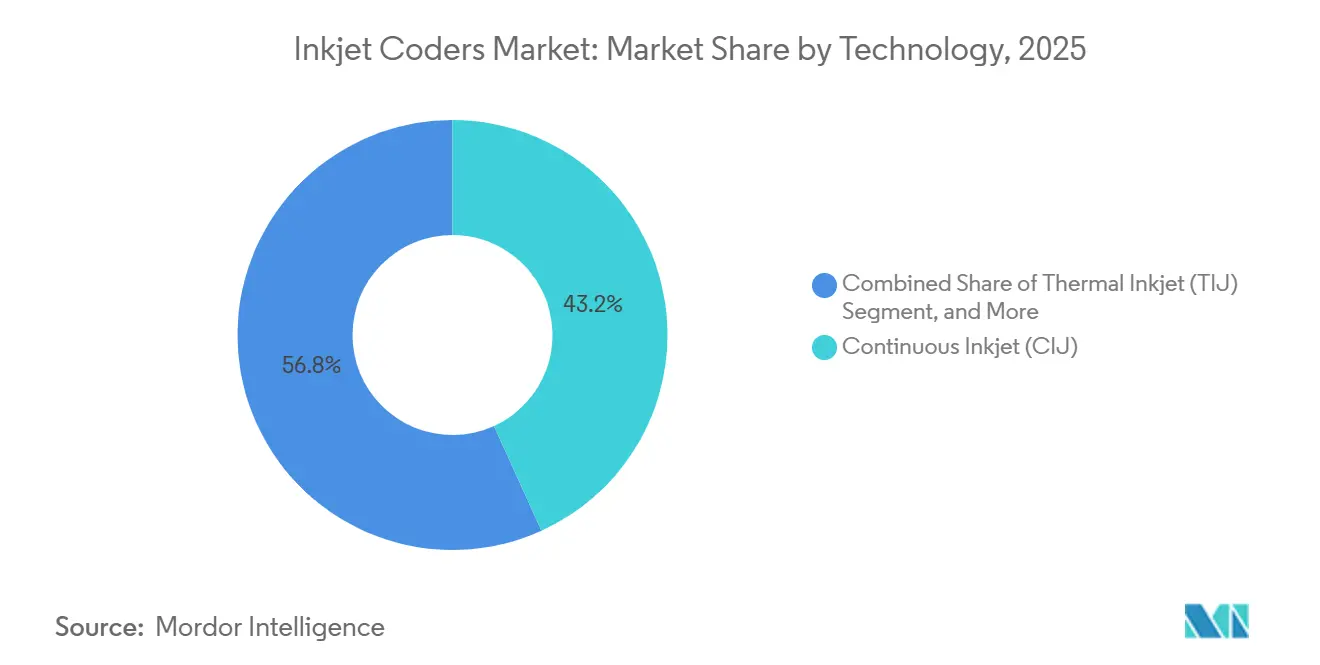
- In termini di tecnologia, la stampa a getto d'inchiostro continuo deteneva il 43.2% della quota di mercato dei codificatori a getto d'inchiostro nel 2025, mentre si prevede che la stampa a getto d'inchiostro termico crescerà a un tasso annuo composto del 9.9% fino al 2031.
- Per settore di utilizzo finale, l'industria alimentare e delle bevande rappresentava il 40.5% del mercato dei codificatori a getto d'inchiostro nel 2025, mentre i settori farmaceutico e sanitario sono destinati a crescere a un CAGR del 9.7% nel periodo 2026-2031.
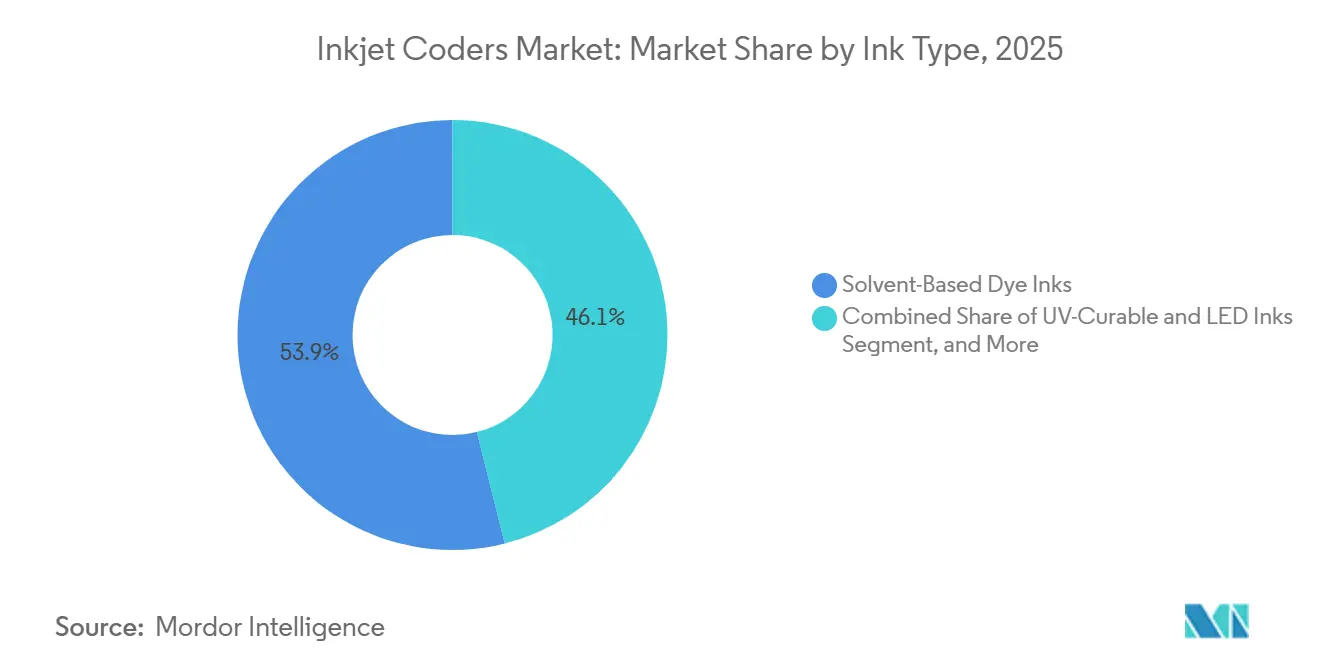
- Per tipologia di inchiostro, gli inchiostri a base di solventi detenevano una quota del 53.9% del mercato dei codificatori a getto d'inchiostro nel 2025, ma gli inchiostri a polimerizzazione UV e a LED stanno avanzando a un tasso di crescita annuo composto (CAGR) del 9.5% fino al 2031.
- Per quanto riguarda il materiale del substrato, nel 2025 i substrati in plastica detenevano una quota del 46.7% del mercato dei codificatori a getto d'inchiostro, tuttavia si prevede che le pellicole e i laminati flessibili cresceranno a un CAGR del 10.4% fino al 2031.
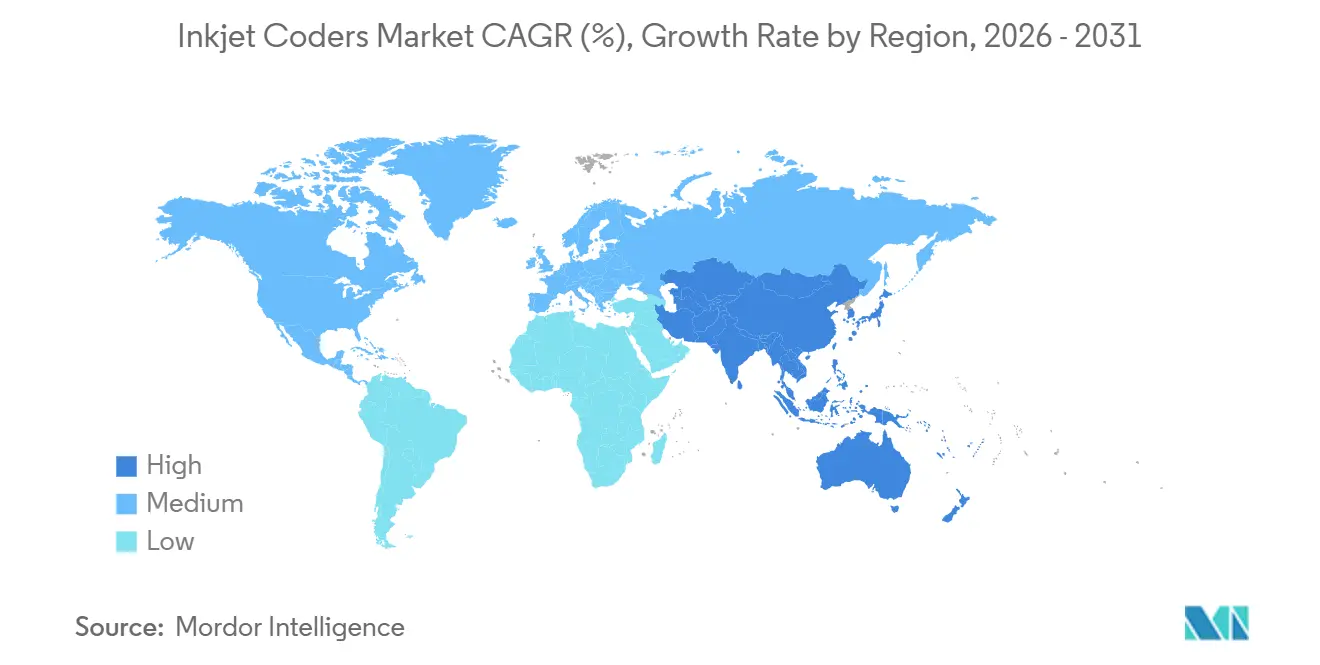
- Dal punto di vista geografico, il Nord America detiene la quota maggiore del mercato dei codificatori a getto d'inchiostro, con il 33.3%, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.1% per il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei codificatori a getto d'inchiostro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme rigorose sulla serializzazione e sulla tracciabilità | + 2.1% | A livello globale, con picchi in Nord America, Europa, Cina e India. | A breve termine (≤ 2 anni) |
| Proliferazione di linee di produzione FMCG ad alta velocità | + 1.8% | Centri di produzione di bevande nell'Asia-Pacifico, distretti lattiero-caseari nordamericani | Medio termine (2–4 anni) |
| Rapida transizione verso imballaggi sostenibili, lavabili e riutilizzabili. | + 1.4% | Europa e Nord America | Medio termine (2–4 anni) |
| Integrazione delle teste CIJ/TIJ negli stack MES dell'Industria 4.0 | + 1.2% | Globale, guidato da Germania, Giappone, Corea del Sud | Medio termine (2–4 anni) |
| Adozione di inchiostri polimerizzabili ai raggi UV per contrastare la contraffazione. | + 1.1% | Azienda globale, forte nei settori farmaceutico, elettronico e dei beni di lusso. | Medio termine (2–4 anni) |
| Algoritmi di manutenzione predittiva basati sull'intelligenza artificiale per le testine di stampa | + 0.9% | Adozione globale e precoce in Nord America, Europa e nei mercati più avanzati dell'area Asia-Pacifico. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme rigorose sulla serializzazione e sulla tracciabilità
Le leggi sulla catena di approvvigionamento dei farmaci negli Stati Uniti e nell'Unione Europea ora obbligano ogni confezione di farmaci a riportare codici a barre Data Matrix conformi allo standard ISO/IEC 15415 di grado 1.5 o superiore, spingendo i produttori ad aggiornare o sostituire i codificatori per una stampa ad alta risoluzione conforme. [1] Commissione europea, “Regolamento delegato (UE) 2016/161 della Commissione”, Gazzetta ufficiale dell'Unione europea, EUR-LEX.EUROPA.EU La National Medical Products Administration cinese e il programma di esportazione iVEDA indiano hanno esteso lo stesso requisito ai produttori asiatici, mentre il mandato bilingue dell'Arabia Saudita, in vigore da ottobre 2025, ha aggiunto la capacità di set di caratteri multipli alle checklist di approvvigionamento. La tracciabilità degli alimenti si sta muovendo in parallelo, poiché la norma FSMA 204 statunitense e l'iniziativa GS1 Sunrise 2027 obbligano gli alimenti ad alto rischio a riportare codici 2D serializzati leggibili al dettaglio. Collettivamente, queste politiche comprimono le finestre decisionali, rendendo le soluzioni di mercato per codificatori a getto d'inchiostro conformi centrali per i piani di investimento.
Proliferazione di linee di produzione FMCG ad alta velocità
Gli impianti di bevande, latticini e snack ora funzionano a 1,200 unità al minuto, riducendo la finestra di stampa a frazioni di secondo. La stampante a getto d'inchiostro termico 9750 di Markem-Imaje ha raggiunto 120,000 lattine all'ora nelle prove del 2024, evidenziando i vantaggi in termini di produttività rispetto alla tradizionale stampa a getto d'inchiostro continuo su codici a caratteri piccoli. [2] Markem-Imaje, "Panoramica della serie 9750", MARKEM-IMAJE.COM La serie Gx di Domino raggiunge velocità simili su pellicole flessibili, garantendo marcature nitide e ad alto contrasto sulle buste flow-wrap. [3] Domino Printing Sciences, "Specifiche della serie Gx", DOMINO-PRINTING.COM Gli hub di bevande dell'Asia-Pacifico guidano le installazioni, mentre i caseifici nordamericani stanno modernizzando le linee di contenitori in HDPE. Le telecamere cablate nelle stazioni di scarto verificano ogni codice in tempo reale, proteggendo da richiami e sanzioni.
Rapida transizione verso imballaggi sostenibili, lavabili e riutilizzabili.
Il regolamento UE del 2024 sugli imballaggi e i rifiuti di imballaggio impone contenitori in vetro e plastica riutilizzabili che devono resistere a molteplici cicli di lavaggio senza perdita di inchiostro, pur rimanendo rimovibili durante il riciclo. [4] Parlamento europeo, “Regolamento sugli imballaggi e i rifiuti di imballaggio”, EUROPARL.EUROPA.EU Le sostanze chimiche polimerizzabili ai raggi UV formulate per substrati lavabili stanno ora sostituendo gli inchiostri a solvente negli impianti di imbottigliamento europei e i cosmetici di alta gamma adottano la tecnologia UV-LED su astucci soft-touch per soddisfare le norme di durabilità. Gli inchiostri a base d'acqua guadagnano terreno sul cartone, mentre i film monomateriale richiedono una polimerizzazione a bassa temperatura per evitare la delaminazione del laminato.
Integrazione delle teste CIJ/TIJ negli stack MES dell'Industria 4.0
I moderni software di stampa includono Ethernet, OPC-UA e API RESTful che si collegano direttamente ai sistemi di gestione della produzione. La serie Dx di Domino's trasmette dati a livello di inchiostro e lavori di stampa in entrambe le direzioni, consentendo modifiche centralizzate alle ricette e diagnostica remota. Dashboard cloud simili, offerte da MapleJet e Cyklop US, permettono la manutenzione predittiva, riducendo i tempi di inattività non pianificati e il costo totale di proprietà. Gli stabilimenti del settore automobilistico ed elettronico in Germania, Giappone e Corea del Sud sono all'avanguardia nell'adozione di queste tecnologie, in linea con gli standard di tracciabilità del digital twin.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme sulle emissioni di COV che limitano gli inchiostri a base di solvente | -0.6% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Congelamento delle spese in conto capitale nei settori esposti alla recessione | -0.5% | Globale, focalizzata sui beni di consumo discrezionali e sul settore automobilistico. | A breve termine (≤ 2 anni) |
| Crescente concorrenza da parte dei codificatori laser sui pacchetti ad alto contrasto | -0.7% | Presente a livello globale, con una forte presenza nei mercati sviluppati (Nord America, Europa). | Medio termine (2–4 anni) |
| Colli di bottiglia nella catena di approvvigionamento dei componenti per testine di stampa piezoelettriche | -0.6% | Globale, acuto nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme sulle emissioni di COV che limitano gli inchiostri a base di solvente
Il California Air Resources Board impone limiti e il regolamento REACH dell'UE ai convertitori di forza metiletilchetone, toluene e xilene per sostituire gli inchiostri a solvente con formulazioni a polimerizzazione UV o a base d'acqua. Sebbene gli inchiostri a solvente offrano ancora un'adesione superiore su HDPE e PP, le nuove soglie VOC accelerano l'adozione della tecnologia UV-LED, che elimina gli inquinanti atmosferici ed è conforme alle normative sulla migrazione per il contatto con gli alimenti.
Congelamento delle spese in conto capitale nei settori esposti alla recessione
L'inflazione e la volatilità dei tassi di interesse nel periodo 2025-2026 hanno indotto i produttori del settore automobilistico e dei beni di consumo a prolungare la vita utile dei codificatori installati, anziché investire in sistemi avanzati di Industria 4.0. Il leasing, gli abbonamenti e i kit di retrofit hanno in parte compensato il ritardo, ma nel complesso gli aggiornamenti del mercato dei codificatori a getto d'inchiostro hanno subito un rallentamento fino al miglioramento della visibilità macroeconomica.
Analisi del segmento
Per tecnologia: la stampa a getto d'inchiostro termico supera, ma la stampa a getto d'inchiostro continuo mantiene la sua ampiezza
Le linee di stampa a getto d'inchiostro termico hanno intercettato la crescente domanda nel settore delle bevande e dei prodotti lattiero-caseari, spingendo il segmento verso un CAGR del 9.9%, mentre la stampa a getto d'inchiostro continuo deteneva ancora il 43.2% del fatturato previsto per il 2025. Il mercato dei codificatori a getto d'inchiostro continuo rimane sostenuto dalla sua versatilità senza contatto su plastica, pellicole e cartone ondulato. Le piattaforme piezoelettriche a goccia su richiesta ad alta risoluzione hanno guadagnato quote di mercato nella serializzazione farmaceutica, stampando codici Data Matrix con standard ISO/IEC ineguagliabili dai sistemi tradizionali. L'adozione di unità a getto a valvola è rimasta forte nel settore dell'edilizia e degli imballaggi agrochimici, dove l'altezza dei caratteri è più importante della fedeltà grafica. La continua attività di ricerca e sviluppo sulle testine piezoelettriche ad alta viscosità, esemplificata dal modello a 1,584 ugelli di Kyocera in grado di erogare fluidi a 80 mPa·s, estenderà la tecnologia a getto d'inchiostro ai rivestimenti decorativi e agli stampi 3D.
Le lezioni apprese in termini di scalabilità sono diverse. Le testine termiche eccellono quando la velocità di linea supera le 1,000 unità al minuto, ma la durata degli ugelli e il costo delle cartucce rimangono oggetto di attenta valutazione. I fornitori di stampanti a getto d'inchiostro continuo rispondono con sistemi di autopulizia delle testine di stampa e un minor consumo di materiali di consumo per codice, difendendo la propria posizione dominante nel settore degli imballaggi flessibili. Pertanto, sono comuni le configurazioni con tecnologie miste, che consentono agli impianti di assegnare la testina più adatta al substrato più appropriato senza compromettere i tempi di attività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: i prodotti farmaceutici accelerano, mentre il settore alimentare frena i volumi.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 40.5% del fatturato, trainato dall'elevato numero di referenze e dalle richieste dei rivenditori di codici a barre 2D. Questo segmento rimane dominante grazie alla sua ampia applicazione in diverse categorie di prodotti. Tuttavia, i settori farmaceutico e sanitario stanno registrando la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.7%, alimentato dalle iniziative globali di serializzazione. Si prevede che il mercato dei codificatori a getto d'inchiostro, guidato principalmente dalle aziende alimentari, manterrà la sua posizione di leadership. Allo stesso tempo, la crescente domanda di codifica ad alta risoluzione per farmaci biologici iniettabili, siringhe preriempite e kit di dispositivi medici sta creando opportunità per volumi unitari a margine più elevato. Inoltre, i produttori di elettronica stanno adottando tecnologie ibride a polimerizzazione UV e laser per soddisfare gli standard di tracciabilità IPC, mentre le industrie automobilistiche e aerospaziali stanno integrando codificatori a getto di valvola per blocchi motore e pannelli compositi.
Anche i marchi di cosmetici si stanno adattando ai requisiti in continua evoluzione, in particolare alle normative sui codici di lotto indelebili, passando agli inchiostri UV-LED. Questi inchiostri sono specificamente progettati per aderire perfettamente ai laminati soft-touch senza causare imperfezioni, garantendo la conformità e preservando l'estetica del prodotto. La crescente importanza attribuita alla tracciabilità e alla conformità normativa in tutti i settori sta stimolando l'innovazione nelle tecnologie di codifica e marcatura. Di conseguenza, i produttori stanno investendo sempre di più in soluzioni avanzate per soddisfare queste esigenze e al contempo migliorare l'efficienza operativa. Questa tendenza evidenzia il ruolo cruciale delle tecnologie di codifica nel supportare le esigenze specifiche del settore e nell'affrontare le sfide poste da normative rigorose e dalle aspettative dei consumatori.
Per tipologia di inchiostro: le formulazioni a polimerizzazione UV guidano la transizione verso la sostenibilità.
Gli inchiostri a base di solventi continuano a dominare il mercato, rappresentando il 53.9% del valore totale del mercato nel 2025. La loro popolarità deriva dalle proprietà di adesione ad asciugatura rapida, in particolare su materiali come il polietilene (PE) e il polipropilene (PP). Tuttavia, le formulazioni a polimerizzazione UV si stanno affermando come una valida alternativa, con una crescita prevista a un CAGR del 9.5%. Questi inchiostri offrono significativi vantaggi ambientali, eliminando i composti organici volatili (COV) e polimerizzando istantaneamente sotto lampade a LED. La crescente adozione degli inchiostri a polimerizzazione UV è inoltre motivata dal loro ruolo nella lotta alla contraffazione, con aziende come SICPA che incorporano marcatori nascosti nella rete polimerica per migliorare la sicurezza del prodotto. Nel frattempo, gli inchiostri a base d'acqua stanno guadagnando terreno in applicazioni che coinvolgono cartone e alcune pellicole che possono tollerare tempi di asciugatura più lunghi, diversificando ulteriormente il panorama del mercato.
Gli inchiostri commestibili rappresentano un altro segmento in crescita, trainato da innovazioni come la linea SensiJet di Sun Chemical, che consente una maggiore personalizzazione nella produzione alimentare, in particolare nei settori della pasticceria e dei cereali per la colazione. Anche i fluidi pigmentati e speciali si stanno ritagliando nicchie di mercato rispondendo a esigenze specifiche, come la stampa su substrati scuri e la possibilità di applicare etichette termosensibili. Questi progressi creano nuove opportunità di guadagno per i formulisti con esperienza in applicazioni specializzate. Inoltre, è in espansione la domanda di inchiostri personalizzati per esigenze specifiche, come gli inchiostri UV-LED per il packaging cosmetico e la codifica ad alta risoluzione per prodotti farmaceutici e sanitari. Questa tendenza sottolinea il passaggio del mercato verso soluzioni innovative e sostenibili che soddisfano le esigenze in continua evoluzione del settore, pur mantenendo la conformità con gli standard normativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al materiale del substrato: impennata delle pellicole flessibili a seguito dell'obbligo di riciclabilità
Nel 2025, la plastica ha rappresentato il 46.7% delle vendite, ma i film e i laminati monomateriale a base di PE hanno registrato una crescita significativa, con un CAGR del 10.4%. Questa crescita è trainata dalla transizione dei proprietari dei marchi verso design di packaging in linea con gli obiettivi di riciclabilità dell'UE per il 2030. Le strutture flessibili, come questi film e laminati, richiedono una polimerizzazione UV-LED a bassa temperatura per prevenire la deformazione del laminato, mantenendo al contempo le linee di incollaggio trattate con effetto corona. Gli astucci in cartone continuano a rappresentare un'area di applicazione chiave per gli inchiostri a base d'acqua, conformi alle normative FDA in materia di migrazione, il che li rende adatti al confezionamento di alimenti e bevande. Inoltre, i substrati in vetro e metallo stanno adottando sempre più inchiostri laser o UV per marcature permanenti e antimanomissione, in grado di resistere a condizioni difficili come l'autoclavatura, la pastorizzazione e la logistica della catena del freddo.
Con l'affermarsi delle misure legislative che promuovono il riciclo dei materiali, la scelta del substrato sta diventando un fattore critico nella selezione di codificatori e inchiostri. Questa tendenza sottolinea l'importanza della flessibilità delle piattaforme per i produttori che mirano ad adattarsi ai requisiti normativi e di sostenibilità in continua evoluzione. Si prevede un ulteriore aumento della domanda di tecnologie di polimerizzazione UV-LED, in quanto offrono vantaggi quali l'efficienza energetica e un ridotto impatto ambientale. Nel frattempo, gli inchiostri a base d'acqua stanno guadagnando terreno in applicazioni in cui sono accettabili tempi di asciugatura più lunghi, in particolare negli imballaggi in cartone. Questi sviluppi evidenziano la crescente necessità di soluzioni innovative che bilancino prestazioni, conformità e sostenibilità, ponendo le basi per una crescita e una diversificazione continue del mercato.
Analisi geografica
Mercato dei codificatori a getto d'inchiostro in Nord America
Il Nord America ha contribuito al 33.3% del fatturato del 2025 grazie al DSCSA e alla norma 204 del FSMA, incentivando la diffusione di stampanti 2D negli impianti farmaceutici e alimentari ad alto rischio. I produttori integrano i codificatori con i sistemi MES ed ERP per automatizzare i dati variabili e la diagnostica remota, riducendo gli errori manuali e i costi di manodopera. I limiti più severi imposti dalla California sui VOC (composti organici volatili) accelerano la conversione alla tecnologia UV-LED, sebbene gli elevati costi di investimento ne frenino l'adozione da parte dei produttori più piccoli.
Mercato dei codificatori a getto d'inchiostro in APAC e Arabia Saudita
La regione Asia-Pacifico registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.1%, trainato dalla serializzazione della tossina botulinica in Cina, dall'obbligo di utilizzo del codice QR GS1 in India e dalla normativa saudita sui codici a barre bilingue, che ha un impatto sugli esportatori di tutta la regione. Tra gli investimenti, spicca lo stabilimento di etichette di SATO in Thailandia, del valore di 11.3 milioni di dollari, che produce 7 milioni di m² all'anno per servire il Sud-est asiatico. Fornitori locali come Chengdu Kelier offrono codificatori modulari su larga scala a prezzi inferiori del 30-40% rispetto ai marchi occidentali, conquistando quote di mercato nelle piccole e medie imprese.
Mercato dei codificatori a getto d'inchiostro in EMEA e Sud America
In Europa si registra una domanda considerevole in seguito alla seconda fase della Direttiva sui medicinali falsificati e al Regolamento sui rifiuti di imballaggio del 2024, che impongono l'utilizzo di contenitori riutilizzabili e inchiostri privi di VOC (composti organici volatili). I marchi premium passano alla tecnologia UV-LED, mentre le aziende più attente ai costi aggiornano i sistemi di stampa a getto d'inchiostro continuo (CIJ) con miscele di solventi ecocompatibili. Germania, Regno Unito e Francia sono all'avanguardia nell'integrazione dei codificatori secondo gli standard dell'Industria 4.0, mentre l'Europa orientale cerca di bilanciare le esigenze di conformità con i vincoli di bilancio. Ulteriore impulso deriva dalle leggi sulla serializzazione in Medio Oriente e Africa, allineate agli standard UE, e dal passaporto digitale per i farmaci del Brasile, ora attivo in tutto il Sud America.
Panorama competitivo
I primi cinque fornitori detengono circa il 55-60% del fatturato complessivo, il che indica una moderata concentrazione e lascia spazio a specialisti regionali. Il consolidamento si è intensificato quando Weber Packaging ha acquisito ATIP nel marzo 2026, ottenendo capacità di stampa a getto d'inchiostro termico ad altissima velocità, e quando Control Print ha acquistato il 50.49% di Codeology Group nell'aprile 2026 per estendere la copertura dei servizi nel Regno Unito. ID Technology di ProMach ha assorbito KelCode nel 2025, rafforzando le competenze di tracciabilità farmaceutica, mentre l'accordo PrintFactory di Kornit Digital ha integrato il controllo del flusso di lavoro in cloud nelle piattaforme industriali.
La convergenza strategica si concentra sulla connettività dell'Industria 4.0, sulla manutenzione predittiva e sulla chimica proprietaria degli inchiostri. Cyklop US integra sensori IoT che alimentano dashboard cloud, riducendo gli interventi di assistenza in loco. La testina piezoelettrica ad alta viscosità di Kyocera posiziona l'azienda per i settori verticali della decorazione e della produzione additiva. Sun Chemical è pioniera degli inchiostri commestibili compatibili con testine piezoelettriche e termiche, aprendo nuove fonti di reddito per la decorazione diretta degli alimenti.
Gli acquirenti sensibili al prezzo prendono sempre più in considerazione i produttori cinesi e indiani che offrono codificatori modulari a costi di acquisizione inferiori ma con una produttività comparabile. I produttori storici rispondono con contratti "Equipment-as-a-Service" che includono hardware, materiali di consumo e analisi. I depositi di brevetti relativi agli inchiostri per marcatori di sicurezza a polimerizzazione UV creano vantaggi competitivi che premiano i formulisti con il know-how nella stampa di sicurezza e innalzano le barriere all'ingresso per le nuove aziende che producono solo inchiostri.
Leader del settore dei codificatori a getto d'inchiostro
Videojet Technologies, Inc.
Markem-Imaje SAS
Domino Printing Sciences plc
Hitachi Sistemi di attrezzature industriali Co., Ltd.
Linx Printing Technologies Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Control Print ha acquisito una partecipazione del 50.49% in Codeology Group per 1 milione di sterline (1.27 milioni di dollari), rafforzando la propria presenza nel Regno Unito e il portafoglio di servizi di serializzazione.
- Aprile 2026: Kornit Digital ha acquisito PrintFactory per integrare un software centralizzato di gestione del flusso di lavoro nei suoi sistemi di stampa a getto d'inchiostro industriali.
- Marzo 2026: Weber Packaging Solutions ha acquisito ATIP, aggiungendo la capacità di stampa a getto d'inchiostro termico ad alta velocità per le linee di bevande e prodotti lattiero-caseari.
- Marzo 2026: Pillsman Partners e Peninsula Capital acquisiscono Printware, con l'obiettivo di espandere la propria presenza geografica e la ricerca e sviluppo nel settore dell'Industria 4.0.
Ambito del rapporto sul mercato globale dei codificatori a getto d'inchiostro
Il rapporto sui sistemi di codifica e marcatura a getto d'inchiostro è segmentato per tecnologia (getto d'inchiostro continuo, getto d'inchiostro termico, getto d'inchiostro piezoelettrico a goccia su richiesta, getto a valvola/caratteri grandi), settore di utilizzo finale (alimentare e bevande, farmaceutico e sanitario, elettronica ed elettrotecnica, automobilistico e aerospaziale, cosmetico e cura della persona, chimico e manifatturiero industriale), tipo di inchiostro (inchiostri a base di coloranti solventi, inchiostri a polimerizzazione UV e LED, inchiostri a base d'acqua, inchiostri per uso alimentare e commestibili, inchiostri pigmentati e speciali), materiale del substrato (plastica, carta e cartone, vetro, metalli, pellicole flessibili e laminati) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Getto d'inchiostro continuo (CIJ) |
| Getto d'inchiostro termico (TIJ) |
| Piezo Drop-on-Demand |
| Valvola a getto / caratteri grandi |
| Cibo e Bevande |
| Farmaceutico e sanitario |
| Elettronica ed Elettrica |
| Automotive e aerospaziale |
| Cosmetici e cura della persona |
| Prodotti chimici e produzione industriale |
| Inchiostri a base di solvente |
| Inchiostri UV e LED |
| Inchiostri a base d'acqua |
| Inchiostri alimentari e commestibili |
| Inchiostri pigmentati e speciali |
| Plastica (HDPE, PET, PP) |
| Carta e cartone |
| Vetro |
| Metalli (alluminio, acciaio) |
| Film flessibili e laminati |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tecnologia | Getto d'inchiostro continuo (CIJ) | ||
| Getto d'inchiostro termico (TIJ) | |||
| Piezo Drop-on-Demand | |||
| Valvola a getto / caratteri grandi | |||
| Per settore di utilizzo finale | Cibo e Bevande | ||
| Farmaceutico e sanitario | |||
| Elettronica ed Elettrica | |||
| Automotive e aerospaziale | |||
| Cosmetici e cura della persona | |||
| Prodotti chimici e produzione industriale | |||
| Per tipo di inchiostro | Inchiostri a base di solvente | ||
| Inchiostri UV e LED | |||
| Inchiostri a base d'acqua | |||
| Inchiostri alimentari e commestibili | |||
| Inchiostri pigmentati e speciali | |||
| Per materiale del substrato | Plastica (HDPE, PET, PP) | ||
| Carta e cartone | |||
| Vetro | |||
| Metalli (alluminio, acciaio) | |||
| Film flessibili e laminati | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle stampanti a getto d'inchiostro entro il 2031?
Si prevede che il mercato raggiungerà i 3.58 miliardi di dollari entro il 2031.
Quale segmento tecnologico mostrerà la crescita più rapida fino al 2031?
Si prevede che la tecnologia a getto d'inchiostro termico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.9%, tra il 2026 e il 2031.
Qual è la quota di mercato del settore alimentare e delle bevande?
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 40.5% del fatturato, risultando il principale fattore trainante del volume complessivo.
Quale regione registrerà la crescita più rapida nel periodo di previsione?
La regione Asia-Pacifico è in testa con un CAGR del 9.1% fino al 2031, trainato dalla serializzazione e dall'aumento della capacità produttiva di beni di largo consumo.
Quali inchiostri stanno soppiantando le formulazioni a base di solvente?
Gli inchiostri polimerizzabili UV e LED stanno crescendo a un tasso annuo composto del 9.5%, poiché le aziende sono alla ricerca di opzioni prive di VOC e resistenti alla migrazione.
Quanto è concentrato il potere dei fornitori in questo spazio?
I primi cinque operatori detengono all'incirca il 55-60% dei ricavi, il che colloca la concentrazione complessiva a un livello medio di 6.


