

Dimensioni e quota del mercato dei farmaci infusi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 235.8 miliardo di dollari |
| Dimensione del mercato (2031) | 351.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.31% CAGR |
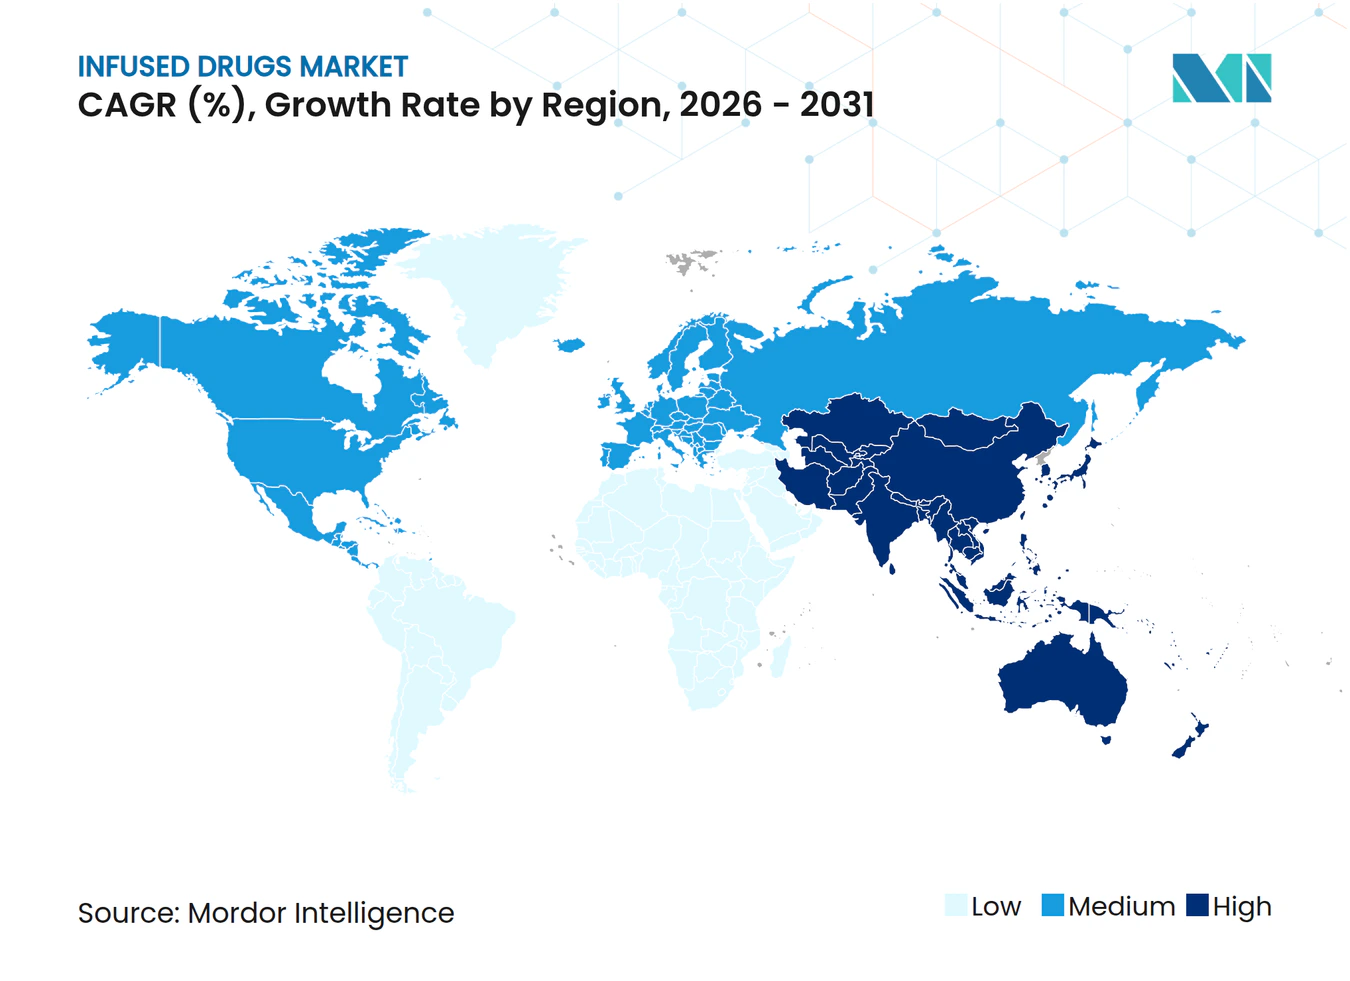
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
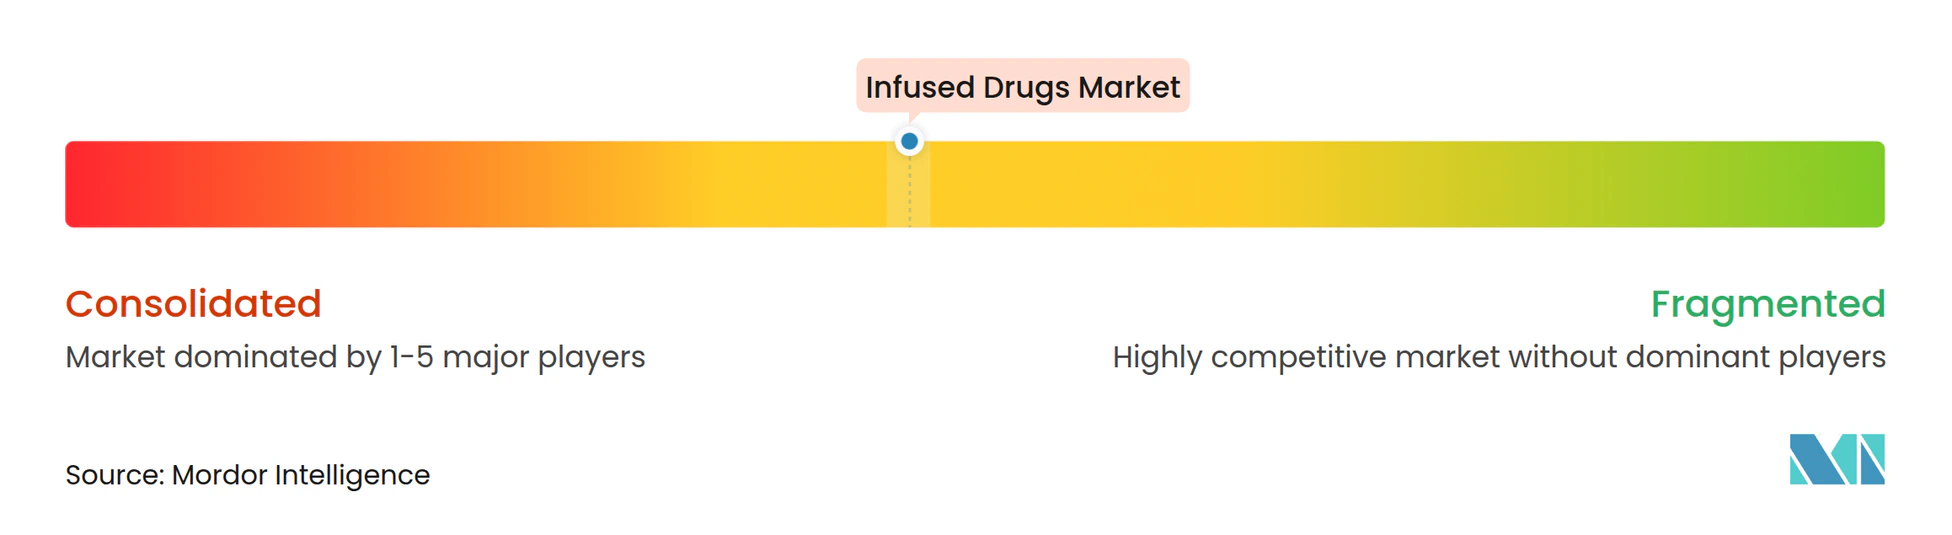
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci infusi di Mordor Intelligence
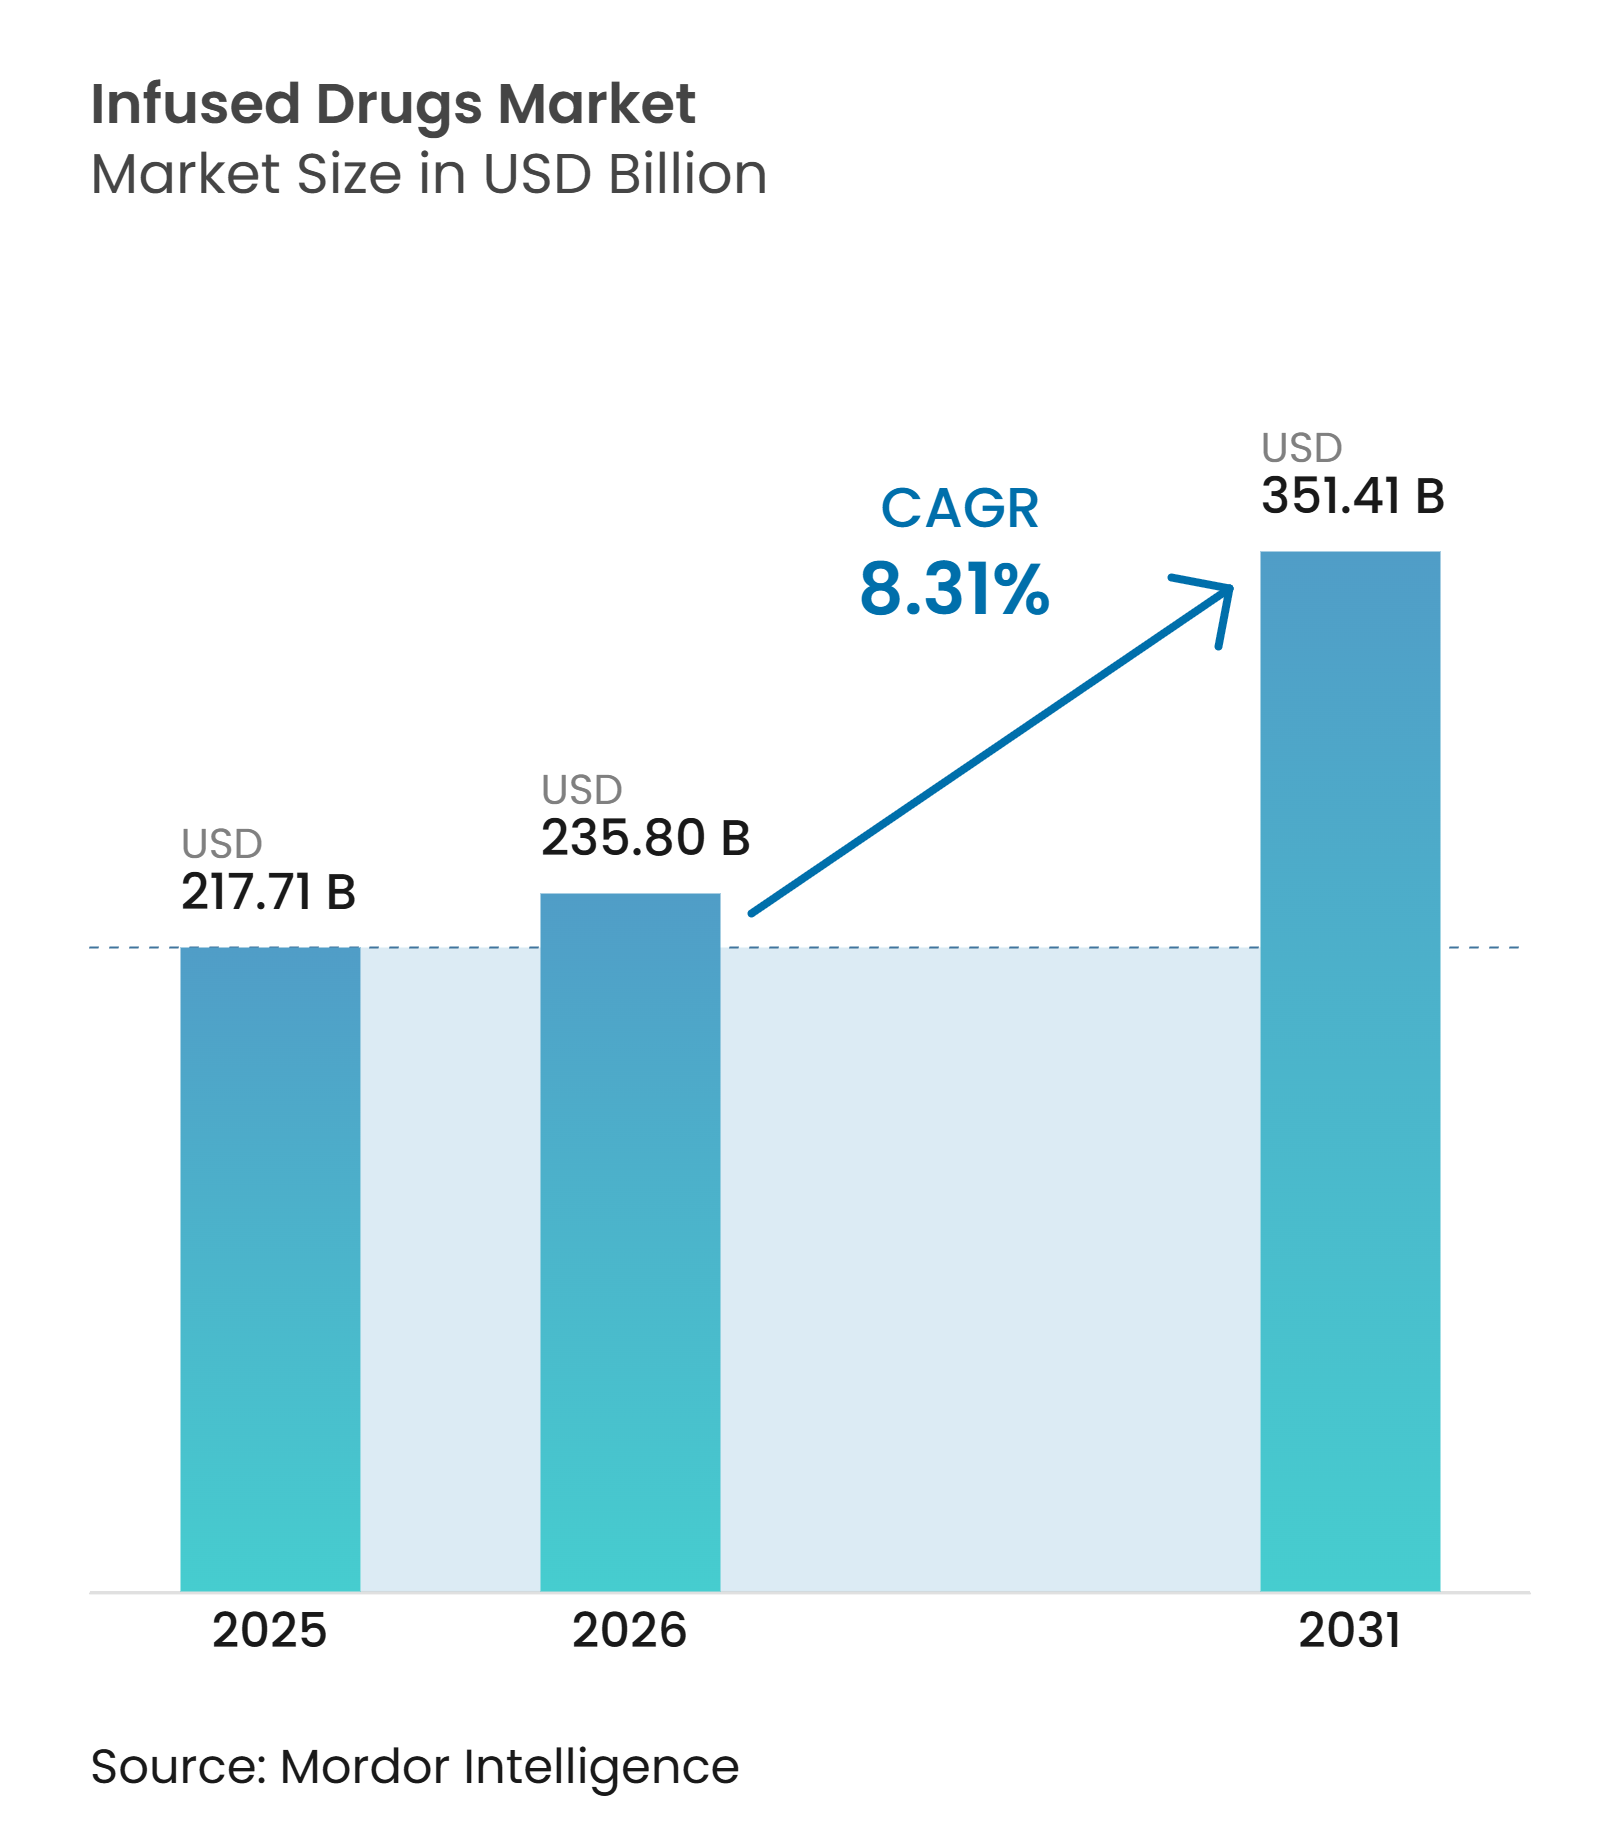
Si prevede che il mercato dei farmaci somministrati per infusione crescerà da 217.71 miliardi di dollari nel 2025 a 235.8 miliardi di dollari nel 2026, per poi raggiungere i 351.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.31% nel periodo 2026-2031. Questa crescita è trainata dalla crescente diffusione di farmaci biologici e medicinali per terapie avanzate, dalla maggiore adozione di modelli di infusione domiciliare e da un flusso costante di rimborsi favorevoli. L'aumento delle malattie croniche, l'invecchiamento della popolazione e una solida pipeline di farmaci biologici specialistici ad alto valore aggiunto stanno ampliando i volumi di trattamento e stimolando nuove modalità di somministrazione. I progressi tecnologici, in particolare l'ottimizzazione dei protocolli basata sull'intelligenza artificiale e l'interoperabilità delle pompe intelligenti, contribuiscono a migliorare la sicurezza e l'efficienza dei flussi di trattamento, elementi cruciali per gli operatori sanitari. La crescente pressione sui costi e la carenza di personale rimangono ostacoli principali, tuttavia il mercato dei farmaci somministrati per infusione continua ad attrarre investimenti, poiché la scalabilità e l'ampiezza dei servizi si rivelano fattori decisivi.
Punti chiave del rapporto
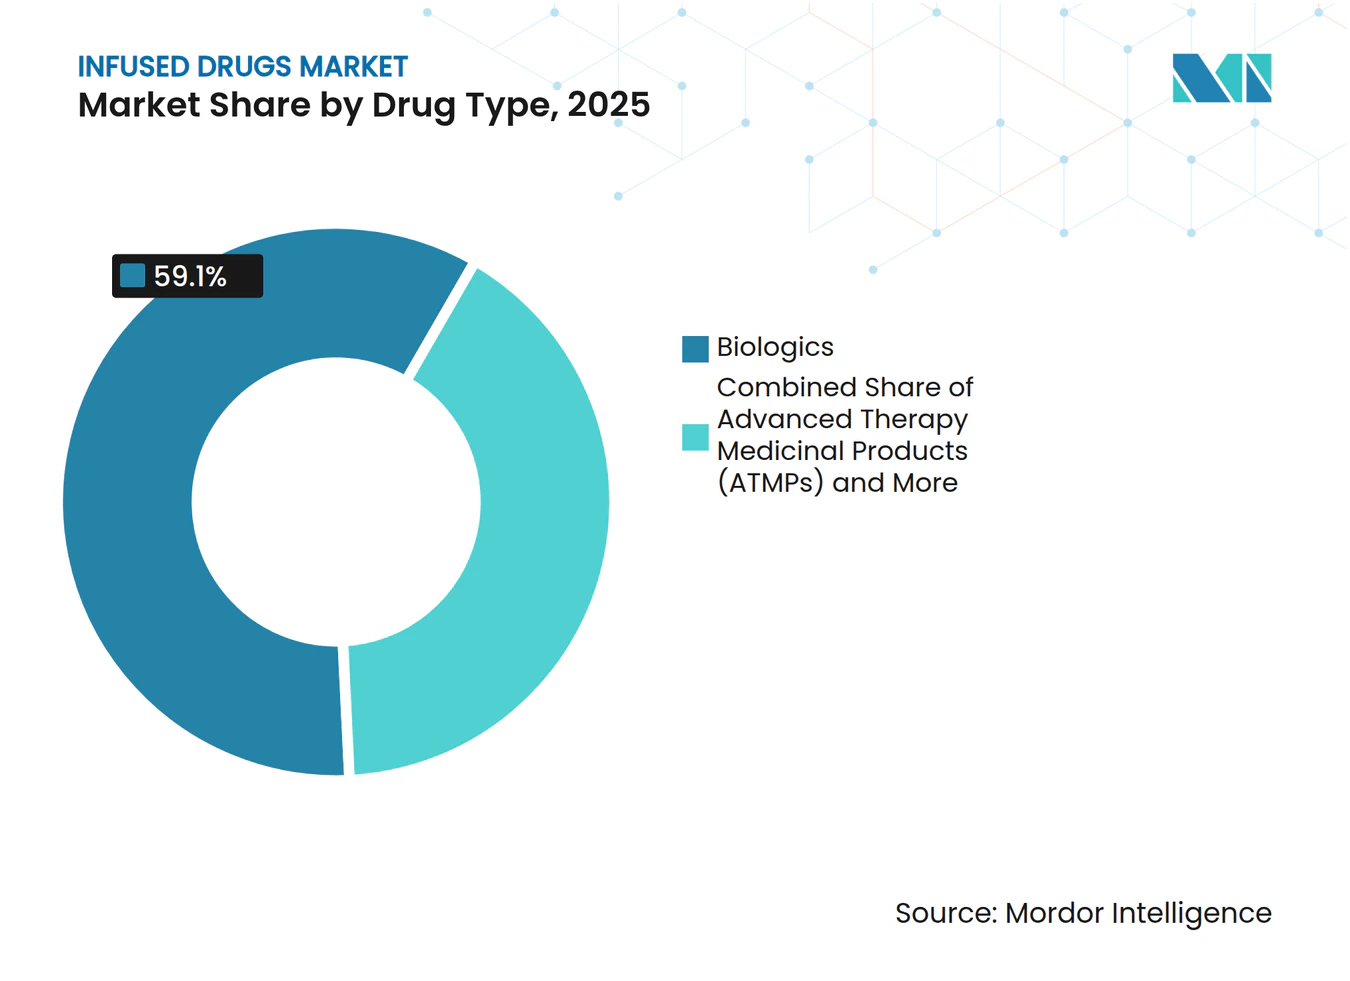
- Per tipologia di farmaco, nel 59.10 i biologici detenevano il 2025% della quota di mercato dei farmaci infusi; si prevede che i prodotti medicinali per terapie avanzate registreranno un CAGR del 14.65% fino al 2031.
- Per area terapeutica, l'oncologia ha rappresentato il 42.05% del fatturato del mercato dei farmaci infusi nel 2025, mentre la neurologia è destinata a crescere a un CAGR dell'11.3% entro il 2031.
- In base al contesto di somministrazione, l'infusione in regime di ricovero ospedaliero ha mantenuto una quota del 63.05% nel 2025; l'infusione domiciliare è quella in più rapida crescita, con un CAGR del 13.2% fino al 2031.
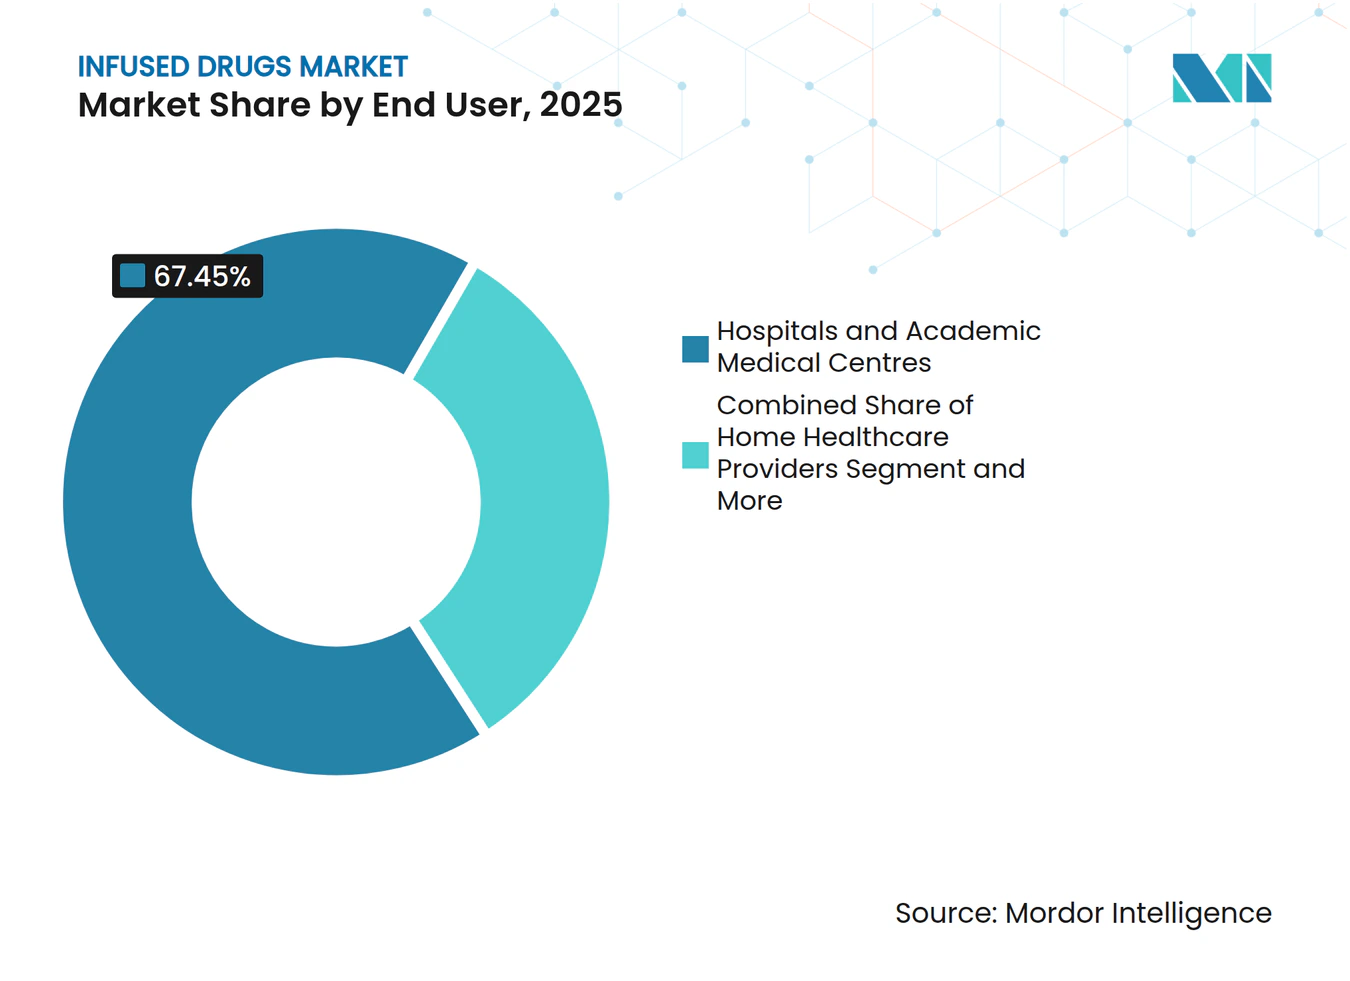
- Per utente finale, nel 67.45 gli ospedali e i centri medici universitari rappresentavano il 2025% del mercato dei farmaci infusi; si prevede che i fornitori di assistenza sanitaria domiciliare cresceranno a un CAGR del 12.15%.
- In base al canale di distribuzione, l'approvvigionamento ospedaliero diretto è stato il principale con una quota di mercato del 53.60% dei farmaci infusi nel 2025; le farmacie specializzate e le strutture di outsourcing 503B accelereranno a un CAGR del 14.25% fino al 2031.
- In termini geografici, nel 38.20 il Nord America rappresentava il 2025% del mercato, mentre si prevede che l'area Asia-Pacifico accelererà con un CAGR del 9.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci infusi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza delle malattie croniche | + 1.8% | Globale, con il maggiore impatto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Popolazione geriatrica in rapida espansione | + 1.2% | Globale, in particolare APAC e Nord America | A lungo termine (≥ 4 anni) |
| Pipeline di farmaci biologici speciali che richiedono infusione | + 1.5% | Nord America e UE, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Incremento dei rimborsi da parte del CMS per i farmaci speciali somministrati a domicilio | + 0.9% | Nord America, con influenza politica su altre regioni | A breve termine (≤ 2 anni) |
| 503B Strutture di esternalizzazione per la preparazione di preparati che ampliano la capacità di miscelazione oncologica | + 0.7% | Nord America, espansione in mercati UE selezionati | Medio termine (2-4 anni) |
| Ottimizzazione del protocollo basata sull'intelligenza artificiale che riduce il tempo di attesa e aumenta la produttività del centro | + 0.6% | Globale, con adozione precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza delle malattie croniche
Le patologie croniche diffuse colpiscono ormai oltre tre quarti degli adulti statunitensi, aumentando la complessità del trattamento e consolidando il ruolo della terapia infusionale nella gestione della malattia. La multimorbilità accresce la necessità di regimi combinati, spesso basati su anticorpi monoclonali o chemioterapici a basso volume che offrono una biodisponibilità ottimale solo attraverso l'infusione. I budget del sistema sanitario risentono della pressione esercitata dall'assistenza alle malattie croniche, eppure i miglioramenti in termini di efficienza legati all'infusione domiciliare e al rimborso basato sul valore mantengono il mercato dei farmaci infusi in fase di espansione. I fornitori di servizi oncologici ne beneficiano maggiormente, poiché i regimi incentrati sull'infusione dominano gli algoritmi di trattamento di prima linea.
Popolazione geriatrica in rapida espansione
L'aumento dell'aspettativa di vita comporta l'aumento di ondate di pazienti anziani le cui patologie autoimmuni, cardiovascolari e neurodegenerative richiedono infusioni di farmaci biologici. Le fasce di età più anziane preferiscono il trattamento vicino a casa, stimolando gli investimenti in pompe portatili, monitoraggio remoto e protocolli semplificati. I fornitori in grado di co-gestire la politerapia e le comorbilità godono di un chiaro vantaggio in termini di volume, rafforzando la svolta del mercato dei farmaci infusi verso modelli di assistenza multidisciplinari e domiciliari.
Pipeline di farmaci biologici speciali che richiedono infusione
Otto nuove terapie cellulari e geniche hanno ottenuto l'approvazione delle autorità regolatorie statunitensi nel 2024 e si prevede un numero di approvazioni annuali a due cifre per il 2025. Ogni nuova terapia approvata richiede risorse specializzate per la catena del freddo, la miscelazione e il tempo alla poltrona, che sostengono la spesa infrastrutturale. Le designazioni di farmaci orfani dominano la pipeline, evidenziando segmenti di pazienti piccoli ma di alto valore disposti ad accettare programmi di infusione intensiva. Le CDMO stanno rapidamente aumentando la capacità di riempimento delle fiale e gli outsourcer 503B stanno aggiornando le sale sterili, rafforzando la traiettoria del mercato dei farmaci infusi che privilegia i biologici.
Incremento dei rimborsi CMS per i farmaci speciali somministrati a domicilio
Un aumento del 2.9% delle tariffe per i servizi ambulatoriali ospedalieri e l'ampliamento della copertura Medicare per le infusioni domiciliari complesse stanno spostando i volumi dai reparti di degenza [1] Centers for Medicare & Medicaid Services, “CY 2025 Hospital Outpatient Prospective Payment System Final Rule,” cms.gov . La parità di rimborso catalizza gli investimenti dei fornitori nella formazione infermieristica, nelle piattaforme di osservazione virtuale e nella logistica dell'ultimo miglio, favorendo notevoli aumenti delle infusioni domiciliari e ridistribuendo i flussi di entrate nel mercato dei farmaci per infusione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Effetti collaterali sistemici e reazioni all'infusione | -0.8% | Globale, con un impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Costi elevati del trattamento e pressione dei pagatori | -1.2% | Globale, particolarmente acuto negli Stati Uniti e nell'UE | A breve termine (≤ 2 anni) |
| Carenza di farmacisti e infermieri certificati per le infusioni | -0.9% | Globale, il più grave in Nord America | A lungo termine (≥ 4 anni) |
| Crescente rischio di sicurezza informatica per le flotte di pompe intelligenti | -0.4% | Globale, con un impatto maggiore nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati del trattamento e pressione dei pagatori
I prezzi di lancio mediani per i farmaci specialistici hanno raggiunto i 300,000 dollari nel 2024, spingendo le compagnie assicurative a ridurre le prestazioni e a perseguire contratti basati sui risultati. Gli assicuratori esaminano attentamente le proposte di valore della terapia genica, sfruttando la concorrenza dei biosimilari per frenare la crescita della spesa. I fornitori nel mercato dei farmaci infusi stanno adottando accordi di condivisione del rischio, ponendo l'accento sull'evidenza clinica a supporto di risultati clinici duraturi e mitigando l'impatto sul bilancio.
Carenza di farmacisti e infermieri certificati per infusioni
La crescente complessità nella gestione dei farmaci biologici si scontra con una riserva di manodopera già esigua. Infermieri e farmacisti certificati sono essenziali per gestire le reazioni correlate all'infusione, la farmacovigilanza e le interfacce con le pompe digitali. La scarsità di personale fa aumentare i costi del personale, limita l'espansione della capacità e potrebbe rallentare l'implementazione di nuove linee di servizio, frenando l'accelerazione del mercato dei farmaci infusi finché i corsi di formazione non colmeranno il divario.
Analisi del segmento
Per tipo di farmaco: i farmaci biologici rimodellano i paradigmi terapeutici
I farmaci biologici hanno conquistato il 59.10% della quota di mercato dei farmaci infusi nel 2025, a dimostrazione di una netta superiorità clinica nelle indicazioni autoimmuni e oncologiche. I farmaci per terapie avanzate sono destinati a raggiungere un CAGR del 14.65% entro il 2031, a sottolineare la prossima ondata di crescita. Le piccole molecole mantengono un'importanza selettiva laddove è richiesta una rapida azione citotossica.
I produttori stanno ampliando i bioreattori per cellule di mammifero e le linee di riempimento e finitura monouso per soddisfare la domanda di rigonfiamento, mentre le organizzazioni fornitrici stanno aggiornando i protocolli di sterilità e della catena del freddo. Questo sviluppo infrastrutturale consolida il mercato dei farmaci infusi come un ecosistema incentrato sui biologici. In futuro, i contratti basati sul pagamento a prestazione favoriranno le aziende che allineeranno la precisione terapeutica con la responsabilità fiscale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per area terapeutica: leadership oncologica nell'ambito dell'espansione neurologica
Nel 42.05, l'oncologia deteneva il 2025% del mercato dei farmaci infusi, grazie ai regimi di immunoterapia ad alto volume e alla necessità di una gestione vigile degli eventi avversi. Il CAGR dell'11.3% della neurologia sottolinea le nuove approvazioni per i disturbi genetici e neurometabolici.
I centri di infusione ora dispongono di test genomici in loco e laboratori di analisi delle cellule immunitarie per somministrare in sicurezza i regimi CAR-T o bispecifici. Gli standard di infusione aggiornati integrano scale di valutazione neurologica, rafforzando la formazione multidisciplinare dei medici. I fornitori che integrano perfettamente protocolli oncologici e neurologici ottengono un vantaggio competitivo, ampliando il case-mix e migliorando il profilo del mercato dei farmaci infusi.
Per impostazione di consegna: accelerazione dello slancio dell'infusione domiciliare
I reparti di degenza ospedaliera rappresentano ancora il 63.05% dei ricavi del 2025, ma i volumi di infusione domiciliare registrano un tasso di crescita annuo composto (CAGR) del 13.2%. I dispositivi indossabili per il monitoraggio remoto trasmettono i dati fisiologici ai centri di comando, consentendo un intervento tempestivo e il monitoraggio dell'aderenza terapeutica.
Gli enti pagatori promuovono l'assistenza domiciliare per il contenimento dei costi e i pazienti accolgono con favore la riduzione dei disagi. Con la normalizzazione del rimborso Medicare in tutti i contesti, i sistemi sanitari riprogettano i percorsi di cura, integrando la consulenza con il farmacista e la pianificazione logistica nei processi di dimissione. Il conseguente alleggerimento della produttività arricchisce la capacità di degenza, sostenendo al contempo la crescita complessiva del mercato dei farmaci infusi.
Per utente finale: i fornitori specializzati ottengono un vantaggio competitivo
Ospedali e centri accademici hanno rappresentato il 67.45% del fatturato del 2025, consolidando la gestione dei casi complessi. Le organizzazioni di assistenza domiciliare, con un CAGR del 12.15%, si differenziano grazie a orari flessibili e coaching incentrato sul paziente.
Le cliniche specialistiche costruiscono un capitale reputazionale in ambiti clinici distinti, acquisendo flussi di referral quando i risultati superano quelli dei sistemi più ampi. Le piattaforme tecnologiche che sincronizzano le registrazioni dei dosaggi con le cartelle cliniche elettroniche (EHR) consentono ai team distribuiti di offrire una qualità uniforme. Il mercato dei farmaci infusi premia sempre di più gli operatori agili che bilanciano competenze di nicchia con un'infrastruttura di sicurezza scalabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: Trasformazione della farmacia specializzata
L'approvvigionamento ospedaliero diretto ha rappresentato il 53.60% delle vendite del 2025, ma le farmacie specializzate e le strutture di outsourcing 503B stanno crescendo a un CAGR del 14.25%. Gli outsourcer mitigano la scarsità di farmaci confezionando miscele oncologiche personalizzate, mentre le farmacie specializzate perfezionano la logistica della catena del freddo e i servizi di aderenza terapeutica specifici.
La rigorosa supervisione della FDA promuove il consolidamento, avvantaggiando gli operatori ben capitalizzati con analisi avanzate sulla sterilità. L'integrazione tra i servizi farmaceutici e le reti di fornitori migliora la visibilità in tempo reale dell'utilizzo, ottimizzando la rotazione delle scorte e rafforzando l'affidabilità lungo tutta la catena di approvvigionamento del mercato dei farmaci infusi.
Analisi geografica
Mercato nordamericano dei farmaci somministrati per via inalatoria
Il Nord America ha mantenuto il 38.20% del fatturato del 2025, sostenuto da un solido sistema di rimborso, da approvazioni farmaceutiche accelerate e dall'adozione di tecnologie innovative. La cadenza costante delle autorizzazioni per farmaci biologici e terapie geniche da parte della FDA sostiene la profondità della pipeline clinica, mentre gli aggiornamenti dei pagamenti tramite CMS consentono una migrazione più rapida verso le strutture sanitarie domestiche. Un'infrastruttura EHR matura supporta l'analisi delle infusioni basata sull'intelligenza artificiale, consolidando la leadership della regione nel mercato dei farmaci infusi.
Mercato europeo dei farmaci somministrati per via inalatoria
L'Europa segue con una copertura universale consolidata e un'enfasi sulla valutazione del rapporto costo-efficacia. Un'azione coordinata tra la Commissione Europea e l'EMA per semplificare la valutazione degli ATMP potrebbe ridurre i tempi di commercializzazione e ampliare l'accesso dei pazienti. Germania, Francia e Regno Unito dominano il fatturato, ma la graduale adozione di farmaci biologici specialistici nell'Europa meridionale aggiunge un ulteriore impulso. Le valutazioni delle tecnologie sanitarie garantiscono la disciplina di bilancio, continuando tuttavia a promuovere terapie ad alto valore aggiunto che soddisfano bisogni insoddisfatti, stabilizzando lo slancio del mercato dei farmaci infusi.
Mercato dei farmaci somministrati per via infusionale nella regione Asia-Pacifico
L'area Asia-Pacifico offre la crescita più significativa, con un CAGR del 9.35%. La rapida urbanizzazione, l'espansione del settore assicurativo e l'invecchiamento demografico convergono per espandere i volumi di procedure. Cina e Giappone sono all'avanguardia nell'adozione di farmaci biologici, mentre India e Corea del Sud compiono progressi grazie a incentivi alla produzione nazionale e partnership pubblico-private. I diversi contesti normativi richiedono modelli commerciali adattabili, ma la continua armonizzazione migliora i lanci di prodotti multinazionali, amplificando la penetrazione del mercato dei farmaci infusi.
Panorama competitivo
Il mercato dei farmaci infusi mostra una moderata frammentazione. Le grandi aziende farmaceutiche come AstraZeneca, Pfizer e Roche sfruttano il peso della ricerca e sviluppo e i canali commerciali globali per difendere la propria quota di mercato. Innovatori del settore come Baxter, Fresenius Kabi e B. Braun puntano su piattaforme a pompa connessa che riducono gli errori di programmazione e forniscono dati in tempo reale ai motori di analisi ospedalieri.
Le startup digitali sviluppano algoritmi di dosaggio basati sull'intelligenza artificiale che riducono i tempi di attesa e prevedono reazioni avverse, garantendo partnership ospedaliere attraverso una comprovata riduzione degli errori. Il consolidamento è in atto, come dimostra la fusione Mallinckrodt-Endo da 7 miliardi di dollari, volta a creare sinergie tra scala e distribuzione. Credenziali di qualità e preparazione alla sicurezza informatica sono diventati criteri essenziali per le gare d'appalto, con le autorità di regolamentazione che intensificano la sorveglianza post-commercializzazione. I fornitori e i fornitori sensibili a questi imperativi conquisteranno una quota maggiore del mercato dei farmaci infusi.
Leader del settore dei farmaci infusi
Sanofi SA
Amgen, Inc.
Teva Industrie Farmaceutiche Ltd.
AstraZeneca plc
Bristol-Myers Squibb
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: la FDA concede l'approvazione accelerata al telisotuzumab vedotin-tllv per il NSCLC non squamoso avanzato.
- Aprile 2025: B. Braun Medical ha ricevuto l'approvazione della FDA per piperacillina-tazobactam nel suo sistema DUPLEX, dimezzando gli errori di somministrazione e riducendo di 4 minuti per dose.
Ambito del rapporto sul mercato globale dei farmaci infusi
Secondo lo scopo del rapporto, l'infusione endovenosa immette medicinali, sangue o liquidi direttamente nel flusso sanguigno. Ciò rende il trattamento veloce e potente. Il mercato dei farmaci infusi è segmentato per farmaco, area terapeutica e area geografica. Per farmaco, il mercato è segmentato in piccole molecole e prodotti biologici. In termini di aree terapeutiche, il mercato è segmentato in oncologia, malattie gastrointestinali, artrite reumatoide, deficienze immunitarie, cardiologia, neurologia, diabete e altre aree terapeutiche. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre valori in USD per i segmenti sopra indicati.
| Piccole Molecole |
| Biologics |
| Medicinali per terapie avanzate (ATMP) |
| Oncologia |
| Malattie autoimmuni e infiammatorie |
| Disturbi metabolici |
| Neurologia |
| Malattie cardiovascolari e rare |
| Infusione per pazienti ricoverati in ospedale |
| Centri di infusione ambulatoriali/ambulatoriali ospedalieri |
| Infuso casalingo |
| Ospedali e centri medici accademici |
| Fornitori di infusioni specialistiche e cliniche indipendenti |
| Fornitori di assistenza sanitaria domiciliare |
| Approvvigionamento ospedaliero diretto |
| Farmacia specializzata e strutture di outsourcing 503B |
| Farmacie al dettaglio e online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di droga | Piccole Molecole | |
| Biologics | ||
| Medicinali per terapie avanzate (ATMP) | ||
| Per Area Terapeutica | Oncologia | |
| Malattie autoimmuni e infiammatorie | ||
| Disturbi metabolici | ||
| Neurologia | ||
| Malattie cardiovascolari e rare | ||
| Per impostazione di consegna | Infusione per pazienti ricoverati in ospedale | |
| Centri di infusione ambulatoriali/ambulatoriali ospedalieri | ||
| Infuso casalingo | ||
| Per utente finale | Ospedali e centri medici accademici | |
| Fornitori di infusioni specialistiche e cliniche indipendenti | ||
| Fornitori di assistenza sanitaria domiciliare | ||
| Per canale di distribuzione | Approvvigionamento ospedaliero diretto | |
| Farmacia specializzata e strutture di outsourcing 503B | ||
| Farmacie al dettaglio e online | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei farmaci infusi?
Il mercato dei farmaci infusi ammonta a 235.8 miliardi di dollari nel 2026 e si prevede che raggiungerà i 351.41 miliardi di dollari entro il 2031, con un CAGR del 8.31%.
Quale classe di farmaci detiene la quota maggiore nel mercato dei farmaci infusi?
I farmaci biologici dominano con una quota del 59.10%, a dimostrazione della loro forte efficacia in campo oncologico e nelle malattie autoimmuni.
Quanto velocemente si prevede che crescerà l'infusione domiciliare?
Si prevede che l'infusione domiciliare registrerà un CAGR del 13.2% entro il 2031, poiché la parità di rimborso e la tecnologia consentono una somministrazione sicura al di fuori degli ospedali
Quale regione registra la crescita più rapida?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 9.35% grazie all'espansione delle infrastrutture sanitarie e all'aumento della prevalenza delle malattie croniche
Quali sono le principali sfide che deve affrontare il mercato dei farmaci infusi?
Gli elevati costi delle terapie, la pressione dei pagatori e la carenza di personale specializzato in infusioni rappresentano i principali ostacoli all'espansione del mercato.


