

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
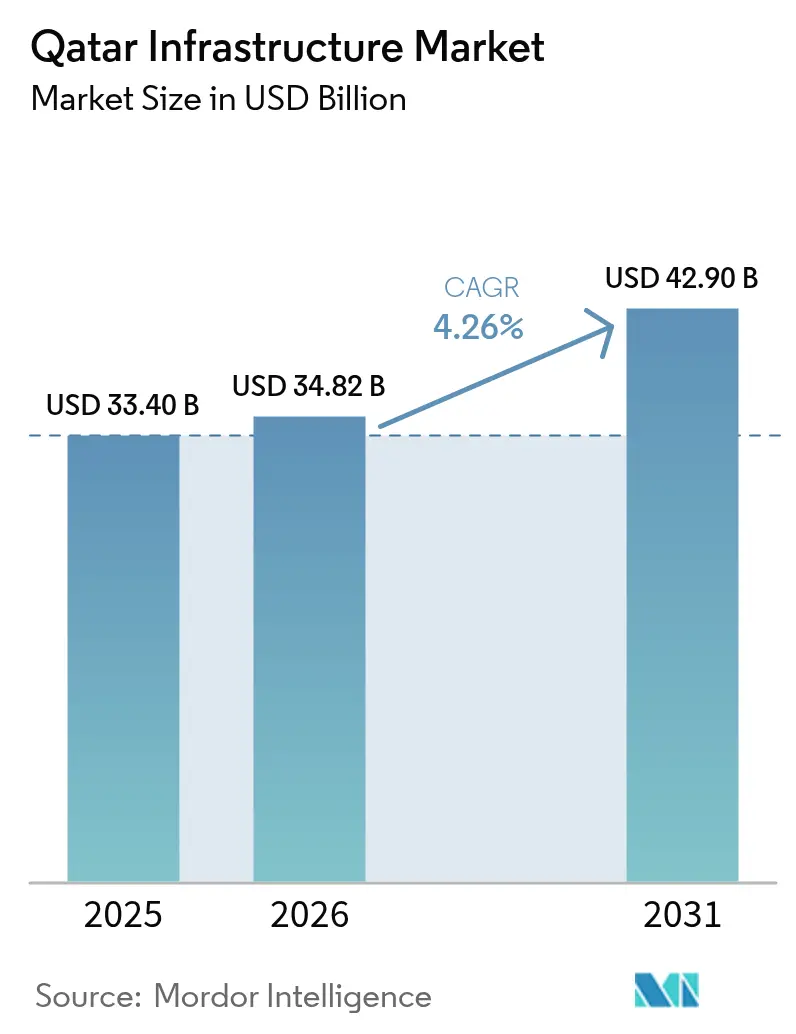
| Dimensione del mercato (2026) | 34.82 miliardo di dollari |
| Dimensione del mercato (2031) | 42.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.26% CAGR |
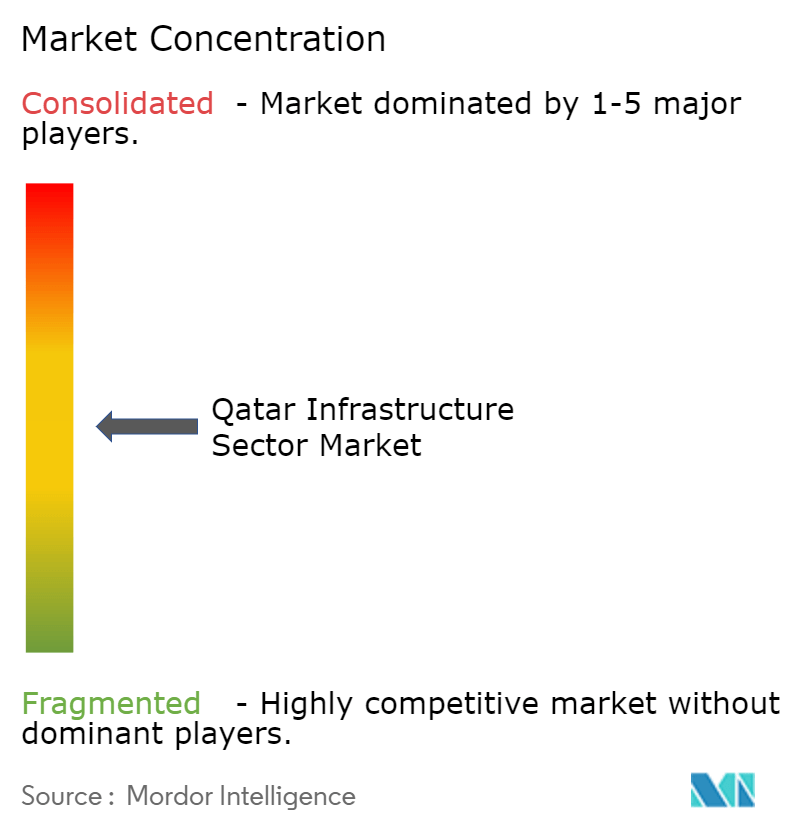
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle infrastrutture del Qatar a cura di Mordor Intelligence
Si prevede che le dimensioni del mercato del settore infrastrutturale del Qatar cresceranno da 33.40 miliardi di dollari nel 2025 a 34.82 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 42.9 miliardi di dollari entro il 2031 con un CAGR del 4.26% nel periodo 2026-2031. L'espansione sostenuta si basa sul mandato della Terza Strategia Nazionale di Sviluppo di diversificare l'economia, sul piano quinquennale di investimenti da 22.2 miliardi di dollari dell'Autorità per i Lavori Pubblici e sulla rapida implementazione delle infrastrutture digitali del paese, che ha già fornito velocità di download 5G medie superiori a 520 Mbps. [1] Autorità per i Lavori Pubblici, "Piano quinquennale 2025-2029" Lo sviluppo dei trasporti domina la spesa, poiché sette nuove superstrade, estensioni della metropolitana e ammodernamenti del porto di Hamad mirano a trasformare il Qatar in un nodo logistico chiave del Golfo. L'espansione della capacità di GNL da 77 milioni di tonnellate all'anno a 142 milioni di tonnellate all'anno, nell'ambito del progetto North Field, convoglia contratti EPC multimiliardari verso opere marittime, complessi di trattamento e terminali di esportazione. La crescente partecipazione privata, resa possibile dalle norme sulla proprietà straniera al 100%, segnala una più profonda collaborazione pubblico-privato, mentre i codici edilizi sempre più stringenti in materia di edilizia sostenibile creano una nicchia emergente nel settore delle ristrutturazioni, premiando gli appaltatori che offrono metodi a basse emissioni di carbonio.
Punti chiave del rapporto
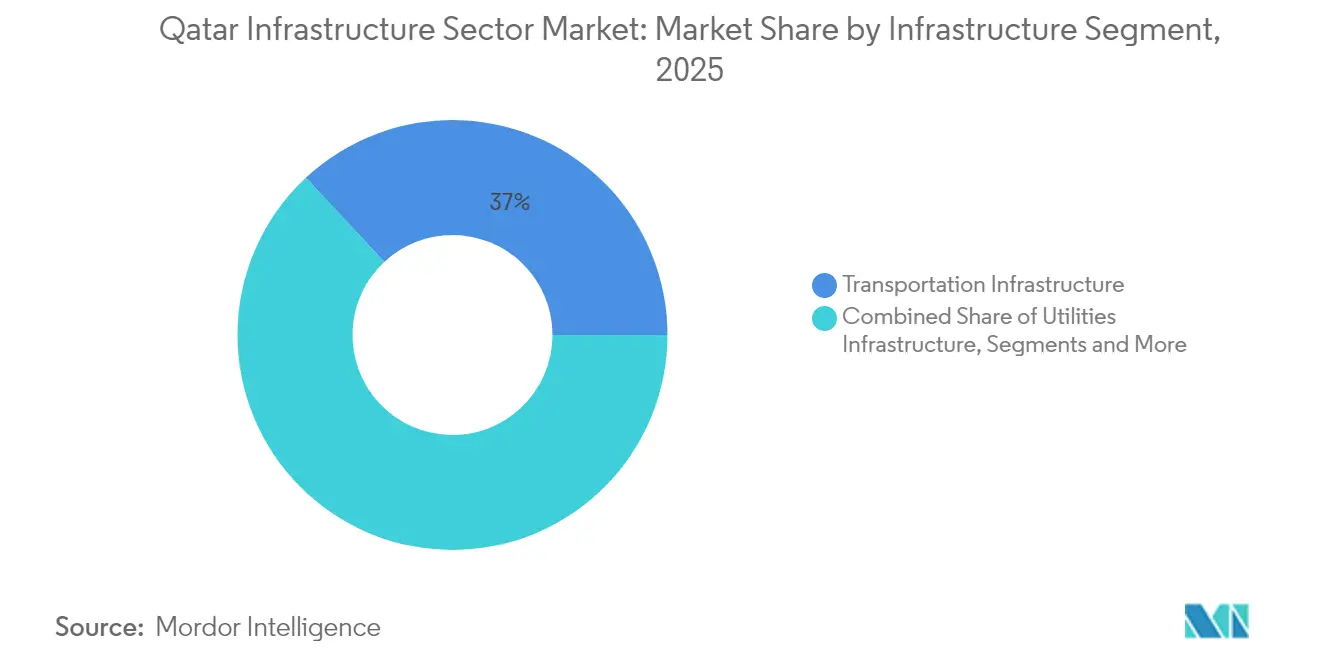
- Per quanto riguarda il segmento infrastrutturale, nel 2025 il settore dei trasporti ha conquistato il 36.95% della quota di mercato delle costruzioni infrastrutturali in Qatar. Si prevede che le dimensioni del mercato delle costruzioni infrastrutturali in Qatar per i trasporti cresceranno a un CAGR del 5.05% tra il 2026 e il 2031.
- Per tipologia di costruzione, i progetti di nuova costruzione hanno conquistato il 74.40% della quota di mercato delle costruzioni infrastrutturali in Qatar nel 2025. Si prevede che le dimensioni del mercato delle costruzioni infrastrutturali in Qatar per i progetti di nuova costruzione cresceranno a un CAGR del 4.64% tra il 2026 e il 2031.
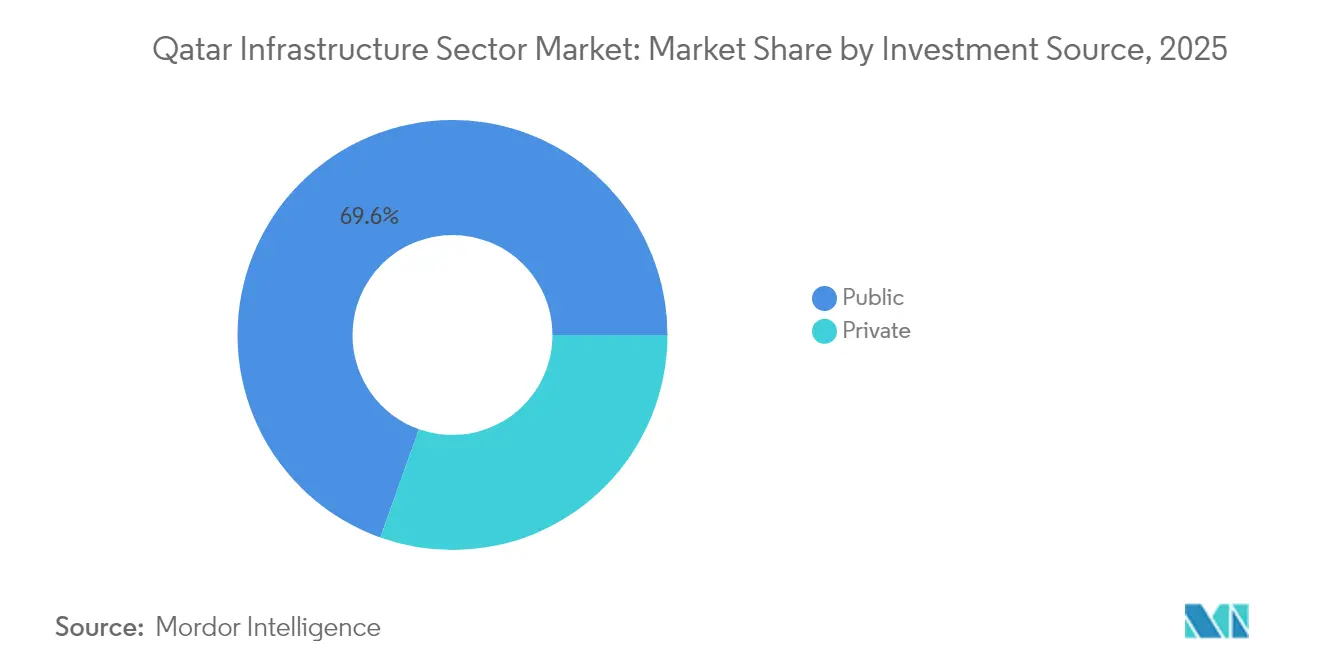
- In base alla fonte di investimento, nel 2025 i finanziamenti pubblici hanno conquistato il 69.55% della quota di mercato delle costruzioni infrastrutturali in Qatar. Si prevede che le dimensioni del mercato delle costruzioni infrastrutturali in Qatar per i finanziamenti pubblici cresceranno a un CAGR del 4.78% tra il 2026 e il 2031.
- Per città, Doha ha conquistato il 54.20% della quota di mercato delle costruzioni infrastrutturali del Qatar nel 2025. Si prevede che le dimensioni del mercato delle costruzioni infrastrutturali del Qatar per Doha cresceranno a un CAGR del 4.62% tra il 2026 e il 2031.
- Nel 27.65, Gulf Housing & Construction Co., Al Jaber Engineering, Consolidated Contractors Company e Vinci SA controllavano insieme il 2025% della quota di mercato delle costruzioni infrastrutturali in Qatar.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle infrastrutture in Qatar
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta agli investimenti della Qatar National Vision 2030 | + 1.8% | Doha, Al Rayyan, città secondarie | A lungo termine (≥ 4 anni) |
| Espansione del GNL di North Field | + 1.2% | Blocchi offshore, distretti portuali | Medio termine (2-4 anni) |
| 5G e lancio della fibra | + 0.8% | I nuclei urbani prima | Medio termine (2-4 anni) |
| Aggiornamenti della rete rinnovabile | + 0.6% | Corridoi industriali, metropolitane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta agli investimenti della Qatar National Vision 2030
Qatar National Vision 2030 delinea una tabella di marcia per la diversificazione economica che pone le infrastrutture al centro. La strategia di sviluppo di gennaio 2024 punta a una crescita annua del PIL non derivante dagli idrocarburi del 4% e a un aumento della produttività del 2% entro il 2030. Il governo punta a 100 miliardi di dollari in investimenti diretti esteri, convogliando capitali in corridoi logistici, parchi manifatturieri e distretti turistici. I primi risultati mostrano un aumento del flusso di accordi PPP e processi di approvazione più fluidi, rafforzando un ciclo autosufficiente di investimenti statali seguiti da investimenti privati.
Espansione del GNL di North Field
L'espansione del North Field porterà la capacità di GNL da 77 MTPA a 142 MTPA entro il 2030. Quattro megatreni, moduli di cattura del carbonio e 250 km di condotte sostengono il segmento energetico del mercato delle costruzioni infrastrutturali del Qatar. Questo programma multimiliardario si assicura ordini EPC a lungo termine, stimola l'ammodernamento di porti e depositi e spinge gli appaltatori verso maggiori capacità tecniche, ridefinendo così la concorrenza.
5G e lancio della fibra
La copertura 5G a livello nazionale e le velocità di download mobile medie superiori a 520 Mbps pongono il Qatar al vertice della classifica mondiale. Gli operatori di telecomunicazioni e i fornitori di apparecchiature stanno modernizzando i livelli core e radio, stimolando la costruzione di data center e siti di edge computing che ampliano il mercato delle costruzioni infrastrutturali del Qatar. Si prevede che il settore ICT crescerà dell'8.5% all'anno, supportando le piattaforme per le smart city e l'adozione dell'intelligenza artificiale.
Aggiornamenti della rete rinnovabile
L'obiettivo di raggiungere una capacità solare di 4 GW entro il 2030 e nuove interconnessioni di rete richiedono nuove sottostazioni, 212 km di cavi ad alta tensione e sistemi di accumulo ibridi. L'assegnazione di contratti da 851 milioni di dollari a KAHRAMAA nel 2025 segna la prima ondata di esecuzione. L'integrazione delle energie rinnovabili riduce il fabbisogno di gas per i picchi di produzione, ma aumenta la complessità ingegneristica, incoraggiando appaltatori specializzati a entrare nel mercato delle costruzioni infrastrutturali del Qatar.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dei materiali | -0.7% | A livello nazionale, mega-progetti | A breve termine (≤ 2 anni) |
| Vincoli di manodopera qualificata | -0.5% | Siti di ingegneria complessi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei materiali e delle attrezzature dovuto alle persistenti interruzioni della catena di approvvigionamento globale e regionale
I fattori economici e normativi incidono per il 41% sulla variazione dei prezzi dei materiali da costruzione, poiché acciaio, cemento e componenti speciali fluttuano a causa dei colli di bottiglia nel trasporto merci. I prezzi delle gare d'appalto subiscono pressioni al ribasso, ma la volatilità degli input minaccia i margini degli appaltatori. Le proposte politiche includono un indice dei prezzi interni, contratti di condivisione del rischio e dazi all'importazione stabili per proteggere la bancabilità dei progetti.
Vincoli del mercato del lavoro derivanti dalle politiche sui visti per gli espatriati che limitano la disponibilità di manodopera qualificata nel settore edile
Gli espatriati superano in numero i cittadini nazionali in un rapporto di sette a uno, ma la smobilitazione post-evento, le controversie salariali e gli ostacoli ai visti mettono a dura prova l'offerta di forza lavoro. Un Sistema Informativo del Mercato del Lavoro (SIM) e un Comitato di Pianificazione della Forza Lavoro mirano ad allineare domanda e competenze. Le riforme che consentono cambi di lavoro più fluidi e promuovono la formazione professionale sono fondamentali per la tempestiva realizzazione dei progetti.
Analisi del segmento
Per segmento infrastrutturale: le reti di trasporto ancorano le ambizioni logistiche
I lavori di trasporto hanno generato il 36.95% del mercato delle costruzioni infrastrutturali del Qatar nel 2025. Sono previsti sette autostrade per 900 km, 200 ponti e 30 tunnel per aumentare la capacità autostradale entro il 2030, mentre l'estensione della seconda fase della metropolitana di Doha aggiunge 72 km di binari per collegare nuovi agglomerati residenziali. La riforma portuale prevede gru automatizzate e ormeggi più profondi al porto di Hamad, incrementando il potenziale di riesportazione del Paese. I servizi di pubblica utilità si sono classificati al secondo posto, sostenuti da ordini di sottostazioni per 851 milioni di dollari e dal complesso idrico ed elettrico di Ras Abu Fontas da 3.7 miliardi di dollari, che fornirà 2,400 MW e 110 milioni di IGD. Le infrastrutture sociali beneficiano di stanziamenti per 6.04 miliardi di dollari per la sanità e 5.33 miliardi di dollari per l'istruzione, ammodernando gli ospedali e aggiungendo 11 scuole. Le infrastrutture di estrazione rimangono vitali, poiché la corsa al GNL accelera i pacchetti EPC offshore.
Un'innovativa pipeline di lavori stradali monitorati da droni e di pianificazione del traffico assistita dall'intelligenza artificiale sottolinea un cambiamento tecnologico nel mercato delle costruzioni infrastrutturali del Qatar. Gli investimenti delle aziende di servizi pubblici in contatori intelligenti e progetti pilota di micro-reti garantiscono un approvvigionamento affidabile per i corridoi di ricarica dei veicoli elettrici. Gli ospedali ora integrano suite di telemedicina e le nuove scuole adottano aule modulari per abbreviare le fasi di costruzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la nuova costruzione domina, la ristrutturazione scala l'agenda
I contratti di nuova costruzione hanno assorbito il 74.40% della quota di mercato delle infrastrutture in Qatar nel 2025 e aumenteranno del 4.64% annuo fino al 2031. Il piano di investimenti da 22.2 miliardi di dollari prevede parchi pubblici, scarichi per le acque piovane e centri di servizi comunali, oltre a importanti autostrade. I grattacieli commerciali di Lusail e del centro di Doha utilizzano la prefabbricazione esterna per ridurre le emissioni. Parallelamente, la ristrutturazione conquista una quota del 25.60%, con l'inasprimento dei requisiti di adeguamento ecologico; gli uffici governativi sottoposti a verifica energetica e gli aggiornamenti HVAC nei centri commerciali tradizionali mostrano una rapida adozione. La ricerca accademica rileva che incentivi al riciclo, formazione dei fornitori e finanza verde sono fondamentali per l'integrazione della ristrutturazione sostenibile.
Per fonte di investimento: il capitale statale si ancora, i flussi privati accelerano
Nel 69.55, la spesa pubblica ha rappresentato il 2025% del mercato delle costruzioni infrastrutturali del Qatar. I 5.33 miliardi di dollari destinati all'istruzione e i 6.04 miliardi di dollari destinati alla sanità nel bilancio 2025 riflettono le priorità del welfare. La sola Autorità per i Lavori Pubblici mira a sbloccare 15.44 miliardi di dollari di gare d'appalto nel corso del 2025, garantendo visibilità agli appaltatori.
Il capitale privato, con una previsione di crescita annua del 4.92%, fa leva su una legge PPP in fase di maturazione; il progetto di depurazione di Al Wakrah e Al Wukair, del valore di 1.48 miliardi di dollari, è stato finanziato al 50% da finanziatori privati. I PPP per il settore sanitario prevedono la costruzione di 45 nuove scuole per un valore di 1 miliardo di dollari e le iniziative nel settore alberghiero puntano a raggiungere 7 milioni di turisti entro il 2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Doha continua a ricevere la maggior parte degli appalti di progetti, combinando nodi di trasporto, quartieri a uso misto e corridoi di servizi pubblici che consolidano il suo ruolo di centro finanziario e diplomatico. I progetti pilota di smart city migliorano il flusso del traffico e la gestione delle risorse, mentre l'utilizzo della metropolitana favorisce il trasferimento modale. Nonostante la crescita moderata dovuta al completamento di importanti asset, i cicli di reinvestimento in manutenzione e aggiornamenti tecnologici mantengono stabile la domanda.
L'espansione costiera di Al Wakrah cattura l'espansione residenziale e l'attività logistica, catalizzando la riqualificazione dei porti turistici, l'ampliamento delle strade e la creazione di strutture comunitarie. Gli sviluppatori puntano a un'edilizia residenziale per fasce di reddito medio, in linea con le tendenze demografiche, migliorando la diversità urbana nel mercato delle costruzioni infrastrutturali del Qatar.
Città secondarie come Al Rayyan e Lusail attraggono infrastrutture per università, impianti sportivi e parchi tecnologici. Questi nodi rafforzano i corridoi regionali, diffondendo i benefici economici e riducendo l'eccessiva dipendenza dalla capitale. Le aree rurali beneficiano di miglioramenti graduali a strade e servizi pubblici per supportare progetti pilota di agritech e il turismo nel deserto, a dimostrazione dell'ampliamento della portata geografica del mercato delle costruzioni infrastrutturali del Qatar.
Panorama normativo
La realizzazione delle infrastrutture in Qatar è regolata da un quadro normativo e di approvazione governativo, incentrato sul Ministero delle Municipalità per la pianificazione, la zonizzazione e i permessi di costruzione, e sull'Autorità per i Lavori Pubblici (Ashghal) per gli appalti e i requisiti tecnici relativi alle infrastrutture pubbliche. L'esecuzione dei lavori è strettamente legata alle Specifiche di Costruzione del Qatar (QCS), con la QCS 2024 che funge da specifica di riferimento per le opere civili pesanti e le infrastrutture di pubblica utilità, garantendo una maggiore uniformità tra lavori stradali, di drenaggio e infrastrutture municipali.
Nel 2026, diversi aggiornamenti normativi hanno rafforzato la trasparenza e l'accesso degli investitori al settore immobiliare. La Decisione Ministeriale n. 4 del 2026 ha istituito un Registro Immobiliare Preliminare per le unità immobiliari in fase di progettazione, creando un meccanismo formale per gli atti di proprietà preliminari e processi più chiari per le transazioni immobiliari in fase di progettazione. La Risoluzione del Consiglio dei Ministri n. 21 del 2026 ha aggiornato l'elenco delle 10 aree designate in cui i non qatariani possono possedere e usufruire di beni immobili, incluse zone importanti come West Bay, The Pearl Island e Lusail, mentre il Ministero delle Municipalità ha anche emanato standard di progettazione aggiornati per ville e palazzi tramite la Decisione Ministeriale n. 108 del 2026, a supporto dell'allineamento dei permessi e di una revisione tecnica più standardizzata.
Analisi della catena del valore
La catena del valore delle infrastrutture in Qatar è dominata dalla pianificazione, dal finanziamento e dalle gare d'appalto del settore pubblico, per poi propagarsi a cascata attraverso pianificatori generali e consulenti di ingegneria fino ad arrivare ad appaltatori a più livelli e subappaltatori specializzati che realizzano opere civili legate ai trasporti, ai servizi pubblici, alle infrastrutture sociali e all'estrazione mineraria. Dal lato della domanda, gli enti statali (in particolare Ashghal per strade, sistemi di drenaggio, spazi pubblici e infrastrutture municipali) strutturano la definizione dei progetti, la prequalificazione e l'appalto, mentre grandi programmi strategici come l'espansione del giacimento di GNL di North Field creano una domanda di alto valore per progetti EPC (Engineering, Procurement and Construction) relativi a opere marittime, gasdotti e infrastrutture di supporto ai terminali di esportazione.
Sul fronte dell'offerta, i materiali da costruzione importati e la logistica rimangono fattori chiave, rendendo il controllo e la visibilità della catena di approvvigionamento fondamentali per le prestazioni di consegna. Ashghal utilizza la prequalificazione e gli elenchi di fornitori approvati per controllare la partecipazione e la conformità degli appaltatori, e applica anche un sistema di appalti quadro per stabilizzare la disponibilità di materiali sfusi utilizzati nei lavori stradali e delle infrastrutture. Questa struttura evidenzia l'importanza della qualificazione dei fornitori, della gestione dei subappaltatori e di prestazioni logistiche affidabili per ridurre i rischi di tempi e costi durante i periodi di picco delle gare d'appalto.
Panorama competitivo
Il mercato delle costruzioni infrastrutturali in Qatar è moderatamente concentrato, con operatori chiave come Gulf Housing & Construction Co., Al Jaber Engineering Co., Arabian Construction Engineering Company e Qatari Diar Vinci Construction (QDVC) QSC che guidano l'esecuzione di progetti nel settore pubblico. I legami di lunga data con il governo, le catene di fornitura integrate e l'efficienza dei costi offrono un vantaggio ai leader locali. Nel frattempo, specialisti EPC internazionali, tra cui Vinci SA, Hochtief AG e Consolidated Contractors Company (CCC), stanno affrontando progetti complessi, dalle opere marittime alla costruzione di tunnel metropolitani e alle infrastrutture GNL.
I progetti di grandi dimensioni spesso vedono la nascita di joint venture, che uniscono competenze globali a un'esecuzione locale. Le imprese di medie dimensioni ottengono successo concentrandosi su opere civili a più livelli, potenziamenti dei servizi pubblici e sviluppo regionale. L'adozione di strumenti digitali, come il BIM e il tracciamento tramite droni, è in aumento, rafforzando la gestione dei costi e la supervisione dei progetti. Il vantaggio competitivo odierno si basa sull'allineamento ESG, sulle competenze digitali e su partnership adattabili. Le imprese che danno priorità alla formazione della forza lavoro locale e a una realizzazione ecosostenibile si stanno posizionando in modo vantaggioso per le future gare d'appalto infrastrutturali. Con l'evoluzione delle strutture contrattuali verso la condivisione del rischio e i comitati per la risoluzione delle controversie, è chiaro che adattabilità e innovazione sono vitali quanto la scalabilità per conquistare quote di mercato.
Leader del settore infrastrutturale del Qatar
Gulf Housing & Construction Co.
Società araba di ingegneria edile
Al Jaber Engineering Co.
Qatar Diar Vinci Construction (QDVC) QSC
Società di sviluppo Lusail
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Parsons ha annunciato l'aggiudicazione di un contratto triennale da parte di Lusail Real Estate Development Company per la gestione del programma, la direzione dei lavori e la supervisione della costruzione per il Programma Infrastrutturale della città di Lusail. L'aggiudicazione rafforza il passaggio a una supervisione a lungo termine e all'esecuzione dell'intero ciclo di vita per i grandi progetti di sviluppo urbanistico, supportando la domanda di controlli avanzati, pianificazione e coordinamento multi-pacchetto.
- Maggio 2026: Il Qatar ha segnalato un aumento del valore degli appalti e delle aste governative nel primo trimestre del 2026 rispetto al primo trimestre del 2025, parallelamente all'assegnazione di progetti del settore pubblico in corso. La ripresa degli appalti favorisce la visibilità del portafoglio ordini dei contraenti nei pacchetti infrastrutturali relativi a trasporti, servizi pubblici e infrastrutture di pubblica utilità, appaltati e realizzati tramite enti statali.
- Maggio 2025: KAHRAMAA si è aggiudicata appalti per 851 milioni di dollari per sette sottostazioni ad alta tensione e 212 km di linee di trasmissione. Gli appalti sono fondamentali per il potenziamento della rete elettrica, necessario per l'espansione urbana e l'affidabilità della rete stessa, e ampliano il campo di applicazione per le imprese EPC (Engineering, Procurement and Construction) e i subappaltatori specializzati in ambito elettrico e di collaudo.
Ambito e metodologia
Questo rapporto fornisce un'analisi approfondita del settore infrastrutturale del Qatar, evidenziando i principali fattori di crescita, le tendenze emergenti e le proiezioni che vanno dal 2024 al 2029. Con il Qatar che canalizza gli investimenti in progetti significativi in linea con la sua National Vision 2030, il mercato delle infrastrutture si sta adattando per soddisfare le esigenze di un'economia contemporanea e sostenibile.
Il rapporto riguarda le società di infrastrutture in Qatar ed è segmentato in base al segmento infrastrutturale (Infrastruttura sociale, Infrastruttura di trasporto, Infrastruttura di estrazione, Infrastruttura di produzione, Infrastruttura di servizi). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per segmento di infrastruttura
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per città chiave
| Doha |
| Al Rayyan |
| Al Wakrah |
| Lusail |
| Resto del Qatar |
| Per segmento di infrastruttura | Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture | |
| Infrastruttura sociale | |
| Infrastrutture di estrazione | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città chiave | Doha |
| Al Rayyan | |
| Al Wakrah | |
| Lusail | |
| Resto del Qatar |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle costruzioni infrastrutturali in Qatar?
Nel 34.82 il mercato valeva 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che aumenterà a un CAGR del 4.26%, raggiungendo i 42.9 miliardi di USD entro il 2031.
Quale segmento detiene la quota maggiore?
Le infrastrutture di trasporto sono in testa con il 36.95% della spesa totale nel 2025.
Perché gli investimenti privati stanno guadagnando slancio?
Le riforme normative che consentono la piena proprietà straniera e una legge PPP in fase di maturazione stanno stimolando il capitale privato, che si prevede crescerà del 4.92% annuo.
Quale città sta crescendo più velocemente?
Al Wakrah registra il tasso di crescita più elevato, con un CAGR del 4.78% fino al 2031, trainato da progetti edilizi e logistici.
In che modo l'espansione del North Field inciderà sulla domanda edilizia?
L'aumento della capacità di GNL a 142 MTPA richiede piattaforme offshore, condotte e terminali sostanziali, generando opportunità EPC multimiliardarie lungo tutta la filiera delle costruzioni.


