

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
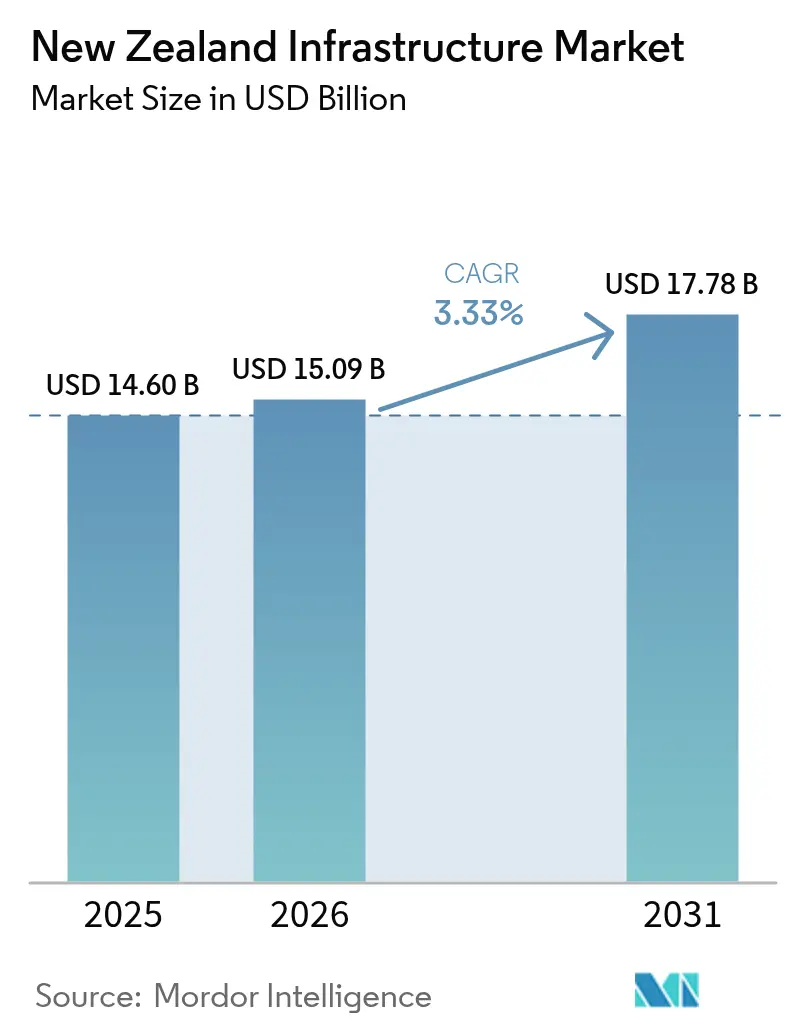
| Dimensione del mercato (2026) | 15.09 miliardo di dollari |
| Dimensione del mercato (2031) | 17.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.33% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle infrastrutture in Nuova Zelanda di Mordor Intelligence
Il mercato infrastrutturale neozelandese aveva un valore di 14.6 miliardi di dollari nel 2025 e si prevede che crescerà da 15.09 miliardi di dollari nel 2026 a 17.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.33% durante il periodo di previsione (2026-2031). La crescita moderata riflette una svolta deliberata verso la resilienza e la sostenibilità, anche se persistono difficoltà di bilancio e volatilità nell'approvvigionamento di materiali. L'impegno del governo a colmare un divario infrastrutturale stimato in 210 miliardi di dollari, un piano nazionale per le infrastrutture da 120 miliardi di dollari e una maggiore attenzione alla gestione digitale degli asset sono i principali catalizzatori della crescita. I trasporti rimangono il settore con le maggiori opportunità, ma le utility, sostenute dagli obiettivi di energia rinnovabile al 100%, stanno accelerando più rapidamente. Un aumento della spesa per le ristrutturazioni rispetto alle nuove costruzioni segnala una nuova strategia del ciclo di vita, mentre le nuove regole per i partenariati pubblico-privato (PPP) e l'attrazione di capitali esteri stanno ampliando i canali di finanziamento. La crescente carenza di manodopera e la persistente volatilità dei costi dei fattori produttivi pongono un limite alla capacità di produzione, ma la digitalizzazione strategica e una maggiore partecipazione del settore privato stanno aumentando il potenziale di produttività.
Punti chiave del rapporto
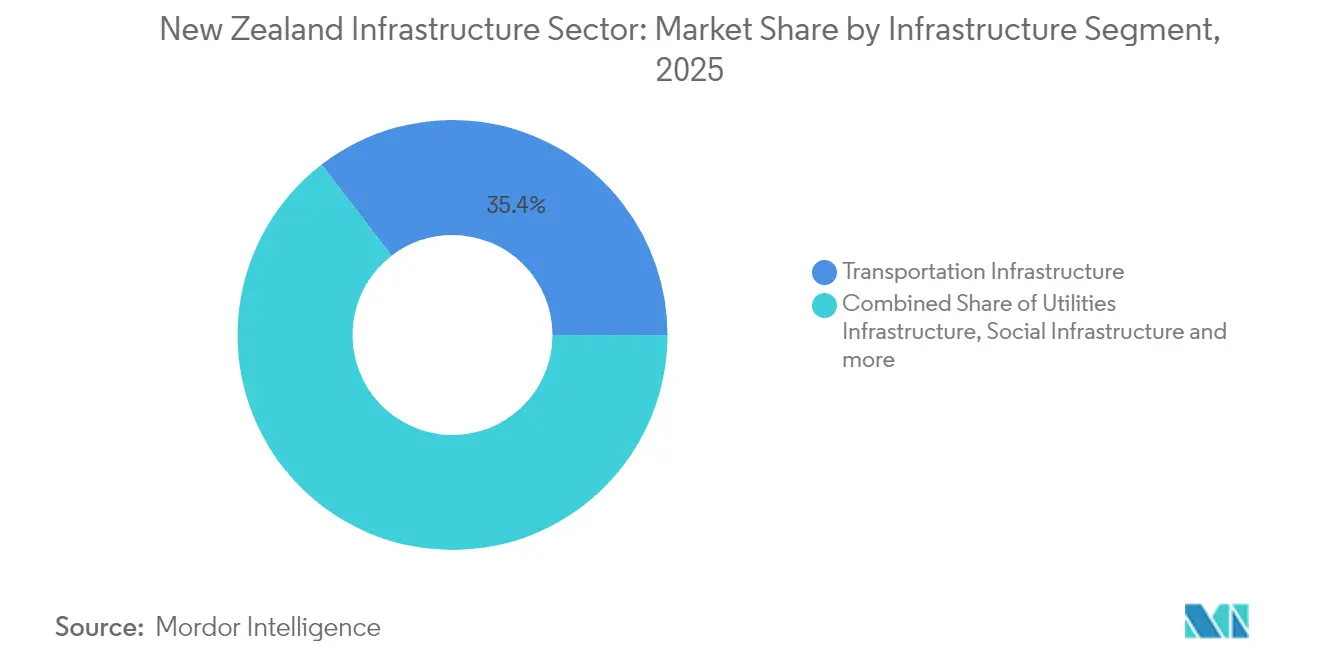
- Per quanto riguarda il segmento infrastrutturale, nel 35.42 il settore dei trasporti ha dominato con il 2025% della quota di mercato del settore infrastrutturale neozelandese; si prevede che le infrastrutture dei servizi pubblici cresceranno a un CAGR del 3.88% entro il 2031.
- In base al tipo di costruzione, nel 64.12 le nuove costruzioni rappresentavano il 2025% del mercato del settore infrastrutturale neozelandese, mentre i progetti di ristrutturazione cresceranno a un CAGR del 4.05% fino al 2031.
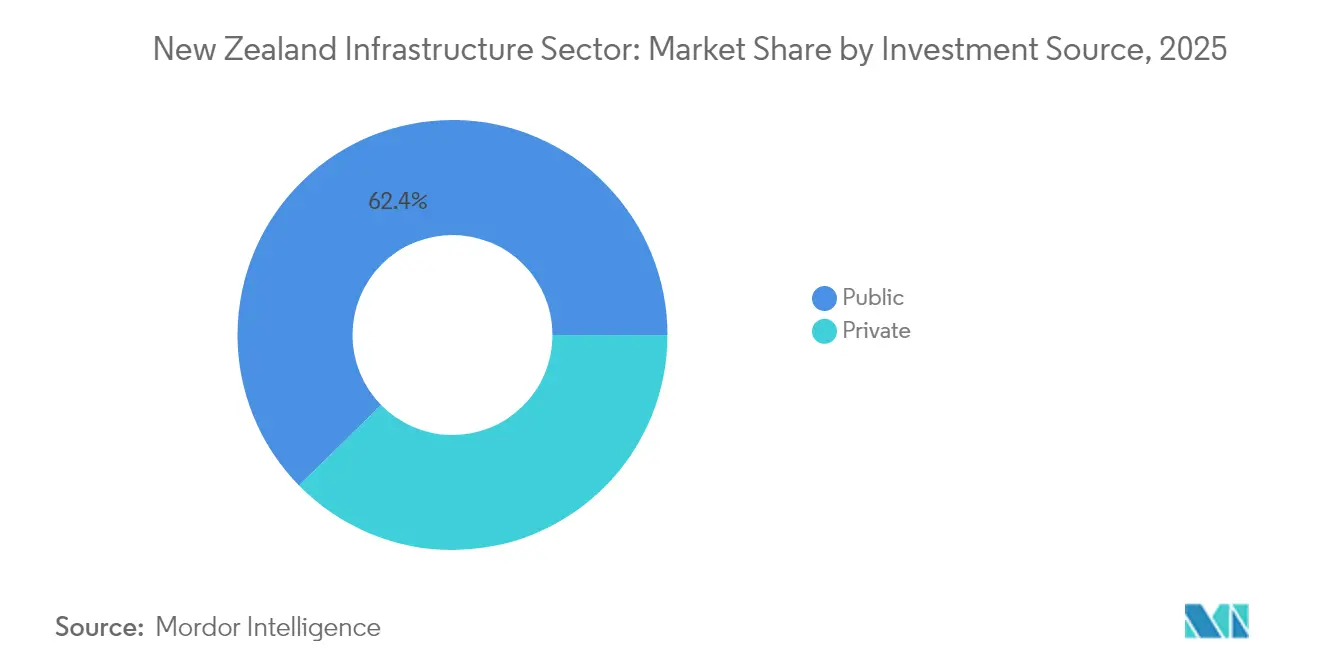
- In base alla fonte di investimento, nel 62.35 i finanziamenti pubblici detenevano il 2025% della quota di mercato del settore infrastrutturale della Nuova Zelanda, mentre gli investimenti privati registrano il CAGR più elevato, pari al 4.31% per il periodo 2026-2031.
- In termini geografici, nel 38.62 Auckland ha conquistato una quota di fatturato pari al 2025% del mercato delle infrastrutture della Nuova Zelanda; Hamilton registra il CAGR previsto più elevato, pari al 3.73% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle infrastrutture in Nuova Zelanda
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata delle infrastrutture a livello nazionale sostenuta dal programma di aggiornamento della Nuova Zelanda | + 1.2% | Nazionale, concentrato ad Auckland, Wellington, Christchurch | Medio termine (2-4 anni) |
| Impegni nazionali per le energie rinnovabili | + 0.9% | Nazionale; Isola del Sud e regioni geotermiche | A lungo termine (≥ 4 anni) |
| Crescente domanda di trasporto urbano ad Auckland | + 0.8% | Auckland con ricadute su altre aree metropolitane | Medio termine (2-4 anni) |
| Gestione delle risorse digitali e manutenzione predittiva | + 0.5% | Adozione nazionale e anticipata ad Auckland e Wellington | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata delle infrastrutture a livello nazionale sostenuta dal programma di aggiornamento della Nuova Zelanda
Il National Infrastructure Pipeline ha superato i 120 miliardi di dollari, con 44 miliardi di dollari in costruzione e 11.6 miliardi di dollari stanziati per la spesa del 2025. [1] Beehive (Chris Bishop) – “National Infrastructure Pipeline worth over USD 120 billion” Il settanta per cento dei progetti elencati ha già finanziamenti sicuri, sottolineando il costante sostegno politico nonostante le pressioni di bilancio. Più di 1,300 progetti del valore di oltre 10 milioni di dollari illustrano l'ampia partecipazione delle agenzie, mentre l'emergente Piano nazionale per le infrastrutture trentennale sta integrando la resilienza climatica e l'integrazione digitale al centro della futura definizione delle priorità.
Gli impegni nazionali per le energie rinnovabili guidano gli investimenti
L'obiettivo di un'elettricità proveniente al 100% da fonti rinnovabili sta catalizzando l'ammodernamento della rete, come l'impianto STATCOM da 144 milioni di dollari a Ōtāhuhu, realizzato da Transpower e Hitachi Energy. La domanda di elettricità prevista aumenterà del 70% entro il 2050, il che ha portato all'annuncio di oltre 150 progetti di generazione, stoccaggio e trasmissione solo nel 2024. [2] Hitachi Energy – “Hitachi Energy e Transpower rafforzano la rete per la Nuova Zelanda” Il consolidamento sta accelerando; l'acquisto pianificato da Contact Energy di Manawa Energy per 1.86 miliardi di dollari è un esempio di ampliamento della catena del valore.
Crescente domanda di soluzioni di trasporto urbano ad Auckland
Il City Rail Link da 5.493 miliardi di dollari, un progetto a doppio tunnel di 3.45 km la cui realizzazione è prevista per novembre 2025, è il fulcro dell'espansione multimodale di Auckland. Il programma di investimenti di Auckland Transport da 1.352 miliardi di dollari per il periodo 2024-2025 prevede investimenti in corsie preferenziali, traghetti e materiale rotabile per ridurre la congestione e le emissioni. I progetti prevedono standard più elevati di resilienza climatica e sistemi di monitoraggio in tempo reale che prolungano la vita utile degli asset e riducono i costi operativi.
Adozione della gestione delle risorse digitali e della manutenzione predittiva
I gemelli digitali e i modelli di asset basati su BIM stanno trasformando la manutenzione da reattiva a predittiva. L'acquisizione di dati sulle condizioni a livello nazionale da parte di WSP per la rete autostradale statale mostra come il rilevamento automatizzato migliori le decisioni relative al ciclo di vita. La ricerca sottolinea che il 99% delle infrastrutture necessarie nei prossimi 30 anni è già in funzione, quindi estendere la vita utile del 15-20% attraverso l'ottimizzazione digitale è fondamentale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Grave carenza di manodopera qualificata | -0.7% | Nazionale; acuto ad Auckland e Canterbury | Medio termine (2-4 anni) |
| Volatilità dei costi dei materiali da costruzione | -0.6% | il | A breve termine (≤ 2 anni) |
| Opposizione pubblica ai progetti greenfield | -0.5% | Wellington e Auckland urbane e periurbane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Grave carenza di manodopera qualificata che limita l’esecuzione del progetto
Il 31.9% delle imprese edili indica la scarsità di manodopera come principale ostacolo, nonostante 25,000 lavoratori richiedano ore aggiuntive, il che evidenzia inefficienze nella distribuzione. Le restrizioni alla migrazione aggravano il divario tra i mestieri specializzati, soprattutto nei megaprogetti contemporanei ad Auckland e Canterbury. Le iniziative di formazione del settore stanno aumentando, ma si prevede che il ritardo nella fornitura di competenze limiterà la capacità di esecuzione fino al 2028.
La persistente volatilità dei costi dei materiali sconvolge i budget
L'inflazione dei costi di costruzione si è raffreddata all'1.1% nel 2024 dopo aver raggiunto il picco del 14% nel 2022, ma Macromonitor prevede ancora un aumento del 2.8% per il 2025. I lavori di trasporto e di pubblica utilità a lungo termine restano esposti a ritardi negli appalti e alla ridefinizione dei prezzi contrattuali, spingendo le parti interessate verso strutture di condivisione del rischio più flessibili.
Analisi del segmento
Per segmento infrastrutturale: i servizi di pubblica utilità superano il dominio dei trasporti tradizionali
Nel 35.42, le infrastrutture di trasporto hanno generato il 2025% del mercato infrastrutturale neozelandese, trainate dal City Rail Link e dal National Land Transport Programme (PNT) da 20.16 miliardi di dollari. Tuttavia, si prevede che le infrastrutture dei servizi pubblici cresceranno del 3.88% all'anno grazie all'ammodernamento della rete, alla ristrutturazione idrica e alla riforma dei servizi idrici legata al progetto "Local Water Done Well".
Le ristrutturazioni dominano la spesa delle utility. L'iniziativa "Local Water Done Well" incanala i capitali verso la riduzione delle perdite, gli interventi di adeguamento per la resilienza alle tempeste e il controllo del deflusso dei nutrienti. Il conteggio obbligatorio delle emissioni di carbonio a partire dal 2025 sta spingendo i gestori delle utility verso materiali a basse emissioni di carbonio e modelli di approvvigionamento circolari. I trasporti continuano a sostenere la quota maggiore delle nuove costruzioni, ma la digitalizzazione del ciclo di vita consente di accorpare i flussi di lavoro di ristrutturazione e di ampliamento, riducendo gli arretrati di manutenzione e liberando CapEx per progetti di capacità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione guadagna slancio nonostante l'invecchiamento degli asset
Progetti di ristrutturazione, in crescita a un CAGR del 4.05%, secondo i dati di Te Waihanga (Commissione per le infrastrutture della Nuova Zelanda), secondo cui il 99% delle risorse necessarie esiste già, il che accentua l'attenzione sulla manutenzione. Le autorità locali come il Consiglio distrettuale di Waitomo stanno attuando programmi di rinnovamento triennali per i sistemi idrici, fognari e di trattamento delle acque meteoriche.
Nel 64.12, le nuove costruzioni fornivano ancora il 2025% del mercato infrastrutturale neozelandese, principalmente attraverso corridoi autostradali e ammodernamenti ospedalieri. Anche in questo caso, l'intensificazione delle aree dismesse supera l'espansione incontrollata delle aree verdi, in linea con le normative urbanistiche e il sentiment della comunità. Il BIM sta migliorando l'accuratezza delle ristrutturazioni, mentre la certificazione Green Star si sta diffondendo in entrambe le tipologie edilizie, integrando parametri di efficienza energetica e impatto sociale nel punteggio delle gare d'appalto.
Per fonte di investimento: l'accelerazione del capitale privato rimodella il panorama dei finanziamenti
Gli investimenti pubblici hanno generato il 62.35% della quota di mercato del settore infrastrutturale neozelandese nel 2025, sostenuti da una dotazione infrastrutturale di 6.8 miliardi di dollari nel Bilancio 2025. Tuttavia, la crescita del capitale privato, con un CAGR del 4.31%, sta accelerando, stimolata dalle riforme del PPP di novembre 2024 che semplificano il trasferimento del rischio, il riconoscimento dei costi di gara e la risoluzione delle controversie.
Il mercato neozelandese del settore infrastrutturale accoglie investitori globali in seguito all'Infrastructure Investment Summit di marzo 2025. Tra i meccanismi complementari figurano le strutture di finanziamento a carico di National Infrastructure Funding and Financing Limited, garantite da imposte, per la banda larga regionale e le strade rurali. Anche l'emissione obbligazionaria è in aumento, come dimostra l'offerta di Infratil di maggio 2025 per finanziare attività nei settori energetico e dei data center.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le allocazioni di capitale rimangono fortemente sbilanciate verso l'Isola del Nord, riflettendo la concentrazione demografica e i corridoi merci. La quota di Auckland nel mercato infrastrutturale neozelandese rimane ancorata ai megaprogetti di trasporto e di acqua, ma i corridoi più ampi di Waikato e Bay of Plenty attraggono strutture produttive e logistiche di ricaduta, diversificando i futuri flussi di lavoro.
Gli investimenti nell'Isola del Sud si concentrano sul rinnovamento delle risorse idroelettriche e sulla resilienza della rete, conferendo a Canterbury un ruolo più importante nel settore dei servizi pubblici. Le sperimentazioni di trasporto merci elettrico tra i nodi portuali di Dunedin e Invercargill evidenziano la convergenza intersettoriale tra energia e trasporti.
Regioni più piccole come Taranaki sfruttano i finanziamenti della strategia mineraria per rilanciare le infrastrutture estrattive, mentre il Fondo Infrastrutturale Regionale da 1.2 miliardi di dollari destina pacchetti misti di prestiti e capitale proprio al backhaul digitale, alla protezione dalle inondazioni e alle infrastrutture turistiche. Una spesa bilanciata a livello territoriale allenta la tensione politica e amplia le opportunità per gli appaltatori.
Panorama normativo
In Nuova Zelanda, la realizzazione delle infrastrutture è regolata dal Building Act del 2004 e dai relativi requisiti prestazionali del Codice Edilizio. Il Ministero per l'Innovazione, l'Occupazione e lo Sviluppo Economico (MBIE) amministra il quadro normativo, mentre le autorità locali preposte al rilascio dei permessi edilizi, in genere i consigli comunali, si occupano del rilascio delle autorizzazioni e dell'esecuzione delle ispezioni. Le aspettative in materia di conformità vengono inasprite attraverso la manutenzione programmata del Codice Edilizio, che comprende il programma di aggiornamento annuale del MBIE e un ciclo di revisione triennale (il prossimo aggiornamento è previsto per il 2028), oltre a interventi mirati su edifici con struttura in legno fino a tre piani, valutazione sismica e impermeabilizzazione degli edifici di media altezza.
Sul fronte dell'offerta, il quadro normativo Building Product Specifications, introdotto nel luglio 2025, definisce un percorso formale per l'accettazione di prodotti edili provenienti dall'estero che soddisfano gli standard specificati, con l'emendamento 1 alla prima edizione pubblicato il 2 aprile 2026. Il Ministero per l'Innovazione, l'Occupazione e lo Sviluppo Economico (MBIE) ha inoltre introdotto il Building Amendment Bill il 2 luglio 2026, proponendo modifiche quali una procedura accelerata di 10 giorni per l'ottenimento dei permessi per le abitazioni idonee dotate di impianti solari e sostenibili, oltre ad adeguamenti alle procedure operative del Building Control Act (BCA) e ai finanziamenti per la ricerca edilizia. Questi aggiornamenti influenzano i tempi di rilascio dei permessi e l'accettazione dei prodotti, che a loro volta possono incidere sulle tempistiche dei progetti e sulle scelte di approvvigionamento.
Analisi della catena del valore
In Nuova Zelanda, la catena del valore delle infrastrutture inizia con l'identificazione e la definizione delle priorità dei progetti a lungo termine (governo centrale, visibilità del gasdotto Te Waihanga e agenzie di settore), per poi proseguire con la pianificazione e l'ottenimento delle autorizzazioni, l'appalto, la realizzazione e la gestione e manutenzione per l'intero ciclo di vita. La realizzazione è concentrata nelle mani di appaltatori di primo livello e fornitori di servizi integrati (ad esempio Fletcher Construction, Fulton Hogan, Downer), che coordinano i partner di progettazione, i subappaltatori specializzati e i fornitori di attrezzature. I consigli comunali e le agenzie nazionali fungono da acquirenti principali per il rinnovo delle infrastrutture di trasporto e dei servizi pubblici.
L'entità del National Infrastructure Pipeline (oltre 120 miliardi di dollari, come indicato nel rapporto) rafforza la necessità di una pianificazione e di una sequenza prevedibili per gestire la capacità di progettisti, costruttori e manutentori. Le materie prime a monte (aggregati, cemento, acciaio e prodotti edili specializzati) rimangono esposte alla concentrazione del mercato e alla dipendenza dalle importazioni, il che aumenta la volatilità dei prezzi e i rischi di disponibilità. Anche le autorizzazioni e le approvazioni limitano la produttività, in particolare a causa delle procedure previste dal Resource Management Act, che possono variare tra le diverse autorità locali, nonostante l'orientamento politico si stia spostando verso l'allentamento dei vincoli sulle materie prime e il miglioramento della concorrenza, compresa la riduzione delle barriere per i prodotti edili esteri e la standardizzazione dei percorsi di conformità. A valle, la realizzazione riflette sempre più approcci basati sul ciclo di vita, supportati da contratti di ristrutturazione e manutenzione a lungo termine, in cui i proprietari degli asset utilizzano l'ingegneria digitale (BIM e acquisizione dei dati sullo stato di conservazione) per dare priorità ai rinnovi e gestire i costi dell'intero ciclo di vita.
Panorama competitivo
Il mercato neozelandese del settore infrastrutturale mostra una moderata concentrazione. Fletcher Construction, Fulton Hogan e Downer Group si aggiudicano la maggior parte delle commesse di primo livello tramite contratti verticalmente integrati di progettazione, costruzione e manutenzione. I concorrenti internazionali stanno mobilitando joint venture specifiche per progetto, aumentando l'intensità delle gare d'appalto e gli standard tecnologici.
L'unità dedicata ai Servizi di Gestione Patrimoniale di Downer sfrutta l'analisi predittiva per aggiudicarsi concessioni di manutenzione a lungo termine. L'investimento di Fletcher nella prefabbricazione modulare accelera la realizzazione di infrastrutture sociali, mentre le iniziative di riciclaggio dell'asfalto di Fulton Hogan sono in linea con i criteri di approvvigionamento per la riduzione delle emissioni di carbonio.
Emergono spazi vuoti nel settore del bilancio energetico degli impianti (BOP) per le energie rinnovabili, nelle piattaforme di smart water e negli interventi di resilienza. Le aziende di nicchia con competenze specifiche in BIM o geospaziali si stanno aggiudicando subappalti ad alto margine, e i consorzi PPP abbinano sempre più spesso le grandi aziende edili a fondi pensione e specialisti nella gestione di infrastrutture.
Leader del settore delle infrastrutture in Nuova Zelanda
Costruzione Fletcher
Fulton Hogan Ltd
Downer Group
CPB Appaltatori Pty Ltd
Hawkins limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Waka Kotahi NZ Transport Agency ha avviato la procedura di gara per l'estensione della Waikato Expressway da Cambridge a Piarere, dando così impulso all'appalto per un'importante arteria stradale di rilevanza nazionale. La gara formalizza un flusso di lavoro pluriennale per le imprese di costruzione e i fornitori, e favorisce una pianificazione più chiara in termini di capacità e prezzi man mano che si avvicina l'aggiudicazione.
- Giugno 2026: Waka Kotahi NZ Transport Agency ha firmato contratti per lavori fisici con Geovert e Waiotahi Contractors Ltd per interventi di ripristino sulla State Highway 2 nella gola di Waioweka. Affidando in appalto i lavori di resilienza e di ripristino come lotti distinti, l'agenzia aumenta la certezza di realizzazione su corridoi critici e rafforza la domanda di competenze specialistiche in geotecnica, stabilità dei pendii e ripristino stradale.
- Maggio 2026: VINCI Construction ha finalizzato l'acquisizione della divisione costruzioni di Fletcher Buildings, che comprende Higgins Contractors e Brian Perry Civil, per circa 334 milioni di dollari neozelandesi. L'operazione ridefinisce le dinamiche competitive di primo livello nel settore delle opere civili in Nuova Zelanda, integrando più profondamente nel mercato locale un appaltatore-proprietario globale con team di lavoro consolidati e un portafoglio di progetti e attività di manutenzione in corso.
Ambito e metodologia
Le infrastrutture sono la spina dorsale del commercio nazionale e internazionale e della produzione industriale e agricola. È il quadro organizzativo e fisico fondamentale necessario per gestire con successo un'impresa. L'infrastruttura di base in un'organizzazione o in una nazione comprende comunicazioni e trasporti, fognature, acqua, un sistema sanitario e educativo, acqua potabile sicura e un sistema monetario. Il rapporto include un'analisi completa del background del settore delle infrastrutture neozelandesi, compresa la valutazione dell'economia e del contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e trend geografici e impatto del COVID-19.
Il settore delle infrastrutture in Nuova Zelanda è segmentato per tipo (infrastrutture sociali (scuole, ospedali, difesa e altre infrastrutture), infrastrutture di trasporto (ferrovie, strade, aeroporti, porti e corsi d'acqua), infrastrutture di estrazione (petrolio e gas, altre estrazioni ( minerali, metalli e carbone), infrastrutture di servizi pubblici (produzione di energia, trasmissione e distribuzione di elettricità, acqua, gas e telecomunicazioni), infrastrutture di produzione (produzione di metalli e minerali, raffinazione del petrolio, produzione chimica, parchi e distretti industriali e altre infrastrutture) ) e città chiave (Wellington, Auckland e Hamilton). Il rapporto offre le dimensioni del mercato e le previsioni in valore (milioni di USD) per tutti i segmenti di cui sopra.
Per segmento di infrastruttura
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Di Key City
| Auckland |
| Wellington |
| Christchurch |
| Hamilton |
| Resto della Nuova Zelanda |
| Per segmento di infrastruttura | Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture | |
| Infrastruttura sociale | |
| Infrastrutture di estrazione | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Di Key City | Auckland |
| Wellington | |
| Christchurch | |
| Hamilton | |
| Resto della Nuova Zelanda |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del settore infrastrutturale della Nuova Zelanda?
Nel 15.09 il mercato valeva 2026 miliardi di dollari e si prevede che crescerà fino a 17.78 miliardi di dollari entro il 2031, con un CAGR del 3.33%.
Quale segmento del mercato infrastrutturale neozelandese sta crescendo più rapidamente?
Le infrastrutture dei servizi pubblici guidano la crescita con un CAGR del 3.88% per il 2026-2031, trainato da progetti di energia rinnovabile e servizi idrici.
Quanto sono significativi gli investimenti privati nel progetto infrastrutturale della Nuova Zelanda?
I finanziamenti privati rappresentano il 37.65% del valore attuale, ma stanno aumentando a un CAGR del 4.31%, supportati dalle nuove regole PPP e dal coinvolgimento degli investitori.
Quali sono le principali sfide che si presentano nella realizzazione del progetto?
I tre principali vincoli all'esecuzione sono la carenza di manodopera qualificata, la volatilità residua dei materiali da costruzione e la complessità delle procedure di autorizzazione.
Perché la spesa per le ristrutturazioni aumenta più velocemente di quella per le nuove costruzioni?
Con il 99% dei beni necessari già costruiti, i proprietari stanno dando priorità ai cicli di rinnovamento per estendere la durata di vita, ridurre l'intensità di carbonio e controllare i costi dell'intero ciclo di vita.
Quale città domina la spesa per le infrastrutture in Nuova Zelanda?
Auckland detiene il 38.62% delle spese infrastrutturali nazionali grazie a importanti programmi di ammodernamento di ferrovie, corsie preferenziali e reti idriche, sebbene Hamilton registri la traiettoria di crescita più rapida.


