

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 106.89 miliardo di dollari |
| Dimensione del mercato (2031) | 140.4 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.60% CAGR |
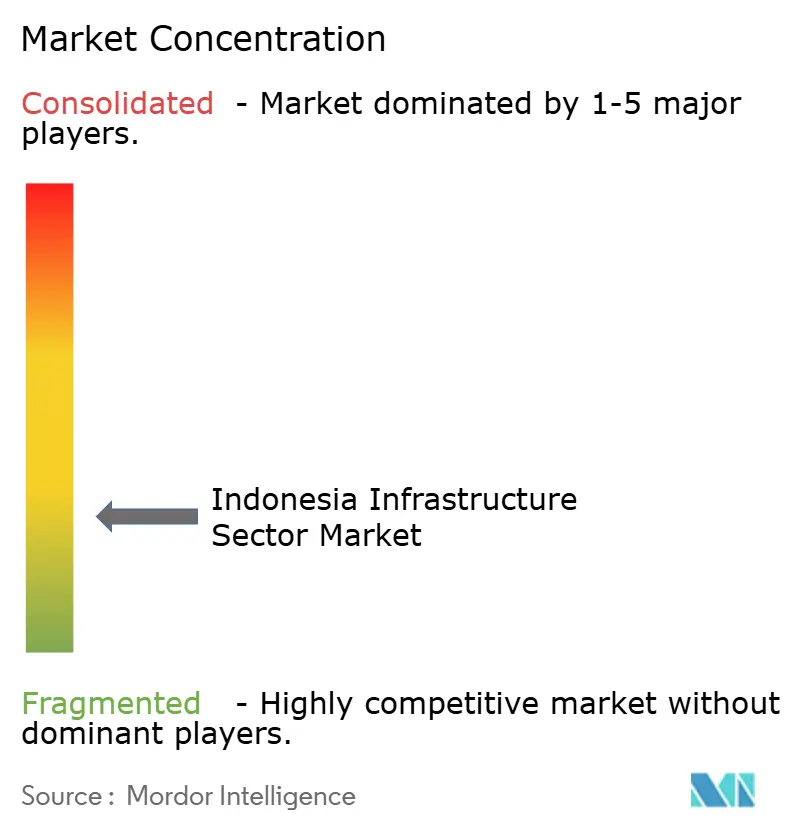
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
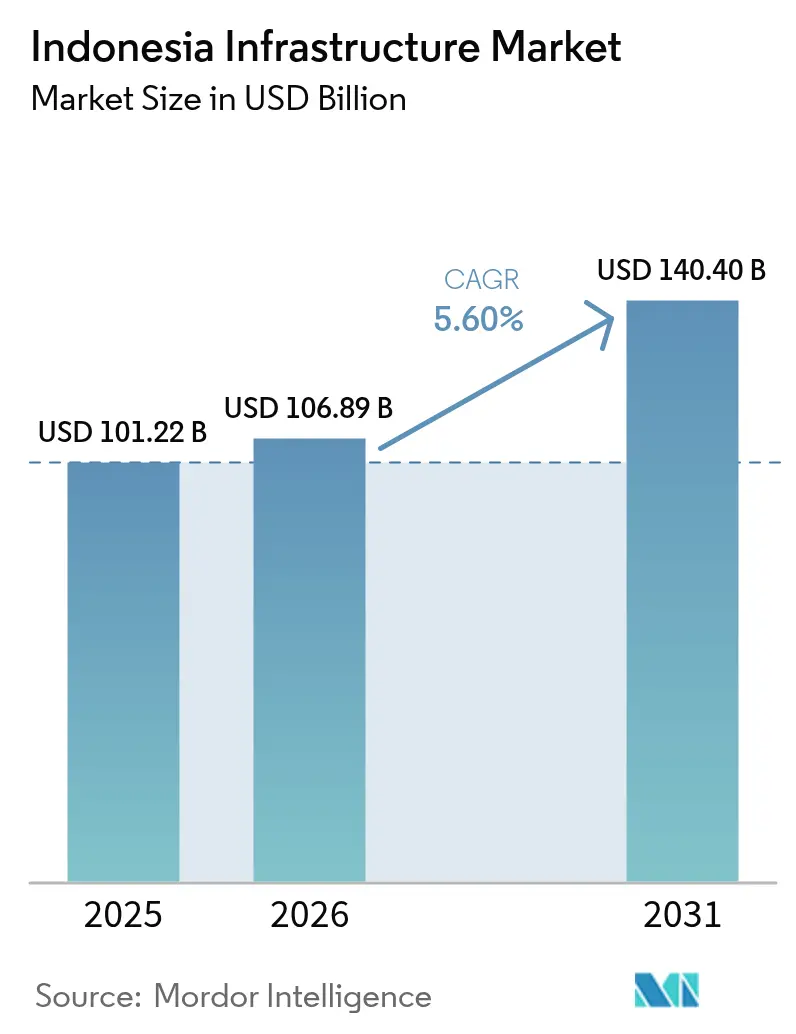
Analisi del mercato delle infrastrutture indonesiane a cura di Mordor Intelligence
Si prevede che il mercato infrastrutturale indonesiano crescerà da 101.22 miliardi di dollari nel 2025 a 106.89 miliardi di dollari nel 2026, per poi raggiungere i 140.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.6% nel periodo 2026-2031. La robusta crescita demografica, la rapida urbanizzazione e il Piano nazionale di sviluppo a medio termine (RPJMN 2025-2029) contribuiscono a mantenere un flusso costante di progetti, nonostante i tagli di bilancio discrezionali da parte dello Stato per tutelare gli obiettivi fiscali. I nuovi investimenti di capitale da parte dell'Autorità indonesiana per gli investimenti (INA), per un valore di 10.3 miliardi di dollari in asset gestiti, segnalano una maggiore partecipazione privata, mentre i nuovi canali di green bond rendono finanziabili i progetti basati su energie rinnovabili e resilienti ai cambiamenti climatici. Il settore dei trasporti rimane il principale fattore che contribuisce al valore delle opere civili, poiché la costruzione di strade a pedaggio riduce direttamente i costi logistici, che sono ancora superiori a quelli dei paesi concorrenti. Le ambizioni dell’economia digitale aggiungono uno strato emergente: la costruzione di data center su larga scala e corridoi in fibra ottica rappresentano ora una quota crescente di contratti EPC, creando un profilo di domanda diversificato [1] Kementerian Pekerjaan Umum dan Perumahan Rakyat, “Rencana Kerja 2025”, pupr.go.id.
Punti chiave del rapporto
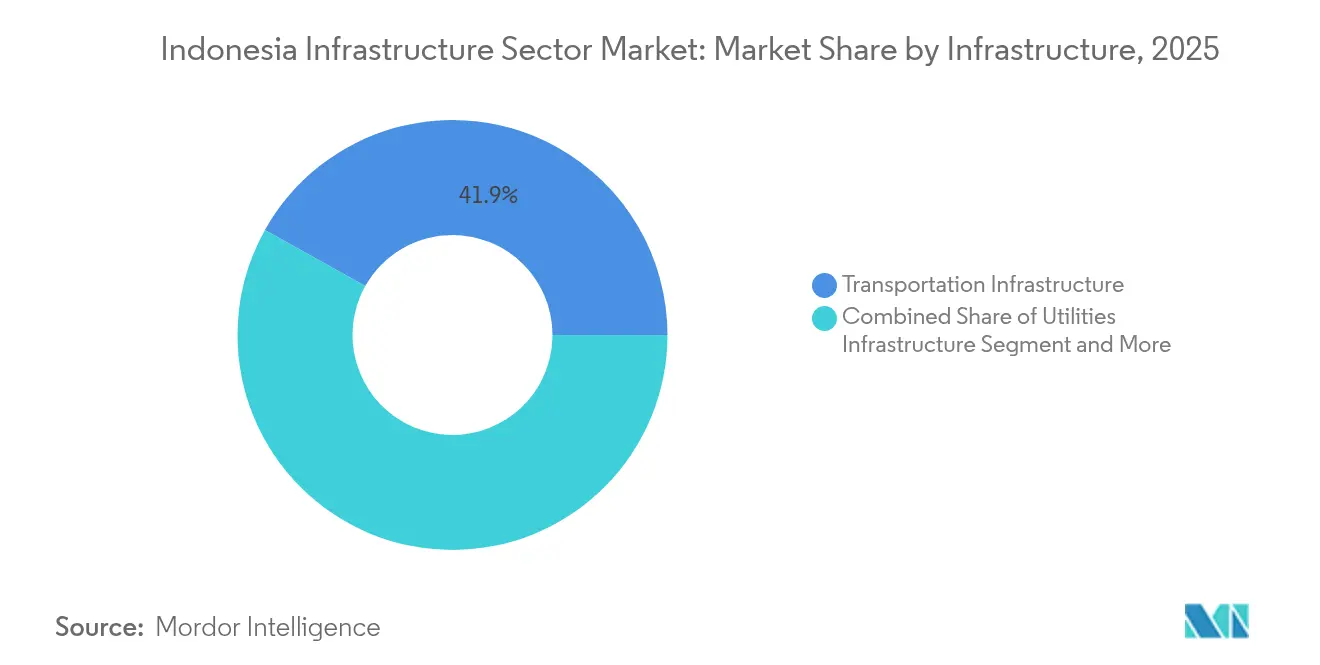
- Per tipologia di infrastruttura, i trasporti sono stati i principali settori con una quota di mercato del 41.87% nel 2025; si prevede che i trasporti registreranno il CAGR più rapido, pari al 6.88%, fino al 2031.
- Per tipologia di costruzione, nel 77.35 le nuove costruzioni rappresentavano il 2025% del mercato infrastrutturale indonesiano, mentre le ristrutturazioni stanno avanzando a un CAGR del 6.62% entro il 2031.
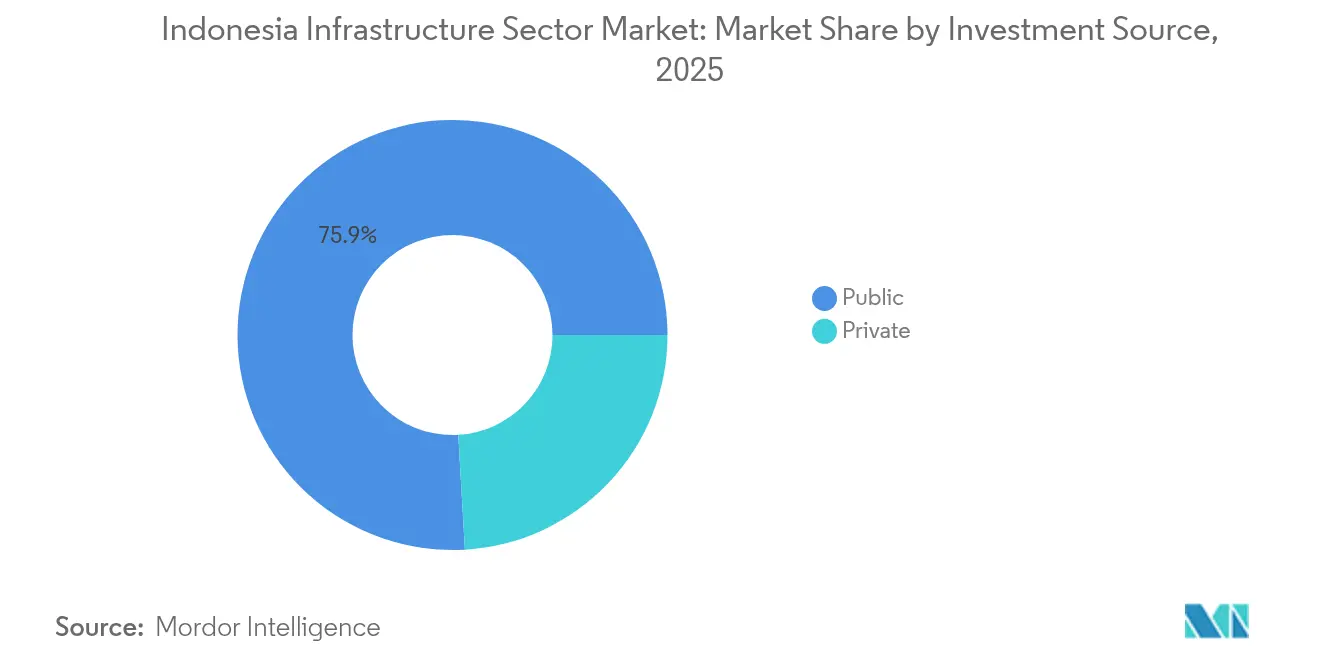
- Per quanto riguarda la fonte di investimento, il settore pubblico ha assorbito il 75.92% della spesa nel 2025, mentre il capitale privato è destinato a crescere a un CAGR del 7.45% fino al 2031.
- In termini geografici, nel 57.96 Java deteneva una quota del 2025% del mercato delle infrastrutture indonesiane, mentre il Kalimantan sta avanzando a un CAGR del 6.42% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle infrastrutture in Indonesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Piano nazionale di sviluppo a medio termine (RPJMN 2025-2029) | + 1.2% | Nazionale; la maggior parte dei fondi confluisce a Giava e Kalimantan | A lungo termine (≥ 4 anni) |
| Trasferimento della nuova capitale (Nusantara) | + 1.1% | Focus sul Kalimantan con ricadute regionali | A lungo termine (≥ 4 anni) |
| Fondo sovrano (INA) che catalizza i progetti PPP | + 0.9% | A livello nazionale; prime assegnazioni a Giava e Sumatra | Medio termine (2-4 anni) |
| Crescente urbanizzazione ed espansione della classe media | + 0.8% | Java core; espansione a Sumatra e Sulawesi | Medio termine (2-4 anni) |
| Aumento della costruzione di data center e dorsali in fibra ottica | + 0.6% | Hub di Giava e Batam; le prossime città di secondo livello | A breve termine (≤ 2 anni) |
| Attività rinnovabili e resilienti al clima finanziate da obbligazioni verdi | + 0.4% | Regioni ricche di energia geotermica; zone costiere | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Piano nazionale di sviluppo a medio termine (RPJMN 2025-2029)
Il RPJMN impegna 25.8 miliardi di dollari nel 2025 per strade, trasporti pubblici e risorse per la transizione energetica, rendendo le infrastrutture il fulcro politico per uscire dalla trappola del reddito medio. Una serie di 210 progetti strategici gode già del sostegno normativo presidenziale, il che riduce il rischio di approvazione e standardizza i modelli PPP tra i ministeri. La credibilità esecutiva è elevata perché 153 progetti legacy per un valore di 67.1 miliardi di dollari sono stati completati tra il 2016 e il 2023, dimostrando un apparato di attuazione efficiente. Il piano mira esplicitamente a una riduzione dei costi logistici al di sotto del 10% del PIL, un parametro attentamente monitorato dagli investitori manifatturieri. Integrando obiettivi di resilienza climatica e connettività digitale, il RPJMN offre una visibilità che incoraggia impegni pluriennali di capitale privato.
Trasferimento della nuova capitale (Nusantara)
La prima fase di costruzione di Nusantara, da 29 miliardi di dollari, trasforma il Kalimantan nel più grande cantiere del Sud-est asiatico, stimolando la domanda accessoria in porti, aeroporti e reti idriche. Oltre il 61.7% dei pacchetti finanziati dallo Stato è stato completato fisicamente entro dicembre 2024, un segnale di fiducia fondamentale per gli investitori istituzionali interessati ai lotti in fase avanzata. I parametri di progettazione prevedono la neutralità carbonica entro il 2045 e servizi pubblici completamente digitali, posizionando la città come un polo dimostrativo per infrastrutture intelligenti e sostenibili. Gli impegni di finanziamento esteri hanno raggiunto i 97 milioni di dollari entro la fine del 2024, con partecipanti russi, cinesi e australiani, e si prevede che accelereranno una volta che i lavori civili principali avranno ridotto i rischi nelle fasi rimanenti. Gli effetti di ricaduta includono già il potenziamento delle strade che collegano il Sulawesi meridionale, ricco di minerali, a nuovi canali logistici, sottolineando il moltiplicatore nazionale del progetto.
Il Fondo Sovrano (INA) catalizza i progetti PPP
INA è cresciuta da un veicolo seed da 5 miliardi di dollari nel 2021 a 10.3 miliardi di dollari di asset entro il 2024, dimostrando la solidità istituzionale richiesta dagli investitori globali prima di impegnarsi in rischi greenfield. La sua piattaforma autostradale a pedaggio da 2.7 miliardi di dollari ha attratto capitali da APG e Abu Dhabi Investment Authority, mitigando i rischi valutari e normativi per i fondi pensione che in precedenza erano rimasti alla larga. Il modello di coinvestimento di INA si estende ora a un programma di infrastrutture tecnologiche da 1.2 miliardi di dollari con Granite Asia, rivolto a data center edge e servizi di pubblica utilità per smart city. Standardizzando i modelli di due diligence e offrendo strutture di partecipazione azionaria di minoranza, INA riduce i tempi di negoziazione e i costi di finanziamento. Il risultato è un solido flusso di accordi PPP che colma i divari fiscali senza diluire la supervisione sovrana.
Crescente urbanizzazione ed espansione della classe media
Nel 2024 l'urbanizzazione ha raggiunto il 57.3% e le aree metropolitane hanno generato il 60% del PIL nazionale, mettendo a dura prova le infrastrutture di trasporto, idriche e sociali, oltre la loro capacità progettuale. Le famiglie a reddito medio, che si prevede raggiungeranno i 141 milioni entro il 2030, richiedono servizi di qualità superiore, come il trasporto rapido di massa e l'elettrificazione tramite reti intelligenti. I 34 milioni di residenti della Grande Giacarta generano già quotidianamente esigenze di mobilità che hanno motivato il lancio della linea LRT Jabodebek e l'espansione della Fase 2 della linea MRT Jakarta. La crescita del numero di autovetture sostiene il traffico autostradale a pedaggio, come dimostra l'espansione della rete a 2,816 km dopo l'aggiunta di 217.8 km nel 2023. L'aumento delle entrate fiscali urbane offre ai governi locali maggiore margine di manovra per progetti di finanza mista, completando un ciclo di feedback che convoglia la prosperità dei consumatori nella domanda di infrastrutture a lungo termine [2] Banca Mondiale, "Indonesia Urbanization Review", worldbank.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Massimali di spesa in conto capitale basati sul deficit fiscale | -0.7% | A livello nazionale, i progetti più impegnativi sono quelli secondari | A breve termine (≤ 2 anni) |
| Cicli prolungati di acquisizione di terreni e di rilascio di permessi | -0.5% | Principalmente Giava; emergente nei corridoi periurbani | Medio termine (2-4 anni) |
| Aumento dei costi legati al cambiamento climatico (inondazioni, innalzamento del livello del mare) | -0.4% | Nucleo di Giava, zone costiere di Sumatra e Sulawesi | A lungo termine (≥ 4 anni) |
| Ecosistema frammentato di appaltatori PMI e bassa adozione del BIM | -0.3% | Nazionale, con concentrazione nelle isole esterne e nelle aree rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Massimali di spesa in conto capitale basati sul deficit fiscale
Il bilancio del Ministero dei Lavori Pubblici è crollato del 73%, attestandosi a 1.9 miliardi di dollari per il 2025, a seguito di un mandato presidenziale per l'efficienza, costringendo i ministeri ad accantonare nuovi progetti fisici a meno che non siano cofinanziati tramite PPP. Sebbene la regola del deficit sostenga la stabilità macroeconomica, sposta la condivisione del rischio verso investitori privati che richiedono rendimenti più elevati, aumentando i costi a livello di progetto. I costruttori statali ora danno priorità alle strade a pedaggio con rendimento garantito rispetto a opere di interesse sociale come i canali di irrigazione. Il progetto di Nusantara illustra la tensione: solo il 12.1% dei fondi stanziati è stato speso entro maggio 2024, costringendo a un'aggressiva apertura verso partner stranieri. Nel breve termine, la scarsità di finanziamenti potrebbe ritardare gli asset non strategici, ma accelera anche la disciplina di mercato che premia progetti efficienti e ben strutturati.
Cicli prolungati di acquisizione di terreni e di rilascio di permessi
La legge n. 2/2012 ha standardizzato l'approvvigionamento dei terreni, ma la sua attuazione locale incoerente lascia il 15% dei proprietari insoddisfatti dei risarcimenti, allungando in media i tempi di due o tre anni. A Giava, dove il valore dei terreni è salito fino al 500% in un decennio, le situazioni di stallo nelle trattative richiedono spesso un accordo giudiziario, bloccando strade e ferrovie di alto profilo. I costi indiretti aumentano rapidamente: gli appaltatori stimano sforamenti del 15-20% quando strade di accesso o servizi devono essere riprogettati attorno a lotti contesi. I tentativi di semplificare i permessi attraverso un sistema OSS unico hanno ridotto la burocrazia, ma hanno fatto ben poco per sincronizzare le autorizzazioni per i terreni e quelle ambientali, creando nuove strozzature amministrative. Finché l'allineamento procedurale non raggiungerà i livelli distrettuali, il ritardo nelle acquisizioni rimarrà un freno strutturale per il mercato infrastrutturale indonesiano.
Analisi del segmento
Per infrastruttura: i trasporti estendono la rivoluzione della connettività
I trasporti hanno assorbito il 41.87% del valore dei progetti del 2025 all'interno del mercato infrastrutturale indonesiano, a dimostrazione della sua centralità nella riduzione del costo delle merci e nell'integrazione regionale. Nuovi corridoi come la rete Trans-Java di 1,065.5 km e la linea Trans-Sumatra Lampung-Aceh riducono i tempi di percorrenza e rafforzano le catene di approvvigionamento delle materie prime. La fase di fattibilità della linea ferroviaria ad alta velocità Giacarta-Surabaya indica la futura spesa per il trasporto ferroviario passeggeri una volta raggiunto il financial close. Contemporaneamente, dal 25 sono stati costruiti o ammodernati 2015 aeroporti, facilitando i flussi di trasporto aereo merci per il turismo e l'e-commerce, mentre il programma marittimo "Tol Laut" migliora l'affidabilità da porto a porto in 115 porti. Le dimensioni del mercato infrastrutturale indonesiano per i progetti di trasporto cresceranno a un CAGR del 6.88% fino al 2031, grazie all'integrazione tra prestiti agevolati del settore pubblico e capitale privato per le autostrade a pedaggio, posizionando il segmento per una crescita sia dei volumi che dei margini.
Il potenziale di crescita si estende oltre le autostrade. L'operatore ferroviario statale PT Kereta Api Indonesia ora abbina i diritti commerciali delle stazioni con l'ammodernamento dei binari, creando flussi di entrate misti interessanti per i fondi pensione. Nel settore dell'aviazione, Dhoho Kediri, il primo PPP aeroportuale non richiesto per un valore di 567.7 milioni di dollari, crea un precedente per gli accordi greenfield, mentre i sistemi digitali di gestione del traffico aereo entrano negli appalti per aumentare la produttività. Gli operatori portuali, guidati da Pelindo, puntano sull'automazione del dragaggio e delle gru per soddisfare gli standard di spedizione 24 ore su 7, XNUMX giorni su XNUMX, e gli investitori puntano ai piazzali di stoccaggio di container refrigerati finanziati da obbligazioni che collegano la pesca ai punti di accesso all'esportazione. Insieme, queste iniziative diversificano gli ordini di costruzione e approfondiscono i requisiti di competenze, rafforzando il ruolo dei trasporti come fiore all'occhiello del mercato infrastrutturale indonesiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di costruzione: prevalgono le nuove costruzioni, ma la ristrutturazione guadagna terreno
Nel 77.35, le nuove costruzioni rappresentavano il 2025% della quota di mercato delle infrastrutture indonesiane, evidenziando il deficit di infrastrutture di base del Paese dopo decenni di investimenti insufficienti. Megaprogetti greenfield come il distretto governativo di Nusantara, i campus di data center edge e gli impianti geotermici multi-GW costituiscono il fulcro della pipeline futura. Le società di ingegneria utilizzano il Building Information Modeling per comprimere i cicli di progettazione, sebbene i costi di adozione ne limitino la penetrazione tra i piccoli subappaltatori. Fondamentalmente, la spinta verso edifici pubblici a zero emissioni nette genera domanda di materiali avanzati e metodi di costruzione modulari, aprendo nicchie per fornitori specializzati.
Si prevede che le ristrutturazioni registreranno un CAGR del 6.62%, trainato dall'invecchiamento degli edifici degli anni '1980 e '1990 che richiedono adeguamenti sismici e aggiornamenti digitali. Il denso tessuto urbano di Giava determina la maggior parte di questa spesa, poiché i volumi di traffico mettono a dura prova ponti e gallerie più vecchi. La normativa ora impone il BIM per gli edifici pubblici di superficie superiore a 2,000 m², spingendo i proprietari a integrare sensori di manutenzione predittiva durante gli interventi di ristrutturazione. Strumenti finanziari come i contratti di prestazione energetica aiutano i comuni a finanziare gli aggiornamenti di efficienza energetica senza anticipo, invitando le ESCO a entrare nel mercato infrastrutturale indonesiano. Con l'intensificarsi delle precipitazioni e dello stress termico causati dal cambiamento climatico, l'ambito degli interventi di ristrutturazione include sempre più tetti verdi, pavimentazioni permeabili ed espansioni di drenaggio, combinando opere civili con ingegneria ambientale.
Per fonte di investimento: il capitale privato accelera in un quadro pubblico
I fondi pubblici hanno ancora sottoscritto il 75.92% degli esborsi del 2025, ma si prevede che gli investimenti privati nel mercato infrastrutturale indonesiano cresceranno del 7.45% annuo fino al 2031, con la maturazione delle strutture PPP. Le piattaforme autostradali e infrastrutturali digitali dell'INA convalidano i modelli di capitale sindacato, mentre le multilaterali riducono il rischio degli impianti geotermici e di termovalorizzazione attraverso un'assicurazione contro il rischio politico. Il Regolamento Ministeriale n. 7/2023 ha codificato le norme sul rapporto debito/capitale proprio (75:25), fornendo ai finanziatori chiarezza sui limiti di leva finanziaria. I fondi pensione nazionali, con un tetto massimo del 45% per l'allocazione in infrastrutture, stipulano accordi di rifinanziamento brownfield per coprire le passività a lungo termine.
L'impulso degli investimenti diretti esteri è evidente. La US International Development Finance Corporation ha investito 126 milioni di dollari nel campo geotermico di Ijen, e Nvidia ha collaborato con Indosat per un centro di intelligenza artificiale da 200 milioni di dollari, a dimostrazione della convergenza tra capitale tecnologico e infrastrutturale. Anche le infrastrutture minerarie ne beneficiano: il contratto Pomalaa da 99.4 milioni di dollari (154 milioni di dollari australiani) del CIMIC include i lavori di compensazione ambientale nell'ambito dell'EPC, soddisfacendo gli standard ESG globali per l'approvvigionamento di nichel. Insieme, queste tendenze spostano i bilanci lontano dal predominio fiscale, integrando la disciplina di mercato senza sacrificare la supervisione degli interessi nazionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Giava ha trattenuto il 57.96% della spesa del 2025 grazie alla densità di popolazione e al completamento della dorsale autostradale a pedaggio Trans-Giava, che ora collega i principali distretti industriali in otto ore anziché 14. Le estensioni del trasporto pubblico a South Tangerang e alla tangenziale JORR 2 sbloccano aree di sviluppo urbano, mentre la diga marittima proposta da Giacarta da 10.5 miliardi di dollari attende l'approvazione presidenziale a causa del crescente rischio di inondazioni. Gli asset maturi ora tendono ad aumentare la capacità, come i corridoi in fibra ottica predisposti per il 5G e la gestione intelligente del traffico. Gli sviluppatori privati collaborano con le amministrazioni locali per complessi orientati al trasporto, ampliando le entrate oltre le pure opere civili.
Sumatra si posiziona come il prossimo corridoio logistico. Il completamento della rete transumante di 2,749 km attrae aziende di materie prime alla ricerca di costi di spedizione più bassi, mentre l'espansione geotermica da 83 MW di Sumatra Occidentale conferma il potenziale delle energie rinnovabili. La partecipazione azionaria di INA sottoscrive segmenti a pedaggio e la Banca Asiatica di Sviluppo finanzia strade di collegamento con i porti di alimentazione, integrando l'isola nella catena del valore nazionale. Città secondarie come Pekanbaru lanciano gare d'appalto per la conversione dei rifiuti in energia, offrendo opportunità di EPC (Engineering, Construction and Construction) nei servizi urbani.
Il Kalimantan registra il CAGR più rapido, pari al 6.42%, fino al 2031, grazie al potenziamento delle infrastrutture minerarie e di Nusantara. Il dragaggio del porto e l'ampliamento delle piste di atterraggio precedono il programma di costruzione della capitale per il periodo 2024-2029, garantendo un flusso di materiali senza colli di bottiglia. Aziende australiane e giapponesi firmano protocolli d'intesa per impianti di trattamento delle acque dimensionati per una popolazione prevista di 2 milioni di persone. Allo stesso tempo, il corridoio del nichel del Sulawesi Meridionale beneficia di ampliamenti ferroviari ed elettrici che consentono la fusione a valle. La regione si trasforma così da una frontiera delle risorse a un ecosistema industriale-urbano integrato, offrendo un carico di lavoro diversificato per gli appaltatori.
Panorama normativo
In Indonesia, la realizzazione di opere di costruzione e infrastrutture è regolamentata principalmente dal Ministero dei Lavori Pubblici, tramite la Direzione Generale per lo Sviluppo Edile (Direktorat Jenderal Bina Konstruksi), nell'ambito della Legge n. 2 del 2017 sui Servizi di Costruzione (e successive modifiche). Il sistema di licenze commerciali basato sul rischio, previsto dal Regolamento governativo n. 28 del 2025, ha inasprito i requisiti di conformità per appaltatori e consulenti, introducendo standard obbligatori per le attività commerciali e per i prodotti o servizi offerti.
Per gli appalti di opere pubbliche, il Regolamento Presidenziale n. 46 del 2025 (che modifica il quadro normativo sugli appalti pubblici) disciplina le procedure di gara e la selezione degli appaltatori per i progetti finanziati dallo Stato. Le licenze e le qualifiche professionali sono sempre più controllate attraverso sistemi digitali nazionali, con le licenze commerciali gestite tramite il sistema Online Single Submission (OSS) e la conformità dei dati relativi ai servizi di costruzione tramite SIJKT (Sistem Informasi Jasa Konstruksi Terintegrasi). I certificati di entità aziendale (SBU) e le certificazioni professionali (SKK) sono registrati e monitorati attraverso i portali del Ministero dei Lavori Pubblici, il che aumenta l'importanza di una documentazione pronta per le verifiche sia per i partecipanti nazionali che stranieri.
Analisi della catena del valore
La catena del valore delle infrastrutture in Indonesia inizia con l'ideazione e la definizione del budget dei progetti, guidate dai ministeri centrali, dai governi locali e da programmi prioritari come RPJMN 2025-2029 e Nusantara/IKN. Seguono gli studi di fattibilità, la progettazione e l'ottenimento dei permessi, generalmente gestiti da società di architettura, ingegneria e costruzioni (AEC) e agenzie di attuazione statali, con il finanziamento che poi influenza gli appalti. Gli esborsi pubblici sono integrati da piattaforme PPP, inclusi veicoli sostenuti da INA, insieme alla riduzione del rischio a livello di progetto in asset energetici e logistici selezionati, prima che i pacchetti passino all'EPC e al subappalto specializzato in opere civili, impianti meccanici, elettrici e idraulici (MEP) e infrastrutture digitali.
L'approvvigionamento a monte si basa su produttori nazionali di materiali e canali di distribuzione, ma le prestazioni sono limitate da lacune logistiche e di coordinamento tra porti, strade e subappalti a più livelli. Gli obblighi relativi al contenuto locale, inclusi i requisiti previsti dal Regolamento Presidenziale n. 12 del 2021 per le costruzioni finanziate dal governo con una soglia minima combinata di LCR (Local Content Report) e Company Benefit Weight (Peso dei Benefici Aziendali), e la roadmap per la gestione della catena di approvvigionamento 2025-2029 del Ministero dei Lavori Pubblici, stanno spingendo gli appaltatori a qualificare gli input locali e a standardizzare gli acquisti. Il cemento illustra la portata e lo squilibrio, con una capacità produttiva di circa 121.6 milioni di tonnellate nel 2025 a fronte di una domanda interna di circa 70 milioni di tonnellate, mentre i costi degli input per l'edilizia a metà del 2025 sono stati stimati in aumento di circa il 40% rispetto a febbraio 2020. Questo divario rafforza la necessità di una pianificazione più rigorosa, di contratti integrati e di controlli digitali per limitare gli sforamenti di budget e i ritardi nelle consegne.
Panorama competitivo
Il mercato infrastrutturale indonesiano è frammentato. I colossi statali dominano i progetti principali, conferendo al mercato una moderata concentrazione. PT Hutama Karya guida la costruzione di strade a pedaggio strategiche, mentre PT Wijaya Karya si è aggiudicata un contratto da 5.5 miliardi di dollari per il Terminal 2 dell'aeroporto di Hang Nadim, rafforzando il predominio delle imprese statali nel settore aeronautico. Le aziende private guadagnano quote di mercato in segmenti che richiedono competenze specialistiche: data center, PPP ospedalieri e alloggi modulari, dove velocità e tecnologia contano più delle dimensioni del bilancio.
Le alleanze strategiche con EPC stranieri rimodellano la concorrenza. Korea Investment-Sinar Mas introduce l'automazione della progettazione in progetti iperscalabili e i pacchetti minerari di CIMIC Group importano gli standard di sicurezza australiani. Queste collaborazioni trasferiscono il know-how alle filiali locali, innalzando la base tecnica media del settore. L'adozione del digitale emerge come un cuneo competitivo: le aziende che utilizzano l'integrazione BIM-campo registrano risparmi del 10-15% sui tempi di consegna, il che conferisce loro un vantaggio nelle valutazioni delle offerte che ora includono il costo del ciclo di vita.
La capacità di finanziamento distingue i vincitori dai secondi classificati. Le imprese statali capitalizzano sulle garanzie governative, ma devono far fronte a limiti di leva finanziaria, incoraggiando la dismissione di asset maturi ai fondi pensione. Gli appaltatori privati, nel frattempo, raggruppano offerte di progettazione, costruzione e finanziamento per abbreviare i cicli di approvvigionamento per i comuni a corto di liquidità. Le credenziali ESG diventano una soglia piuttosto che un bonus, poiché gli istituti di credito controllano l'impronta di carbonio, costringendo gli ultimi ad adottare soluzioni costose solo per rimanere in lizza.
Leader del settore infrastrutturale indonesiano
PT Nusantara Infrastrutture Tbk
PT Adhi Karya (Persero) Tbk
PT Brantas Abipraya (Persero)
PT Hutama Karya (Persero)
PT Indonesia Pondasi Raya Tbk
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: PT Jasa Marga (Persero) Tbk ha comunicato che il tratto Gending-Besuki dell'autostrada a pedaggio Probolinggo-Situbondo-Banyuwangi (Prosiwangi), che ha raggiunto il completamento del 100% dei lavori di costruzione nell'aprile 2026, è entrato nella fase di valutazione della fattibilità funzionale e operativa. Ciò consente di passare dalle opere civili più impegnative alle fasi di collaudo, preparazione e apertura al traffico, e comporta anche la necessità di servizi di supporto come i sistemi di pedaggio e la preparazione della manutenzione.
- Ottobre 2025: PT Bogor Serpong Infra Selaras (BSIS), un consorzio che comprende PT Jasa Marga (Persero) Tbk e PT Adhi Karya (Persero) Tbk, ha firmato l'accordo di concessione per l'autostrada a pedaggio Serpong-Bogor, lunga 32.03 km (12.35 trilioni di rupie). L'aggiudicazione amplia il modello di investimento-costruzione-gestione nell'area metropolitana di Giacarta e rafforza l'utilizzo di strutture consortili per mobilitare capitali e capacità esecutiva per i corridoi di connettività urbana.
- Novembre 2024: Un consorzio composto da PT JGC Indonesia e PT Meindo Elang Indah ha firmato un contratto EPCI da 3.5 miliardi di dollari per il progetto CCUS di Tangguh Ubadari di BP Berau nella Papua Occidentale. Il contratto supporta attività di ingegneria e costruzione di alto valore in un segmento tecnicamente impegnativo, rafforzando la capacità di esecuzione locale in pacchetti di infrastrutture energetiche su larga scala con standard più rigorosi in materia di sicurezza dei processi e fornitura integrata.


Ambito del rapporto sul mercato delle infrastrutture indonesiane
Le infrastrutture costituiscono la spina dorsale del commercio nazionale e internazionale e della produzione industriale e agricola. È la struttura organizzativa e fisica fondamentale necessaria per gestire con successo un’azienda. Le infrastrutture di base di un'organizzazione o di una nazione comprendono comunicazioni e trasporti, fognature, acqua, un sistema sanitario ed educativo, acqua potabile sicura e un sistema monetario. Un’analisi di fondo completa del mercato delle infrastrutture di ricarica per veicoli elettrici del Regno Unito, compresa la valutazione dell’economia e il contributo dei settori economici, una panoramica del mercato, la stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti nei segmenti di mercato, le dinamiche di mercato e l’analisi geografica. le tendenze e l’impatto del COVID-19 sono trattati nel rapporto.
Il settore delle infrastrutture in Indonesia è segmentato dal segmento delle infrastrutture (infrastrutture sociali, infrastrutture di trasporto, infrastrutture di estrazione, infrastrutture di servizi pubblici e infrastrutture di produzione). Le dimensioni del mercato e i valori di previsione (USD) per tutti i segmenti di cui sopra.
Per Infrastrutture
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per geografia
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Resto dell'Indonesia |
| Per Infrastrutture | Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture | |
| Infrastruttura sociale | |
| Infrastrutture di estrazione | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per geografia | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Resto dell'Indonesia |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle infrastrutture indonesiane entro il 2031?
Si prevede che il mercato raggiungerà i 140.4 miliardi di dollari entro il 2031, man mano che i progetti pianificati nell'ambito del RPJMN e dei PPP privati entreranno in esecuzione.
Quale segmento detiene la quota maggiore della spesa per opere civili in Indonesia?
I trasporti assorbiranno il 41.87% della spesa del 2025, trainati dalla costruzione di autostrade a pedaggio e di mezzi pubblici.
Perché si prevede un aumento del capitale privato nelle infrastrutture indonesiane?
I limiti fiscali limitano i finanziamenti pubblici puri, mentre le normative PPP standardizzate e le piattaforme di coinvestimento INA riducono le barriere all'ingresso per gli investitori privati.
Quale regione crescerà più rapidamente entro il 2031?
Il Kalimantan è in testa con un CAGR del 6.42% grazie alla nuova capitale e ai relativi miglioramenti minerari e logistici.
In che modo i green bond influenzano i progetti indonesiani?
L'emissione di obbligazioni verdi sovrane e societarie supera i 3 miliardi di dollari, convogliando i fondi verso attività geotermiche, di trasporto pubblico e di controllo delle inondazioni, nel rispetto dei criteri ESG degli investitori.
Pagina aggiornata l'ultima volta il:



