

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
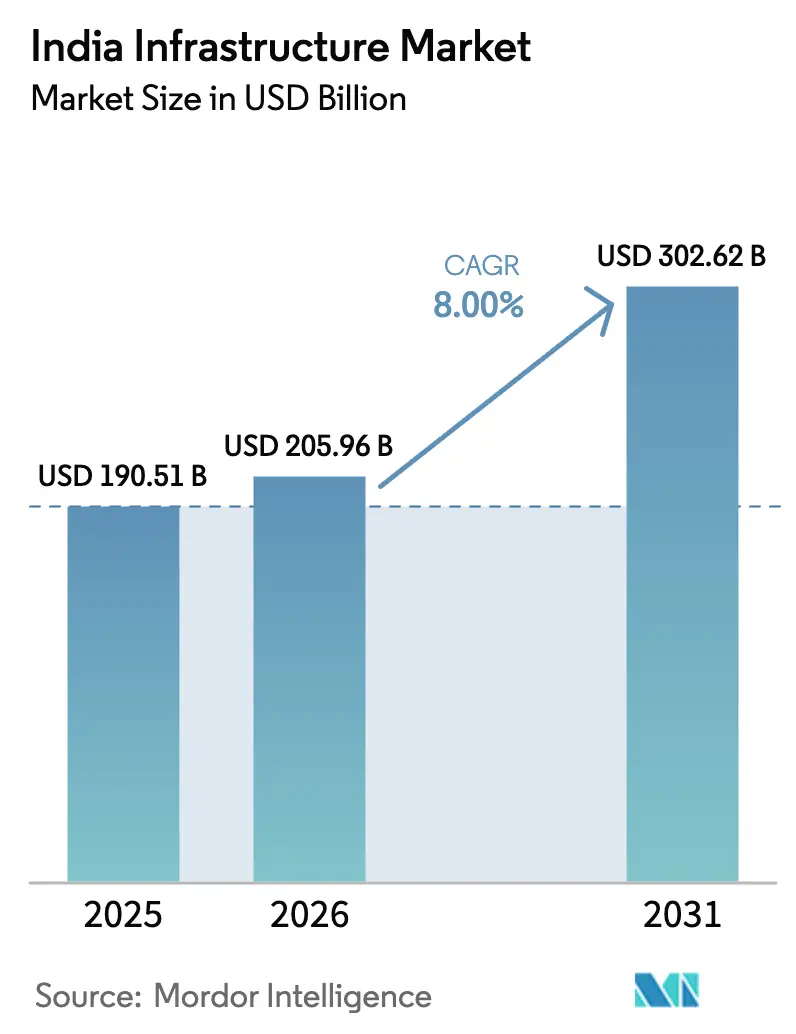
| Dimensione del mercato (2026) | 205.96 miliardo di dollari |
| Dimensione del mercato (2031) | 302.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.00% CAGR |
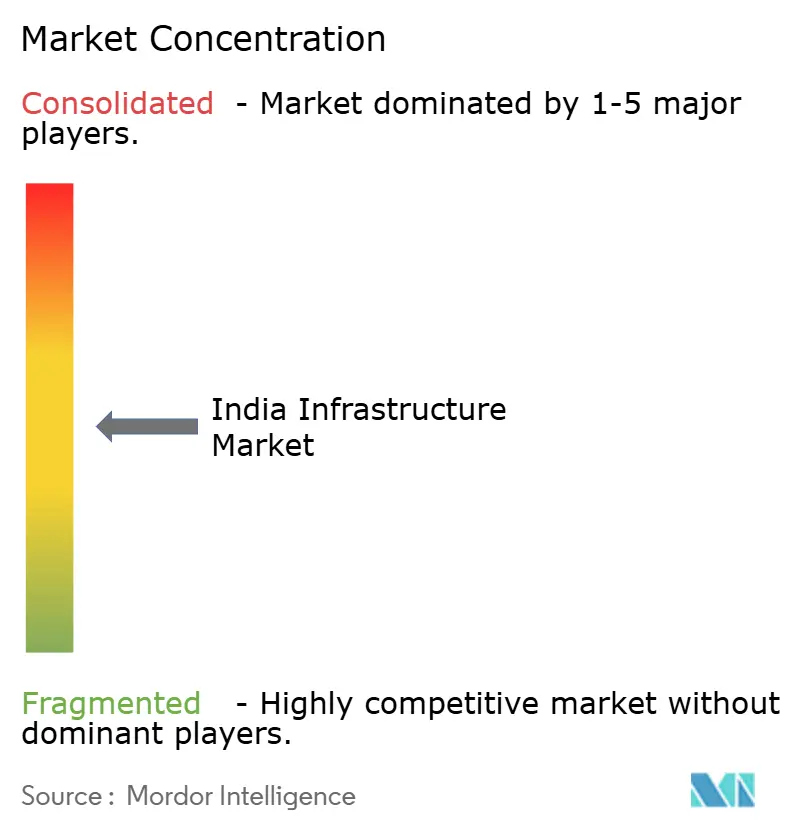
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle infrastrutture in India di Mordor Intelligence
Si prevede che le dimensioni del mercato delle infrastrutture in India cresceranno da 190.51 miliardi di dollari nel 2025 a 205.96 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 302.62 miliardi di dollari entro il 2031, con un CAGR dell'8% nel periodo 2026-2031.
Un forte coordinamento politico, finanziamenti sovrani per il clima e una domanda di elaborazione su larga scala sostengono questa espansione, anche se i controlli ambientali più severi rimodellano i flussi di finanziamento. Il segmento dei trasporti continua a consolidare l'attività perché autostrade, corridoi metropolitani e rotte dedicate al trasporto merci riducono i tempi di percorrenza per produttori e pendolari. Le piattaforme di approvazione digitale ora dimezzano i cicli di autorizzazione, il che riduce i costi degli interessi per i concessionari e migliora la competitività delle offerte. Allo stesso tempo, i green bond sovrani riducono il costo del capitale per le reti metropolitane e di ricarica dei veicoli elettrici. I crescenti investimenti privati in asset operativi hanno creato un mercato secondario profondo che ricicla fondi pubblici in progetti greenfield. Tuttavia, la carenza di manodopera qualificata e le norme più severe sui prestiti ESG aggiungono attrito, aumentando l'onere esecutivo per gli appaltatori.
Punti chiave del rapporto
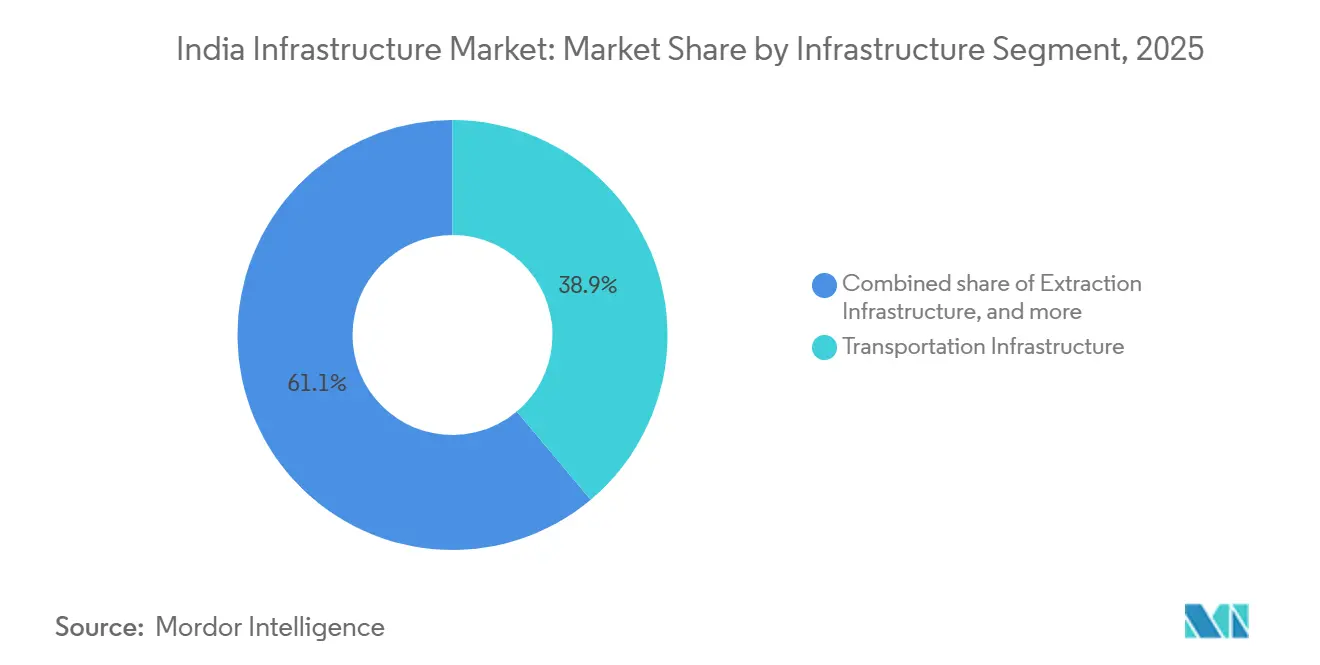
- Per segmento infrastrutturale, le infrastrutture di trasporto sono state in testa con il 38.89% della quota di mercato del settore infrastrutturale indiano nel 2025, mentre si prevede che le infrastrutture dei servizi pubblici cresceranno a un CAGR del 10.09% fino al 2031.
- Per tipologia di costruzione, le nuove costruzioni hanno rappresentato il 79.79% della spesa del 2025; le ristrutturazioni stanno avanzando a un CAGR del 9.79% fino al 2031.
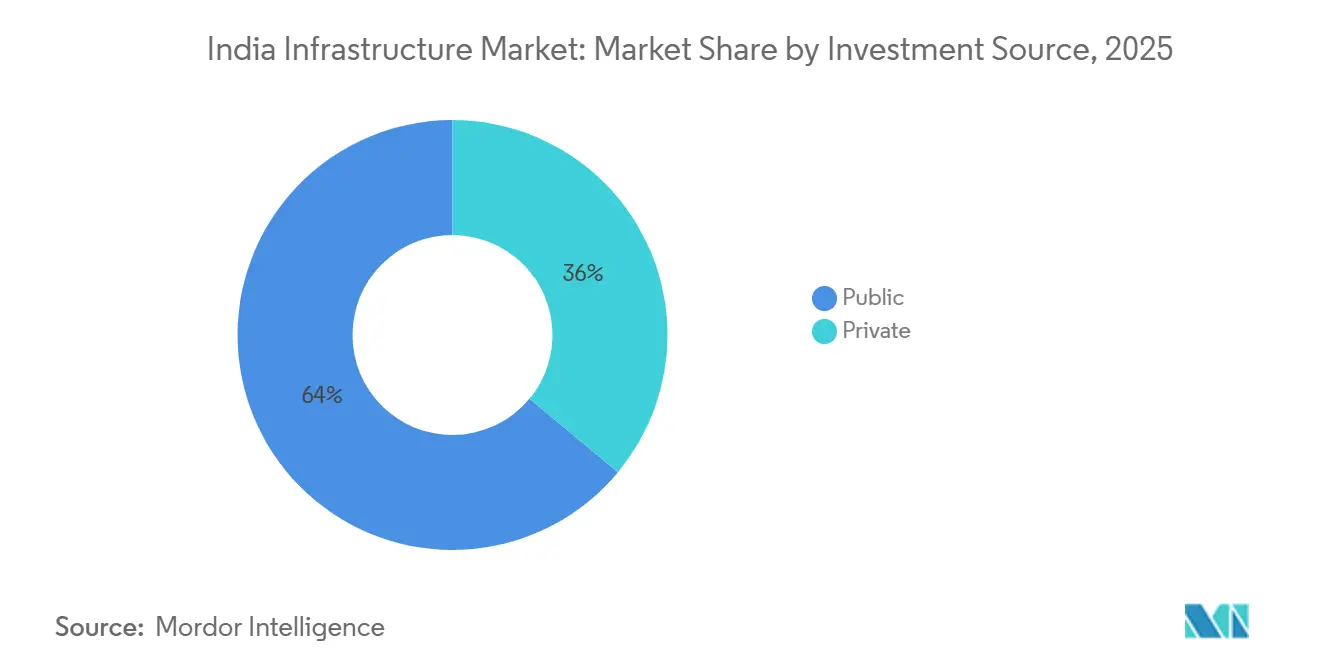
- In base alla fonte di investimento, gli enti pubblici hanno controllato il 63.99% delle spese del 2025, mentre si prevede che il capitale privato crescerà a un CAGR del 10.59% fino al 2031.
- Per quanto riguarda le città chiave, la regione metropolitana di Mumbai ha detenuto il 15.59% della spesa del 2025, mentre Hyderabad è destinata a crescere a un CAGR dell'11.29% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle infrastrutture in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La piattaforma logistica unificata del Primo Ministro Gati Shakti accorcia i cicli di approvazione | + 2.1% | Guadagni nazionali iniziali a Delhi NCR e Mumbai MMR | A breve termine (≤ 2 anni) |
| La domanda di data center su larga scala catalizza i parchi alimentati da fonti rinnovabili | + 1.9% | Hyderabad, Mumbai MMR, Chennai, Pune | Medio termine (2-4 anni) |
| La missione Green Hydrogen guida la costruzione di oleodotti, porti e depositi | + 1.8% | Stati costieri e zone solari del Rajasthan | Medio termine (2-4 anni) |
| I green bond sovrani sbloccano capitali a basso costo per progetti metropolitani e di veicoli elettrici | + 1.5% | Città di livello 1 | A breve termine (≤ 2 anni) |
| La seconda ondata di privatizzazione degli aeroporti stimola i contratti EPC regionali | + 0.9% | Città di livello 2 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La piattaforma logistica unificata PM Gati Shakti accorcia i cicli di approvazione delle infrastrutture
Il portale digitale PM Gati Shakti sovrappone dati geospaziali provenienti da 16 ministeri, consentendo alle autorità di individuare i conflitti di diritto di passaggio prima dell'emissione dei bandi di gara. Entro dicembre 2025, il portale ha ridotto i tempi di autorizzazione interministeriale per i parchi logistici da 18 a 9 mesi, il che ha fatto risparmiare ai concessionari una quota significativa di interessi durante la preparazione delle offerte [1] Ministero del Commercio, “Il portale Gati Shakti riduce i tempi di autorizzazione”, economictimes.indiatimes.com . Autorizzazioni più rapide hanno anche portato la quota di progetti autostradali che hanno raggiunto la chiusura finanziaria entro 120 giorni all'87% nell'anno fiscale 2025, rispetto al 62% di due anni prima. Il modulo di apprendimento automatico della piattaforma ora segnala i lotti con rivendicazioni sovrapposte da parte delle agenzie, riducendo le richieste di arbitrato del 30%. L'adozione dipende ancora dalla digitalizzazione statale dei registri fondiari preesistenti, poiché solo 14 stati avevano completato rilievi catastali compatibili entro la metà del 2025. Finché gli stati più arretrati non si adegueranno, i megaprogetti autostradali nell'Uttar Pradesh e nel Bihar rimarranno soggetti a controversie sulla proprietà dei terreni.
La crescente domanda di data center iperscalabili catalizza i parchi industriali alimentati da fonti rinnovabili
La capacità installata dei data center in India ha raggiunto i 1,100 MW nel 2025, con 1,800 MW in costruzione per servire i carichi di lavoro di IA e cloud [2] Telangana IT Department, “AI City master plan announced,” business-standard.com . Gli operatori impongono il 60% di energia rinnovabile, il che spinge alla co-locazione delle sale dati con parchi solari e sistemi di accumulo a batteria. Il Telangana ha destinato 12,000 acri per un'AI City nel 2025, completa di autorizzazioni pre-approvate e collegamenti di rete a 500 kV, una spesa di 1.2 miliardi di dollari che ha rapidamente attratto aziende cloud globali. Il nodo di Panvel a Navi Mumbai ha attratto 800 milioni di dollari perché tre stazioni di cavi sottomarini riducono la latenza per il traffico globale. La scarsità d'acqua impone investimenti in sistemi di raffreddamento a ciclo chiuso e di riutilizzo delle acque reflue, il che aumenta l'intensità di capitale ma garantisce la conformità con le norme ambientali.
La missione dell'idrogeno verde guida la costruzione di oleodotti, porti e infrastrutture di stoccaggio
La Missione Nazionale per l'Idrogeno Verde punta a raggiungere una capacità annua di 5 milioni di tonnellate entro il 2030, innescando una spesa stimata di 100 miliardi di dollari in impianti di elettrolisi, parchi rinnovabili e terminali per l'esportazione di ammoniaca. Incentivi per un valore di 2.4 miliardi di dollari hanno spinto Reliance, Adani e NTPC ad annunciare impianti su scala gigawatt lungo la costa di Kutch nel Gujarat e nel distretto di Visakhapatnam. Questi progetti richiedono linee ad alta tensione in corrente continua, impianti di desalinizzazione e serbatoi criogenici che creano una pipeline di ordini a breve termine per le società EPC. I porti di Paradip e Tuticorin si sono aggiudicati contratti di ingegneria nel 2025 per terminali di cracking dell'ammoniaca destinati a Giappone e Corea del Sud, dove le tariffe sulle emissioni di carbonio penalizzano l'idrogeno grigio. L'ammodernamento dei gasdotti per il gas naturale rimane costoso, con un costo di 1.2 milioni di dollari al chilometro, a sottolineare la domanda di reti pronte per l'idrogeno. La spesa anticipata concentra il 60% delle spese in conto capitale nel periodo 2025-2028, offrendo agli appaltatori opportunità considerevoli ma limitate nel tempo.
I green bond sovrani sbloccano capitali a basso costo per progetti di ricarica di metropolitane ed veicoli elettrici
Due tranche di obbligazioni verdi sovrane per un totale di 4 miliardi di dollari hanno ridotto i costi di finanziamento per i progetti di trasporto pulito certificati di 80-100 punti base [3] Ministero delle Finanze, "Aggiornamento sull'esecuzione del quadro delle obbligazioni verdi", reuters.com . La metropolitana di Delhi ha raccolto 500 milioni di dollari con una cedola del 6.85% per la Fase IV, ben al di sotto del tasso del 2022. Bengaluru ha stanziato 300 milioni di dollari per installare 5,000 colonnine di ricarica rapida, rendendo possibile l'accesso in 15 minuti in tutta la città. Le obbligazioni hanno ampliato la base di investitori dell'India attirando fondi pensione europei e istituzioni giapponesi che cercano attività conformi ai criteri ESG. Una terza tranche da 3 miliardi di dollari, prevista per l'anno fiscale 2026, finanzierà la protezione climatica delle autostrade costiere, indicando l'impegno politico a scalare il programma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera qualificata fa impennare i salari durante la sovrapposizione di mega-progetti | -0.9% | Città di livello 1 | A breve termine (≤ 2 anni) |
| Il rafforzamento delle norme di finanziamento ESG limita i finanziamenti legati ai combustibili fossili | -0.7% | Stati della cintura del carbone, centri di energia termica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera qualificata e i mega-progetti concomitanti fanno impennare i salari
La contemporanea presenza di metropolitane, autostrade e centri dati ha aumentato la domanda di carpentieri certificati, operatori di perforazione di tunnel ed elettricisti ad alta tensione, superando l'offerta disponibile. Le retribuzioni giornaliere per i riparatori di tondini di armatura qualificati a Bengaluru sono aumentate del 19% tra gennaio 2024 e dicembre 2025, ben al di sopra dell'inflazione. Solo il 12% della forza lavoro nel settore edile possedeva una certificazione formale nel 2025, il che ha frenato gli incrementi di produttività derivanti dalla meccanizzazione. Larsen & Toubro ha rivelato che il costo del lavoro è salito al 22% delle spese di progetto nell'anno fiscale 2025, dal 18% di due anni prima. La robotica ha ridotto l'organico nei progetti più importanti, ma l'adozione rimane antieconomica per i contratti inferiori a 500 milioni di dollari, quindi si prevede che la spirale salariale persisterà fino al 2027.
Il rafforzamento delle norme sui finanziamenti ESG limita i finanziamenti per i progetti legati ai combustibili fossili
Le linee guida della Reserve Bank sulle emissioni finanziate hanno spinto le principali banche a ridurre l'esposizione all'energia termoelettrica di 4.2 miliardi di dollari nell'anno fiscale 2025. Finanziatori internazionali come la Banca Asiatica di Sviluppo si sono ritirati da tutte le infrastrutture fossili nel 2024, chiudendo un canale annuale di 6-8 miliardi di dollari. Il deficit di finanziamento ha bloccato i binari ferroviari per il carbone in Jharkhand e Odisha, ritardando il piano di Coal India di raggiungere 1 miliardo di tonnellate di produzione. Gli appaltatori ora si orientano verso retrofit di impianti di cattura del carbonio e impianti solari in siti minerari, ma gli operatori EPC tradizionali non dispongono delle competenze specialistiche necessarie. L'espansione di centrali a carbone dismesse rimane ad alto rischio nonostante i periodi di ammortamento più brevi, a sottolineare la persistenza di tale restrizione.
Analisi del segmento
Per segmento infrastrutturale: il predominio dei trasporti mantiene lo slancio
Le infrastrutture di trasporto hanno contribuito per il 38.89% alla spesa del 2025, confermandosi la fetta più grande del mercato infrastrutturale indiano. L'assegnazione annuale di 18 miliardi di dollari del programma Bharatmala e il quasi completamento di 2,843 chilometri di corridoi merci dedicati hanno ridotto i tempi di transito dalle fabbriche ai porti, sbloccando una logistica just-in-time per case automobilistiche e aziende di assemblaggio di componenti elettronici. Sul fronte urbano, 12 miliardi di dollari sono confluiti nella metropolitana, incluso il corridoio sotterraneo di Mumbai lungo 33.5 chilometri, che ha richiesto la perforazione precisa di tunnel sotto i servizi pubblici. Le concessioni autostradali che utilizzano modelli di rendita ibrida hanno attirato 6.5 miliardi di dollari di private equity nell'anno fiscale 2025, convalidando i quadri di rischio condiviso.
Le infrastrutture di pubblica utilità hanno seguito il 28% della spesa, poiché il programma da 8 miliardi di dollari di Power Grid ha collegato le energie rinnovabili occidentali ai centri di domanda meridionali. I segmenti sociali come ospedali e alloggi a prezzi accessibili hanno dominato il 18%, mentre le infrastrutture di estrazione sono scese al 15% a causa dei vincoli di finanziamento ESG che hanno rallentato la logistica del carbone. Si prevede che il mercato delle infrastrutture in India attribuito alle utility si espanderà a un CAGR del 10.09% fino al 2031, supportato dai collegamenti di trasmissione per i cluster dell'idrogeno verde. Con la convergenza dei corridoi con i nodi multimodali, si prevede che le società EPC di medie dimensioni specializzate in linee ad alta tensione in corrente continua e gallerie scavate si aggiudicheranno quote maggiori delle prossime gare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione aumenta con la maturazione delle attività
Le nuove costruzioni hanno rappresentato il 79.79% dell'attività del 2025, ma si prevede che le ristrutturazioni registreranno un CAGR del 9.79% entro il 2031, leggermente più rapido rispetto alla crescita greenfield. La National Highways Authority ha stanziato 2.8 miliardi di dollari nell'anno fiscale 2025 per la riabilitazione di pavimentazioni e ponti, prolungandone la vita utile di oltre un decennio a un terzo del costo di sostituzione. Anche le ristrutturazioni urbane stanno accelerando; Mumbai ha impegnato 1.2 miliardi di dollari nel 2025 per rafforzare 47 cavalcavia ferroviari centenari utilizzando smorzatori sismici. La metropolitana di Delhi ha investito 400 milioni di dollari in aggiornamenti della segnaletica, aumentando la frequenza di passaggio nelle ore di punta a 90 secondi.
Si prevede che la quota di mercato del settore infrastrutturale indiano per le ristrutturazioni aumenterà costantemente, poiché la National Monetisation Pipeline richiede agli offerenti di investire il 15% del valore aziendale in ammodernamenti patrimoniali. Gli operatori privati preferiscono le ristrutturazioni perché le tempistiche sono di 18-24 mesi, riducendo al minimo l'esposizione ai ritardi nell'acquisizione di terreni. I lavori di resilienza climatica, come il rialzo dei tratti costieri in Kerala, rappresentano una nicchia emergente che accelera l'attrattiva del segmento. Nonostante l'aumento delle ristrutturazioni, i progetti greenfield rimangono indispensabili negli stati in via di industrializzazione dove persistono lacune nella connettività di base.
Per fonte di investimento: il capitale privato amplia la base di finanziamento
Gli enti pubblici hanno sostenuto il 63.99% delle spese del 2025, riflettendo il predominio del governo nei mega-progetti. Il mercato indiano delle infrastrutture attribuibile agli operatori privati è destinato a crescere a un CAGR del 10.59%, trainato dalle iniziative di monetizzazione degli asset. La National Highways Authority ha raccolto 4.2 miliardi di dollari da 1,600 chilometri di corsie di strade a pedaggio nell'ambito del programma Toll-Operate-Transfer, offrendo agli investitori flussi di cassa indicizzati all'inflazione. I progetti di rendita ibrida per un totale di 3,200 chilometri hanno attirato offerte competitive da Dilip Buildcon e Ashoka Buildcon, a dimostrazione del fatto che le strutture di condivisione del rischio ampliano il bacino dei concessionari.
I campus dei data center costituiscono un'ondata puramente privata; Adani Data Networks e Yotta Infrastructure hanno impegnato 5 miliardi di dollari nel 2025 senza il supporto del governo. I nuovi quadri normativi per la risoluzione delle controversie, che prevedono un arbitrato accelerato, ora proteggono il capitale privato da lunghi contenziosi, rafforzando la fiducia. Con l'aumento della popolarità degli InvIT, gli accordi secondari riciclano il capitale su larga scala, accelerando gli effetti moltiplicatori lungo tutta la pipeline dei progetti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mumbai MMR ha assorbito il 15.59% della spesa del 2025, trainata dal Trans-Harbour Link, dalla Coastal Road e dalla Metro Line 3, tre mega-progetti che complessivamente hanno assorbito 18 miliardi di dollari. Il loro impatto complessivo ha ridotto la congestione tra le città insulari e ha consentito all'aeroporto internazionale di Navi Mumbai, operativo dal 2024, di catalizzare 6 miliardi di dollari in villaggi logistici e distretti alberghieri. La monetizzazione della Mumbai-Pune Expressway ha generato 2.8 miliardi di dollari che finanzieranno il corridoio multimodale Virar-Alibaug e apriranno nuove strade per il trasporto merci e i pendolari. La scarsità di terreni e i costi delle gallerie profonde frenano la crescita futura di MMR, ma i progetti secondari intorno a Panvel e Alibaug offrono nuovo slancio.
Delhi NCR si classifica al secondo posto per quota di spesa, grazie alla Metro Phase IV di 104 chilometri e al corridoio di transito rapido Delhi-Meerut di 82 chilometri. Il polo logistico e il parco data center di Noida sfruttano la vicinanza al Corridoio Merci Dedicato, generando 4.5 miliardi di dollari nel 2025. Il completamento della Dwarka Expressway ha sbloccato 8 miliardi di dollari di valore immobiliare, a dimostrazione di come gli ammodernamenti stradali si traducano rapidamente in sviluppo del settore privato. Si prevede che i corridoi pianificati per Gurugram e Alwar aumenteranno ulteriormente il numero di passeggeri e i volumi di trasporto merci della regione.
Hyderabad è in testa alla crescita con un CAGR previsto dell'11.29%. L'assegnazione di 12,000 acri per AI City, l'ottenimento accelerato dei permessi e una quota di 500 MW di energia rinnovabile attraggono investitori di grandi dimensioni. La Fase II della metropolitana estenderà la rete a 148 chilometri, riducendo le emissioni dei trasporti del 18% entro il 2030. L'Hyderabad Growth Corridor promette un trasporto su camion di quattro ore per Nagpur, che dovrebbe sbloccare 3 miliardi di dollari nella produzione farmaceutica ed elettronica entro il 2028. Una governance solida e approvazioni rapide conferiscono alla città un vantaggio rispetto alle aree metropolitane tradizionali, dove le autorizzazioni richiedono più tempo e i terreni sono più costosi.
Panorama normativo
Lo sviluppo infrastrutturale dell'India è plasmato da standard centrali e programmi settoriali, oltre che da approvazioni e controlli a livello statale. A livello di singolo immobile, la legge sulla regolamentazione e lo sviluppo immobiliare del 2016 ha istituito le autorità statali di regolamentazione immobiliare (RERA) per disciplinare le registrazioni dei progetti e la conformità degli sviluppatori per gli interventi immobiliari applicabili, influenzando la documentazione dei contraenti, la disciplina in materia di trasparenza e le pratiche di gestione dei flussi di cassa legate ai depositi fiduciari.
Per quanto riguarda i codici e le autorizzazioni, il Bureau of Indian Standards (BIS) ha promosso un aggiornamento degli standard nazionali attraverso i National Building Construction Standards 2026 (NBCS), inclusa una pubblicazione di maggio 2026 incentrata sulla prevenzione incendi e sui requisiti di sicurezza antincendio. Per i controlli sullo sviluppo municipale, i Model Building Bye-Laws, 2016 rimangono un quadro di riferimento per gli stati e gli enti locali urbani, mentre la predisposizione dei terreni industriali e delle infrastrutture ha trovato un punto di riferimento grazie al Bharat Audyogik Vikas Yojna (BHAVYA) del DPIIT, approvato con uno stanziamento di 33,660 crore di rupie per sviluppare 100 parchi industriali "chiavi in mano" tra l'anno fiscale 2026-27 e l'anno fiscale 2031-32.
Analisi della catena del valore
In India, la catena del valore delle infrastrutture si estende dalla fase di ideazione del progetto (ministeri centrali, agenzie statali ed enti locali) alla pianificazione e progettazione (architettonica, ingegneristica e società di gestione progetti), quindi al finanziamento e alla contrattualistica (EPC, a tariffa unitaria, HAM, BOT/TOT e varianti PPP), e infine alla realizzazione e alla gestione operativa. Gli appalti pubblici rimangono il principale canale di aggregazione della domanda, ma le vie di monetizzazione come il modello Toll-Operate-Transfer e il crescente mercato secondario degli asset operativi stanno reinvestendo il capitale in nuovi progetti. Ciò accelera i cicli di gara per appaltatori e subappaltatori specializzati (gallerie, HVDC, geotecnica e impiantistica MEP).
L'offerta a monte è determinata da materiali sfusi (cemento, acciaio, aggregati) e flotte di attrezzature, oltre che da un livello di approvvigionamento sempre più digitalizzato che collega fornitori frammentati a grandi siti. Piattaforme come Infra.Market e ArisInfra hanno ampliato l'approvvigionamento e la gestione degli ordini attraverso l'aggregazione abilitata dalla tecnologia, aiutando gli operatori EPC a gestire consegne in più sedi e a migliorare la visibilità degli acquisti. Anche le politiche e l'architettura logistica influenzano l'efficienza dei flussi, con le azioni del NITI Aayog nel 2026, tra cui le revisioni dei quadri di concessione per i parchi logistici, che indicano una continua enfasi sugli investimenti privati e sull'efficienza operativa. Allo stesso tempo, i colli di bottiglia segnalati nella logistica mineraria e metallurgica riflettono i vincoli persistenti per i programmi infrastrutturali ad alta intensità di materiali.
Panorama competitivo
La concorrenza è moderata; le prime cinque società EPC detengono circa il 35% del portafoglio ordini. Larsen & Toubro ha puntato su contratti per metropolitane e trasmissione di energia rinnovabile, che ora rappresentano il 42% del suo afflusso di 30 miliardi di dollari nell'anno fiscale 2025, abbandonando il settore EPC del carbone a causa della contrazione dei prestiti bancari. Tata Projects e Shapoorji Pallonji si concentrano su metropolitane e terminali per l'idrogeno verde, dove i modelli di progettazione e costruzione riducono il rischio di esecuzione e migliorano i cicli del capitale circolante. Gli appaltatori di fascia media si differenziano grazie a competenze specialistiche come la perforazione di gallerie o la trasmissione HVDC, assicurandosi ruoli in progetti in cui gli operatori storici non possono scalare.
Adani Ports persegue l'integrazione verticale. La sua quota del 28% del traffico container nel 2025, oltre ai diritti di sviluppo del porto di Vadhavan, la posiziona al centro di spedizioni, connettività ferroviaria e parchi logistici. La strategia del terminal modulare di GMR presso l'aeroporto di Mopa a Goa ha dimostrato come la capacità graduale protegga i rendimenti in mercati con domanda incerta. L'adozione della tecnologia amplia il divario prestazionale; Tata Projects ha utilizzato i gemelli digitali sulla linea 3 della metropolitana di Mumbai, riducendo le rilavorazioni del 22% e accorciando i tempi di otto mesi. Nel frattempo, le aziende più piccole faticano a finanziare gli strumenti BIM e le indagini geotecniche avanzate richieste dai nuovi standard dell'Indian Roads Congress, accelerando il consolidamento del settore.
Le opportunità negli spazi vuoti si concentrano su retrofit resilienti al clima e sistemi di accumulo di energia. Gli appaltatori che investono per tempo in deflettometri a peso decrescente, software avanzati per pavimentazioni e metallurgia pronta per l'idrogeno possono aggiudicarsi quote di mercato considerevoli con l'inasprirsi delle norme di progettazione. Con le banche che premiano i portafogli allineati ai criteri ESG, le aziende che passano da EPC a fonti fossili a infrastrutture rinnovabili e digitali potrebbero ottenere valutazioni premium.
Leader del settore delle infrastrutture in India
Larsen & Toubro Ltd
Tata Progetti Ltd
Società di costruzioni Hindustan Ltd
NCC Ltd
Shapoorji Pallonji Ingegneria e Costruzioni
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Hindustan Construction Company (HCC) ha annunciato di essersi aggiudicata un contratto da Wangchhu Hydroelectric Power Limited, Bhutan, per la costruzione di tunnel di deviazione, paratoie idromeccaniche e casseforme per il progetto idroelettrico di Wangchhu. L'aggiudicazione rafforza la posizione di HCC nelle complesse opere idro-civili e mantiene attiva l'esecuzione di progetti transfrontalieri, mentre le imprese di costruzione indiane perseguono portafogli di commesse specializzate al di fuori dei corridoi di trasporto nazionali.
- Maggio 2026: Larsen & Toubro ha annunciato nuove commesse nazionali che spaziano dalle infrastrutture industriali a quelle marittime, tra cui lavori di palificazione per l'impianto siderurgico integrato di JSW Utkal Steel a Paradeep e lavori per impianti di riparazione navale commissionati dall'Autorità per le vie navigabili interne dell'India, oltre a un progetto di marina per yacht nel porto di Mumbai per l'Autorità portuale di Mumbai. Questa combinazione amplia l'esposizione di L&T agli investimenti industriali e alle vie navigabili interne, collegando le capacità di ingegneria civile pesante con le infrastrutture portuali e logistiche fluviali.
- Novembre 2025: Tata Projects e Siemens Mobility hanno inaugurato a Savli uno stabilimento per la produzione di materiale rotabile per la metropolitana, con una capacità produttiva dichiarata di circa 300 vagoni all'anno. L'impianto rafforza l'offerta nazionale per i programmi di espansione della metropolitana e supporta cicli di approvvigionamento più rapidi per le aziende ferroviarie urbane, in quanto diverse reti cittadine stanno entrando in nuove fasi di sviluppo e ammodernamento.
Ambito e metodologia
Le infrastrutture costituiscono la spina dorsale del commercio nazionale e internazionale e della produzione industriale e agricola. È la struttura organizzativa e fisica fondamentale necessaria per gestire con successo un’azienda. Il settore delle infrastrutture si concentra sui principali settori infrastrutturali come energia, strade e ponti, dighe e infrastrutture urbane.
Il mercato indiano delle infrastrutture è segmentato per segmento delle infrastrutture (infrastrutture sociali, infrastrutture di trasporto, infrastrutture di estrazione, infrastrutture di produzione e infrastrutture di servizi pubblici) e per stati chiave (Maharashtra, Karnataka, Delhi, Telangana e altri Stati). Il rapporto offre dimensioni del mercato e valori di previsione (USD) per tutti i segmenti di cui sopra.
Per segmento di infrastruttura
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per città chiave
| Regione metropolitana di Mumbai |
| Delhi NCR |
| Pune |
| Bangalore |
| Hyderabad |
| Chennai |
| Kolkata |
| Ahemadabad |
| Resto dell'India |
| Per segmento di infrastruttura | Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture | |
| Infrastruttura sociale | |
| Infrastrutture di estrazione | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città chiave | Regione metropolitana di Mumbai |
| Delhi NCR | |
| Pune | |
| Bangalore | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Ahemadabad | |
| Resto dell'India |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del settore infrastrutturale in India?
Il mercato del settore infrastrutturale indiano è valutato a 205.96 miliardi di dollari nel 2026.
Con quale rapidità cresce il capitale privato nello sviluppo delle infrastrutture in India?
Si prevede che gli investimenti privati aumenteranno a un CAGR del 10.59% tra il 2026 e il 2031, con l'aumento della monetizzazione delle attività operative.
Quale città è destinata a registrare la crescita infrastrutturale più rapida entro il 2031?
Si prevede che Hyderabad crescerà a un CAGR dell'11.29% grazie ai grandi impegni nei centri dati e nella metropolitana.
Perché la spesa per le ristrutturazioni sta guadagnando terreno rispetto alle nuove costruzioni?
La ristrutturazione consente di estendere la durata di vita degli asset a un terzo del costo di ricostruzione e prevede tempi di esecuzione più brevi, con una previsione di CAGR del 9.79%.


