

Dimensioni e quota del mercato del monitoraggio delle infrastrutture
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.74 miliardo di dollari |
| Dimensione del mercato (2031) | 14.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.96% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
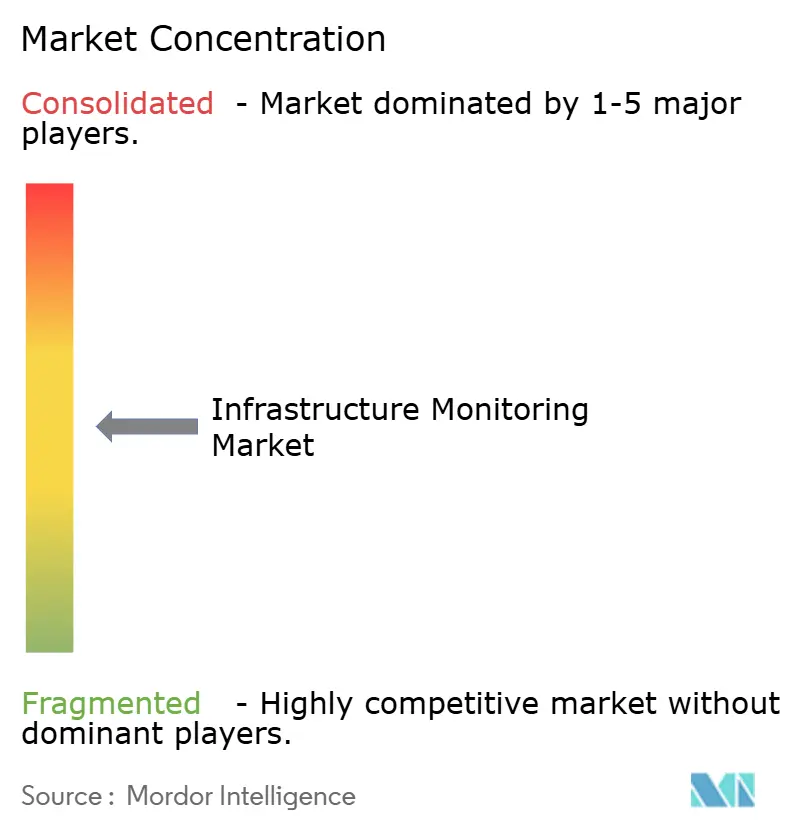
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del monitoraggio delle infrastrutture di Mordor Intelligence
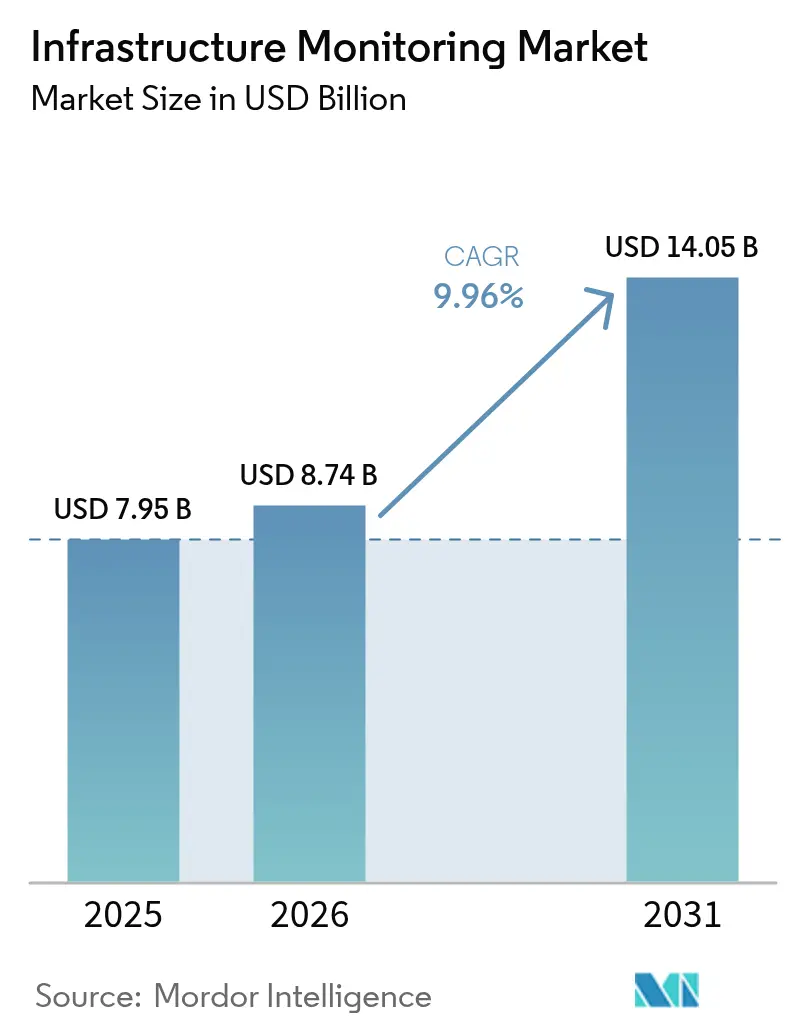
Si stima che il mercato del monitoraggio delle infrastrutture nel 2026 raggiungerà gli 8.74 miliardi di dollari, in crescita rispetto ai 7.95 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 14.05 miliardi di dollari, con un CAGR del 9.96% nel periodo 2026-2031. Questo solido slancio riflette l'aumento delle implementazioni di reti di sensori wireless, il calo dei prezzi dei sensori microelettromeccanici (MEMS) e la crescente domanda di manutenzione predittiva per le infrastrutture civili obsolete. L'integrazione di IoT, intelligenza artificiale e piattaforme cloud continua a ridurre i costi del ciclo di vita, consentendo ai proprietari di infrastrutture di passare dalla manutenzione programmata a quella basata sulle condizioni. Gli stimoli del settore pubblico in Nord America, Giappone e UE stanno accelerando l'implementazione di tecnologie di digital twin, mentre i programmi per le smart city nell'area Asia-Pacifico stanno promuovendo il monitoraggio strutturale in tempo reale (SHM). L'intensità competitiva si sta intensificando, poiché gli operatori storici si stanno orientando verso piattaforme end-to-end e gli specialisti di nicchia perseguono offerte modulari che colmino i divari di interoperabilità tra sistemi cablati e wireless. Le opportunità di mercato sono più forti laddove i rischi ambientali e sismici si intersecano con infrastrutture obsolete, creando una domanda urgente di soluzioni di monitoraggio multirischio che combinino flussi di dati strutturali, geotecnici e climatici.
Punti chiave del rapporto
- In base alla tecnologia, nel 61.35 i sistemi wireless rappresentavano il 2025% della quota di mercato del monitoraggio delle infrastrutture e stanno registrando un CAGR dell'11.45% fino al 2031.
- Per applicazione, si prevede che il monitoraggio ambientale e sismico crescerà a un CAGR del 12.18%, il più rapido tra tutti i casi d'uso.
- In base al settore di utenza finale, nel 46.55 le infrastrutture civili hanno rappresentato il 2025% del fatturato, mentre si prevede che il settore dell'energia e dei servizi pubblici registrerà un CAGR del 11.88% entro il 2031.
- In base al modello di implementazione, le soluzioni cloud/edge rappresentano la traiettoria più rapida con un CAGR del 13.05%, anche se le soluzioni on-premise mantengono una quota del 67.10%.
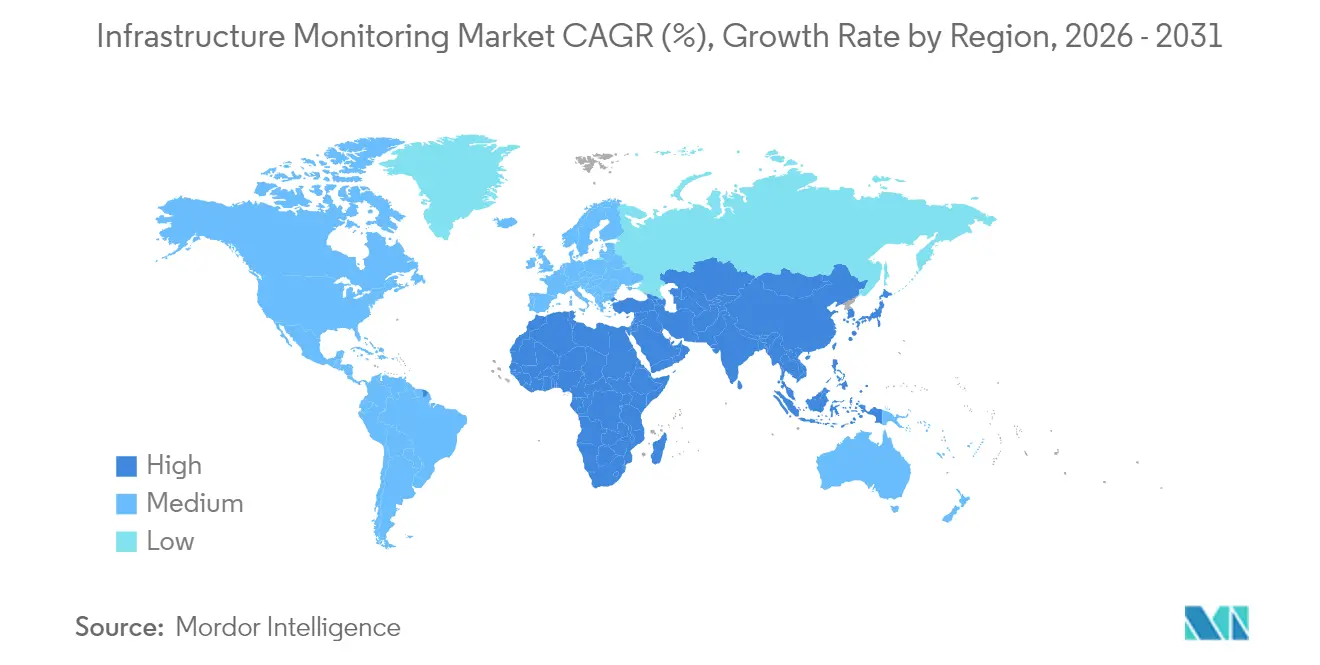
- In termini geografici, il Nord America è stato il Paese leader con il 29.40% del mercato del monitoraggio delle infrastrutture nel 2025; l'area Asia-Pacifico mostra le prospettive di crescita più forti con un CAGR del 11.86%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del monitoraggio delle infrastrutture
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare l'implementazione di reti di sensori wireless nei ponti obsoleti | + 2.4% | Nord America ed Europa | Medio termine (2-4 anni) |
| I megaprogetti delle smart city alimentano la domanda di SHM in tempo reale | + 2.1% | Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Mandati di manutenzione predittiva dell'UE e del Giappone per dighe/gallerie | + 1.8% | Unione Europea e Giappone | Medio termine (2-4 anni) |
| Lancio di gemelli digitali finanziato dall'IIJA negli Stati Uniti | + 1.5% | Stati Uniti | A breve termine (≤ 2 anni) |
| Adozione del monitoraggio cloud-first da parte dei principali EPC del GCC | + 1.2% | Medio Oriente (GCC) | Medio termine (2-4 anni) |
| Riduzione dei costi dei sensori MEMS che consentono la strumentazione per le strade secondarie | + 1.7% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare l'implementazione di reti di sensori wireless nei ponti obsoleti (Nord America e UE)
L'invecchiamento dei ponti (il 45% ha più di 50 anni) sta spingendo i proprietari degli asset a installare nodi wireless che trasmettono in streaming dati continui su sollecitazioni e vibrazioni. Le reti di sensori wireless lineari hanno ridotto il consumo energetico e semplificato l'installazione su strutture a lunga campata, come dimostra l'implementazione del Golden Gate Bridge a 64 nodi, che raccoglie dati a 1 kHz senza interruzioni del traffico. I tempi di progetto si stanno riducendo perché i dashboard basati su cloud consentono agli ingegneri di convalidare le prestazioni dei sensori da remoto, riducendo al minimo le visite sul campo e i costi di ponteggio.[1]Lynch, JP e altri, "Monitoraggio dello stato di salute delle infrastrutture civili mediante reti di sensori wireless". Biblioteca digitale ACM, dl.acm.org
I megaprogetti delle città intelligenti alimentano la domanda di SHM in tempo reale
UN-Habitat prevede che la popolazione urbana dell'area Asia-Pacifico raggiungerà i 3.5 miliardi entro il 2050, spingendo le autorità municipali a integrare l'SHM nei corridoi di transito, nei tunnel e negli edifici pubblici.[2]ONU-Habitat, "Prospettive mondiali sulle città intelligenti 2024", unhabitat.org I 108 programmi di smart city attivi dell'ASEAN stanno standardizzando lo scambio di dati per i sensori strutturali, mentre le piattaforme edge federate 5G di Macao e Hong Kong trasmettono in streaming dati dinamici su scala gigabyte in meno di 50 millisecondi. I framework di procurement ora richiedono API aperte, incoraggiando le startup a concedere in licenza microservizi per il rilevamento di crepe, la mappatura della corrosione e il triage delle anomalie.
Mandati di manutenzione predittiva dell'UE e del Giappone per dighe e gallerie
Le politiche della Società 5.0 in Giappone e le nuove direttive dell'UE sulla sicurezza delle dighe costringono gli operatori a passare dalle ispezioni a intervalli all'analisi predittiva.[3]Kuczyńska, Agnieszka, "Analisi delle opportunità per le PMI dell'UE nell'economia dei dati e nell'intelligenza artificiale in Giappone in relazione alla robotica" Centro UE-Giappone, eu-japan.euMetriche idrologiche, di vibrazione e di infiltrazione in tempo reale alimentano i gemelli digitali che simulano scenari di violazione, consentendo ai proprietari di stabilire le priorità per i budget di rinforzo. La ricerca congiunta con le università sta ulteriormente riducendo i rischi negli appalti, man mano che le architetture di riferimento per l'integrazione dei dati diventano pubbliche.
Lancio di gemelli digitali finanziato dall'IIJA negli Stati Uniti
Gli stanziamenti dell'IIJA stanziano 60 miliardi di dollari per le tecnologie digitali. I dipartimenti statali dei trasporti stanno integrando dati lidar, BIM e sensori in sistemi gemelli unificati che prevedono percorsi di carico e durata a fatica in tempo reale. I primi utilizzatori segnalano riduzioni a due cifre negli ordini di manutenzione e prolungano gli intervalli di ispezione, liberando così investimenti per gli aggiornamenti di resilienza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX per i collegamenti wireless in aree remote | -1.3% | Africa, Sud America, Asia rurale | Medio termine (2-4 anni) |
| Barriere alla governance dei dati e alla sicurezza informatica nei beni pubblici dell'UE | -0.9% | Unione Europea | A breve termine (≤ 2 anni) |
| Carenza di scienziati dei dati strutturali nei mercati emergenti | -0.8% | Africa, Sud America, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Lacune di interoperabilità tra sensori cablati tradizionali e IoT | -1.1% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex per collegamenti wireless in aree remote
La scarsa disponibilità di backhaul nelle regioni remote aumenta i costi di implementazione fino al 45%, scoraggiandone l'adozione nonostante il comprovato ritorno sull'investimento in contesti urbani. Sebbene le costellazioni satellitari in orbita terrestre bassa promettano un sollievo, i terminali rimangono costosi per molti comuni, ritardando l'installazione di sensori su ponti e oleodotti rurali.
Barriere alla governance dei dati e alla sicurezza informatica nei beni pubblici dell'UE
Il rigoroso Regolamento generale sulla protezione dei dati (GDPR) dell'UE e il futuro Cyber Resilience Act impongono obblighi di crittografia, audit e sovranità dei dati che allungano i cicli di appalto. I piccoli comuni faticano a trovare specialisti in grado di gestire architetture di tokenizzazione e zero-trust, ritardando l'integrazione dei sensori nei sistemi di controllo e supervisione cloud.
Analisi del segmento
Per tecnologia: i sistemi wireless ridefiniscono le conoscenze sulle infrastrutture
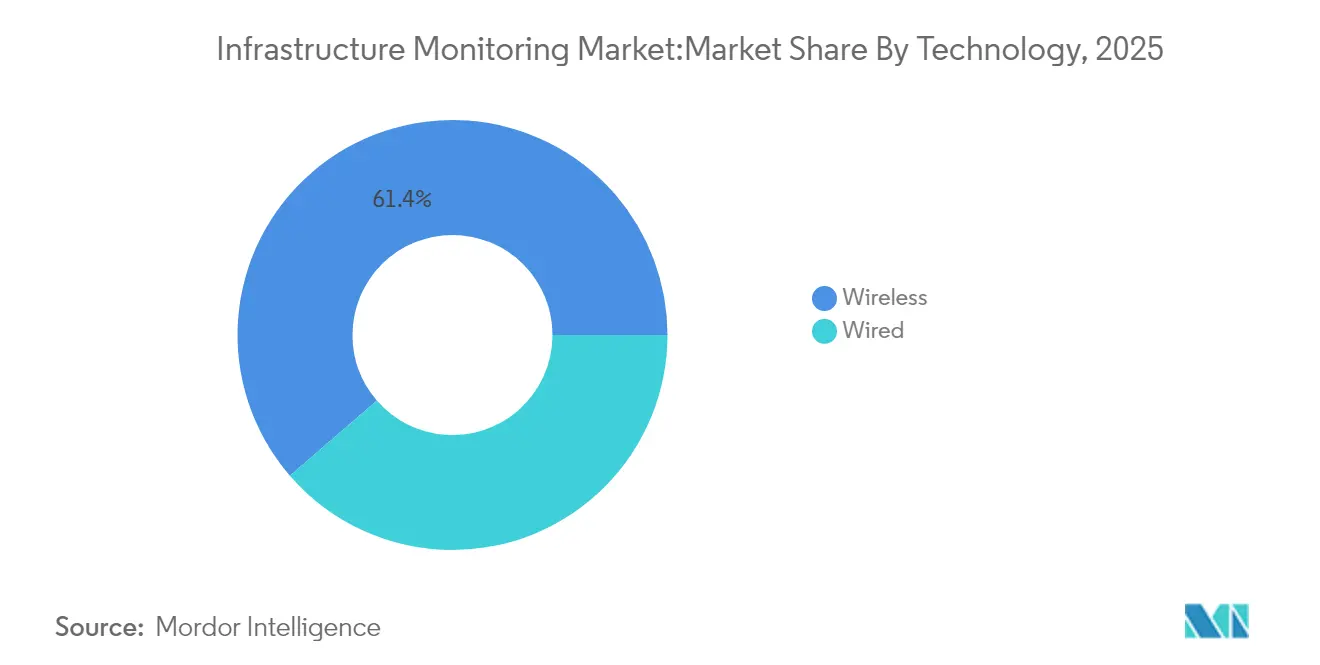
Le piattaforme wireless sostengono un fatturato di 4.88 miliardi di dollari nel 2025, pari al 61.35% del mercato del monitoraggio delle infrastrutture. Grazie ai miglioramenti nel routing mesh, alle radio sub-GHz e all'energy harvesting, le reti wireless raggiungono ora una durata della batteria di cinque anni, eguagliando i benchmark di uptime delle reti cablate ed evitando al contempo i costi di condutture e scavi. Si prevede che il mercato del monitoraggio delle infrastrutture per i sistemi wireless crescerà a un CAGR dell'11.45%, trainato dagli ammodernamenti dei ponti pubblici in Nord America e in Europa. Al contrario, la coorte cablata mantiene la sua rilevanza per le centrali nucleari e le gallerie di lunga portata, dove la latenza deterministica non è negoziabile.
Con l'introduzione da parte dei fornitori di servizi cloud di servizi di elaborazione del segnale digitale, i gestori patrimoniali possono implementare algoritmi di vibrazione e acustica senza dover gestire server on-premise. I chip di intelligenza artificiale ottimizzati per l'edge computing, integrati nei gateway wireless, ora eseguono l'analisi modale localmente, trasmettendo dati compressi anziché forme d'onda grezze, riducendo i costi di banda del 70%. Questo cambiamento apre nuove opportunità nelle economie emergenti, dove la copertura 3G/4G è discontinua ma in crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Offrendo: i servizi superano l'hardware in velocità di crescita
L'hardware rappresenta ancora il 54.30% del fatturato del 2025, ma i servizi sono destinati a superare tutte le altre categorie con un CAGR del 12.44%. Le dimensioni del mercato dei servizi di monitoraggio delle infrastrutture aumenteranno man mano che i proprietari esternalizzeranno l'ingegneria dei dati, la formazione sui modelli di intelligenza artificiale e la personalizzazione delle dashboard ad aziende che combinano competenze di ingegneria civile con competenze cloud native. La domanda è particolarmente elevata in America Latina e nel Sud-est asiatico, dove la carenza di ingegneri ostacola lo sviluppo di programmi interni.
Le piattaforme software rappresentano il restante 18.35% della spesa, ma si trovano ad affrontare persistenti difficoltà di integrazione. Le iniziative middleware open source mirano a standardizzare i broker di messaggi e i modelli semantici, ma il lock-in con il fornitore rimane diffuso. Le funzionalità di rafforzamento della sicurezza informatica – accesso zero-trust, avvio sicuro e patching over-the-air – sono ormai requisiti di base per gli acquisti aziendali.
Per modello di distribuzione: Cloud/Edge catalizza il processo decisionale in tempo reale
I sistemi on-premise hanno generato il 67.10% del fatturato nel 2025, riflettendo politiche consolidate sulla sovranità dei dati nei settori della difesa, nucleare e idrico. Ciononostante, le implementazioni cloud/edge stanno avanzando più rapidamente, con un CAGR del 13.05%, e si prevede che la loro quota di mercato nel monitoraggio delle infrastrutture supererà il 42.15% entro il 2031. I nodi edge dotati di acceleratori FPGA e GPU eseguono il clustering spettrale e il rilevamento delle anomalie su flussi di dati nell'ordine dei gigahertz, inoltrando solo i report sulle eccezioni ai repository centrali.
Dominano i modelli di adozione ibridi: i proprietari degli asset mantengono la logica mission-critical in loco, ma trasferiscono i dati storici e la formazione basata sul machine learning nel cloud. La chiarezza normativa in Europa in materia di accordi di elaborazione dati sta gradualmente riducendo la resistenza, mentre le tecnologie di crittografia zero-copy rafforzano la fiducia negli ambienti multitenant. Le principali aziende EPC nei Paesi del Consiglio di cooperazione del Golfo stanno istituzionalizzando guide di progettazione "cloud-first", creando precedenti di approvvigionamento che si estendono in Africa e Asia meridionale.
Per applicazione: monitoraggio ambientale e sismico accelerato
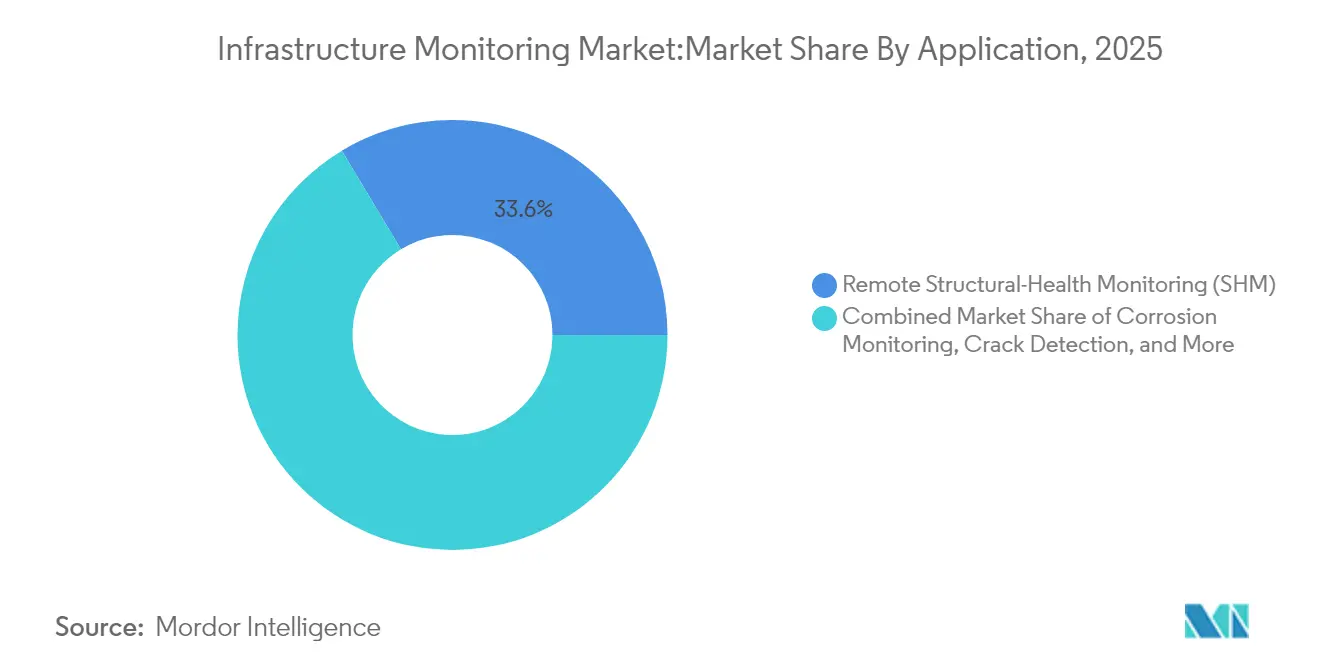
Il monitoraggio remoto della salute strutturale (SHM) rimane il punto di riferimento, con un fatturato del 33.60%, ma il monitoraggio ambientale e sismico sta crescendo più rapidamente, con un CAGR del 12.18%, con l'aumento della volatilità climatica. Le dimensioni del mercato del monitoraggio delle infrastrutture per applicazioni ambientali trarranno beneficio dalle reti di allerta precoce per le inondazioni e dal rilevamento delle frane nelle regioni montuose. Gli operatori ora collegano sensori di pioggia, falde acquifere e vibrazioni in dashboard integrate, fornendo un quadro completo del rischio.
Il monitoraggio della corrosione monitora i tassi di perdita di metallo sulle piattaforme offshore con sensori distribuiti in fibra ottica, mentre la misurazione dell'ampiezza delle crepe tramite imaging a fluorescenza nel vicino infrarosso raggiunge una risoluzione di 0.08 mm. Nel frattempo, gli algoritmi di monitoraggio delle vibrazioni e dei carichi dinamici stanno prolungando la durata a fatica dei ponti, prevedendo le sollecitazioni indotte dal traffico con maggiore precisione rispetto ai precedenti modelli empirici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: energia e servizi pubblici in ascesa
Nel 46.55, le infrastrutture civili detenevano una quota dominante del 2025%, ancorata agli ammodernamenti di ponti e strade nelle economie OCSE. Le dimensioni del mercato del monitoraggio delle infrastrutture per questo segmento continueranno a crescere costantemente, poiché i programmi federali stanziano fondi per la resilienza. Il settore energetico e dei servizi di pubblica utilità emerge come il battistrada della crescita con un CAGR del 11.88%, trainato da risorse rinnovabili distribuite e standard di affidabilità più rigorosi. Le aziende di servizi di pubblica utilità che integrano immagini da droni, dati da sensori di linea e feed meteorologici stanno riducendo i rischi di incendi boschivi e riducendo a due cifre la spesa per la manutenzione basata sulle condizioni.
Gli hub di trasporto – porti, corridoi ferroviari, aeroporti – stanno ampliando l'implementazione di array di vibrazioni in fibra ottica per gestire i crescenti volumi di merci. Gli ingegneri aerospaziali e della difesa integrano accelerometri ad alta gravità nelle solette delle piste, monitorando le sollecitazioni indotte dai FOD durante i decolli dei caccia. Le aziende minerarie e metallurgiche installano sensori di corrosione atmosferica sui telai dei camion da trasporto, programmando interventi di sabbiatura proattivi e prolungando la durata dei telai.
Analisi geografica
Mercato del monitoraggio delle infrastrutture in Nord America
Il Nord America detiene il 29.40% delle entrate del 2025, grazie al supporto di progetti pilota di gemellaggio digitale finanziati dall'IIJA e a una spinta politica per la riabilitazione dei ponti con più di 50 anni. I retrofit con sensori intelligenti dimostrano un risparmio del 20% sui costi di manutenzione, spingendo le agenzie statali a integrare i budget per i sensori nei contratti di rifacimento del manto stradale. Le province canadesi sfruttano i finanziamenti federali per le infrastrutture verdi per sperimentare il rilevamento di crepe tramite intelligenza artificiale sui ponti in legno remoti, mentre il Messico accelera le concessioni autostradali a pedaggio che prevedono il monitoraggio basato sulle condizioni fin dal primo giorno.
Mercato del monitoraggio delle infrastrutture nella regione Asia-Pacifico
L'area Asia-Pacifico presenta la traiettoria più ripida, con un CAGR del 11.86% fino al 2031. Il 14° Piano Quinquennale cinese dà priorità alla manutenzione di infrastrutture (SHM) sui viadotti ferroviari ad alta velocità, e l'obiettivo giapponese "Società 5.0" integra la robotica nella manutenzione delle gallerie. La missione indiana "Smart Cities Mission" finanzia centri di comando integrati che integrano misuratori di piena e sensori del traffico, offrendo un modello per le città di medie dimensioni dell'ASEAN. I consigli di gestione patrimoniale australiani adottano linee di deformazione in fibra ottica sulle dighe costiere per anticipare i danni causati dalle mareggiate, una pratica che si sta ora diffondendo in Nuova Zelanda e negli stati insulari del Pacifico.
Mercato europeo del monitoraggio delle infrastrutture
Il rigore normativo europeo favorisce l'adozione tempestiva di obblighi di manutenzione predittiva. I paesi nordici sono pionieri nelle concessioni di infrastrutture come servizio, in cui gli appaltatori garantiscono l'operatività grazie al monitoraggio continuo. I Paesi Bassi applicano il rilevamento della deflessione in tempo reale sulle dighe per contrastare l'innalzamento del livello del mare, mentre la Germania sperimenta la gravimetria quantistica per rilevare cedimenti sotto le fondamenta delle autostrade. L'Europa meridionale destinerà i fondi per la ripresa post-pandemica agli interventi di adeguamento sismico, abbinando gli accelerometri agli aggiornamenti per l'efficienza energetica.
Panorama normativo
La normativa vincola sempre più i programmi di monitoraggio delle infrastrutture al monitoraggio continuo della sicurezza e alla registrazione verificabile dei dati, soprattutto laddove le risorse siano designate come infrastrutture critiche. Negli Stati Uniti, la Federal Energy Regulatory Commission (FERC) ha approvato lo standard di affidabilità NERC CIP-015-1 nel luglio 2025. Questo standard ha formalizzato le aspettative relative al monitoraggio della sicurezza interna delle reti per gli ambienti del sistema elettrico di massa e ha innalzato i requisiti di base per il monitoraggio, la registrazione dei dati e l'integrazione con i controlli informatici utilizzati insieme ai sistemi di monitoraggio operativo.
In Europa, l'agenda per la sicurezza e la resilienza inasprisce gli obblighi di monitoraggio, ponendo l'accento sul rilevamento automatizzato e sulla registrazione delle attività. Il Regolamento di esecuzione (UE) 2024/2690 impone agli enti competenti di stabilire procedure e utilizzare strumenti per monitorare e registrare le attività di rete ai fini del rilevamento degli incidenti, con una preferenza esplicita per il monitoraggio automatizzato e continuo laddove possibile. Anche il Cybersecurity Framework 2.0 del NIST rafforza il monitoraggio continuo e la resilienza dell'infrastruttura tecnologica come funzioni fondamentali a cui fanno riferimento gli operatori e i team di approvvigionamento nella definizione della sicurezza dei sistemi di monitoraggio, dei controlli di accesso e della conservazione delle prove.
Analisi della catena del valore
La catena del valore comprende input di rilevamento e connettività (MEMS e sensori speciali, componenti in fibra ottica, moduli di comunicazione e hardware di edge computing), progettazione e produzione di sistemi (fornitori di strumentazione e OEM industriali), software e analisi (piattaforme cloud/edge, applicazioni di digital twin e rilevamento delle anomalie) e servizi di implementazione e gestione del ciclo di vita (installazione, calibrazione, integrazione, monitoraggio e manutenzione). La fornitura è in genere gestita da integratori di sistemi, partner EPC e rivenditori a valore aggiunto che raggruppano kit di sensori, gateway e abbonamenti a servizi di analisi in progetti specifici per le infrastrutture civili e i servizi di pubblica utilità.
Le partnership stanno sempre più collegando l'infrastruttura a livello fisico con l'analisi predittiva per ridurre gli attriti di integrazione e abbreviare i tempi di implementazione. Ad esempio, nel luglio 2025 AFL e VIE Technologies hanno annunciato una partnership strategica che combina la connettività in fibra con il monitoraggio predittivo basato sull'intelligenza artificiale per trasformatori di potenza e apparecchiature meccaniche dei data center, dimostrando come i fornitori di connettività hardware e gli specialisti di analisi collaborino per offrire risultati di monitoraggio end-to-end. Allo stesso tempo, le preoccupazioni relative alla catena di fornitura e ai rischi di terze parti aumentano l'importanza del monitoraggio della sicurezza gestito e delle pratiche di sicurezza della catena di fornitura ICT (come quelle promosse da CISA), poiché gli operatori esaminano attentamente l'accesso dei fornitori, la provenienza del firmware e i flussi di lavoro di applicazione delle patch per gli endpoint di monitoraggio implementati.
Panorama competitivo
Il mercato comprende settori industriali diversificati, specialisti verticali e innovatori finanziati da venture capital. I primi cinque fornitori complessivamente coprono il 35-40% del fatturato, a dimostrazione di una moderata concentrazione. Siemens AG e Schneider Electric perseguono il consolidamento delle piattaforme, aggiungendo livelli di analisi e funzionalità di assistenza sul campo tramite fusioni e acquisizioni mirate. Il nuovo stabilimento Siemens in Texas, da 190 milioni di dollari, esemplifica un aumento della capacità produttiva per localizzare la produzione per i programmi infrastrutturali basati sull'intelligenza artificiale in Nord America. I lanci di soluzioni di motion control di Schneider Electric estendono il suo portfolio di edge computing, offrendo un controllo deterministico per l'acquisizione dati ad alta velocità.
Specialisti come Worldsensing e Sixense Group si distinguono nelle nicchie di monitoraggio geotecnico e delle gallerie, sfruttando la telemetria proprietaria a lungo raggio e i sensori in fibra ottica ad alta precisione. Civionics si posiziona come fornitore esclusivo di sensori wireless per la salute dei ponti, aggiudicandosi progetti pilota del Dipartimento dei Trasporti (DOT) in cui i tempi di fermo per l'ammodernamento devono essere trascurabili. Le startup sfruttano gli spazi vuoti nel monitoraggio delle strade secondarie integrando sensori MEMS con un costo inferiore a 2 dollari e gateway AI-in-a-box, attraendo così gli ingegneri delle contee con personale IT limitato.
Le partnership strategiche si concentrano sulla riduzione dei rischi nelle implementazioni full-stack: gli hyperscaler cloud firmano protocolli d'intesa con le aziende di ingegneria civile per semplificare l'acquisizione dei dati; gli operatori di telecomunicazioni integrano reti private 5G con gateway edge; e gli operatori di droni integrano l'analisi delle ortofoto nelle dashboard SHM. La ricerca sul rilevamento quantistico presso la CU Boulder suggerisce una svolta a lungo termine consentendo misurazioni multiparametriche a singolo sensore, riducendo potenzialmente il numero di strumenti nei progetti futuri.
Leader del settore del monitoraggio delle infrastrutture
-
National Instruments Corporation
-
Società Pure Technologies Ltd. (Xylem Inc.)
-
Sistemi di monitoraggio strutturale plc
-
Acellent Technologies, Inc.
-
Campbell Scientific, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Emerson ha esteso l'integrazione di NI Nigel AI all'intera suite LabVIEW+, includendo LabVIEW, InstrumentStudio, TestStand e SystemLink. L'aggiornamento integra l'intelligenza artificiale in modo più profondo nei flussi di lavoro di test e monitoraggio utilizzati per convalidare sensori e sistemi di acquisizione dati. Inoltre, rafforza la posizione di Emerson in termini di rapidità di configurazione e manutenzione degli stack di monitoraggio in ambienti infrastrutturali distribuiti.
- Luglio 2025: AFL e VIE Technologies hanno annunciato una partnership strategica che unisce la connettività in fibra ottica al monitoraggio predittivo basato sull'intelligenza artificiale per trasformatori di potenza e apparecchiature meccaniche dei data center. La collaborazione integra la connettività hardware con l'analisi dei dati per ottimizzare l'implementazione e la gestione di asset dislocati in più sedi. Ciò evidenzia la crescente importanza attribuita alle soluzioni di monitoraggio end-to-end nelle reti di infrastrutture critiche.
- Aprile 2024: Xylem si è aggiudicata un contratto per l'ispezione di condotte idriche da 24 pollici a Rockville, nel Maryland, utilizzando la propria tecnologia di ispezione per la valutazione delle condizioni. Il progetto sottolinea l'importanza degli investimenti comunali nel monitoraggio e nell'ispezione per ridurre le perdite idriche e i guasti imprevisti. Inoltre, promuove l'adozione di servizi specializzati di rilevamento e analisi laddove le aziende di servizi idrici non dispongono di capacità diagnostiche interne.
Ambito e metodologia
Il monitoraggio dell'infrastruttura comporta la raccolta e l'analisi dei dati da sistemi, processi e infrastrutture IT al fine di migliorare i risultati aziendali e fornire valore all'intera organizzazione.
Il mercato del monitoraggio delle infrastrutture è segmentato in base alla tecnologia (cablata, wireless), all’offerta (hardware, software e servizi), all’industria dell’utente finale (minerario, aerospaziale e della difesa, infrastrutture civili, energia) e alla geografia (Nord America, Europa, Asia- Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| cablato |
| Wireless |
| Hardware |
| Software |
| Servizi |
| On-premise |
| Nuvola / Bordo |
| Monitoraggio della corrosione |
| Rilevamento di crepe/deformazioni |
| Monitoraggio delle vibrazioni e del carico dinamico |
| Monitoraggio strutturale-sanitario remoto (SHM) |
| Monitoraggio ambientale e sismico |
| Infrastrutture civili (ponti, strade, gallerie, dighe) |
| Energia e Utilities |
| Aerospazio e Difesa |
| Estrazione mineraria e metalli |
| Petrolio e gas / Petrolchimica |
| Trasporti (porti, ferrovie, aeroporti) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| APAC | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto di APAC | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Nordici | |
| Resto d'Europa | |
| Medio Oriente & Africa | GCC |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | cablato | |
| Wireless | ||
| Offrendo | Hardware | |
| Software | ||
| Servizi | ||
| Per modello di distribuzione | On-premise | |
| Nuvola / Bordo | ||
| Per Applicazione | Monitoraggio della corrosione | |
| Rilevamento di crepe/deformazioni | ||
| Monitoraggio delle vibrazioni e del carico dinamico | ||
| Monitoraggio strutturale-sanitario remoto (SHM) | ||
| Monitoraggio ambientale e sismico | ||
| Per settore degli utenti finali | Infrastrutture civili (ponti, strade, gallerie, dighe) | |
| Energia e Utilities | ||
| Aerospazio e Difesa | ||
| Estrazione mineraria e metalli | ||
| Petrolio e gas / Petrolchimica | ||
| Trasporti (porti, ferrovie, aeroporti) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| APAC | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto di APAC | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | GCC | |
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato del monitoraggio delle infrastrutture?
Si prevede che le dimensioni del mercato del monitoraggio delle infrastrutture raggiungeranno i 8.74 miliardi di dollari nel 2026 e cresceranno a un CAGR del 9.96% per raggiungere i 14.05 miliardi di dollari entro il 2031.
Qual è l'attuale dimensione del mercato del monitoraggio delle infrastrutture?
Nel 8.74 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del monitoraggio delle infrastrutture?
Si prevede che aumenterà a un CAGR del 9.96% e raggiungerà i 14.05 miliardi di USD entro il 2031.
Quale segmento tecnologico detiene la quota di mercato più grande nel monitoraggio delle infrastrutture?
I sistemi wireless saranno dominanti con una quota del 61.35% nel 2025 e continueranno a superare le altre tecnologie.
Quale campo di applicazione si sta espandendo più rapidamente?
Il monitoraggio ambientale e sismico è in testa con un CAGR del 12.18% fino al 2031.
Quale regione offre le maggiori prospettive di crescita?
L'area Asia-Pacifico registra l'espansione più rapida, con una previsione di CAGR del 11.86% per il periodo 2026-2031.
Perché i gemelli digitali sono importanti per il monitoraggio delle infrastrutture?
I gemelli digitali integrano i dati dei sensori in tempo reale con modelli virtuali, consentendo una manutenzione predittiva e riducendo i costi del ciclo di vita di ponti, gallerie e reti di servizi pubblici.


