

Dimensioni e quota del mercato delle costruzioni di infrastrutture
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
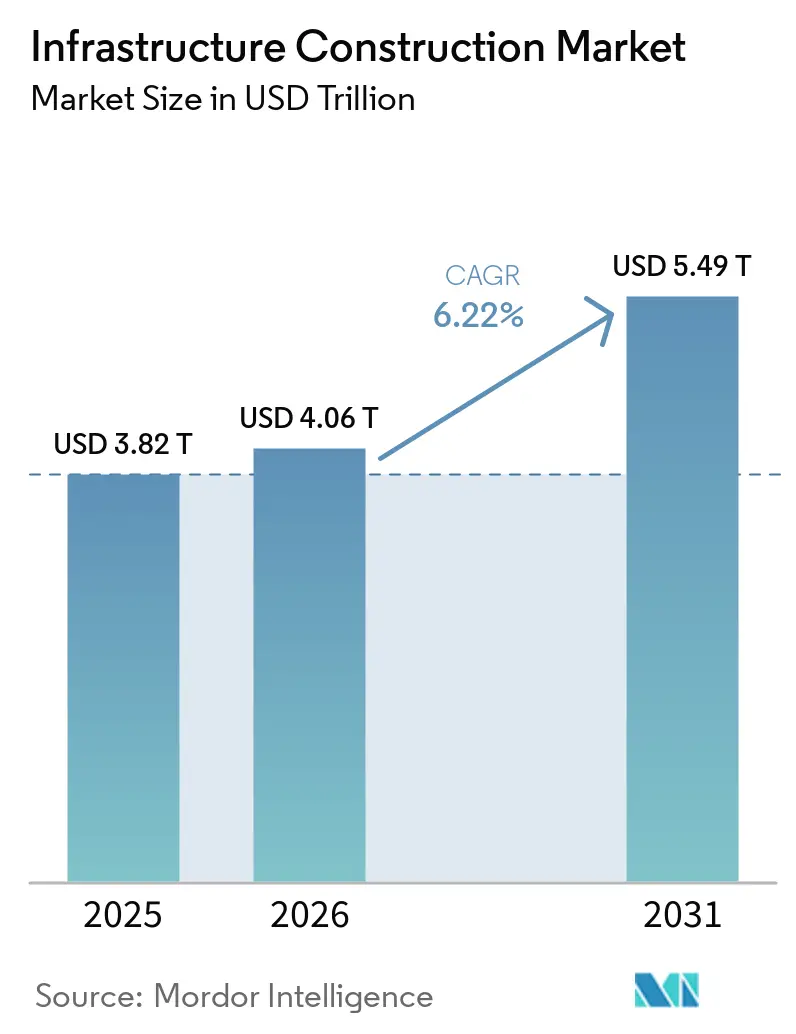
| Dimensione del mercato (2026) | 4.06 trilioni di dollari |
| Dimensione del mercato (2031) | 5.49 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.22% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
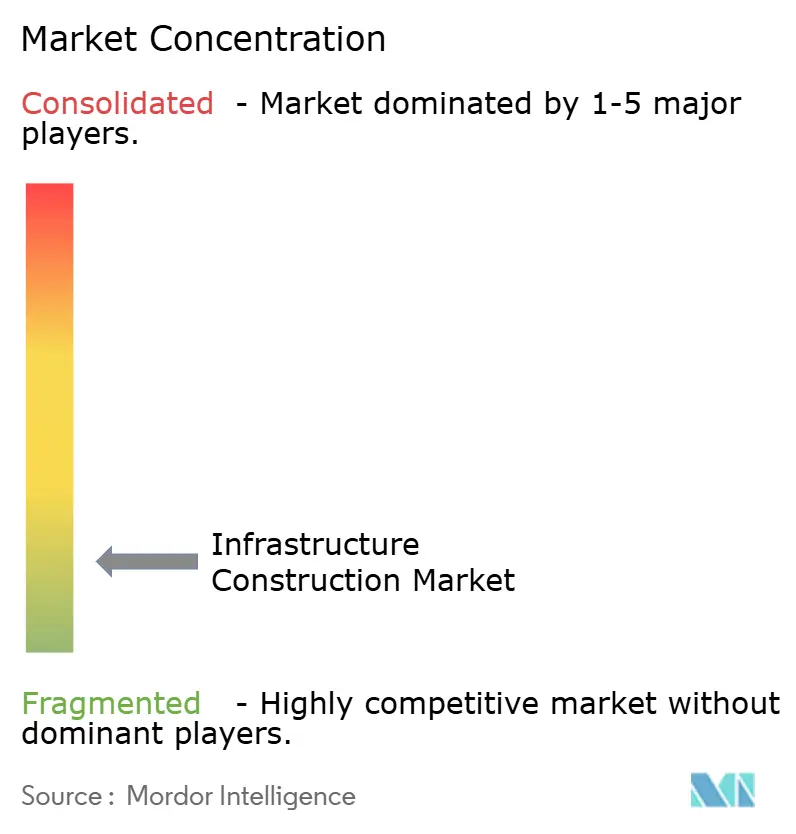
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni infrastrutturali di Mordor Intelligence
Si prevede che il mercato delle costruzioni infrastrutturali aumenterà da 3.82 trilioni di dollari nel 2025 a 4.06 trilioni di dollari nel 2026 e raggiungerà i 5.49 trilioni di dollari entro il 2031, con un CAGR del 6.22% nel periodo 2026-2031. La spesa si sta spostando dalle riparazioni reattive ai rinnovi proattivi, poiché i governi integrano obiettivi di decarbonizzazione e adattamento climatico nei piani di investimento nazionali. Nel mercato delle costruzioni infrastrutturali, i progetti di trasporto dominano le spese perché i corridoi ferroviari elettrificati e i porti automatizzati stanno comprimendo i tempi di sosta delle merci. Le aziende di servizi pubblici stanno modernizzando le reti obsolete per l'integrazione delle energie rinnovabili distribuite, una tendenza che sta accelerando i lavori di ristrutturazione più rapidamente delle nuove costruzioni. Gli investitori privati stanno ampliando la loro presenza attraverso agevolazioni basate sulla disponibilità e sul pagamento, che generano rendimenti indicizzati all'inflazione e riducono al contempo i rischi sui volumi di traffico.
Punti chiave del rapporto
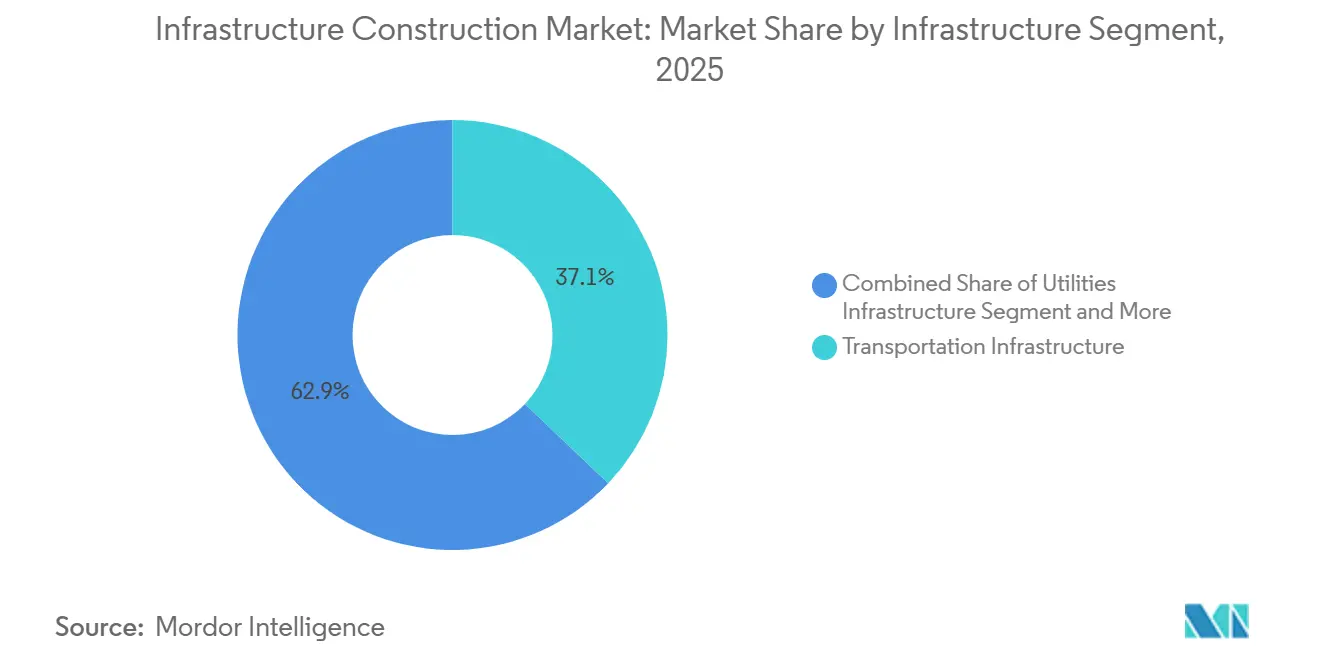
- Per segmento infrastrutturale, nel mercato globale delle costruzioni infrastrutturali, i trasporti hanno rappresentato il 37.1% dei ricavi nel 2025 e si prevede che cresceranno a un CAGR del 6.92% fino al 2031.
- Per tipologia di costruzione, nel mercato globale delle costruzioni infrastrutturali, le nuove costruzioni hanno conquistato una quota del 73.2% nel 2025, mentre si prevede che le ristrutturazioni registreranno il CAGR più alto, pari al 7.02%, entro il 2031.
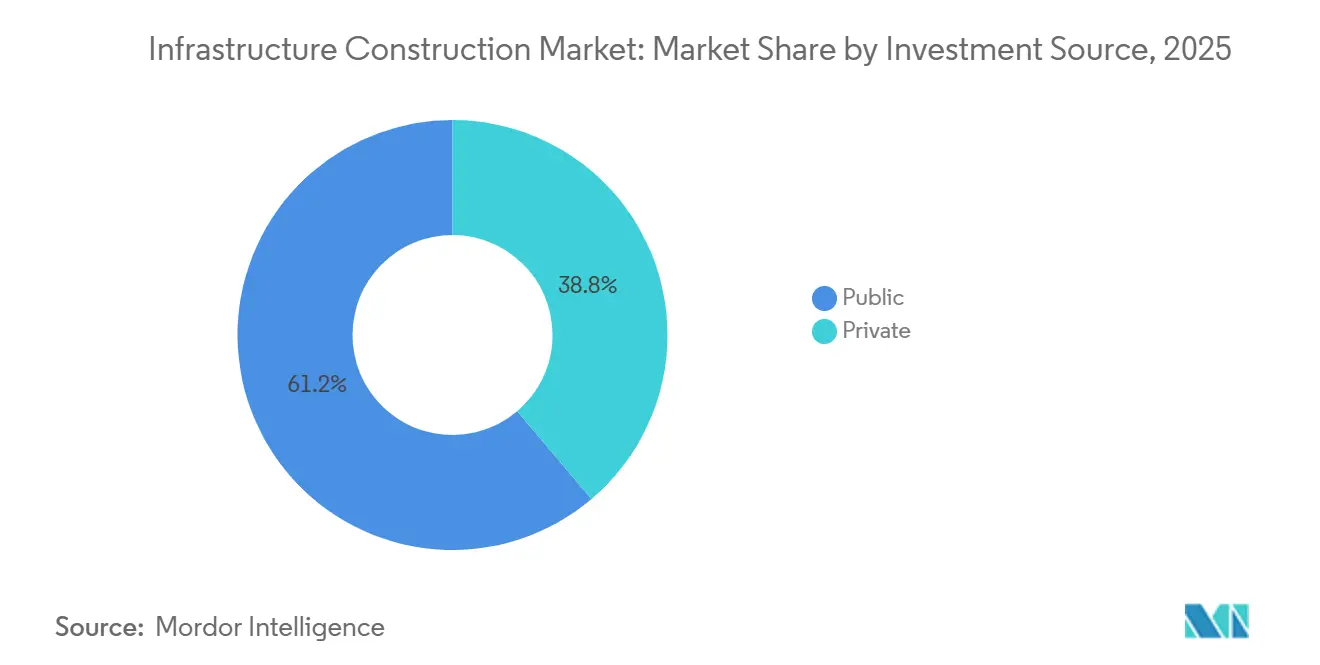
- Per quanto riguarda la fonte di investimento, nel mercato globale delle costruzioni infrastrutturali, i finanziamenti pubblici hanno rappresentato il 61.2% della spesa nel 2025, mentre si prevede che il capitale privato crescerà più rapidamente, con un CAGR del 7.21% nel periodo 2026-2031.
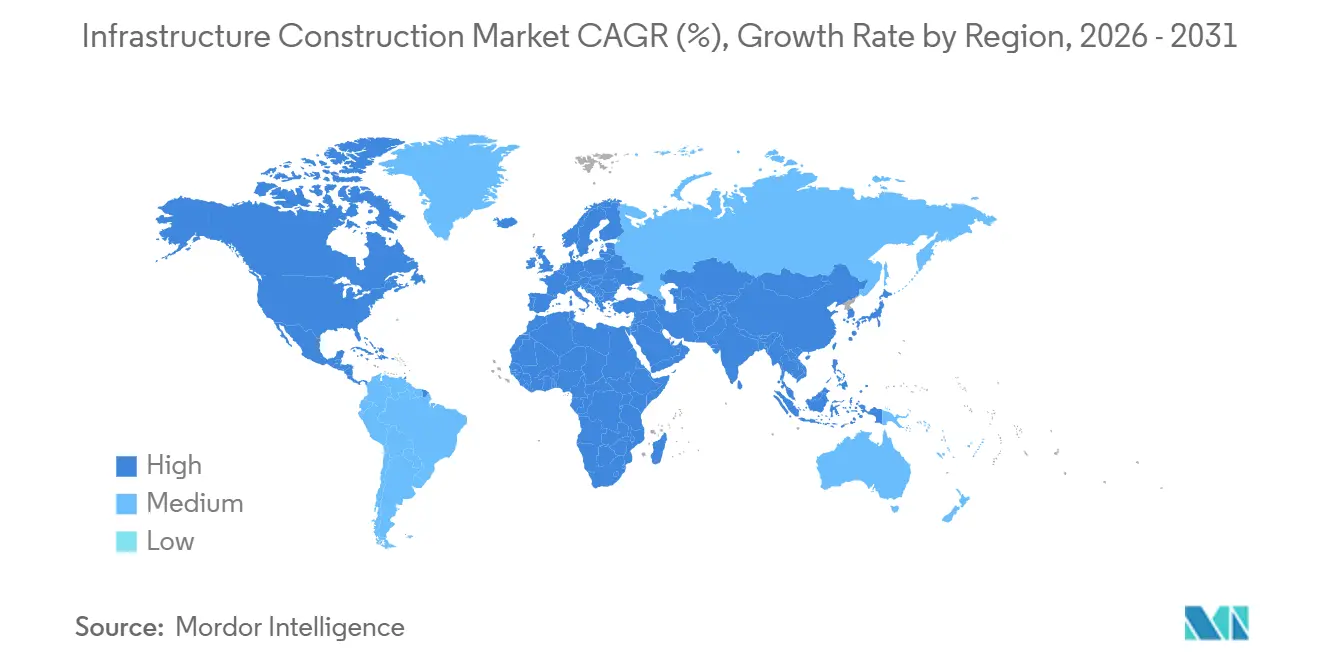
- In termini geografici, nel mercato globale delle costruzioni infrastrutturali, l'area Asia-Pacifico ha rappresentato una quota del 45.8% nel 2025, mentre si prevede che la regione del Medio Oriente e Africa crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.38%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle costruzioni infrastrutturali
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spesa per la transizione energetica che promuove le energie rinnovabili, le reti, lo stoccaggio e la ricarica dei veicoli elettrici | + 1.8% | Europa, Nord America, mercati principali dell'Asia-Pacifico | A lungo termine (≥4 anni) |
| Spese in conto capitale pubbliche, stimoli e PPP ampliano le pipeline di progetti a lungo termine | + 1.5% | Globale, concentrato in Asia-Pacifico e Nord America | A lungo termine (≥4 anni) |
| Il rinnovamento delle infrastrutture obsolete determina l'ammodernamento delle risorse di trasporto, acqua ed energia | + 1.2% | Nord America ed Europa, più Giappone e Australia | Medio termine (2–4 anni) |
| Espansione del corridoio logistico e di transito urbano a supporto delle principali infrastrutture di mobilità | + 1.0% | Città dell'Asia-Pacifico, mega progetti del Medio Oriente, alcune metropoli del Nord America | Medio termine (2–4 anni) |
| La spesa per la resilienza climatica aumenta i progetti contro le inondazioni, le zone costiere e i sistemi idrici | + 0.9% | Regioni costiere in tutto il mondo, in particolare Asia sud-orientale, Caraibi e costa del Golfo degli Stati Uniti | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La spesa per la transizione energetica promuove le energie rinnovabili, le reti, l'accumulo e la ricarica dei veicoli elettrici
Gli impegni per le emissioni zero stanno reindirizzando i capitali dalle risorse fossili alle reti di energia rinnovabile. L'Agenzia Internazionale dell'Energia prevede che gli investimenti annuali nelle reti raggiungeranno i 600 miliardi di dollari entro il 2030 [1] https://www.iea.org/ . L'Europa ha individuato 166 corridoi di trasmissione prioritari e ha stanziato 31 miliardi di dollari in sovvenzioni fino al 2027. La normativa statunitense in materia di pianificazione ora obbliga gli operatori di rete a modellare scenari di elettrificazione a 20 anni, sbloccando nuove linee ad alta tensione. I sistemi di accumulo a batteria e le stazioni di ricarica rapida stanno crescendo di pari passo, grazie anche a un programma federale da 5 miliardi di dollari. Insieme, questi progetti costituiscono una fetta in rapida crescita del mercato globale delle costruzioni infrastrutturali.
Capex pubblico, stimoli e PPP espandono le pipeline di progetti a lungo termine
Le leggi sulla spesa quinquennali e decennali ora vincolano le spese infrastrutturali oltre i cicli elettorali. Il solo Infrastructure Investment and Jobs Act statunitense aggiunge 550 miliardi di dollari di nuovi finanziamenti federali fino al 2028. Il National Infrastructure Pipeline rivisto dell'India punta a 1.3 trilioni di dollari entro il 2030, con stanziamenti chiari per ferrovie, strade ed energie rinnovabili. Anche i partenariati pubblico-privato stanno crescendo; i valori dei PPP nei mercati emergenti sono aumentati del 22% su base annua nel 2024. Questi impegni offrono agli appaltatori una visibilità pluriennale sui ricavi e attraggono i fondi pensione verso il mercato delle costruzioni infrastrutturali.
Rinnovo delle infrastrutture obsolete che guida gli aggiornamenti nei trasporti, nell'acqua e nelle risorse energetiche
Molti ponti, gallerie e oleodotti costruiti dopo la seconda guerra mondiale hanno ormai superato la loro vita utile prevista e necessitano di una completa riabilitazione. L'American Society of Civil Engineers stima che il deficit di finanziamento degli Stati Uniti per queste infrastrutture ammonti a 2.6 trilioni di dollari entro il 2029. L'Europa si trova ad affrontare pressioni simili, con il 35% dei ponti ferroviari costruiti prima del 1950 che necessitano di adeguamenti della capacità di carico [2] https://www.eib.org/ . Il Giappone ha lanciato un programma da 100 miliardi di dollari per l'adeguamento di gallerie e argini ai terremoti e alle inondazioni. Le imprese edili in grado di combinare componenti modulari con strumenti di ispezione digitale si stanno aggiudicando appalti riducendo i tempi di chiusura delle corsie. Di conseguenza, i progetti di rinnovamento stanno diventando la spina dorsale del mercato globale delle costruzioni infrastrutturali.
Espansione del corridoio logistico e di transito urbano a supporto delle principali infrastrutture per la mobilità
La rapida urbanizzazione sta spingendo le città ad aumentare la capacità ferroviaria, metropolitana e portuale. Solo il Sud-est asiatico necessita di 210 miliardi di dollari per il trasporto urbano entro il 2030. L'India ha posato 1,200 chilometri di nuovi binari metropolitani nel 2024-2025 ed è sulla buona strada per guidare le aperture globali entro il 2027. L'Europa sta potenziando 8,000 chilometri di ferrovia merci per spostare le merci dalla strada. I porti della costa orientale degli Stati Uniti stanno ampliando i loro porti per ospitare navi più grandi a seguito dell'ampliamento del Canale di Panama. Questi corridoi di mobilità riducono la congestione e le emissioni, rafforzando la domanda nel mercato delle costruzioni infrastrutturali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’inflazione dei costi, la volatilità dell’offerta e la carenza di manodopera mettono sotto pressione le consegne e i margini | -1.2% | Globale, acuto dove manodopera e materiali sono scarsi | A breve termine (≤2 anni) |
| Lacune nei finanziamenti, pressione fiscale e tassi elevati limitano l’accessibilità economica dei progetti | -1.1% | Economie OCSE ad alto debito e mercati emergenti volatili | A breve termine (≤2 anni) |
| Ritardi nei permessi, nell'acquisizione dei terreni e nelle normative rallentano l'esecuzione | -0.8% | Nord America, Europa, mercati selezionati dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
L’inflazione dei costi, la volatilità dell’offerta e la carenza di manodopera mettono sotto pressione le consegne e i margini
I prezzi dei materiali e i salari sono aumentati più rapidamente delle aste mobili contrattuali nel 2024. I costi di produzione negli Stati Uniti sono aumentati del 4.8% su base annua, trainati da gasolio e calcestruzzo. Il costo del lavoro in Europa è aumentato del 5.2%, poiché i lavoratori qualificati sono invecchiati più rapidamente rispetto all'ingresso dei nuovi lavoratori. Le interruzioni delle spedizioni hanno spinto il Baltic Dry Index del 60% al di sopra della media del 2019, ritardando le consegne di acciaio. I costruttori stanno contrastando questa tendenza puntando all'integrazione verticale e alla fabbricazione modulare; VINCI ora completa il 18% dei progetti con elementi prefabbricati. Tuttavia, i costi elevati continuano a rappresentare un ostacolo per i margini nel mercato delle costruzioni infrastrutturali.
Lacune nei finanziamenti, pressione fiscale e tassi elevati limitano l'accessibilità economica dei progetti
L'aumento dei costi degli interessi riduce il valore attuale dei pedaggi e dei pagamenti per disponibilità. Il debito delle economie avanzate ha raggiunto in media il 112% del PIL nel 2024, limitando la flessibilità di bilancio. Nel Regno Unito, un programma ospedaliero da 10 miliardi di dollari si è arenato quando i rendimenti dei titoli di Stato a lungo termine hanno superato il 5%. Diversi paesi a basso reddito si trovano ora ad affrontare una situazione di indebitamento che impedisce l'accesso a prestiti agevolati. Le banche di sviluppo stanno intervenendo con strutture di finanziamento miste, ma la copertura è parziale. Finché i costi di finanziamento non si allenteranno, questa restrizione peserà sul mercato delle costruzioni infrastrutturali.
Analisi del segmento
Per segmento infrastrutturale: i trasporti dominano mentre i servizi pubblici accelerano
I progetti di trasporto hanno controllato il 37.1% della quota di mercato delle costruzioni infrastrutturali nel 2025 e rimangono il fulcro dei ricavi per gli appaltatori di tutto il mondo. Gli ingenti investimenti per la riabilitazione dei ponti negli Stati Uniti, le ferrovie transfrontaliere nell'ambito del programma europeo TEN-T e l'ammodernamento dei porti in acque profonde lungo la costa dell'Africa orientale mantengono questo segmento in prima linea nelle gare d'appalto. La segnalazione digitale e la movimentazione automatizzata dei container stanno riducendo i tempi di attracco e di sosta, consentendo ai proprietari di applicare tariffe basate sul valore che sostengono flussi di cassa prevedibili. L'aumento dei volumi di e-commerce e la puntualità delle consegne garantiscono un ulteriore aumento della domanda di collegamenti stradali e ferroviari dell'ultimo miglio che aggirano la congestione del centro città. Il continuo ciclo di ammodernamento del segmento genera anche ordini considerevoli per macchine per lo scavo di gallerie, binari per solette e gru ad alta capacità, supportando una base di fornitori globale che ora include OEM cinesi ed europei.
Nel periodo 2026-2031, si prevede che il sottosettore delle utility registrerà il più rapido tasso di crescita annuo composto (CAGR) del 6.9%, grazie all'installazione da parte degli operatori di rete di collegamenti in corrente continua ad alta tensione che porteranno l'energia eolica offshore e solare del deserto ai centri di consumo. Solo il Nord America ha aggiunto 23 gigawatt di nuova capacità di trasmissione nel 2024, il dato annuale più elevato dell'ultimo decennio [3] https://www.energy.gov/ . L'Europa sta seguendo l'esempio con 40,000 chilometri di linee prioritarie finanziate da sovvenzioni dell'UE, mentre l'Australia sta costruendo 5 "autostrade energetiche" interstatali che costituiscono la spina dorsale delle sue Zone per le Energie Rinnovabili. I piani di investimento delle utility includono anche condensatori sincroni, batterie su scala di rete e l'installazione di contatori intelligenti, elementi che ampliano il bacino di entrate per gli appaltatori elettrici. Questi sviluppi dovrebbero gradualmente ridurre il divario con i trasporti, ma i lavori stradali, ferroviari e portuali continueranno a rappresentare la quota maggiore del mercato globale delle costruzioni infrastrutturali fino al 2031.
Per tipo di costruzione: le nuove costruzioni sono ancora più grandi, le ristrutturazioni crescono più velocemente
Le attività di nuova costruzione hanno rappresentato il 73.2% della quota di mercato delle infrastrutture nel 2025, poiché i governi hanno continuato a dare il via libera ad autostrade, metropolitane e impianti di trattamento delle acque su siti greenfield. In India, tre autostrade completamente nuove sono state inaugurate nel 2024, mentre l'Arabia Saudita ha avviato i lavori in diversi distretti NEOM che richiedono nuovi servizi e reti di trasporto. I lavori greenfield offrono agli appaltatori una certa libertà nella progettazione e nella sequenza, aiutandoli a scalare moduli prefabbricati e flotte di movimento terra automatizzate per proteggere i margini. Allo stesso modo, il finanziamento favorisce progetti di grandi dimensioni e visibili, poiché le multilaterali possono raggrupparli in portafogli di prestiti in linea con le esigenze climatiche.
I lavori di ristrutturazione e ammodernamento stanno procedendo a un CAGR più rapido del 7% fino al 2031, poiché i proprietari si stanno orientando verso strategie di prolungamento del ciclo di vita che costano dal 40 al 60% in meno rispetto alla sostituzione. Programmi pilota in 12 città statunitensi hanno dimostrato che la sostituzione di tubazioni senza scavo ha ridotto le interruzioni dell'80% e gli sforamenti di programma. Il gestore autostradale giapponese ha dimezzato le chiusure non pianificate dei ponti dopo aver integrato sensori in fibra ottica, risparmiando 2 miliardi di dollari in cinque anni. I comuni favoriscono inoltre le ristrutturazioni perché le valutazioni ambientali per i corridoi esistenti sono più semplici, consentendo ai fondi di stimolo di raggiungere le buste paga locali entro pochi mesi. Nel complesso, questo cambiamento di mix indica che il mercato delle costruzioni infrastrutturali si sta spostando da un modello "build-and-replace" verso una manutenzione digitale continua.
Per fonte di investimento: il denaro pubblico è in testa, il denaro privato aumenta
Nel 2025, enti sovrani e subnazionali hanno fornito il 61.2% del capitale totale, mantenendo il denaro pubblico come motore principale del settore delle costruzioni infrastrutturali. Stanziamenti pluriennali, come i 550 miliardi di dollari, il piano canadese "Investing in Canada" da 133 miliardi di dollari e il bilancio indonesiano di Nusantara, garantiscono lavori prevedibili per le joint venture di progettazione e costruzione. I proprietari pubblici continuano inoltre a redigere standard ingegneristici, spingendo gli appaltatori verso parametri di riferimento per il conteggio delle emissioni di carbonio e per i materiali riciclati, ora integrati nel punteggio delle offerte.
Si prevede che gli investimenti privati aumenteranno a un CAGR del 7.2% nel periodo 2026-2031, poiché assicuratori e fondi pensione inseguono rendimenti indicizzati all'inflazione nell'ambito delle concessioni basate sul pagamento della disponibilità. L'autostrada A14 del Regno Unito, ad esempio, paga al suo gestore 152 milioni di dollari all'anno per 25 anni, interamente indicizzati ai prezzi al consumo. I pacchetti Toll-Operate-Transfer dell'India hanno attirato 8 miliardi di dollari di offerte in due anni, a dimostrazione dell'interesse per le strade dismesse con comprovati tassi di traffico. Le garanzie di prima perdita nell'ambito dello sportello InvestEU dell'UE e le strutture di finanziamento misto dell'IFC spostano ulteriormente l'equilibrio rischio-rendimento a favore del capitale privato. Poiché sempre più giurisdizioni limitano i rapporti debito pubblico, le azioni private dovrebbero aumentare costantemente, anche se il settore pubblico rimane l'inquilino principale del mercato delle costruzioni infrastrutturali.
Analisi geografica
Mercato delle costruzioni infrastrutturali in APAC e MEA
Nel 2025, la regione Asia-Pacifico deteneva il 45.8% della quota di mercato delle costruzioni infrastrutturali, a dimostrazione dell'impareggiabile flusso di lavori autostradali, ferroviari e di pubblica utilità della regione. L'India sta destinando 1.3 trilioni di dollari alla sua National Infrastructure Pipeline e ha aggiunto 1,200 chilometri di binari metropolitani in 18 città nel periodo 2024-2025, posizionandosi sulla buona strada per raggiungere il primo posto tra le aperture di metropolitane a livello mondiale entro il 2027. Il trasferimento di Nusantara in Indonesia sta attirando 33 miliardi di dollari di finanziamenti per edifici governativi, trasporti e reti idriche, la cui consegna è prevista entro il 2029. Nel frattempo, i progetti cinesi rappresentavano ancora il 28% del consumo globale di cemento nel 2024, nonostante le politiche restrittive del credito interno, mantenendo elevata la domanda regionale di materiali. Si prevede che il mercato delle costruzioni infrastrutturali in Medio Oriente e Africa crescerà a un ritmo sostenuto del 7.38% tra il 2026 e il 2031, trainato dalla costruzione di NEOM da 500 miliardi di dollari in Arabia Saudita e dall'ampliamento della zona economica del Canale di Suez in Egitto, che ha aggiunto 40,000 ettari e un parco solare da 2 gigawatt nel 2024.
Mercato delle costruzioni infrastrutturali in Nord America ed Europa
La crescita nordamericana si basa sullo stanziamento di 550 miliardi di dollari dell'Infrastructure Investment and Jobs Act statunitense e sul piano canadese "Investing in Canada" da 133 miliardi di dollari, che abbraccia trasporti pubblici, infrastrutture verdi e banda larga rurale. Il Dipartimento dell'Energia statunitense sta stanziando 12 miliardi di dollari in progetti di resilienza della rete e di batterie per integrare le energie rinnovabili. Il Messico sta capitalizzando sul nearshoring, approvando 22 parchi industriali per un valore di 8 miliardi di dollari, che includono raccordi ferroviari, ormeggi portuali e nuove corsie riservate ai camion. Dall'altra parte dell'Atlantico, l'Unione Europea ha elencato 166 corridoi di trasmissione prioritari e stanziato circa 32 miliardi di dollari in sovvenzioni fino al 2027 per rafforzare la sicurezza energetica. Gli appalti tedeschi per l'eolico del Mare del Nord da 8 gigawatt richiedono 1,200 chilometri di cavi sottomarini e sottostazioni di approdo per un valore di circa 20 miliardi di dollari, mentre l'HS2 del Regno Unito ha raggiunto il 60% di completamento e dovrebbe ridurre il tempo di percorrenza Londra-Birmingham a 49 minuti entro il 2029.
Mercato delle costruzioni infrastrutturali in Sud America ed Europa
Il Sud America sta ricorrendo alle concessioni per far quadrare i budget limitati; nel 2024, il Brasile ha messo all'asta 18 contratti autostradali e aeroportuali per un valore di 24 miliardi di dollari con condizioni di disponibilità-pagamento. L'Argentina ha rilanciato i progetti in stallo dollarizzando i ricavi delle concessioni, attirando 6 miliardi di dollari di capitali esteri nelle infrastrutture al litio e nella trasmissione di energia rinnovabile nello stesso anno. Ciononostante, la Banca Interamericana di Sviluppo osserva che il 40% dei progetti regionali supera i costi di oltre il 25% a causa di oscillazioni valutarie, ritardi nelle autorizzazioni e controversie sulla proprietà terriera. Gli investitori europei stanno cogliendo le opportunità; nel febbraio 2026, VINCI ha acquisito una quota del 51% in una concessione autostradale a pedaggio di Santiago del Cile del valore di 2.3 miliardi di dollari, garantendosi 30 anni di tariffe di disponibilità indicizzate all'inflazione, in linea con la tendenza del mercato delle costruzioni infrastrutturali verso flussi di cassa stabili.
Panorama competitivo
Nel mercato delle costruzioni infrastrutturali, i principali attori hanno contribuito complessivamente al fatturato, senza che nessuno abbia raggiunto una quota significativa, a indicare una bassa concentrazione del mercato. I giganti statali cinesi come China State Construction Engineering e China Railway Group dominano in termini di volume, sfruttando il finanziamento di progetti a basso costo delle banche politiche nell'ambito della Belt and Road Initiative. I loro prezzi di offerta sono spesso inferiori del 15% rispetto alle medie OCSE, ma i margini ridotti e le normative sul contenuto locale riducono la redditività all'estero.
I colossi europei VINCI, ACS e Ferrovial si concentrano su PPP complessi in cui l'eccellenza operativa incrementa i tassi di rendimento interno. La divisione concessioni di VINCI ha ottenuto un ritorno sul capitale investito del 12% nel 2025 accorpando le strade a pedaggio in Francia, Regno Unito e America Latina, mentre Ferrovial ha scorporato le sue attività spagnole per raddoppiare la propria presenza sui corridoi di mobilità nordamericani. L'adozione della tecnologia è il nuovo campo di battaglia; le aziende che utilizzano la pianificazione basata sull'intelligenza artificiale e i modelli di informazioni edilizie 4D segnalano una compressione della pianificazione del 15-20%, riducendo così l'esposizione alle clausole di liquidazione dei danni comuni nei contratti a prezzo fisso.
Si stanno aprendo nuove opportunità nell'ambito dell'adattamento climatico e della logistica dei minerali critici. Solo il 15% delle coste vulnerabili ha finanziato progetti di difesa, lasciando un divario di 1 trilione di dollari che gli specialisti marittimi e geotecnici di livello intermedio stanno cercando di colmare. Parallelamente, le otto miniere di litio e terre rare recentemente approvate in Australia necessitano di 620 chilometri di nuove linee ferroviarie e di due ampliamenti portuali, attirando l'interesse di consorzi EPC coreani e giapponesi [4] https://www.industry.gov.au/ . Gli appaltatori che integrano i servizi di digital twin nelle offerte si differenziano ulteriormente assicurandosi commissioni di monitoraggio a lungo termine che stabilizzano i ricavi oltre la consegna iniziale.
Leader del settore delle costruzioni infrastrutturali
China State Construction Engineering Corp.
Gruppo Ferroviario Cinese Ltd
China Railway Construction Corp
VINCI SA
Gruppo ACS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: VINCI acquista una quota del 51% di un'autostrada cilena a pedaggio del valore di 2.3 miliardi di dollari, stipulando un contratto di disponibilità indicizzato all'inflazione della durata di 30 anni.
- Gennaio 2026: Larsen & Toubro si è aggiudicata un pacchetto da 4.8 miliardi di dollari per la posa di 420 chilometri di ferrovia ad alta velocità per il corridoio Mumbai-Ahmedabad.
- Dicembre 2025: Ferrovial e Webuild costituiscono una joint venture per la linea ferroviaria ad alta velocità del Texas da 12 miliardi di dollari.
- Novembre 2025: la China State Construction Engineering si aggiudica un contratto da 6.2 miliardi di dollari per la costruzione di 1,200 chilometri di linee ad alta tensione dal GERD in Etiopia.
- Ottobre 2025: Bechtel e Samsung C&T collaborano per la realizzazione di un hub per l'idrogeno verde da 15 miliardi di dollari nel NEOM dell'Arabia Saudita.
- Settembre 2025: Bouygues acquista la società di ingegneria Egis per 4.1 miliardi di dollari, aggiungendo competenze in materia di smart city e digital twin.
Ambito del rapporto sul mercato globale delle costruzioni di infrastrutture
La costruzione di infrastrutture comprende la pianificazione della costruzione, manutenzione e assistenza di strutture, sistemi e servizi infrastrutturali. La costruzione di nuove strade, la costruzione di nuove centrali elettriche, la manutenzione delle reti fognarie e la fornitura di acqua potabile al pubblico sono tutti esempi di costruzione di infrastrutture.
Lo studio è un'analisi completa del contesto del mercato delle costruzioni infrastrutturali, che copre le tendenze attuali del mercato, i limiti, gli aggiornamenti tecnologici e informazioni dettagliate sui segmenti e sul panorama competitivo del settore.
Il rapporto sul mercato globale delle costruzioni infrastrutturali è segmentato per segmento infrastrutturale (trasporti, servizi pubblici, sociale, estrazione), per tipologia di costruzione (nuove costruzioni, ristrutturazioni), fonte di investimento (pubblico, privato) e per area geografica (Nord America, Sud America, Europa, Medio Oriente e Africa, Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Infrastruttura di trasporto |
| Servizi di pubblica utilità Infrastrutture |
| Infrastruttura sociale |
| Infrastrutture di estrazione |
| Nuove Costruzioni |
| Ristrutturazione |
| Pubblico |
| Privata |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
| Per segmento di infrastruttura | Infrastruttura di trasporto | |
| Servizi di pubblica utilità Infrastrutture | ||
| Infrastruttura sociale | ||
| Infrastrutture di estrazione | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
A quanto ammonta oggi la spesa globale per la costruzione di infrastrutture e dove si dirigerà entro il 2031?
Le spese hanno raggiunto i 4.06 trilioni di dollari nel 2026 e si prevede che saliranno a 5.49 trilioni di dollari entro il 2031, con un CAGR del 6.22%.
Quale tipologia di progetto si sta espandendo più rapidamente?
Si prevede che i lavori di rete, stoccaggio e ricarica dei veicoli elettrici nel settore dei servizi di pubblica utilità cresceranno a un ritmo di circa il 6.9% annuo fino al 2031, superando quelli di strade e porti.
Perché i progetti di ristrutturazione stanno acquisendo importanza?
I proprietari risparmiano dal 40 al 60% rispetto alle nuove costruzioni, le revisioni ambientali sono più brevi e i sensori digitali ora guidano i programmi di "riparazione prima del guasto" che allungano la durata delle risorse.
Quale quota di finanziamenti proviene dal settore privato?
Il capitale privato ha fornito circa il 39% della spesa del 2024 e si prevede che aumenterà del 7.2% annuo, poiché le agevolazioni sulla disponibilità-pagamento attraggono i fondi pensione.
Quale regione offre le più rapide opportunità di crescita entro il 2031?
Si prevede che la regione del Medio Oriente e dell'Africa si espanderà a un ritmo di circa il 7.4% all'anno, trainata dalla costruzione del NEOM dell'Arabia Saudita e dai corridoi di trasporto transfrontalieri africani.
In che modo gli appaltatori difendono i margini dall'inflazione dei costi?
I leader si affidano alla fabbricazione modulare, alla pianificazione basata sull'intelligenza artificiale e all'integrazione verticale; VINCI, ad esempio, ha completato il 18% dei suoi lavori del 2025 con elementi prefabbricati che hanno ridotto del 30% la manodopera in loco.


