

Dimensioni e quota di mercato dei vaccini antinfluenzali
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.38 miliardo di dollari |
| Dimensione del mercato (2031) | 13.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.49% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei vaccini antinfluenzali di Mordor Intelligence
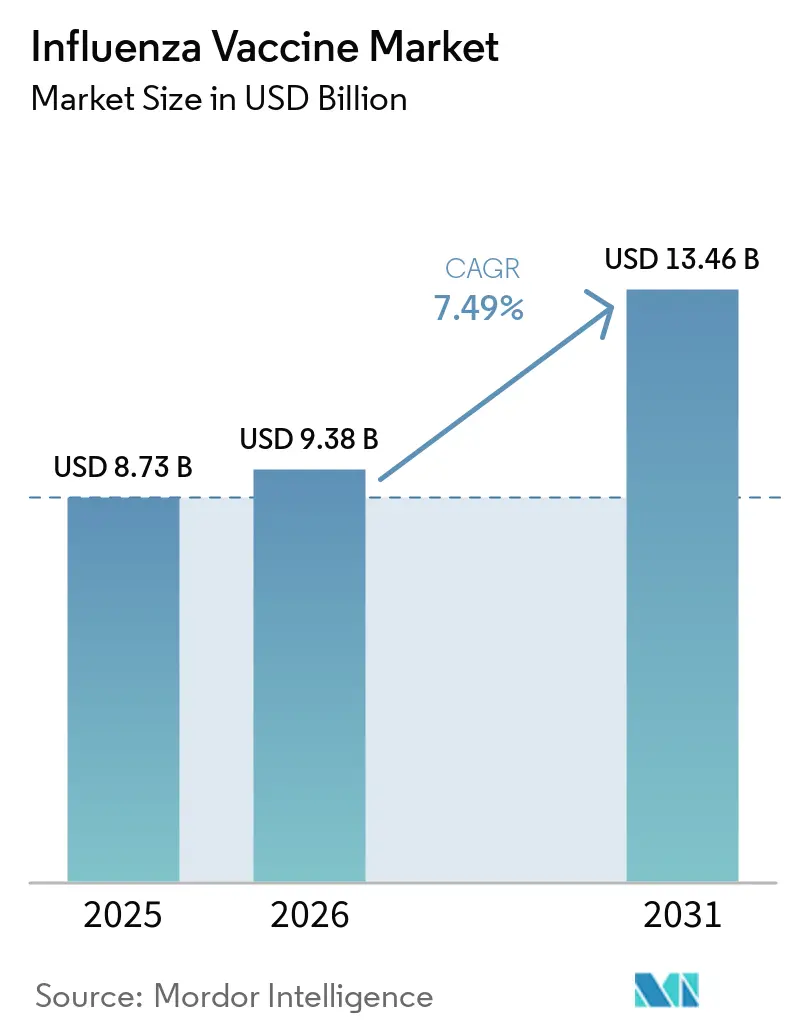
Il mercato dei vaccini antinfluenzali aveva un valore di 8.73 miliardi di dollari nel 2025 e si stima che crescerà da 9.38 miliardi di dollari nel 2026 a 13.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.49% durante il periodo di previsione (2026-2031).
Questa accelerazione riflette la spesa per la preparazione alle pandemie, la rapida diversificazione delle piattaforme e l'ampliamento degli obblighi di copertura vaccinale, che ora pongono il mercato dei vaccini antinfluenzali in una posizione favorevole per un'espansione sostenuta. I contratti diretti con i produttori di vaccini a mRNA e a base cellulare, la semplificazione normativa che elimina il lignaggio dormiente B/Yamagata e i formati incentrati sul consumatore, come gli spray nasali autosomministrati, rafforzano la visibilità della domanda. I volumi di approvvigionamento non sono più limitati dall'epidemiologia stagionale, ma dagli obiettivi di sicurezza nazionale, garantendo ai produttori una domanda prevedibile e giustificando gli aggiornamenti ad alta intensità di capitale. Allo stesso tempo, il mercato dei vaccini antinfluenzali beneficia di fattori demografici favorevoli, con l'invecchiamento della popolazione globale che genera fasce di rischio più elevate, mentre le economie emergenti creano per la prima volta capacità produttiva interna, ampliando così i consumi geografici.
Punti chiave del rapporto
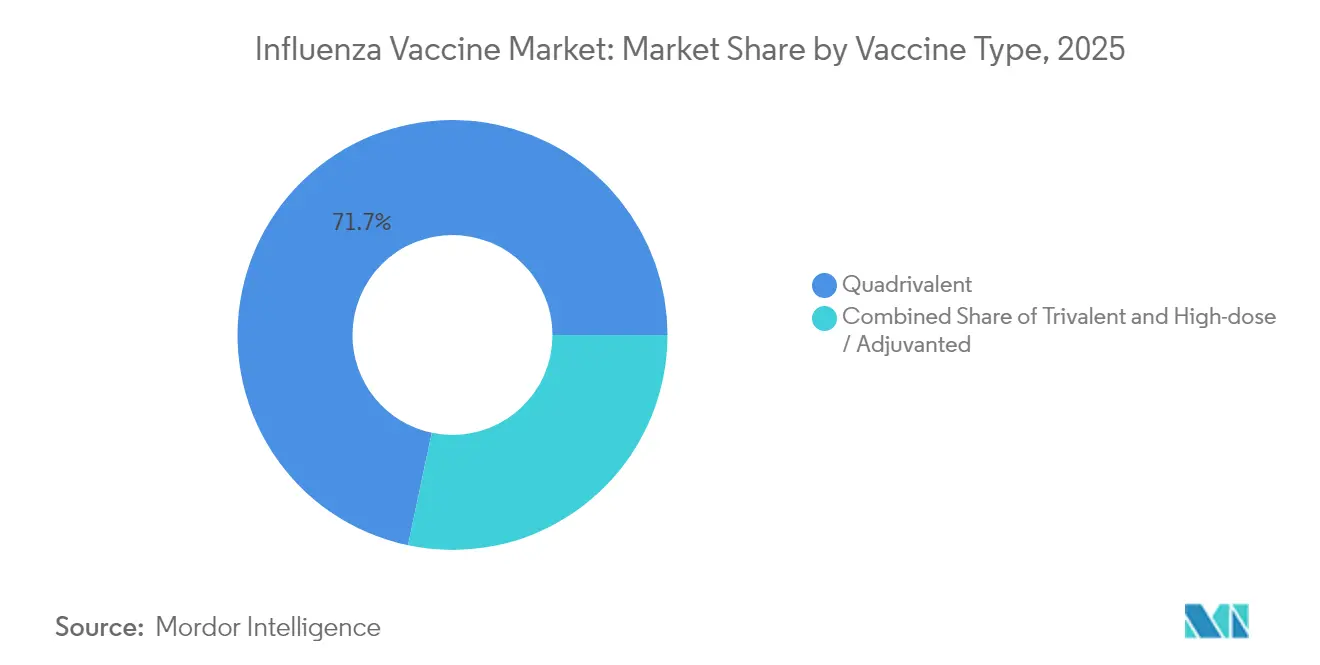
- Per tipologia di vaccino, i prodotti quadrivalenti hanno detenuto il 71.68% della quota di mercato dei vaccini antinfluenzali nel 2025, mentre le formulazioni trivalenti stanno avanzando a un CAGR del 7.81% fino al 2031, poiché i produttori si stanno riallineando alle raccomandazioni aggiornate sui ceppi.
- In base alla forma, le formulazioni inattivate rappresentavano il 90.95% del mercato dei vaccini antinfluenzali nel 2025 e si prevede che cresceranno a un CAGR del 7.71% tra il 2026 e il 2031.
- Per fascia d'età, nel 64.88 gli adulti rappresentavano il 2025% del mercato dei vaccini antinfluenzali, mentre si prevede che l'assunzione pediatrica crescerà a un CAGR del 7.84% grazie ai programmi di immunizzazione nelle scuole.
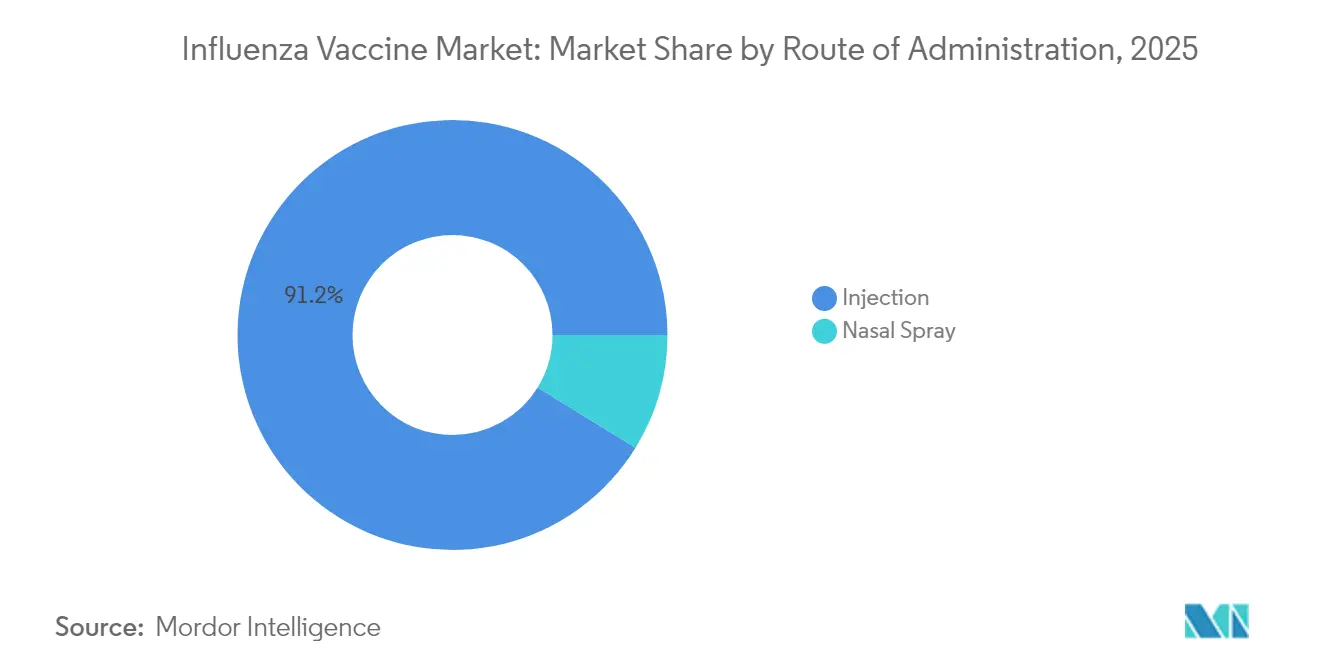
- Per quanto riguarda la via di somministrazione, le iniezioni hanno dominato con una quota di fatturato del 91.21% nel 2025; la somministrazione tramite spray nasale è la via in più rapida crescita, con un CAGR dell'8.37% fino al 2031 dopo l'approvazione della FDA per l'uso domestico.
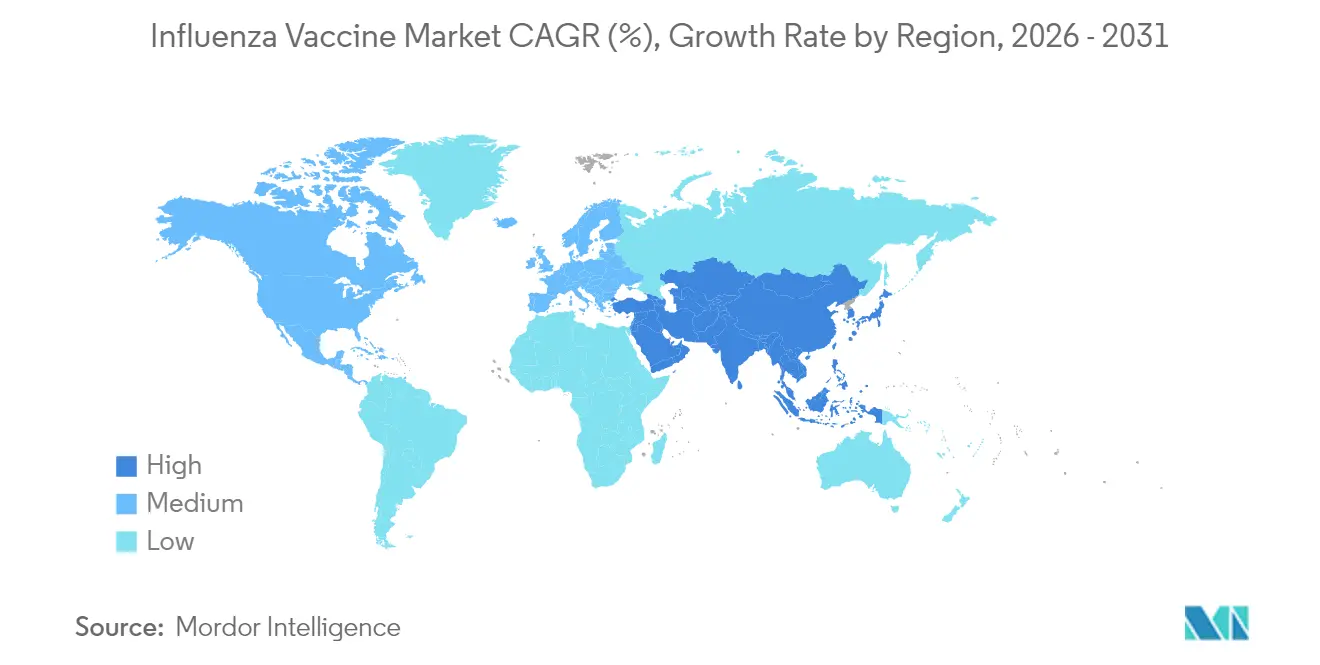
- In termini geografici, il Nord America è stato il leader con il 47.10% della quota di mercato dei vaccini antinfluenzali nel 2025, mentre l'Asia-Pacifico registra il CAGR regionale più elevato, pari all'7.92% fino al 2031, sostenuto da aumenti di capacità e da un rimborso ampliato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vaccini antinfluenzali
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli obiettivi di immunizzazione finanziati dal governo e degli appalti | 1.8% | Globale, con i primi guadagni in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Rapida adozione di piattaforme di produzione basate su cellule e DNA ricombinante. | 1.5% | Nord America e UE, ricadute sul core APAC | A lungo termine (≥ 4 anni) |
| Aumento dei budget per le scorte destinate alla preparazione alle pandemie. | 1.4% | Nazionale, con primi guadagni negli Stati Uniti, nel Regno Unito e in Canada. | A breve termine (≤ 2 anni) |
| Ampliamento della popolazione geriatrica ad alto rischio | 1.2% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Il ritorno, a livello normativo, alle formulazioni trivalenti riduce il rischio di incompatibilità. | 0.9% | Global | A breve termine (≤ 2 anni) |
| L'approvazione dei vaccini spray nasali per uso domestico sblocca il canale di vendita diretta al consumatore (D2C). | 1.1% | Nord America, espansione in UE e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli obiettivi di immunizzazione e degli appalti finanziati dal governo
I programmi nazionali di approvvigionamento si sono evoluti, superando i normali ordini stagionali per orientarsi verso un accumulo strategico di scorte in vista di una possibile pandemia nel mercato dei vaccini antinfluenzali. L'assegnazione da parte di Washington di 176 milioni di dollari a Moderna per un vaccino a mRNA contro l'influenza pandemica sottolinea questo cambiamento, mentre l'acquisto da parte di Londra di oltre 5 milioni di dosi di H5N1 da CSL Seqirus segnala un approccio simile nel Regno Unito. Ottawa ha seguito l'esempio, assicurandosi 500,000 dosi di Arepanrix H5N1 di GSK, allineando così le strategie di preparazione nordamericane. I governi considerano ormai i vaccini antinfluenzali come risorse per la sicurezza piuttosto che come semplici prodotti per la salute pubblica. Il Piano d'azione globale dell'Organizzazione Mondiale della Sanità ha ampliato la capacità collettiva di risposta alle pandemie a 1.3 miliardi di dosi all'anno entro il 2016, ponendo le basi per le ambizioni di approvvigionamento più ampie di oggi.
Rapida adozione di piattaforme di produzione basate su cellule e materiali ricombinanti
I produttori stanno diversificando le proprie tecniche, andando oltre i metodi basati sulle uova, per migliorare la sicurezza dell'approvvigionamento e le prestazioni dei vaccini antinfluenzali nel mercato. I dati di CSL Seqirus mostrano che i prodotti a base cellulare hanno superato i vaccini derivati dalle uova in diverse fasce d'età durante la stagione 2022-23 [SEQIRUS.COM]. Il nuovo stabilimento australiano di Moderna, l'unico impianto dedicato all'mRNA per i vaccini respiratori nell'emisfero australe, sarà in grado di fornire 100 milioni di dosi all'anno, ampliando la portata geografica delle piattaforme avanzate. Il Programma di trasferimento tecnologico dell'mRNA dell'OMS segnala ulteriormente il supporto istituzionale per la produzione non tradizionale. Ciononostante, oltre l'80% della produzione globale proviene ancora dalle uova di gallina, a sottolineare la portata del cambiamento in atto.
Espansione della base della popolazione geriatrica ad alto rischio
L'invecchiamento della popolazione sta rafforzando la domanda di formulazioni migliorate, in particolare quelle ad alto dosaggio e adiuvate, nel mercato dei vaccini antinfluenzali. Le linee guida statunitensi raccomandano ora questi prodotti per gli adulti di età pari o superiore a 65 anni e il vaccino Fluzone High-Dose di Sanofi ha dimostrato un'efficacia relativa superiore del 24.2% rispetto ai vaccini standard in questa fascia di età. Le analisi basate sui dati di Medicare confermano una riduzione dei ricoveri ospedalieri per malattie cardiopolmonari e della mortalità tra i soggetti che hanno ricevuto il vaccino ad alto dosaggio. In Danimarca, lo studio DANFLU-1 ha rilevato una riduzione del 70% dei ricoveri ospedalieri per polmonite o influenza con i vaccini quadrivalenti ad alto dosaggio rispetto alle versioni a dosaggio standard. Tuttavia, gli studi economici evidenziano che le dosi elevate costano circa cinque volte di più, con un beneficio incrementale variabile a seconda della stagione.
Aumento dei budget per l'accumulo di scorte per la preparazione alla pandemia
I finanziamenti per la preparazione ora si riflettono in voci di spesa e strutture concrete. La Strategia nazionale di modernizzazione del vaccino antinfluenzale di Washington (2020-2030) stabilisce le priorità per le carenze di capacità produttiva interna. Lo stabilimento di Holly Springs di CSL Seqirus può fornire 150 milioni di dosi entro sei mesi dalla dichiarazione di emergenza, a dimostrazione della prontezza su scala industriale. La Biomedical Advanced Research and Development Authority ha stanziato 160 milioni di dollari nell'ambito del Progetto NextGen per modernizzare i processi di produzione dei vaccini antinfluenzali di nuova generazione. Nel frattempo, l'African Vaccine Manufacturing Accelerator di Gavi, sostenuto da circa 1.2 miliardi di dollari, mira a sviluppare una capacità produttiva regionale che soddisfi sia le esigenze stagionali che quelle pandemiche.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti clinici e produttivi per i vaccini di nuova generazione | -1.3% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Esitazione persistente sui vaccini e disinformazione | -0.8% | Nord America e UE, emergente nell'APAC | Medio termine (2-4 anni) |
| La fragile filiera globale delle uova è vulnerabile agli shock dell'influenza aviaria | -0.9% | Globale, con un impatto acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Onere di capitale per la riorganizzazione delle strutture mRNA/cellule | -0.7% | Nord America e UE, con ripercussioni sui centri di produzione dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti clinici e produttivi per i vaccini di nuova generazione
Il passaggio a piattaforme avanzate richiede studi ad alta intensità di capitale e l'ammodernamento degli impianti nel mercato dei vaccini antinfluenzali. Il solo studio di fase 3 di Novavax sul vaccino combinato COVID-influenzale comporta una spesa clinica di 500 milioni di dollari per l'anno fiscale 2025. La conversione degli impianti basati su uova in sistemi basati su cellule o mRNA può costare diversi miliardi, mentre l'accordo da 11.7 miliardi di dollari di CSL con Vifor illustra l'entità delle spese aziendali volte a diversificare oltre i modelli tradizionali. I complessi percorsi normativi allungano i tempi; i candidati vaccini antinfluenzali a mRNA rimangono in fase 3 nonostante il successo della tecnologia contro il COVID-19. Le aziende più piccole spesso faticano a raccogliere tali somme, il che potrebbe accelerare il consolidamento tra le aziende consolidate con ampie disponibilità di liquidità.
Esitazione persistente sui vaccini e disinformazione
La stanchezza post-pandemica ha ridotto l'adesione alle vaccinazioni, soprattutto tra le fasce d'età più giovani. Un'analisi del database Epic Cosmos ha registrato un calo delle vaccinazioni del 13.92% per la fascia d'età 5-18 anni e del 9.91% per la fascia 19-26 anni rispetto alle stagioni pre-COVID. Il parere favorevole del medico rimane fondamentale: il 76.6% delle persone vaccinate ha citato le raccomandazioni del proprio medico, contro il 49% dei non vaccinati [MDPI.COM]. Le campagne di disinformazione che mettono in dubbio la sicurezza e l'efficacia alimentano lo scetticismo nei confronti dei vaccini antinfluenzali annuali e l'Organizzazione Mondiale della Sanità continua a includere l'esitazione vaccinale tra le principali minacce alla salute globale. La polarizzazione politica aggiunge un ulteriore elemento di complessità, con i Repubblicani che mostrano una maggiore riluttanza rispetto ai Democratici, producendo una copertura regionale disomogenea che continua a influenzare il mercato dei vaccini antinfluenzali.
Analisi del segmento
Per tipo di vaccino: aumento dei vaccini trivalenti a seguito della semplificazione normativa
I prodotti trivalenti hanno registrato il 28.32% delle vendite nel 2025, ma ora registrano l'espansione più rapida del segmento, con un CAGR del 7.81%, dopo che l'allineamento normativo ha rimosso B/Yamagata. I quadrivalenti continuano a dominare il fatturato, ma subiscono una graduale erosione poiché i pagatori mettono in dubbio la necessità di una linea genetica inattiva. I produttori hanno accelerato le fasi di validazione per soddisfare le esigenze della stagione 2024-25, dimostrando capacità flessibili di antigeni in massa che garantiscono la continuità della fornitura. Si prevede che le dimensioni del mercato dei vaccini antinfluenzali per dosi trivalenti si amplieranno, poiché le economie emergenti preferiscono presentazioni a tre ceppi a basso costo per le gare d'appalto pubbliche. Le versioni trivalenti ad alto dosaggio e adiuvate destinate agli anziani aumenteranno ulteriormente il valore. Al contrario, le offerte quadrivalenti si orienteranno verso formati combinati, che includono antigeni del virus respiratorio sinciziale o COVID-19 per mantenere il posizionamento premium.
Le fluttuazioni dei volumi influiscono sull'approvvigionamento delle materie prime, in particolare degli ovociti embrionati, stabilizzando potenzialmente i prezzi poiché la produzione di vaccini trivalenti richiede un minor numero di ovociti. La transizione riduce anche la complessità del processo di riempimento e confezionamento, liberando tempo sulle linee di produzione per altri farmaci biologici durante i mesi di minore attività. Sebbene i fornitori possano trovarsi ad affrontare una certa confusione a breve termine, le chiare linee guida del CDC hanno ridotto al minimo gli errori di sostituzione. Le agenzie sanitarie globali prevedono un miglioramento dei tassi di corrispondenza dei ceppi, riducendo il rischio di infezioni da virus interstiziali e rafforzando la fiducia nella vaccinazione. Man mano che questi benefici si concretizzeranno, è probabile che il mercato dei vaccini antinfluenzali ricalibri le fasce di prezzo per riflettere la semplificazione delle composizioni e le diverse evidenze di efficacia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per forma: la dominanza inattivata affronta la sfida dell'innovazione dell'mRNA
I vaccini inattivati hanno rappresentato il 90.95% delle vendite del 2025, registrando tuttavia un CAGR del 7.71%, con l'ingresso di versioni proprietarie basate su cellule e ricombinanti nelle liste di gara. La loro ampia familiarità normativa e la compatibilità con la catena del freddo favoriscono le preferenze degli ospedali in materia di ordinazioni. All'interno di questa classe, gli antigeni derivati da cellule aggirano le mutazioni di adattamento all'uovo, aumentando l'efficacia e supportando le offerte premium. I costrutti di HA ricombinante, come Flublok, riducono i tempi di consegna e il rischio di contaminazione, offrendo un valore strategico per la transizione pandemica.
Le soluzioni a virus attenuato vivo faticano ad affermarsi tra gli adulti a causa delle controindicazioni, ma stanno vivendo una nuova fase di sviluppo grazie agli spray nasali domiciliari . Nel frattempo, i candidati a mRNA in fase di sviluppo puntano all'autorizzazione all'immissione in commercio a partire dal 2026. I primi risultati mostrano una parità con i vaccini di confronto già autorizzati contro i ceppi A, ma risposte più deboli contro i ceppi B, il che spinge a perfezionare la formulazione. In caso di successo, l'mRNA potrebbe ridurre i tempi di produzione a poche settimane, tagliare drasticamente i costi di cambio formato e consentire composizioni regionali personalizzate. Gli stakeholder valutano quindi attentamente gli investimenti attuali per evitare l'obsolescenza futura, un calcolo che influenza l'allocazione del capitale nell'intero mercato dei vaccini antinfluenzali.
Per fascia d'età: la crescita pediatrica accelera nonostante le lacune nella copertura
Gli adulti hanno detenuto il 64.88% delle entrate nel 2025, eppure le dosi pediatriche stanno aumentando a un CAGR del 7.84%, poiché i ministeri estendono i mandati di ingresso a scuola. I programmi di somministrazione che utilizzano cliniche mobili e il consenso digitale hanno ridotto le barriere di accesso, ma i dati mostrano ancora solo il 49.2% di copertura pediatrica, lasciando un margine considerevole. I regimi a due dosi nei primi destinatari di età compresa tra 6 e 35 mesi offrono una sieroprotezione più forte, aggiungendo unità per bambino e aumentando le dimensioni del mercato dei vaccini antinfluenzali per questa coorte.
Le strategie per gli adulti sono sempre più segmentate in base alla comorbilità e al luogo di lavoro. I datori di lavoro sovvenzionano le vaccinazioni in loco per ridurre i congedi per malattia, mentre i pagatori rinunciano ai ticket per le patologie ad alto rischio. Il programma aggiornato del CDC include la vaccinazione antinfluenzale nelle visite di routine, favorendo l'adesione opportunistica. Tuttavia, la "fatica vaccinale" persiste tra i giovani adulti sani, a indicare che la comunicazione mirata rimane essenziale per colmare le lacune. Nel complesso, i cambiamenti demografici indicano che entro il 2030 gli anziani rappresenteranno una fetta maggiore del fatturato, nonostante una crescita più lenta dell'organico, a causa del prezzo maggiorato per dose.
Per via di somministrazione: la stabilità dell'iniezione contrasta l'innovazione nasale
Le iniezioni intramuscolari dominano con una quota del 91.21% grazie alla familiarità del fornitore e alla farmacocinetica convalidata. Le varianti ad alto dosaggio, adiuvate e ricombinanti si basano tutte su questa via, rafforzandone la posizione consolidata. Tuttavia, gli spray nasali registrano ora il CAGR più rapido, pari all'8.37%, favorito dall'uso domiciliare autorizzato dalla FDA e dai consumatori avversi agli aghi. L'autosomministrazione sposta i costi di distribuzione sulle farmacie online e sulle aziende di logistica, riducendo potenzialmente i tempi di consegna tra l'acquisto e la vaccinazione.
La migrazione del Giappone dalla somministrazione sottocutanea a quella intramuscolare illustra l'armonizzazione delle pratiche; i dati nazionali successivi alle campagne COVID-19 hanno mostrato una maggiore immunogenicità e un minor numero di reazioni locali tramite iniezione muscolare. Permangono delle limitazioni: gli spray nasali sono controindicati nei bambini di età inferiore ai 2 anni e negli adulti immunocompromessi. I requisiti della catena del freddo rispecchiano quelli degli iniettabili, attenuando i vantaggi logistici. Tuttavia, la modellazione di scenario suggerisce che se anche solo il 10% degli attuali destinatari di iniezioni passasse agli spray domiciliari, il mercato dei vaccini antinfluenzali potrebbe generare 500 milioni di dollari di fatturato incrementale annuo per i consumatori attraverso i margini di vendita al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio degli ospedali affronta l'espansione delle farmacie
Nel 2025, ospedali e cliniche si sono assicurati il 44.30% del mercato dei vaccini antinfluenzali, ma le farmacie hanno distribuito 37 milioni di dosi contro i 25 milioni degli studi medici negli Stati Uniti, a dimostrazione della crescente importanza del canale retail. La comodità, gli orari di apertura prolungati e la sinergia tra i prodotti favoriscono l'adozione. Tuttavia, il consolidamento delle catene – come il fallimento di Rite Aid e la chiusura dei negozi CVS – crea lacune nei servizi a livello regionale che i dipartimenti di sanità pubblica devono colmare. Le farmacie stanno anche sperimentando la ricerca clinica decentralizzata; la collaborazione di Walgreens con BARDA recluta i partecipanti attraverso i punti vendita, a dimostrazione della diversificazione delle fonti di valore.
Gli appalti pubblici sono quelli in più rapida espansione, con un CAGR del 7.62%. Gli accordi di acquisto anticipato vincolano i volumi pluriennali, uniformando l'utilizzo da parte dei produttori e ancorando il mercato dei vaccini antinfluenzali alla stagionalità. I canali online sono ancora in fase di sviluppo, ma promettenti, poiché le piattaforme digitali per le prescrizioni integrano consulenze di telemedicina, diagnosi al punto di cura e consegna a domicilio. I quadri normativi impongono la verifica dell'identità e la segnalazione degli eventi avversi, mantenendo la farmacovigilanza e ampliando al contempo la portata.
Analisi geografica
Mercato nordamericano dei vaccini antinfluenzali
Il Nord America ha detenuto il 47.10% del fatturato nel 2025 grazie alle raccomandazioni universali del CDC, agli obblighi assicurativi e alle cliniche aziendali. Gli Stati Uniti abbinano acquisti su larga scala a una distribuzione rapida; il Canada integra la produzione interna con contratti GSK, assicurandosi 500,000 dosi pandemiche e allineando le revisioni normative attraverso il Consiglio di cooperazione regolamentare Canada-USA. Il Messico sfrutta l'USMCA per semplificare le spedizioni transfrontaliere di antigeni, supportando la preparazione congiunta del Nord America.
Mercato dei vaccini antinfluenzali nella regione Asia-Pacifico
L'area Asia-Pacifico si sta espandendo a un CAGR dell'7.92%. Tutti gli 11 paesi della regione del Sud-Est asiatico dell'OMS dispongono ora di Centri Nazionali per l'Influenza, migliorando la sorveglianza e la selezione del ceppo. L'atipica stagione influenzale cinese di fine 2024 ha rivelato lacune temporali che i produttori hanno affrontato scaglionando i lotti di rilascio, evidenziando catene di approvvigionamento adattabili. Il Giappone, dopo decenni di preferenza per la somministrazione sottocutanea, ha approvato la somministrazione intramuscolare, migliorando l'efficacia della dose e standardizzando i protocolli globali. La fabbrica di mRNA australiana riduce i rischi per l'approvvigionamento emisferico e potrebbe esportare nel Sud-Est asiatico, rendendo la regione meno dipendente dalla produzione dell'emisfero settentrionale.
Mercato dei vaccini antinfluenzali in EMEA e Sud America
L'Europa vanta una copertura vaccinale consolidata, ma si trova ad affrontare una stagnazione demografica. Le approvazioni centralizzate dell'EMA facilitano gli scambi transfrontalieri e il Regno Unito continua ad accumulare ingenti scorte nonostante la Brexit, grazie alle gare d'appalto anticipate per 5 milioni di dosi di vaccino H5N1. Il Medio Oriente e l'Africa sono in ritardo, ma beneficiano dell'acceleratore di produzione di Gavi, che garantirà la capacità produttiva sia per le esigenze stagionali che per quelle pandemiche. Il Sud America si prepara attraverso esercitazioni di simulazione dell'OPS che testano i piani di intervento per le pandemie respiratorie. Nel complesso, queste dinamiche diversificano la domanda, rendendo il mercato dei vaccini antinfluenzali meno dipendente da una singola area geografica.

Panorama competitivo
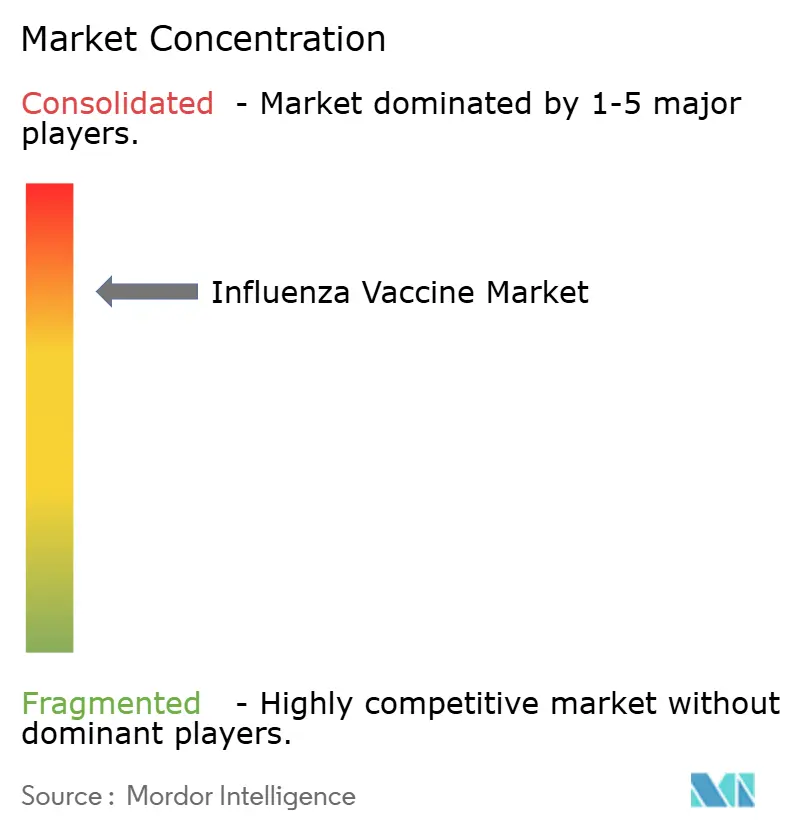
Il mercato dei vaccini antinfluenzali è oligopolistico. Sanofi, GSK e CSL Seqirus superano complessivamente il 60% del fatturato, mentre i nuovi operatori nel settore dell'mRNA si contendono la quota. Sanofi ha stretto una partnership con Novavax da 1.2 miliardi di dollari per lo sviluppo congiunto di vaccini combinati a base proteica, ampliando la gamma di prodotti Fluzone e Flublok. CSL Seqirus sfrutta la differenziazione delle colture cellulari attraverso il suo sito di Holly Springs, una struttura pronta per le pandemie in grado di accelerare la produzione entro sei mesi. GSK sfrutta la sua piattaforma adiuvante AS03 per l'influenza e altri agenti patogeni, incrementando le sinergie tra i diversi portafogli.
Moderna si è assicurata un contratto federale da 176 milioni di dollari e ha avviato i lavori in Australia, segnalando l'intenzione di superare i produttori esistenti con i prodotti antinfluenzali a mRNA. Pfizer-BioNTech affronta sfide tecniche sull'immunogenicità dell'influenza B, dimostrando che il successo con il COVID-19 non garantisce la traslazione all'influenza [3] Fierce Biotech, "Risultati della sperimentazione sull'influenza a mRNA di Pfizer-BioNTech", fiercebiotech.com . AstraZeneca ha creato un vantaggio competitivo da pioniere nella consegna a domicilio tramite FluMist, consentendo un posizionamento diretto al consumatore che altri devono emulare attraverso percorsi normativi.
Gli ostacoli includono rigorose GMP, test di potenza specifici per ceppo e logistica della catena del freddo. Le vulnerabilità legate alle uova – le epidemie aviarie possono decimare l'offerta – spingono alla diversificazione verso linee cellulari o mRNA, favorendo sponsor con capitali elevati. Le partnership regionali con appaltatori locali di riempimento e finitura nel Sud-est asiatico o in Africa consentono agli operatori storici di conformarsi ai requisiti di localizzazione mantenendo centralizzata la produzione di antigeni. Le fusioni e acquisizioni rimangono una leva, sebbene il controllo antitrust aumenti con l'aumentare della concentrazione.
Leader del settore dei vaccini antinfluenzali
CSL Limited
Sanofi
Moderna, Inc.
AstraZeneca plc
GSK plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2025: Novavax ha segnalato risposte immunitarie robuste per la sua combinazione COVID-19-influenza e per i suoi candidati antinfluenzali trivalenti autonomi in una coorte di Fase 3 di 2,000 anziani.
- Dicembre 2024: Sanofi ha ottenuto la procedura Fast Track della FDA per due vaccini combinati che abbinano Fluzone High-Dose o Flublok con l'antigene COVID-19 di Novavax per adulti di età ≥ 50 anni.
- Dicembre 2024: Moderna inaugura il suo stabilimento mRNA di Victoria, il primo sito su larga scala dell'emisfero australe, con una capacità di 100 milioni di dosi per vaccini respiratori.
- Settembre 2024: la FDA approva FluMist, vaccino auto-somministrabile per le persone di età compresa tra 2 e 49 anni, inaugurando la vaccinazione antinfluenzale domiciliare.


Ambito del rapporto sul mercato globale dei vaccini antinfluenzali
Secondo lo scopo del rapporto, l’influenza è un’infezione virale che attacca il sistema respiratorio umano, inclusi naso, gola e polmoni. L’influenza è riconosciuta come una causa cruciale di morbilità e mortalità in tutto il mondo. La crescente prevalenza dell’influenza e la crescita dei finanziamenti alla ricerca per lo sviluppo di nuovi farmaci sono i principali fattori che guidano il mercato dei vaccini antinfluenzali.
Il mercato del vaccino antinfluenzale è segmentato per tipo di vaccino (quadrivalente e trivalente), tipo (stagionale e pandemico), tecnologia (a base di uova e cellule), fascia di età (pediatrico e adulti), via di somministrazione (iniezione e spray nasale) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (milioni di dollari) per i segmenti di cui sopra.
| Quadrivalente |
| Trivalente |
| Ad alto dosaggio / Adiuvato |
| inattivato |
| Vivo attenuato |
| mRNA / Ricombinante |
| Pediatrico |
| Adulti |
| Iniezione |
| Spray nasale |
| Ospedali e cliniche |
| Farmacie e catene di vendita al dettaglio |
| Appalti governativi e ONG |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di vaccino | Quadrivalente | |
| Trivalente | ||
| Ad alto dosaggio / Adiuvato | ||
| Per modulo | inattivato | |
| Vivo attenuato | ||
| mRNA / Ricombinante | ||
| Per gruppo di età | Pediatrico | |
| Adulti | ||
| Per via di amministrazione | Iniezione | |
| Spray nasale | ||
| Per canale di distribuzione | Ospedali e cliniche | |
| Farmacie e catene di vendita al dettaglio | ||
| Appalti governativi e ONG | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei vaccini antinfluenzali nel 2026?
Il mercato dei vaccini antinfluenzali ha raggiunto gli 9.38 miliardi di dollari nel 2026 e si prevede che continuerà a crescere costantemente fino al 2031.
Quale CAGR è previsto per i ricavi globali derivanti dai vaccini antinfluenzali fino al 2031?
Si prevede che i ricavi aumenteranno a un CAGR del 7.49% nel periodo 2026-2031, supportati dai budget per la preparazione alla pandemia e dalle nuove piattaforme tecnologiche.
In quale regione si sta verificando la più rapida espansione della vaccinazione antinfluenzale?
La regione Asia-Pacifico registra la crescita più elevata, con un CAGR del 7.92%, trainato dall'aumento della capacità produttiva e da programmi di immunizzazione più ampi.
Qual è l'impatto dei vaccini auto-somministrati tramite spray nasale?
FluMist, approvato dalla FDA per uso domestico, consente la somministrazione diretta al consumatore e supporta il CAGR in più rapida crescita dell'8.37% per via nasale.
Perché i vaccini trivalenti stanno guadagnando terreno dopo anni di predominio dei vaccini quadrivalenti?
Gli enti regolatori hanno eliminato il ceppo dormiente B/Yamagata per la stagione 2024-25, semplificando le formulazioni e incrementando la domanda di trivalente al 7.81% di CAGR.
Quali aziende guidano il passaggio ai vaccini antinfluenzali a mRNA?
Moderna e Pfizer-BioNTech sono le prime della lista: Moderna è sostenuta da un contratto statunitense da 176 milioni di dollari per avviare le sperimentazioni sull'mRNA dell'H5N1 nel 2025.
Pagina aggiornata l'ultima volta il:



