

Dimensioni e quota del mercato della diagnostica dell'influenza
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Dimensione del mercato (2026) | 1.92 miliardo di dollari |
| Dimensione del mercato (2031) | 2.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.72% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della diagnostica dell'influenza di Mordor Intelligence
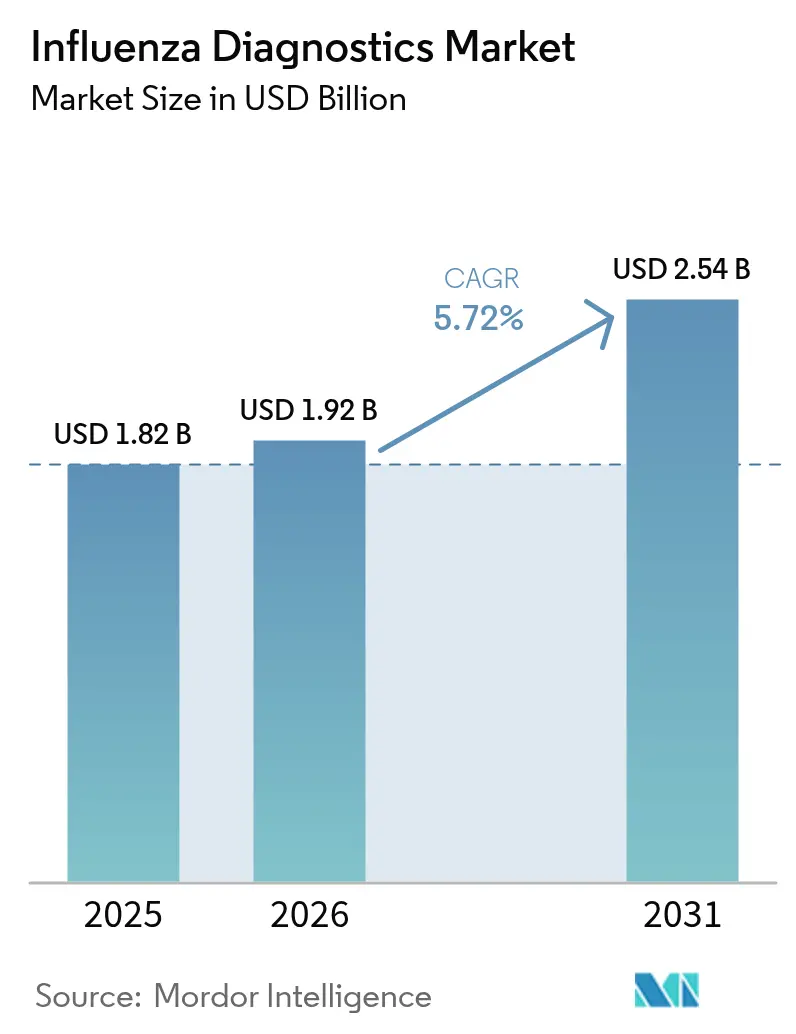
Il mercato della diagnostica antinfluenzale è stato valutato a 1.82 miliardi di dollari nel 2025 e si stima che crescerà da 1.92 miliardi di dollari nel 2026 a 2.54 miliardi di dollari entro il 2031, con un CAGR del 5.72% durante il periodo di previsione (2026-2031). Questa traiettoria positiva segue la transizione del mercato dalla volatilità dell'era pandemica verso una gestione routinaria delle malattie respiratorie basata sulla tecnologia. La crescita è sostenuta da una più ampia adozione di piattaforme molecolari che offrono una maggiore accuratezza rispetto ai tradizionali test rapidi antigenici, da finanziamenti governativi costanti per le infrastrutture di sorveglianza e dalla crescente domanda da parte dei consumatori di soluzioni domiciliari e point-of-care (POC). I fornitori si stanno consolidando per combinare l'accuratezza molecolare con la velocità di esecuzione in prossimità del paziente, mentre i software basati sull'intelligenza artificiale stanno riducendo i tempi di risposta in laboratorio e migliorando il controllo di qualità. Le dinamiche regionali influenzano ulteriormente la domanda: il Nord America è leader per base installata e trasparenza dei rimborsi, mentre l'Asia-Pacifico registra l'assorbimento più rapido grazie ai continui investimenti nei laboratori di sanità pubblica.
Punti chiave del rapporto
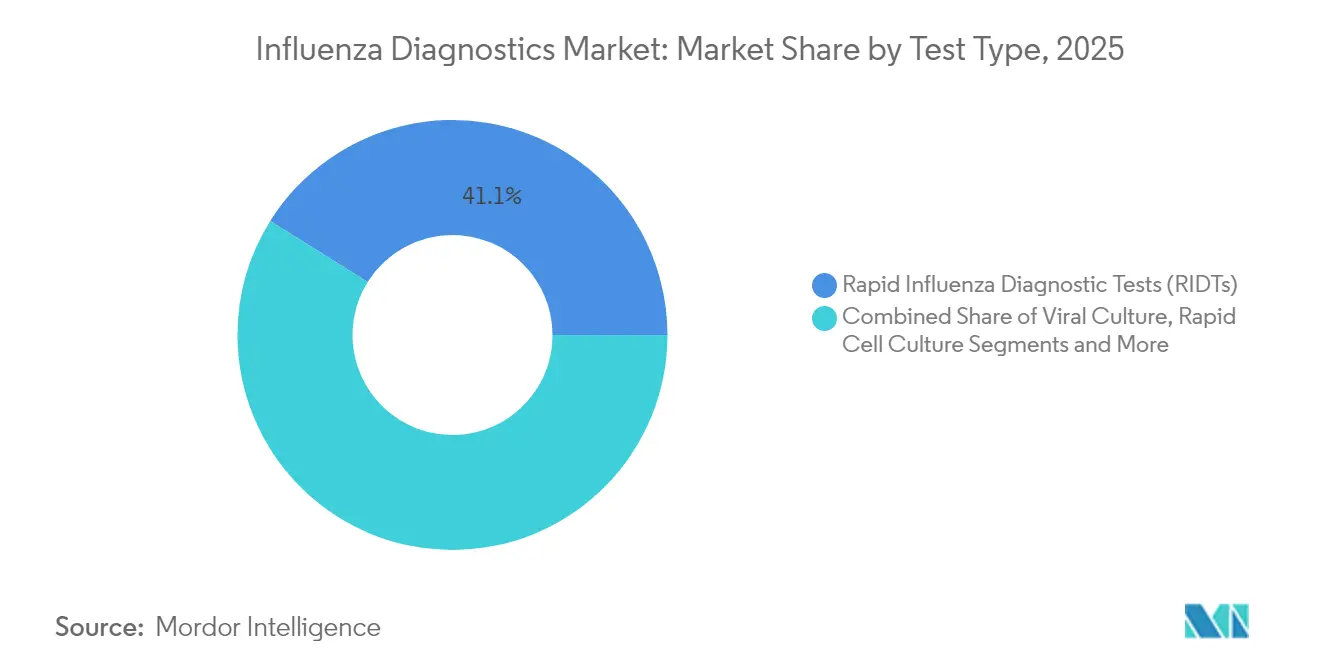
- Per tipologia di test, i test diagnostici rapidi per l'influenza hanno conquistato il 41.10% della quota di mercato della diagnostica dell'influenza nel 2025, mentre si prevede che i test basati su CRISPR cresceranno a un CAGR del 9.28% entro il 2031.
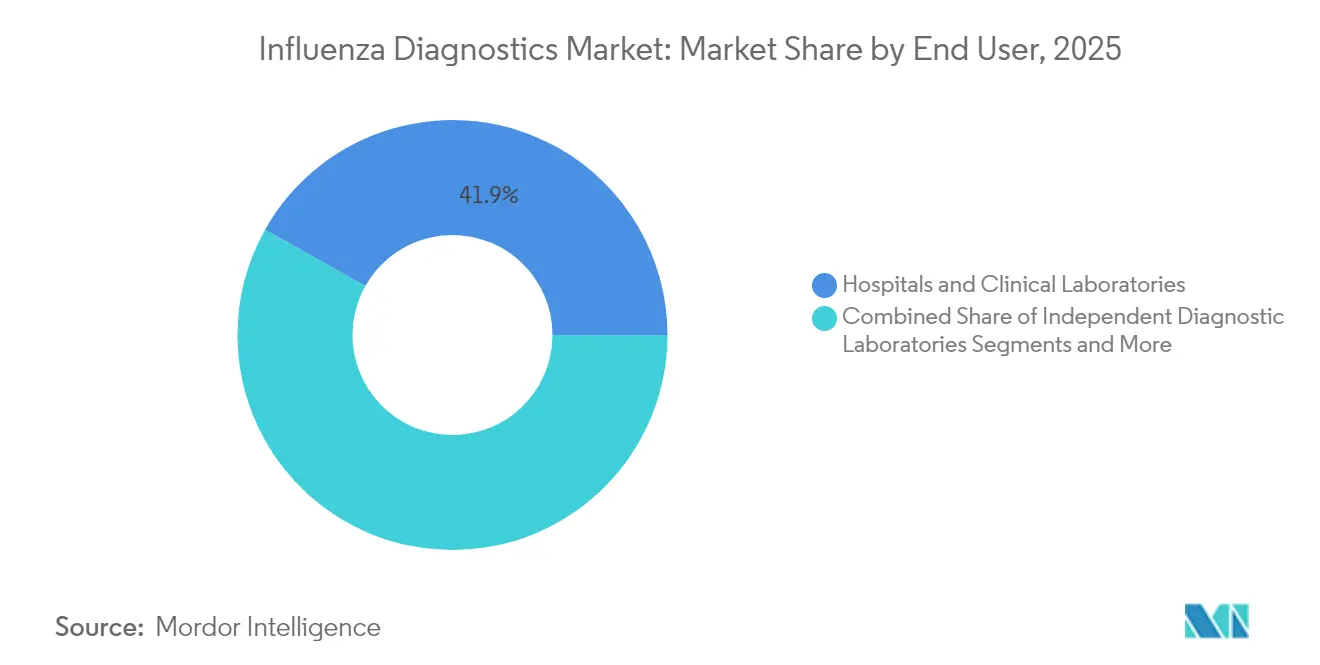
- In base all'utente finale, nel 41.85 ospedali e laboratori clinici detenevano il 2025% del mercato; le strutture point-of-care registrano il CAGR previsto più elevato, pari al 9.12% entro il 2031.
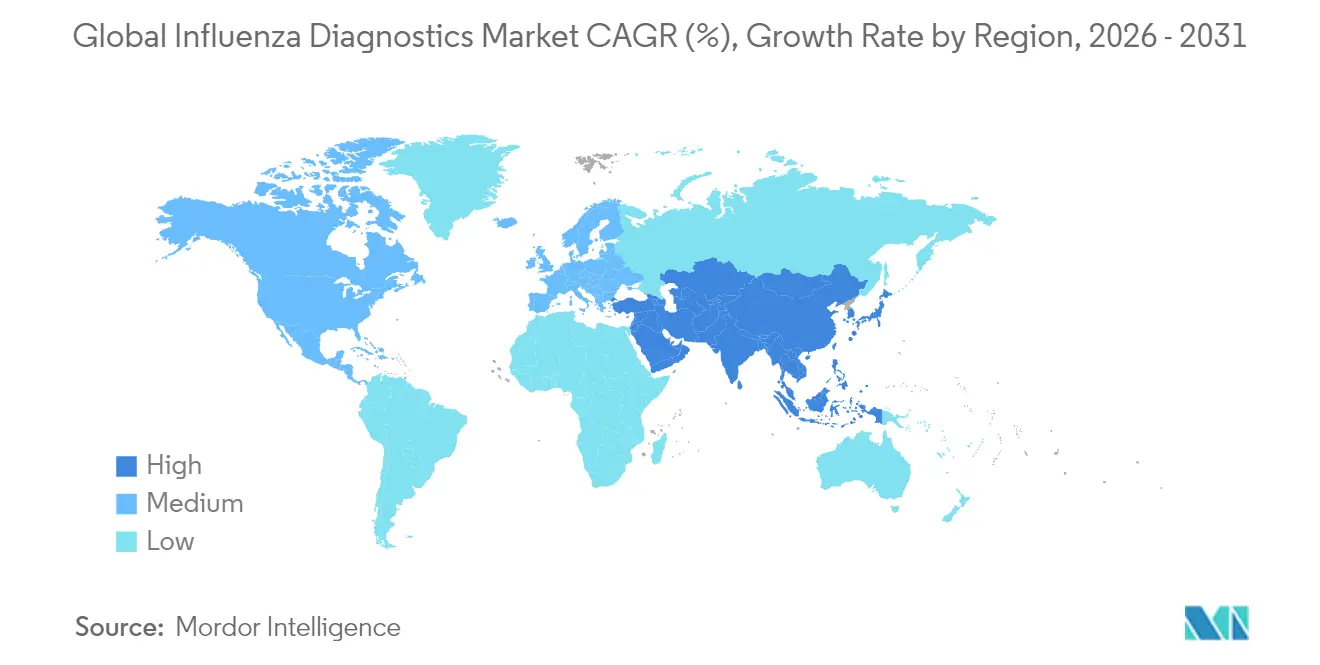
- In termini geografici, il Nord America ha registrato una quota di fatturato del 37.25% nel 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'7.78% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della diagnostica dell'influenza
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza e della gravità delle epidemie di influenza stagionale e zoonotica | + 1.20% | Globale, con un impatto maggiore in Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Crescente adozione di test rapidi Point-Of-Care (POC) in ambito ambulatoriale | + 0.90% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Programmi di sorveglianza finanziati dal governo e budget per la preparazione alle pandemie | + 0.80% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Software di interpretazione dei risultati basato sull'intelligenza artificiale che aumenta la produttività del flusso di lavoro molecolare | + 0.70% | Nord America e nucleo dell'UE, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Commercializzazione dei pannelli multiplex combinati SARS-CoV-2/Influenza che ampliano la base installata | + 0.60% | Globale, con adozione anticipata in Nord America | A breve termine (≤ 2 anni) |
| Aumentare l'integrazione della telemedicina con i kit per il test antinfluenzale domiciliare | + 0.50% | Nord America e UE, adozione graduale nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza e della gravità delle epidemie di influenza stagionale e zoonotica
Una ripresa dell'attività influenzale stagionale ha intensificato la domanda diagnostica globale, con il CDC che ha registrato 39,053 ricoveri ospedalieri confermati in laboratorio durante la stagione 2024-2025, il tasso più alto dal 2010-2011. [1] Centers for Disease Control and Prevention, “Weekly Flu Season Update,” cdc.gov Contemporaneamente, focolai di H5N1 altamente patogeno hanno generato 38 casi umani in California tra i lavoratori del settore lattiero-caseario, spingendo a un'espansione della sorveglianza del bestiame. Nuovi kit, come il test Steadfast di Singapore, differenziano i ceppi altamente e poco patogeni entro tre ore, migliorando la risposta ai focolai. Questi eventi spingono i sistemi sanitari a mantenere una capacità di test a livello di emergenza durante tutto l'anno, sostenendo l'approvvigionamento di piattaforme molecolari ad alta precisione.
Crescente adozione di test rapidi al punto di cura in ambito ambulatoriale
Studi ospedalieri dell'Università di Southampton hanno dimostrato che i test POC per l'influenza riducono i tempi di risposta a meno di un'ora, consentendo un avvio più rapido della terapia antivirale e degenze più brevi. Le piattaforme ora includono opzioni molecolari come ID NOW di Abbott, che restituisce i risultati dell'influenza A/B in 13 minuti con una sensibilità del 96.3%. I lettori potenziati dall'IA riducono ulteriormente i tempi di interpretazione a due minuti. [2] Baozhang Li, “TIMESAVER: Rapid Deep-Learning Interpretation of Lateral-Flow Assays,” Nature Communications, nature.com I minori costi di trasporto e il trattamento nella stessa visita supportano le argomentazioni economiche per una diffusione capillare dei test POC nelle cliniche e nei punti vendita di prodotti sanitari.
Programmi di sorveglianza finanziati dal governo e budget per la preparazione alle pandemie
L'esperienza post-COVID ha stimolato maggiori stanziamenti, con il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti che ha stanziato 172 milioni di dollari per la preparazione all'influenza nell'anno fiscale 2025. Il CDC collabora ora con laboratori commerciali come Quest Diagnostics e Labcorp per espandere la capacità di test dell'influenza aviaria. Nel frattempo, l'OMS ha raggiunto la piena copertura nazionale dei centri per l'influenza in 11 paesi del Sud-Est asiatico nel 2024, un traguardo che aumenta la domanda di base di kit diagnostici standardizzati. Questi programmi stabilizzano i cicli di approvvigionamento e stabiliscono parametri di riferimento per le prestazioni che orientano la ricerca e sviluppo del settore privato.
Software di interpretazione dei risultati basato sull'intelligenza artificiale che aumenta la produttività del flusso di lavoro molecolare
Le pipeline di apprendimento automatico ora classificano le sequenze virali e segnalano le mutazioni più velocemente dei processi manuali, aumentando la produttività del laboratorio senza nuovo hardware. [3] Hannah R. Meredith, “Machine-Learning Pipeline Accelerates Virus Detection and SNP Discovery,” PubMed Central, ncbi.nlm.nih.gov La collaborazione di BugSeq con BARDA porta la reportistica basata sull'IA alla metagenomica clinica, supportando la sorveglianza indipendente dal patogeno. TIMESAVER, un algoritmo di apprendimento profondo, ha aumentato la sensibilità dei test a flusso laterale per l'influenza A/B al 93.8% riducendo al contempo il tempo di lettura a due minuti. I laboratori che implementano tali strumenti migliorano la coerenza del controllo di qualità e possono adattare la capacità durante i picchi stagionali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sensibilità variabile e tasso di falsi negativi dei RIDT | -0.80% | Globale, con un impatto particolare sugli ambienti con risorse limitate | A breve termine (≤ 2 anni) |
| Elevati costi di capitale e di gestione delle piattaforme diagnostiche molecolari | -0.60% | APAC e mercati emergenti, impatto moderato nelle regioni sviluppate | Medio termine (2-4 anni) |
| Incertezza normativa per i test influenzali basati su CRISPR | -0.40% | Globale, con tempi di approvazione regionali variabili | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di fornitura che interessano i reagenti critici per i test PCR | -0.50% | Globale, con un impatto maggiore durante le tensioni geopolitiche | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sensibilità variabile e tasso di falsi negativi dei RIDT
Molti RIDT non rilevano le infezioni precoci quando la carica virale è bassa; studi indicano tassi di falsi negativi superiori al 30% per alcuni kit commerciali. Il pannello Panbio COVID-19/Influenza A&B ha fornito solo l'80.8% di sensibilità per l'influenza. Le linee guida dell'OMS del 2024 ora raccomandano i test degli acidi nucleici per i casi gravi o ad alto rischio. Le cliniche hanno introdotto flussi di lavoro PCR di conferma che annullano il vantaggio di velocità dei RIDT, frenando l'espansione del segmento.
Elevati costi di capitale e di gestione delle piattaforme diagnostiche molecolari
Sistemi completi come il Cobas 6800 di Roche richiedono ingenti capitali e contratti di servizio che vanno oltre i budget di molti ospedali di medie dimensioni. Reagenti, manutenzione e manodopera qualificata mantengono elevati i costi operativi; gli shock della catena di approvvigionamento aumentano ulteriormente le spese logistiche, che hanno raggiunto quasi il 20% del fatturato dei produttori di dispositivi nel 2024. Nei mercati a basso reddito, il rimborso limitato per i pannelli sindromici ne rallenta l'adozione, nonostante i vantaggi clinici.
Analisi del segmento
Per tipo di test: l'innovazione CRISPR sfida il predominio tradizionale
I formati rapidi sono rimasti dominanti con una quota di fatturato del 41.10%, ma il mercato della diagnostica dell'influenza si sta riposizionando poiché i medici danno priorità alla sensibilità e al multiplexing. I test CRISPR mostrano un CAGR del 9.28% entro il 2031, trainati dal test SHINE del Broad Institute che discrimina i sottotipi in 15 minuti. I pannelli molecolari che raggruppano influenza A/B, RSV e SARS-CoV-2 garantiscono efficienza operativa ai pronto soccorso. Si prevede che il mercato della diagnostica dell'influenza per le piattaforme CRISPR crescerà più rapidamente tra tutte le modalità, trainato da flussi di lavoro semplificati e dalla riduzione degli ingombri degli strumenti. I test con anticorpi fluorescenti diretti e coltura virale continuano a servire nicchie di ricerca in cui è richiesta la tipizzazione del ceppo o la suscettibilità antivirale, ma non influenzano più le decisioni di acquisto tradizionali.
La diagnostica molecolare, inclusi RT-PCR e formati isotermici, registra un'accelerazione dell'assorbimento grazie agli strumenti di intelligenza artificiale che semplificano l'interpretazione dei risultati. Le strisce multiplex CRISPR-Cas13a hanno raggiunto una concordanza del 100% con RT-qPCR, eliminando al contempo i passaggi di amplificazione. Gli ospedali preferiscono pannelli sindromici che differenziano i sintomi respiratori sovrapposti all'interno di un singolo campione, mentre le cliniche al dettaglio adottano cartucce molecolari con esenzione CLIA per visite rapide senza appuntamento. Questa convergenza di accuratezza e velocità consente alle soluzioni molecolari di erodere la leadership del RIDT con la riduzione delle barriere finanziarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per utente finale: consolidamento ospedaliero contro espansione POC
Ospedali e laboratori clinici hanno generato il 41.85% del fatturato del 2025 sfruttando strumenti ad alta produttività e competenze microbiologiche interne. Il consolidamento tra i sistemi sanitari concentra il potere d'acquisto, consentendo contratti di fornitura di reagenti all'ingrosso che stabilizzano l'approvvigionamento. I centri di assistenza al punto di cura, tuttavia, registrano il CAGR più elevato, pari al 9.12%, poiché i medici richiedono risposte immediate per il trattamento in un'unica visita. La quota di mercato della diagnostica antinfluenzale detenuta da farmacie e centri di pronto soccorso continua a crescere, con rivenditori come CVS che distribuiscono test combinati 3 in 1 in 1,600 strutture.
I laboratori diagnostici indipendenti mantengono la loro rilevanza fornendo servizi a cliniche ambulatoriali e studi specialistici, ma subiscono un calo delle richieste di referral laddove gli ospedali effettuano i test internamente. I test domiciliari rappresentano un sottosegmento emergente dopo che la FDA ha autorizzato il primo test combinato influenza/COVID da banco nel 2024. In tutti i contesti, il settore della diagnostica dell'influenza sfrutta le connessioni di telemedicina per trasmettere i risultati direttamente alle cartelle cliniche elettroniche, supportando le prescrizioni elettroniche di farmaci antivirali senza visite cliniche aggiuntive. Fonte: https://www.mordorintelligence.it/industry-reports/global-influenza-diagnostics-market
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La leadership del Nord America deriva da sistemi di sorveglianza completi e modelli di rimborso maturi. Il CDC coordina otto hub di sorveglianza regionali che coprono 125 paesi, pur mantenendo la sua maggiore presenza di test a livello nazionale. Le dimensioni del mercato della diagnostica antinfluenzale in Nord America beneficiano dell'investimento di 2 miliardi di dollari di Thermo Fisher Scientific per espandere la produzione nazionale, con l'obiettivo di isolare le catene di approvvigionamento. Le farmacie al dettaglio integrano cartucce molecolari esentate dalla certificazione CLIA per l'assistenza in un'unica visita, mentre le assicurazioni sanitarie rimborsano sempre più i kit di raccolta domiciliare, ampliando l'accesso dei consumatori.
L'Asia-Pacifico registra il CAGR più rapido, pari all'7.78%, grazie alla rapida espansione dei laboratori e ai finanziamenti governativi. Il traguardo raggiunto dall'OMS di 11 centri nazionali per l'influenza pienamente operativi nel Sud-Est asiatico testimonia questo progresso. Il Giappone ha aggiornato le normative sulla gestione della qualità per allinearle alla norma ISO 13485:2016, semplificando i percorsi di approvazione per gli sviluppatori di test esteri. Cina e India convogliano gli investimenti nell'mRNA per i vaccini verso la diagnostica, promuovendo la produzione locale di cartucce CRISPR per la distribuzione regionale.
L'Europa rimane influente grazie al Regolamento sulla Diagnostica in Vitro (IVDR), che aumenta i requisiti di valutazione della conformità dal 15% a quasi il 90% dei test. Le proroghe di transizione concesse nel 2024 prevengono carenze immediate di approvvigionamento, ma aumentano i costi di conformità che potrebbero spostare la ricerca e sviluppo verso test meno numerosi e di maggior valore. Medio Oriente, Africa e Sud America perseguono la crescita della capacità attraverso aiuti multilaterali e partenariati pubblico-privati; l'OCSE sollecita la diversificazione degli approvvigionamenti per mitigare gli shock logistici sperimentati durante la pandemia. Questa preparazione disomogenea determina curve di adozione divergenti, tuttavia l'enfasi condivisa sulla sorveglianza respiratoria sostiene la domanda globale di test affidabili. Fonte: https://www.mordorintelligence.it/industry-reports/global-influenza-diagnostics-market

Panorama normativo
I test diagnostici per l'influenza sono regolamentati come i test diagnostici in vitro, con requisiti di procedura e di evidenza che variano in base alla classe di rischio e all'uso previsto. Negli Stati Uniti, molti test per l'influenza rientrano nei quadri normativi FDA di Classe II con procedura di autorizzazione pre-commercializzazione 510(k). I controlli speciali per i sistemi di test per la rilevazione dell'antigene del virus influenzale includono aspettative di reattività analitica continua nei confronti dei ceppi contemporanei, con test di reattività annuali e test a tempo determinato a seguito della notifica da parte della FDA quando i campioni caratterizzati diventano disponibili. La FDA mantiene inoltre classificazioni dei dispositivi e linee guida per i test diagnostici per l'influenza, compresi i reagenti destinati alla rilevazione di specifici nuovi virus influenzali.
In Europa, l'attuazione del Regolamento sui dispositivi medico-diagnostici in vitro (UE) 2017/746 (IVDR) innalza i requisiti di valutazione della conformità e delle prestazioni, in particolare per i test ad alto rischio. Per i dispositivi medico-diagnostici in vitro di classe D, il sistema europeo integra il contributo di esperti attraverso meccanismi quali la procedura di consultazione per la valutazione delle prestazioni (PECP) e i pareri di un gruppo di esperti coordinati tramite i processi dell'EMA. A livello globale, le linee guida dell'OMS e i metodi standard nell'ambito del Sistema globale di sorveglianza e risposta all'influenza (GISRS) influenzano le pratiche di laboratorio e i parametri di riferimento per la qualità, compresi i protocolli raccomandati per l'individuazione, la caratterizzazione e la sorveglianza dei virus influenzali.
Analisi della catena del valore
La catena del valore della diagnostica dell'influenza comprende i fornitori a monte di input critici, tra cui anticorpi, enzimi, primer/sonde, oligonucleotidi sintetici, materie plastiche e componenti microfluidici. Include anche i produttori di test e strumenti, come quelli che offrono RIDT, RT-PCR e altre piattaforme molecolari e pannelli multiplex, oltre al confezionamento regolamentato e alla logistica della catena del freddo per reagenti sensibili al tempo e alla temperatura. Le attività a metà percorso includono la validazione, i sistemi di qualità e le presentazioni normative, come le autorizzazioni FDA 510(k), seguite dalla commercializzazione a valle tramite vendite dirette e distributori specializzati che servono ospedali, laboratori clinici e punti di cura (POC) come cliniche di pronto soccorso e ambulatori.
Le partnership di distribuzione e gli appalti del settore pubblico influenzano la velocità di immissione sul mercato e l'utilizzo della base installata. Ad esempio, Quest Diagnostics ha ricevuto contratti dal CDC (ottobre 2024) a supporto della preparazione ai test per l'influenza aviaria H5 e altre minacce, rafforzando la domanda di apparecchiature e reagenti e consolidando il ruolo dei laboratori commerciali nella capacità di test legati alle epidemie. Nel canale ospedaliero statunitense, l'accordo di distribuzione esclusiva del gennaio 2026 tra Fisher Scientific (Thermo Fisher Scientific) e DiaSorin per la piattaforma molecolare POC LIAISON NES evidenzia come i grandi distributori possano accelerare l'adozione di sistemi molecolari con esenzione CLIA e autorizzazione 510(k), intensificando al contempo la concorrenza per lo spazio sugli scaffali e la copertura dei servizi.
Panorama competitivo
Il mercato della diagnostica per l'influenza mostra un moderato consolidamento: le prime cinque aziende rappresentano quasi il 60% del fatturato globale, eppure gli innovatori agili continuano a conquistare nicchie di mercato ancora inesplorate. L'acquisizione da parte di Roche della tecnologia POC di LumiraDx per 295 milioni di dollari sottolinea le mosse strategiche volte a unire l'accuratezza molecolare alla praticità dei dispositivi portatili. L'acquisizione di SpinChip da parte di bioMérieux per 111 milioni di euro introduce nella sua gamma di test immunoenzimatici su sangue intero in 10 minuti. Abbott e QuidelOrtho continuano a implementare test combinati esenti da CLIA per influenza A/B, RSV e SARS-CoV-2 per gli ambienti di vendita al dettaglio, dove la produttività e la semplicità superano i pannelli più ampi.
I concorrenti emergenti si differenziano in base alle capacità CRISPR o AI. Il test SHINE su striscia di carta del Broad Institute promette una sensibilità di livello molecolare in 15 minuti senza strumentazione. BugSeq integra la reportistica AI con il sequenziamento nanopore per il rilevamento indipendente dal patogeno. La resilienza della supply chain è ora un fattore determinante nel vantaggio competitivo; il piano quadriennale di Thermo Fisher stanzia 1.5 miliardi di dollari per incrementare la produzione nazionale, in risposta alla carenza di reagenti PCR registrata nel 2024. Con lo spostamento del rimborso verso pannelli respiratori in bundle, la versatilità della piattaforma e il costo per risultato segnalabile determineranno le future allocazioni delle quote di mercato. Fonte: https://www.mordorintelligence.it/industry-reports/global-influenza-diagnostics-market
Leader del settore della diagnostica dell'influenza
Becton, Dickinson e Company
F. Hoffmann-La Roche SA
Thermo Fisher Scientific
Abbott Laboratories
QuidelOrtho Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Giugno 2026: Autonomous Medical Devices Incorporated (AMDI) ha ottenuto l'autorizzazione FDA 510(k) e la deroga CLIA per il suo strumento Fast PCR e il Mini Respiratory Panel, che consentono il rilevamento multiplex tramite RT-PCR di RSV, influenza A, influenza B e SARS-CoV-2 in meno di 10 minuti. L'autorizzazione amplia la gamma di opzioni molecolari disponibili per i centri di pronto soccorso e gli studi medici, dove la rapidità di analisi (dal campione al risultato) è fondamentale per l'utilizzo e la produttività.
- Dicembre 2025: Becton, Dickinson and Company ha ampliato la gamma di test respiratori del sistema BD MAX in Europa con i test VIASURE certificati IVDR, sviluppati in collaborazione con Certest Biotec. Questa iniziativa supporta la transizione dei laboratori al regolamento IVDR dell'UE, mantenendo la disponibilità dei test in linea con le più rigorose aspettative in termini di prestazioni e conformità che influenzano gli acquisti e la standardizzazione della gamma di test.
- Settembre 2024: Roche ha lanciato il test cobas Respiratory flex, che utilizza la tecnologia TAGS (Temperature-Activated Generation of Signal) per il rilevamento ad alta produttività di molteplici agenti patogeni respiratori, tra cui l'influenza A e B. Una più ampia copertura sindromica su piattaforme scalabili rafforza la necessità di consolidare i test respiratori in flussi di lavoro multiplex, influenzando le dinamiche competitive sia per i test antinfluenzali singoli che per pannelli più ampi.


Ambito del rapporto sul mercato globale della diagnostica dell'influenza
L'influenza, nota anche come influenza stagionale, è una malattia infettiva altamente contagiosa causata da un virus. Si tratta di un'infezione delle vie respiratorie che provoca febbre e forti dolori. Il mercato della diagnostica dell'influenza comprende i test utilizzati per la diagnosi dei casi di influenza. Ai fini del presente rapporto, per il calcolo della dimensione totale del mercato sono stati considerati solo i kit di test e i reagenti utilizzati per la diagnosi dell'influenza. Il mercato della diagnostica dell'influenza è segmentato per tipo di test (test diagnostico tradizionale e test diagnostico molecolare), utente finale (ospedali, laboratori, altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo . Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Test diagnostici tradizionali | Test diagnostici rapidi per l'influenza (RIDT) |
| Test degli anticorpi fluorescenti diretti (DFA) | |
| Cultura virale | |
| Coltura cellulare rapida | |
| Test diagnostici molecolari | PCR con trascrittasi inversa (RT-PCR) |
| Amplificazione isotermica mediata da loop (LAMP) | |
| Reazione di amplificazione enzimatica Nicking (NEAR) | |
| Saggi basati su CRISPR | |
| Pannelli PCR multiplex sindromici |
| Ospedali e laboratori clinici |
| Laboratori diagnostici indipendenti |
| Impostazioni del punto di cura |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di test | Test diagnostici tradizionali | Test diagnostici rapidi per l'influenza (RIDT) |
| Test degli anticorpi fluorescenti diretti (DFA) | ||
| Cultura virale | ||
| Coltura cellulare rapida | ||
| Test diagnostici molecolari | PCR con trascrittasi inversa (RT-PCR) | |
| Amplificazione isotermica mediata da loop (LAMP) | ||
| Reazione di amplificazione enzimatica Nicking (NEAR) | ||
| Saggi basati su CRISPR | ||
| Pannelli PCR multiplex sindromici | ||
| Per utente finale | Ospedali e laboratori clinici | |
| Laboratori diagnostici indipendenti | ||
| Impostazioni del punto di cura | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della diagnostica antinfluenzale?
Nel 1.92 il mercato della diagnostica antinfluenzale ha raggiunto 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato della diagnostica antinfluenzale?
Si prevede un'espansione a un CAGR del 5.72% dal 2026 al 2031.
Quale regione detiene la quota maggiore dei ricavi globali derivanti dai test antinfluenzali?
Nel 37.25, il Nord America era in testa con una quota di mercato del 2025%.
Perché i test basati su CRISPR stanno guadagnando terreno nei test sull'influenza?
Le piattaforme CRISPR combinano accuratezza a livello molecolare con flussi di lavoro rapidi e leggeri che soddisfano le esigenze del punto di cura.
Cosa frena una più ampia adozione della piattaforma molecolare nei mercati emergenti?
Gli elevati costi delle attrezzature, le spese continue dei reagenti e la necessità di personale specializzato limitano l'adozione al di fuori dei sistemi sanitari ben finanziati.
In che modo gli strumenti di intelligenza artificiale stanno trasformando la diagnosi dell'influenza?
Le pipeline di intelligenza artificiale accelerano l'interpretazione dei risultati, aumentano la sensibilità e automatizzano i controlli di qualità, incrementando la produttività del laboratorio durante i picchi stagionali.
Pagina aggiornata l'ultima volta il:



