

Dimensioni e quota di mercato delle terapie infiammatorie intestinali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
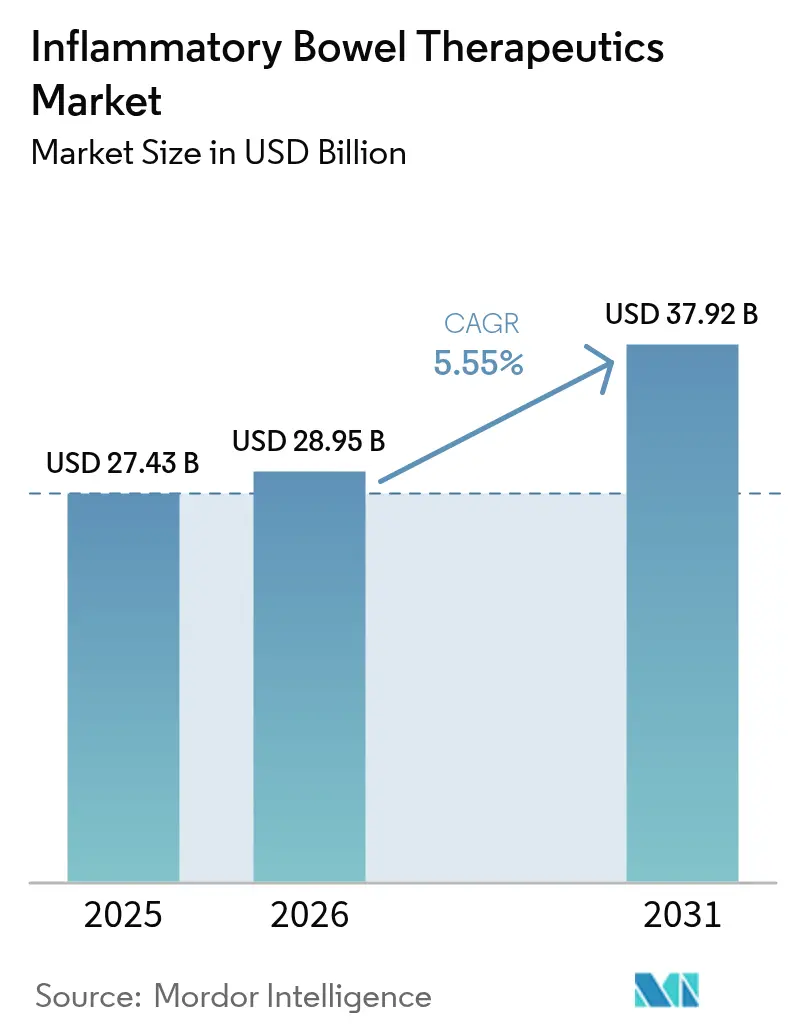
| Dimensione del mercato (2026) | 28.95 miliardo di dollari |
| Dimensione del mercato (2031) | 37.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.55% CAGR |
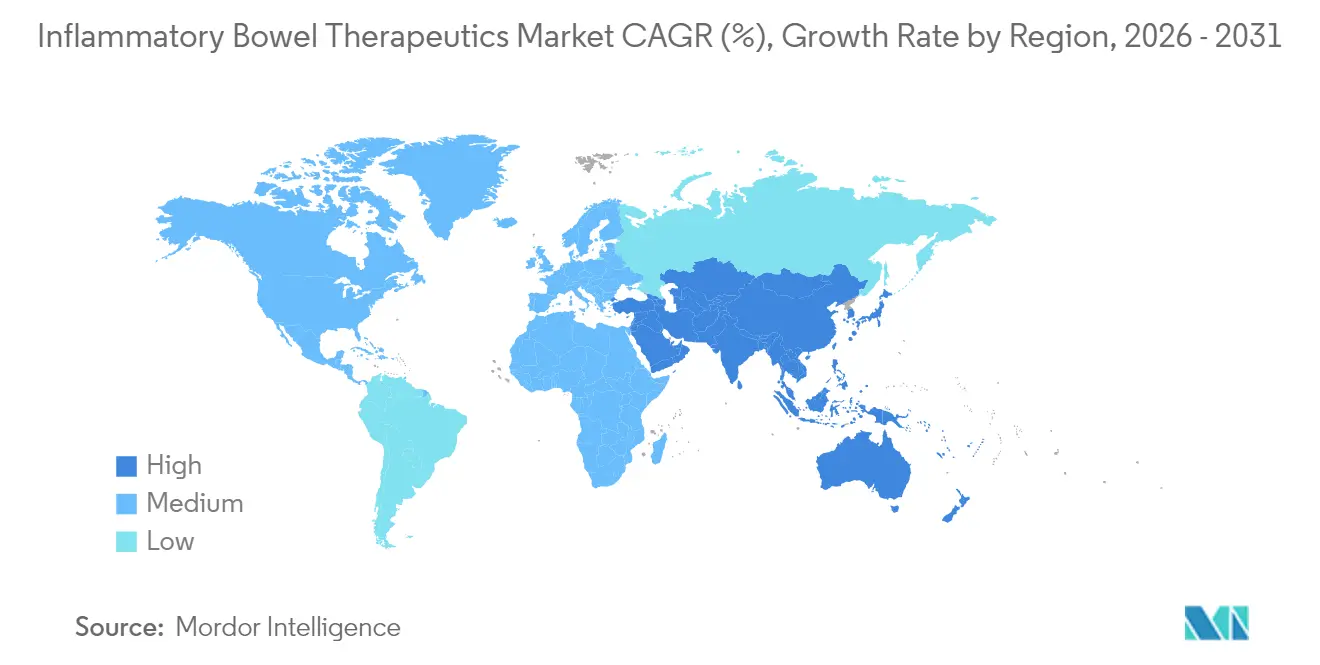
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
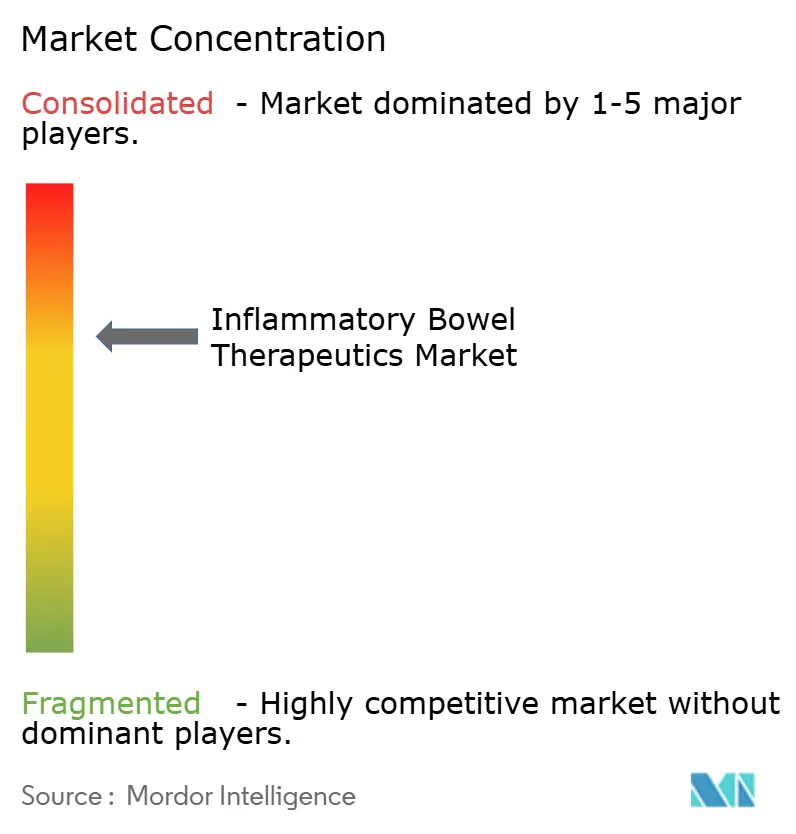
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle terapie per le malattie infiammatorie intestinali di Mordor Intelligence
Si prevede che il mercato dei farmaci per le malattie infiammatorie croniche intestinali crescerà da 27.43 miliardi di dollari nel 2025 a 28.95 miliardi di dollari nel 2026, per poi raggiungere i 37.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.55% nel periodo 2026-2031. Il mercato dei farmaci per le malattie infiammatorie croniche intestinali sta beneficiando di una pipeline in fase avanzata di sviluppo, ricca di agenti anti-IL-23 e anti-TL1A, della rapida diffusione commerciale degli inibitori orali di JAK e di una decisa svolta verso i biosimilari, che sta ampliando l'accesso dei pazienti sia nelle regioni con copertura assicurativa che in quelle con costi più contenuti. L'adesione dei medici alle linee guida "treat-to-target", che prevedono l'uso precoce di farmaci biologici e la remissione endoscopica come endpoint primario, sta accelerando l'adozione dei prodotti, mentre gli investimenti nella catena di approvvigionamento stanno gradualmente alleviando i colli di bottiglia nella produzione di farmaci biologici complessi. La svolta di AbbVie, che ha abbandonato Humira per concentrarsi su Skyrizi e Rinvoq, sottolinea una più ampia transizione del settore verso l'immunologia di precisione, la praticità delle piccole molecole e la diversificazione del portafoglio di farmaci, con un progressivo allontanamento dal predominio degli inibitori del TNF-alfa.
Lo slancio del mercato è rafforzato dalle ottime performance dei farmaci per la colite ulcerosa, dalla continua crescita a due cifre delle formulazioni orali e da una quota crescente di soluzioni digitali per l'aderenza terapeutica che migliorano i risultati nella pratica clinica. Le terapie per il morbo di Crohn si stanno espandendo più rapidamente del mercato complessivo, le organizzazioni di sviluppo e produzione a contratto (CDMO) stanno aggiungendo nuova capacità produttiva e le richieste dei pagatori di contratti basati sul valore stanno costringendo i produttori a combinare innovazione con strategie di prezzo disciplinate. Il Nord America rimane il principale contributore di fatturato, ma l'Asia-Pacifico è la regione in più rapida crescita, poiché le autorità di regolamentazione armonizzano i percorsi di biosimilari e i governi investono in infrastrutture per l'assistenza specialistica. Nel complesso, queste dinamiche indicano una prospettiva resiliente per il mercato delle terapie per le malattie infiammatorie intestinali.
Punti chiave del rapporto
- Per patologia, la colite ulcerosa ha dominato il mercato delle terapie per le malattie infiammatorie intestinali con il 51.68% nel 2025, mentre il morbo di Crohn è destinato a crescere a un CAGR dell'8.32% entro il 2031.
- Per classe di farmaci, gli inibitori del TNF hanno mantenuto una quota del 35.95% del mercato delle terapie per la malattia infiammatoria intestinale nel 2025, mentre gli inibitori JAK stanno avanzando a un CAGR del 6.85% fino al 2031.
- In base alla via di somministrazione, nel 2025 i prodotti parenterali rappresentavano il 75.62% del mercato delle terapie per le malattie infiammatorie intestinali; le terapie orali stanno crescendo a un CAGR dell'8.08% entro il 2031.
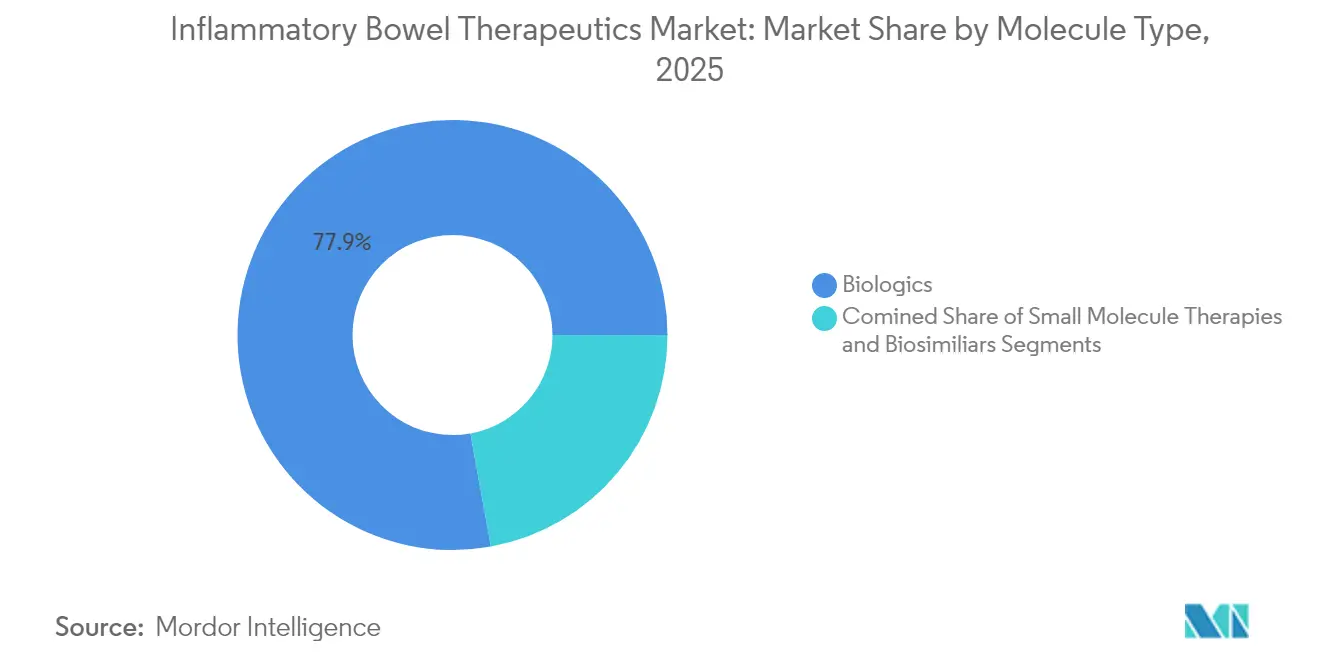
- In base al tipo di molecola, i prodotti biologici hanno rappresentato il 77.86% del fatturato nel 2025, mentre si prevede che le terapie a piccole molecole cresceranno a un CAGR del 9.29% tra il 2026 e il 2031.
- Per canale di distribuzione, le farmacie ospedaliere hanno controllato il 47.31% delle vendite globali nel 2025, mentre le farmacie online sono sulla buona strada per un CAGR del 9.17% grazie all'aumento della soddisfazione diretta dei pazienti.
- In termini geografici, nel 2025 il Nord America deteneva il 35.84% della quota di mercato delle terapie per le malattie infiammatorie intestinali, mentre si prevede che l'Asia-Pacifico registrerà il CAGR più elevato, pari all'8.21%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle terapie per le malattie infiammatorie intestinali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della pipeline in fase avanzata per gli agenti anti-IL-23 e TL1A | + 0.7% | Globale, con i primi guadagni in Nord America e UE | Medio termine (2-4 anni) |
| Rapido assorbimento degli inibitori orali JAK nella colite ulcerosa e nel morbo di Crohn da moderati a gravi | + 1.2% | Nord America e nucleo dell'UE, con ricadute sull'APAC | A breve termine (≤ 2 anni) |
| L'espansione delle linee guida Treat-To-Target promuove l'uso precoce di farmaci biologici | + 0.9% | Globale, con implementazione avanzata in Nord America | Medio termine (2-4 anni) |
| Penetrazione dei biosimilari nel mercato mainstream, guidando l'accesso dei pazienti | + 0.8% | L'UE è leader, il Nord America accelera, l'APAC emerge | A lungo termine (≥ 4 anni) |
| L'ascesa delle soluzioni di aderenza digitale migliora i risultati nel mondo reale | + 0.6% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Investimenti in terapie aggiuntive basate sul microbioma | + 0.4% | Centri di ricerca globali, focus commerciale in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della pipeline in fase avanzata per anti-IL-23 e TL1A
I farmaci anti-IL-23 stanno sostituendo i tradizionali bloccanti del TNF, poiché i dati di Fase 3 confermano tassi di remissione endoscopica superiori; risankizumab ha raggiunto il 31.8% alla settimana 48 rispetto al 16.2% di ustekinumab in uno studio testa a testa. L'autorità regolatoria europea ha emesso un parere positivo per risankizumab nella colite ulcerosa, preparando il terreno per un lancio a livello continentale. Il mirikizumab di Eli Lilly è in fase avanzata di sperimentazione insieme al tirzepatide per affrontare le comorbilità dell'obesità, a sottolineare l'orientamento del mercato verso la gestione multi-malattia. Gli inibitori di TL1A stanno procedendo con studi di proof-of-concept, mentre le aziende farmaceutiche si impegnano per un'azione antinfiammatoria specifica per l'intestino senza immunosoppressione sistemica. Questi sforzi combinati sono destinati a rimodellare gli algoritmi di trattamento e a riallocare i flussi di entrate all'interno del mercato delle terapie per le malattie infiammatorie intestinali (IBD).
Rapido assorbimento degli inibitori JAK orali nella colite ulcerosa e nel morbo di Crohn da moderati a gravi
Gli inibitori orali della JAK hanno superato la barriera iniettiva che scoraggiava alcuni pazienti dall'iniziare la terapia biologica. Tofacitinib e upadacitinib offrono un'efficacia paragonabile ai farmaci biologici per infusione, mentre i programmi di risparmio sul ticket riducono i costi a carico dei pazienti idonei. La FDA statunitense ha perfezionato il programma REMS per bilanciare la vigilanza con la comodità del medico prescrittore, e i dati del mondo reale stanno chiarendo i profili di rischio cardiovascolare e di neoplasia nelle popolazioni con IBD. Gli studi pediatrici sull'etrasimod negli adolescenti indicano che il bacino di pazienti a cui rivolgersi aumenterà con la riduzione dei limiti di età. Questa convergenza di dati clinici, domanda dei pazienti e supporto degli enti pagatori si sta traducendo in un contributo alla crescita significativamente maggiore delle terapie orali al mercato delle terapie per le malattie infiammatorie intestinali (IBD).
L'ampliamento delle linee guida Treat-to-Target promuove l'uso precoce di farmaci biologici
Il framework STRIDE-II posiziona la remissione endoscopica come risultato primario, spingendo i medici ad intensificare più rapidamente la terapia e a privilegiare i farmaci biologici nelle fasi iniziali della malattia. [1] Noor et al., “A Biomarker-Stratified Comparison of Top-Down vs Accelerated Step-Up Treatment Strategies for Patients with Newly Diagnosed Crohn's Disease (PROFILE),” The Lancet, thelancet.com Gli strumenti di dosaggio basati sui biomarcatori, come l'algoritmo REMODEL-CD, stanno dimostrando un minor numero di fallimenti terapeutici e una maggiore persistenza del farmaco nei pazienti pediatrici. [2] Phillip Paul Minar, “Precise Infliximab Exposure and Pharmacodynamic Control to Achieve Deep Remission in Paediatric Crohn's Disease (REMODEL-CD): Study Protocol for a Multicentre, Open-Label, Pragmatic Clinical Trial in the USA,” BMJ Open, bmjopen.bmj.com Le raccomandazioni aggiornate dell'American Gastroenterological Association ridimensionano l'importanza dell'adalimumab come terapia di prima linea nella malattia di Crohn complessa, reindirizzando la domanda verso gli inibitori di IL-23 e JAK. Con l'ampliamento dell'adozione, l'inizio precoce della terapia biologica aumenta le entrate per paziente e migliora l'aderenza a lungo termine, rafforzando le prospettive di fatturato per il mercato delle terapie per le malattie infiammatorie croniche intestinali (IBD).
Penetrazione dei biosimilari nel mercato mainstream, guidando l'accesso dei pazienti
I biosimilari di adalimumab hanno raggiunto una quota di prescrizione del 18% entro la metà del 2024, dopo importanti cambiamenti nei prontuari farmaceutici da parte di grandi gestori di benefit farmaceutici statunitensi. Hyrimoz di Sandoz ora include la maggior parte delle prescrizioni di biosimilari con il marchio CVS Cordavis, a dimostrazione di come le politiche di gestione dei benefici farmaceutici (PBM) possano superare la persistente esitazione dei medici prescrittori. Si stima che gli incentivi dei pagatori faranno risparmiare ai sistemi sanitari nazionali fino a 6 miliardi di dollari, sebbene i PBM debbano compensare la perdita di entrate derivanti dagli sconti. I gastroenterologi stanno adottando il passaggio a un altro farmaco più rapidamente dei dermatologi e AbbVie ha risposto riducendo i prezzi di listino di Humira fino all'86%, convogliando al contempo gli investimenti in Skyrizi e Rinvoq. Con la riorganizzazione dei prontuari dovuta alla competitività dei prezzi, il mercato delle terapie per le malattie infiammatorie intestinali (IBD) sta registrando una nuova domanda da parte di pazienti precedentemente non trattati o sottotrattati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| REMS rigorosi e avvertenze in riquadro per la classe JAK | -0.8% | Il Nord America è in testa, l'UE segue, l'APAC si sta adattando | A breve termine (≤ 2 anni) |
| Elevata pressione sui prezzi dei farmaci biologici da parte dei pagatori e degli enti HTA | -0.5% | Globale, con un attento controllo nell'UE e nei mercati emergenti | Medio termine (2-4 anni) |
| Colli di bottiglia nella capacità produttiva di prodotti biologici complessi | -0.4% | Catene di fornitura globali, acute in Nord America e UE | A lungo termine (≥ 4 anni) |
| Riluttanza del paziente verso l'immunosoppressione a lungo termine | -0.3% | Globale, con variazioni culturali tra le regioni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
REMS rigorosi e avvertenze in riquadro per la classe JAK
L'adozione degli inibitori JAK si scontra con difficoltà normative, poiché i medici prescrittori devono informare i pazienti sui rischi cardiovascolari, di neoplasia e trombosi nell'ambito del programma REMS della FDA. Gli avvertimenti in riquadro sono particolarmente restrittivi per le popolazioni anziane o con comorbilità, rallentando l'adozione di prima linea in queste coorti. Sebbene l'accumulo di dati real-world possa attenuare questi vincoli nel tempo, il rallentamento a breve termine favorisce gli agenti IL-23 e i meccanismi selettivi a livello intestinale, riducendo il potenziale di crescita del mercato delle terapie per le malattie infiammatorie intestinali.
Elevata pressione sui prezzi dei farmaci biologici da parte dei pagatori e degli enti HTA
Le agenzie di costo-efficacia come l'IQWiG tedesca e il NICE inglese hanno inasprito le soglie di beneficio incrementale, costringendo le aziende produttrici a offrire sconti maggiori o ad essere escluse dai prontuari. Uno studio in Iran ha stimato i costi biologici medi annui a 2,316.90 dollari per paziente, con i costi medici diretti che rappresentano quasi la metà dell'onere economico. [3] Hassan Karami, Amin Ghanbarnejad, Mitra Nowrouzpour, Ali Mouseli, Reihaneh Taheri Kondar, Maryam Shirvani Shiri e Farbod Ebadi Fard Azar, "Analisi del costo della malattia dei pazienti con colite ulcerosa trattati con terapia biologica: uno studio osservazionale prospettico in Iran", BMC Health Services Research, bmchealthservres.biomedcentral.com I programmi di accumulo e massimizzazione della compartecipazione alla spesa complicano ulteriormente l'accessibilità economica per i pazienti fino a quando non interviene la legislazione a livello statale. Questi sviluppi limitano il potenziale di espansione dei prezzi e riducono i margini lordi nel mercato dei farmaci per le malattie infiammatorie intestinali.
Analisi del segmento
Per malattia: il morbo di Crohn guida la crescita futura
Si prevede che i ricavi derivanti dal morbo di Crohn aumenteranno a un CAGR dell'8.32% fino al 2031, superando il ritmo complessivo del mercato, nonostante la dominanza del fatturato della colite ulcerosa del 51.68% nel 2025. Il mercato delle terapie per la malattia infiammatoria intestinale (IBD) specifiche per il morbo di Crohn per i pazienti pediatrici si sta espandendo, poiché studi di farmacocinetica su bambini di appena due anni dimostrano la sicurezza del dosaggio di risankizumab. I regimi di combinazione che associano un anti-integrina a un inibitore JAK hanno prodotto una guarigione endoscopica superiore nei casi refrattari, aumentando ulteriormente la spesa media per il trattamento.
Il danno persistente alla mucosa e i tassi chirurgici più elevati spingono i medici ad adottare interventi biologici precoci nella malattia di Crohn, e le compagnie assicurative stanno gradualmente approvando protocolli top-down. L'eterogeneità della malattia aumenta i costi di monitoraggio per paziente, ma crea anche un margine di manovra per terapie di precisione a prezzi più elevati. La colite ulcerosa, al contrario, beneficia di un decorso più definito e di una gamma crescente di agenti orali efficaci, tra cui il mirikizumab di recente approvazione. La personalizzazione del trattamento, che abbraccia sia approcci biologici duali che la gestione delle comorbilità, è destinata ad aumentare il fatturato complessivo per paziente affetto da malattia di Crohn nel mercato delle terapie per le malattie infiammatorie intestinali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci: gli inibitori JAK sfidano il dominio del TNF
Gli inibitori del TNF hanno mantenuto una quota di mercato del 35.95% nel trattamento delle malattie infiammatorie intestinali nel 2025, nonostante l'intensificarsi dell'erosione dei biosimilari. I ricavi di Skyrizi e Rinvoq sono balzati a 17.689 miliardi di dollari nel 2024, a dimostrazione di come un'attenta sequenziazione dei passaggi di proprietà possa attutire l'erosione degli asset preesistenti. Gli inibitori JAK, con un CAGR del 6.85%, coniugano la praticità della somministrazione orale con pacchetti di sicurezza sempre più favorevoli e vengono progressivamente testati su coorti più giovani.
Gli inibitori dell'interleuchina, in particolare gli agenti IL-23, sono pronti per un'adozione radicale una volta che l'ampia rimborsabilità sarà avviata in Europa e Giappone. Gli anti-integrina continuano a essere utilizzati nei pazienti che preferiscono un targeting selettivo intestinale, e la ricerca sugli antagonisti di TL1A sta aggiungendo un ulteriore meccanismo al mix terapeutico. Nel frattempo, gli inibitori di PHD come ISM5411 si stanno ritagliando una nicchia futura come piccole molecole ad azione limitata all'intestino, a indicare che la diversificazione meccanicistica rimarrà fondamentale per la competitività nel mercato delle terapie per le malattie infiammatorie intestinali.
Per via di somministrazione: le terapie orali guadagnano slancio
La somministrazione parenterale ha assorbito il 75.62% della spesa del 2025, poiché la maggior parte dei farmaci biologici rimane iniettabile, ma i prodotti orali rappresentano il segmento in più rapida crescita, con un CAGR dell'8.08% al 2031. Questo cambiamento è favorito da stili di vita frenetici, dalla fobia degli aghi e dal rinnovo delle prescrizioni a distanza, spingendo le aziende a dare priorità alle pipeline di farmaci a piccole molecole e persino a esplorare formati biologici orali.
L'autoiniezione sottocutanea sta colmando il divario di praticità, ma persiste una spiccata preferenza per i regimi a base di pillola, soprattutto nella colite ulcerosa moderata, dove un rapido sollievo dai sintomi è fondamentale. Le comunità pediatriche e adolescenziali preferiscono il dosaggio orale per evitare visite ambulatoriali durante i giorni scolastici. Con il chiarimento dei requisiti REMS e l'accumulo di dati sulla sicurezza a lungo termine, si prevede che la classe di farmaci orali acquisirà un ruolo sempre più importante nelle decisioni terapeutiche di prima linea nel mercato delle terapie per le malattie infiammatorie intestinali.
Per tipo di molecola: le piccole molecole sfidano la supremazia biologica
I prodotti biologici hanno rappresentato il 77.86% del fatturato del 2025, grazie al solido franchise del TNF-α e dell'IL-23 emergente. Ciononostante, le terapie a piccole molecole dovrebbero raggiungere un CAGR del 9.29%, il più alto tra tutti i tipi di segmentazione. Le piccole molecole eliminano la logistica della catena del freddo e comportano costi di produzione inferiori, consentendo prezzi competitivi e una distribuzione più semplice attraverso i canali retail e digitali.
Le soluzioni complete di Pfizer per l'accessibilità economica di tofacitinib ed etrasimod sottolineano come i servizi di supporto possano neutralizzare gli ostacoli imposti dai pagatori. La concorrenza dei biosimilari estrarrà valore dai biologici tradizionali, ma i costrutti di nuova generazione, come gli anticorpi bispecifici e le proteine somministrate per via orale, potrebbero difendere la base di fatturato dei biologici. Le piattaforme di scoperta guidate dall'intelligenza artificiale stanno accelerando la generazione di candidati, promettendo un flusso robusto di piccole molecole differenziate che diversificheranno il mercato delle terapie per le malattie infiammatorie intestinali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera
Le farmacie ospedaliere hanno rappresentato il 47.31% delle vendite globali nel 2025, grazie al loro ruolo nei servizi di infusione e nel coordinamento multidisciplinare dell'assistenza. Tuttavia, le farmacie online stanno crescendo a un CAGR del 9.17%, grazie alla proliferazione di spedizioni dirette al paziente, follow-up tramite telemedicina e programmi di rifornimento automatico. I centri di farmacie specializzate offrono magazzini a catena del freddo e check-in infermieristici virtuali, unendo così la supervisione clinica alla praticità dell'e-commerce.
I punti vendita al dettaglio rimangono rilevanti per la terapia di mantenimento o la riduzione graduale della terapia, ma i nuovi modelli di rimborso privilegiano i canali digitali, in grado di integrare l'assistenza per il pagamento della compartecipazione alla terapia e il monitoraggio dell'aderenza. Le compagnie assicurative sono sempre più pronte a rimborsare i servizi di telefarmacia, riducendo le difficoltà per i pazienti nelle aree rurali. Questo approccio multicanale sta ridefinendo il modo in cui gli stakeholder acquisiscono valore nel mercato delle terapie per le malattie infiammatorie intestinali.
Analisi geografica
Il Nord America ha controllato il 35.84% del fatturato globale nel 2025, grazie a infrastrutture sanitarie avanzate, una solida copertura assicurativa e rapidi lanci di prodotti attraverso l'innovativo percorso di designazione della FDA. L'adozione di Skyrizi e Rinvoq, che hanno registrato vendite combinate per 17.689 miliardi di dollari, dimostra la rapidità con cui i medici prescrittori migrano verso nuovi meccanismi, quando supportati da solide evidenze reali. Il supporto per il copay rimane essenziale, eppure 29 stati consentono ancora programmi di accumulo che possono smorzare i benefici dei buoni sconto dei produttori, stimolando continui sforzi di advocacy nei confronti dei pazienti.
L'Europa si colloca al secondo posto per valore, ma è leader mondiale nell'adozione dei biosimilari, creando un contesto competitivo in termini di prezzo che comprime i margini ma amplia la portata dei pazienti. Si prevede che il parere positivo del CHMP dell'EMA per risankizumab nella colite ulcerosa accelererà la crescita dell'IL-23, mentre gli enti di HTA continuano a contestare i premi per l'innovazione incrementale, indirizzando le aziende verso contratti basati sui risultati. In particolare, vengono sviluppati registri di sicurezza post-marketing, che informano le revisioni normative globali e supportano le negoziazioni con i pagatori.
Si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più elevato, pari all'8.21%, fino al 2031, trainata dall'armonizzazione normativa e dagli investimenti del settore pubblico nell'assistenza specialistica. La strategia giapponese di rilancio delle biotecnologie prevede finanziamenti per startup locali e procedure di revisione accelerate, mentre lo studio retrospettivo cinese sull'ustekinumab riporta tassi di remissione del 75% nelle coorti pediatriche affette da morbo di Crohn. L'India si sta affermando come alternativa ai CDMO (Centers for Disease Control and Prevention) nell'ambito del Biosecure Act statunitense, attraendo le multinazionali diffidenti nei confronti della concentrazione della catena di approvvigionamento in Cina. Questi sviluppi, nel loro insieme, contribuiscono a rafforzare la profondità e la resilienza del mercato delle terapie per le malattie infiammatorie intestinali nell'area Asia-Pacifico.
Medio Oriente e Africa, sebbene più piccoli in termini assoluti, offrono un potenziale di crescita a lungo termine grazie alla giovane popolazione e al miglioramento dell'accesso alle cure specialistiche. I governi del Consiglio di cooperazione del Golfo stanno costruendo centri di eccellenza per le malattie infiammatorie intestinali (IBD) e collaborando con aziende multinazionali per le attività di fill-and-finish locali. La capacità di sperimentazione clinica del Sudafrica sta portando avanti studi in fase iniziale, offrendo alla regione un'esperienza diretta con terapie all'avanguardia che potrebbero ridurre i tempi di lancio.
Il Sud America registra una crescita costante, grazie al perfezionamento dei quadri normativi di Brasile e Argentina e alla ricerca di investimenti esteri. La volatilità economica continua a esercitare pressioni sui prezzi dei farmaci biologici, ma i programmi di rimborso graduale e le partnership di produzione locale ne stanno aumentando la disponibilità. La partecipazione agli studi clinici continua a rappresentare una strategia di ingresso per le aziende che puntano all'America Latina, offrendo canali di uso compassionevole per i casi gravi e rafforzando al contempo la familiarità dei medici prescrittori.
Panorama normativo
Nel campo delle terapie per le malattie infiammatorie croniche intestinali (MICI), le decisioni regolatorie continuano a concentrarsi sulla gestione del rapporto rischio-beneficio per gli immunomodulatori e sul rigore probatorio per gli endpoint avanzati. Negli Stati Uniti, la FDA ha ampliato le opzioni terapeutiche disponibili per la malattia di Crohn, in particolare per gli inibitori dell'IL-23, con l'approvazione di Omvoh (mirikizumab-mrkz) di Eli Lilly nel gennaio 2025 e di TREMFYA (guselkumab) di Johnson & Johnson nel marzo 2025, rafforzando il passaggio da una strategia terapeutica basata sul TNF-α come terapia di prima linea nelle forme moderate-gravi della malattia. Per quanto riguarda i biosimilari, la decisione della FDA del novembre 2024 di approvare un biosimilare intercambiabile di ustekinumab (Yesintek, ustekinumab-kfce) crea un percorso di sostituzione che può accelerare il passaggio a terapie alternative su indicazione del sistema sanitario nella malattia di Crohn e nella colite ulcerosa.
In Europa, l'EMA e la Commissione europea continuano a influenzare l'accesso e gli esiti del ciclo di vita dei farmaci attraverso le azioni di autorizzazione all'immissione in commercio e l'evoluzione delle linee guida, inclusi gli aggiornamenti sullo sviluppo pediatrico e il supporto degli endpoint basati sui risultati riferiti dai pazienti (PRO) per gli studi clinici sulle malattie infiammatorie croniche intestinali (IBD). Anche le strategie commerciali possono modificare le traiettorie regolatorie, come si è visto nell'agosto 2025, quando la Commissione europea ha ritirato l'autorizzazione all'immissione in commercio di Eksunbi (ustekinumab) su richiesta di Samsung Bioepis NL BV, e nel maggio 2026, quando Celltrion Healthcare Hungary Ktf. ha ritirato la sua domanda all'EMA per Veblocema (infliximab) per la malattia di Crohn e la colite ulcerosa (tra le altre indicazioni). Parallelamente, il proclama presidenziale statunitense dell'aprile 2026 ai sensi della Sezione 232, che introduce dazi ad valorem del 100% sui farmaci brevettati e sui principi attivi importati (con esenzioni per i generici e i biosimilari), aggiunge un ulteriore livello di politica commerciale che può influenzare il luogo di produzione dei farmaci biologici brevettati per le malattie infiammatorie croniche intestinali e la struttura della resilienza dell'offerta.
Analisi della catena del valore
La catena del valore delle terapie per le malattie infiammatorie croniche intestinali (IBD) comprende la scoperta e lo sviluppo clinico (piattaforme biologiche e a piccole molecole), la produzione specializzata di principi attivi e farmaci biologici (sviluppo di linee cellulari, processi a monte e a valle), il riempimento e il confezionamento sterile e l'assemblaggio di dispositivi per iniettabili, nonché la commercializzazione multicanale attraverso farmacie ospedaliere e specializzate, oltre alla crescente distribuzione diretta ai pazienti. La complessità è maggiore per i farmaci biologici, dove la logistica della catena del freddo, la dipendenza da un unico fornitore per il riempimento e il confezionamento e i requisiti di produzione sterile, come l'Allegato 1 delle GMP dell'EMA, possono limitare la produttività e creare lacune di accesso localizzate, anche quando i prodotti non sono formalmente elencati nei database nazionali delle carenze.
Le CDMO e i partner strategici di produzione sono fondamentali per scalare le modalità di trattamento di nuova generazione e ridurre i tempi di immissione in clinica. La partnership siglata da National Resilience nel gennaio 2025 con Parvus Therapeutics a supporto dello sviluppo e della produzione di PVT401 per le malattie infiammatorie croniche intestinali (IBD) ne è un esempio, mentre la collaborazione avviata nel gennaio 2026 tra Sinorda Biomedicine e WuXi Biologics per la produzione clinica dell'anticorpo bispecifico SND006, mirato alle IBD, dimostra come i produttori si stiano allineando per le nuove modalità di trattamento. Sul fronte della filiera a valle, le difficoltà intermittenti di approvvigionamento da parte delle farmacie specializzate per il vedolizumab (Entyvio) di Takeda nel 2026, e le più ampie limitazioni nell'approvvigionamento di budesonide generico a rilascio prolungato, legate al consolidamento della produzione e all'approvvigionamento globale di materie prime, evidenziano i punti critici che possono influire sulla continuità del trattamento e sull'applicazione del prontuario terapeutico sia per i farmaci biologici complessi che per alcune terapie orali di mantenimento.
Panorama competitivo
Il mercato delle terapie per le malattie infiammatorie intestinali (IBD) è moderatamente concentrato, con le prime cinque aziende che continuano a rappresentare la maggior parte delle vendite, ma l'intensità competitiva sta aumentando con l'affermarsi di biosimilari e nuovi meccanismi. Il passaggio di AbbVie ai franchise di IL-23 e JAK dimostra come i leader tradizionali possano difendere la propria quota di mercato dopo la perdita dell'esclusiva, mentre Johnson & Johnson sta esplorando strategie biologiche che combinano Stelara con vedolizumab per i pazienti refrattari.
Le startup che sfruttano l'intelligenza artificiale stanno comprimendo i tempi di ricerca; Insilico Medicine ha impiegato solo 18 mesi per portare ISM5411 dall'ideazione al completamento della Fase 1, a dimostrazione del potenziale dirompente delle piattaforme basate sull'intelligenza artificiale. I CDMO sono facilitatori cruciali e le limitazioni di capacità rendono gli accordi di fornitura a lungo termine un fattore di differenziazione competitiva. I produttori stanno inoltre potenziando gli ecosistemi di supporto ai pazienti; Skyrizi Complete di AbbVie integra consulenza sui rimborsi, coaching infermieristico e monitoraggio digitale dell'aderenza terapeutica per consolidare la persistenza.
I modelli di commercializzazione ibridi che abbinano soluzioni di salute digitale alla farmacoterapia stanno guadagnando terreno. Seres Therapeutics e Takeda stanno sperimentando pacchetti microbioma-biologico, offrendo un approccio più olistico al controllo delle malattie. Nel frattempo, gli enti pagatori stanno esaminando attentamente l'efficacia nel mondo reale per orientare i contratti di condivisione del rischio, spingendo le aziende farmaceutiche a investire in registri post-marketing e piattaforme di monitoraggio degli esiti. Insieme, queste tendenze evidenziano un mercato in cui l'innovazione si estende oltre la molecola, fino alla produzione, all'erogazione dei servizi e all'analisi dei dati.
Leader del settore delle terapie infiammatorie intestinali
Azienda Bristol-Myers Squibb
AbbVie Inc.
Bausch Salute
Johnson & Johnson
Takeda farmaceutica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Johnson & Johnson ha annunciato i risultati della Fase 2b per JNJ-4804, un co-anticorpo sperimentale mirato a IL-23 e TNF-alfa, e ha fatto avanzare il programma alla Fase 3 tramite DUET ENCORE-CD e DUET ENCORE-UC. Il programma aumenta la pressione competitiva sui farmaci biologici a singola via di segnalazione, portando un meccanismo a doppio bersaglio in fase avanzata di sviluppo sia per la malattia di Crohn che per la colite ulcerosa.
- Ottobre 2025: AbbVie ha annunciato che la FDA statunitense ha approvato un'indicazione terapeutica aggiornata per RINVOQ (upadacitinib) per le malattie infiammatorie croniche intestinali, ampliando il percorso di trattamento descritto dopo una precedente terapia sistemica quando i bloccanti del TNF sono clinicamente sconsigliati. L'aggiornamento dell'etichetta supporta il posizionamento dell'inibitore orale di JAK in sequenze di trattamento più realistiche, pur mantenendo i requisiti di gestione del rischio di classe.
- Luglio 2024: AbbVie ha ricevuto l'approvazione della Commissione Europea per SKYRIZI (risankizumab) per adulti affetti da colite ulcerosa da moderata a grave. La decisione ha ampliato la presenza del franchise IL-23 in Europa e rafforzato la sinergia tra le diverse indicazioni, in particolare per la colite ulcerosa e il morbo di Crohn.
Ambito del rapporto sul mercato globale delle terapie infiammatorie intestinali
Secondo l'ambito del rapporto, le malattie infiammatorie intestinali (IBD) sono caratterizzate da infiammazione cronica del tratto gastrointestinale (GI). Le due classificazioni di IBD sono il morbo di Crohn e la colite ulcerosa. Un'infiammazione prolungata può causare danni al tratto gastrointestinale. Il mercato delle terapie per le malattie infiammatorie intestinali (IBD) è segmentato per tipo di malattia (morbo di Crohn e colite ulcerosa), classe di farmaci (inibitori del TNF, inibitori JAK, inibitori dell'IL, anti-integrine, aminosalicilati, corticosteroidi e altre classi di farmaci), via di somministrazione (orale e parenterale), utilizzatore finale (farmacie ospedaliere, farmacie online e farmacie al dettaglio) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato di 17 paesi nelle principali regioni del mondo.
Il rapporto fornisce valori in USD per i segmenti sopra indicati.
| Morbo di Crohn |
| Colite ulcerosa |
| Inibitori del TNF |
| Inibitori JAK |
| Inibitori IL |
| Anti-integrine |
| Aminosalicilati |
| I corticosteroidi |
| Altre classi |
| Biologics |
| Terapie a piccole molecole |
| biosimilari |
| Parenterale |
| Orale |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per malattia | Morbo di Crohn | |
| Colite ulcerosa | ||
| Di Drug Class | Inibitori del TNF | |
| Inibitori JAK | ||
| Inibitori IL | ||
| Anti-integrine | ||
| Aminosalicilati | ||
| I corticosteroidi | ||
| Altre classi | ||
| Per tipo di molecola | Biologics | |
| Terapie a piccole molecole | ||
| biosimilari | ||
| Per via di amministrazione | Parenterale | |
| Orale | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei farmaci per la terapia delle malattie infiammatorie intestinali?
Il mercato dei farmaci per la terapia delle malattie infiammatorie intestinali ha raggiunto i 28.95 miliardi di dollari nel 2026 e si prevede che raggiungerà i 37.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.55%.
Quale area terapeutica si sta espandendo più rapidamente in questo mercato?
Si prevede che i farmaci per il morbo di Crohn cresceranno a un CAGR dell'8.32% entro il 2031, superando le terapie per la colite ulcerosa.
Con quale rapidità gli inibitori orali della JAK stanno guadagnando quote di mercato?
Si prevede che il segmento degli inibitori JAK crescerà a un CAGR del 6.85%, supportato dalla praticità orale e dai dati sulla sicurezza in fase di maturazione.
Perché l'area Asia-Pacifico è la regione con la crescita più interessante?
L'armonizzazione normativa, la crescente consapevolezza delle malattie e l'ampliamento dell'accesso ai farmaci biosimilari sono alla base di un CAGR dell'8.21% per l'area Asia-Pacifico fino al 2031.
Cosa determina la diffusione dei biosimilari?
Le aggressive modifiche apportate ai formulari dei farmaci degli enti pagatori e i potenziali risparmi sanitari stimati fino a 6 miliardi di dollari stanno accelerando l'adozione dei biosimilari di adalimumab.
In che modo le farmacie digitali influenzano la distribuzione?
Le farmacie online stanno crescendo a un CAGR del 9.17% grazie alle spedizioni dirette al paziente, alle ricariche automatiche e ai programmi integrati di supporto al copagamento.


