

Dimensione e quota del mercato dei farmaci per le malattie infettive
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
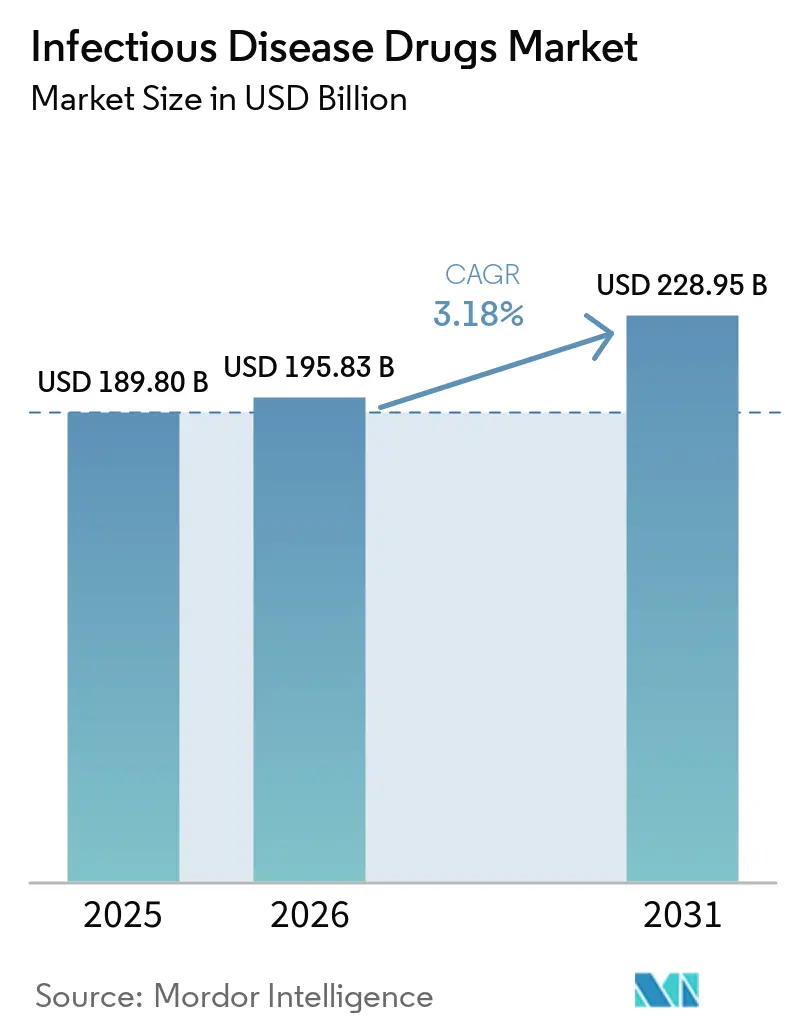
| Dimensione del mercato (2026) | 195.83 miliardo di dollari |
| Dimensione del mercato (2031) | 228.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci per le malattie infettive di Mordor Intelligence
Il mercato dei farmaci per le malattie infettive aveva un valore di 189.80 miliardi di dollari nel 2025 e si stima che crescerà da 195.83 miliardi di dollari nel 2026 a 228.95 miliardi di dollari entro il 2031, con un CAGR del 3.18% durante il periodo di previsione (2026-2031).
Politiche rigorose di contenimento dei costi, norme più severe in materia di farmacovigilanza e modelli di acquisto basati sul valore mantengono la crescita stabile anziché esplosiva. Allo stesso tempo, gli strumenti di scoperta di farmaci basati sull'intelligenza artificiale riducono i tempi di sviluppo, offrendo agli sviluppatori un percorso realistico per ricostituire i portafogli svuotati dalla resistenza. Le principali aziende farmaceutiche stanno collaborando con aziende tecnologiche per compensare il rischio scientifico, mentre i governi introducono pagamenti per il raggiungimento di obiettivi specifici che riducono il rischio della ricerca e sviluppo in fase avanzata. La crescente preoccupazione per la carenza di principi attivi – il 67% dei Drug Master File (Drug Master File) di principi attivi antimicrobici si trova in India e Cina – ha spinto le autorità di regolamentazione a parlare apertamente di reshoring (rientro della produzione in patria). Nel complesso, il mercato dei farmaci per le malattie infettive si sta spostando da un'espansione trainata dai volumi a un'innovazione guidata dalla resilienza.
Punti chiave del rapporto
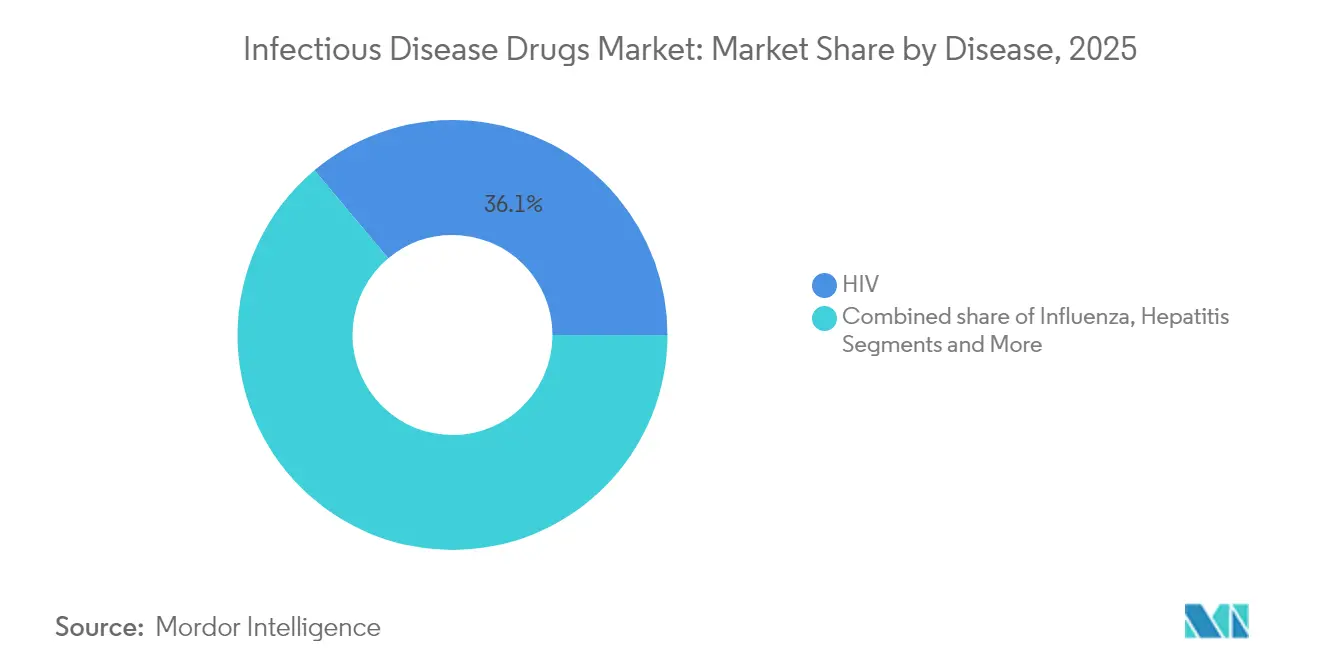
- Per tipologia di malattia, le terapie per l'HIV detenevano la quota di mercato maggiore, pari al 36.10%, nel settore dei farmaci per le malattie infettive nel 2025, mentre si prevede che i farmaci per l'epatite registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 3.98% fino al 2031.
- Per classe di trattamento, gli antivirali rappresentavano il 40.80% della quota di mercato dei farmaci per le malattie infettive nel 2025; si prevede che le terapie fagiche e CRISPR cresceranno a un tasso annuo composto del 5.41% fino al 2031.
- Per tipologia di farmaco, nel 2025 le piccole molecole detenevano il 62.90% del mercato dei farmaci per le malattie infettive, tuttavia si prevede che i farmaci biologici e gli anticorpi monoclonali registreranno un tasso di crescita annuo composto (CAGR) del 5.96% dal 2026 al 2031.
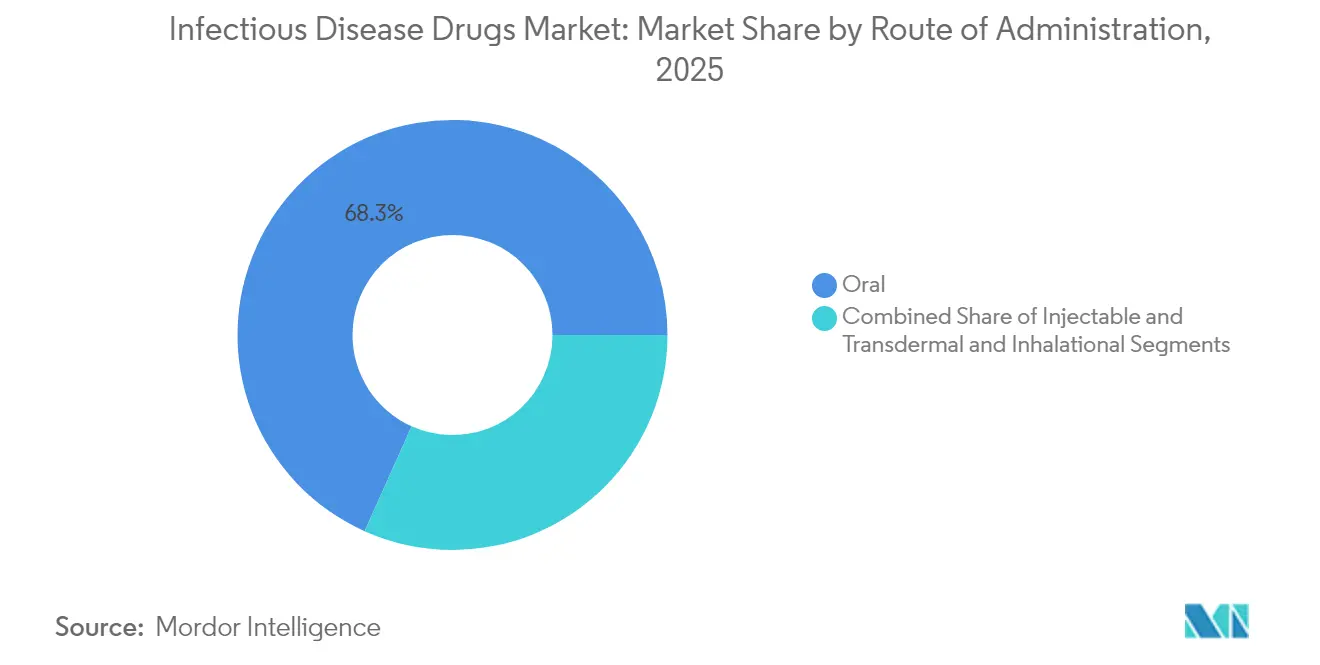
- Per via di somministrazione, i farmaci orali hanno dominato il mercato dei medicinali per malattie infettive con una quota del 68.30% nel 2025, mentre si prevede che i farmaci iniettabili cresceranno a un tasso annuo composto del 6.18% fino al 2031.
- Per canale di distribuzione, nel 2025 le farmacie ospedaliere detenevano il 52.05% della quota di mercato dei farmaci per malattie infettive; si prevede che le farmacie online cresceranno a un tasso annuo composto del 7.85% nel periodo di previsione.
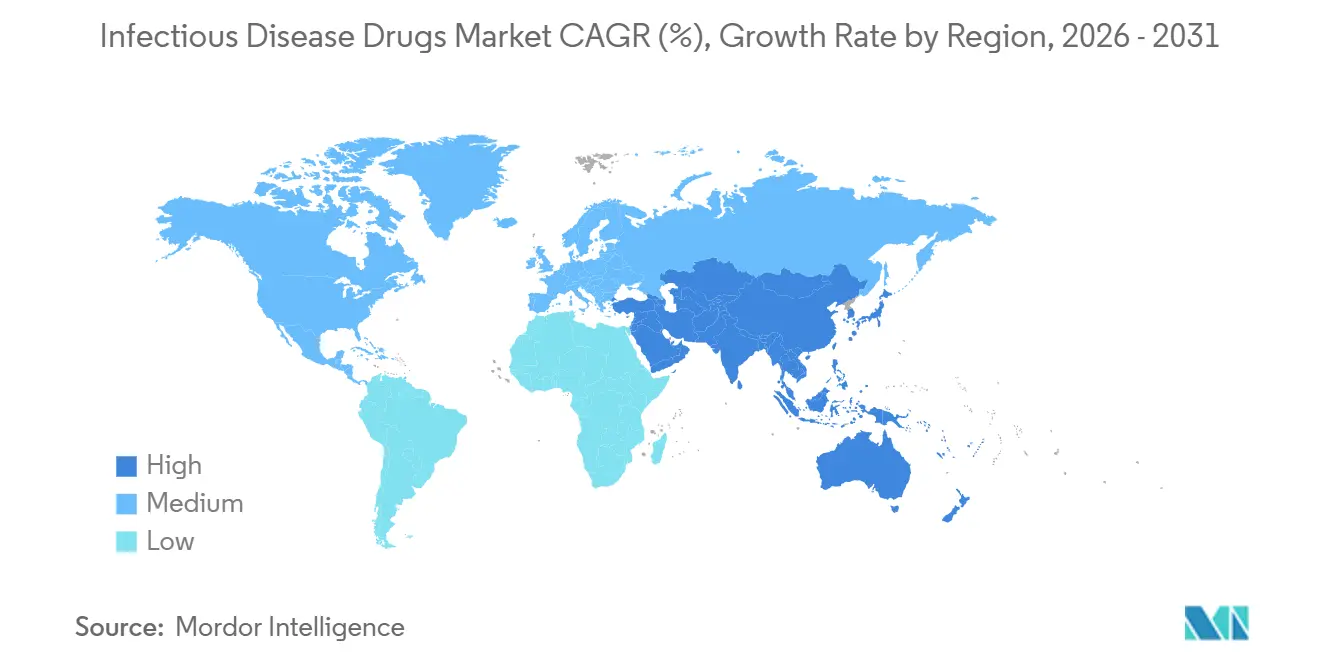
- A livello regionale, il Nord America ha conquistato il 36.20% della quota di mercato dei farmaci per le malattie infettive nel 2025; l'Asia-Pacifico è posizionata per guidare la crescita con un CAGR del 7.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci per le malattie infettive
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Iniziative di sensibilizzazione da parte di governi e ONG | + 0.8% | Africa subsahariana, Asia sud-orientale | Medio termine (2-4 anni) |
| Crescente prevalenza di malattie infettive | + 0.9% | APAC, MEA | A lungo termine (≥ 4 anni) |
| Espansione dei finanziamenti e degli investimenti in ricerca e sviluppo | + 0.7% | Nord America, UE | Medio termine (2-4 anni) |
| Percorsi normativi accelerati dopo il COVID-19 | + 0.6% | Stati Uniti, UE, Giappone | A breve termine (≤ 2 anni) |
| Iniettabili a lunga durata d'azione che migliorano l'aderenza | + 0.5% | Mercati ad alto reddito | Medio termine (2-4 anni) |
| Piattaforme di scoperta antimicrobica basate sull'intelligenza artificiale | + 0.4% | Nord America, UE, Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di malattie infettive
I patogeni resistenti ai farmaci causano circa 700,000 morti ogni anno, sottolineando la necessità strutturale di farmaci migliori. La tubercolosi colpisce ora 10.8 milioni di persone, con ceppi resistenti che si diffondono rapidamente. [1] B. Zhao et al., “Targeting de Novo Purine Biosynthesis for Tuberculosis Treatment,” Nature, nature.com La malaria resistente all'artemisinina è stata confermata in Ruanda e Tanzania, mettendo a rischio i precedenti progressi in materia di salute pubblica. [2] TA Ndikumana et al., “Emergence of Artemisinin Partial Resistance in Africa: How Do We Respond?” The Lancet Infectious Diseases, thelancet.com La sorveglianza in Uganda mostra che l'11% dei bambini presenta una resistenza parziale alla terapia antimalarica di prima linea. L'invecchiamento della popolazione, l'immunosoppressione correlata al cancro, gli habitat dei vettori modificati dal clima e la crescente necessità di trattamento delle malattie zoonotiche aumentano ulteriormente la domanda di farmaci per le malattie infettive. Nel complesso, queste pressioni epidemiologiche mantengono una crescita a una cifra media per le terapie specializzate, nonostante le restrizioni imposte dalle politiche di gestione.
Piattaforme di scoperta antimicrobica basate sull'intelligenza artificiale
I motori di apprendimento automatico ora analizzano librerie di composti chimici in settimane, non in anni. L'accordo da 100 milioni di dollari tra Eli Lilly e OpenAI illustra il più grande impegno singolo nel settore farmaceutico in termini di intelligenza artificiale per contrastare la resistenza. Il fago LBP-EC01, ottimizzato con CRISPR, sta entrando nella fase 2 di sperimentazione con un finanziamento di 23.9 milioni di dollari da parte di BARDA. SNIPR Biome ha somministrato ai primi volontari un antibiotico modificato geneticamente che non danneggia la flora commensale. Gli algoritmi predittivi individuano precocemente i meccanismi di resistenza, guidando i chimici verso composti con minori probabilità di fallimento in vivo. Man mano che si accumulano prove a supporto delle piattaforme, i flussi di capitale si orientano verso i creatori di pipeline basati sull'intelligenza artificiale, rimodellando la mappa dell'innovazione del mercato dei farmaci per le malattie infettive.
Espansione dei finanziamenti e degli investimenti in ricerca e sviluppo
L'AMR Action Fund punta a sviluppare da due a quattro nuovi antibiotici entro il 2030 e annovera tra i suoi contributi più consistenti il finanziamento di 100 milioni di dollari di Lilly. GSK ha stanziato 45 milioni di dollari per la Fleming Initiative di Londra. La Fondazione Novo Nordisk ha ampliato il supporto alle fasi iniziali attraverso CARB-X, mentre BARDA ha erogato diverse sovvenzioni superiori a 20 milioni di dollari a innovatori di piattaforme. Questi investimenti spingono le aziende biotecnologiche a perseguire obiettivi ad alto rischio che le grandi case farmaceutiche un tempo evitavano. Con la riduzione degli ostacoli finanziari, un ventaglio più ampio di candidati alimenta la pipeline del mercato dei farmaci per le malattie infettive.
Percorsi normativi accelerati post-COVID-19
La FDA ha autorizzato cefepime-enmetazobactam per le infezioni delle vie urinarie complicate grazie agli incentivi del GAIN Act che aggiungono cinque anni di esclusività. Rezzayo ha ottenuto l'approvazione per la candidosi invasiva dopo una revisione prioritaria. L'NMPA cinese ha approvato 32 nuovi farmaci in un solo mese, molti dei quali mirati a infezioni resistenti. Le designazioni Breakthrough Therapy e PRIME ora favoriscono gli antimicrobici che rispondono a un chiaro bisogno insoddisfatto. Tempi di revisione più brevi consentono di anticipare i ricavi, compensando in parte i punteggi del valore attuale netto storicamente bassi per gli antibiotici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassa penetrazione della diagnosi e del trattamento nelle regioni in via di sviluppo | -0.7% | Africa subsahariana, Asia sud-orientale, America Latina rurale | A lungo termine (≥ 4 anni) |
| Effetti collaterali avversi e profili di tossicità | -0.5% | Global | Medio termine (2-4 anni) |
| Gestione antimicrobica: limitare le prescrizioni | -0.6% | Nord America, UE, in crescita nell'APAC | A breve termine (≤ 2 anni) |
| Fragilità della catena di fornitura delle API e geopolitica | -0.8% | Stati Uniti, UE, globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gestione antimicrobica: limitare le prescrizioni
Gli ospedali ora richiedono l'autorizzazione preventiva per gli antibiotici ad ampio spettro, riducendone l'utilizzo fino al 30% in alcuni sistemi. Le visite di telemedicina a distanza, tuttavia, sfuggono a molti controlli, spingendo allo sviluppo di nuovi strumenti di audit. Il modello dell'Unione Europea si sta diffondendo in tutto il mondo, formalizzando limiti massimi di dose giornaliera e di durata del trattamento. Se da un lato la gestione rallenti le vendite, dall'altro sta stimolando la domanda di terapie a spettro ristretto, considerate meno resistenti allo sviluppo di resistenza, rimodellando così la composizione dei ricavi nel mercato dei farmaci per le malattie infettive.
Fragilità e geopolitica della catena di fornitura delle API
Due terzi delle registrazioni di API antimicrobici si trovano in India e Cina, esponendo le aziende farmaceutiche a shock a livello regionale. La legge cinese anti-spionaggio del 2023 ha bloccato diverse ispezioni di qualità, minacciando le spedizioni dirette in Europa. Il XNUMX% degli API a base di cefalosporine è già oggetto di avvisi di carenza, costringendo gli acquirenti ad accettare contratti spot premium. I governi occidentali stanno discutendo di scorte strategiche e incentivi onshore, ma l'accumulo di capitale rimane lento. Nel frattempo, i produttori diversificano le loro attività verso Messico e Sud-est asiatico, ma i tempi di transizione allungano il rischio nella finestra di previsione.
Analisi del segmento
Per malattia: il predominio dell'HIV rischia di accelerare l'epatite
Nel 2025, le terapie per l'HIV hanno rappresentato il 36.10% del fatturato, fornendo al mercato dei farmaci per le malattie infettive una fonte di liquidità fondamentale per finanziare investimenti più rischiosi nello sviluppo di nuovi farmaci. Gli autoiniettori a lunga durata d'azione di cabotegravir-rilpivirina, somministrati ogni due mesi, hanno migliorato i tassi di soppressione virale nel mondo reale, aumentando l'aderenza al trattamento e la stabilità dei ricavi. Al contrario, si prevede che i trattamenti per l'epatite cresceranno a un CAGR del 3.98%, grazie alla risposta virologica sostenuta del 90% ottenuta con bulevirtide negli studi sull'epatite D. Eliminare le complicanze dell'epatite cronica è una priorità per gli enti pagatori che mirano a contenere i costi dei trapianti d'organo. Le terapie per la tubercolosi beneficiano dell'urgenza politica, poiché l'inibitore di PurF JNJ-6640 ha dimostrato una potente attività contro i ceppi multiresistenti. I portafogli di farmaci per la malaria si concentrano su regimi di tripla combinazione per contrastare la resistenza all'artemisinina documentata nell'Africa orientale. I farmaci antivirali contro l'influenza beneficiano dei sistemi di sorveglianza sviluppati durante la pandemia di COVID-19, mentre i farmaci per le infezioni opportunistiche aumentano a causa dell'immunosoppressione indotta dalle terapie oncologiche.
L'aumento dei casi di epatite amplia le opzioni terapeutiche, attirando l'ingresso di produttori di farmaci generici a livello regionale più rapidamente che nel caso dell'HIV; tuttavia, la scadenza dei diritti di proprietà intellettuale nel 2028 potrebbe rimodellare i prezzi. Nel frattempo, i farmaci in fase di sviluppo per la tubercolosi e la malaria spesso dipendono dal cofinanziamento di organizzazioni non profit, il che implica una commercializzazione più lenta ma un elevato valore per la salute pubblica. Per l'HIV, la sfida è rappresentata dagli anticorpi neutralizzanti ad ampio spettro di nuova generazione, che mirano a ridurre la somministrazione a due volte l'anno, un cambiamento che potrebbe difendere la posizione dominante sul mercato. Nel complesso, le dinamiche specifiche di ciascuna malattia mantengono il mercato dei farmaci per le malattie infettive in equilibrio tra i segmenti cronici, ricchi di liquidità, e i segmenti acuti in rapida crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di trattamento: le nuove terapie sfidano la leadership antivirale
Gli antivirali hanno generato il 40.80% del fatturato del 2025, riflettendo il consolidato franchising nel settore HIV ed epatite. Tuttavia, i nuovi trattamenti basati su fagi e CRISPR sono sulla buona strada per un CAGR del 5.41%, in corsa verso la prova clinica attraverso studi adattivi che misurano rapidi risultati microbiologici. LBP-EC01 di Locus Biosciences ha ottenuto una significativa riduzione della carica batterica nelle infezioni del tratto urinario entro 24 ore. Gli antibatterici trovano nuova vita grazie ai glicopeptidi a lunga durata d'azione che consentono il dosaggio ambulatoriale, attraendo gli enti pagatori desiderosi di ridurre i ricoveri ospedalieri. Antimicotici come fosmanogepix affrontano l'aumento della resistenza all'Aspergillus tra i pazienti sottoposti a trapianto. Gli antiparassitari contrastano le mutazioni emergenti con miscele a triplo farmaco ora in Fase 3.
Le dimensioni del mercato dei farmaci per le malattie infettive, in particolare per le nuove classi di farmaci, rimangono oggi ridotte, tuttavia la densità della pipeline suggerisce una rapida crescita man mano che le autorità regolatorie convalidano gli endpoint surrogati. Il successo dipenderà dalla diagnostica complementare che confermi l'identità del patogeno, garantendo che i farmaci a spettro ristretto raggiungano i pazienti giusti e si qualifichino per i contratti basati sul valore. In breve, il campo competitivo si sta ampliando, passando dagli antivirali chimici alle modalità di terapia biologica di precisione.
Per tipo di farmaco: l'impennata dei farmaci biologici sfida il dominio delle piccole molecole
Le piccole molecole continuano a rappresentare il 62.90% delle vendite del 2025, ma i biologici e gli anticorpi monoclonali stanno crescendo a un CAGR del 5.96%, riflettendo una svolta decisiva verso l'immunologia di precisione. Nirsevimab ha ridotto le infezioni respiratorie da RSV del 70.1% con una singola dose della durata di cinque mesi. La piattaforma di YUMAB analizza 100 miliardi di sequenze anticorpali in meno di tre mesi, consentendo alle aziende di passare rapidamente dall'idea iniziale alla produzione industriale. Per gli investitori, i biologici offrono prezzi premium, epitopi brevettabili e un rischio ridotto di resistenza.
Questa crescente diffusione solleva interrogativi sulla produzione, soprattutto per quanto riguarda la logistica della catena del freddo nei mercati emergenti, ma la tecnologia mRNA promette una costruzione più rapida degli impianti. Poiché i farmaci biologici si dimostrano efficaci contro infezioni complesse come le malattie fungine invasive, gli sviluppatori di piccole molecole si stanno orientando verso formulazioni orali per uso ambulatoriale. Le dimensioni del mercato dei farmaci biologici per le malattie infettive sono quindi destinate a raddoppiare rispetto al 2024 entro il 2030, se i risultati positivi degli studi clinici attuali si confermeranno.
Per via di somministrazione: la crescita iniettabile riflette le esigenze di somministrazione di precisione
Gli agenti orali hanno rappresentato il 68.30% del volume del 2025, preferiti per aderenza e costo. Gli iniettabili, tuttavia, mostrano la crescita più elevata, con un CAGR del 6.18%, trainati dalle tecnologie depot che estendono la copertura terapeutica. Il deposito cristallino del MIT ha mantenuto stabili le concentrazioni di antibiotici per due mesi nei modelli di primati. La rezafungina settimanale semplifica la terapia invasiva della candidosi rispetto alle echinocandine giornaliere. I film transdermici e le polveri inalatorie guadagnano terreno per le infezioni polmonari, soddisfacendo le linee guida che favoriscono la somministrazione mirata al sito.
La quota di mercato dei farmaci per le malattie infettive detenuta dai farmaci iniettabili cresce più rapidamente nei paesi ad alto reddito, dove i sistemi di rimborso premiano la riduzione della durata del ricovero ospedaliero. I farmaci generici orali mantengono un livello minimo al di sotto del volume complessivo, ma i modelli di rimborso che si stanno orientando verso pagamenti basati sui risultati rendono le iniezioni a lunga durata d'azione finanziariamente attraenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera la crescita online
Le farmacie ospedaliere hanno generato il 52.05% del fatturato del 2025 grazie alla supervisione della gestione e alla gestione dei farmaci parenterali. Le farmacie online sono sulla buona strada per un CAGR dell'7.85%, poiché la telemedicina sta normalizzando la cura delle infezioni. Le catene di corrieri espresso in giornata e le confezioni intelligenti con registrazione dei dati rassicurano gli enti regolatori sui farmaci biologici termosensibili. Le catene di vendita al dettaglio integrano test antigenici al punto di cura che informano le scelte di dispensazione immediata, riducendo i ritardi diagnostici.
Questo scenario di distribuzione ibrida costringe i produttori a progettare imballaggi adatti sia alla vendita sugli scaffali che alla consegna tramite corriere. Amplia inoltre la base di potenziali acquirenti di farmaci per malattie infettive, facilitando l'accesso ai farmaci per i pazienti che vivono in zone rurali e che in precedenza non avevano accesso a farmaci specialistici. Gli enti regolatori stanno rispondendo con normative per la concessione di licenze alle farmacie online, volte a limitare l'abuso di antibiotici negli ambienti virtuali.
Analisi geografica
Mercato dei farmaci per le malattie infettive in Nord America
Il Nord America ha mantenuto il 36.20% delle vendite del 2025, grazie ai finanziamenti BARDA che accelerano le sperimentazioni in fase avanzata e alle compagnie assicurative disposte a rimborsare nuovi meccanismi che riducono i ricoveri ospedalieri. I percorsi accelerati della FDA incoraggiano un lancio anticipato, mentre i voucher di revisione prioritaria del Canada estendono il modello a tutta la regione. Gli Stati Uniti rimangono esposti ai rischi di importazione di API, il che spinge le proposte federali per crediti d'imposta sugli impianti di fermentazione nazionali. L'inclusione del Messico nelle catene di approvvigionamento continentali offre un sollievo dal near-shoring, ma manca ancora una capacità sterile su larga scala.
Mercato dei farmaci per le malattie infettive nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.28%, trainata dalla modernizzazione della regolamentazione e dall'aumento della spesa sanitaria della classe media. L'NMPA cinese sta approvando le domande di autorizzazione all'immissione in commercio di farmaci anti-infettivi più velocemente di qualsiasi altra agenzia comparabile, a dimostrazione dell'urgenza politica di contrastare la resistenza. Singapore finanzia centri di ricerca sui batteriofagi, mentre l'ecosistema di salute digitale della Corea del Sud supporta la dispensazione online di antibiotici. L'India si trova a cavallo tra il ruolo di esportatore di principi attivi farmaceutici e quello di grande consumatore di terapie, rendendo la garanzia di qualità un imperativo strategico. Il Giappone, confrontato con la popolazione media più anziana al mondo, finanzia la profilassi delle infezioni nelle strutture di assistenza agli anziani, contribuendo in modo costante al volume del mercato dei farmaci per le malattie infettive.
Mercato europeo dei farmaci per le malattie infettive
L'Europa bilancia i limiti di volume imposti dalla gestione responsabile con un'elevata adozione di terapie premium che dimostrano benefici in termini di risultati clinici. Germania e Regno Unito finanziano la ricerca di base sulla resistenza antimicrobica, come dimostra l'iniziativa Fleming. EMA e HERA coordinano le scorte per mitigare il rischio di carenza, in risposta alle recenti lacune nella disponibilità di cefalosporine. Gli stati dell'Europa orientale modernizzano le norme sugli appalti per attrarre gli antivirali biosimilari, intensificando la concorrenza a livello regionale. L'approccio normativo unificato del continente semplifica le sequenze di lancio, consentendo alle aziende di pianificare lanci a livello paneuropeo che ampliano il mercato dei farmaci per le malattie infettive in modo più efficiente rispetto a procedure di registrazione nazionali frammentarie.
Panorama competitivo
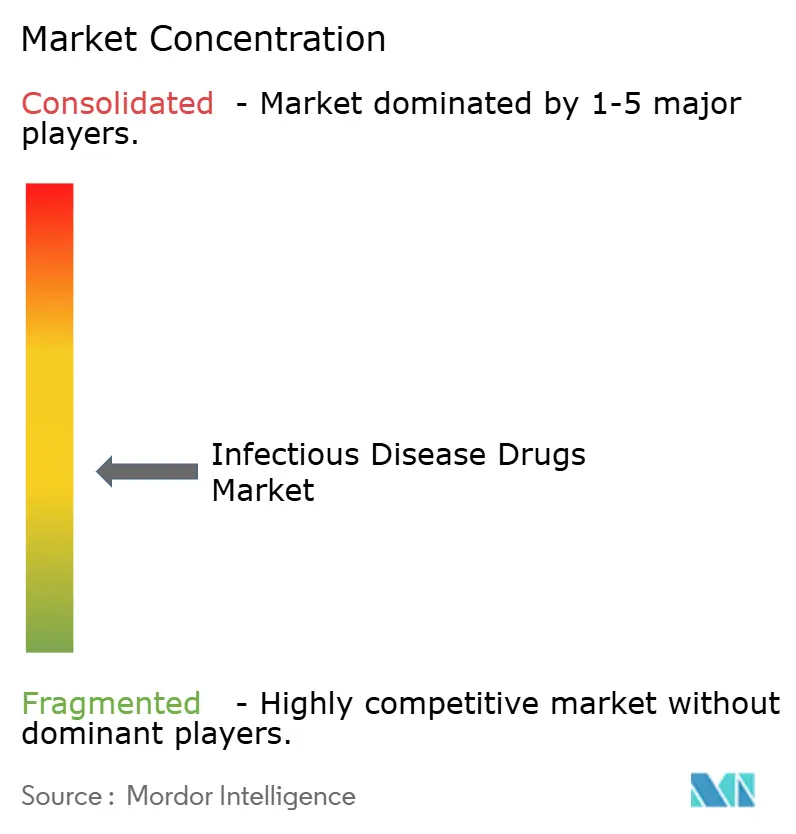
La struttura del mercato è moderatamente frammentata. Gilead, GSK e Pfizer controllano i portafogli dedicati a HIV, epatite e pneumococco, offrendo vantaggi di scala nella produzione e nella distribuzione. Tuttavia, concorrenti biotecnologici specializzati come Locus Biosciences e SNIPR Biome si stanno ritagliando nicchie nella terapia patogeno-specifica, spesso collaborando con grandi aziende dopo la Fase 2 per studi clinici ad alta intensità di capitale. Le partnership di intelligenza artificiale sono la nuova valuta competitiva: la partnership OpenAI di Eli Lilly rappresenta un modello che altri mirano a replicare.
La differenziazione del portafoglio si basa ora su tre fronti: meccanismi di riduzione della resistenza, formulazioni a lunga durata d'azione e diagnostica complementare. Il franchise dei vaccini di Pfizer protegge gli utili, mentre l'anticorpo contro il virus respiratorio sinciziale di GSK apre un fossato difensivo in pediatria. Nel frattempo, i player emergenti cercano contratti basati sul valore, promettendo una riduzione dei giorni di terapia intensiva per episodio trattato. Le discussioni sulle fusioni e acquisizioni si concentrano sulle aziende che detengono la Fase 2 per attività a spettro ristretto che soddisfano gli obiettivi di gestione responsabile.
La concorrenza si manifesta anche negli investimenti nella catena di approvvigionamento. Le aziende occidentali consolidate investono capitali in impianti nazionali per la produzione di principi attivi farmaceutici, cercando di ottenere un vantaggio competitivo in termini di affidabilità. Le piccole aziende biotecnologiche si affidano alla produzione conto terzi a Singapore e in Irlanda per aggirare le strozzature geopolitiche. Di conseguenza, il mercato dei farmaci per le malattie infettive sta assistendo a una combinazione di consolidamento su larga scala e diversificazione ai margini.
Leader del settore dei farmaci per le malattie infettive
AbbVie Inc
Gilead Sciences, Inc.
GlaxoSmithKline plc
F Hoffmann-La Roche, Ltd
Merck & Co, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: i ricercatori dell'Università di Otago hanno mappato la struttura completa di una pompa di efflusso chiave del Mycobacterium tuberculosis, aprendo la strada ai farmaci che aggirano la resistenza.
- Maggio 2025: Roche ha portato la zosurabalpin alla fase 3 per l'Acinetobacter baumannii resistente ai carbapenemi, il primo nuovo agente Gram-negativo in 50 anni.
- Maggio 2025: Gilead ha riferito che il 36% dei pazienti affetti da epatite D cronica ha mantenuto l'RNA virale non rilevabile per quasi due anni dopo l'interruzione del trattamento con bulevirtide.
- Aprile 2025: la Johns Hopkins ha dimostrato che il navitoclax riduce la necrosi polmonare causata dalla tubercolosi del 40% se associato ad antibiotici di prima linea.
Ambito e metodologia
Nell'ambito di questo rapporto, le malattie infettive sono causate da microrganismi patogeni come virus, batteri, protozoi, funghi e parassiti. Il mercato dei farmaci per le malattie infettive è segmentato per malattia (HIV, influenza, epatite, tubercolosi, malaria e altre), trattamento (antibatterico, antivirale, antiparassitario e altre) e geografia (Nord America, Europa, Asia Pacifico, Medio Oriente, e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| HIV |
| Influenza |
| Epatite (A, B, C, D ed E) |
| Tubercolosi |
| Malaria |
| Infezioni opportunistiche e altre infezioni |
| Antivirale |
| Antibatterico |
| Antiparassitaria |
| antifungini |
| Nuove terapie basate su fagi e CRISPR |
| Piccola molecola |
| Biologico / mAb |
| Terapie derivate da vaccini |
| Orale |
| Iniettabile (EV, IM, SC) |
| Transdermico e inalatorio |
| Farmacie ospedaliere |
| Farmacie al dettaglio e a catena |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per malattia | HIV | |
| Influenza | ||
| Epatite (A, B, C, D ed E) | ||
| Tubercolosi | ||
| Malaria | ||
| Infezioni opportunistiche e altre infezioni | ||
| Per classe di trattamento | Antivirale | |
| Antibatterico | ||
| Antiparassitaria | ||
| antifungini | ||
| Nuove terapie basate su fagi e CRISPR | ||
| Per tipo di droga | Piccola molecola | |
| Biologico / mAb | ||
| Terapie derivate da vaccini | ||
| Per via di amministrazione | Orale | |
| Iniettabile (EV, IM, SC) | ||
| Transdermico e inalatorio | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio e a catena | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei farmaci per le malattie infettive?
Il mercato dei farmaci per le malattie infettive valeva 195.83 miliardi di dollari nel 2026 e si prevede che raggiungerà i 228.95 miliardi di dollari entro il 2031.
Quale segmento di malattia detiene la quota maggiore?
Nel 2025, le terapie per l'HIV hanno rappresentato il 36.10% del fatturato totale, costituendo il segmento più ampio del mercato dei farmaci per le malattie infettive.
Perché i prodotti biologici crescono più velocemente delle molecole piccole?
I farmaci biologici offrono un'azione specifica sul patogeno con un potenziale di resistenza inferiore, il che li aiuta a crescere a un CAGR del 5.96% rispetto al ritmo del 3.18% del mercato più ampio.
In che modo i programmi di gestione aziendale influenzano la crescita del mercato?
Le norme di gestione riducono l'uso di antibiotici ad ampio spettro fino al 30%, rallentando la crescita delle unità ma spingendo la domanda verso terapie di precisione che soddisfino gli obiettivi di riduzione della resistenza.
Quali regioni guideranno la domanda futura?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.28% entro il 2031, grazie all'accelerazione delle normative, all'aumento dei redditi e all'elevato carico di malattie infettive.
In che modo l'intelligenza artificiale sta cambiando lo sviluppo degli antimicrobici?
Le piattaforme di intelligenza artificiale riducono i tempi di scoperta da anni a mesi, come dimostra la collaborazione OpenAI di Eli Lilly per identificare i candidati che prendono di mira i batteri resistenti ai farmaci.


