

Dimensioni e quota di mercato dei dispositivi per la prevenzione delle infezioni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 24.38 miliardo di dollari |
| Dimensione del mercato (2031) | 33.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi per la prevenzione delle infezioni a cura di Mordor Intelligence
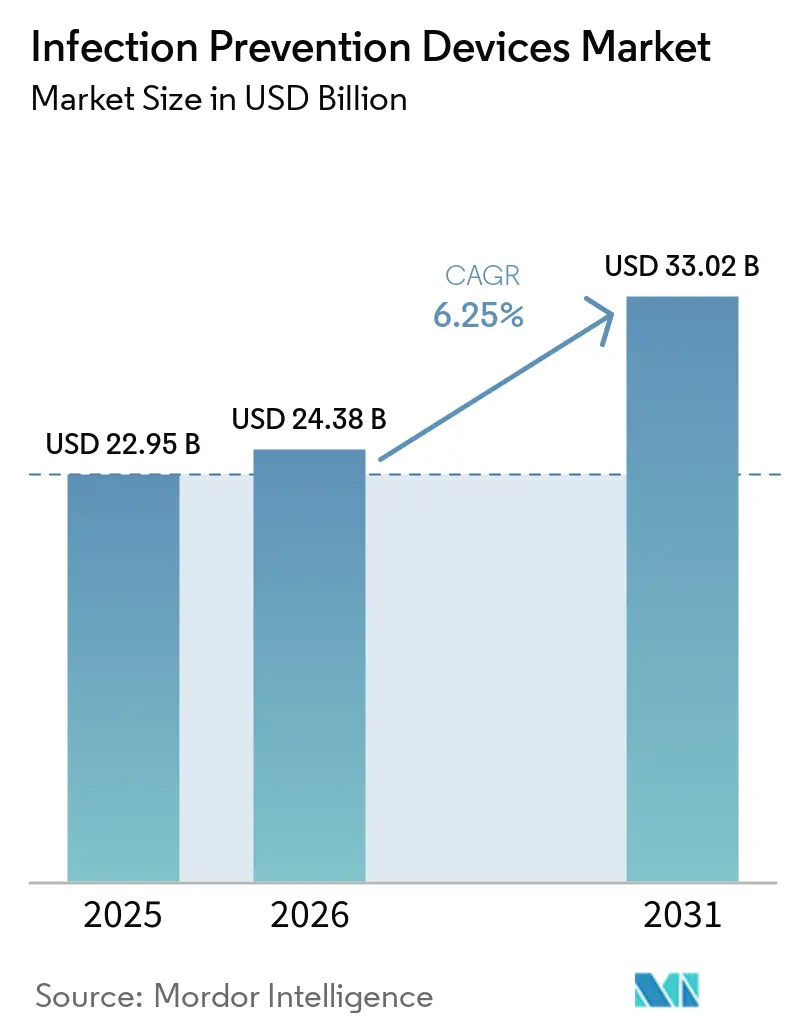
Si prevede che il mercato dei dispositivi per la prevenzione delle infezioni crescerà da 22.95 miliardi di dollari nel 2025 a 24.38 miliardi di dollari nel 2026 e raggiungerà i 33.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.25% nel periodo 2026-2031.
Il mercato dei dispositivi per la prevenzione delle infezioni è sostenuto dalla domanda di soluzioni validate per la sterilizzazione, la disinfezione e il monitoraggio in ospedali e strutture di assistenza ambulatoriale. Solo il 6% dei paesi ha soddisfatto tutti i requisiti minimi dell'Organizzazione Mondiale della Sanità per la prevenzione e il controllo delle infezioni nel periodo 2023-2024, mentre il 39% aveva implementato completamente programmi nazionali, lasciando un notevole bisogno di infrastrutture conformi. Gli acquisti sono sempre più influenzati da criteri di accreditamento, tracciabilità e capacità di documentare ogni ciclo di riprocessamento. I fornitori stanno rispondendo con offerte integrate di apparecchiature, materiali di consumo, servizi e software in grado di fidelizzare i clienti anche dopo la vendita iniziale dell'hardware. Il mercato dei dispositivi per la prevenzione delle infezioni deve inoltre affrontare l'incertezza relativa alle normative sulla sterilizzazione con ossido di etilene e ai limiti di spesa nei sistemi sanitari con risorse limitate, nonostante gli impegni politici nazionali a sostegno di una maggiore spesa.
Punti chiave del rapporto
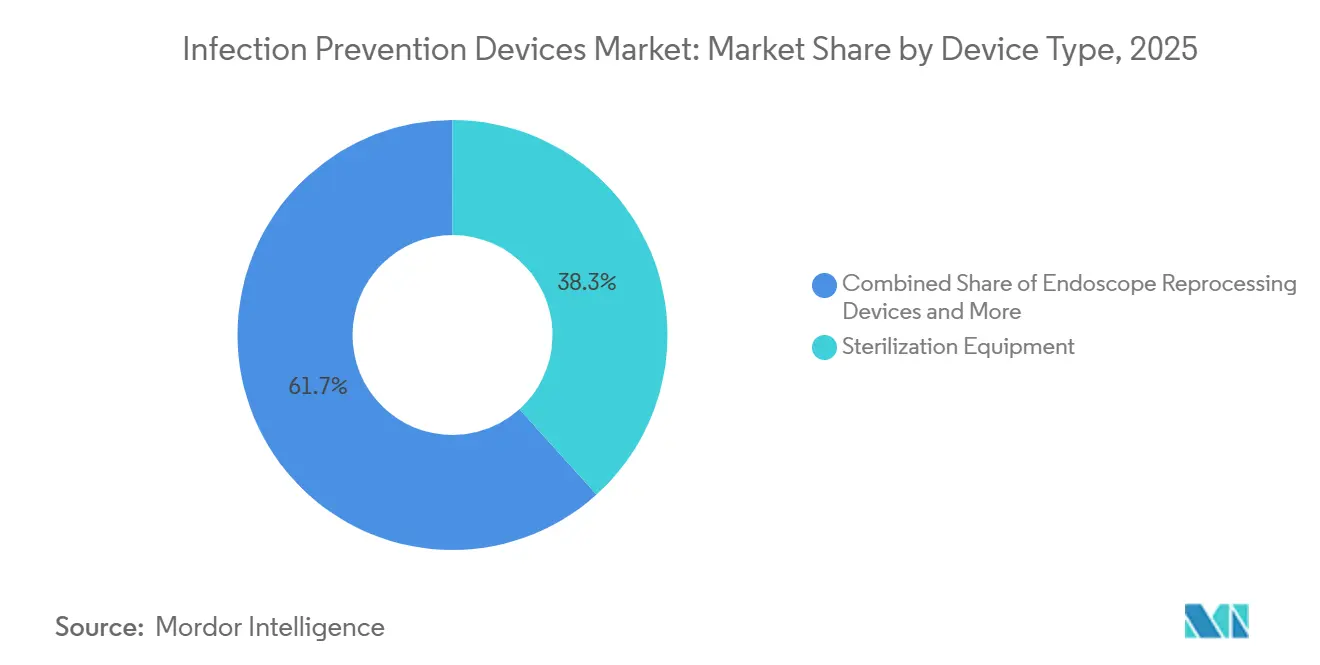
- Per tipologia di dispositivo, le apparecchiature di sterilizzazione detenevano una quota di fatturato del 38.31% nel 2025, mentre si prevede che i dispositivi per il ritrattamento degli endoscopi registreranno un tasso di crescita annuo composto (CAGR) del 9.15% fino al 2031.
- In termini di tecnologia, la sterilizzazione a caldo e ad alta temperatura deteneva una quota di fatturato del 45.24% nel 2025, mentre si prevede che la sterilizzazione a bassa temperatura registrerà un tasso di crescita annuo composto (CAGR) dell'8.22% fino al 2031.
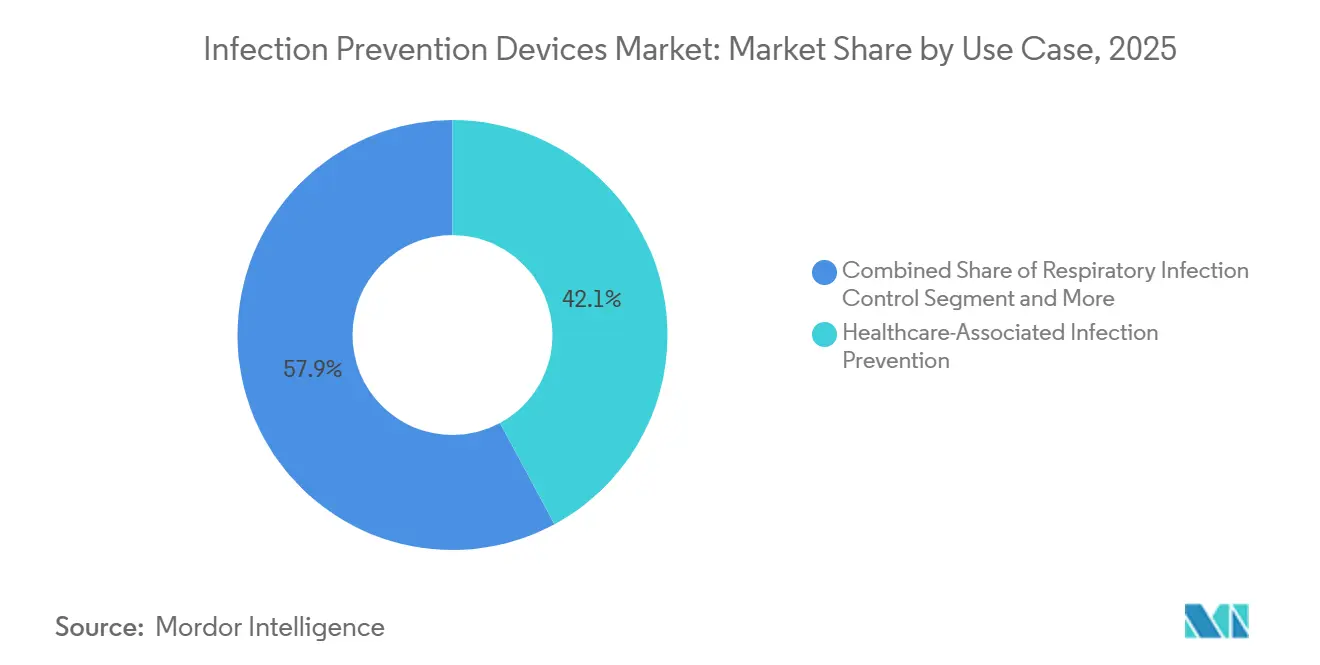
- Per tipologia di utilizzo, la prevenzione delle infezioni correlate all'assistenza sanitaria deteneva una quota di fatturato del 42.14% nel 2025, mentre si prevede che il controllo delle infezioni respiratorie registrerà un tasso di crescita annuo composto (CAGR) del 7.42% fino al 2031.
- Per tipologia di utente finale, nel 2025 ospedali e cliniche detenevano una quota di fatturato del 52.54%, mentre si prevede che centri diagnostici e laboratori clinici registreranno un tasso di crescita annuo composto (CAGR) dell'8.12% fino al 2031.
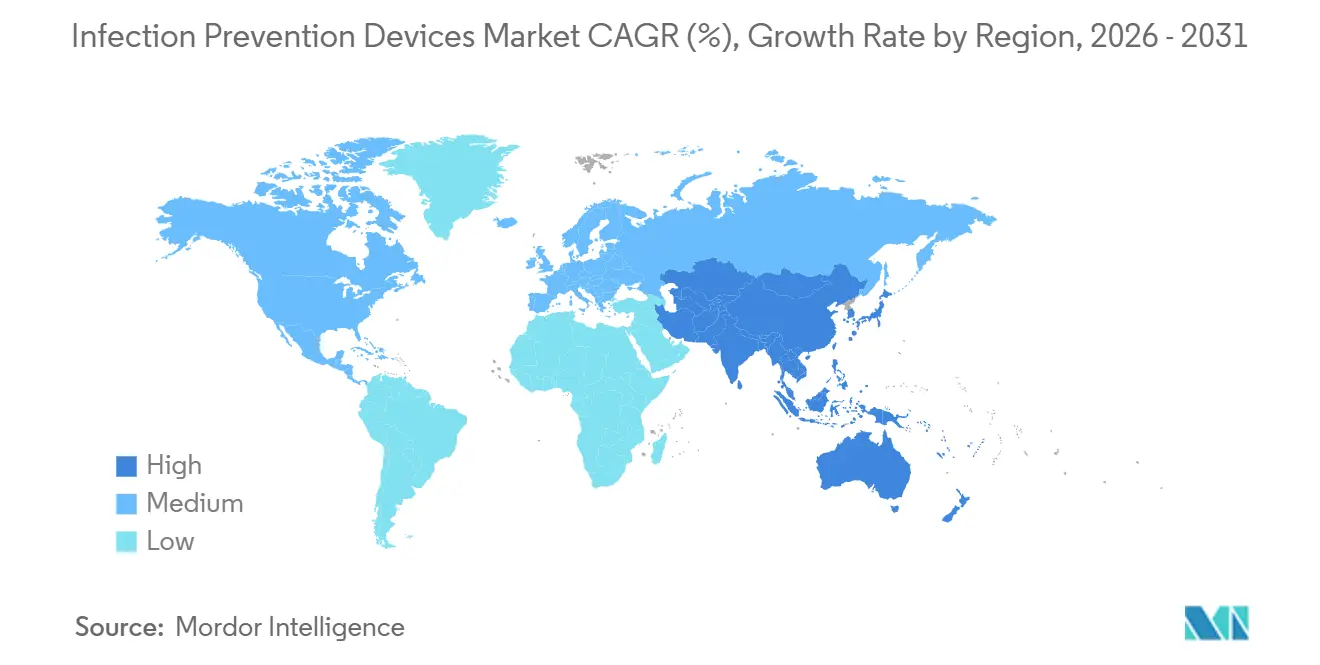
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota di fatturato del 36.61%, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 7.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi per la prevenzione delle infezioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della spesa per la prevenzione delle infezioni correlate all'assistenza sanitaria | + 1.5% | Crescita globale, con aumenti concentrati in Nord America, Europa e Cina. | A breve termine (≤ 2 anni) |
| Aumento del volume degli interventi chirurgici e delle procedure interventistiche. | + 1.2% | Nord America, area centrale dell'APAC, inclusi Cina, India e Corea del Sud | A breve termine (≤ 2 anni) |
| Espansione della sterilizzazione a bassa temperatura per dispositivi termosensibili | + 0.8% | Nord America e UE, con ripercussioni sui paesi più avanzati dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Requisiti più rigorosi per la convalida e la tracciabilità della sterilizzazione | + 0.6% | UE, Nord America e Australia | Medio termine (2-4 anni) |
| Migrazione delle cure ambulatoriali e diurne | + 0.7% | Nord America, con progressi emergenti nell'area Asia-Pacifico e nell'UE | A breve termine (≤ 2 anni) |
| Digitalizzazione della garanzia di sterilizzazione e della tracciabilità degli strumenti | + 0.5% | Nord America e nucleo dell'UE, con una crescita iniziale in Asia-Pacifico e nei Paesi del Consiglio di Cooperazione del Golfo. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della spesa per la prevenzione delle infezioni correlate all'assistenza sanitaria
I sistemi nazionali di prevenzione e controllo delle infezioni, sottofinanziati, stanno trasformando gli impegni politici in acquisti di infrastrutture validate. L'Organizzazione Mondiale della Sanità ha riferito che il 71% dei paesi disponeva di un programma attivo di prevenzione e controllo delle infezioni, ma solo il 6% soddisfaceva tutti i requisiti minimi nel 2023-2024 [1] Organizzazione Mondiale della Sanità, “Global Report on Infection Prevention and Control 2024,” Organizzazione Mondiale della Sanità, who.int. . Il suo piano d'azione 2024-2030 mira ad aumentare la percentuale di paesi che soddisfano tali requisiti oltre il 90% entro il 2030. I pazienti nei paesi a basso e medio reddito hanno affrontato un rischio di infezioni correlate all'assistenza sanitaria fino a 20 volte superiore rispetto ai paesi ad alto reddito. Questo divario indirizza i finanziamenti verso categorie che offrono risultati di audit documentati, tra cui il monitoraggio della sterilizzazione, gli indicatori biologici e i materiali di consumo per la garanzia. Il mercato dei dispositivi per la prevenzione delle infezioni può quindi beneficiare del passaggio dei programmi nazionali nel Sud-est asiatico e nell'Africa subsahariana dall'adozione di politiche all'implementazione a livello di struttura. Questi cicli di approvvigionamento possono ampliare la base di destinatari per il mercato dei dispositivi per la prevenzione delle infezioni.
Aumento del volume degli interventi chirurgici e delle procedure interventistiche.
L'aumento del volume delle procedure incrementa il fabbisogno di capacità di sterilizzazione all'interno delle strutture e la domanda di apparecchiature per il ritrattamento, materiali di consumo e dispositivi di monitoraggio. L'assistenza ambulatoriale ha spostato un maggior numero di interventi chirurgici in strutture più piccole che richiedono una capacità di sterilizzazione affidabile. Molti centri di chirurgia ambulatoriale dispongono di meno di 3 sale operatorie e non hanno personale dedicato alla sterilizzazione. In questo contesto, prediligono dispositivi compatti e automatizzati per la prevenzione delle infezioni che richiedono una formazione limitata per gli operatori. Anche la concentrazione di procedure può rendere più importanti, nelle decisioni di acquisto, le specifiche di sterilizzazione specifiche per ciascuna procedura. Il mercato dei dispositivi per la prevenzione delle infezioni offre un'opportunità per i fornitori che necessitano di apparecchiature standardizzate e di un supporto tecnico in sedi distribuite. In questo contesto, la facilità d'uso è al centro della scelta dei dispositivi per la prevenzione delle infezioni.
Espansione della sterilizzazione a bassa temperatura per dispositivi termosensibili
Strumenti complessi a lume multiplo, componenti robotici flessibili ed endoscopi riutilizzabili non sempre tollerano i cicli di vapore convenzionali. La sterilizzazione con perossido di idrogeno vaporizzato opera a pressione ridotta e può fornire una sterilizzazione validata senza i danni da umidità o calore associati al vapore saturo. Le linee guida della FDA e i requisiti del Regolamento UE sui dispositivi medici hanno reso la validazione più importante per i dispositivi termolabili. I protocolli sugli indicatori biologici ISO 11138 aumentano i requisiti di validazione, ma rafforzano anche la posizione dei fornitori con sistemi certificati. Gli ospedali che installano questi sistemi necessitano anche di materiali di consumo per il monitoraggio e software di validazione compatibili. Questa esigenza integrata supporta i fornitori verticalmente integrati nel mercato dei dispositivi per la prevenzione delle infezioni, dove apparecchiature certificate, materiali di consumo per il monitoraggio e software di validazione vengono sempre più considerati insieme.
Digitalizzazione della garanzia di sterilizzazione e della tracciabilità degli strumenti
Il tracciamento digitale rende la documentazione di sterilizzazione più visibile e più facile da verificare nelle strutture ad alto volume. Il requisito principale è la gestione della responsabilità, poiché registrazioni incomplete a livello di strumento possono esporre le strutture a rilievi da parte degli enti di accreditamento e a pressioni contrattuali. Getinge ha lanciato Aquadis Endo 110 nel giugno 2026 con RFID integrato in ogni ciclo di riprocessamento e connessioni alle piattaforme FleetView e T-DOC Endo. Il sistema dimostra come le informazioni sul flusso di lavoro possano essere collegate alle apparecchiature anziché essere gestite come un processo amministrativo separato nel mercato dei dispositivi per la prevenzione delle infezioni. I collegamenti dati interoperabili possono rendere visibile la conformità a livello di singolo episodio di cura del paziente. Ciò innalza la soglia competitiva per i fornitori che offrono prodotti analogici autonomi nel mercato dei dispositivi per la prevenzione delle infezioni, soprattutto laddove le strutture richiedono registrazioni di ciclo verificabili attraverso flussi di lavoro interconnessi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e del ciclo di vita dei sistemi avanzati | -0.9% | Si tratta di un fenomeno globale, con effetti sproporzionati in Medio Oriente e Africa, Sud America e Sud-est asiatico. | A lungo termine (≥ 4 anni) |
| Complessità del ritrattamento e conformità al protocollo | -0.5% | A livello globale, con gli effetti più marcati negli ospedali di livello intermedio e nelle strutture ambulatoriali. | Medio termine (2-4 anni) |
| Controllo delle emissioni di ossido di etilene e rischio legato alla capacità di sterilizzazione | -0.7% | Nord America, con ricadute normative sull'UE e altri mercati. | Medio termine (2-4 anni) |
| Rifiuti derivanti da dispositivi monouso e compromessi in termini di sostenibilità | -0.4% | UE e Nord America, guidati da mandati di sostenibilità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controllo delle emissioni di ossido di etilene e rischio legato alla capacità di sterilizzazione
L'ossido di etilene è un metodo di sterilizzazione essenziale per i dispositivi medici, ma è anche classificato come cancerogeno. Nell'aprile 2024, l'EPA ha finalizzato gli emendamenti che richiedevano una riduzione di oltre il 90% delle emissioni di ossido di etilene negli impianti di sterilizzazione commerciali [2] US Environmental Protection Agency, “Final Amendments to Strengthen Air Toxics Standards for Ethylene Oxide Commercial Sterilizers,” US Environmental Protection Agency, epa.gov. . L'agenzia ha affermato che l'azione riguardava gli impianti che sterilizzano circa il 50% dei dispositivi medici statunitensi, ovvero 20 miliardi di dispositivi all'anno. Nel marzo 2026, l'EPA ha proposto di riconsiderare la norma del 2024 sugli sterilizzatori commerciali per motivi legati alla catena di approvvigionamento dei dispositivi medici. Questa incertezza complica la pianificazione degli investimenti per gli operatori di sterilizzazione e gli sviluppatori di tecnologie alternative. Può promuovere alternative a bassa temperatura, limitando al contempo la nuova capacità per un metodo che non ha un sostituto completo per molti dispositivi multilume complessi.
Elevati costi di capitale e del ciclo di vita dei sistemi avanzati
I sistemi a bassa temperatura completamente automatizzati e le suite di controllo digitale richiedono più del semplice acquisto iniziale delle apparecchiature. Le strutture sanitarie devono anche finanziare l'installazione, gli studi di qualificazione operativa e delle prestazioni, la formazione del personale, i contratti di assistenza, gli indicatori chimici, gli indicatori biologici e le cassette monouso. Questi costi si accumulano in un ciclo di vita di 7-10 anni e creano difficoltà quando i volumi delle procedure sono instabili. Il vincolo è più forte in Medio Oriente e Africa, in alcune zone del Sud America e nelle aree rurali del Sud-Est asiatico, dove il finanziamento dell'assistenza sanitaria e la stipula di contratti a lungo termine possono essere limitati. I modelli di pagamento a ciclo e basati sui risultati affrontano alcune problematiche di bilancio, ma il loro utilizzo rimane limitato laddove i rimborsi e i budget operativi sono incerti. Ciò può orientare il mercato dei dispositivi per la prevenzione delle infezioni verso disinfettanti chimici e barriere protettive a basso costo, anziché verso sistemi di sterilizzazione ad alta intensità di capitale, nelle aree geografiche a più rapida crescita. Influisce inoltre sul mix di prodotti ricercato all'interno del mercato dei dispositivi per la prevenzione delle infezioni.
Analisi del segmento
Per tipologia di dispositivo: la rielaborazione degli endoscopi favorisce una crescita più rapida
Si prevede che i dispositivi per il ritrattamento degli endoscopi cresceranno a un CAGR del 9.15% fino al 2031, superando la previsione complessiva del 6.25%. Le apparecchiature per la sterilizzazione detenevano il 38.31% della quota di fatturato nel 2025 e rimangono la categoria di fatturato più importante. Il loro ruolo è ampio e spazia dai reparti di sterilizzazione centralizzata degli ospedali, agli impianti di produzione farmaceutica e alle strutture di assistenza ambulatoriale. I dispositivi di disinfezione supportano l'igiene ambientale nelle unità di terapia intensiva, nelle stanze di isolamento e nelle sale operatorie. I dispositivi di monitoraggio e garanzia della sterilizzazione stanno acquisendo sempre maggiore importanza, poiché i fornitori formalizzano il monitoraggio di ogni singolo carico in conformità con i requisiti di accreditamento e audit.
I dispositivi di protezione contro le infezioni (IPD) proteggono il personale, mentre i dispositivi di contenimento e gestione dei rifiuti medici supportano la gestione dei rischi biologici. Standard come ISO 374 e EN 374 stabiliscono i requisiti per le prestazioni delle barriere protettive. Le unità di endoscopia utilizzano sempre più spesso gli stessi set di endoscopi a causa dei continui arretrati nelle procedure, il che rende la produttività un requisito fondamentale per gli acquisti. Il sistema Aquadis Endo 110 di Getinge offre una produttività superiore del 36% rispetto al suo predecessore e un ciclo standard di 20 minuti. Il sistema fornisce anche la tracciabilità tramite RFID grazie alle connessioni FleetView e T-DOC Endo. Advanced Sterilization Products ha acquisito UVSmart, avvicinando la disinfezione di alto livello degli endoscopi alla disinfezione fotonica ambientale all'interno di un unico portafoglio [3] Advanced Sterilization Products, “ASP + UVSmart: A New Era in UV Disinfection,” Advanced Sterilization Products, asp.com..
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la sterilizzazione a calore rimane consolidata, i sistemi a bassa temperatura guadagnano terreno
Nel 2025, la sterilizzazione a caldo e ad alta temperatura ha rappresentato il 45.24% del fatturato. Questa tecnologia rimane consolidata nei reparti di sterilizzazione centralizzata, poiché gli strumenti chirurgici in acciaio inossidabile continuano a costituire gran parte dell'inventario dei kit chirurgici. Si prevede che la sterilizzazione a bassa temperatura registrerà un CAGR dell'8.22% fino al 2031, grazie alla crescente diffusione di strumenti termolabili nella chirurgia robotica, nelle procedure minimamente invasive e nell'endoscopia flessibile. La sterilizzazione a radiazioni, inclusi i metodi a raggi gamma e a fascio di elettroni, rimane importante per la sterilizzazione a contratto di dispositivi monouso. La sterilizzazione e disinfezione chimica comprende l'acido peracetico e i prodotti chimici liquidi utilizzati nel ritrattamento degli endoscopi e nella pulizia ambientale.
La sterilizzazione tramite raggi X sta guadagnando terreno come alternativa più precisa all'ossido di etilene per alcune applicazioni. STERIS Applied Sterilization Technologies ha completato l'ampliamento del suo impianto di sterilizzazione a raggi X a Höchstadt, in Germania, nel luglio 2026, aumentando la capacità di trattamento regionale per i produttori di dispositivi medici. La disinfezione UV-C e fotonica sono tecnologie di dimensioni più ridotte che si stanno spostando da un utilizzo complementare a ruoli più centrali in specifici contesti clinici. Uno studio di fase II condotto da novembre 2024 ad aprile 2025 in 12 strutture di assistenza a lungo termine in Danimarca ha riportato 10.4 infezioni trattate in ospedale ogni 10,000 giornate di degenza nelle aree comuni trattate con UVC lontano, rispetto a 86.2 con la terapia standard. Il rapporto di incidenza aggiustato era di 0.12, con un intervallo di confidenza del 95% compreso tra 0.04 e 0.34. Lo sviluppo di quadri normativi in materia di conformità e la necessità di validazione clinica rendono fondamentale una chiara definizione delle normative fin dalle prime fasi per i fornitori in questo segmento del mercato dei dispositivi per la prevenzione delle infezioni, dove le prestazioni delle apparecchiature devono essere compatibili con i requisiti pratici di adozione.
Per tipologia di utilizzo: la prevenzione delle infezioni correlate all'assistenza sanitaria detiene la posizione più ampia
Nel 2025, la prevenzione delle infezioni correlate all'assistenza sanitaria ha rappresentato il 42.14% del fatturato. Questo caso d'uso è supportato dalla responsabilità istituzionale relativa alle infezioni correlate all'assistenza sanitaria e dai sistemi di segnalazione della qualità che possono penalizzare le strutture con tassi di infezione più elevati. L'Organizzazione Mondiale della Sanità identifica le infezioni correlate all'assistenza sanitaria come gli eventi avversi più frequenti nell'erogazione dell'assistenza sanitaria a livello globale. Si prevede che il controllo delle infezioni respiratorie crescerà a un tasso annuo composto del 7.42% fino al 2031. La spesa in questo settore comprende la prevenzione della polmonite associata alla ventilazione meccanica, la disinfezione dell'aria con raggi UV-C nelle unità di isolamento respiratorio e procedure di igiene respiratoria più rigorose.
La prevenzione delle infezioni del sito chirurgico è legata a specifiche consolidate per l'antisepsi cutanea, i teli chirurgici di barriera e la filtrazione dell'aria. La prevenzione delle infezioni associate all'endoscopio sta ricevendo maggiore attenzione in seguito alle indagini sui focolai epidemici associati a endoscopi a canale complesso riprocessati in modo inadeguato. L'igiene ambientale e delle superfici comprende la disinfezione robotizzata con raggi UV-C e i disinfettanti per superfici registrati dall'EPA utilizzati durante la pulizia terminale. Una migliore igiene respiratoria può anche ridurre l'uso di antibiotici, collegando così la prevenzione delle infezioni agli obiettivi di gestione antimicrobica. Nello studio danese sui raggi UVC lontani, le prescrizioni di antibiotici nel gruppo trattato sono risultate inferiori del 48% rispetto al gruppo sottoposto a cure standard. Il rapporto di incidenza aggiustato per tali prescrizioni è stato di 0.52, con un intervallo di confidenza al 95% compreso tra 0.29 e 0.96.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali sono in testa, mentre i laboratori di diagnostica si espandono più rapidamente.
Nel 2025, ospedali e cliniche hanno rappresentato il 52.54% del fatturato derivante dagli utenti finali. Sono il principale contesto di implementazione per i reparti di sterilizzazione centralizzata, le unità di riprocessamento degli endoscopi e i sistemi di filtrazione dell'aria in molti ambienti ad alto rischio di infezione. I centri di chirurgia ambulatoriale richiedono un approccio diverso, poiché spesso necessitano di apparecchiature di dimensioni ridotte e di modelli di servizio integrati. Il loro personale potrebbe inoltre richiedere interfacce progettate per un utilizzo non specialistico. Le strutture di assistenza a lungo termine sono in espansione, poiché i rischi di infezione nelle strutture residenziali attirano una maggiore attenzione da parte degli enti regolatori. I produttori di farmaci e dispositivi medici rimangono esposti alle modifiche normative sull'ossido di etilene, poiché si affidano alla sterilizzazione a contratto per la convalida della produzione.
Si prevede che i centri diagnostici e i laboratori clinici cresceranno a un tasso annuo composto (CAGR) dell'8.12% fino al 2031. La crescita della diagnostica molecolare, dell'istopatologia e dei test point-of-care crea una continua necessità di riprocessamento degli strumenti. Molti laboratori stanno passando dalla disinfezione chimica di base a sistemi validati a bassa temperatura o UV-C, in conformità con i requisiti di accreditamento e gestione della qualità. Gli strumenti di laboratorio possono essere sottoposti a riprocessamento più volte al giorno, il che può aumentare la domanda di materiali di consumo per strumento. I fornitori possono rispondere a questa esigenza con sistemi compatti, capacità di cicli frequenti e un minor numero di passaggi per l'operatore. Ciò crea una chiara opportunità di crescita per il settore dei dispositivi per la prevenzione delle infezioni e per il mercato di tali dispositivi tra i laboratori che in precedenza acquistavano questi dispositivi in modo occasionale.
Analisi geografica
Mercato nordamericano dei dispositivi per la prevenzione delle infezioni
Nel 2025, il Nord America deteneva il 36.61% della quota di fatturato. Gli standard di convalida per il ritrattamento dei dispositivi, i requisiti di segnalazione delle infezioni correlate all'assistenza sanitaria e gli obblighi di accreditamento della Joint Commission supportano gli Stati Uniti. Questi requisiti rendono difficile rimandare gli acquisti quando le strutture necessitano di una documentazione che attesti la conformità. Il Canada si allinea strettamente ad aspettative di sterilizzazione analoghe attraverso le autorità sanitarie provinciali. Il Messico sta rafforzando i requisiti di prevenzione delle infezioni man mano che la capacità ospedaliera si espande nell'ambito dei programmi nazionali di accesso all'assistenza sanitaria.
Mercato dei dispositivi per la prevenzione delle infezioni nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.45% fino al 2031. Gli impegni della Cina in materia di costruzione e ristrutturazione di ospedali e il programma indiano Ayushman Bharat per le infrastrutture sanitarie digitali stanno ampliando l'accesso alle cure secondarie e terziarie. Uno studio decennale pubblicato nel 2026 presso un'importante struttura sanitaria nella Cina sudoccidentale ha rilevato una diminuzione dei tassi di infezioni correlate all'assistenza sanitaria, mentre l'uso di antimicrobici si è stabilizzato. Questo risultato conferma l'importanza di investimenti costanti nella prevenzione delle infezioni a livello di struttura sanitaria. Supporta inoltre la continua adozione di sistemi validati nel mercato dei dispositivi per la prevenzione delle infezioni. Il quadro di accreditamento ospedaliero giapponese supporta i cicli di sostituzione delle apparecchiature di sterilizzazione e riprocessamento. Anche la Corea del Sud e l'Australia contribuiscono grazie a settori ospedalieri privati consolidati con rigorosi requisiti di controllo delle infezioni.
Mercato dei dispositivi per la prevenzione delle infezioni in Medio Oriente e Sud America
Il Medio Oriente e l'Africa e il Sud America rimangono contributori minori, ma possono crescere più rapidamente grazie alla continua costruzione di ospedali e ai programmi di miglioramento della qualità. I paesi del CCG stanno investendo nelle infrastrutture ospedaliere nell'ambito della Vision 2030 e dei relativi programmi di diversificazione. La loro base di reddito più elevata può supportare sistemi di sterilizzazione a bassa temperatura avanzati, che rimangono meno accessibili in altri paesi del Medio Oriente e dell'Africa. Il Sudafrica e la più ampia regione dell'Africa subsahariana rappresentano un'opportunità a lungo termine, poiché l'implementazione dei programmi dell'Organizzazione Mondiale della Sanità e i finanziamenti per lo sviluppo supportano gli appalti strutturati. Il Brasile sta modernizzando le infrastrutture per il controllo delle infezioni negli ospedali pubblici, mentre il settore ospedaliero privato argentino sta potenziando la capacità di sterilizzazione. Le dimensioni del mercato dei dispositivi per la prevenzione delle infezioni in queste regioni rimangono più ridotte, ma la loro crescita potrebbe diventare più rilevante per il mercato dei dispositivi per la prevenzione delle infezioni nella seconda parte del periodo di previsione.
Panorama competitivo
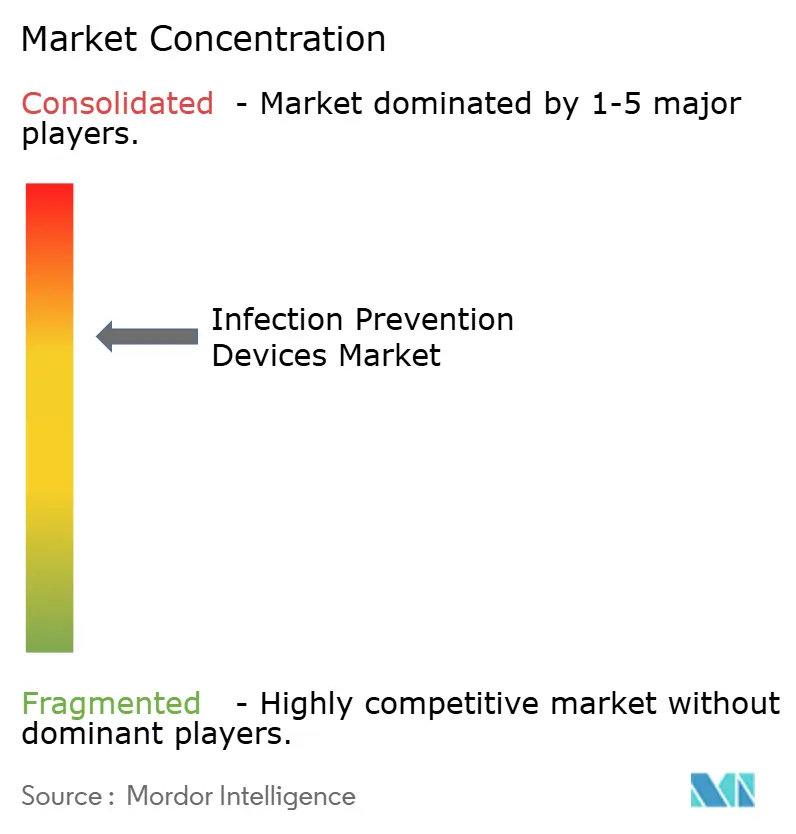
Il mercato dei dispositivi per la prevenzione delle infezioni è moderatamente concentrato tra produttori specializzati a livello globale, con una frammentazione che persiste al di sotto del livello leader e diverse condizioni competitive tra le varie categorie di dispositivi. STERIS plc, Getinge AB, Sotera Health, Solventum e Advanced Sterilization Products detengono posizioni di rilievo grazie a infrastrutture di assistenza, approvazioni normative e portafogli di dispositivi. Materiali di consumo, contratti di assistenza e software possono fidelizzare i clienti anche dopo l'acquisto iniziale delle apparecchiature. Indicatori biologici, indicatori chimici, materiali di consumo per la garanzia della sterilità e contratti di assistenza generano entrate ricorrenti per i fornitori leader. Queste esigenze ricorrenti rendono più difficile il passaggio a un altro fornitore e offrono ai nuovi operatori le opportunità più chiare in categorie emergenti come UV-C, far-UVC e piattaforme digitali per la conformità. Il mercato dei dispositivi per la prevenzione delle infezioni premia i fornitori in grado di supportare queste categorie con servizi di assistenza.
Nell'aprile 2026 Getinge ha acquisito Pennamed per rafforzare la propria offerta di endoscopia nel Regno Unito. Nel maggio 2026 STERIS ha annunciato due acquisizioni mirate, MEDglas e una famiglia di materiali di consumo per l'apparato gastrointestinale, al fine di consolidare la propria presenza in specifiche aree procedurali. Queste mosse privilegiano acquisizioni mirate rispetto a grandi transazioni trasformative. Il deposito di brevetti e la partecipazione ad attività di standardizzazione, tra cui ISO TC 198, possono ampliare la barriera tecnologica attorno ai fornitori già affermati. La concorrenza dipende anche dalla disponibilità di servizi locali e dalla capacità di soddisfare i requisiti normativi specifici di ciascun paese. Ciò è particolarmente rilevante per il mercato dei dispositivi per la prevenzione delle infezioni in Europa e nelle economie emergenti.
La capacità digitale sta diventando un fattore di differenziazione sempre più evidente tra i fornitori. Le integrazioni di Getinge con T-DOC Endo e FleetView collegano l'utilizzo delle apparecchiature al monitoraggio della conformità e alla gestione dei flussi di lavoro. I fornitori di sistemi Far-UVC potrebbero modificare le consolidate procedure di pulizia delle superfici nelle sale operatorie e nelle unità di terapia intensiva, ma devono definire modelli di rimborso validi prima che gli ospedali supportino investimenti più consistenti. MATACHANA GROUP, MMM Group e Belimed, all'interno di SteelcoBelimed, competono nei segmenti europei ed emergenti delle apparecchiature di sterilizzazione. Le loro reti di assistenza locali e la localizzazione normativa possono essere determinanti laddove i fornitori globali investono meno. La separazione, annunciata da Solventum nel 2026, del segmento Sistemi Informativi Sanitari (Health Information Systems) posiziona l'azienda come fornitore più focalizzato su dispositivi medico-chirurgici e sulla prevenzione delle infezioni. Questa mossa riflette l'attenzione che il mercato dei dispositivi per la prevenzione delle infezioni riserva a portafogli specializzati.
Leader del settore dei dispositivi per la prevenzione delle infezioni
STERIS SpA
Getinge AB
Società Solventum
Prodotti di sterilizzazione avanzati
Azienda Sanitaria di Sotera
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: STERIS Applied Sterilization Technologies ha completato l'ampliamento del suo impianto di trattamento con raggi X a Höchstadt, in Germania, aumentando la capacità di trattamento per i produttori di dispositivi medici della regione e rafforzando le capacità di sterilizzazione alternativa all'ossido di etilene lungo tutta la catena di fornitura europea dei dispositivi medici. L'ampliamento rafforza la resilienza in materia di sterilizzazione per i produttori che devono affrontare le mutevoli normative sull'ossido di etilene.
- Giugno 2026: Getinge ha lanciato Aquadis Endo 110, un riprocessatore automatico di endoscopi di nuova generazione che offre una produttività superiore del 36% rispetto al modello precedente e un ciclo standard di 20 minuti, con RFID integrato per la selezione automatica del programma e la tracciabilità completa del ciclo, integrata con le piattaforme FleetView e T-DOC Endo.
Ambito del rapporto sul mercato globale dei dispositivi per la prevenzione delle infezioni
Secondo quanto riportato nel documento, i dispositivi per la prevenzione delle infezioni sono strumenti e attrezzature specializzati progettati per ridurre o eliminare il rischio di trasmissione di infezioni in ambito sanitario e in altri ambienti. Questi dispositivi contribuiscono a prevenire la diffusione di agenti infettivi fornendo barriere, controllando la contaminazione o facilitando la manipolazione sicura degli agenti patogeni.
Il mercato dei dispositivi per la prevenzione delle infezioni è segmentato per tipologia di dispositivo in apparecchiature di sterilizzazione, dispositivi di disinfezione, dispositivi per il ritrattamento degli endoscopi, dispositivi di monitoraggio e garanzia della sterilizzazione, dispositivi di protezione contro le infezioni e dispositivi per la gestione e il contenimento dei rifiuti sanitari. Per tecnologia, il mercato è segmentato in sterilizzazione termica e ad alta temperatura, sterilizzazione a bassa temperatura, sterilizzazione a radiazioni, sterilizzazione e disinfezione chimica, disinfezione UV-C e fotonica e altre tecnologie. Per caso d'uso, il mercato è segmentato in prevenzione delle infezioni correlate all'assistenza sanitaria, prevenzione delle infezioni del sito chirurgico, controllo delle infezioni respiratorie, prevenzione delle infezioni associate agli endoscopi, igiene ambientale e delle superfici e altri casi d'uso. Per utente finale, il mercato è segmentato in ospedali e cliniche, centri di chirurgia ambulatoriale, centri diagnostici e laboratori clinici, strutture di assistenza a lungo termine, produttori di farmaci e dispositivi medici e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (USD).
| Attrezzatura di sterilizzazione |
| Dispositivi di disinfezione |
| Dispositivi per il ritrattamento degli endoscopi |
| Dispositivi di monitoraggio e garanzia della sterilizzazione |
| Dispositivi di protezione per la prevenzione delle infezioni |
| Dispositivi di contenimento e smaltimento dei rifiuti sanitari |
| Sterilizzazione mediante calore e alte temperature |
| Sterilizzazione a bassa temperatura |
| Sterilizzazione con radiazioni |
| Sterilizzazione e disinfezione chimica |
| Disinfezione UV-C e fotonica |
| Altre tecnologie |
| Prevenzione delle infezioni correlate all'assistenza sanitaria |
| Prevenzione delle infezioni del sito chirurgico |
| Controllo delle infezioni respiratorie |
| Prevenzione delle infezioni associate all'endoscopio |
| Igiene ambientale e delle superfici |
| Altri casi d'uso |
| Ospedali e cliniche |
| Centri di Chirurgia Ambulatoriale |
| Centri diagnostici e laboratori clinici |
| Strutture di assistenza a lungo termine |
| Produttori di prodotti farmaceutici e dispositivi medici |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di dispositivo | Attrezzatura di sterilizzazione | |
| Dispositivi di disinfezione | ||
| Dispositivi per il ritrattamento degli endoscopi | ||
| Dispositivi di monitoraggio e garanzia della sterilizzazione | ||
| Dispositivi di protezione per la prevenzione delle infezioni | ||
| Dispositivi di contenimento e smaltimento dei rifiuti sanitari | ||
| Per tecnologia | Sterilizzazione mediante calore e alte temperature | |
| Sterilizzazione a bassa temperatura | ||
| Sterilizzazione con radiazioni | ||
| Sterilizzazione e disinfezione chimica | ||
| Disinfezione UV-C e fotonica | ||
| Altre tecnologie | ||
| Per caso d'uso | Prevenzione delle infezioni correlate all'assistenza sanitaria | |
| Prevenzione delle infezioni del sito chirurgico | ||
| Controllo delle infezioni respiratorie | ||
| Prevenzione delle infezioni associate all'endoscopio | ||
| Igiene ambientale e delle superfici | ||
| Altri casi d'uso | ||
| Per utente finale | Ospedali e cliniche | |
| Centri di Chirurgia Ambulatoriale | ||
| Centri diagnostici e laboratori clinici | ||
| Strutture di assistenza a lungo termine | ||
| Produttori di prodotti farmaceutici e dispositivi medici | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la domanda di dispositivi per la prevenzione delle infezioni?
Le normative in materia di conformità, l'aumento del volume delle procedure e le lacune nei programmi nazionali di prevenzione delle infezioni alimentano la domanda di soluzioni validate per la sterilizzazione, la disinfezione e il monitoraggio.
Quanto sarà grande il mercato dei dispositivi per la prevenzione delle infezioni nel 2026?
Il mercato dei dispositivi per la prevenzione delle infezioni ha raggiunto un valore di 24.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 33.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.25%.
Quale categoria di dispositivi per la prevenzione delle infezioni sta crescendo più rapidamente?
Si prevede che il mercato dei dispositivi per il ritrattamento degli endoscopi crescerà a un tasso annuo composto del 9.15% fino al 2031.
Quale tecnologia si sta diffondendo più rapidamente nel campo della prevenzione delle infezioni?
Si prevede che la sterilizzazione a bassa temperatura crescerà a un tasso annuo composto dell'8.22% fino al 2031.
Quale regione è in testa per spesa in dispositivi per la prevenzione delle infezioni?
Nel 2025, il Nord America ha guidato la classifica con una quota di fatturato del 36.61%, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.45% fino al 2031.


