

Dimensioni e quota di mercato dei veicoli da combattimento della fanteria (IFV)
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 10.52 miliardo di dollari |
| Dimensione del mercato (2030) | 13.85 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.65% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato dei veicoli da combattimento della fanteria (IFV) di Mordor Intelligence
Il mercato dei veicoli da combattimento per la fanteria (IFV) è stimato in 10.52 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13.85 miliardi di dollari entro il 2030, registrando un CAGR del 5.65% nel periodo di previsione. Solidi programmi di sostituzione delle flotte, il passaggio a operazioni incentrate sulla rete e l'aumento delle minacce near-peer continuano ad accelerare le decisioni di approvvigionamento. Le iniziative su larga scala dell'Europa, come il programma A16CS italiano da 18.70 miliardi di euro (2 miliardi di dollari) e l'accordo quadro polacco per oltre 1,400 veicoli Borsuk, dimostrano l'impegno a ricapitalizzare gli inventari obsoleti con progetti modulari incentrati sulla protezione. Allo stesso tempo, la modernizzazione dell'area Asia-Pacifico, sostenuta da Cina, India e dai nuovi acquirenti del Sud-Est asiatico, aggiunge slancio attraverso ordini ad alto volume che richiedono architetture scalabili e aggiornabili. Il mercato dei veicoli da combattimento di fanteria (IFV) beneficia dell'espansione dei casi d'uso, dalla guerra di manovra convenzionale alle operazioni di spedizione, litorale e ibride con e senza pilota, stimolando investimenti sostenuti da parte dei fornitori in sistemi di gestione del combattimento basati sull'intelligenza artificiale, suite di protezione attiva e propulsori ibridi-elettrici. I colli di bottiglia nella catena di approvvigionamento e i vincoli al controllo delle esportazioni condizionano le prospettive a breve termine, ma la persistente enfasi sulla sopravvivenza e sulla modularità delle missioni posiziona il settore dei veicoli da combattimento di fanteria (IFV) per una crescita a lungo termine.
Punti chiave del rapporto
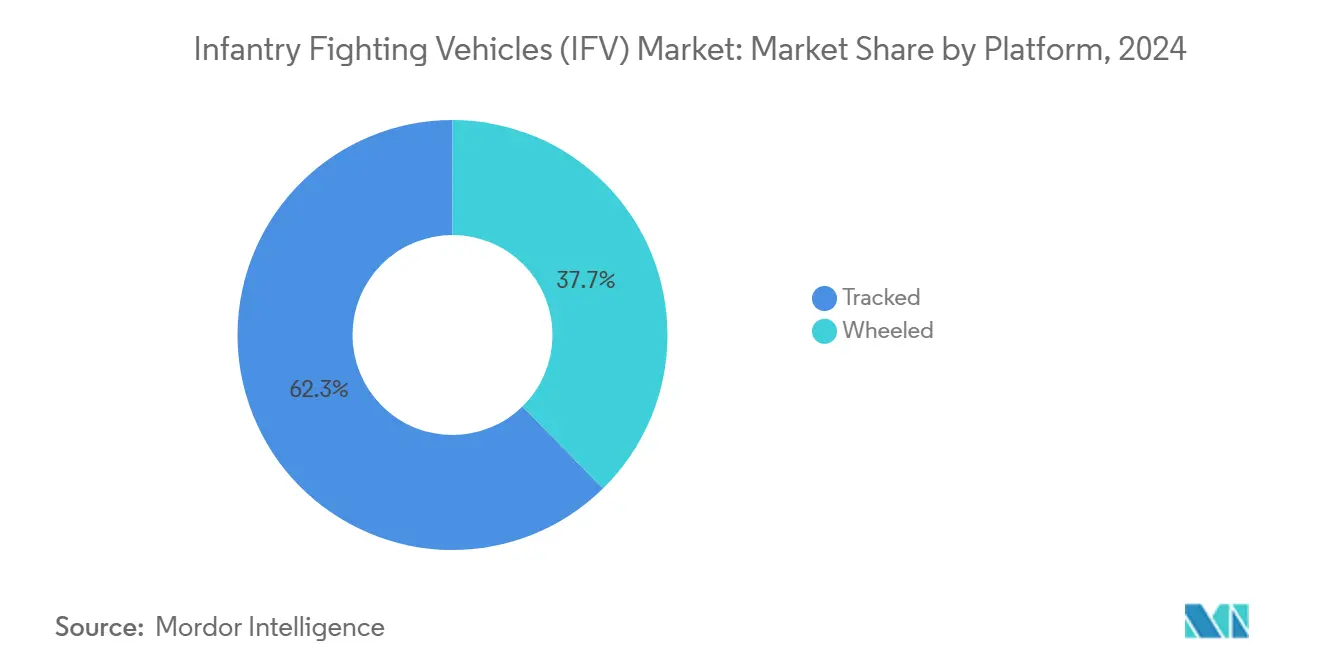
- Per piattaforma, i veicoli cingolati detenevano il 62.34% della quota di mercato dei veicoli da combattimento di fanteria (IFV) nel 2024, mentre le varianti su ruote sono destinate a registrare l'espansione più rapida, con un CAGR del 7.65% fino al 2030.
- In termini di propulsione, nel 81.27 il diesel convenzionale rappresentava l'2024% del mercato dei veicoli di fanteria leggera; si prevede che i sistemi ibridi-elettrici cresceranno a un CAGR del 9.22% entro il 2030.
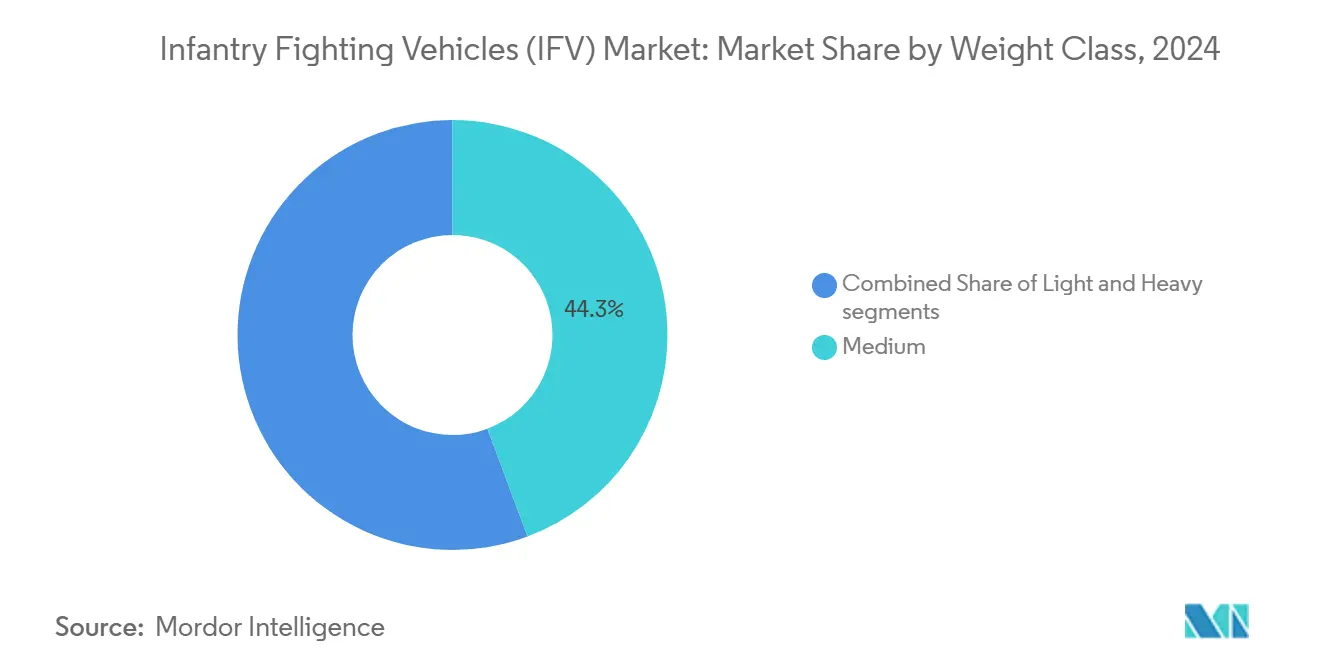
- Per classe di peso, le piattaforme medie rappresentavano il 44.32% del mercato IFV nel 2024 e stanno avanzando a un CAGR del 6.78% durante il periodo di previsione.
- Per quanto riguarda gli armamenti, la categoria calibro 30-50 mm ha conquistato il 52.62% del mercato IFV nel 2024 e si prevede un ritmo di crescita del 6.55% fino al 2030.
- Per quanto riguarda l'utente finale, le formazioni militari hanno dominato la quota di fatturato dell'87.75% nel 2024; i clienti del settore marittimo rappresentano la nicchia in più rapida crescita, con un CAGR del 7.62% fino al 2030.
- In termini geografici, l'Europa deteneva il 28.87% del mercato IFV nel 2024, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 6.89% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli da combattimento della fanteria (IFV)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente enfasi sulle piattaforme terrestri incentrate sulla rete e integrate digitalmente | + 1.2% | Globale, con particolare attenzione alla NATO e all'Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento degli investimenti nei programmi di modernizzazione dei veicoli da combattimento terrestri in tutto il mondo | + 1.4% | Globale, guidato da Europa, Asia-Pacifico e Nord America | A lungo termine (≥4 anni) |
| Crescente adozione di architetture di veicoli modulari e scalabili per la flessibilità del ciclo di vita | + 0.9% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Standard più rigorosi per la gestione delle firme sul campo di battaglia guidano la riprogettazione della piattaforma | + 0.8% | Mercati principali del Nord America, Europa, Asia-Pacifico | A lungo termine (≥4 anni) |
| Espansione del ruolo del lavoro di squadra con e senza equipaggio nelle strutture di forza meccanizzate | + 0.7% | Adozione globale e anticipata in Nord America ed Europa | A breve termine (≤2 anni) |
| Progressi nei sistemi di sopravvivenza per ambienti di combattimento densi e asimmetrici | + 1.1% | Globale, guidato da zone di conflitto e regioni ad alto rischio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente enfasi sulle piattaforme terrestri incentrate sulla rete e integrate digitalmente
I pianificatori militari richiedono sempre più IFV che condividano dati provenienti da sensori, video e segnali di puntamento in tempo reale con le risorse alleate, allineando la progettazione della piattaforma alla dottrina multi-dominio. Il programma XM30 dell'esercito americano illustra questo cambiamento riducendo le dimensioni dell'equipaggio da quattro a due persone grazie a sistemi di supporto alle decisioni basati sull'intelligenza artificiale, migliorando al contempo la consapevolezza situazionale tramite un'architettura a sistemi aperti. L'iniziativa israeliana Carmel segue un percorso simile, sfruttando l'intelligenza artificiale e la fusione dei sensori per ridurre l'ingombro dell'equipaggio senza sacrificare la letalità. I produttori europei ne hanno preso atto; l'ultimo CV90 MkIIIC integra gli standard di interoperabilità NATO per integrarsi senza problemi nelle reti C2 alleate. Poiché le forze armate considerano la superiorità informatica il fattore decisivo nel combattimento tra pari, aumenta la domanda di piattaforme che integrino potenza di calcolo, resilienza informatica e collegamenti dati robusti fin dall'inizio.
Aumento degli investimenti nei programmi di modernizzazione dei veicoli da combattimento terrestri in tutto il mondo
Gli impegni globali per sostituire le flotte obsolete di epoca sovietica hanno spinto i budget per la modernizzazione dei IFV attivi a oltre 50 miliardi di dollari entro il 2030, garantendo un solido flusso di ordini. Il programma polacco per 1,400 veicoli Borsuk supera 1.7 miliardi di dollari, il pacchetto A1,050CS Lynx da 2 unità dell'Italia si avvicina ai 16 miliardi di euro (18.75 miliardi di dollari) e i programmi gemelli dell'India per FICV e FRCV ammontano a oltre 7 miliardi di dollari. Anche il Sud America è coinvolto: il programma brasiliano per le forze corazzate strategiche supera i 20 miliardi di real brasiliani (3.71 miliardi di dollari) per indigenizzare la produzione. Le crescenti tensioni ai confini, le lacune tecnologiche e la necessità di equipaggiamenti interoperabili conformi agli standard NATO mantengono la modernizzazione in cima alle agende della difesa. La visibilità a lungo termine del budget consente ai fornitori di scalare le linee di produzione, ammortizzare le spese di ricerca e sviluppo e garantire ricavi di mantenimento pluriennali.
Crescente adozione di architetture di veicoli modulari e scalabili per la flessibilità del ciclo di vita
I ministeri della Difesa privilegiano telai che accettano kit di missione, torrette alternative o pacchetti di corazzatura con una riprogettazione limitata, riducendo i costi del ciclo di vita fino al 20% rispetto alle costruzioni singole. Grazie ai moduli aggiuntivi, il KF41 Lynx di Rheinmetall può passare da ruoli IFV a ruoli di comando, ingegneria o difesa aerea a corto raggio, consentendo agli acquirenti di personalizzare le flotte senza percorsi di acquisizione separati. La polacca Borsuk riprende questo approccio; la sua torretta ZSSW-30 è indipendente dalla portaerei, consentendo economie di scala multipiattaforma. La famiglia turca TULPAR si estende da 28 a 45 tonnellate sullo stesso scafo, offrendo una latitudine di peso per una protezione o una potenza di fuoco aggiuntive. L'architettura modulare facilita inoltre l'inserimento della tecnologia, poiché le suite di sensori, gli APS e l'hardware di elaborazione si evolvono più rapidamente dei cicli di vita dello scafo, rendendo la predisposizione al futuro un prerequisito per l'approvvigionamento.
Standard più rigorosi per la gestione delle firme sul campo di battaglia che guidano la riprogettazione della piattaforma
I requisiti di bassa osservabilità ora abbracciano spettri termici, radar, acustici e visivi, con gli aggiornamenti NATO STANAG che codificano queste metriche nelle checklist di approvvigionamento. I Paesi Bassi hanno dotato la loro flotta di CV90 di mimetizzazione adattiva e APS Iron Fist, riducendo la rilevabilità e contrastando al contempo le minacce di testate in tandem. Le operazioni israeliane in aree urbane densamente popolate evidenziano i vantaggi in combattimento del mascheramento termico e della soppressione del suono, spingendo gli acquirenti a considerare la gestione della segnatura alla pari con lo spessore della corazzatura. I fornitori rispondono incorporando metamateriali e sistemi di smorzamento del rumore a propulsione ibrida in fase di progettazione, anziché ricorrere a costosi retrofit. I pacchetti tecnologici di alto valore risultanti garantiscono margini elevati e soddisfano al contempo l'esigenza dei clienti di sopravvivenza senza penalizzare il peso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Frequenti aumenti dei costi nei programmi di sviluppo dei veicoli da combattimento cingolati | -1.3% | Globale, colpisce in particolare i grandi programmi di approvvigionamento | A breve termine (≤2 anni) |
| Disponibilità globale limitata di materiali compositi e armature ad alte prestazioni | -0.9% | Impatto globale e acuto su Nord America ed Europa | Medio termine (2-4 anni) |
| Vincoli normativi ed etici sui trasferimenti internazionali di armi e sulle esportazioni di prodotti per la difesa | -0.8% | Globale, che colpisce principalmente gli esportatori statunitensi ed europei | A lungo termine (≥4 anni) |
| Complessità operative e di manutenzione della propulsione elettrificata e dei propulsori ibridi | -0.6% | I primi mercati adottanti in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Frequenti aumenti dei costi nei programmi di sviluppo dei veicoli da combattimento cingolati
Sforamenti di programma del 20-40% rispetto alle stime di base rimangono comuni, costringendo gli acquirenti a ridurre il numero di unità o a rinviare le scadenze. L'Esercito degli Stati Uniti ha posticipato l'inizio del suo programma Future Fighting Vehicle all'anno fiscale 2029 a causa di difficoltà di bilancio, evidenziando come la volatilità dei finanziamenti possa rallentare i tassi di aggiornamento delle capacità. Le interruzioni delle forniture dovute alla pandemia hanno ritardato i prototipi di Mobile Protected Firepower di BAE Systems e General Dynamics, illustrando l'effetto a catena dell'integrazione del primo articolo e delle carenze dei fornitori. Gli sforzi europei soffrono di frammentazione; molteplici piccoli ordini nazionali diluiscono le economie di scala, gonfiando i costi unitari rispetto agli acquisti consolidati negli Stati Uniti. Le maggiori spese di mantenimento per l'elettronica avanzata riducono ulteriormente i bilanci della difesa, riducendo il ritmo di produzione annuale su cui i fornitori contano per un flusso di cassa costante.
Disponibilità globale limitata di materiali compositi e corazzati ad alte prestazioni
Acciaio ad altissima durezza, superfici di contatto in ceramica e fibre avanzate provengono da una manciata di stabilimenti qualificati, molti dei quali operano quasi a capacità produttiva, estendendo i tempi di consegna a 18-24 mesi. Il Corpo dei Marines degli Stati Uniti ha segnalato una diminuzione delle fonti di produzione per le principali leghe per armature, rispecchiando colli di bottiglia industriali più ampi. La carenza di semiconduttori che ha colpito duramente il settore automobilistico civile rallenta allo stesso modo le consegne di moduli di controllo del fuoco e di rete, poiché gli ordini della difesa devono fare la fila dietro ai clienti commerciali ad alto volume. L'Europa cerca di autonomia strategica sovvenzionando gli impianti di produzione di materiali nazionali, ma la produzione a breve termine è in ritardo rispetto alla domanda, mantenendo i prezzi elevati. I budget per la difesa più ridotti, quindi, faticano ad assorbire i sovrapprezzi, riducendo la crescita nei mercati emergenti.
Analisi del segmento
Per piattaforma: il dominio tracciato affronta la sfida delle ruote
Nel 2024, i veicoli cingolati detenevano il 62.34% del mercato dei veicoli da combattimento di fanteria (IFV), sottolineando la preferenza per una maggiore agilità fuoristrada e una maggiore capacità di sopravvivenza sul campo di battaglia. Le piattaforme Borsuk, Lynx e CV90 illustrano come i moderni progetti cingolati integrino infrastrutture digitali, corazzature modulari e sistemi di protezione attiva (APS) per affrontare minacce di pari livello. Le alternative su ruote crescono a un CAGR del 7.65%, spinte da una maggiore facilità di trasporto su strada, un impatto logistico inferiore e costi di manutenzione più bassi. L'ordine del Perù di 60 milioni di dollari per i veicoli da combattimento di fanteria K808 8×8 esemplifica l'interesse dei mercati emergenti per la mobilità strategica e la capacità anfibia. [2] Redazione, "Il Perù modernizza la flotta corazzata con i veicoli da combattimento di fanteria K808", Army Recognition, armyrecognition.com
La corsa alla progettazione a breve termine si concentra su architetture ibride con sottosistemi comuni – gruppi di potenza, vetronica e sensori – su cingoli e ruote. Tale convergenza semplifica l'addestramento e l'approvvigionamento di pezzi di ricambio, offrendo alle agenzie di approvvigionamento una protezione contro le mutevoli priorità dottrinali. Con l'urbanizzazione che restringe i corridoi di manovra, i veicoli da combattimento di fanteria (IFV) su ruote promettono un rapido ridispiegamento tra hub operativi dispersi, mentre le flotte cingolate consolidano le operazioni di sfondamento ad alta intensità nel mercato dei veicoli da combattimento di fanteria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: l'ibrido-elettrico guadagna slancio
La propulsione diesel alimenta ancora l'81.27% dei IFV schierati, a dimostrazione di un'infrastruttura matura e di una comprovata resistenza. Tuttavia, le varianti ibride-elettriche registrano un percorso di crescita del 9.22%, poiché gli eserciti cercano vantaggi in termini di silenziosità, bassa segnatura termica ed efficienza. I programmi di ricerca statunitensi testano architetture ad alta tensione che uniscono la propulsione elettrica alla generazione di energia a bordo per armi a energia diretta (DEW). I veicoli primari europei adottano vani motore modulari che sostituiscono i gruppi motore diesel-elettrici quando la densità della batteria raggiunge le soglie operative.
Gli ostacoli alla transizione includono la certificazione antincendio delle batterie, le prestazioni in climi artici e le soluzioni di ricarica per spedizioni. I primi ad adottare questa soluzione si concentrano su configurazioni dual-mode che utilizzano il diesel per la mobilità strategica, sfruttando al contempo la propulsione elettrica durante le operazioni stealth. La curva di maturità tecnologica cumulativa suggerisce che la penetrazione dell'ibrido-elettrico aumenterà costantemente, rafforzando i cicli di innovazione nel mercato dei veicoli di fanteria.
Per classe di peso: le piattaforme medie ottimizzano l'equilibrio
I veicoli nella fascia di peso compresa tra 25 e 35 tonnellate hanno conquistato una quota del 44.32% nel 2024, offrendo il giusto equilibrio tra protezione della corazza, potenza di fuoco e compatibilità con il trasporto aereo C-130. Il Borsuk polacco da 28 tonnellate sfrutta compositi leggeri e l'APS Iron Fist per eguagliare la protezione balistica di Livello IV dello STANAG 4569 senza superare i limiti della classe ponte. I veicoli più pesanti, superiori alle 40 tonnellate, come il Lynx con corazzatura modulare stratificata, mirano a resistere alle minacce di testate tandem, ma ne concedono la dispiegabilità strategica.
Le varianti leggere sotto le 20 tonnellate sono adatte a impieghi aviotrasportati, navali e di intervento rapido, sebbene facciano ampio affidamento su APS e controllo della firma per compensare lo spessore ridotto dell'acciaio. Le emergenti tecnologie della scienza dei materiali e le tecniche di produzione additiva promettono una futura razionalizzazione del peso, mantenendo i modelli medi al centro della pianificazione della difesa e consolidando il loro status nel mercato dei veicoli da combattimento di fanteria.
Per calibro dell'armamento: sistemi multiruolo da 30-50 mm preferiti
I calibri compresi tra 30 mm e 50 mm hanno generato una quota del 52.62% nel 2024, consentendo agli operatori di impiegare proiettili a scoppio aereo programmabili, con spoletta di prossimità e perforanti stabilizzati ad alette con sabot scartabile (APFSDS) contro minacce miste. L'interesse del Qatar per il VBCI con munizioni telescopiche incapsulate da 40 mm conferma l'appetito degli utenti per aggiornamenti di letalità senza eccessive penalità di rinculo. [3] News Desk, "Il Qatar è pronto ad acquisire VBCI IFV?" Army Recognition, armyrecognition.com L'integrazione simultanea del lanciatore di missili fornisce capacità di distruzione di carri armati a lungo raggio, offrendo fuochi stratificati da un singolo inviluppo della torretta.
Le aziende di sistemi sviluppano ora unità di controllo del fuoco universali che accettano inserti di diversi calibri, semplificando la personalizzazione per l'esportazione e gli aggiornamenti del ciclo di vita. I fornitori di munizioni accelerano la ricerca e lo sviluppo di proiettili con spoletta elettronica a tempo per sconfiggere i droni e defilare la fanteria, garantendo che le soluzioni basate su cannoni rimangano rilevanti nel mercato IFV in evoluzione.
Per utente finale: le applicazioni dell'esercito dominano
Le formazioni dell'Esercito hanno assorbito l'87.75% della spesa del 2024, trainate dalla dottrina della fanteria meccanizzata e dai requisiti di manovra con armi combinate. I programmi XM30 e FICV dimostrano l'impegno dell'Esercito nel sostituire le flotte dell'era della Guerra Fredda con progetti nativi digitali. Il Corpo dei Marines e la Fanteria di Marina puntano su IFV anfibi che colmino i divari tra mare e terra, con un CAGR del 7.62% con l'intensificarsi dei focolai costieri.
Altri utenti finali – guardie di frontiera, gendarmeria e contingenti di peacekeeping – cercano varianti più leggere e a costi ottimizzati, con protezione scalabile. I fornitori rispondono con kit di missione che personalizzano le comunicazioni, i carichi utili non letali o i posti a sedere aggiuntivi. Tale diversificazione amplia i bacini di domanda indirizzabili, rafforzando la resilienza dei ricavi nel mercato dei veicoli da combattimento di fanteria.
Analisi geografica
Mercato europeo dei veicoli da combattimento per la fanteria (IFV)
L'Europa ha contribuito al 28.87% del fatturato globale nel 2024, grazie agli obiettivi di prontezza della NATO e ai fattori scatenanti dei conflitti regionali. L'ordine A2CS dell'Italia per 1,050 unità Lynx e il contratto iniziale Borsuk della Polonia da 1.7 miliardi di dollari sottolineano la domanda di grandi volumi. La collaborazione transfrontaliera, come l'acquisto combinato di CV2.5 MkIIIC da 90 miliardi di dollari da parte di Danimarca e Svezia, rafforza le economie di scala dei fornitori e rafforza la capacità industriale locale. La persistente frammentazione delle specifiche, tuttavia, limita l'efficienza della produzione in serie, costringendo gli stati europei a esplorare quadri logistici congiunti per salvaguardare il mercato dei IFV dall'erosione di bilancio.
Mercato dei veicoli da combattimento per la fanteria (IFV) nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 6.89% fino al 2030. I progetti anfibi cinesi e il cingolo gemello FICV/FRCV indiano generano volumi di ordini sostenuti superiori a 7 miliardi di dollari. Il programma australiano LAND 400 Fase 3 e il programma di follow-up Type 89 del Giappone ampliano il campo competitivo per i principali appaltatori globali. Il Sud-est asiatico, caratterizzato dagli acquisti da Filippine e Indonesia, si rifornisce sempre più da fornitori non tradizionali per bilanciare costi e allineamento geopolitico. Questa diversificazione degli approvvigionamenti amplifica le opportunità per i produttori di fascia media nel mercato dei veicoli anfibi di media portata.
Il mercato dei veicoli da combattimento per la fanteria (IFV) nelle Americhe e in Medio Oriente
Il Nord America mantiene una base installata sostanziale, ma la modernizzazione è al di sotto delle aspettative a causa dell'evoluzione delle priorità di acquisizione. I contratti di progettazione XM1.6 da 30 miliardi di dollari dell'Esercito statunitense e gli aggiornamenti incrementali dei Bradley M2A4 indicano una strategia di aggiornamento graduale. Il Canada sta valutando la sostituzione della sua flotta LAV III, potenzialmente puntando su proposte ibride-elettriche in linea con gli obiettivi nazionali di decarbonizzazione. Gli acquirenti del Medio Oriente perseguono flotte limitate ma tecnologicamente ambiziose per rispondere all'evoluzione del profilo della minaccia. Allo stesso tempo, il Sud America registra acquisizioni sporadiche, come il programma multimiliardario brasiliano, che illustrano l'elasticità della domanda legata alla solidità fiscale. Queste dinamiche rafforzano collettivamente un flusso di entrate geograficamente equilibrato per il mercato dei IFV.

Panorama competitivo
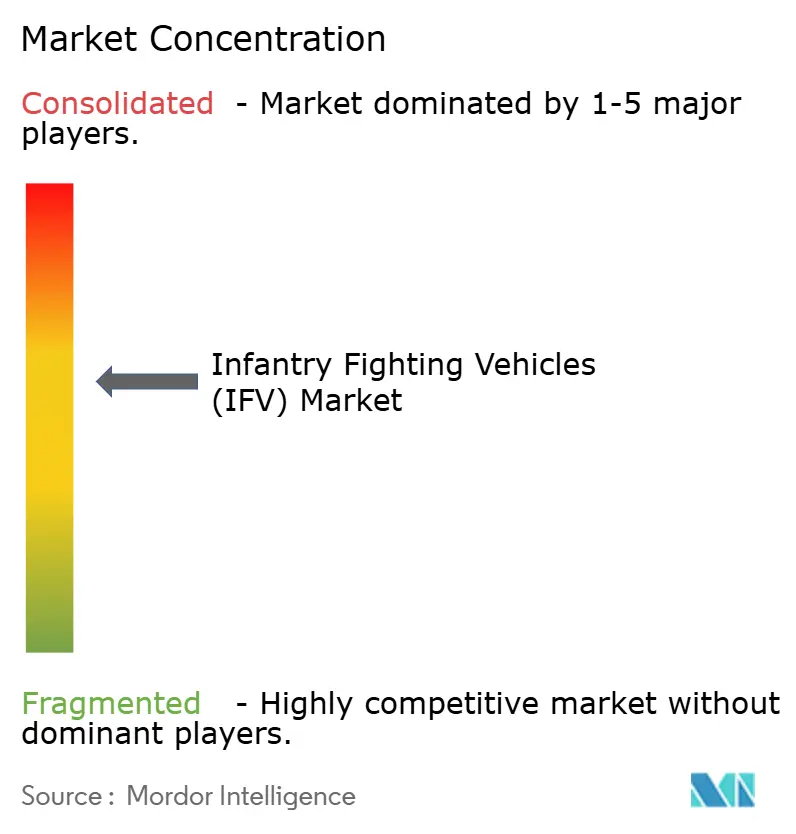
L'offerta globale è moderatamente consolidata, con i primi cinque fornitori – BAE Systems plc, General Dynamics Corporation, Rheinmetall AG, Hanwha Corporation e KNDS NV – che controllano una quota consistente degli ordini, pur dovendo affrontare l'agguerrita concorrenza di concorrenti turchi e sudcoreani. La differenziazione dipende sempre più dall'integrazione di sistemi di situational awareness basati sull'intelligenza artificiale, sistemi APS hard-kill e moduli di missione plug-and-play, piuttosto che dal solo spessore dell'acciaio. Lo stabilimento ungherese di Rheinmetall, inaugurato nel 2024, è un esempio tipico di modelli di produzione vicini al cliente che coniugano la buona volontà politica con il potenziale di esportazione.
Opportunità di sviluppo in spazi vuoti emergono nei sistemi di propulsione ibridi-elettrici e negli ecosistemi di collaborazione tra velivoli con e senza pilota, dove aziende di nicchia possono fornire sottosistemi di gestione dell'energia, autonomia o fusione di sensori. Il derivato del K21 di Hanwha Defense, proposto al Sud America, illustra come i player emergenti sfruttino la produzione competitiva in termini di costi e pacchetti di offset per conquistare quote di mercato da fornitori occidentali consolidati. La pressione al consolidamento potrebbe intensificarsi con l'acquisizione da parte di aziende leader tradizionali di software, cybersecurity e droni per ampliare il portafoglio, salvaguardando i margini contrattuali nel mercato dei veicoli di fanteria.
I contratti di servizio per l'intero ciclo di vita costituiscono un fattore decisivo nella valutazione delle offerte. Nella valutazione delle proposte, i clienti valutano la disponibilità per tutto il ciclo di vita, la manutenzione predittiva basata su modelli di digital twin e la formazione come servizio. KNDS integra piattaforme di analisi dei dati per la diagnostica remota e la gestione dell'inventario basata sull'intelligenza artificiale, con l'obiettivo di ridurre il costo totale di proprietà di percentuali a due cifre. Tali strategie incentrate sul servizio probabilmente elimineranno le barriere al passaggio da un fornitore all'altro e approfondiranno i legami strategici, consolidando la posizione competitiva nel mercato dei veicoli a guida autonoma (IFV).
Leader del settore dei veicoli da combattimento della fanteria (IFV)
Società General Dynamics
Rheinmetall AG
KNDS NV
Hanwa Corporation
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: la Polonia ha firmato un contratto per l'acquisizione di 111 veicoli da combattimento di fanteria Borsuk, del valore di 1.7 miliardi di dollari. L'accordo di fornitura comprende programmi di addestramento, test sui veicoli, supporto logistico e documentazione tecnica per la produzione in serie.
- Gennaio 2025: la Lettonia ha firmato un contratto di appalto da 373 milioni di euro (435.98 milioni di dollari) per 42 veicoli da combattimento di fanteria ASCOD.
- Dicembre 2023: Hanwha Defence Australia (HDA) ha firmato un contratto da 2.4 miliardi di dollari con il governo australiano per la fornitura di 129 veicoli da combattimento di fanteria Redback, sistemi di addestramento e componenti di supporto.
Ambito del rapporto sul mercato globale dei veicoli da combattimento della fanteria (IFV)
| Cingolati |
| Su ruote |
| Diesel convenzionale |
| Ibrido-elettrico |
| Light |
| Medio |
| Forte |
| 20 a 30 mm |
| 30 a 50 mm |
| Più di 50 mm |
| Army |
| Marino |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Indonesia | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per piattaforma | Cingolati | ||
| Su ruote | |||
| Per propulsione | Diesel convenzionale | ||
| Ibrido-elettrico | |||
| Per classe di peso | Light | ||
| Medio | |||
| Forte | |||
| Per calibro dell'armamento | 20 a 30 mm | ||
| 30 a 50 mm | |||
| Più di 50 mm | |||
| Per utente finale | Army | ||
| Marino | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Indonesia | |||
| Philippines | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei veicoli da combattimento della fanteria (IFV)?
Ammonterebbe a 10.52 miliardi di dollari nel 2025 e si prevede che salirà a 13.85 miliardi di dollari entro il 2030.
Quale segmento del mercato dei veicoli da combattimento della fanteria (IFV) si sta espandendo più rapidamente?
Le piattaforme su ruote registrano la crescita più elevata, con un CAGR del 7.65% fino al 2030.
Qual è la quota dell'Europa nella domanda mondiale di veicoli da combattimento per la fanteria (IFV)?
Nel 28.87 l'Europa ha rappresentato il 2024% del fatturato globale, sostenuta dalla modernizzazione promossa dalla NATO.
Perché i veicoli da combattimento della fanteria (IFV) ibridi-elettrici stanno guadagnando terreno?
Offrono la possibilità di sorveglianza silenziosa, minori emissioni acustiche e una migliore efficienza del carburante, favorendo un tasso di adozione CAGR del 9.22%.
Quale caratteristica tecnologica sta diventando standard per i nuovi veicoli da combattimento della fanteria (IFV)?
I sistemi di protezione attiva in grado di neutralizzare i missili anticarro guidati stanno passando dall'essere opzionali a requisiti fondamentali nelle nuove costruzioni.


