

Dimensioni e quota del mercato degli indumenti da lavoro industriali
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
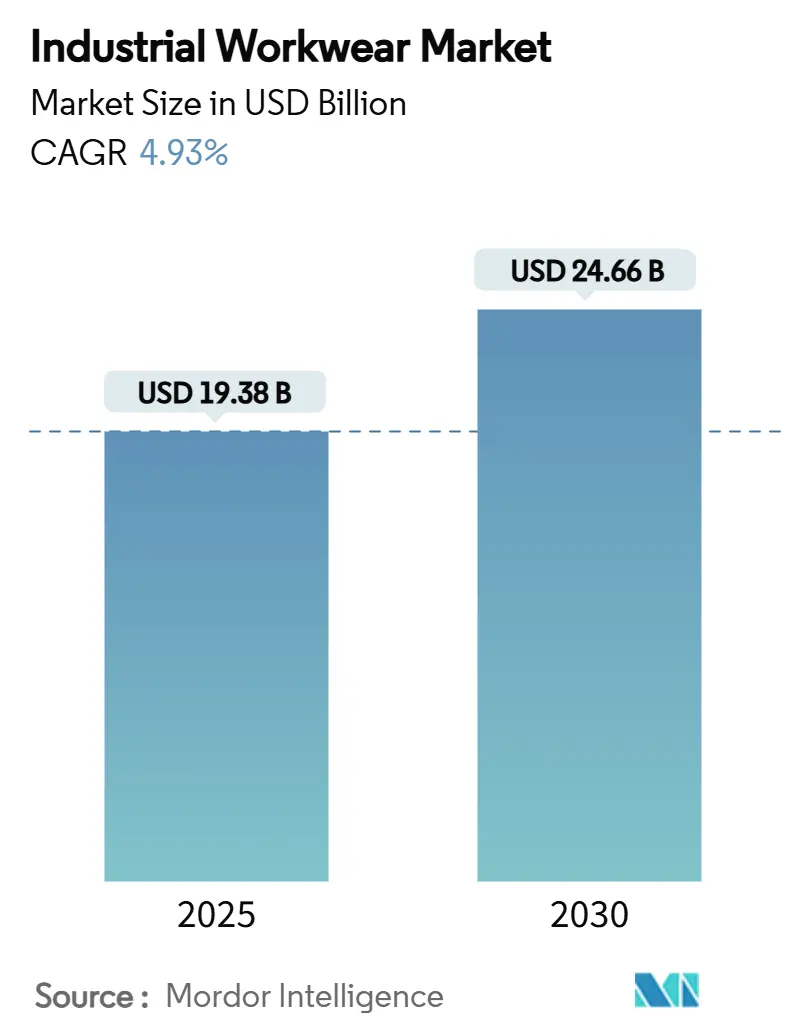
| Dimensione del mercato (2025) | 19.38 miliardo di dollari |
| Dimensione del mercato (2030) | 24.66 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.93% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
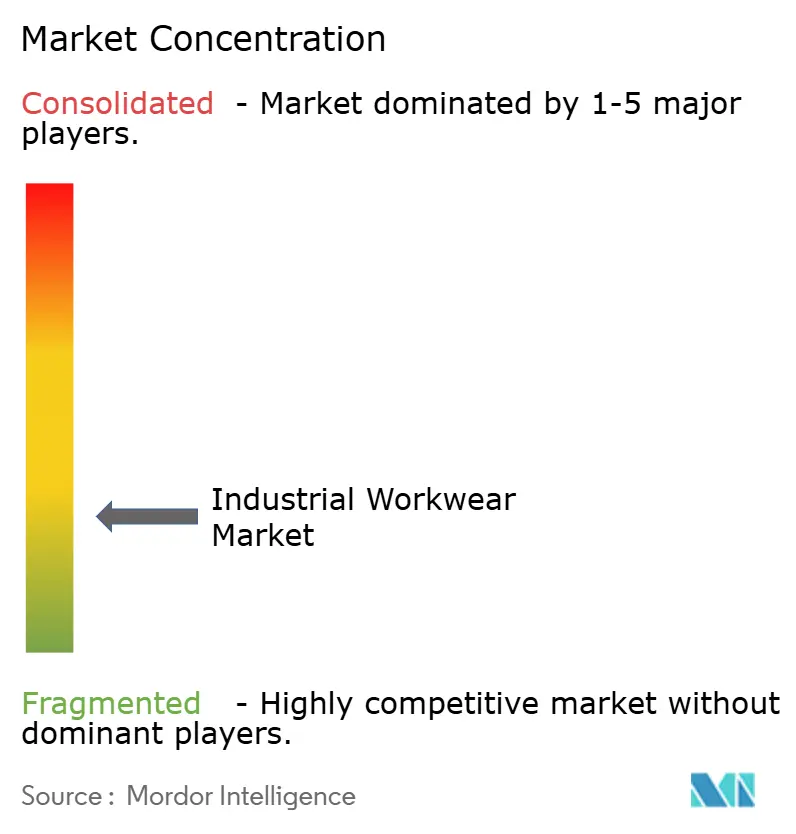
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli indumenti da lavoro industriali di Mordor Intelligence
Il mercato degli indumenti da lavoro industriali vale 19.38 miliardi di dollari nel 2025 e si prevede che raggiungerà i 24.66 miliardi di dollari entro il 2030, registrando un CAGR del 4.93% durante il periodo di previsione. L'obbligo imposto dall'OSHA a gennaio 2025 sull'idoneità dei dispositivi di protezione individuale (DPI) ha intensificato i controlli normativi, accelerando i cicli di sostituzione e aumentando la domanda di modelli adatti a diverse corporature.[1]Fonte: Dipartimento del Lavoro degli Stati Uniti, "Il Dipartimento del Lavoro finalizza la norma sui requisiti di idoneità per i dispositivi di protezione individuale nell'edilizia", www.dol.govQuesto mandato sottolinea l'importanza di garantire che i DPI offrano protezione e comfort adeguati, rispondendo alle problematiche di sicurezza in un'ampia gamma di settori. I datori di lavoro, con l'obiettivo di mitigare i rischi di contenzioso e migliorare gli standard di sicurezza sul lavoro, stanno dando priorità alle iniziative di prevenzione degli infortuni. Questa attenzione ha spinto l'adozione di indumenti ignifughi e ad alta visibilità all'avanguardia, in particolare quelli dotati di caratteristiche ergonomiche che migliorano il comfort, la mobilità e la sicurezza generale dei lavoratori durante l'uso prolungato. Inoltre, la digitalizzazione dei processi di approvvigionamento sta indirizzando una crescita incrementale verso le piattaforme di e-commerce, che offrono praticità, ampi cataloghi di prodotti e prezzi competitivi. Nonostante questo cambiamento, i distributori fisici rimangono rilevanti sfruttando la loro capacità di mantenere un inventario locale, fornire una disponibilità immediata dei prodotti e offrire un supporto personalizzato in base alle specifiche esigenze dei clienti, garantendo di continuare a soddisfare efficacemente le esigenze della propria clientela.
Punti chiave del rapporto
- Per tipologia di prodotto, l'abbigliamento protettivo da lavoro ha rappresentato il 64.86% del fatturato del 2024, mentre si prevede che l'abbigliamento da lavoro generico crescerà a un CAGR del 5.64% fino al 2030.
- Per genere, i lavoratori maschi hanno rappresentato il 78.48% della domanda del 2024; si prevede che il segmento femminile crescerà a un CAGR del 5.83% tra il 2025 e il 2030.
- Per canale di distribuzione, i negozi al dettaglio offline hanno registrato l'82.44% delle vendite del 2024, mentre i canali online sono destinati a crescere a un CAGR del 5.54% entro il 2030.
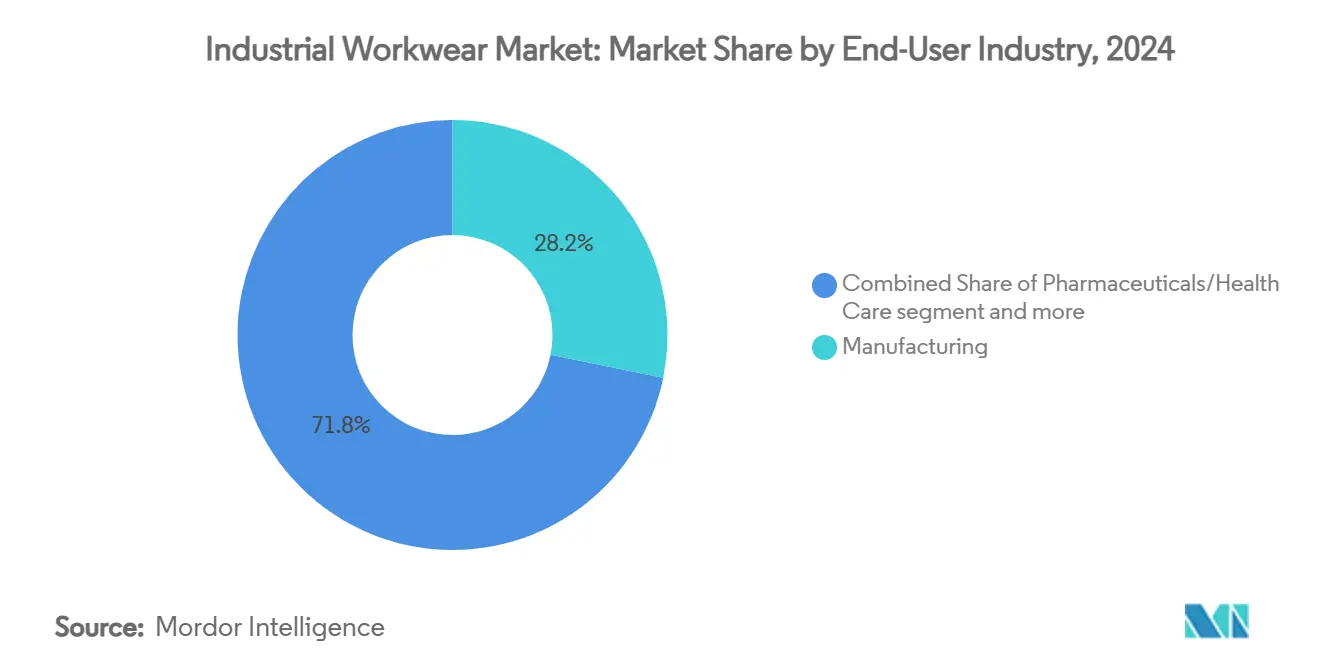
- Per quanto riguarda l'utente finale, nel 28.18 il settore manifatturiero ha rappresentato il 2024% della quota di mercato degli indumenti da lavoro industriali, mentre i settori farmaceutico e sanitario stanno registrando un CAGR del 5.47% fino al 2030.
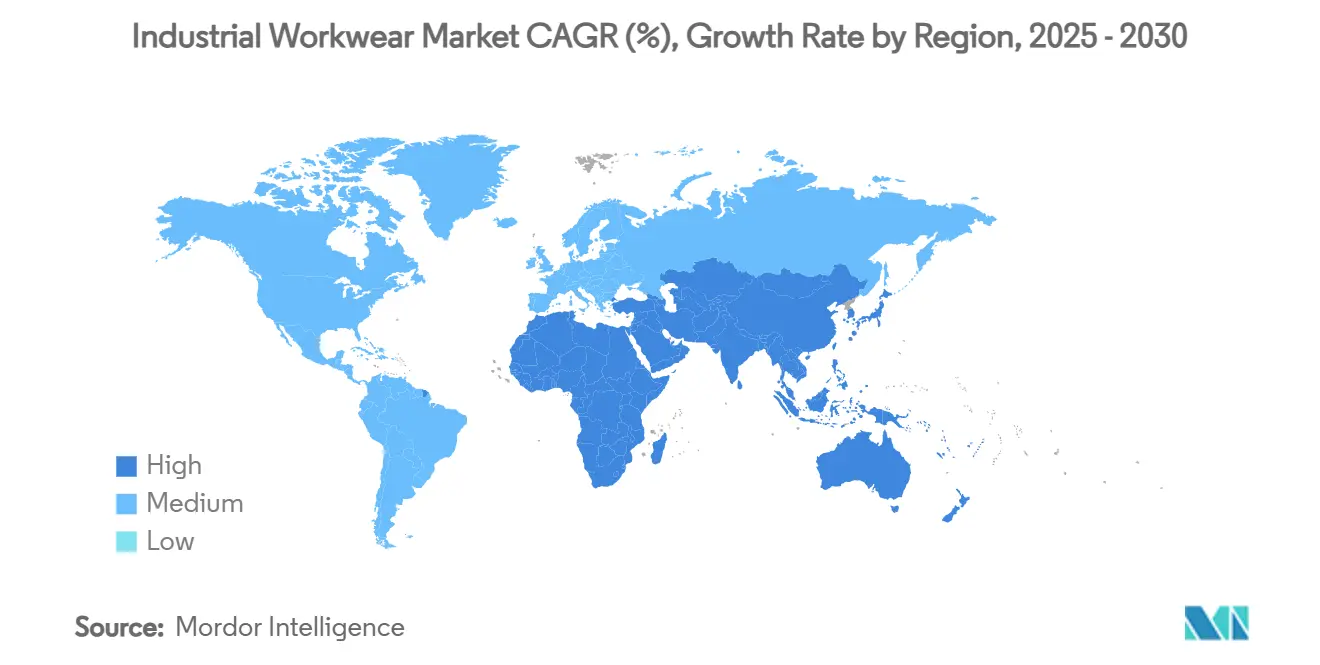
- In termini geografici, l'Asia-Pacifico ha dominato il 39.68% della quota di mercato degli indumenti da lavoro industriali nel 2024; si prevede che Medio Oriente e Africa registreranno il CAGR regionale più rapido, pari al 6.24% nel periodo 2025-2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli indumenti da lavoro industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe sulla sicurezza sul posto di lavoro | + 1.2% | Globale, con l'impatto più forte in Nord America e nell'UE | Medio termine (2-4 anni) |
| Espansione dei settori manifatturiero e delle costruzioni | + 1.0% | Nucleo Asia-Pacifico, con ripercussioni su MEA e Nord America | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza della responsabilità del datore di lavoro | + 0.8% | Mercati globali, in particolare quelli sviluppati | A breve termine (≤ 2 anni) |
| Crescente domanda di abbigliamento FR e ad alta visibilità | + 0.7% | Nord America, UE e regioni ad alta industrializzazione dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Integrazione dei sensori IoT negli abiti da lavoro | + 0.5% | Inizialmente mercati sviluppati, espansione verso le economie emergenti | A lungo termine (≥ 4 anni) |
| Domanda di tessuti riciclati guidata dalla sostenibilità | + 0.3% | L'UE è in testa, seguita dal Nord America e da alcuni mercati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe sulla sicurezza sul posto di lavoro
Le imprese edili statunitensi devono ora fornire DPI adeguatamente adattati, come previsto dalla revisione OSHA del 2025. Questa iniziativa pone fine all'era degli appalti standardizzati e amplia il mercato dei design ergonomici, rispondendo all'esigenza di maggiore sicurezza e comfort per i lavoratori. Parallelamente, le proposte volte a prevenire i disturbi legati al calore prevedono la fornitura di indumenti rinfrescanti quando gli indici di calore superano i 80 °C. Ciò si aggiunge a un aumento stagionale della domanda di indumenti traspiranti e traspiranti, in particolare nelle regioni soggette a temperature elevate. In Kenya, una nuova Autorità per la sicurezza e la salute sul lavoro è pronta a far rispettare gli standard, rispondendo a 6,979 incidenti registrati nel 2023. Questa iniziativa evidenzia la crescente attenzione alla sicurezza sul lavoro nei mercati emergenti. Nel frattempo, gli Emirati Arabi Uniti non solo impongono ai datori di lavoro di fornire indumenti protettivi, ma vietano anche il lavoro all'aperto durante le ore di punta. Ciò ha portato a una maggiore domanda di tessuti resistenti ai raggi UV e rinfrescanti, a dimostrazione dell'approccio proattivo della regione alla mitigazione dei rischi legati al calore. Nel complesso, queste politiche globali stanno indirizzando i datori di lavoro a destinare budget a uniformi conformi e specifiche per genere, garantendo una migliore protezione per una forza lavoro diversificata e allineandosi al contempo ai quadri normativi in evoluzione.
Espansione dei settori manifatturiero e delle costruzioni
Tra il 2023 e il 2033, il settore edile statunitense dovrebbe creare circa 380,100 nuovi posti di lavoro, con una crescita del 4.7%. Una parte significativa di questi posti di lavoro sarà legata ai settori in rapida crescita delle infrastrutture per le energie rinnovabili e dell'espansione dei data center. Dal 2021, la spesa per l'edilizia manifatturiera è più che raddoppiata, un'impennata in gran parte attribuibile all'incentivo da 50 miliardi di dollari per i semiconduttori previsto dal CHIPS Act.[2]Fonte: Dipartimento del Commercio degli Stati Uniti, "Boom manifatturiero grazie agli investimenti dell'amministrazione Biden-Harris", www.commerce.govQuesto incremento nel settore manifatturiero ha stimolato una maggiore domanda di articoli specializzati come tute per camere bianche e indumenti antistatici. In tutta l'Asia, i governi stanno promuovendo attivamente il passaggio a una produzione avanzata. Ad esempio, il Production Incentive Scheme indiano promuove la ricerca e la metodologia nei tessuti tecnici, mentre l'iniziativa indonesiana "Making Indonesia 4.0" sta orientando il paese verso linee di produzione ad alto valore aggiunto che necessitano di dispositivi di protezione individuale (DPI) avanzati. In Canada, il settore edile, che attualmente impiega 1.6 milioni di persone, prevede una crescita annua costante dell'occupazione dell'1.5% fino al 2033. Questa traiettoria di crescita è destinata ad amplificare ulteriormente la domanda di abbigliamento protettivo del Nord America. Tali espansioni globali della capacità produttiva sottolineano una solida tendenza al rialzo nel mercato degli indumenti da lavoro industriali, anche in un contesto di più ampi rallentamenti economici.
Crescente consapevolezza della responsabilità del datore di lavoro
Con l'aumento dei costi delle controversie legali, i consigli di amministrazione considerano sempre più la sicurezza dei lavoratori un imperativo sia finanziario che etico. Gli incidenti edili negli Stati Uniti costano alle aziende circa 11.5 miliardi di dollari all'anno, una cifra che potrebbe essere ridotta con programmi di DPI mirati. L'iniziativa ergonomica di Carhartt basata sull'intelligenza artificiale ha dimezzato con successo gli incidenti registrabili in diversi stabilimenti, dimostrando il tangibile ritorno sull'investimento di indumenti personalizzati per movimenti specifici. Ciò dimostra come l'integrazione della tecnologia nella progettazione dei DPI possa avere un impatto diretto sulla sicurezza sul lavoro e sui costi operativi. Nel Golfo, studi che collegano l'esposizione a temperature estreme all'insufficienza renale stanno spingendo le autorità di regolamentazione a rafforzare la supervisione, incrementando le vendite di gilet refrigeranti e indumenti a cambiamento di fase. Questi indumenti sono progettati per regolare la temperatura corporea, garantendo la sicurezza dei lavoratori in climi rigidi e riducendo al contempo i rischi per la salute. Negli Emirati Arabi Uniti, le normative che impongono ai datori di lavoro di segnalare gli infortuni e risarcire le vittime rafforzano la richiesta di soluzioni protettive premium che mitigano l'esposizione ai sinistri. Tali normative non solo proteggono i lavoratori, ma incentivano anche le aziende a investire in DPI avanzati per evitare danni finanziari e reputazionali. Questa tendenza posiziona i DPI avanzati non solo come una spesa facoltativa, ma come una risorsa essenziale per la mitigazione del rischio.
Crescente domanda di abbigliamento FR e ad alta visibilità
Nel novembre 2024, l'OSHA ha imposto aggiornamenti per gli indumenti ad alta visibilità, enfatizzando i colori fluorescenti e le finiture retroriflettenti ANSI. Questa modifica normativa ha portato a una rapida sostituzione di giubbotti e giacche più vecchi in tutti i settori, per garantire la conformità agli standard di sicurezza aggiornati. Nel frattempo, in Sudafrica, i sindacati, in risposta all'aumento dei tassi di incidenti mortali in ambienti di lavoro pericolosi, stanno promuovendo una maggiore adozione di indumenti ignifughi (FR) certificati a livello globale.[3]Fonte: International Trade Administration, "Settore nazionale della sicurezza sul lavoro del Sud Africa", www.trade.govQuesta domanda è particolarmente pronunciata in settori come l'estrazione mineraria e l'edilizia pesante, dove i lavoratori sono esposti a rischi elevati. L'indumento Tyvek® 500 HP di DuPont, progettato per la compatibilità con le imbracature, esemplifica una tendenza crescente nella protezione multirischio. Questo prodotto innovativo integra protezioni contro sostanze chimiche, cadute e visibilità in un unico SKU, affrontando contemporaneamente più problemi di sicurezza. Parallelamente, il settore petrolifero e del gas, insieme alle aziende chimiche, stanno ampliando le specifiche contrattuali per includere materiali resistenti all'arco elettrico con capacità di gestione dell'umidità. Questi requisiti rafforzati stanno facendo aumentare il valore medio degli ordini, poiché le aziende danno priorità alla sicurezza dei lavoratori e alla conformità normativa. La divisione Fire Services di Lakeland Industries ha registrato un incredibile aumento del fatturato del 226% nel quarto trimestre del 4, evidenziando la forte e crescente domanda di soluzioni ignifughe di nuova generazione. Questa crescita riflette una più ampia transizione del settore verso indumenti protettivi avanzati che soddisfano gli standard di sicurezza in evoluzione e rispondono alle complesse esigenze degli ambienti di lavoro ad alto rischio.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime | -0.9% | Globale, con un impatto più forte nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Proliferazione di prodotti senza marchio a basso costo | -0.6% | Mercati emergenti e segmenti competitivi in termini di prezzo | Medio termine (2-4 anni) |
| Spese di investimento cicliche nelle industrie pesanti | -0.4% | Regioni ad alta densità industriale, in particolare durante le crisi economiche | Medio termine (2-4 anni) |
| La privacy dei dati respinge gli abiti da lavoro intelligenti | -0.2% | Mercati sviluppati con rigide normative sulla privacy | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime
Nell'ultimo ciclo, i prezzi del cotone hanno oscillato tra 0.60 e quasi 2.00 dollari per libbra. Questa significativa volatilità dei prezzi ha costretto i produttori di abbigliamento, come il fornitore di abbigliamento Topeco, ad assorbire i picchi di costo o ad aumentare i prezzi, con Topeco che ha implementato un aumento del 20% dei prezzi al dettaglio nel 2024 per compensare l'aumento dei costi di produzione. Le normative sulla sostenibilità, tra cui il protocollo US Cotton Trust e l'imminente eliminazione graduale dei PFAS, stanno ulteriormente intensificando le pressioni sui margini, restringendo il bacino di materiali accettabili e aumentando i costi di conformità. Sebbene poliestere e viscosa servano come sostituti, offrono solo un sollievo limitato a causa dei compromessi prestazionali in aree chiave come la traspirabilità e la resistenza alla fiamma, che sono fondamentali per alcune applicazioni. Con l'aumento delle normative sui filati riciclati a livello globale, le aziende tessili sono costrette a investire in costose linee di riciclo meccanico e chimico per soddisfare i requisiti normativi. Queste spese aggiuntive vengono inevitabilmente trasferite al prezzo dei prodotti finiti, limitando potenzialmente i volumi degli ordini, soprattutto nei contratti sensibili al prezzo, poiché gli acquirenti potrebbero cercare fornitori o materiali alternativi per gestire i costi.
Proliferazione di prodotti senza marchio a basso costo
I mercati online consentono ai piccoli produttori di aggirare i distributori tradizionali. Questo cambiamento ha portato a un afflusso di SKU incentrate sul prezzo, complicando le decisioni di approvvigionamento, soprattutto nelle economie emergenti dove la sensibilità ai costi è elevata. Sebbene gli articoli economici possano attirare l'attenzione, i requisiti di idoneità OSHA sfidano l'approccio "taglia unica" prevalente nei cataloghi senza marchio, poiché questi prodotti spesso non soddisfano gli standard di sicurezza e conformità. Di conseguenza, i marchi premium sono invitati a enfatizzare il costo totale di proprietà nella loro comunicazione. Ciò include l'evidenziazione di vantaggi come una maggiore durata utile, garanzie di conformità e una maggiore produttività dei lavoratori, che possono giustificare i maggiori costi iniziali. Per contrastare la mercificazione e salvaguardare i margini, la narrazione di marketing è sempre più incentrata su risultati tangibili in termini di sicurezza, come la riduzione degli infortuni sul lavoro e il miglioramento dell'efficienza operativa, che trovano forte riscontro tra i responsabili delle decisioni di approvvigionamento.
Analisi del segmento
Per tipo di prodotto: l'abbigliamento protettivo domina ma gli indumenti di uso quotidiano accelerano
Nel 2024, l'abbigliamento protettivo detiene una quota dominante del 64.86% del mercato degli indumenti da lavoro industriali, trainata da severe normative globali sulla sicurezza. Queste normative impongono l'uso di indumenti ignifughi, resistenti alle sostanze chimiche e ad alta visibilità in ambienti di lavoro pericolosi. I continui aggiornamenti delle specifiche di sicurezza alimentano continui ammodernamenti e sostituzioni in settori come l'industria manifatturiera pesante, l'energia e le infrastrutture. Le innovazioni, tra cui pannelli elasticizzati, taglie specifiche per genere e tasche con sensori, sono in linea con l'enfasi dell'OSHA su vestibilità e comfort, il tutto nel rispetto degli standard di sicurezza. Inoltre, i tessuti tecnologici che monitorano la temperatura ambiente o rilevano gas tossici stanno entrando in fase pilota. Ciò suggerisce un futuro in cui i dispositivi di protezione individuale (DPI) si evolveranno in una piattaforma sofisticata per la raccolta e l'analisi dei dati sulla sicurezza. Questa combinazione di conformità e innovazione consolida la posizione dell'abbigliamento protettivo come il segmento più ampio e critico dell'abbigliamento da lavoro industriale. La sua resilienza è in gran parte attribuita al suo ruolo essenziale nel soddisfare i requisiti di sicurezza obbligatori, un aspetto non negoziabile per i datori di lavoro a livello globale.
D'altro canto, il segmento dell'abbigliamento da lavoro generico, con una quota di mercato inferiore al 35.14%, è destinato a superare il mercato complessivo dell'abbigliamento da lavoro industriale, con un robusto tasso di crescita previsto del 5.64% CAGR fino al 2030. Questa impennata è trainata dalla crescente importanza dei ruoli orientati ai servizi in fabbriche, centri logistici e funzioni di supporto. In questi contesti, comfort, stile e coinvolgimento del brand da parte dei dipendenti hanno assunto un ruolo centrale. L'abbigliamento da lavoro generico di oggi vanta caratteristiche avanzate come la gestione dell'umidità, il controllo degli odori e la resistenza alle macchie, caratteristiche un tempo esclusive dell'abbigliamento sportivo di alta gamma. Con l'intensificarsi della concorrenza per i lavoratori qualificati, i datori di lavoro sfruttano queste uniformi migliorate non solo per la percezione del marchio, ma anche per migliorare il morale dei dipendenti. I confini tra le categorie tradizionali dell'abbigliamento da lavoro sono sempre più sfumati; ad esempio, i tessuti elasticizzati ripstop ora uniscono durata e resistenza all'abrasione a un comfort che dura tutto il giorno. Questa evoluzione riflette la crescente preferenza della forza lavoro per indumenti multifunzionali. Rivolgendosi a una forza lavoro industriale più diversificata e orientata ai servizi, questo segmento dinamico e orientato all'innovazione si sta ritagliando la propria identità come area di crescita fondamentale.

Per genere: il design inclusivo sblocca la domanda inutilizzata
Nel 2024, gli acquisti di indumenti da lavoro industriali erano dominati dai lavoratori maschi, che rappresentavano il 78.48% del mercato. Questa tendenza rispecchia i modelli di lavoro tradizionali in settori come l'edilizia, l'estrazione mineraria e l'industria manifatturiera pesante, dove i lavoratori maschi sono da tempo la maggioranza. La crescita in questo segmento è moderata, poiché i tassi di sostituzione sono strettamente allineati ai cicli di ispezione e sicurezza obbligatori, frenando il ritmo della domanda. Per stimolare gli acquisti ripetuti e promuovere relazioni durature con i clienti, i produttori stanno dando priorità al miglioramento della durata e all'implementazione di programmi di estensione della garanzia. Nel tentativo di rafforzare la fedeltà al marchio in un contesto di crescente concorrenza di mercato, stanno anche adottando applicazioni di fitting digitale che misurano accuratamente le dimensioni del corpo, con l'obiettivo di ridurre i tassi di reso. Nonostante la crescita moderata, le dimensioni considerevoli di questo segmento e le costanti esigenze di sostituzione ne consolidano lo status di pilastro del consumo di indumenti da lavoro industriali.
D'altro canto, mentre le donne rappresentavano solo il 21.52% degli acquisti nel 2024, questo segmento è destinato a superare gli altri con un CAGR previsto del 5.83% fino al 2030. Un controllo normativo più rigoroso sulla vestibilità e l'ergonomia dei dispositivi di protezione individuale (DPI) specifici per le donne, sottolineato dai requisiti di vestibilità dell'OSHA e dalle linee guida dell'UE sull'inclusione di genere, sta spingendo i datori di lavoro a cercare SKU separati, pensati appositamente per le donne. Con la crescente consapevolezza dei problemi di salute derivanti da indumenti dalla vestibilità inadeguata, gli acquirenti stanno dando sempre più importanza a caratteristiche come la corretta classificazione, le pinces sul seno e il design che si adatta alle esigenze della maternità. I marchi che offrono un'ampia gamma di taglie, dalla petite alla plus size, e includono opzioni gender-neutral, stanno guadagnando terreno soddisfacendo queste esigenze. Questo slancio è particolarmente pronunciato con l'aumento delle donne che intraprendono professioni qualificate e posizioni di supervisione, dando vita a nuovi cicli di approvvigionamento. Con una maggiore attenzione alla vestibilità, al comfort e all'inclusività, il segmento femminile emerge come una frontiera di crescita dinamica nel panorama dell'abbigliamento da lavoro industriale.
Per settore di utilizzo finale: la produzione mantiene la sua portata, l'assistenza sanitaria aumenta
Nel 2024, il settore manifatturiero sarà leader nel mercato degli indumenti da lavoro industriali, rappresentando il 28.18% del totale. Questa posizione dominante deriva da vaste attività produttive e da complessi scenari di rischio, che sottolineano la necessità di diversi dispositivi di protezione individuale (DPI) sia per i team di produzione che per quelli di manutenzione. Nonostante l'aumento dell'automazione, la domanda di abbigliamento industriale rimane forte. I tecnici robotici e gli ingegneri di manutenzione continuano a dover affrontare rischi significativi, tra cui incidenti da arco elettrico e schizzi di sostanze chimiche. Il segmento manifatturiero gode del vantaggio di accordi quadro di fornitura a lungo termine, che garantiscono acquisti all'ingrosso e aprono la strada ad ampliamenti delle linee di prodotto. Queste ampliamenti includono articoli specializzati, come i camici antistatici per l'assemblaggio di componenti elettronici. Tali accordi non solo garantiscono ai produttori un flusso di entrate costante, ma rafforzano anche i legami con i clienti attraverso la continua innovazione e personalizzazione dei prodotti. Questi elementi consolidano saldamente la produzione come fondamento del consumo di indumenti da lavoro industriali.
Nel frattempo, il settore farmaceutico e sanitario, sebbene in calo nel 2024, emerge come la categoria di utilizzo finale in più rapida crescita, con un CAGR previsto del 5.47% fino al 2030. La crescita di questo segmento è alimentata dalle esigenze specifiche della produzione di prodotti biologici, delle suite per la terapia cellulare e della produzione di principi attivi farmaceutici (API) ad alta potenza. Questi processi richiedono tute con sterilità garantita e indumenti protettivi di alta qualità. Recenti manovre strategiche, come l'acquisizione da parte di Ansell dell'unità DPI di Kimberly-Clark, focalizzata sulle applicazioni per camere bianche, sottolineano l'afflusso di capitali in queste redditizie nicchie di mercato. Inoltre, sostenuta dai budget post-pandemici per il controllo delle infezioni, si registra una domanda sostenuta di camici isolanti monouso e indumenti barriera riutilizzabili. Questi sono realizzati con tessuti compatibili con la sterilizzazione. La crescita del segmento non è dovuta solo a rigorosi obblighi normativi, ma anche a una maggiore consapevolezza del controllo della contaminazione, che rende i settori farmaceutico e sanitario un'area di crescita fondamentale nel panorama degli indumenti da lavoro industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'e-commerce guadagna terreno ma le reti fisiche mantengono il predominio
Nel 2024, l'abbigliamento da lavoro industriale ha visto una quota di mercato dominante dell'82.44%, conquistata da punti vendita al dettaglio e distributori offline. Questa forte presenza sottolinea l'importanza duratura delle interazioni fisiche, come sessioni di prova-prova, valutazioni della consistenza dei tessuti e servizi di ricamo in loco, tutti servizi difficili da replicare nel mondo online. I responsabili della sicurezza, ad esempio, spesso preferiscono consulenze di persona per garantire il rispetto degli standard di sicurezza ANSI o EN, utilizzando i kit di dimensionamento dei fornitori per una vestibilità accurata degli indumenti. Inoltre, questi canali offline forniscono servizi essenziali come riparazioni rapide e flotte di dispositivi sostitutivi, riducendo significativamente i tempi di fermo produzione dovuti a danni accidentali. L'immediatezza e il supporto personalizzato di questi punti vendita consolidano il loro ruolo vitale nella catena di fornitura dell'abbigliamento da lavoro industriale. La fiducia e la competenza pratica riscontrabili nelle sedi fisiche continuano a nutrire una forte fidelizzazione tra i team di approvvigionamento industriale.
D'altro canto, sebbene le piattaforme online detenessero una fetta di mercato inferiore nel 2024, sono destinate a emergere come il segmento in più rapida crescita, con un CAGR previsto del 5.54% fino al 2030. Questa impennata è trainata dall'ascesa della digitalizzazione B2B e dalla propensione dei responsabili degli acquisti della generazione dei Millennial, che tendono a preferire i portali self-service per la loro praticità. Tecnologie all'avanguardia, tra cui immagini di prodotto ad alta definizione, prove in realtà aumentata e portali di acquisto personalizzati per i clienti, stanno perfezionando i processi di riassortimento, soprattutto per le aziende che gestiscono più stabilimenti. La crescita è ulteriormente sostenuta da modelli di evasione ordini ibridi, che consentono la consegna degli ordini online tramite centri di assistenza regionali che gestiscono personalizzazioni e controlli di qualità. Di conseguenza, i marchi stanno riconoscendo la necessità di una gestione omnicanale per sostenere la quota di mercato e ottimizzare i costi di distribuzione. La crescita del canale online rappresenta un cambiamento fondamentale nell'approvvigionamento e nella personalizzazione degli indumenti da lavoro industriali nel nostro mondo guidato dal digitale.
Analisi geografica
Mercato dell'abbigliamento da lavoro industriale nella regione Asia-Pacifico
Nel 2024, la regione Asia-Pacifico deteneva una quota dominante del 39.68% del mercato globale degli indumenti da lavoro industriali, a sottolineare il suo ruolo fondamentale nella produzione e nell'edilizia a livello mondiale. Mentre Cina, India e Vietnam inaugurano nuovi stabilimenti per semiconduttori, veicoli elettrici ed energie rinnovabili, stanno contemporaneamente assumendo decine di migliaia di lavoratori che necessitano di dispositivi di protezione individuale (DPI). I pacchetti di misure di stimolo governative, che enfatizzano il contenuto locale, non solo stanno promuovendo l'adozione di indumenti protettivi prodotti a livello nazionale, ma stanno anche diversificando la catena di fornitura. Tuttavia, questa mossa complica la convergenza degli standard qualitativi. I produttori di apparecchiature originali (OEM) della regione continuano a rispettare gli standard di certificazione occidentali, il che porta a miglioramenti nei test di laboratorio e nei sistemi di tracciabilità. Inoltre, accordi commerciali come l'RCEP stanno semplificando le esportazioni di indumenti da lavoro finiti in Asia.
Mercato dell'abbigliamento da lavoro industriale in Medio Oriente e Africa
Nel frattempo, Medio Oriente e Africa sono sulla buona strada per diventare le regioni in più rapida crescita, con proiezioni di un CAGR del 6.24% fino al 2030. I principali progetti infrastrutturali, dall'ambiziosa città NEOM in Arabia Saudita alla ferrovia ad alta velocità in Egitto, stanno stimolando una maggiore domanda di DPI, soprattutto per le joint venture multinazionali che affrontano le difficili condizioni climatiche della regione. Con il rafforzamento dei cluster petrolchimici da parte delle compagnie petrolifere nazionali, cresce la domanda di tute ignifughe multirischio specializzate, adatte a proteggere sia da incendi improvvisi che da schizzi di sostanze chimiche. I governi stanno intensificando l'applicazione delle leggi sul lavoro; ad esempio, gli Emirati Arabi Uniti impongono pause per l'esposizione al calore e dispositivi di raffreddamento forniti dal datore di lavoro, aumentando di conseguenza i prezzi medi di vendita. In Kenya, la proposta di Autorità per la sicurezza esemplifica come le economie emergenti stiano istituendo organismi di controllo della conformità, finanziati da commissioni, che richiedono indumenti certificati da terze parti per l'ammissibilità alle gare d'appalto.
Il mercato dell'abbigliamento da lavoro industriale nelle Americhe e in Europa
Il Nord America e l'Europa, pur essendo paesi maturi, stanno assistendo a una crescita costante, alimentata da continui aggiornamenti normativi e progressi tecnologici. L'obbligo di idoneità dell'OSHA sta stimolando la sostituzione di scorte obsolete, e il Green Deal dell'UE sta promuovendo modelli di economia circolare, promuovendo una maggiore durata dei capi e servizi di riparazione migliorati. Entrambe le regioni sono all'avanguardia nell'adozione di indumenti integrati nell'IoT, che monitorano i dati biometrici per valutazioni dei rischi in tempo reale, con conseguente aumento dei costi unitari medi. Il Sud America sta registrando una crescita moderata, strettamente legata al ciclo delle materie prime. Tuttavia, l'instabilità politica e le fluttuazioni valutarie introducono imprevedibilità nelle tempistiche di approvvigionamento. Questa diversità regionale offre un ricco ventaglio di opportunità per i fornitori, sia globali che locali, spingendoli a personalizzare certificazioni, tessuti e strategie di distribuzione per soddisfare le diverse esigenze climatiche e di conformità.
Panorama competitivo
Il mercato dell'abbigliamento da lavoro industriale è moderatamente frammentato, senza un singolo fornitore che detenga un potere di prezzo dominante. Operatori globali come VF Corporation, Honeywell (prima della sua cessione) e 3M utilizzano portafogli multimarca per soddisfare una clientela diversificata. Al contrario, gli specialisti regionali si concentrano su tessuti specifici per ogni clima e su una personalizzazione più rapida. I marchi si stanno sempre più rivolgendo all'integrazione verticale, dalla filatura al ricamo dei capi finiti, come strategia per contrastare la volatilità delle materie prime. Questo approccio non solo salvaguarda i loro margini, ma consente loro anche di offrire tempi di consegna più rapidi ai distributori. Inoltre, gli investimenti in miscele di tessuti proprietarie e l'integrazione di smart wear distinguono gli operatori affermati dalle loro controparti a basso costo.
Nel 2024-2025, le attività di fusione e acquisizione hanno registrato un notevole incremento. La cessione da parte di Honeywell di 1.325 miliardi di dollari dal settore DPI ha visto la transizione di 20 stabilimenti e 17 centri di distribuzione a Protective Industrial Products (PIP). Questa mossa ha di fatto raddoppiato la presenza globale di PIP. L'acquisizione da parte di Ansell delle attività DPI di Kimberly-Clark per 640 milioni di dollari ha rafforzato la sua gamma con le tute per camera bianca Kimtech™, rafforzando la sua presenza nel fiorente settore farmaceutico. Con una mossa strategica, l'accordo da 900 milioni di dollari stipulato da Kontoor Brands per l'acquisizione di Helly Hansen infonde la tradizione outdoor nel suo portafoglio incentrato sul denim, aprendo la strada a opportunità di cross-selling per i clienti industriali alla ricerca di indumenti impermeabili.
Gli investimenti tecnologici sono al centro dell'attenzione: Tyvek® 500 HP di DuPont dimostra il passaggio a prodotti di convergenza multirischio, integrando la compatibilità con le imbracature nelle sue tute di protezione chimica. Lakeland Industries ha celebrato un fatturato record di 4 milioni di dollari nel quarto trimestre del 2025, sostenuto da un sorprendente aumento del 46.6% del fatturato derivante dai servizi antincendio. Ciò evidenzia il potenziale delle linee di nicchia ad alto rischio di superare il più ampio mercato dell'abbigliamento da lavoro industriale. Queste manovre strategiche evidenziano un panorama competitivo in cui la specializzazione, l'integrazione intelligente dei tessuti e la diversificazione dei canali sono fondamentali per i fornitori, che si stanno preparando per il prossimo ciclo di approvvigionamento.
Leader del settore dell'abbigliamento da lavoro industriale
-
Carhartt Inc.
-
VF Corporation
-
Corporazione Cinta
-
Honeywell International
-
Azienda 3M
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: ALD Engineering & Construction ha lanciato un programma per aggiornare gli abiti da lavoro e i dispositivi di protezione individuale (DPI). Tra gli obiettivi principali di questa iniziativa, l'azienda sta sostituendo le obsolete tute in tela per saldatori con equipaggiamenti all'avanguardia realizzati con l'innovativo tessuto ignifugo WelderSafe. Questo materiale specializzato, studiato appositamente per le applicazioni di saldatura, vanta certificazioni secondo gli standard internazionali ISO 11612 e ISO 11611.
- Maggio 2025: Thorogood Workwear ha presentato una nuova collezione in edizione limitata, orgogliosamente realizzata negli Stati Uniti. La maggior parte degli articoli di questa linea presenta un rivestimento DWR (Durable Water Repellent), che garantisce una maggiore protezione dagli agenti atmosferici. Progettato pensando agli artigiani, ogni capo utilizza materiali di alta qualità come la tela ripstop Cordura®, fodere traspiranti e vanta cuciture rinforzate a triplo ago per una durata eccezionale.
- Febbraio 2025: Kontoor Brands ha siglato un accordo per l'acquisizione di Helly Hansen per una cifra stimata di 900 milioni di dollari. Questa mossa diversifica il portafoglio di Kontoor, estendendone la portata oltre il denim ai settori outdoor e dell'abbigliamento da lavoro. Le proiezioni indicano che l'acquisizione potrebbe generare oltre 680 milioni di dollari di fatturato e un EBITDA rettificato di 80 milioni di dollari per il 2025, rafforzando la presenza di Kontoor nel mercato in espansione dell'abbigliamento da lavoro.
- Luglio 2024: Ansell Limited ha finalizzato l'acquisizione del business Dispositivi di Protezione Individuale di Kimberly-Clark per la considerevole cifra di 640 milioni di dollari. Questa mossa strategica non solo amplia il portafoglio di Ansell con l'aggiunta dei marchi Kimtech™ e KleenGuard™, ma ne amplifica anche le capacità nelle applicazioni per camere bianche e nei mercati scientifici. Inoltre, l'acquisizione include il programma The RightCycle™, che promuove lo smaltimento sostenibile dei DPI, e le soluzioni APEX™ per la gestione delle camere bianche, posizionando strategicamente Ansell per la crescita nei redditizi settori farmaceutico e di laboratorio.
Ambito del rapporto sul mercato globale degli indumenti da lavoro industriali
| Abbigliamento da lavoro generico |
| Abbigliamento da lavoro protettivo |
| Maschio |
| Femmina |
| Olio e Gas |
| Produzione |
| Edilizia |
| Minerario |
| Settore Chimico |
| Prodotti farmaceutici/assistenza sanitaria |
| Altro |
| Canali offline |
| Canali online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Abbigliamento da lavoro generico | |
| Abbigliamento da lavoro protettivo | ||
| Per genere | Maschio | |
| Femmina | ||
| Per settore degli utenti finali | Olio e Gas | |
| Produzione | ||
| Edilizia | ||
| Minerario | ||
| Settore Chimico | ||
| Prodotti farmaceutici/assistenza sanitaria | ||
| Altro | ||
| Per canale di distribuzione | Canali offline | |
| Canali online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale degli indumenti da lavoro industriali nel 2025?
Si stima che il mercato degli indumenti da lavoro industriali valga 19.38 miliardi di dollari nel 2025 e si prevede che raggiungerà i 24.66 miliardi di dollari entro il 2030.
Quale regione è attualmente leader nella domanda di indumenti da lavoro industriali?
L'area Asia-Pacifico rappresenta il 39.68% delle vendite del 2024, grazie alla sua vasta base produttiva e alla continua espansione delle infrastrutture.
Cosa sta determinando la crescita più rapida del segmento degli indumenti da lavoro industriali?
I DPI inclusivi pensati per le lavoratrici stanno crescendo a un CAGR del 5.83%, poiché le normative ora richiedono una vestibilità adeguata per tutti i dipendenti.
Quale settore verticale dovrebbe superare la crescita complessiva del mercato?
Si prevede che i settori farmaceutico e sanitario cresceranno a un CAGR del 5.47% grazie all'espansione delle camere bianche e a norme più severe sul controllo della contaminazione.


