

Dimensioni e quota del mercato della gomma industriale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
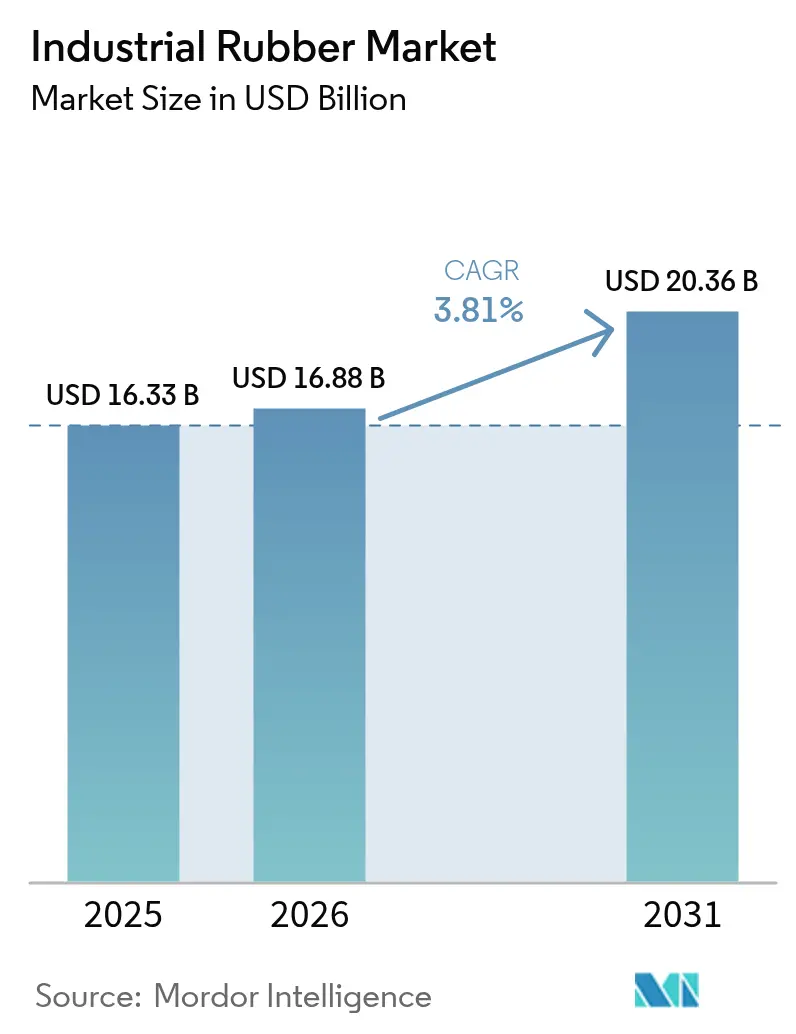
| Dimensione del mercato (2026) | 16.88 miliardo di dollari |
| Dimensione del mercato (2031) | 20.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.81% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
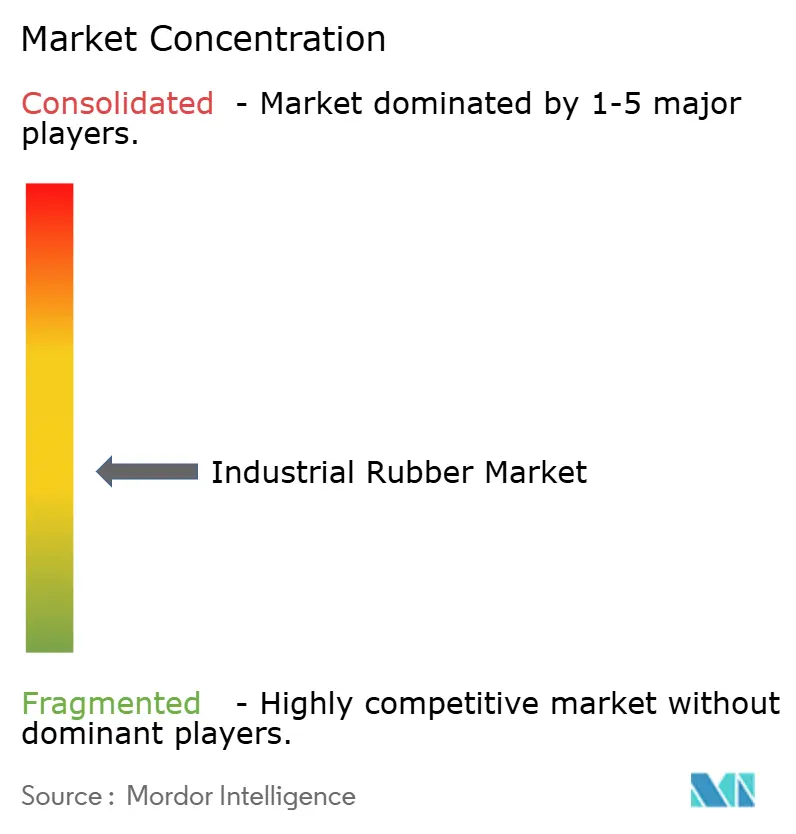
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gomma industriale di Mordor Intelligence
Si prevede che il mercato della gomma industriale passerà da 16.33 miliardi di dollari nel 2025 e 16.88 miliardi di dollari nel 2026 a 20.36 miliardi di dollari entro il 2031, registrando un CAGR del 3.81% tra il 2026 e il 2031. Veicoli elettrici, linee di compoundazione digitalizzate e obblighi di economia circolare stanno rimodellando il mercato della gomma industriale, con i fornitori che sostituiscono l'EPDM tradizionale con elastomeri termoplastici più leggeri, integrano sensori IoT nei mulini di miscelazione e aumentano la produzione di impianti di devulcanizzazione della gomma rigenerata. Allo stesso tempo, le oscillazioni del prezzo del butadiene tra 800 e 1,200 dollari a tonnellata nel 2024 hanno costretto i produttori a coprire il rischio legato alle materie prime, accelerando al contempo lo sviluppo di alternative di origine biologica. I gradi sintetici continuano a dominare, ma la gomma rigenerata sta crescendo a un tasso del 5.06% annuo, poiché le normative UE sulle microplastiche e il Piano d'azione cinese per la produzione verde premiano i flussi di materiali a ciclo chiuso. È in aumento anche la domanda di nastri trasportatori ignifughi ad alta resistenza nei nuovi corridoi minerari in Indonesia, Cile e Sudafrica, che devono soddisfare gli standard ISO 340/14890. L'area Asia-Pacifico rimane il polo produttivo e di consumo, poiché i corridoi della Belt and Road aggiungono megaprogetti infrastrutturali e l'India aumenta la produzione di veicoli verso i 5 milioni di unità, sostenendo gli investimenti di primo livello in capacità locali di tenuta, tubi flessibili e controllo delle vibrazioni.
Punti chiave del rapporto
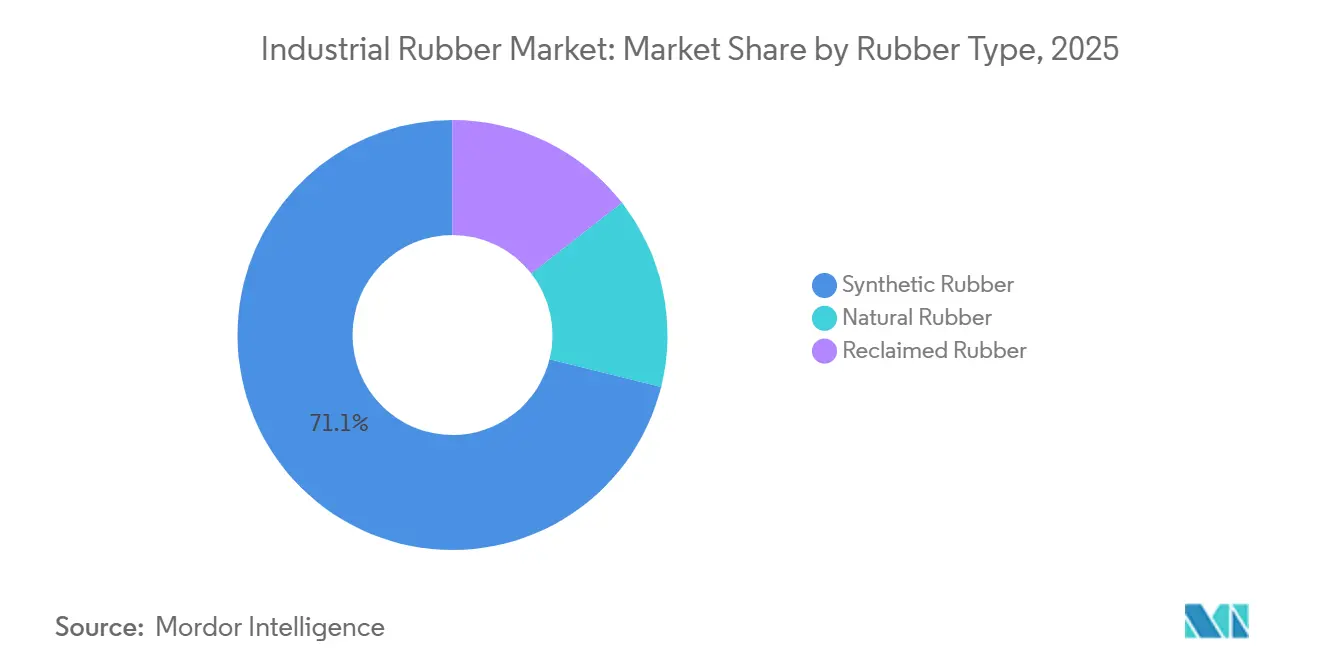
- Per tipologia di gomma, la gomma sintetica ha dominato il mercato della gomma industriale con il 71.12% nel 2025, mentre la gomma riciclata ha registrato il CAGR più alto previsto, pari al 5.06% entro il 2031.
- In base al processo, nel 45.18 l'estrusione ha rappresentato il 2025% della quota di mercato della gomma industriale; la stampa 3D è destinata a crescere più rapidamente, con un CAGR del 4.20%.
- Per applicazione, i nastri trasportatori rappresentavano il 38.67% del mercato della gomma industriale nel 2025 e stanno registrando un CAGR del 4.91% fino al 2031.
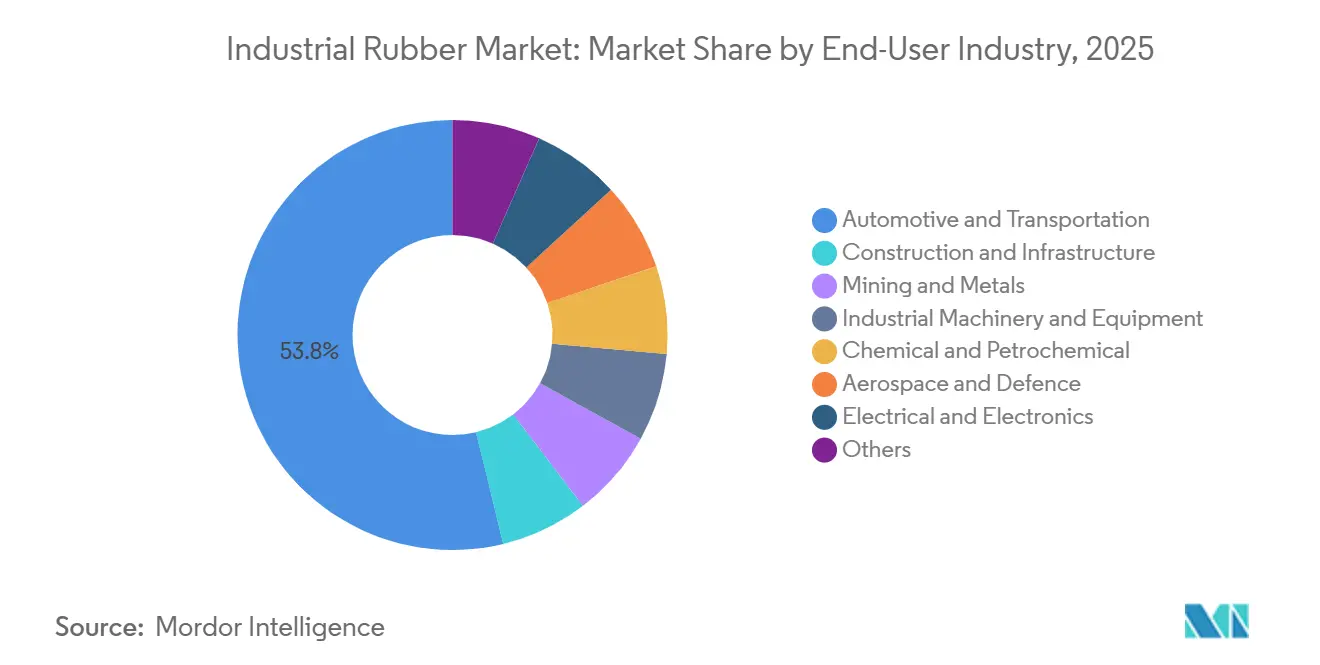
- In base al settore di utilizzo finale, nel 53.78 i settori automobilistico e dei trasporti detenevano una quota del 2025% del mercato della gomma industriale, mentre si prevede che il settore aerospaziale e della difesa crescerà a un CAGR del 4.98%.
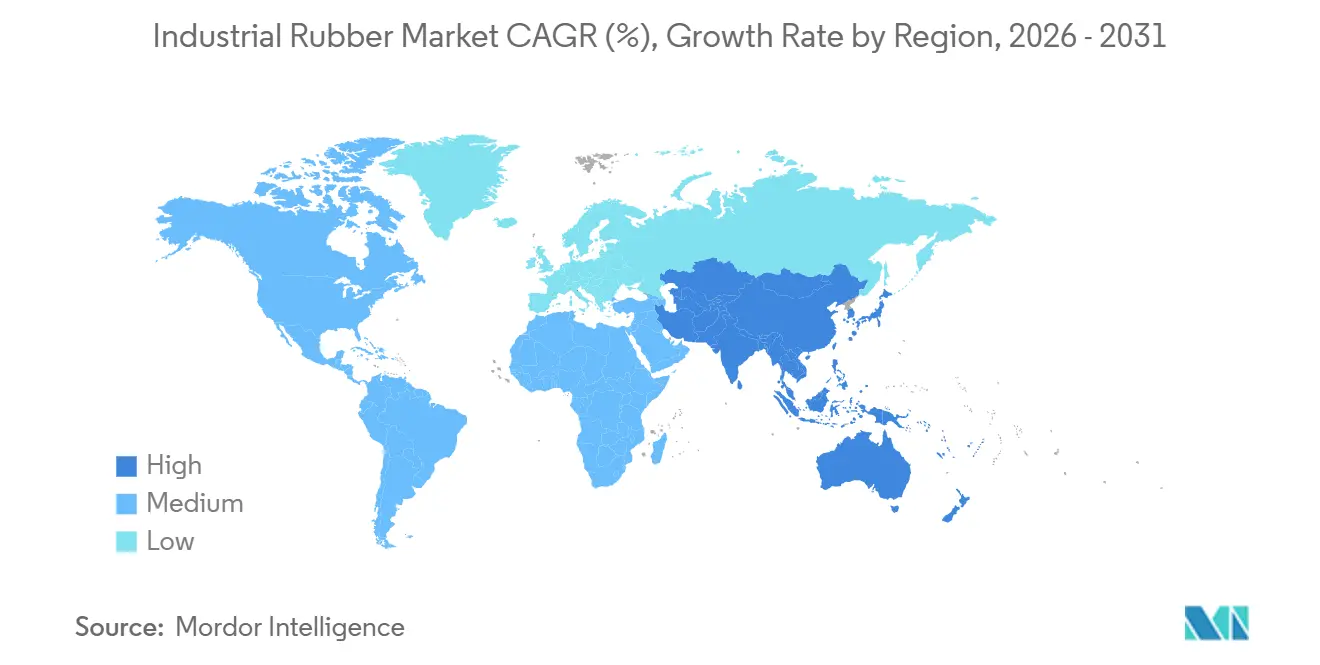
- In termini geografici, l'area Asia-Pacifico ha conquistato il 59.09% della quota di mercato della gomma industriale nel 2025 e si prevede che aumenterà a un CAGR del 4.14%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gomma industriale
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Applicazione crescente come cinghie di trasporto e di trasmissione | + 1.10% | Nucleo APAC (Cina, India, Indonesia), ricaduta in Sud America (Cile, Brasile) e MEA (Sudafrica) | Medio termine (2-4 anni) |
| Crescente domanda di tubi flessibili ad alta pressione | + 0.80% | Globale, con concentrazione nei settori petrolifero e del gas del Nord America e del Medio Oriente | A breve termine (≤ 2 anni) |
| Boom di componenti automobilistici leggeri guidato dai veicoli elettrici | + 1.30% | Centri di produzione automobilistica in Nord America, UE e Cina | Medio termine (2-4 anni) |
| Sviluppo delle infrastrutture nelle economie emergenti | + 1.00% | APAC (India, Asia sud-orientale), Medio Oriente (Arabia Saudita, Emirati Arabi Uniti), Africa (Egitto, Nigeria) | A lungo termine (≥ 4 anni) |
| Adozione di linee di mescolatura della gomma intelligenti Industria 4.0 | + 0.60% | APAC (Cina, Giappone, Corea del Sud), espansione nell'UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Applicazione crescente come cinghie di trasporto e trasmissione
I settori minerario, della movimentazione di materiali sfusi e della logistica dell'e-commerce stanno passando a cinghie in gomma con cavi d'acciaio con resistenza superiore a 3,150 N/mm e in grado di funzionare a temperature ambiente superiori a 60 °C, stimolando l'aggiornamento delle specifiche in Asia-Pacifico e Sud America. L'aumento di 1.8 milioni di tonnellate di nichel in Indonesia nel 2024 ha accelerato gli ordini di cinghie ignifughe conformi alla norma ISO 340 per mitigare il rischio di incendi sotterranei. La produzione di rame del Cile, pari a 5.3 milioni di tonnellate, sta riadattando i trasportatori tradizionali con cinghie a bassa resistenza al rotolamento che riducono i carichi sui motori di azionamento del 15%. Anche le cinghie di trasmissione si stanno evolvendo, con rinforzi in fibra aramidica che sostituiscono la tela di cotone nei centri di lavorazione CNC ad alta velocità e nelle linee di confezionamento automatizzate. I tag RFID integrati consentono ora agli operatori di sostituire le cinghie in base ai dati di usura in tempo reale, riducendo il costo totale di proprietà.
Crescente domanda di tubi flessibili ad alta pressione
Gli assemblaggi idraulici con una pressione nominale superiore a 350 bar si stanno espandendo nel settore petrolifero offshore, nelle costruzioni sottomarine e nell'idraulica mobile, poiché le apparecchiature operano a carichi più elevati [1] Parker Hannifin, “787TC High-Pressure Hose,” parker.com . Il tubo flessibile 787TC di Parker Hannifin, lanciato nel 2024, offre una pressione di lavoro di 420 bar e un fattore di sicurezza di 6:1 secondo SAE 100R13 e EN 856 4SP. Gli impianti di cracking del Medio Oriente entrati in funzione nel 2025 specificano tubi flessibili rivestiti in fluoropolimero per i trasferimenti corrosivi, una nicchia in crescita più rapida rispetto all'idraulica in generale. I bacini di shale gas del Nord America, con una media di 98 miliardi di piedi cubi al giorno nel 2025, richiedono tubi flessibili in grado di resistere a 10,000 cicli di pressione, rafforzando la conformità ISO 18752 nelle nuove gare d'appalto.
Boom dei componenti automobilistici leggeri guidato dai veicoli elettrici
Le architetture dei veicoli elettrici a batteria stanno imponendo una riprogettazione delle parti di tenuta, isolamento dalle vibrazioni e gestione termica, accelerando la domanda di elastomeri termoplastici e fluoroelastomeri che offrono una durata equivalente con una massa inferiore fino al 44% [2] Cooper Standard, “FlexiCore Lightweight Sealing,” cooperstandard.com . Il sistema di tenuta della carrozzeria FlexiCore di Cooper Standard, commercializzato nel 2024, ha ridotto il peso del 44% sostituendo l'EPDM solido con profili con anima in schiuma, aumentando l'autonomia del veicolo senza compromettere NVH. I moduli di sospensioni pneumatiche di Continental per camion elettrici introdotti nel 2025 riducono le emissioni di CO₂ del ciclo di vita del 50% grazie all'ottimizzazione dei materiali. L'aumento dei volumi di veicoli elettrici oltre i 20 milioni di unità entro il 2027 sta spingendo i fornitori di primo livello ad aggiungere capacità di stampaggio in camera bianca e a cercare la certificazione IATF 16949 per le guarnizioni dei pacchi batteria che devono essere sottoposte a cicli tra -40°C e 125°C mantenendo l'integrità IP67.
Adozione di linee di mescola di gomma intelligenti Industria 4.0
Sensori IoT e algoritmi di apprendimento automatico stanno riducendo la varianza di formulazione al di sotto dell'1% e gli scarti del 22% nei progetti pilota tedeschi InSuKa lanciati nel 2024. Il consorzio DIPONI, da 8.5 milioni di euro e attivo dal 2025 al 2029, abbina gemelli digitali di estrusione alla previsione dinamica del rigonfiamento della filiera per ridurre i tempi di sviluppo del prodotto a meno di 12 mesi. Gli stabilimenti giapponesi ora utilizzano reometri in linea per sostituire i test Mooney manuali, aumentando la produttività e la coerenza dei lotti per i contratti OEM automobilistici. Nel 2025, la Cina ha etichettato 15 fabbriche di gomma come "centri dimostrativi di produzione intelligente", supportando piattaforme MES e implementazioni di manutenzione predittiva.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative ambientali | -0.70% | UE (REACH, divieto di microplastiche), Nord America (limiti EPA VOC), Cina (produzione ecologica) | A breve termine (≤ 2 anni) |
| Prezzi volatili delle materie prime legate al petrolio greggio | -0.50% | Globale, con un impatto acuto sui produttori di gomma sintetica nell'area APAC e nel Nord America | A breve termine (≤ 2 anni) |
| Rapido assorbimento della gomma riciclata | -0.40% | UE (mandati sull'economia circolare), Cina (responsabilità estesa del produttore), Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme ambientali rigorose
La restrizione UE sulle microplastiche del 2023 elimina gradualmente i granuli di gomma <5 mm da tappeti erbosi e pavimentazioni, aggiungendo 50,000-150,000 euro per prodotto per test di terze parti e dossier da presentare alle autorità nazionali. L'Allegato XVII del REACH limita otto IPA a 1 mg/kg, costringendo i produttori di pneumatici e cinture a rifornirsi di oli di processo a basso contenuto aromatico e aumentando la spesa per le materie prime dell'8-12%. L'aggiornamento cinese del 2024 sulla produzione ecologica impone una riduzione del 15% dei COV per tonnellata di gomma entro il 2027, stimolando gli investimenti in sistemi di recupero dei solventi. Il limite di ozono di 65 ppb proposto dall'EPA statunitense, in fase di revisione nel 2025, potrebbe richiedere dai 2 ai 5 milioni di dollari per sito per gli impianti di abbattimento nelle aree non conformi.
Prezzi volatili delle materie prime legate al petrolio greggio
Il butadiene ha seguito oscillazioni del 40-50% nel 2024, raggiungendo i 1,200 dollari a tonnellata nel Nord-Est asiatico e comprimendo i margini della gomma sintetica nell'ambito di contratti di fornitura OEM fissi. La volatilità mensile delle materie prime rispetto alle revisioni trimestrali dei contratti sta costringendo i produttori di gomma a coprirsi e a ricorrere a fonti diverse, aggiungendo il 2-3% al capitale circolante. Anche i prezzi della gomma naturale hanno oscillato a causa dell'instabilità dei monsoni in Thailandia e Indonesia, le cui piantagioni hanno fornito 6.2 milioni di tonnellate nel 2024. I produttori stanno sperimentando il bioisoprene nonostante i premi di costo del 20-30% per ridurre la dipendenza dai prodotti petrolchimici.
Analisi del segmento
Per tipo di gomma: la dominanza sintetica incontra la pressione circolare
La gomma sintetica ha dominato il mercato della gomma industriale con una quota del 71.12% nel 2025, poiché l'SBR è rimasto il cavallo di battaglia per tubi e guarnizioni resistenti all'abrasione, mentre il nitrile ha catturato la domanda di sistemi di alimentazione premium. La gomma rigenerata, tuttavia, sta crescendo del 5.06% all'anno, poiché le direttive UE spingono per il 25% di contenuto riciclato entro il 2030 e il programma EPR cinese incentiva i produttori di pneumatici a chiudere il ciclo. Tyromer e Genan devulcanizzano gli pneumatici di scarto per recuperare il 70-80% delle proprietà vergini, rendendo il materiale rigenerato idoneo per tappetini e coperture, ma ancora vincolato dalle lacune nei test ISO 1795 che ne limitano l'utilizzo nei componenti di sicurezza per autoveicoli.
La volatilità delle materie prime e l'attenzione alle microplastiche stanno spingendo i produttori di compound a miscelare materiali sintetici, naturali e rigenerati per ottenere un equilibrio tra prestazioni e costi. Gli elastomeri a base di fluoro e silicone, sebbene di nicchia, stanno superando il mercato più ampio della gomma industriale a tassi di crescita nell'ordine delle cifre a una sola cifra, grazie alla domanda di semiconduttori in camere bianche, sistemi di alimentazione aerospaziali e dispositivi medici, dove la stabilità termica è fondamentale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo: l'estrusione porta con sé la rivoluzione della produzione additiva
Nel 2025, l'estrusione ha rappresentato il 45.18% del mercato della gomma industriale, grazie alla sua scalabilità per profili, tubi flessibili e guarnizioni. Le linee a doppia vite con sensori reologici in linea ora riducono gli scarti di configurazione del 30% adattando la geometria dello stampo in tempo reale. Lo stampaggio e la fusione continuano a essere utilizzati per supporti motore ad alta tolleranza e isolatori di vibrazioni, con l'iniezione di silicone liquido che sta guadagnando quote di mercato per applicazioni medicali e a contatto con gli alimenti, in conformità alla norma FDA 21 CFR 177.2600.
La produzione additiva sta avanzando del 4.20% con l'ottenimento della certificazione aerospaziale per il TPU 92A di Stratasys nel 2024, consentendo la fabbricazione on-demand di guarnizioni e tenute con un allungamento del 500%. Lo standard MIL-STD-3049 del Dipartimento della Difesa degli Stati Uniti accelera la qualificazione dei materiali per le stampe di manutenzione sul campo, ampliando la domanda nel settore della difesa. La calandratura, fondamentale per le coperture dei nastri trasportatori e le membrane per tetti, integra goffratura e laminazione in un unico passaggio per aumentare la velocità di linea e l'utilizzo dei materiali.
Per applicazione: i nastri trasportatori determinano volume e crescita
I nastri trasportatori hanno rappresentato il 38.67% del fatturato delle applicazioni nel 2025 e cresceranno del 4.91% annuo grazie ai CAPEX minerari, all'automazione logistica e ai megaprogetti infrastrutturali in Asia-Pacifico e Sud America. Le cinghie con cavi d'acciaio lunghe 10 km in Australia e Cile ora gestiscono oltre 5,000 t/h in condizioni di calore estremo e raggi UV, richiedendo composti resistenti all'ozono. Le cinghie di trasmissione si evolvono dalle cinghie trapezoidali avvolte alle cinghie sincrone rinforzate in aramide che eliminano lo slittamento nei macchinari ad alta velocità.
I tubi flessibili a pressione traggono vantaggio dagli impianti eolici offshore, la cui capacità globale raggiungerà i 75 GW nel 2025, e che richiedono assemblaggi resistenti all'acqua di mare con sensori di pressione integrati per la tracciabilità ISO 18752. Membrane, tubi e rotoli per tetti crescono più lentamente, poiché i compositi termoplastici o metallici vengono sostituiti in applicazioni selezionate, sebbene le cinghie premium con tag RFID ora prevedano guasti alle giunzioni con 2-4 settimane di anticipo, riducendo i tempi di fermo del 40%.
Per settore di utilizzo finale: l'industria automobilistica è in testa, l'industria aerospaziale accelera
Nel 2025, il settore automobilistico e dei trasporti ha assorbito il 53.78% della produzione di gomma industriale, trainata da 88 milioni di veicoli leggeri prodotti a livello globale e dalle esigenze di tenuta specifiche per i veicoli elettrici. Il settore aerospaziale e della difesa, sebbene più piccolo, registra un CAGR del 4.98%, poiché i programmi per aeromobili e droni di nuova generazione richiedono guarnizioni leggere e resistenti al fuoco conformi agli standard AS9100.
Edilizia e infrastrutture assorbono una domanda costante di appoggi per ponti e giunti di dilatazione, con investimenti annuali di 1.7 trilioni di dollari nella regione Asia-Pacifico. Il settore minerario richiede cinghie ignifughe e resistenti all'abrasione e tubi flessibili per fanghi, mentre i progetti per il nichel in Indonesia e il rame in Cile si espandono. Macchinari industriali, processi chimici e applicazioni elettriche richiedono componenti stampati di precisione in ambienti ad alta temperatura, corrosivi e a bassa emissione di fumi, mentre imballaggi e beni di consumo testano elastomeri di origine biologica nonostante sovrapprezzi del 20-30%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della gomma industriale nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico ha rappresentato il 59.09% della domanda globale di gomma industriale, con un'espansione prevista del 4.14% fino al 2031, supportata dai corridoi infrastrutturali della Belt and Road da 1 trilione di dollari e dall'incentivo indiano legato alla produzione di automobili. Gli stati dell'ASEAN hanno attratto 890 milioni di dollari in progetti di gomma approvati nel 2024, poiché le aziende diversificano le catene di approvvigionamento lontano dalla Cina, mentre i trasformatori giapponesi e coreani implementano linee di compounding digital-twin per consegne di automobili just-in-time.
Mercato della gomma industriale del Nord America
La quota del Nord America è ancorata alla produzione di gas di scisto pari a 98 miliardi di piedi cubi/giorno e a un programma infrastrutturale da 1.2 trilioni di dollari che mantiene elevata la domanda di appoggi per ponti, membrane per tetti e tubi idraulici ad alta pressione. La produzione di 3.5 milioni di veicoli del Messico sta localizzando componenti in gomma per soddisfare le norme di valore USMCA, attirando investimenti nei poli di estrusione di Guanajuato e Puebla.
Mercato della gomma industriale in EMEA e Sud America
I consumi in Europa riflettono i rigorosi limiti REACH che accelerano l'adozione di materiali riciclati e di origine biologica, mentre i composti avanzati della Germania forniscono componenti a basso contenuto di COV agli OEM di macchinari. Il Sud America dipende dall'estrazione di rame, litio e minerali di ferro, che richiede cinghie e tubi flessibili ad alta resistenza, mentre Medio Oriente e Africa crescono grazie al settore edilizio della Vision 2030 saudita e agli ammodernamenti del settore minerario in Sudafrica.
Panorama normativo
I produttori di gomma industriale operano in un contesto normativo sempre più stringente in materia di sicurezza chimica ed emissioni, che influenza gli additivi utilizzati nelle formulazioni, gli oli di processo e i sistemi di controllo degli impianti. In Europa, la conformità ai regolamenti REACH e CLP continua a guidare gli aggiornamenti delle formulazioni e della documentazione, con i limiti per gli IPA (idrocarburi policiclici aromatici) previsti dall'Allegato XVII del REACH (otto IPA a 1 mg/kg) che spingono verso oli di processo a basso contenuto di aromatici e aumentano la frequenza dei test di terze parti, in particolare per cinghie, tubi flessibili e componenti stampati destinati alle filiere dell'industria automobilistica e meccanica.
In Nord America, il 2026 ha introdotto nuovi criteri di conformità che influenzano i costi operativi e la rendicontazione a livello di sito. Environment and Climate Change Canada ha pubblicato le linee guida per le emissioni di sostanze chimiche utilizzate nel settore della produzione di prodotti in gomma, in vigore dal 4 aprile 2026, mentre l'EPA statunitense ha finalizzato l'azione sulla categoria di fonti di produzione di gomma sintetica nell'ambito del NESHAP il 1° aprile 2026. La legge pubblica 119-14 (23 maggio 2025) ha annullato la norma del 2024 sui pneumatici in gomma negli Stati Uniti, ripristinando gli standard federali sulle emissioni ai requisiti NESHAP del 2020 e lasciando un quadro di conformità eterogeneo per i fornitori multinazionali.
Analisi della catena del valore
La catena del valore della gomma industriale collega la produzione a monte di gomma naturale (concentrata nel Sud-est asiatico, in particolare in Thailandia, Indonesia, Vietnam e Malesia, con forniture emergenti dall'Africa occidentale come la Costa d'Avorio), le materie prime petrolchimiche per la gomma sintetica (butadiene, stirene, isoprene), la compounding e la miscelazione, la trasformazione (estrusione, stampaggio/fusione, calandratura e produzione additiva) e i canali a valle per nastri trasportatori, tubi flessibili, guarnizioni e altri componenti industriali. L'esposizione alle materie prime rimane un vincolo per la gomma sintetica, poiché i costi del butadiene e dell'energia, legati al petrolio greggio, trasmettono volatilità ai prezzi dei polimeri e delle compound. Molte formulazioni ad alte prestazioni si basano anche su additivi speciali e capacità di test (conformità ISO/SAE/EN) prima di raggiungere la distribuzione OEM e aftermarket.
Nel 2026, le problematiche relative alla tracciabilità e alla logistica si sono ulteriormente aggravate nelle fasi di approvvigionamento e pianificazione. L'entrata in vigore, nel giugno 2026, dell'obbligo di tracciabilità previsto dal Regolamento UE sulla deforestazione (EUDR) per le piccole imprese, ha aumentato le esigenze di documentazione e ha reso necessario distinguere, nelle decisioni di approvvigionamento, i volumi di gomma naturale certificata e tracciabile da quelli non certificati. Contemporaneamente, gli incidenti di sicurezza nel Mar Rosso hanno portato alla deviazione delle rotte intorno al Capo di Buona Speranza, allungando i tempi di transito delle spedizioni di gomma di circa 10-14 giorni e costringendo gli acquirenti ad adeguare le scorte di sicurezza e la diversificazione dei fornitori, soprattutto per i programmi relativi a tubi flessibili, cinghie e guarnizioni con tempi di consegna ristretti.
Panorama competitivo
Il mercato della gomma industriale è moderatamente frammentato. I colossi degli pneumatici Bridgestone, Continental e Goodyear integrano le materie prime nei prodotti finiti, mentre i produttori regionali di compound sono specializzati in tubi ad alta pressione per l'eolico offshore e la lavorazione chimica. L'agilità normativa sta emergendo come un fattore determinante. Le aziende dotate di laboratori ISO 17025 possono convalidare più rapidamente la conformità a REACH, EPA e Green Manufacturing, scoraggiando i nuovi entranti.
Leader del settore della gomma industriale
Bridgestone industriale
ContiTech Deutschland GmbH
Sumitomo Rubber Industries, Ltd.
The Goodyear Tire & Rubber Company
LA GOMMA DI YOKOHAMA CO., LTD.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Lone Star Funds ha annunciato un accordo definitivo per l'acquisizione di ContiTech, il gruppo di soluzioni per materiali di Continental AG, per 4.0 miliardi di euro, con ulteriori componenti legate alle prestazioni fino a 250 milioni di euro. L'operazione ridefinisce il posizionamento competitivo nel settore dei componenti e materiali in gomma industriale, in quanto Continental prosegue la sua strategia focalizzata sugli pneumatici, mentre il portafoglio industriale di ContiTech passa sotto la guida di un investitore finanziario con la possibilità di realizzare investimenti mirati e di ottimizzare il portafoglio.
- Settembre 2025: Continental ha inaugurato un nuovo impianto di tecnologia di riciclaggio per recuperare materie prime da gomma di scarto utilizzando olio di pirolisi purificato. Questo passo rafforza la disponibilità di materie prime circolari per le filiere della gomma e supporta i clienti che cercano percorsi di riciclo che riducano la dipendenza da materie prime vergini legate al petrolio greggio.
- Ottobre 2024: Bridgestone Americas ha ricevuto un finanziamento dal Dipartimento dell'Energia degli Stati Uniti per avviare un progetto pilota di conversione dell'etanolo in butadiene per la produzione di gomma sintetica. Il progetto mira a individuare una via non fossile per la produzione di un monomero fondamentale, allineando l'innovazione dei materiali a monte con la domanda a valle di mescole di gomma a basse emissioni di carbonio per diverse applicazioni industriali.
Ambito del rapporto sul mercato globale della gomma industriale
La gomma industriale è composta da polimeri e ha un'importante applicazione nelle industrie degli utenti finali, tra cui quella mineraria, quella automobilistica e altre. Nell'industria automobilistica, la gomma industriale viene utilizzata principalmente come giunti flessibili per alberi, cinghie di trasmissione, tubi ad alta pressione, fogli di gomma per il controllo dei processi, ecc. Nell'industria mineraria viene utilizzata per realizzare trasportatori e cinghie di trasmissione per il trasporto di minerali.
Il mercato della gomma industriale è segmentato in base al tipo di gomma, al processo, all'applicazione, al settore di utilizzo finale e all'area geografica. Per tipo di gomma, il mercato è suddiviso in gomma naturale, gomma sintetica e gomma rigenerata. Per processo, il mercato è suddiviso in estrusione, stampaggio e fusione, calandratura e stampa 3D/produzione additiva. Per applicazione, il mercato è suddiviso in nastri trasportatori, cinghie di trasmissione, tubi flessibili a pressione e altre applicazioni (coperture, tubi, rotoli e altro). Per settore di utilizzo finale, il mercato è suddiviso in automotive e trasporti, edilizia e infrastrutture, estrazione mineraria e metalli, macchinari e attrezzature industriali, chimica e petrolchimica, aerospaziale e difesa, elettrica ed elettronica e altri settori di utilizzo finale (industria del packaging e altro). Il rapporto copre anche le dimensioni e le previsioni del mercato in 28 paesi nelle principali regioni. Le dimensioni e le previsioni del mercato sono calcolate per ciascun segmento in base al valore (USD).
| Gomma naturale |
| Gomma sintetica |
| Gomma rigenerata |
| Estrusione |
| Stampaggio e colata |
| Calendario |
| Stampa 3D / Produzione additiva |
| Nastri trasportatori |
| Cinghie di trasmissione |
| Tubi a pressione |
| Altre applicazioni (coperture, tubi, rotoli, ecc.) |
| Automotive e trasporti |
| Costruzioni e Infrastrutture |
| Estrazione mineraria e metalli |
| Macchinari e attrezzature industriali |
| Chimico e Petrolchimico |
| Aerospazio e Difesa |
| Elettrico ed Elettronica |
| Altri settori di utilizzo finale (industria dell'imballaggio, ecc.) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Malaysia | |
| Philippines | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Turchia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di gomma | Gomma naturale | |
| Gomma sintetica | ||
| Gomma rigenerata | ||
| Per processo | Estrusione | |
| Stampaggio e colata | ||
| Calendario | ||
| Stampa 3D / Produzione additiva | ||
| Per Applicazione | Nastri trasportatori | |
| Cinghie di trasmissione | ||
| Tubi a pressione | ||
| Altre applicazioni (coperture, tubi, rotoli, ecc.) | ||
| Per settore degli utenti finali | Automotive e trasporti | |
| Costruzioni e Infrastrutture | ||
| Estrazione mineraria e metalli | ||
| Macchinari e attrezzature industriali | ||
| Chimico e Petrolchimico | ||
| Aerospazio e Difesa | ||
| Elettrico ed Elettronica | ||
| Altri settori di utilizzo finale (industria dell'imballaggio, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Malaysia | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Turchia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di gomma industriale entro il 2031?
Si prevede che il mercato della gomma industriale raggiungerà i 20.36 miliardi di dollari entro il 2031, con un CAGR del 3.81% a partire dal 2026.
Quale tipo di gomma si espande più velocemente?
La gomma rigenerata cresce a un CAGR del 5.06%, mentre le autorità di regolamentazione impongono obblighi relativi al contenuto riciclato in Europa e Cina.
Cosa determina la domanda a catena?
I CAPEX nel settore minerario, l'automazione logistica e i megaprogetti infrastrutturali nell'area Asia-Pacifico e in Sud America stanno incrementando le installazioni di nastri trasportatori, determinando un CAGR del 4.91% fino al 2031.
Perché i tubi idraulici ad alta pressione stanno guadagnando terreno?
Le operazioni di estrazione di petrolio offshore, di costruzione sottomarina e di gas di scisto necessitano di tubi flessibili con una resistenza superiore a 350 bar e conformi alla norma ISO 18752 per gestire pressioni e cicli più elevati.
In che modo le norme ambientali incidono sui produttori?
Le restrizioni UE sulle microplastiche, i limiti sui COV in Cina e i possibili limiti più severi per l'ozono negli Stati Uniti aumentano i costi di test e abbattimento, riducendo complessivamente il CAGR previsto di 0.8 punti percentuali.


