

Dimensioni e quota del mercato degli oli industriali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 80.87 miliardo di dollari |
| Dimensione del mercato (2030) | 104.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.26% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli oli industriali di Mordor Intelligence
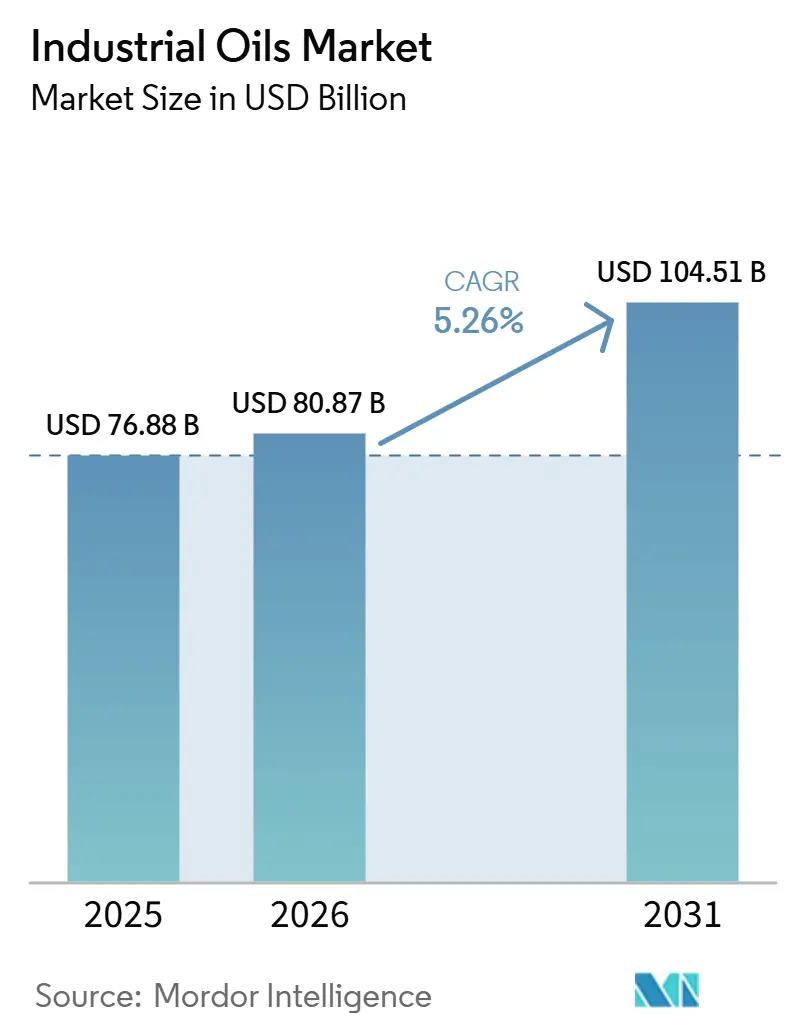
Il mercato degli oli industriali aveva un valore di 76.88 miliardi di dollari nel 2025 e si prevede che crescerà da 80.87 miliardi di dollari nel 2026 a 104.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.26% durante il periodo di previsione (2026-2031). Il mercato degli oli industriali è in espansione perché le politiche sui biocarburanti stanno spingendo maggiori volumi di oli vegetali verso il consumo energetico, mentre gli usi finali regolamentati come cosmetici e prodotti farmaceutici richiedono materie prime più pulite e meglio documentate. Il mercato degli oli industriali beneficia anche di una più ampia sostituzione dei materiali di origine fossile nelle applicazioni speciali, soprattutto laddove gli oli vegetali offrono vantaggi in termini di conformità e prestazioni in presenza di normative più severe su prodotti e approvvigionamento. Il comportamento competitivo sta cambiando, con i grandi trasformatori che raggiungono economie di scala attraverso il consolidamento, mentre i fornitori specializzati si concentrano su tracciabilità, certificazione e gradi specifici per applicazione, più difficili da sostituire. Ciò si traduce in un profilo di crescita equilibrato per il mercato degli oli industriali, dove il supporto politico, la trasformazione a valle e standard di approvvigionamento più rigorosi aumentano il valore di un accesso affidabile alle materie prime e di sistemi di produzione conformi. Le stesse dinamiche stanno anche incrementando la pressione sui team addetti agli acquisti, poiché questi ultimi devono ora gestire contemporaneamente il rischio di prezzo, la documentazione normativa e la continuità delle forniture.
Punti chiave del rapporto
- Per tipologia di origine, gli oli di soia detenevano la quota di mercato maggiore, pari al 32.34%, nel 2025, mentre si prevede che gli oli di colza cresceranno a un tasso annuo composto del 6.72% fino al 2031.
- Per categoria, nel 2025 gli oli convenzionali rappresentavano l'82.79% del mercato degli oli industriali, mentre gli oli biologici si sono espansi a un tasso di crescita annuo composto (CAGR) del 7.15% fino al 2031.
- In termini di utilizzo finale, i biocarburanti rappresentavano il 32.08% della quota di mercato degli oli industriali nel 2025 e si prevede che cresceranno a un tasso annuo composto del 6.59% fino al 2031.
- Dal punto di vista geografico, l'Asia-Pacifico ha guidato le vendite con il 42.59% nel 2025, mentre si prevede che il Sud America registrerà la crescita più rapida, con un CAGR del 6.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli oli industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di oli industriali di origine biologica e a basse emissioni di carbonio | + 1.4% | A livello globale, guidato da UE, USA, Indonesia e Brasile. | A breve termine (≤ 2 anni) |
| Inasprimento delle specifiche di utilizzo finale nei settori alimentare, cosmetico e farmaceutico. | + 0.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Sostituzione di materie prime derivate da combustibili fossili nei processi e nelle applicazioni specialistiche | + 1.2% | Global | Medio termine (2-4 anni) |
| Crescita della capacità di trasformazione oleochimica e di prodotti ad alto valore aggiunto a valle. | + 0.9% | Nucleo Asia-Pacifico, espansione in Sud America | A lungo termine (≥ 4 anni) |
| Spinta dei produttori OEM per oli di purezza superiore e specifici per le diverse applicazioni | + 0.5% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| L'approvvigionamento di materie prime tracciabili come elemento di differenziazione negli acquisti. | + 0.4% | A livello globale, con un'intensificazione iniziale in Europa e Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di oli industriali di origine biologica e a basse emissioni di carbonio
Il mercato degli oli industriali sta assistendo a un chiaro spostamento verso materie prime di origine vegetale, poiché gli utilizzatori di carburanti, prodotti chimici e industrie si stanno allontanando dagli input legati ai combustibili fossili. Negli Stati Uniti, l'utilizzo di olio di soia nella produzione di diesel a base di biomassa ha raggiunto 6.1 miliardi di libbre da ottobre 2025 a marzo 2026, il che dimostra quanto la domanda di energia stia esercitando una forte pressione sulle catene di approvvigionamento degli oli commestibili. L'USDA ha anche previsto un utilizzo industriale globale di oli vegetali pari a 58.8 milioni di tonnellate metriche per l'anno commerciale 2026/27, confermando che questo spostamento della domanda è ampio e non limitato a un singolo paese o sistema politico [1] Fonte: US Food and Drug Administration, “Cosmetic Ingredients,” US Food and Drug Administration, fda.gov . L'Indonesia aveva già assorbito 14.2 miliardi di litri di biodiesel di palma nell'ambito del suo programma B40 nel 2025, dimostrando come la politica di miscelazione interna possa riallocare grandi volumi di materia prima all'interno di un paese produttore. Con l'adeguamento del mercato degli oli industriali a questi cambiamenti, gli impianti di trasformazione che un tempo servivano esclusivamente la domanda alimentare vengono sempre più considerati parte integrante delle infrastrutture energetiche e a basse emissioni di carbonio. Ciò accresce il valore di una fornitura di petrolio certificata, scalabile e in linea con le politiche, ben oltre quanto suggerirebbe la semplice crescita dei volumi.
Inasprimento delle specifiche di utilizzo finale nei settori alimentare, cosmetico e farmaceutico.
Anche il mercato degli oli industriali è plasmato da specifiche di prodotto più rigorose negli usi finali regolamentati, soprattutto laddove la purezza e la tracciabilità degli ingredienti influenzano ora la qualificazione dei fornitori. Negli Stati Uniti, la supervisione della FDA nell'ambito del quadro normativo sui cosmetici richiede una documentazione più solida sugli ingredienti e un supporto per la sicurezza, il che influisce sul modo in cui vengono selezionati gli oli vegetali per le formulazioni di prodotti per la cura della persona. In Europa, il Regolamento (CE) 1223/2009 continua a supportare un esame più attento degli ingredienti cosmetici, il che aumenta la necessità di qualità verificata e composizione costante negli ingredienti derivati dal petrolio [2] Fonte: Unione Europea, “Regolamento (CE) 1223/2009 sui prodotti cosmetici”, EUR-Lex, eur-lex.europa.eu . Il rapporto annuale 2025 di Croda ha mostrato che l'azienda continua a sviluppare sistemi lipidici ad alta purezza per usi farmaceutici e per la cura della persona, riflettendo il premio attribuito ai materiali raffinati e guidati dalle specifiche. In termini pratici, ciò significa che il mercato degli oli industriali non è più diviso solo per tipo di materia prima o prezzo. La divisione è sempre più legata alla capacità di un fornitore di soddisfare i requisiti di documentazione, coerenza e accesso normativo che gli acquirenti ormai considerano standard.
Sostituzione di materie prime derivate da combustibili fossili nei processi e nelle applicazioni specialistiche
I derivati della colza e della palma stanno attivamente sostituendo gli oli minerali e i fluidi petrolchimici nei fluidi per trasformatori, nei lubrificanti di processo, nei rivestimenti e nella produzione di prodotti chimici speciali. L'investimento di circa 30 milioni di dollari da parte di Cargill per triplicare la capacità produttiva europea del suo fluido dielettrico a base di estere naturale FR3® a Gouda, nei Paesi Bassi, entro marzo 2026, riflette direttamente l'accelerazione della sostituzione dell'olio minerale per trasformatori con alternative di origine biologica, trainata dai programmi di espansione della rete elettrica europea. In Germania, Verbio sta implementando un nuovo impianto di etenolisi, che dovrebbe entrare in funzione nel 2026, per produrre 32,000 tonnellate di oleochimici speciali derivati dall'olio di colza per applicazioni in motori, trasmissioni e turbine eoliche, una sostituzione diretta dei lubrificanti di origine fossile su scala industriale. L'implicazione meno ovvia è che lo sviluppo dell'infrastruttura di ricarica per veicoli elettrici e l'espansione delle sottostazioni di energia rinnovabile probabilmente accelereranno la domanda di fluidi per trasformatori a base di esteri naturali, oltre i tradizionali cicli di manutenzione delle reti elettriche, creando una spinta strutturale duratura che non è visibile nelle previsioni convenzionali della domanda di biocarburanti.
Crescita della capacità di trasformazione oleochimica e di prodotti ad alto valore aggiunto a valle.
Il mercato degli oli industriali continua a beneficiare di una maggiore raffinazione a valle, poiché la creazione di valore si sta spostando oltre la semplice frantumazione e raffinazione. Il Sud-est asiatico rimane centrale per l'attività oleochimica, mentre altre regioni produttrici cercano di trattenere più valore raffinando le materie prime più vicino ai luoghi di origine. La politica brasiliana "Carburanti del futuro" sta incoraggiando una base industriale più ampia attorno all'olio di soia, poiché ogni aumento della percentuale di miscelazione con il biodiesel attrae più olio per uso interno e supporta la logica degli investimenti lungo tutta la filiera. La decisione di Bunge di costruire un nuovo impianto di lavorazione di semi oleosi a Destrehan, in Louisiana, attraverso la sua joint venture con Chevron, dimostra inoltre che gli investimenti nella raffinazione stanno seguendo le aspettative della domanda di carburanti rinnovabili e industriali in Nord America. Di conseguenza, il mercato degli oli industriali è sostenuto non solo dalla crescita dell'utilizzo finale, ma anche da una base installata più ampia di impianti in grado di convogliare gli oli verso applicazioni industriali a maggior valore aggiunto. Nel tempo, ciò rende la raffinazione regionale quasi altrettanto importante quanto l'offerta di materie prime.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità di materie prime volatili e spread di prezzo | -1.5% | Global | A breve termine (≤ 2 anni) |
| Costi di conformità e certificazione in materia di sostenibilità | -0.8% | Europa e Nord America | Medio termine (2-4 anni) |
| Compromessi prestazionali rispetto alle alternative petrolchimiche | -1.2% | Global | A lungo termine (≥ 4 anni) |
| Concentrazione della catena di approvvigionamento nelle principali aree di origine dei semi oleosi. | -0.9% | Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità di materie prime volatili e spread di prezzo
Il mercato degli oli industriali rimane esposto alla volatilità delle materie prime perché la domanda guidata dalle politiche sta crescendo più velocemente della flessibilità dell'offerta in diversi importanti sistemi di semi oleosi. Il Ministero dell'Agricoltura francese ha osservato che oltre il 27% della colza globale, il 24% della soia e il 17% dell'olio di palma sono stati destinati ai biocarburanti nel 2024, il che dimostra quanto del pool di olio sia già impegnato nell'uso energetico [3] Fonte: Ministero dell'Agricoltura francese, “Tout Savoir sur les Biocarburants”, Ministero dell'Agricoltura francese, agriculture.gouv.fr . In Brasile, ogni aumento di 1 punto percentuale nella percentuale di miscelazione del biodiesel richiede circa 400,000 tonnellate aggiuntive di olio di soia, il che significa che anche piccoli cambiamenti politici possono ridurre significativamente la disponibilità per altri usi industriali. Quando questa pressione politica si sovrappone ai rischi meteorologici e fitosanitari e ai cicli di coltivazione irregolari, gli spread di prezzo possono ampliarsi rapidamente tra oli e regioni. Ciò crea un ambiente operativo più difficile per i trasformatori di medie dimensioni e gli acquirenti industriali senza opzioni di approvvigionamento globale. Nel mercato degli oli industriali, la volatilità non è quindi solo una questione di approvvigionamento. Influisce sui margini, sul comportamento contrattuale e sulla capacità di impegnarsi in forniture industriali a lungo termine.
Costi di conformità e certificazione in materia di sostenibilità
Anche il mercato degli oli industriali deve affrontare un onere di costi derivante dalla conformità agli standard di sostenibilità, poiché i requisiti di certificazione diventano sempre più dettagliati, mentre i premi non sono sempre affidabili. BASF ha dichiarato di aver posticipato al 2030 il suo obiettivo di raggiungere il 100% di derivati chiave dell'olio di palma certificati, citando la limitata disponibilità sul mercato di olio di palmisto certificato e preoccupazioni di fattibilità economica. Il sistema di certificazione aggiornato di RSPO aggiunge maggiore rigore alla verifica e al monitoraggio, migliorando la credibilità ma aumentando anche le esigenze operative lungo tutta la filiera. Per i trasformatori e gli acquirenti più piccoli in applicazioni sensibili ai margini, i costi di audit, i requisiti di segregazione e la documentazione aggiuntiva possono erodere la convenienza commerciale dell'approvvigionamento di materie prime di origine biologica. Ciò è particolarmente rilevante nel mercato degli oli industriali, dove alcuni utilizzi finali possono assorbire i costi di certificazione e altri no. Il risultato è un graduale spostamento verso fornitori più grandi e integrati, in grado di distribuire la spesa per la conformità su una base di asset più ampia.
Analisi del segmento
Per tipologia di prodotto: gli oli di soia e di colza ridefiniscono la gerarchia delle materie prime.
Nel 2025, gli oli di soia rappresentavano il 32.34% del mercato, risultando la tipologia di prodotto più importante nel panorama degli oli industriali. Questa leadership riflette l'elevata capacità di lavorazione in Cina, negli Stati Uniti e in Brasile, unitamente alla forte domanda derivante dai programmi per la produzione di diesel e biodiesel da biomassa. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha stimato che l'utilizzo di olio di soia negli Stati Uniti per la produzione di diesel da biomassa abbia raggiunto i 6.1 miliardi di libbre tra ottobre 2025 e marzo 2026, mentre le proiezioni sul commercio globale di semi oleosi continuano a confermare l'elevata rilevanza della soia nei canali industriali. L'USDA prevede inoltre flussi globali di soia e semi oleosi a livelli tali da garantire una disponibilità continua sia per usi energetici che non energetici, nonostante l'intensa concorrenza. L'olio di palma rimane fondamentale per i sistemi oleochimici del Sud-est asiatico, ma il suo crescente utilizzo nei programmi nazionali di biodiesel sta modificando l'offerta disponibile per la lavorazione industriale orientata all'esportazione. Gli oli di girasole e di semi di cotone continuano a svolgere ruoli più specifici, in cui la formulazione, i modelli di coltivazione regionali o i requisiti di utilizzo finale sono più importanti del semplice volume.
Si prevede che gli oli di colza cresceranno a un tasso annuo composto (CAGR) del 6.72% fino al 2031, diventando così la tipologia di prodotto a più rapida crescita nel mercato degli oli industriali. Questa crescita è trainata da un contesto politico favorevole in Europa, dove la decarbonizzazione dei trasporti e le normative sulle materie prime rinnovabili continuano a sostenere il biodiesel derivato da colture e la relativa domanda industriale. La direttiva RED III ha definito il quadro generale per l'espansione dell'energia rinnovabile nei trasporti, mentre l'attuazione da parte degli Stati membri sta influenzando la domanda commerciale per i prodotti derivati dalla colza. I dati del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) sui mandati UE in materia di biocarburanti hanno inoltre evidenziato che le modifiche al trattamento dei prodotti derivati dai rifiuti da parte degli Stati membri stanno migliorando la posizione relativa del biodiesel di colza in mercati chiave come Germania e Paesi Bassi. Ciò conferisce all'olio di colza un percorso di crescita industriale più solido di quanto suggerirebbe un semplice confronto tra alimenti e carburanti. Questo contribuisce anche a spiegare perché l'industria degli oli industriali stia assistendo a un maggiore spostamento di valore verso la conversione e la specializzazione a valle, piuttosto che verso la sola produzione di olio grezzo.
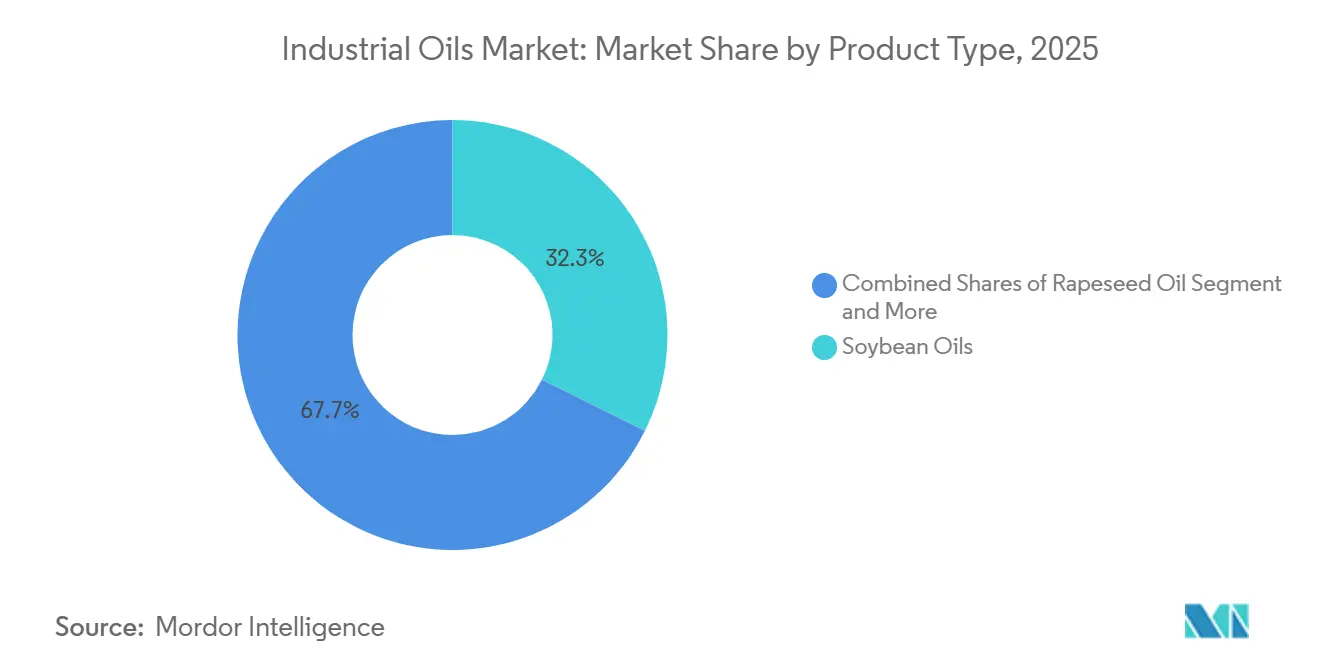
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i prodotti convenzionali costituiscono la base, i prodotti biologici di alta qualità stimolano la crescita
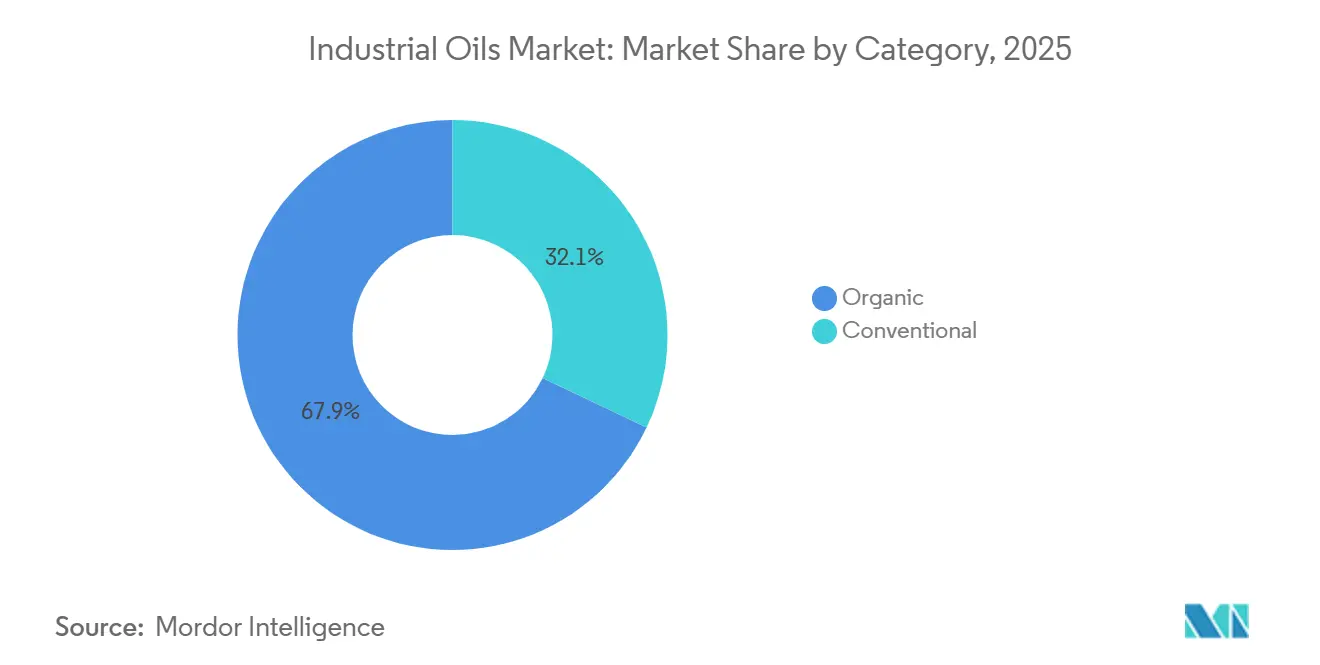
Nel 2025, gli oli convenzionali detenevano l'82.79% del mercato, il che significa che costituivano ancora la base operativa del mercato degli oli industriali. La loro posizione è supportata da costi inferiori, maggiore disponibilità di approvvigionamento e utilizzo consolidato in biocarburanti, vernici e rivestimenti, mangimi e altre applicazioni ad alto volume. Gli acquirenti in questi segmenti spesso privilegiano la capacità produttiva affidabile e l'efficienza dei prezzi, il che mantiene gli oli convenzionali di soia, palma e misti vegetali in uso regolare. Questa parte del mercato degli oli industriali rimane fortemente esposta alla riallocazione delle materie prime, poiché qualsiasi deviazione dalla produzione di carburante per motivi politici può ridurre la disponibilità per i clienti industriali non legati al settore dei carburanti. Gli oli convenzionali, pertanto, rimangono dominanti, ma le loro condizioni di prezzo e di margine stanno diventando meno prevedibili. Ciò rende la sicurezza dell'approvvigionamento e la flessibilità di approvvigionamento più importanti rispetto ai cicli precedenti.
Nel 2025, gli oli biologici rappresentavano il 17.21% del mercato e si prevede che cresceranno a un tasso annuo composto del 7.15% fino al 2031, diventando così la categoria in più rapida crescita nel mercato degli oli industriali. La domanda non si limita al posizionamento premium nel settore alimentare, poiché le normative e gli standard degli acquirenti supportano anche l'approvvigionamento di oli verificati e segregati per applicazioni cosmetiche e farmaceutiche. In Europa, le normative sugli ingredienti cosmetici continuano a rafforzare la necessità di una composizione documentata e di una qualità costante, mentre negli Stati Uniti la supervisione della FDA ha aumentato l'attenzione sulla documentazione degli ingredienti e sulla responsabilità dei fornitori. Il lavoro di Croda nei sistemi lipidici ad alta purezza e speciali dimostra che la crescita degli oli premium deriva sempre più da casi d'uso tecnici e normativi piuttosto che dal semplice posizionamento del marchio. Ciò rende la categoria più solida di una ristretta tendenza di lusso. Dimostra inoltre come il settore degli oli industriali stia diventando sempre più segmentato in base alla documentazione e all'adeguatezza all'applicazione.
Per utilizzo finale: i biocarburanti dettano il ritmo, mentre gli usi regolamentati creano nicchie di mercato di fascia alta
Nel 2025 i biocarburanti detenevano il 32.08% del mercato e hanno registrato anche la crescita più rapida, con un CAGR del 6.59% fino al 2031, consolidando la loro posizione di leader nelle prospettive di quota di mercato degli oli industriali. Questa posizione è radicata nelle politiche piuttosto che nella domanda discrezionale, il che la rende uno dei principali fattori trainanti della domanda nell'intera struttura del mercato. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha previsto un consumo industriale globale di oli vegetali pari a 58.8 milioni di tonnellate metriche per l'anno commerciale 2026/27, con una crescita sostenuta da importanti programmi sui biocarburanti in paesi come Indonesia, Brasile e Stati Uniti. Il percorso di miscelazione del biodiesel in Brasile illustra anche come le politiche sui carburanti si traducano direttamente in domanda di olio di soia, con ogni aumento di 1 punto percentuale che richiede circa 400,000 tonnellate aggiuntive. Questo tipo di domanda supportata dalle politiche garantisce ai biocarburanti una protezione dei prezzi che altri usi finali non sempre godono. È uno dei motivi per cui il mercato degli oli industriali si sta riorganizzando attorno ad allocazioni legate all'energia.
Gli altri utilizzi finali sono di volume inferiore, ma sono importanti perché influenzano la qualità dei margini e la specializzazione dei fornitori nel mercato degli oli industriali. I settori cosmetico e della cura della persona, farmaceutico e alimentare sono sempre più influenzati dagli standard di purezza, dalla tracciabilità e dalle prestazioni degli ingredienti. La collaborazione avviata da Croda nel giugno 2026 con NovoArc per ampliare la sua offerta di lipidi di grado farmaceutico ha dimostrato come i fornitori si stiano orientando verso formulazioni a maggior valore aggiunto piuttosto che verso il solo olio di base. Vernici e rivestimenti rappresentano ancora un utile sbocco non combustibile, soprattutto laddove resine di origine biologica e formulazioni a basse emissioni supportano la domanda di olio industriale. L'alimentazione animale rimane legata al più ampio sistema di trasformazione della soia, poiché una lavorazione più efficiente della soia aumenta la produzione di farina, influenzando al contempo l'equilibrio dell'offerta di olio. Nel complesso, questi utilizzi finali non ribaltano la leadership dei biocarburanti, ma creano nicchie redditizie che possono avere un impatto maggiore rispetto alla sola quota di mercato.
Analisi geografica
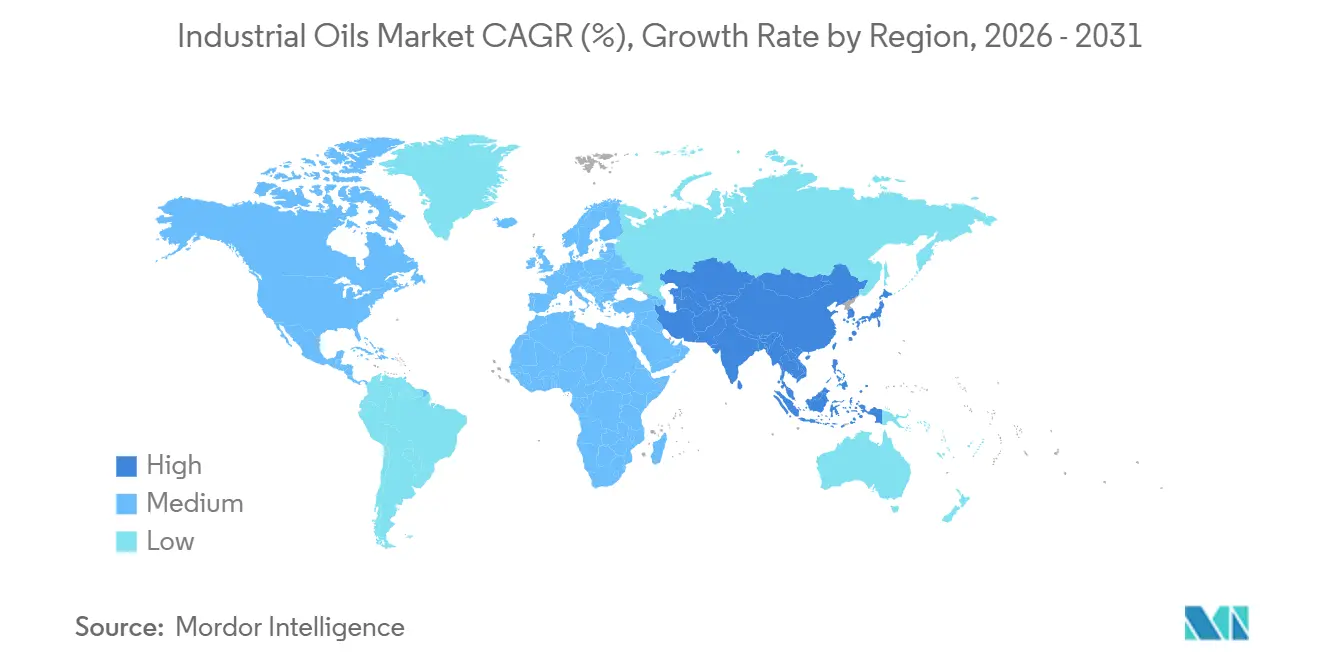
Nel 2025, la regione Asia-Pacifico ha rappresentato il 42.59% del mercato degli oli industriali, mantenendo la sua posizione di leadership tra le regioni. L'importanza di Indonesia e Malesia nel settore dell'olio di palma, unita alla posizione della Cina come maggiore produttore di soia, la rende l'area più influente sia per l'approvvigionamento di materie prime che per l'utilizzo industriale a valle, è stata confermata dal programma indonesiano per il biodiesel del 2025, che aveva già assorbito 14.2 miliardi di litri di biodiesel di palma secondo lo standard B40, a dimostrazione della rapidità con cui le politiche interne possono rimodellare l'allocazione delle materie prime in tutta la regione Asia-Pacifico. Anche l'India ha dimostrato una solida attuazione delle politiche, raggiungendo in anticipo, entro giugno 2025, l'obiettivo di miscelazione dell'etanolo E20, rafforzando la volontà della regione di utilizzare le politiche sui biocarburanti come leva per la domanda industriale. Allo stesso tempo, le norme di certificazione più rigorose della RSPO stanno introducendo un livello di conformità più stringente nelle filiere di approvvigionamento a base di olio di palma in tutta la regione. Ciò favorisce i produttori integrati di maggiori dimensioni e rende la scalabilità, la documentazione e la tracciabilità più preziose nel mercato degli oli industriali.
Si prevede che il Sud America sarà la regione a più rapida crescita, con un CAGR del 6.87% fino al 2031, e il mercato degli oli industriali in quest'area è trainato principalmente dai sistemi brasiliani di soia e biodiesel. Il programma brasiliano "Carburanti del Futuro" sta rafforzando la domanda di olio di soia, con ogni incremento nella miscelazione che crea una domanda tangibile per la trasformazione interna e l'uso industriale. Ciò mantiene la regione strettamente legata sia alla produzione agricola che alle politiche energetiche, ed è per questo che il Sud America sta crescendo più rapidamente rispetto a mercati più maturi. L'Europa rimane altrettanto importante, ma per ragioni diverse, poiché il mercato degli oli industriali in Europa è plasmato più dalla regolamentazione, dalla formulazione e dalla trasformazione a valore aggiunto che dall'abbondanza di materie prime. La Francia continua a destinare una quota consistente dell'olio di colza al biodiesel, e i documenti ufficiali del Ministero dell'Agricoltura francese mostrano quanto profondamente i biocarburanti siano integrati nell'uso degli oli agricoli. La direttiva RED III e le relative modifiche apportate dagli Stati membri stanno inoltre supportando la convenienza commerciale delle vie di conversione della colza nei trasporti e nelle applicazioni industriali. Di conseguenza, l'Europa non è leader in termini di volume, ma rimane centrale per l'adozione tecnologica, la disciplina nell'approvvigionamento e la domanda di componenti ad alta specifica.
Il mercato nordamericano degli oli industriali rimane fortemente legato all'olio di soia e all'olio di colza, e la domanda è sempre più connessa all'espansione del diesel rinnovabile e del diesel a base di biomassa. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha continuato a mostrare un forte utilizzo di olio di soia nel diesel a base di biomassa statunitense, mentre le previsioni sulla lavorazione dell'olio di colza in Canada indicano un aumento dell'utilizzo nei canali dei carburanti rinnovabili. L'investimento di Bunge e Chevron nell'impianto di trasformazione di Destrehan rispecchia questo modello regionale, poiché è incentrato sulla trasformazione di semi oleosi per la produzione di materie prime per carburanti rinnovabili, piuttosto che sulla sola lavorazione di materie prime tradizionali. Il Medio Oriente e l'Africa presentano una struttura più eterogenea, con una domanda concentrata sulle importazioni per usi alimentari, cosmetici e farmaceutici, piuttosto che su una base di trasformazione pienamente sviluppata. Arabia Saudita ed Emirati Arabi Uniti sono importanti acquirenti di oli speciali, mentre il Sudafrica mostra il profilo di domanda oleochimica più sviluppato nella regione. Nigeria, Egitto e Marocco procedono più lentamente perché la capacità di trasformazione locale e la sicurezza dell'approvvigionamento di materie prime sono ancora limitate. Ciò lascia il Nord America come una regione di approvvigionamento guidata dagli investimenti, mentre il Medio Oriente e l'Africa rimangono più selettivi e dipendenti dalle importazioni nel mercato degli oli industriali.
Panorama competitivo
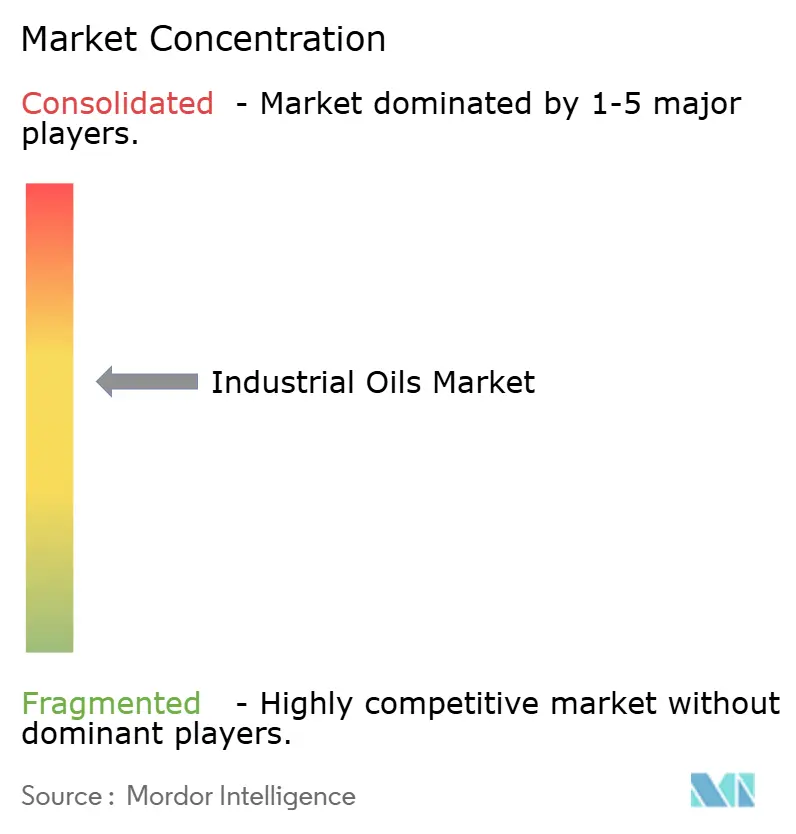
Il mercato degli oli industriali è dominato da un gruppo di grandi trasformatori e commercianti del settore agricolo, ma non è così concentrato da relegare ai margini i fornitori specializzati. Aziende come Cargill, Wilmar, Bunge e ADM vantano un forte vantaggio in termini di approvvigionamento, frantumazione, raffinazione e logistica, il che conferisce loro un chiaro potere contrattuale nei contratti di grandi volumi e nella gestione delle materie prime. Il completamento della fusione con Viterra da parte di Bunge nel luglio 2025 è stato l'esempio più lampante di questa strategia di scalabilità, in quanto ha ampliato la presenza operativa globale dell'azienda e rafforzato la sua posizione nella movimentazione e lavorazione dei semi oleosi. La modernizzazione da 103 milioni di dollari degli impianti di Decatur di ADM nel 2026 ha mostrato la stessa logica, seppur in una forma diversa, con investimenti mirati all'aumento della produttività, all'efficienza operativa e all'affidabilità dell'approvvigionamento in un importante centro di lavorazione della soia. Anche la relazione annuale di Wilmar del 2025 ha evidenziato un approccio più selettivo in termini di investimenti, suggerendo che la fase successiva non si concentrerà tanto sull'ampliamento della capacità produttiva, quanto sull'estrazione di valore da una rete già estesa.
Accanto a questi operatori di grandi dimensioni, il mercato degli oli industriali presenta un secondo binario competitivo costituito da aziende che vendono valore in termini di adeguatezza tecnica, documentazione e formulazione, piuttosto che solo volume. Croda ne è un valido esempio, poiché la sua attenzione ai lipidi speciali e alla somministrazione farmaceutica la avvicina allo sviluppo di prodotti regolamentati piuttosto che al commercio di oli sfusi. La collaborazione avviata nel giugno 2026 con NovoArc ha ulteriormente rafforzato questa posizione, ampliando il portafoglio di lipidi di grado farmaceutico utilizzati in applicazioni di somministrazione avanzate. Anche le dichiarazioni pubbliche di BASF sulla disponibilità di derivati dell'olio di palma certificati dimostrano che l'approvvigionamento conforme alle normative è diventato una questione strategica per i grandi operatori chimici a valle, non solo un argomento di branding. Il quadro di certificazione di Cargill va nella stessa direzione, poiché l'approvvigionamento verificato dell'olio di palma è ormai parte integrante del modo in cui i fornitori si assicurano l'accesso ad acquirenti esigenti. In questi segmenti del mercato degli oli industriali, la solidità dei fornitori dipende tanto dalla preparazione normativa e dalla disciplina di qualificazione quanto dalla quantità di materia prima prodotta.
Questa suddivisione crea uno scenario in cui le aziende più grandi non dominano automaticamente ogni segmento di profitto nel mercato degli oli industriali. I grandi trasformatori sono più forti laddove la scala di approvvigionamento, il controllo del trasporto e la redditività della frantumazione sono più importanti, mentre i fornitori specializzati sono più forti laddove purezza, certificazione e prestazioni specifiche per l'applicazione hanno maggiore peso. Ecco perché le mosse strategiche stanno divergendo: Bunge sfrutta le economie di scala derivanti dalle fusioni, ADM potenzia le infrastrutture di processo principali e Croda si espande nei sistemi lipidici farmaceutici a più alto valore aggiunto. Gli acquirenti si trovano quindi di fronte a un mercato in cui la scelta del fornitore dipende fortemente dall'utilizzo finale. Un produttore di biocarburanti potrebbe dare priorità alla disponibilità di materie prime e alla sicurezza contrattuale, mentre un acquirente del settore farmaceutico o cosmetico potrebbe attribuire maggiore importanza alla documentazione e alla coerenza della formulazione. Questa differenza probabilmente rimarrà rilevante perché la regolamentazione e il controllo degli appalti stanno diventando più stringenti, anziché allentati. Di fatto, il mercato degli oli industriali sta diventando più competitivo sia nel segmento delle materie prime che in quello degli oli specializzati, ma le basi della competizione non sono più le stesse in questi due ambiti.
Leader del settore degli oli industriali
Cargill, incorporata
Wilmar International Ltd
Arciere Daniels Midland (ADM)
La Compagnia Scolare
Bunge Global SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Cargill ha investito 56 milioni di euro in tre stabilimenti belgi, tra cui un ammodernamento da 21 milioni di euro dell'impianto di imbottigliamento di olio vegetale di Izegem, il più grande della sua rete europea, quasi raddoppiando la capacità produttiva e installando nuove linee automatizzate per la ristorazione.
- Giugno 2026: Avanti Polar Lipids, la filiale di Croda International, ha avviato una collaborazione strategica con NovoArc GmbH per ampliare il proprio portafoglio di lipidi di grado farmaceutico, portandolo a oltre 2,000 prodotti e rafforzando così la fornitura di eccipienti derivati da oli vegetali ad elevata purezza per la ricerca farmaceutica a livello globale.
- Febbraio 2026: ADM ha annunciato un investimento di 103 milioni di dollari per modernizzare le principali strutture della sua sede centrale di Decatur, Illinois, creando almeno 50 nuovi posti di lavoro a tempo pieno e mantenendo oltre 1,000 posizioni esistenti, rafforzando così la sua posizione di polo di trasformazione della soia ad alta capacità per la fornitura di biocarburanti e oli industriali.
- Luglio 2025: Bunge Global SA ha completato la fusione con Viterra Limited per un valore di 8.2 miliardi di dollari, dando vita a una società con attività in oltre 50 paesi, 56 impianti di frantumazione di semi oleosi, 47 raffinerie di petrolio e oltre 300 impianti di lavorazione e stoccaggio in tutto il mondo.
Ambito del rapporto sul mercato globale degli oli industriali
Gli oli industriali sono oli vegetali o di altra origine vegetale utilizzati come materie prime in una vasta gamma di applicazioni industriali, tra cui la lavorazione degli alimenti, i biocarburanti, i prodotti farmaceutici, la cura della persona e la produzione manifatturiera. Il mercato degli oli industriali è segmentato per tipologia di prodotto, categoria, utilizzo finale e area geografica. Per tipologia di prodotto, il mercato comprende olio di soia, olio di palma, olio di colza, olio di girasole, olio di semi di cotone e altri oli industriali. In base alla categoria, il mercato è suddiviso in prodotti biologici e convenzionali. Per utilizzo finale, il mercato copre biocarburanti, vernici e rivestimenti, cosmetici e cura della persona, prodotti farmaceutici, mangimi per animali, alimenti e bevande e altre applicazioni industriali. Dal punto di vista geografico, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni fornite per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (milioni di dollari USA) e del volume (litri).
| soia |
| Palma |
| colza |
| Girasole |
| di semi di cotone |
| Altro |
| Organic |
| Convenzionale |
| Biofuel |
| Vernici e rivestimenti |
| Cosmetici e cura della persona |
| Eccipienti farmaceutici |
| Nutrizione Animale |
| Cibo e bevande |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | soia | |
| Palma | ||
| colza | ||
| Girasole | ||
| di semi di cotone | ||
| Altro | ||
| Per Categoria | Organic | |
| Convenzionale | ||
| Per uso finale | Biofuel | |
| Vernici e rivestimenti | ||
| Cosmetici e cura della persona | ||
| Eccipienti farmaceutici | ||
| Nutrizione Animale | ||
| Cibo e bevande | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori trainano la crescita degli oli industriali fino al 2031?
La crescita è trainata dalle politiche di miscelazione dei biocarburanti, da un utilizzo più ampio di materie prime di origine vegetale nelle applicazioni industriali e da requisiti di qualità più rigorosi nei settori cosmetico e farmaceutico. Si prevede che il mercato raggiungerà i 104.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.26%.
Quale tipologia di prodotto è quella che genera la domanda oggi?
Nel 2025, gli oli di soia detenevano la quota maggiore, pari al 32.34%, grazie all'elevata capacità di lavorazione e al loro ampio utilizzo nella produzione di diesel e biodiesel a base di biomassa.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che gli oli di colza registreranno la crescita più rapida, con un CAGR del 6.72% fino al 2031, grazie alle politiche a favore dei trasporti rinnovabili e a una maggiore convenienza economica del biodiesel derivato da colture agricole in Europa.
Perché i biocarburanti rappresentano l'utilizzo finale più importante?
Nel 2025 i biocarburanti rappresentavano il 32.08% della domanda e hanno registrato anche la crescita più rapida, con un CAGR del 6.59%, poiché le normative sulla miscelazione creano una domanda stabile e supportata dalle politiche per gli oli vegetali.


