

Dimensioni e quota di mercato del controllo del rumore industriale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
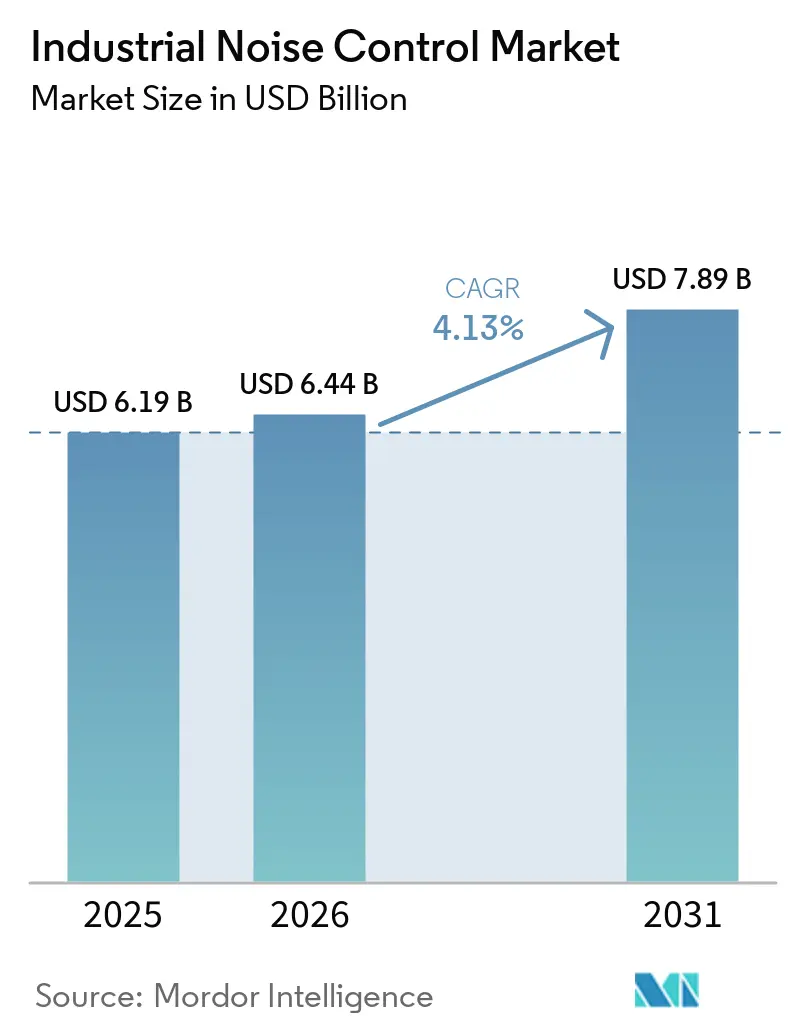
| Dimensione del mercato (2026) | 6.44 miliardo di dollari |
| Dimensione del mercato (2031) | 7.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sul controllo del rumore industriale a cura di Mordor Intelligence
Il mercato del controllo del rumore industriale aveva un valore di 6.19 miliardi di dollari nel 2025 e si stima che crescerà da 6.44 miliardi di dollari nel 2026 a 7.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.13% durante il periodo di previsione (2026-2031). Il mercato del controllo del rumore industriale è sostenuto dalle normative sul luogo di lavoro che privilegiano i controlli ingegneristici quando l'esposizione al rumore raggiunge i limiti regolamentati. Negli Stati Uniti, l'ambito di applicazione dei requisiti di esposizione al rumore professionale riguardava 285,510 stabilimenti nel 2025, con 3,935,792 lavoratori al di sopra del livello di intervento di 85 dBA. Anche la politica europea continua a prestare attenzione alla riduzione del rumore, poiché l'Agenzia europea dell'ambiente ha segnalato che i progressi verso l'obiettivo del 2030 rimangono limitati. I nuovi stabilimenti e gli ammodernamenti degli impianti integrano i requisiti acustici nelle specifiche di progettazione, il che può ridurre i tempi tra l'approvazione del progetto e l'approvvigionamento. Il consolidamento tra i fornitori di sistemi acustici potrebbe rafforzare l'accesso ai grandi progetti, mentre i costi dei materiali e gli elevati costi iniziali dei sistemi rimangono un limite per gli operatori più piccoli.
Punti chiave del rapporto
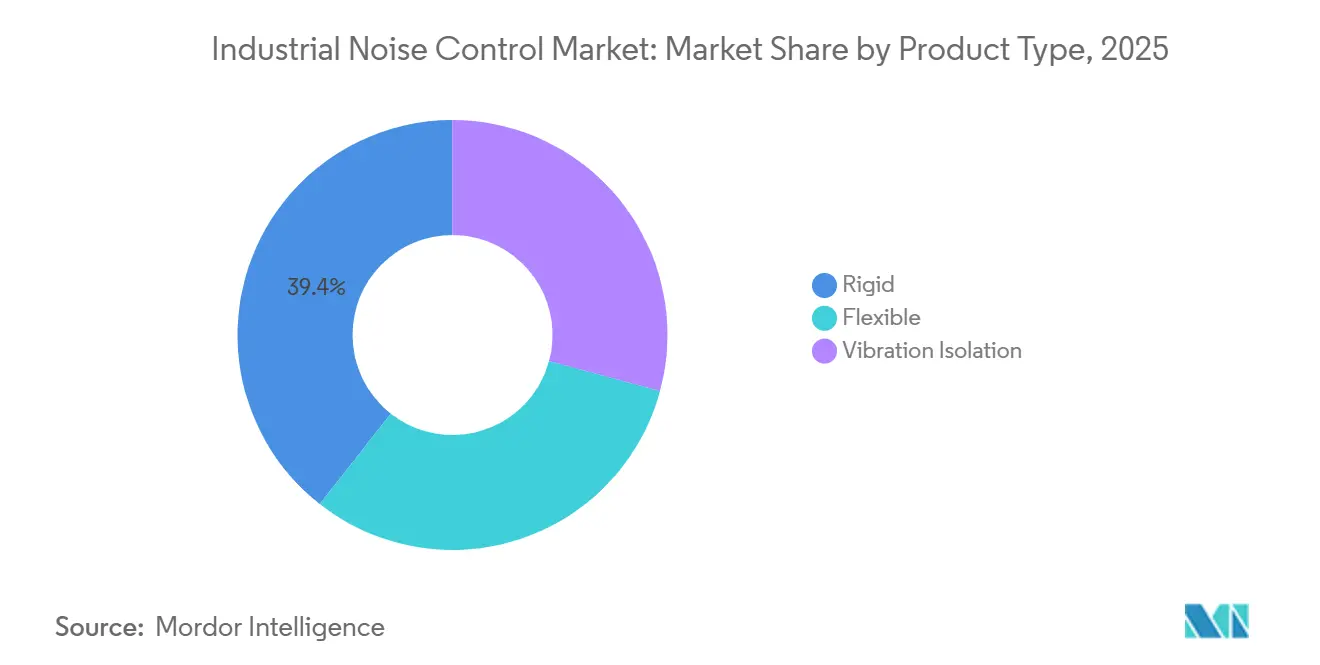
- Per tipologia di prodotto, i prodotti rigidi per il controllo del rumore detenevano il 39.4% della quota di mercato del controllo del rumore industriale nel 2025, mentre si prevede che l'isolamento dalle vibrazioni crescerà a un CAGR del 4.6% fino al 2031.
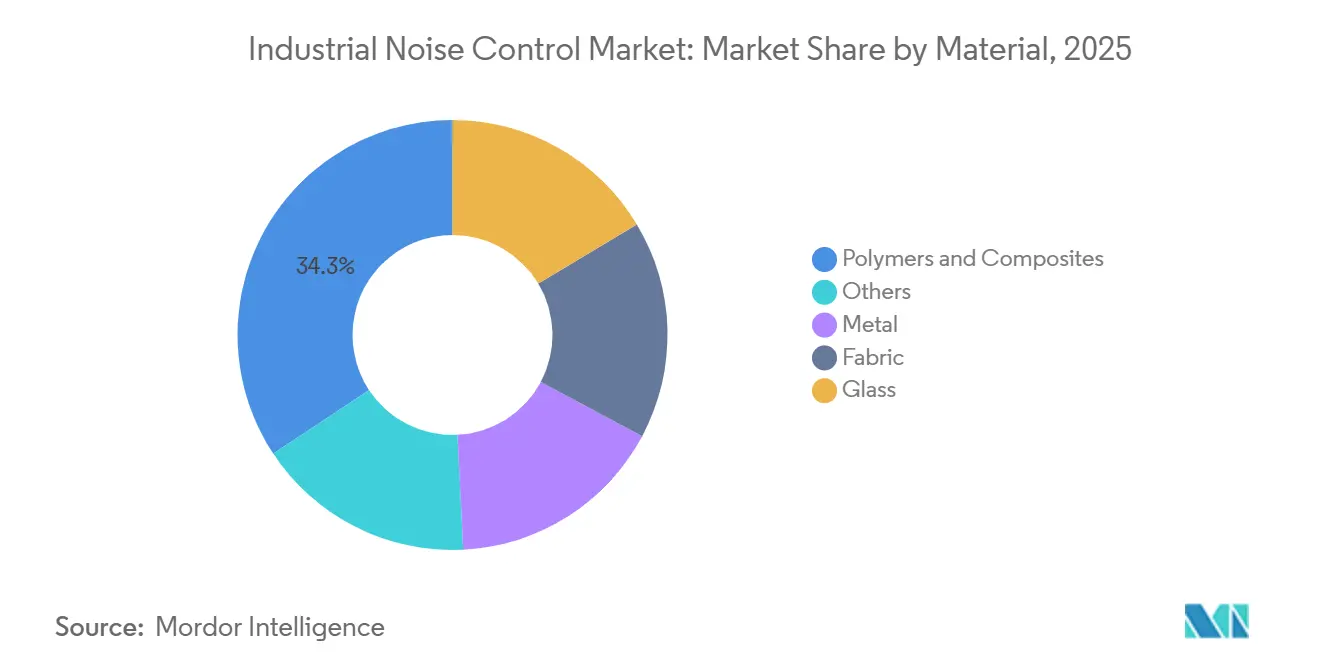
- Per tipologia di materiale, i polimeri e i compositi rappresentavano il 34.3% della quota di mercato nel settore del controllo del rumore industriale nel 2025 e si prevede che cresceranno a un tasso annuo composto del 4.3% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore automobilistico deteneva il 31.1% del mercato del controllo del rumore industriale, mentre si prevede che la lavorazione dei metalli e l'attività mineraria cresceranno a un tasso annuo composto del 5.1% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 38.5% della quota di mercato nel settore del controllo del rumore industriale nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del controllo del rumore industriale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative sul rumore ambientale e professionale. | + 0.70% | Diffuso a livello globale; più accentuato in Nord America ed Europa. | Medio termine (2-4 anni) |
| Ammodernamento e ampliamento della capacità degli impianti industriali | + 0.80% | Nord America, Europa | Breve-medio termine (≤ 4 anni) |
| Investimenti nei settori manifatturiero, minerario, edile e dei servizi di pubblica utilità. | + 0.70% | Globale; guidato dall'Asia-Pacifico e dall'America Latina | A lungo termine (≥ 4 anni) |
| Crescente adozione di sistemi di controllo del rumore ingegnerizzati nei nuovi progetti industriali | + 0.50% | Asia-Pacifico, Sud America | Medio termine (2-4 anni) |
| Nearshoring e regionalizzazione delle catene di approvvigionamento manifatturiere | + 0.50% | Nord America (Stati Uniti, Messico); Europa (Polonia, Europa orientale) | A breve termine (≤ 2 anni) |
| La crescente domanda di banda larga e la gestione del rumore tonale generate dall'elettrificazione. | + 0.50% | Globale; guidato dall'Asia-Pacifico e dall'Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative sul rumore ambientale e professionale.
I requisiti normativi forniscono una base stabile di domanda per il mercato del controllo del rumore industriale. L'OSHA richiede controlli ingegneristici o amministrativi fattibili quando l'esposizione dei dipendenti supera i 90 dBA per un periodo di 8 ore [1] US Occupational Safety and Health Administration, “Occupational Noise Exposure Standard 29 CFR 1910.95,” Occupational Safety and Health Administration, osha.gov . L'avviso federale del 2025 ha mostrato che 3,935,792 lavoratori erano al di sopra del livello di azione di 85 dBA, rispetto a 3,802,698 nel ciclo di revisione precedente. L'Agenzia europea dell'ambiente ha riportato un costo economico annuo di 100 miliardi di euro dovuto all'esposizione al rumore e ha osservato che la regione non era sulla buona strada per il suo obiettivo di riduzione del 2030 [2] European Environment Agency, “Environmental Noise in Europe 2025, Summary for Policymakers,” European Environment Agency, eea.europa.eu . Nel marzo 2026, l'Ufficio delle pubblicazioni dell'UE ha pubblicato una versione aggiornata del supporto tecnico per i piani d'azione in materia di rumore. Questi quadri normativi indirizzano gli impianti verso l'utilizzo di recinzioni, barriere e sistemi di isolamento quando la sola protezione individuale non è sufficiente.
Ammodernamento e ampliamento della capacità degli impianti industriali
La modernizzazione degli impianti prevede l'integrazione dei requisiti acustici nella fase di progettazione, anziché considerarli come aggiornamenti successivi. Nel giugno 2026, US Steel ha annunciato un investimento fino a 2.5 miliardi di dollari nel progetto Mon Valley Works, che include un laminatoio a caldo a Edgar Thomson. L'azienda prevede l'inizio dei lavori di costruzione nel 2026 e l'avvio della produzione nella seconda metà del 2029. Sempre nel giugno 2026, Tenaris ha annunciato un programma di modernizzazione da 90 milioni di dollari per i suoi stabilimenti di Koppel e Ambridge. I forni di riscaldamento, le linee di colata e le attrezzature di laminazione possono generare livelli di rumore che richiedono un'ulteriore progettazione acustica. Questo favorisce un coinvolgimento più tempestivo dei fornitori e dei team di ingegneria degli impianti nel mercato del controllo del rumore industriale.
Investimenti nei settori manifatturiero, minerario, edile e dei servizi di pubblica utilità.
Gli investimenti nell'industria pesante sostengono la domanda di cabine insonorizzate, barriere e sistemi di controllo delle vibrazioni. Si prevede che le 20 principali società minerarie investiranno circa 82.4 miliardi di dollari in spese in conto capitale nel 2026, di cui 11 miliardi ciascuno da parte di Rio Tinto e BHP. Le attrezzature per l'estrazione mineraria e la lavorazione dei minerali possono generare livelli di rumore sul lavoro che vanno da 100 dB a 115 dB. Le operazioni di frantumazione, macinazione e ventilazione richiedono pertanto misure di controllo del rumore come parte dell'approvazione degli impianti e della conformità operativa. Anche gli investimenti nei settori automobilistico, dei semiconduttori, degli elettrodomestici, delle utility e delle costruzioni ampliano il numero di siti che necessitano di trattamento acustico. Questi progetti in corso allargano la base di utenti finali per il mercato del controllo del rumore industriale.
La crescente domanda di banda larga e la gestione del rumore tonale generate dall'elettrificazione.
I motori elettrici e l'elettronica di potenza creano un rumore tonale diverso dal rumore convenzionale dei motori. Una ricerca SAE del 2025 ha identificato il ronzio del motore, le armoniche di commutazione e l'ingranamento degli ingranaggi come importanti bersagli acustici nei sistemi di propulsione dei veicoli elettrici [3] SAE International, “A Review on Electric Vehicle NVH Challenges and Recent Trends,” SAE Technical Paper, saemobilus.sae.org . Un documento SAE del 2026 ha identificato la vibrazione elettromagnetica di 24° ordine in un motore a 8 poli e 48 slot come una fonte di eccitazione dominante [4] SAE International, “High-Fidelity NVH Analysis Model Development Process for EV Traction Motors Based on Experimental Correlation,” SAE Technical Paper, doi.org . Profili tonali simili si verificano negli azionamenti a velocità variabile, nei compressori e nei motori elettrici di processo. Queste applicazioni richiedono supporti e materiali di smorzamento che affrontino bande di frequenza definite. L'isolamento dalle vibrazioni è quindi l'area di prodotto in più rapida crescita nel mercato del controllo del rumore industriale, con un CAGR previsto del 4.6%.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi di controllo del rumore progettati su misura. | -0.50% | Mercati emergenti: Asia-Pacifico, Sud America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime e concentrazione dell'offerta | -0.40% | Global | A breve termine (≤ 2 anni) |
| Vincoli relativi ai tempi di fermo industriale e all'integrazione degli interventi di ammodernamento. | -0.30% | Globale; in particolare le industrie a processo continuo | Medio termine (2-4 anni) |
| Compromessi in termini di caduta di pressione, prestazioni termiche, resistenza al fuoco e acustiche. | -0.20% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei sistemi di controllo del rumore progettati su misura.
Le cabine insonorizzate su misura, le installazioni di barriere e i sistemi attivi richiedono un investimento iniziale maggiore rispetto ai programmi di protezione dell'udito. Questa differenza è particolarmente significativa per le piccole aziende manifatturiere e gli impianti nelle economie emergenti. Gli operatori potrebbero rimandare l'installazione di una cabina o di una barriera quando i controlli locali sono discontinui. I tempi di ammortamento per i sistemi progettati possono estendersi dai 5 ai 10 anni in alcuni mercati, rendendo il recupero del capitale investito un fattore importante. Le revisioni degli investimenti potrebbero quindi privilegiare le attrezzature di produzione rispetto agli aggiornamenti per il controllo del rumore. Ciò può limitare la penetrazione nel mercato del controllo del rumore industriale, anche laddove i benefici a lungo termine per la protezione dei lavoratori siano evidenti.
Volatilità dei prezzi delle materie prime e concentrazione dell'offerta
Nel 2025, i polimeri e i materiali compositi hanno rappresentato il 34.3% della domanda per tipologia di materiale. Sono utilizzati in barriere flessibili, strati di schiuma e fogli fonoassorbenti, il che espone i fornitori alle variazioni dei costi delle materie prime petrolchimiche. I prezzi dell'etilene sono aumentati di 450 euro per tonnellata e quelli del propilene di 465 euro per tonnellata a seguito delle interruzioni di fornitura all'inizio del 2026. L'aumento dei costi delle resine è difficile da trasferire sui prezzi di acquisto con offerte a prezzo fisso. Anche i prezzi dell'acciaio possono incidere sul costo di pannelli rigidi, telai e involucri modulari. Queste pressioni sui costi di produzione possono ritardare gli ordini o ridurre i margini dei fornitori nel mercato del controllo del rumore industriale.
Analisi del segmento
Per tipologia di prodotto: i sistemi rigidi sono in testa, mentre l'isolamento dalle vibrazioni cresce più rapidamente.
Nel 2025, i prodotti rigidi per il controllo del rumore rappresentavano il 39.4% del mercato industriale. Questi sistemi includono cabine per macchinari, camere acustiche e barriere strutturali per compressori e apparecchiature elettriche. Le installazioni permanenti sono ampiamente utilizzate laddove i livelli di rumore a cui sono esposti gli operatori superano regolarmente i limiti di sicurezza. Il loro valore risiede nella lunga durata e nella prevedibile conformità alle normative. Le soluzioni rigide possono ridurre la necessità di interventi ripetuti quando un impianto presenta una fonte stabile di rumore elevato. Una ricerca del 2025 ha evidenziato che le strutture in polimero rinforzato con fibra di carbonio e dotate di metamateriali acustici hanno raggiunto una larghezza di banda di isolamento acustico prossima ai 1,000 Hz. Lo studio ha inoltre riportato prestazioni superiori al limite di isolamento acustico previsto dalla legge di massa classica. Tale lavoro potrebbe favorire la progettazione di pannelli rigidi più performanti, laddove è necessario trovare un equilibrio tra peso e prestazioni acustiche.
I prodotti flessibili sono adatti ad applicazioni che richiedono portabilità o accesso regolare alle apparecchiature. Tra questi figurano tende, coperte trapuntate, rivestimenti per tubi e barriere rimovibili. Questi prodotti vengono utilizzati laddove è difficile installare strutture rigide permanenti. Si prevede che l'isolamento dalle vibrazioni crescerà a un tasso annuo composto del 4.6% fino al 2031. Si occupa delle vibrazioni tonali generate da trasmissioni elettriche e motori industriali. I supporti motore standard potrebbero non essere in grado di controllare le frequenze di eccitazione discrete create dai motori elettrici. I fornitori possono quindi differenziarsi offrendo prestazioni di smorzamento e isolamento specifiche per frequenza. Questo cambiamento di prodotto aggiunge un livello di specializzazione al settore del controllo del rumore industriale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: polimeri e compositi combinano scalabilità e crescita
Nel 2025, i polimeri e i materiali compositi detenevano il 34.3% del mercato del controllo del rumore industriale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4.3% fino al 2031. Questa classe di materiali viene utilizzata in pannelli rigidi, barriere flessibili, cuscinetti isolanti e strati fonoassorbenti in schiuma. Questa varietà consente di utilizzare una base di materiali comune per diversi formati di prodotto. I prodotti metallici rimangono importanti per involucri per impieghi gravosi, telai di barriere, protezioni per macchinari, impianti minerari, centrali elettriche e acciaierie. La loro resistenza meccanica e la resistenza al fuoco sono importanti, insieme alle prestazioni acustiche. I prodotti tessili sono impiegati per tende, coperte e sistemi di avvolgimento acustico. Il vetro viene utilizzato in finestre di osservazione, vetrate per sale di controllo e barriere trasparenti specializzate.
L'attività di ricerca sta ampliando la gamma di materiali a disposizione dei fornitori. Uno studio del 2025 sottoposto a revisione paritaria ha descritto reti polimeriche interpenetranti a base acquosa con proprietà di smorzamento e acustiche regolabili. Uno studio del 2026 pubblicato su Scientific Reports ha riportato un coefficiente di assorbimento acustico medio di 0.82 e un coefficiente di riduzione del rumore di 0.85 per un sistema di pannelli microforati in fibra naturale e supporto composito. I risultati riportati coprivano frequenze da 100 Hz a 2,500 Hz. Questi risultati mostrano una potenziale strada per i materiali biocompositi nelle specifiche acustiche industriali. L'aumento dei costi dei polimeri incoraggia inoltre l'interesse per alternative con contenuto riciclato e a base biologica, quando soddisfano i livelli di prestazione richiesti. L'innovazione dei materiali rimane rilevante per il mercato del controllo del rumore industriale perché può modificare sia le prestazioni acustiche che l'esposizione al rumore in ingresso.
Per settore di utilizzo finale: l'industria automobilistica è in testa, mentre la lavorazione dei metalli e l'estrazione mineraria accelerano.
Nel 2025, il settore automobilistico deteneva il 31.1% del mercato del controllo del rumore industriale. La produzione di veicoli richiede materiali fonoassorbenti, supporti antivibranti e soluzioni di smorzamento. I programmi per veicoli elettrici aggiungono requisiti legati alle singole configurazioni di motori e inverter. Ciò può creare rapporti di fornitura specifici per ogni progetto, anziché acquisti standard di rivestimenti. Si prevede che la lavorazione dei metalli e l'attività mineraria cresceranno a un CAGR del 5.1% fino al 2031. Le attrezzature minerarie spesso producono rumore continuo dovuto a frantumazione, macinazione e ventilazione. Anche i progetti di modernizzazione dell'acciaio includono l'ingegneria acustica nell'ambito della progettazione di nuove attrezzature per processi a caldo.
La produzione di energia e i servizi di pubblica utilità richiedono sistemi per turbine a gas, centrali termoelettriche e impianti eolici. Queste applicazioni possono generare rumore tonale e a bassa frequenza che richiede sistemi di isolamento e silenziamento progettati appositamente. Gli impianti petroliferi e del gas utilizzano cabine acustiche per le stazioni di compressione e i gruppi turbina a gas. Pyrotek ha fornito una soluzione di barriera acustica per il progetto Plaquemines LNG da 21 miliardi di dollari nel maggio 2025. Gli impianti alimentari e delle bevande, farmaceutici, chimici, cartari e della cellulosa sostengono la domanda di sostituzione perché operano con processi continui. Anche gli impianti tessili sono esposti a un elevato livello di rumore proveniente da telai e apparecchiature a getto d'aria. L'adozione di cabine acustiche progettate in questi settori rimane al di sotto del livello richiesto.
Analisi geografica
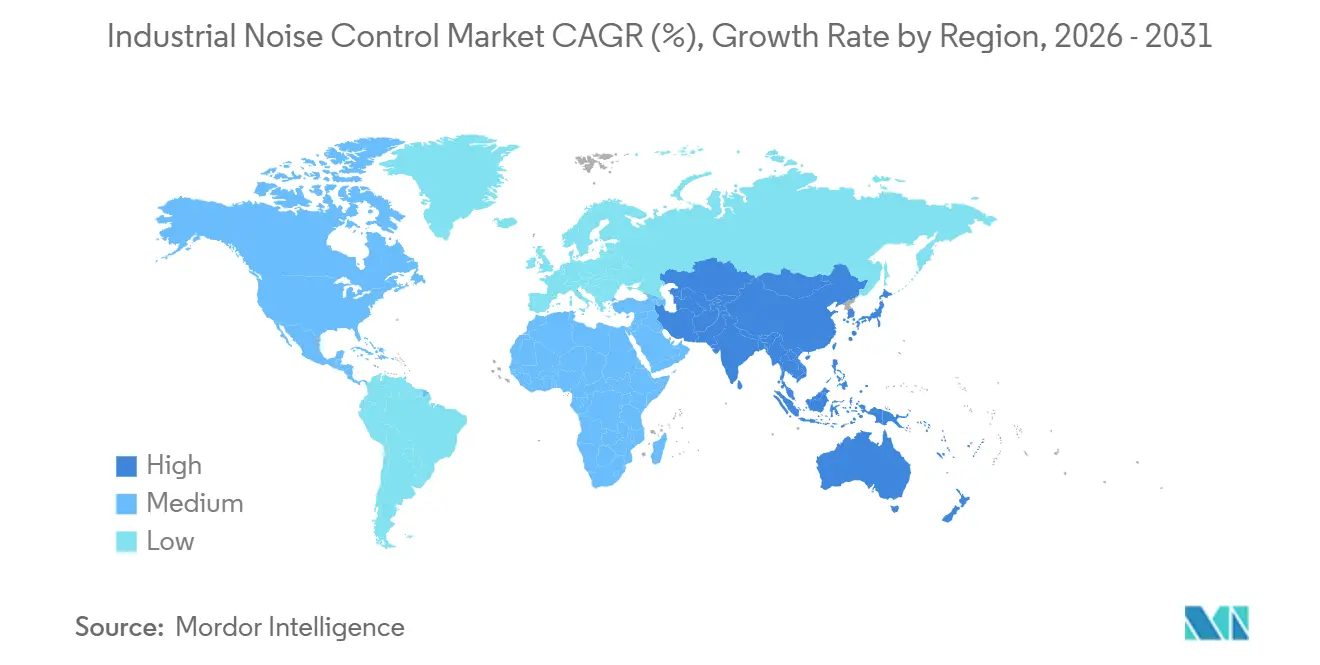
Nel 2025, la regione Asia-Pacifico deteneva il 38.5% della quota di mercato del controllo del rumore industriale e si prevede che crescerà a un tasso annuo composto (CAGR) del 5.3% fino al 2031. Questa posizione riflette gli investimenti nel settore manifatturiero in Cina, India e Sud-est asiatico. L'India ha registrato 3.6 miliardi di rupie indiane di nuovi investimenti legati alla capacità produttiva durante l'anno fiscale 2026. La produzione di semiconduttori, le catene di fornitura del settore automobilistico e la produzione di elettrodomestici sostengono la domanda di trattamenti acustici a livello di impianto. Il 15° Piano quinquennale cinese pone la modernizzazione della produzione e la robotica industriale al centro delle politiche. Le linee automatizzate possono generare vibrazioni strutturali che richiedono sistemi di isolamento, oltre ai tradizionali involucri. Anche Vietnam, Indonesia e Thailandia attraggono investimenti nei settori dell'elettronica e delle catene di fornitura del settore automobilistico.
In Nord America, la domanda è fortemente influenzata dai requisiti OSHA e dai grandi progetti di modernizzazione. Il mercato del controllo del rumore industriale trae vantaggio dall'inclusione della conformità nelle nuove costruzioni e nell'ampliamento degli impianti. Il programma Mon Valley Works di US Steel e il programma di modernizzazione di Tenaris in Pennsylvania illustrano questo tipo di attività progettuale. Il nearshoring crea ulteriore domanda perché i nuovi impianti richiedono sistemi di controllo acustico fin dall'inizio dell'attività. Ciò può generare una domanda di primo acquisto anziché di sostituzione. I fornitori che collaborano con i team di ingegneria, approvvigionamento e costruzione possono trarre vantaggio da questo cambiamento.
In Europa, la domanda è determinata dalla Direttiva sul rumore ambientale e dai cicli quinquennali dei piani d'azione sul rumore. Il supporto tecnico aggiornato, pubblicato a marzo 2026, potrebbe rafforzare le attività di conformità fino alla fine del decennio. Polonia, Germania, Francia, Italia e Regno Unito sono i paesi europei leader. Il Sud America è trainato dai settori automobilistico e minerario, soprattutto in Brasile. Il Medio Oriente e l'Africa beneficiano della diversificazione industriale, dei parchi industriali e dello sviluppo delle infrastrutture energetiche. Questi progetti creano opportunità a lungo termine per il mercato del controllo del rumore industriale.
Panorama competitivo
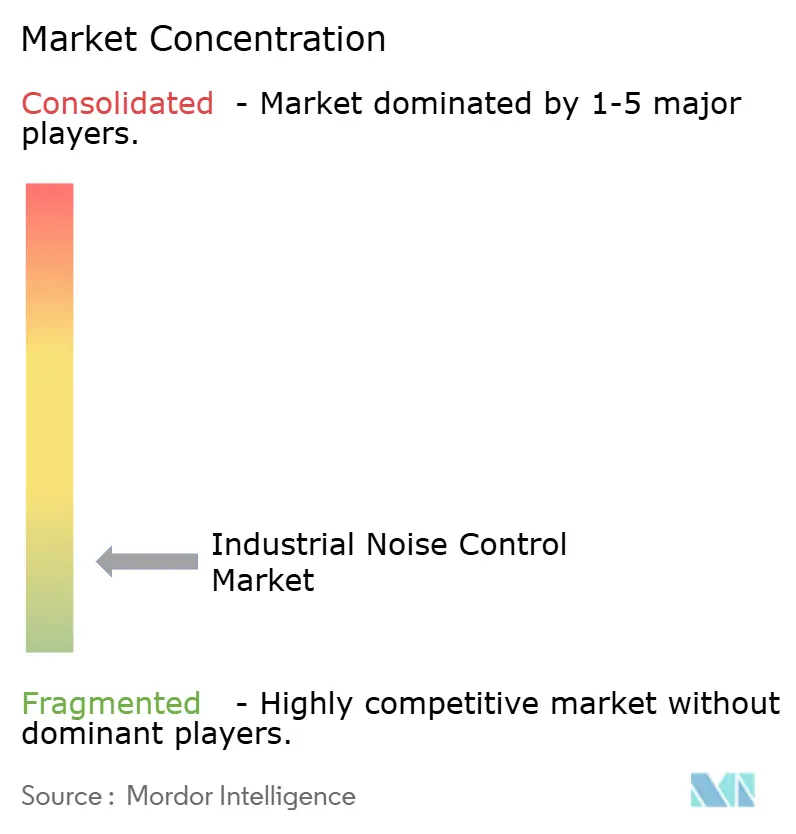
Il mercato del controllo del rumore industriale rimane frammentato, senza che alcun fornitore si affermi come detentore di una quota di mercato globale decisiva. La concorrenza è composta da integratori di sistemi acustici a servizio completo e da specialisti di prodotto. Gli integratori progettano, forniscono e collaudano impianti completi per grandi clienti industriali. Gli specialisti competono grazie alla competenza sui materiali, alla specializzazione sui prodotti, alla conoscenza delle applicazioni locali e alla distribuzione regionale. Il contesto competitivo si sta evolvendo verso una struttura a due livelli, con le piattaforme più grandi che acquisiscono aziende consolidate. I fornitori regionali mantengono ancora posizioni significative laddove l'accesso ai clienti e l'assistenza locale sono importanti.
KPS Capital Partners ha completato l'acquisizione di Catalyst Acoustics Group nel quarto trimestre del 2024. Il gruppo riunisce IAC Acoustics, Kinetics Noise Control, Sound Seal, Noise Barriers e marchi correlati. Questa combinazione amplia la portata di una piattaforma acustica multimarca. Gamut Capital Management ha annunciato l'accordo per l'acquisizione di Acousti Engineering Company nell'aprile del 2026 e ha dichiarato di avere in programma ulteriori acquisizioni. Queste transazioni dimostrano che i proprietari di piattaforme cercano una maggiore capacità di specifica e una copertura geografica più ampia.
Anche i fornitori più grandi stanno ampliando la loro portata geografica e tecnica. Pyrotek ha acquisito asset acustici e termici da MAAD Sp. z oo in Polonia nel febbraio 2026, espandendo la sua rete di supporto nell'Europa centrale e orientale. Pyrotek ha inoltre stretto una partnership di distribuzione e tecnologica con SIRN in Italia nel giugno 2026, estendendo la portata dei suoi prodotti Decidamp e Sorbermel nel segmento nautico. Il mercato sta anche assistendo a un crescente interesse per pannelli con contenuto riciclato, compositi a base biologica e monitoraggio acustico intelligente. Le pratiche di misurazione ISO 3740 e i sistemi di qualità ISO 9001 rimangono filtri rilevanti per le specifiche di grandi dimensioni. Il mercato del controllo del rumore industriale premia quindi i fornitori che combinano prestazioni comprovate, supporto ingegneristico e accesso ai canali di progetto regionali.
Leader del settore per il controllo del rumore industriale
Sigillo acustico Inc.
Sintesi PLC
Saint-Gobain
Pyrotek Inc.
Merford Holding BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Tenaris ha annunciato un investimento di 90 milioni di dollari per modernizzare le operazioni di produzione di acciaio e tubi senza saldatura presso i suoi stabilimenti di Koppel e Ambridge, in Pennsylvania, con aggiornamenti di automazione e installazioni di nuove apparecchiature che dovrebbero essere completati entro la fine del 2027. Il progetto rappresenta un evento di ingegneria diretta per il controllo acustico e delle vibrazioni in fase di specifica.
- Aprile 2026: Gamut Capital Management ha firmato un accordo definitivo per l'acquisizione di Acousti Engineering Company, un'azienda specializzata in soluzioni acustiche per interni, tra cui controsoffitti, pareti in cartongesso e pavimenti, operante nel sud-est degli Stati Uniti. Gamut ha inoltre annunciato l'intenzione di realizzare almeno altre 3 acquisizioni entro la metà del 2027, puntando su aziende regionali del settore acustico con un fatturato compreso tra i 25 e i 60 milioni di dollari.
- Agosto 2025: Il prodotto Decidamp SP500 di Pyrotek per lo smorzamento delle vibrazioni è stato impiegato per ridurre le vibrazioni strutturali nelle carrozze ferroviarie di lusso di Belmond, dimostrando la trasferibilità intersettoriale dei materiali per il controllo delle vibrazioni industriali in applicazioni di ristrutturazione di alto valore nel settore dei trasporti.
- Maggio 2025: Pyrotek ha fornito una soluzione di barriera acustica per il progetto Plaquemines LNG da 21 miliardi di dollari, dimostrando il perfetto allineamento tra i principali programmi di investimento di capitale nel settore energetico e delle utility e l'approvvigionamento di soluzioni ingegnerizzate per il controllo del rumore industriale.
Ambito del rapporto sul mercato globale del controllo del rumore industriale
Il controllo del rumore industriale si riferisce alle tecnologie, alle attrezzature, ai materiali e alle pratiche ingegneristiche utilizzate per misurare, ridurre, contenere o gestire il rumore eccessivo generato da macchinari, attrezzature e processi industriali. Il suo obiettivo è proteggere i lavoratori dall'esposizione a rumori nocivi, garantire il rispetto delle normative sul rumore ambientale e professionale e ridurre al minimo i disturbi acustici per le comunità circostanti. Le soluzioni per il controllo del rumore industriale sono comunemente applicate in impianti di produzione, centrali elettriche, impianti petroliferi e del gas, impianti chimici, cantieri edili, attività minerarie e altri impianti industriali.
Il mercato del controllo del rumore industriale è segmentato per tipologia di prodotto, materiale, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in isolamento rigido, flessibile e antivibrante. Per materiale, il mercato è segmentato in polimeri e compositi, metallo, tessuto, vetro e altri. Per settore di utilizzo finale, il mercato è segmentato in settore automobilistico, lavorazione dei metalli, industria mineraria, produzione di energia, petrolio e gas e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale del controllo del rumore industriale in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Rigido |
| Flessibile |
| Isolamento dalle vibrazioni |
| Polimeri e Compositi |
| Metallo |
| Tessuto |
| Vetro |
| Altro |
| Automotive |
| Lavorazione dei metalli ed estrazione mineraria |
| Produzione di energia e servizi di pubblica utilità |
| Olio e Gas |
| Cibo e Bevande |
| Tessile |
| Produzione farmaceutica e sanitaria |
| Chimico e Petrolchimico |
| Carta e Pulp |
| Altre industrie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Rigido | |
| Flessibile | ||
| Isolamento dalle vibrazioni | ||
| Per materiale | Polimeri e Compositi | |
| Metallo | ||
| Tessuto | ||
| Vetro | ||
| Altro | ||
| Per settore di utilizzo finale | Automotive | |
| Lavorazione dei metalli ed estrazione mineraria | ||
| Produzione di energia e servizi di pubblica utilità | ||
| Olio e Gas | ||
| Cibo e Bevande | ||
| Tessile | ||
| Produzione farmaceutica e sanitaria | ||
| Chimico e Petrolchimico | ||
| Carta e Pulp | ||
| Altre industrie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di sistemi di controllo del rumore industriale?
Le normative vigenti, la modernizzazione degli impianti, le nuove costruzioni industriali e l'elettrificazione alimentano la domanda di involucri, barriere e sistemi di isolamento dalle vibrazioni.
Quanto sarà grande il mercato del controllo del rumore industriale nel 2026?
Si stima che il mercato del controllo del rumore industriale abbia un valore di 6.44 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.89 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che l'isolamento dalle vibrazioni crescerà a un tasso annuo composto del 4.6% fino al 2031, poiché i motori e gli azionamenti elettrici creano problemi di vibrazione tonale.
Quale categoria di materiali genera la maggiore domanda?
Nel 2025, i polimeri e i materiali compositi detenevano una quota di mercato del 34.3% e si prevede che cresceranno a un tasso annuo composto del 4.3% fino al 2031.
Quale settore di utilizzo finale si sta espandendo più rapidamente?
Si prevede che il settore della lavorazione dei metalli e dell'estrazione mineraria crescerà a un tasso annuo composto del 5.1% fino al 2031, grazie agli investimenti in attrezzature e all'elevata esposizione al rumore.
Quale regione presenta le migliori prospettive di crescita?
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato del 38.5% e si prevede che crescerà a un tasso annuo composto del 5.3% fino al 2031.


