

Dimensioni e quota di mercato dei generatori di azoto industriale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.58 miliardo di dollari |
| Dimensione del mercato (2031) | 4.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei generatori di azoto industriale a cura di Mordor Intelligence
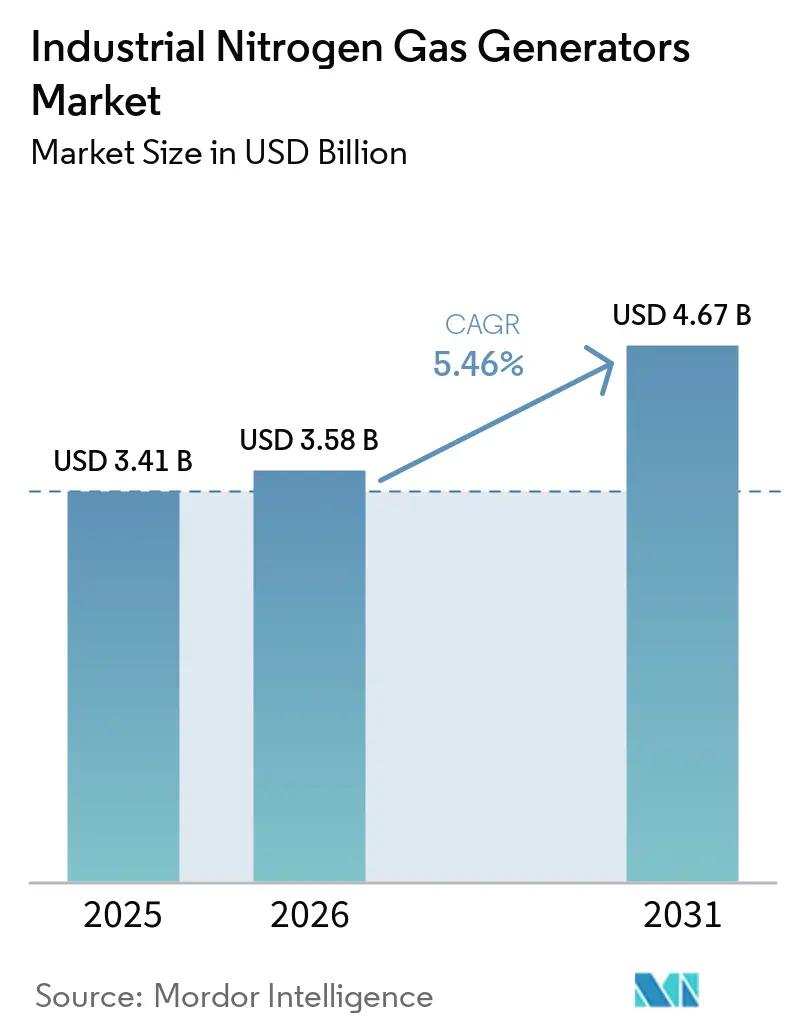
Si prevede che il mercato dei generatori di azoto industriale crescerà da 3.41 miliardi di dollari nel 2025 a 3.58 miliardi di dollari nel 2026, raggiungendo i 4.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.46% nel periodo 2026-2031. Questa crescita riflette un ampio spostamento dalla fornitura di gas alla produzione in loco, soprattutto laddove le operazioni continue dipendono da una disponibilità affidabile di azoto. Gli acquirenti considerano sempre più l'autoproduzione come una scelta di sicurezza dell'approvvigionamento, poiché evita la logistica delle bombole e la dipendenza dalla fornitura di gas liquido sfuso. Il mercato dei generatori di azoto industriale beneficia anche della necessità di una purezza stabile nel punto di utilizzo e della ricerca di una visione più chiara dei costi operativi. Gli investimenti nel settore dei semiconduttori, la domanda di imballaggi alimentari e l'attività manifatturiera in generale supportano gli ordini di apparecchiature in diverse applicazioni. La concorrenza si sta spostando dalla fornitura di apparecchiature verso la copertura dei servizi, il supporto ingegneristico, gli strumenti di monitoraggio e i modelli di finanziamento in grado di ridurre le barriere all'adozione.
Punti chiave del rapporto
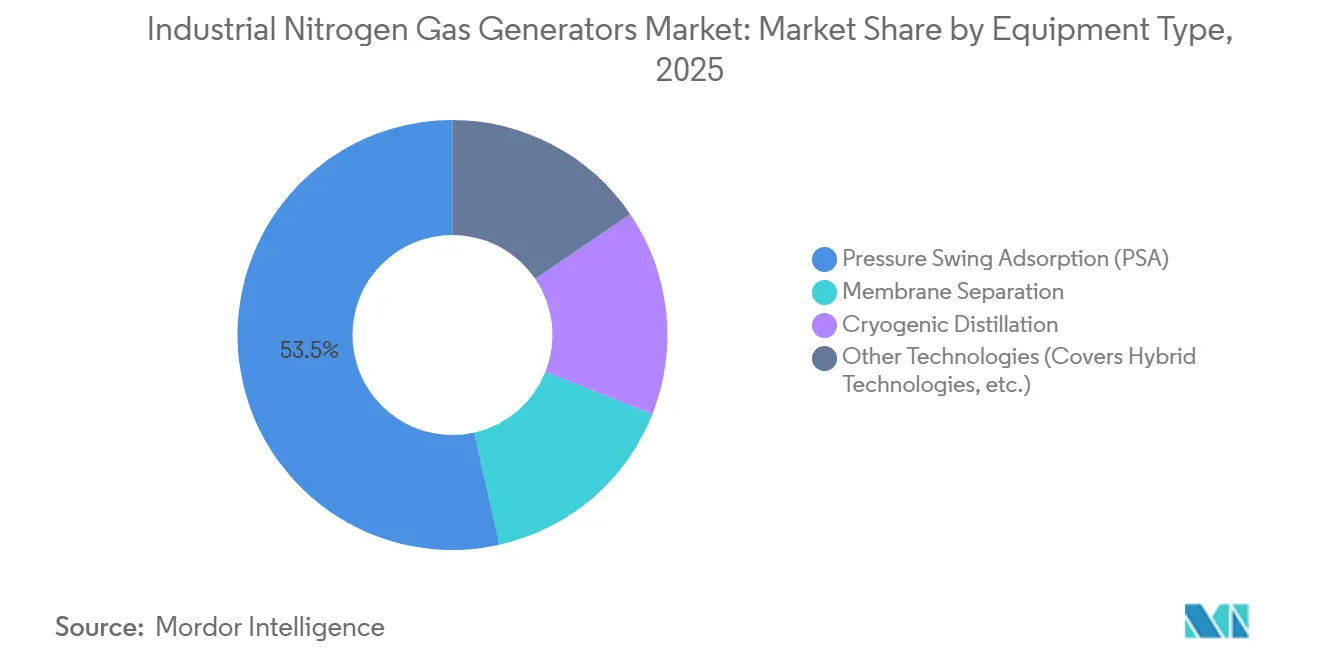
- Per tipologia di apparecchiatura, i sistemi PSA detenevano il 53.5% della quota di mercato dei generatori di azoto gassoso industriali nel 2025, e si prevede che lo stesso segmento crescerà a un CAGR del 5.7% fino al 2031.
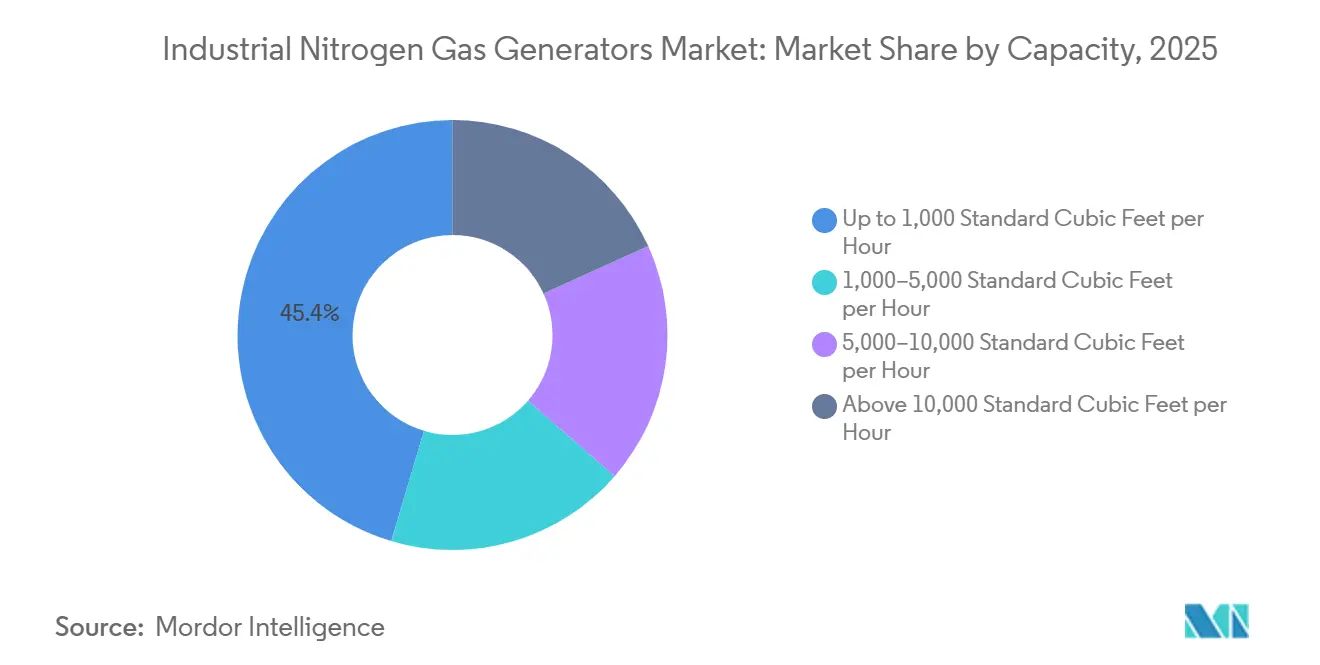
- In termini di capacità, le unità fino a 1,000 SCFH hanno rappresentato il 45.4% del fatturato nel 2025, mentre si prevede che il segmento da 1,000 a 5,000 SCFH si espanderà a un CAGR del 5.9% fino al 2031.
- Per settore di utilizzo finale, il settore alimentare e delle bevande ha rappresentato il 30.1% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.4% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 38.7% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei generatori di azoto industriale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del gas fornito e autonomia di approvvigionamento | + 1.30% | Global | A breve termine (≤ 2 anni) |
| Requisiti di purezza per l'elettronica industriale e i semiconduttori | + 1.00% | Nucleo dell'Asia-Pacifico (Cina, Corea del Sud, Giappone); ripercussioni su Stati Uniti e Unione Europea. | Medio termine (2–4 anni) |
| Controllo della durata di conservazione e dell'imballaggio di alimenti e bevande | + 1.00% | A livello globale; crescita maggiore in Asia-Pacifico e Sud America. | A breve termine (≤ 2 anni) |
| Modularizzazione e implementazione plug-and-play | + 0.70% | Global | Medio termine (2–4 anni) |
| Domanda di azoto in aree remote, offshore e mobili | + 0.50% | Medio Oriente, Nord America, Mare del Nord, Sud-est asiatico | Medio termine (2–4 anni) |
| Purezza digitale e ottimizzazione energetica | + 0.40% | Globale; adozione anticipata nell'UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione del gas fornito e autonomia di approvvigionamento
Il mercato dei generatori di azoto industriale trae vantaggio dal fatto che la generazione in loco rappresenta una soluzione economicamente vantaggiosa per molti utenti industriali di medie e grandi dimensioni. Un sistema PSA ben progettato può recuperare il suo costo iniziale entro 6-18 mesi, sostituendo le bombole o il gas liquido sfuso. Dopo il periodo di ammortamento, i principali costi ricorrenti sono rappresentati dall'elettricità e dalla manutenzione programmata. Il mercato dei generatori di azoto industriale beneficia di questo cambiamento, poiché gli utenti riducono l'esposizione alle fluttuazioni dei prezzi del gas e ai tempi di consegna esterni. Nei settori chimico, dell'assemblaggio di componenti elettronici e della raffinazione, un'interruzione della fornitura di azoto può bloccare una linea di produzione e comportare costi superiori a quelli del gas stesso. Il sistema compressore-generatore, pertanto, funge sia da apparecchiatura che da protezione contro le interruzioni di fornitura.
Requisiti di purezza per l'elettronica industriale e i semiconduttori
Il mercato dei generatori di azoto industriale richiede una purezza dell'azoto molto elevata per la produzione di semiconduttori e crea una domanda di sistemi avanzati in loco. Gli stabilimenti di produzione di semiconduttori avanzati richiedono azoto con una purezza del 99.999% o superiore, mentre l'ossigeno e l'umidità devono rimanere a livelli molto bassi. Al nodo a 2 nanometri, l'ossigeno nel punto di utilizzo deve rimanere a o al di sotto di 1 parte per milione e i punti di rugiada possono raggiungere -70 °C o inferiori [1] Thermo Fisher Scientific, “How Gas Purity Protects Yield, Quality, and Uptime in Semiconductor Fabs,” Thermo Fisher Scientific, thermofisher.com. . L'elevato consumo degli stabilimenti rende costosa la fornitura di bombole certificate con queste specifiche. Air Liquide ha annunciato investimenti per oltre 170 milioni di dollari in Indiana per il primo impianto di packaging avanzato di chip di SK hynix negli Stati Uniti nel luglio 2026. Ha inoltre stanziato quasi 200 milioni di euro, pari a 232 milioni di dollari, per un'unità di azoto al servizio dell'impianto di packaging HBM di SK hynix in Corea del Sud.
Controllo della durata di conservazione e dell'imballaggio di alimenti e bevande
Il mercato dei generatori di azoto industriale è sostenuto dal confezionamento in atmosfera modificata, che sostituisce l'ossigeno negli imballaggi alimentari con l'azoto per carne, latticini, prodotti da forno e piatti pronti. È consolidato in Europa e Nord America e continua ad espandersi nel Sud-est asiatico e in Sud America. L'Associazione europea dei gas industriali (EIA) ha aggiornato le sue linee guida per l'uso alimentare nel luglio 2024 per le tecnologie PSA, a membrana e criogeniche, i requisiti HACCP e i percorsi di certificazione E941 per l'azoto [2] European Industrial Gases Association, “Doc 194/24, Design and Operation of On-site Nitrogen Generators for Food Use,” European Industrial Gases Association, eiga.eu. . Questi requisiti favoriscono sistemi documentati in grado di soddisfare le esigenze di audit e tracciabilità. I produttori alimentari che utilizzano azoto prodotto da generatori devono soddisfare gli stessi requisiti di qualità degli acquirenti di gas in bombole certificato. La produzione in loco può anche ridurre le emissioni associate al trasporto dell'azoto, aspetto importante laddove le norme di approvvigionamento dei rivenditori includono requisiti di sostenibilità.
Modularizzazione e implementazione plug-and-play
Il mercato dei generatori di azoto gassoso industriale trae vantaggio dai sistemi montati su skid e containerizzati, che riducono l'onere ingegneristico legato all'adozione dell'azoto in loco. Queste unità arrivano preassemblate e potrebbero richiedere solo il collegamento elettrico presso la sede del cliente. I sistemi PSA containerizzati, progettati secondo la norma ISO 8573-1:2010, possono fornire una purezza fino al 99.9999% in involucri resistenti agli agenti atmosferici. Questo formato è adatto a giacimenti petroliferi all'aperto, cantieri edili e siti di produzione distribuiti. Atlas Copco ha completato la sua prima installazione commerciale di LC N2 presso il produttore svedese di acciaio inossidabile IS Plåt nel dicembre 2025 [3] Atlas Copco, “IS Plåt Chooses LC N2 On-site Nitrogen for Laser Cutting,” Atlas Copco, atlascopco.com. . Il sistema combinava generazione, potenziamento, filtrazione e stoccaggio ad alta pressione dell'azoto per il taglio laser in un unico skid, il che illustra il valore pratico delle apparecchiature modulari per gli utenti più piccoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di integrazione per le PMI | -0.80% | Globale; più acuto nel Sud-est asiatico, Sud America, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Esposizione all'energia del compressore ad alta purezza | -0.50% | Europa (tariffe elettriche elevate), Asia orientale | Medio termine (2–4 anni) |
| Qualità dell'aria di alimentazione e degrado dell'adsorbente | -0.40% | APAC (climi umidi), MEA, Sud America | Medio termine (2–4 anni) |
| Commissioning qualificato e lacune nei servizi critici per l'affidabilità | -0.30% | Medio Oriente e Africa, Sud America, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di integrazione per le PMI
Le piccole e medie imprese operanti nel mercato dei generatori di azoto industriale si trovano spesso ad affrontare un elevato costo iniziale per l'installazione di un sistema in loco. Un impianto completo può includere compressore, essiccatore, filtrazione multistadio, generatore, analizzatore di ossigeno e serbatoio di accumulo. I sistemi PSA a flusso moderato possono richiedere un investimento iniziale di 20,000-100,000 dollari o più prima della messa in funzione. Questo costo può allungare i tempi di acquisto anche quando la convenienza economica a lungo termine è elevata. I modelli Gas-as-a-Service (Gas-as-a-Service) convertono la spesa per le apparecchiature in un canone operativo mensile, riducendo così questo ostacolo. Tali modelli sono più diffusi in Europa occidentale e Nord America rispetto al Sud-est asiatico, al Sud America e al Medio Oriente, il che ne limita l'adozione in diverse aree a rapida crescita.
Esposizione all'energia del compressore ad alta purezza
L'aria compressa è il gas di alimentazione per la generazione di azoto in loco, quindi l'elettricità rimane una voce di costo operativa centrale. Il consumo energetico specifico aumenta notevolmente al di sopra del 99.5% di purezza, poiché è necessaria una maggiore quantità di aria compressa per ogni unità di azoto. Questo aspetto è importante per gli utenti che necessitano di una purezza pari o superiore al 99.9%. Gli azionamenti a frequenza variabile e i controlli di ciclo adattivi possono migliorare l'adattamento del carico e il controllo dell'adsorbimento. Gli operatori di piccole dimensioni potrebbero non disporre del capitale e del supporto tecnico necessari per installare e mettere in funzione questi strumenti. La qualità dell'aria di alimentazione, l'usura dell'adsorbente e la limitata capacità di assistenza in alcune regioni aggiungono ulteriori problematiche di affidabilità per il mercato dei generatori di azoto industriale, soprattutto laddove le condizioni operative locali sono difficili.
Analisi del segmento
Per tipologia di apparecchiatura: i sistemi PSA consolidano i dati in base ai livelli di purezza.
Nel 2025, i sistemi PSA rappresentavano il 53.5% del fatturato per tipologia di apparecchiatura, confermandosi come la categoria leader nel mercato dei generatori di azoto industriale. La loro gamma spazia dall'azoto al 95% per la purga di condotte e il taglio laser all'azoto al 99.999% per le camere bianche dei semiconduttori. La tecnologia PSA utilizza letti di setacci molecolari di carbonio che assorbono selettivamente l'ossigeno dall'aria compressa. La configurazione a doppia torre consente una produzione ininterrotta alternando il ciclo di adsorbimento. Questa flessibilità tecnica ne supporta l'utilizzo nei settori dell'industria alimentare, farmaceutica, elettronica, chimica e metallurgica.
Si prevede che il segmento PSA nel mercato dei generatori di azoto gassoso industriale crescerà a un CAGR del 5.7% dal 2026 al 2031. I sistemi a membrana hanno una costruzione più semplice e costi iniziali inferiori, ma il loro limite di purezza solitamente inferiore al 99.5% ne limita l'uso ad applicazioni come il gonfiaggio di pneumatici, la prevenzione incendi e la protezione di condotte. La distillazione criogenica rimane rilevante laddove la portata è molto elevata e la produzione di azoto liquido è giustificata, soprattutto nei complessi chimici e nelle acciaierie. La piattaforma di azoto TCN di Air Liquide offre versioni avanzate modulari per una messa in servizio più rapida delle fabbriche di semiconduttori con una produzione da 4,000 a 65,000 Nm³/ora [4] Air Liquide Engineering & Technologies, “TCN Nitrogen Generator,” Air Liquide Engineering & Technologies, engineering-technologies.airliquide.com. . Il controllo del ciclo in tempo reale e la manutenzione predittiva possono supportare un minore consumo energetico e una più lenta degradazione dell'adsorbente durante la vita utile dell'apparecchiatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità: le unità di fascia media attraggono gli utenti più propensi ad effettuare aggiornamenti.
Nel 2025, la fascia di potenza fino a 1,000 SCFH rappresentava il 45.4% del mercato dei generatori di azoto industriale. Le piccole aziende di trasformazione alimentare, le strutture sanitarie e le officine metallurgiche costituiscono un'ampia base installata per questi sistemi a carico leggero o intermittente. La categoria è commercialmente matura ed è disponibile presso numerosi fornitori. Trova ampio impiego laddove gli utenti stanno iniziando a sostituire le bombole, ma non necessitano di un flusso continuo elevato. L'ampia base installata riflette la disponibilità di piccole apparecchiature PSA a doppia torre.
Si prevede che il segmento di mercato dei generatori di azoto industriale con potenza compresa tra 1,000 e 5,000 SCFH crescerà a un tasso annuo composto (CAGR) del 5.9% dal 2026 al 2031. Le medie imprese del settore alimentare, chimico ed elettronico in questo segmento stanno passando dalla fornitura di gas all'autoproduzione, poiché il consumo è sufficientemente elevato da giustificare l'installazione di un generatore, ma troppo modesto per rendere economicamente vantaggiosa la criogenia. Il segmento di mercato con potenza compresa tra 5,000 e 10,000 SCFH è destinato ai produttori di principi attivi farmaceutici e alle aziende metallurgiche di maggiori dimensioni. Le unità con potenza superiore a 10,000 SCFH sono comuni nei complessi chimici e negli stabilimenti di produzione di semiconduttori che utilizzano più generatori. Nell'aprile 2025, Ingersoll Rand ha acquisito Advanced Gas Technologies con G&D Chillers per un valore complessivo di 27 milioni di dollari, rafforzando l'accesso ai clienti di generatori di gas nei settori della lavorazione dei metalli, degli imballaggi alimentari, dei prodotti farmaceutici e chimici, mentre il noleggio e il leasing flessibile creano un percorso di ingresso con minore impegno per la domanda basata su progetti specifici.
Per settore di utilizzo finale: il settore alimentare e delle bevande traina la domanda, mentre l'elettronica genera valore.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 30.1% del fatturato derivante dagli usi finali, detenendo la maggiore quota di mercato dei generatori di azoto industriale tra le categorie di utilizzo finale. Si prevede inoltre una crescita a un tasso annuo composto (CAGR) del 6.4% fino al 2031. Il confezionamento in atmosfera modificata e l'incapsulamento dei serbatoi sono le principali applicazioni dell'azoto in questo settore. Il framework EIGA per l'uso alimentare supporta la standardizzazione della progettazione delle apparecchiature, della documentazione sulla purezza e delle pratiche operative. Le aziende alimentari con sedi multiple possono utilizzare piattaforme di generatori certificate per garantire un controllo di qualità uniforme in tutti gli stabilimenti.
Gli utenti del settore medico e farmaceutico necessitano di azoto per la pressurizzazione delle camere bianche, la produzione anaerobica di farmaci biologici e lo stoccaggio criogenico di prodotti. I requisiti di tracciabilità nella produzione regolamentata privilegiano sistemi con monitoraggio continuo e registrazioni automatizzate della qualità. Le industrie chimiche e petrolchimiche utilizzano l'azoto per l'inertizzazione dei serbatoi, l'inertizzazione dei reattori e i test di pressione delle condotte. Gli utenti del settore elettronico ed elettrico nel mercato dei generatori di azoto industriale includono la fabbricazione di wafer, la saldatura a rifusione e la pressurizzazione delle camere bianche, dove i requisiti di purezza sono particolarmente stringenti. Gli operatori del settore petrolifero e del gas utilizzano generatori containerizzati per l'inertizzazione delle condotte, il completamento dei pozzi e l'estinzione degli incendi, mentre gli utenti del settore metallurgico e minerario necessitano di gas per il taglio laser e il trattamento termico. A gennaio 2025, GENERON ha spedito un'unità mobile da 4,000 SCFM con una purezza del 95% a un cliente europeo del settore petrolifero.
Analisi geografica
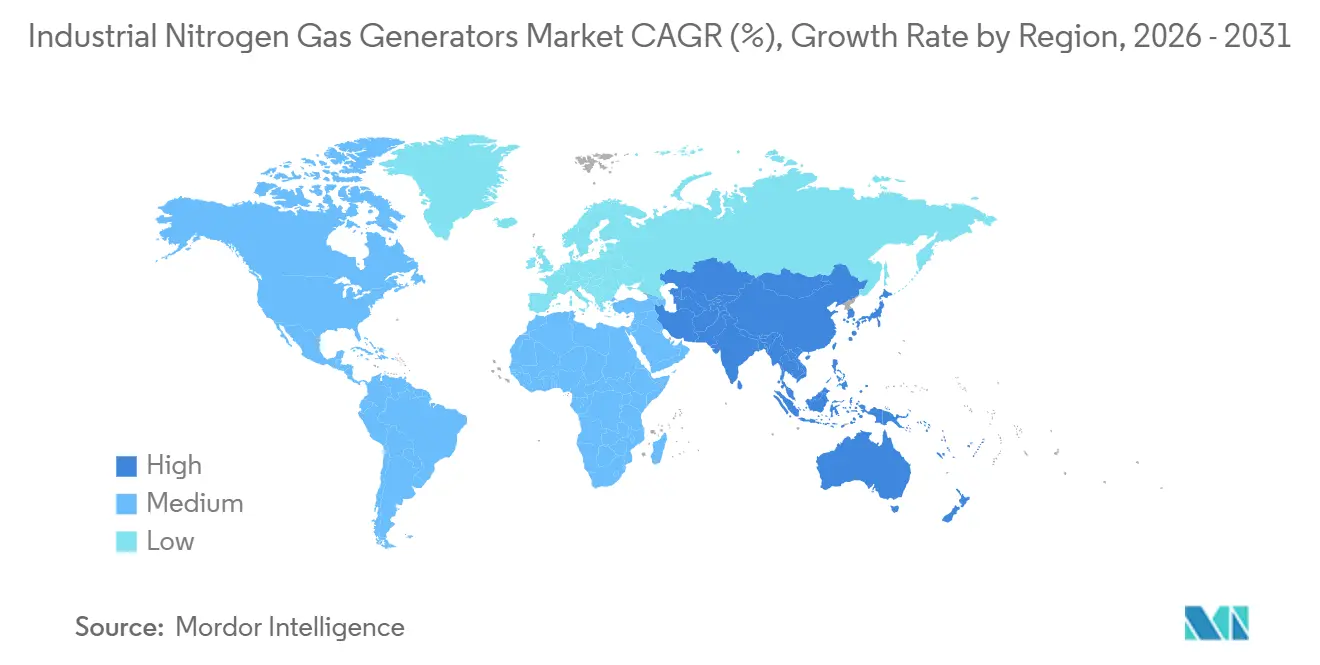
Nel 2025, la regione Asia-Pacifico ha rappresentato il 38.7% del fatturato e si prevede che crescerà a un tasso annuo composto (CAGR) del 5.7% fino al 2031. La Cina è il principale centro di domanda della regione, con un utilizzo di azoto nei settori dell'elettronica, dell'automotive, della petrolchimica e dell'industria alimentare. I programmi di autosufficienza nel settore dei semiconduttori supportano gli investimenti in capacità di produzione di azoto ultra-puro in loco. Air Liquide ha investito oltre 800 milioni di RMB, pari a 110 milioni di dollari USA, in 4 unità di produzione di azoto nel delta del fiume Yangtze e nel delta del fiume delle Perle, con una capacità combinata superiore a 100,000 Nm³/ora e la cui messa in funzione è prevista tra la fine del 2027 e l'inizio del 2028.
L'India è il mercato nazionale in più rapida crescita nel settore dei generatori di azoto per uso industriale. Ace Gases Technologies, del gruppo Kelington, ha avviato ad agosto 2026 lo sviluppo di un'unità di separazione dell'aria commerciale da 29.3 milioni di dollari e con una capacità di 300 tonnellate al giorno nel Maharashtra. Anche INOX Air Products ha firmato accordi di fornitura con clienti nei settori dell'energia solare, dei materiali per batterie e dei semiconduttori. Gli investimenti sudcoreani nel settore delle memorie avanzate hanno attratto impegni di produzione di azoto da parte di Air Liquide per quasi 400 milioni di dollari nel corso del 2026, collegando la domanda regionale al packaging dei chip, alla produzione di pannelli solari, alla lavorazione degli alimenti e a una più ampia espansione del settore manifatturiero.
Il Nord America rappresenta il secondo blocco regionale più grande nel mercato dei generatori di azoto industriale, sostenuto dagli investimenti nella catena di fornitura dei semiconduttori negli Stati Uniti. A luglio 2026, Air Liquide ha annunciato un investimento di oltre 160 milioni di dollari per un impianto su larga scala di azoto e gas speciali in Arizona. I settori alimentare e delle bevande, petrolifero e del gas, nonché gli impianti di piccola e media capacità, rimangono importanti negli Stati Uniti e in Canada. L'Europa combina la domanda di gas ad alta purezza proveniente da prodotti chimici speciali, farmaceutici e metallurgici con la sensibilità ai costi dell'energia elettrica in Germania, Italia e Benelux, mentre il Brasile è leader nella domanda sudamericana grazie alla trasformazione alimentare, alla petrolchimica e all'industria mineraria. Il Medio Oriente e l'Africa partono da una base più piccola, sebbene i settori petrolchimico, del confezionamento dei semiconduttori, farmaceutico e della trasformazione alimentare generino domanda, e i modelli Gas-as-a-Service e di noleggio possano aiutare gli utenti a evitare ingenti costi iniziali.
Panorama competitivo
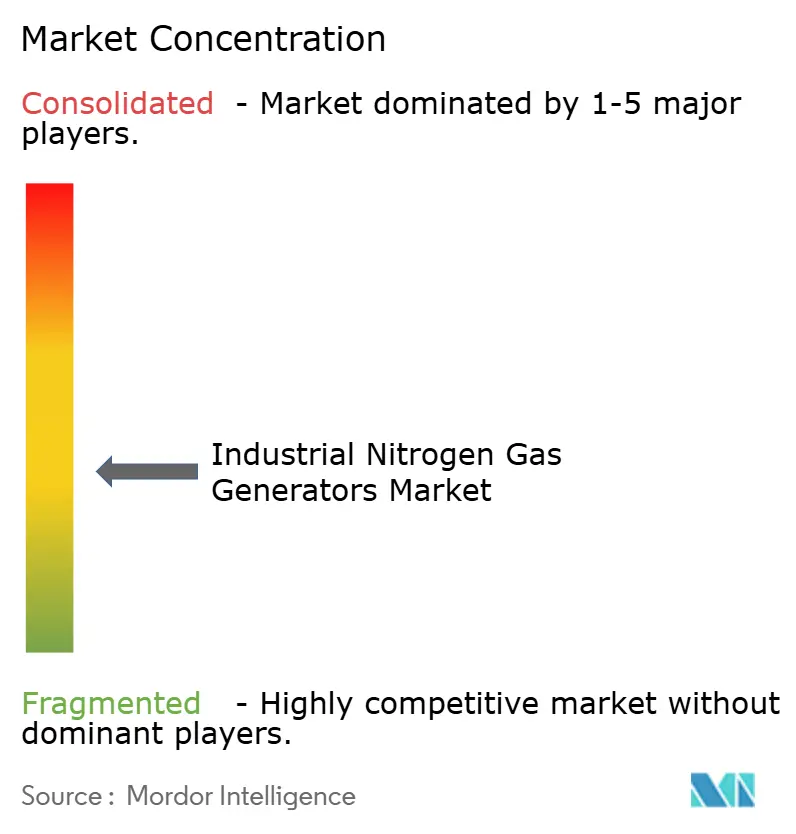
Il mercato dei generatori di azoto per uso industriale è moderatamente consolidato a livello globale. Air Liquide, Linde, Atlas Copco, Ingersoll Rand e Parker Hannifin competono con produttori di apparecchiature originali (OEM) specializzati in applicazioni specifiche e fornitori regionali. Nessun fornitore è leader in ogni tipologia di apparecchiatura, gamma di capacità, livello di purezza e area geografica, pertanto l'adeguatezza tecnica, l'ingegneria applicativa, la copertura dell'assistenza e l'affidabilità rimangono elementi di differenziazione fondamentali. Le grandi aziende industriali stanno estendendo le reti di assistenza per i compressori ai contratti di assistenza post-vendita per i generatori di azoto, creando rapporti di assistenza ricorrenti che possono ridurre il rischio di cambi di fornitore da parte dei clienti.
Atlas Copco ha utilizzato acquisizioni e sviluppo di prodotti per rispondere alle esigenze geografiche e applicative. L'acquisizione di Metalplan nel 2024 ha aggiunto la produzione di generatori di gas e sistemi di trattamento dell'aria in Brasile. Il lancio e l'installazione del sistema LC N2 nel dicembre 2025 presso IS Plåt hanno introdotto un sistema plug-and-play destinato agli utenti del taglio laser. Ingersoll Rand ha ampliato la sua posizione nel mercato dei generatori di azoto industriale con l'acquisizione di Blutek Srl nell'ottobre 2024, nell'ambito di un pacchetto di acquisizioni da 135 milioni di dollari, seguita dall'acquisizione di AGT nell'aprile 2025, che ha ampliato il suo portafoglio di generatori di gas e la presenza nel canale canadese.
Nel mercato dei generatori di azoto industriale permangono opportunità nei servizi di monitoraggio per i generatori installati più datati e nel finanziamento per le piccole e medie imprese con risorse limitate. I fornitori di generatori di azoto industriale che monitorano la purezza, le prestazioni del setaccio molecolare del carbonio e il consumo energetico su grandi flotte possono sviluppare un'offerta post-vendita differenziata. La documentazione sta inoltre acquisendo maggiore importanza nelle applicazioni alimentari e dei semiconduttori, dove i registri E941 per l'uso alimentare e i requisiti di elevata purezza possono influenzare il rinnovo dei contratti. Il settore dei generatori di azoto industriale premia anche i fornitori in grado di combinare la manutenzione del compressore e del generatore in un unico contratto. L'assenza di un fornitore dominante sull'intero mercato è coerente con un punteggio di concentrazione di 3 su 10, poiché le aziende leader non detengono una quota di mercato combinata documentata pari o superiore al 30%.
Generatori di azoto industriale leader del settore
Parker Hannifin Corporation
Prodotti per l'aria e prodotti chimici, Inc.
Atlas Copco AB
Air Liquide
Linde plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Ace Gases Technologies, società controllata da Kelington Group, ha avviato lo sviluppo di un impianto di separazione dell'aria commerciale da 29.3 milioni di dollari e con una capacità di 300 tonnellate al giorno nel Maharashtra, in India, con completamento previsto per il terzo trimestre del 2028. L'impianto fornirà azoto, ossigeno e argon ai settori dei semiconduttori, della sanità e della produzione, segnando l'ingresso del gruppo nel mercato indiano dei gas industriali.
- Luglio 2026: Air Liquide ha annunciato investimenti superiori a 170 milioni di dollari in Indiana, Stati Uniti, per la costruzione e la gestione di due unità di produzione in loco destinate alla fornitura di azoto, ossigeno, argon e idrogeno ultrapuri al primo impianto di confezionamento avanzato di chip di SK hynix negli Stati Uniti, con messa in funzione prevista per la fine del 2028.
- Luglio 2026: Air Liquide ha annunciato un investimento di oltre 160 milioni di dollari in Arizona per la costruzione di un impianto di produzione su larga scala di azoto e gas speciali per un'importante azienda produttrice di semiconduttori avanzati, con inizio delle attività previsto per il 2028.
- Giugno 2026: Air Liquide ha firmato un contratto a lungo termine con SK hynix, impegnandosi a investire quasi 200 milioni di euro, pari a circa 232 milioni di dollari, per la costruzione e la gestione di un'unità di produzione di azoto per lo stabilimento di confezionamento di chip HBM P&T7 di SK hynix a Cheongju, in Corea del Sud, sulla scia dell'acquisizione di DIG Airgas avvenuta nel 2026.
Ambito del rapporto sul mercato globale dei generatori di azoto industriale
I generatori di azoto industriale sono sistemi installati in loco che producono azoto gassoso separandolo dall'aria atmosferica e rimuovendo ossigeno e altri gas per raggiungere il livello di purezza richiesto. In genere utilizzano la tecnologia di adsorbimento a pressione variabile (PSA), la separazione a membrana o altre tecnologie di separazione dei gas per applicazioni ad alta purezza. Questi generatori forniscono un apporto continuo e controllato di azoto, riducendo o eliminando la necessità di bombole di azoto o di azoto liquido sfuso. Sono ampiamente utilizzati in diversi settori industriali, tra cui petrolio e gas, chimica, alimentare e delle bevande, farmaceutica, elettronica, metallurgica, produzione di energia e manifatturiera, per applicazioni quali inertizzazione, inertizzazione, spurgo, confezionamento, trattamento termico e prevenzione dell'ossidazione o della combustione.
Il mercato dei generatori di azoto industriale è segmentato per tipologia di apparecchiatura, capacità, utilizzo finale e area geografica. Per tipologia di apparecchiatura, il mercato è segmentato in PSA (Pressure Swing Adsorption), a membrana, criogenici e altri tipi. Per capacità, il mercato è segmentato in fino a 1,000 SCFH, da 1,000 a 5,000 SCFH, da 5,000 a 10,000 SCFH e oltre 10,000 SCFH. Per utilizzo finale, il mercato è segmentato in alimentare e bevande, medico e farmaceutico, chimico, elettronico, petrolifero e del gas, metallurgico e minerario e altri utilizzi finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei generatori di azoto industriale in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Adsorbimento a oscillazione di pressione (PSA) |
| Separazione delle membrane |
| Distillazione criogenica |
| Altre tecnologie (include tecnologie ibride, ecc.) |
| Fino a 1,000 piedi cubi standard all'ora |
| 1,000–5,000 piedi cubi standard all'ora |
| 5,000–10,000 piedi cubi standard all'ora |
| Oltre 10,000 piedi cubi standard all'ora |
| Alimenti e Bevande |
| Medico e farmaceutico |
| Chimica e petrolchimica |
| Elettronica ed elettricità |
| Olio e gas |
| Metallo e miniere |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | Adsorbimento a oscillazione di pressione (PSA) | |
| Separazione delle membrane | ||
| Distillazione criogenica | ||
| Altre tecnologie (include tecnologie ibride, ecc.) | ||
| Per capacità | Fino a 1,000 piedi cubi standard all'ora | |
| 1,000–5,000 piedi cubi standard all'ora | ||
| 5,000–10,000 piedi cubi standard all'ora | ||
| Oltre 10,000 piedi cubi standard all'ora | ||
| Per settore di uso finale | Alimenti e Bevande | |
| Medico e farmaceutico | ||
| Chimica e petrolchimica | ||
| Elettronica ed elettricità | ||
| Olio e gas | ||
| Metallo e miniere | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei generatori di azoto industriale entro il 2031?
Si prevede che il valore raggiungerà i 4.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.46% a partire dal 2026.
Quale tipo di apparecchiatura è la principale responsabile della produzione industriale di azoto?
Nel 2025, i sistemi PSA hanno rappresentato la quota maggiore del fatturato derivante dalle apparecchiature, con il 53.5%, e si prevede che cresceranno a un tasso annuo composto del 5.7% fino al 2031.
Perché i produttori installano generatori di azoto in loco?
Le unità in loco possono ridurre la dipendenza dalle consegne di bombole e liquidi sfusi, garantendo al contempo una fornitura stabile e il grado di purezza richiesto.
Quale settore di utilizzo finale sta crescendo più rapidamente per i generatori di azoto industriali?
Il settore alimentare e delle bevande è quello a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.4% fino al 2031, e ha rappresentato il 30.1% del fatturato nel 2025.
Quale regione presenta la maggiore domanda di generatori di azoto industriale?
La regione Asia-Pacifico ha rappresentato il 38.7% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.7% fino al 2031.
Quali sono i fattori che limitano l'adozione da parte delle piccole imprese industriali?
I costi iniziali del sistema, il consumo di elettricità ad alta purezza, la qualità dell'aria di alimentazione e il supporto limitato dei servizi locali possono rallentare l'adozione.


