

Dimensioni e quota del mercato della margarina industriale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
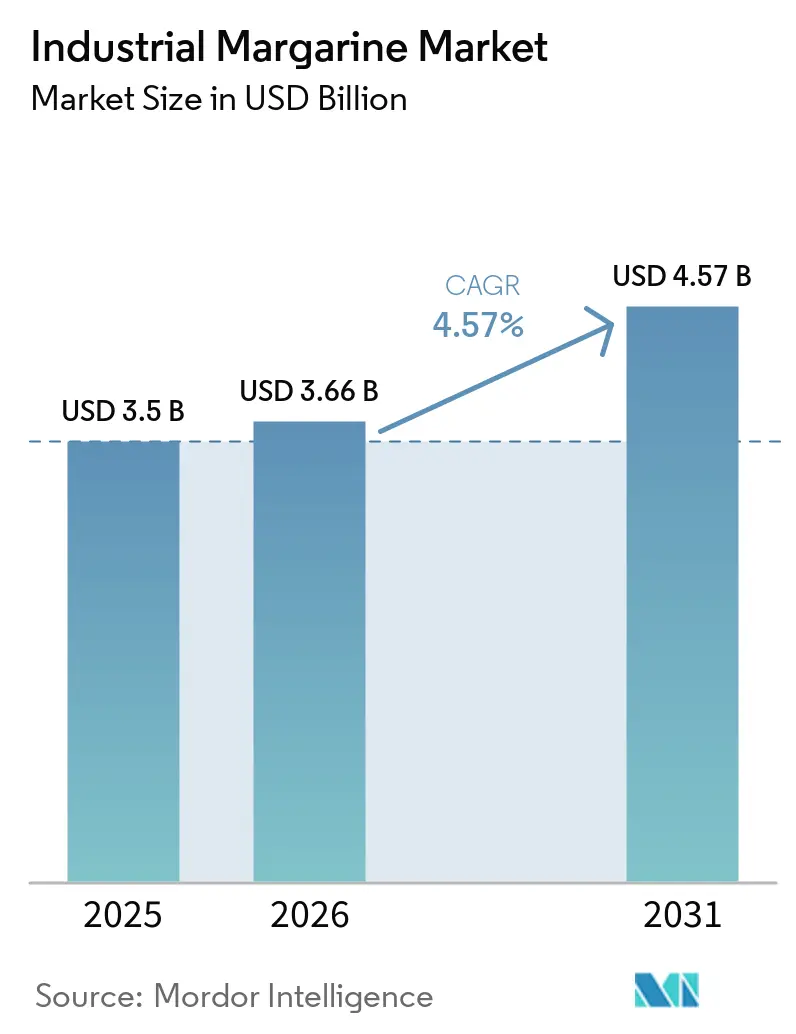
| Dimensione del mercato (2026) | 3.66 miliardo di dollari |
| Dimensione del mercato (2031) | 4.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.57% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della margarina industriale di Mordor Intelligence
Si prevede che il mercato globale della margarina industriale crescerà da 3.50 miliardi di dollari nel 2025 a 3.66 miliardi di dollari nel 2026, raggiungendo i 4.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.57% nel periodo 2026-2031. I panifici industriali continuano a dare valore alla margarina perché l'utilizzo di oli vegetali può ridurre l'esposizione alle fluttuazioni dei prezzi dei grassi caseari. Il mercato della margarina industriale trae vantaggio anche quando i produttori necessitano di consistenza, durata di conservazione e prestazioni di lavorazione costanti nella produzione ad alto volume. Le formulazioni a base vegetale stanno diventando sempre più rilevanti per gli acquirenti del settore della ristorazione, che considerano il posizionamento nutrizionale oltre alla funzionalità. La tracciabilità della catena di approvvigionamento e la conformità ai requisiti relativi ai grassi trans stanno diventando fattori importanti nella selezione dei fornitori, in particolare per i prodotti venduti in mercati regolamentati. Acquisizioni e investimenti in grassi speciali dimostrano che la scalabilità, la capacità di formulazione e l'accesso alla produzione regionale stanno plasmando la concorrenza nel mercato della margarina industriale.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i lubrificanti multiuso detenevano una quota del 43.56%, mentre si prevede che i lubrificanti spalmabili cresceranno a un tasso annuo composto del 4.82% fino al 2031.
- Per tipologia, la margarina solida rappresentava il 53.05% del mercato industriale nel 2025, mentre si prevede che la margarina morbida crescerà a un tasso annuo composto del 4.91% fino al 2031.
- Per tipologia di prodotto, nel 2025 le margarine a base vegetale detenevano il 66.73% della quota di mercato industriale e si prevede che cresceranno a un tasso annuo composto del 5.14% fino al 2031.
- Per tipologia di prodotto, i prodotti da forno rappresentavano il 41.38% della categoria nel 2025, mentre si prevede che gli alimenti pronti cresceranno a un tasso annuo composto del 4.76% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 34.28% nel 2025, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 4.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della margarina industriale
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Un sostituto del burro economico per la panificazione industriale | + 1.2% | Globale, con la massima rilevanza in Europa e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Domanda di prodotti da forno e dolciumi di prossimità nelle economie emergenti | + 1.0% | Regione Asia-Pacifico, in particolare Cina, India, Vietnam e Indonesia, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Domanda di grassi vegetali non derivati dal latte nel settore della ristorazione | + 0.9% | Nord America ed Europa, con crescente rilevanza nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Oleogelazione per materie prime dure prive di grassi trans | + 0.5% | A livello globale, con una prima adozione nei processi di ricerca europei e nordamericani. | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi del burro e protezione dei margini | + 0.6% | Europa, Nord America e mercati dell'Asia-Pacifico dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Regolamentazione dei prodotti a basso contenuto di grassi trans | + 0.4% | A livello globale, con applicazione in tutti i paesi firmatari dell'OMS. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Un sostituto del burro economico per la panificazione industriale
I panifici industriali utilizzano la margarina per gestire il rischio di approvvigionamento derivante dalle fluttuazioni dei costi dei grassi caseari. Gli oli vegetali come l'olio di palma, di colza e di soia seguono cicli di fornitura e di prezzo diversi da quelli del burro. Questa separazione può garantire ai panifici contratti a prezzo fisso una base di costi degli ingredienti più stabile. Il mercato della margarina industriale ne trae quindi vantaggio quando i produttori cercano un apporto di grassi prevedibile per impegni a lungo termine con i clienti. Una linea di produzione adattata alla margarina potrebbe richiedere modifiche alle temperature di cristallizzazione, all'idratazione dell'impasto e ai parametri di miscelazione. Tali modifiche operative possono rendere meno conveniente il ritorno al burro una volta che il panificio ha validato le prestazioni della margarina.
Domanda di prodotti da forno e dolciumi di prossimità nelle economie emergenti
La produzione di prodotti da forno e dolciari pronti all'uso supporta la domanda di grandi quantità di grassi con specifiche costanti. L'espansione della ristorazione veloce e la produzione di biscotti e torte confezionati creano maggiori esigenze di approvvigionamento centralizzato. Questi acquirenti necessitano di ingredienti che garantiscano prestazioni costanti in cicli di produzione ripetibili. Il mercato della margarina industriale può soddisfare questa esigenza attraverso formati specializzati per panificazione, frittura, farcitura e spalmabilità. In America Latina e nei Caraibi, le piccole e medie imprese (PMI) rappresentano ben il 99.5% delle aziende della regione. Queste PMI stanno adottando sempre più formulazioni a base di margarina, che consentono loro di competere con i giganti multinazionali senza gravare eccessivamente sui budget per gli ingredienti, secondo l'OCSE/CAF/SELA. [1]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "Indice delle politiche per le PMI: America Latina e Caraibi 2024", oecd.orgQuesto cambiamento sta democratizzando la produzione di prodotti da forno, con gli imprenditori dei mercati emergenti che stanno avviando produzioni locali per soddisfare le esigenze delle popolazioni urbane, desiderose di opzioni alimentari convenienti. Di conseguenza, l'adozione della margarina sta accelerando.
Domanda di grassi vegetali non derivati dal latte nel settore della ristorazione
Uno studio del 2025 pubblicato su JAMA Internal Medicine ha associato la sostituzione di 10 grammi di burro al giorno con oli vegetali a una riduzione del 17% della mortalità per tutte le cause e della mortalità per cancro in un campione di 221,054 partecipanti, seguiti per oltre 30 anni. Lo studio fornisce alle aziende di ristorazione collettiva e ai grandi operatori del settore dati concreti da considerare nelle decisioni di riformulazione dei prodotti. Il mercato della margarina industriale può trarne vantaggio laddove gli acquirenti necessitino di grassi vegetali con caratteristiche nutrizionali documentate. I fornitori di margarina industriale con formulazioni a basso contenuto di grassi saturi potrebbero essere in una posizione migliore per soddisfare le richieste del settore della ristorazione che includono dichiarazioni nutrizionali. Ciò rende la scelta del prodotto meno dipendente dal solo costo nei clienti nordamericani ed europei. Inoltre, aumenta il valore delle informazioni sulla formulazione e della chiara documentazione degli ingredienti.
Oleogelazione per materie prime dure prive di grassi trans
La ricerca sulla rimozione dei grassi trans sta ampliando la gamma di materie prime disponibili per il mercato industriale della margarina. Una revisione pubblicata nel 2024 ha descritto l'idrogenazione al plasma ad alta tensione, l'interesterificazione con anidride carbonica supercritica e la strutturazione dell'oleogel come vie per la produzione di margarina priva di grassi trans. Grazie all'iniziativa REPLACE dell'Organizzazione Mondiale della Sanità, 53 paesi hanno adottato politiche di buone pratiche, migliorando la sicurezza alimentare per 3.7 miliardi di persone. [2]Fonte: Organizzazione Mondiale della Sanità, "L'OMS premia per la prima volta i paesi che hanno compiuto progressi nell'eliminazione dei grassi trans prodotti industrialmente", who.intTuttavia, l'OMS punta ora a una quasi totale eliminazione dei grassi trans entro il 2025, posticipando l'obiettivo a causa del mancato raggiungimento degli obiettivi del 2023. Nel frattempo, la norma della FDA del dicembre 2023 priva gli oli parzialmente idrogenati (PHO) del loro status di Generalmente Riconosciuti come Sicuri (GRAS), limitandone l'uso nella margarina e in altri alimenti. [3]Fonte: Food and Drug Administration, "Regolamento definitivo diretto per revocare l'uso di oli parzialmente idrogenati negli alimenti", fda.govSi prevede che questa misura genererà un beneficio di 652 milioni di dollari in due decenni, principalmente grazie alla diminuzione dei casi di cardiopatia coronarica. Inoltre, il Regolamento Tecnico GSO 2483:2024 sui grassi trans, che prevede un periodo di grazia fino a maggio 2025, impone un limite del 2% agli acidi grassi trans negli alimenti trasformati e limita l'uso dell'olio di palma in applicazioni specifiche.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reazioni negative contro i grassi idrogenati e interesterificati in nome dell'etichettatura pulita | -0.8% | Nord America ed Europa, estendendosi all'Asia-Pacifico | Medio termine (2-4 anni) |
| Le normative sui grassi trans aumentano i costi di riformulazione. | -0.6% | Europa e Nord America, con ricadute globali | A breve termine (≤ 2 anni) |
| Esposizione della catena di approvvigionamento ai rischi di contenzioso legati alla deforestazione causata dall'olio di palma | -0.4% | Mercati globali, acuti nei mercati europei | A lungo termine (≥ 4 anni) |
| Sottoutilizzo della capacità produttiva nelle linee di produzione di margarina ammodernate, a fronte del cambiamento delle tendenze di consumo. | -0.3% | Mercati sviluppati, strutture legacy | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Reazioni negative contro i grassi idrogenati e interesterificati in nome dell'etichettatura pulita
Con la crescente richiesta da parte dei consumatori di prodotti con etichetta pulita, le formulazioni tradizionali della margarina si trovano ad affrontare sfide sempre maggiori. I produttori alimentari stanno ora dando priorità agli ingredienti naturali e all'etichettatura trasparente, in linea con una crescente consapevolezza in materia di salute. A partire da febbraio 2025, la nuova definizione di "sano" della FDA introduce parametri più rigorosi per gli zuccheri aggiunti, i grassi saturi e il sodio. Tuttavia, consente anche livelli più elevati di grassi sani. Questo duplice approccio potrebbe rimodellare sia le strategie di marketing che i metodi di formulazione nel settore della margarina. Allo stesso tempo, si registra un crescente scetticismo dei consumatori nei confronti degli ingredienti trasformati. Questo sentimento amplifica la pressione sui produttori di margarina affinché si orientino verso formulazioni che privilegino componenti riconoscibili e minimamente trasformati. Tuttavia, il percorso non è semplice. Le alternative con etichetta pulita spesso richiedono ingredienti di alta qualità, il che fa lievitare i costi di produzione. Questi ingredienti di alta qualità possono anche compromettere le proprietà funzionali cruciali per le applicazioni industriali.
Le normative sui grassi trans aumentano i costi di riformulazione.
Il regolamento 2019/649 della Commissione europea limita i grassi trans prodotti industrialmente a 2 grammi per 100 grammi di grassi negli alimenti venduti negli Stati membri dell'Unione europea. La norma ha richiesto una riformulazione lungo tutta la filiera europea della margarina. Uno studio del 2025 sulla margarina morbida a basso contenuto di grassi saturi e priva di grassi trans ha dimostrato che le miscele di olio di soia modificato enzimaticamente e grasso di nocciolo di mango possono eguagliare i profili di fusione della margarina morbida commerciale. Tali alternative possono comportare costi di ricerca, validazione e produzione per i produttori. Il riconoscimento da parte dell'OMS di Austria, Norvegia, Oman e Singapore nel 2025 per le politiche validate di eliminazione dei grassi trans indica inoltre che aspettative di conformità più rigorose si stanno diffondendo lungo i flussi commerciali. I fornitori che non sono in grado di aggiornare le proprie formulazioni potrebbero trovarsi in una posizione più debole nelle gare d'appalto regolamentate.
Analisi del segmento
Per tipologia di prodotto: Sostenibilità multiuso per un ampio utilizzo industriale
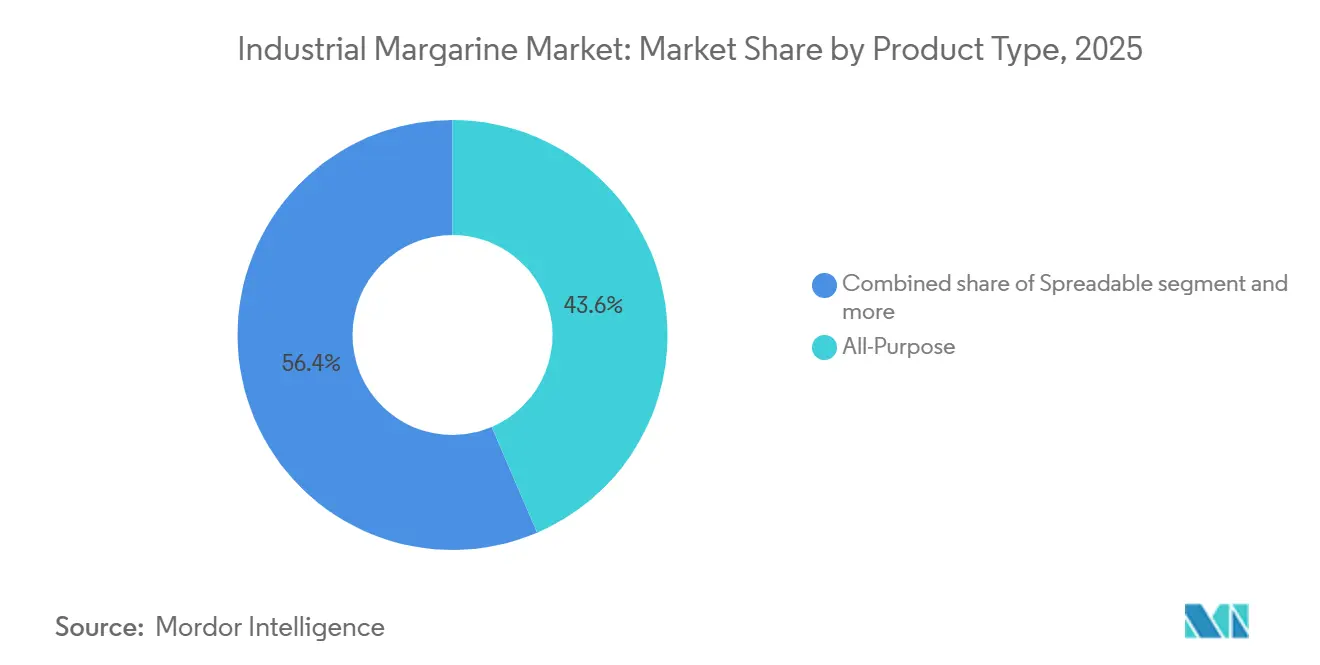
Nel 2025, le margarine multiuso detenevano una quota del 43.56% del mercato industriale. Questa posizione riflette il loro utilizzo in impasti sfogliati, ripieni cremosi e fritture su linee di panificazione ad alta produttività. Questi formati offrono ai produttori un'unica opzione di grasso per diverse esigenze produttive. La loro ampia versatilità può semplificare l'approvvigionamento e la pianificazione delle scorte. Si prevede che le margarine spalmabili cresceranno a un CAGR del 4.82% fino al 2031. Le catene di ristorazione e i servizi di catering istituzionali utilizzano sempre più margarine spalmabili a temperatura ambiente per ridurre le esigenze di refrigerazione e semplificare la gestione.
Le miscele di burro rimangono rilevanti per i clienti che desiderano un sapore simile a quello dei latticini o un'indicazione di autenticità, pur controllando l'esposizione al burro. Questo può essere utile nei prodotti da forno confezionati di alta qualità e in alcuni prodotti di pasticceria. Wilmar Specialty Fats ha lanciato Wilcake nel settembre 2025, una miscela di margarina senza colesterolo, aromatizzata al burro e stabile a temperatura ambiente, destinata a panifici, ristoranti e produttori alimentari. Il lancio dimostra come i fornitori stiano offrendo prodotti multifunzionali ai clienti del settore alimentare. La crescita degli alimenti spalmabili non sostituisce necessariamente i volumi di produzione per uso generale. Può creare domanda nell'assemblaggio di sandwich, nella preparazione di salse e nella pasticceria a temperatura ambiente, dove i blocchi solidi sono meno adatti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la margarina solida conserva le funzioni essenziali per la panificazione
Nel 2025, la margarina solida rappresentava il 53.05% del mercato industriale della margarina. Rimane importante per la produzione di croissant, pasticcini danesi e pasta sfoglia, poiché queste applicazioni richiedono stabilità cristallina beta-prima e un contenuto di grassi solidi controllato. Si prevede che le formulazioni morbide cresceranno a un tasso annuo composto (CAGR) del 4.91% fino al 2031. La loro crescita è legata alla produzione di alimenti pronti e all'utilizzo a spalmabilità diretta nella ristorazione collettiva. I prodotti morbidi possono essere integrati in sistemi di miscelazione ad alta velocità senza la fase di temperaggio necessaria per i blocchi solidi. Ciò può ridurre i tempi di lavorazione e il consumo energetico nei processi idonei.
Uno studio del 2025 (PubMed Central) ha rilevato che miscele di olio di soia interesterificato enzimaticamente e grasso di nocciolo di mango potrebbero fornire un profilo di fusione simile a quello di una margarina morbida con il 35% di grassi saturi, rispetto al 48.47% del controllo convenzionale citato. Lo stesso studio non ha rilevato grassi trans nella formulazione alternativa. Queste evidenze supportano il continuo sviluppo di formati morbidi a basso contenuto di grassi saturi. I prodotti solidi mantengono ancora un ruolo ben definito laddove le prestazioni dell'impasto laminato sono fondamentali per il prodotto finito. Nelle operazioni europee, le miscele solide non idrogenate e interesterificate rimangono una via accessibile per soddisfare i requisiti UE sui grassi trans. Le due categorie di formati rispondono quindi a diverse esigenze di lavorazione, piuttosto che fungere da sostituti diretti in ogni applicazione.
Per fonte: Volume e crescita dei prodotti di origine vegetale
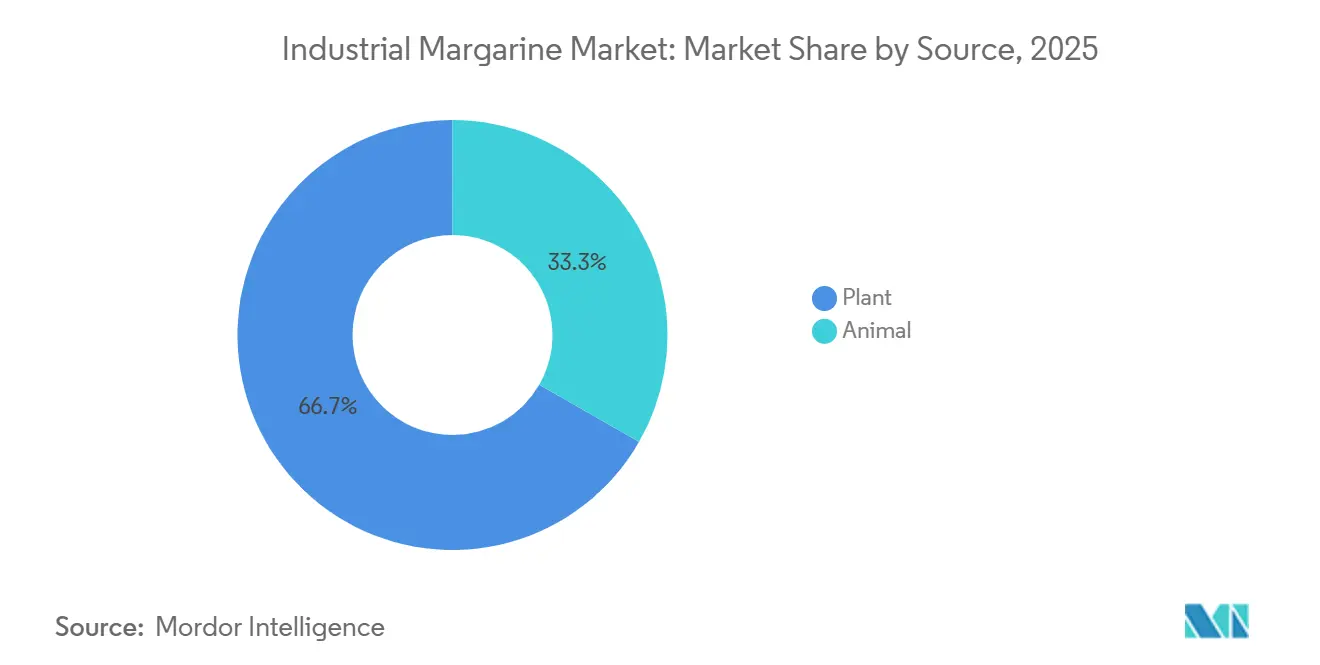
Nel 2025, le margarine di origine vegetale detenevano il 66.73% della quota di mercato industriale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5.14% fino al 2031. Questa combinazione dimostra che le fonti vegetali sono leader sia nell'utilizzo attuale che nella prevista espansione. Gli oli vegetali supportano formulazioni in linea con lo sviluppo di prodotti non caseari e con i criteri di approvvigionamento nutrizionale. Lo studio JAMA del 2025 fornisce dati utili agli acquirenti del settore della ristorazione nella scelta degli oli vegetali. Le margarine di origine animale continuano a essere utilizzate in alcune applicazioni tradizionali di pasticceria e prodotti di alta gamma. Queste applicazioni rimangono rilevanti laddove le consolidate pratiche di formulazione e le aspettative di autenticità legate al settore caseario limitano la possibilità di sostituzione.
La tracciabilità delle materie prime sta diventando una questione centrale nel settore degli alimenti di origine vegetale. I fornitori che dipendono dall'olio di palma devono documentare l'origine degli ingredienti derivati dalla palma per soddisfare le esigenze dei clienti europei di fascia alta. Johor Plantations Group e Fuji Oil Asia hanno fondato JPG Fuji Sdn Bhd nel febbraio 2025 per sviluppare un complesso integrato e sostenibile per la produzione di olio di palma in Malesia. Il progetto comprende una raffineria di oli e grassi speciali, un frantoio per olio di palma, un impianto di lavorazione dei palmisti, un mangimificio e un centro di ricerca. La sua struttura illustra come i fornitori stiano collegando la produzione di grassi speciali a sistemi di tracciabilità delle materie prime. Questo approccio può favorire l'accesso a clienti che richiedono una documentazione di sostenibilità più rigorosa.
Per applicazione: il settore della panificazione mantiene la base mentre gli alimenti pronti si espandono
Nel 2025, il settore della panificazione rappresentava il 41.38% del mercato industriale della margarina. La margarina contribuisce alla consistenza, alla durata di conservazione e ai processi automatizzati nella produzione di pane, pasticcini, torte e biscotti. Si prevede che il mercato degli alimenti pronti crescerà a un tasso annuo composto (CAGR) del 4.76% fino al 2031. I piatti pronti, gli snack surgelati e gli alimenti salati trasformati utilizzano grassi in una gamma sempre più ampia di formati produttivi. Il mercato industriale della margarina può soddisfare queste esigenze attraverso prodotti sviluppati per specifiche necessità di fusione, aerazione e aroma. Il mercato industriale della margarina può contare su una base più ampia nel settore della panificazione, che garantisce ai fornitori volumi stabili, mentre il settore degli alimenti pronti amplia la gamma di applicazioni.
Il settore dolciario rimane un ambito di applicazione impegnativo, poiché i grassi possono influenzare la stabilità della ganache, la struttura del ripieno cremoso e il comportamento della copertura. I fornitori perfezionano i profili di fusione, l'aerazione e la compatibilità con il burro di cacao per soddisfare queste esigenze. Anche le salse utilizzano la margarina, dove una fase grassa contribuisce alla consistenza e al rilascio degli aromi. Creme spalmabili e guarnizioni beneficiano dell'espansione nel settore della ristorazione e dei formati premium a temperatura ambiente. Le margarine personalizzate possono combinare emulsionanti, aromi e ingredienti fortificanti in un'unica matrice funzionale. Ciò può eliminare le fasi separate di aggiunta degli ingredienti per il cliente e rafforzare il valore del supporto allo sviluppo delle applicazioni.
Analisi geografica
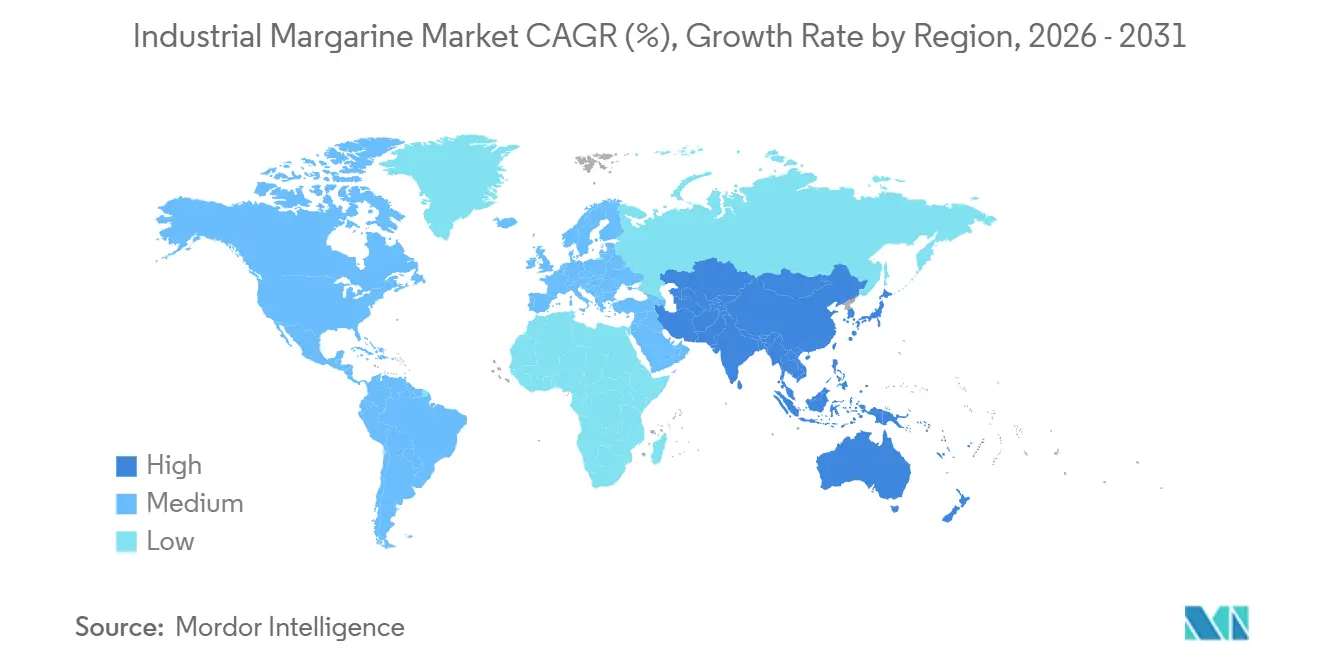
Nel 2025, la regione Asia-Pacifico deteneva il 34.28% del mercato della margarina industriale. Cina, India, Vietnam e Indonesia consolidano questa posizione grazie all'espansione della capacità produttiva dei panifici e dell'attività della ristorazione veloce. La regione ha una forte esigenza di grassi industriali che garantiscano prestazioni costanti nella produzione di prodotti da forno e alimenti confezionati. I produttori con filiere di approvvigionamento integrate di olio di palma godono di vantaggi in termini di materie prime per soddisfare la domanda regionale. Wilmar e Fuji Oil sono esempi di fornitori con capacità rilevanti nella produzione di oli vegetali e grassi speciali. Gli esempi aziendali disponibili dimostrano inoltre che i produttori integrati possono estendere la propria offerta di margarina multiuso ai mercati di esportazione e ai sistemi alimentari regionali limitrofi.
Si prevede che il Nord America registrerà il CAGR regionale più elevato, pari al 4.86%, entro il 2031. La crescita nei canali industriali e della ristorazione si discosta dal trend relativo all'utilizzo della margarina nella vendita al dettaglio. La riformulazione a base vegetale, le alternative non idrogenate e i nuovi metodi di strutturazione degli oli supportano le prospettive della regione. Il quadro normativo statunitense non consente più l'utilizzo di oli parzialmente idrogenati come ingredienti alimentari generici. Ciò ha aumentato la necessità di formulazioni in grado di offrire prestazioni ottimali senza l'impiego di grassi trans industriali. I produttori del settore della ristorazione e dell'industria alimentare possono utilizzare questi prodotti in quelli che richiedono un comportamento di lavorazione costante.
L'Europa è la seconda area geografica più importante nel mercato industriale delle margarine. Germania, Francia, Regno Unito, Italia e Paesi Bassi presentano un elevato fabbisogno di margarine per l'industria della panificazione, in particolare per panini, croissant e prodotti di pasticceria surgelata. Le normative dell'Unione Europea sui grassi trans rendono la capacità di riformulazione un fattore importante per i fornitori della regione. Anche la Polonia e l'Europa centrale rimangono importanti aree di produzione per grassi speciali e margarine. Nel marzo 2025, Vandemoortele ha annunciato un accordo per l'acquisizione delle attività europee di Bunge nel settore delle margarine e delle creme spalmabili, inclusi gli stabilimenti in Germania, Polonia e Finlandia. Il Sud America, il Medio Oriente e l'Africa offrono opportunità di minore entità ma strategicamente rilevanti, soprattutto laddove la crescita del settore della ristorazione e l'adozione di politiche sui grassi trans influenzano la domanda di formulazioni.
Panorama competitivo
Il mercato della margarina industriale comprende fornitori globali ben integrati e produttori regionali di grassi speciali. Wilmar International, Bunge Limited e Vandemoortele operano con ampie competenze in materia di oli, grassi e ingredienti alimentari. NMGK Group, EFCO Group, Puratos e Kerry Group plc offrono ulteriori capacità tecniche e regionali. La concorrenza si concentra sull'accesso agli oli vegetali, sulla raffinazione dell'olio di palma e sulle competenze di formulazione. I fornitori competono anche sul controllo dei punti di fusione, della struttura cristallina dei grassi e delle credenziali di conformità. Queste capacità sono importanti perché i clienti industriali necessitano di prestazioni riproducibili su larga scala.
Le fusioni e acquisizioni stanno rafforzando le piattaforme produttive regionali. L'accordo siglato da Vandemoortele nel marzo 2025 per l'acquisizione del ramo d'azienda europeo di margarine e creme spalmabili di Bunge ha riguardato gli impianti produttivi in Germania, Polonia e Finlandia, con un fatturato dichiarato superiore a 450 milioni di euro e oltre 800 dipendenti. Nel febbraio 2026, Dragsbæk, una filiale di Orkla Food Ingredients, ha concordato l'acquisizione di Vortella GmbH per creare una piattaforma tedesca per burro e grassi speciali. L'operazione con Vortella può migliorare la vicinanza ai clienti e ampliare la gamma di prodotti disponibili in Europa. Dimostra inoltre l'importanza attribuita alla capacità produttiva locale di grassi speciali e prodotti derivati dal burro.
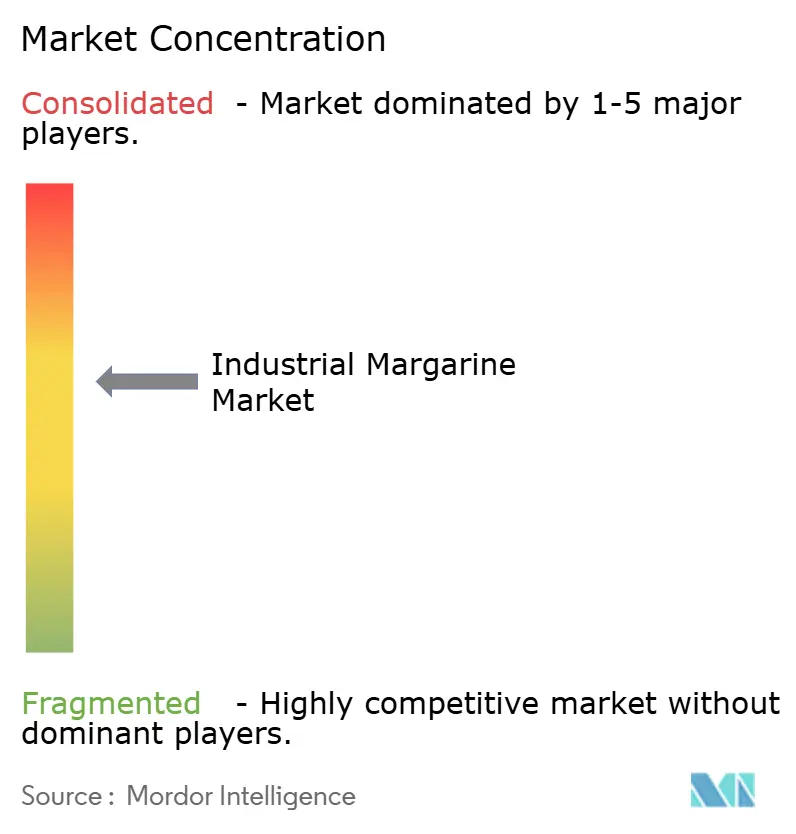
Lo sviluppo di nuovi prodotti crea spazio per le aziende in grado di rispondere rapidamente alle esigenze specifiche dei clienti. Le varietà arricchite con omega-3, fitosteroli e oleogel rappresentano potenziali aree di differenziazione. Tali formati possono aiutare i fornitori di prodotti tecnici a competere senza dover raggiungere le dimensioni produttive delle aziende più grandi. Anche il settore della margarina industriale si trova ad affrontare crescenti aspettative in merito alla tracciabilità dell'olio di palma e alle pratiche di sicurezza alimentare. La joint venture JPG Fuji dimostra un modello di catena di approvvigionamento che combina la produzione di grassi speciali con le risorse a monte della filiera dell'olio di palma. I fornitori in grado di documentare la conformità e fornire supporto applicativo possono instaurare relazioni più solide con i clienti. Una moderata concentrazione del mercato lascia spazio a specialisti regionali che possiedono una chiara competenza nella formulazione o una solida base di fornitori locali.
Leader del settore della margarina industriale
-
Bunge limitato
-
Vandemoortele
-
Gruppo Puratos
-
Alimenti britannici associati
-
Wilmar Internazionale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Dragsbæk, una filiale di Orkla Food Ingredients, ha stipulato un accordo per l'acquisizione di Vortella GmbH, azienda tedesca produttrice di grassi speciali e margarine con un fatturato annuo di 50 milioni di euro e oltre 120 anni di attività. L'operazione, che conferisce a Dragsbæk il suo primo stabilimento produttivo in Germania, si concludeva entro la fine del primo trimestre del 2026.
- Novembre 2025: Puratos Group ha inaugurato un impianto all'avanguardia per la produzione di margarina a Kragujevac, in Serbia. Questo investimento di 8.22 milioni di dollari ha notevolmente ampliato la sua offerta di prodotti per i settori della panificazione e della pasticceria in Serbia e nei Balcani occidentali.
- Marzo 2025: Vandemoortele ha annunciato un accordo per l'acquisizione della divisione europea di margarine e creme spalmabili di Bunge. L'operazione ha riguardato stabilimenti in Germania, Polonia e Finlandia, con un fatturato superiore a 450 milioni di euro e oltre 800 dipendenti.
- Settembre 2025: Wilmar Specialty Fats ha lanciato Wilcake, una miscela di margarina senza colesterolo, al gusto di burro e a lunga conservazione, destinata a panifici, ristoranti e produttori alimentari industriali in tutta l'Asia.
Ambito del rapporto sul mercato globale della margarina industriale
Il rapporto sul mercato della margarina industriale è segmentato per tipologia (spalmabile, multiuso, miscela di burro), forma (dura, morbida), origine (vegetale, animale), applicazione (prodotti da forno, dolciumi, cibi pronti, salse, creme spalmabili e guarnizioni) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Spalmabile |
| Tutti i propositi |
| Miscela di burro |
| Hard |
| Soft |
| a base vegetale |
| Animale |
| Prodotti da forno |
| Confetteria |
| Cibi pronti |
| Salse |
| Creme spalmabili e guarnizioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Spalmabile | |
| Tutti i propositi | ||
| Miscela di burro | ||
| Per modulo | Hard | |
| Soft | ||
| Per fonte | a base vegetale | |
| Animale | ||
| Per Applicazione | Prodotti da forno | |
| Confetteria | ||
| Cibi pronti | ||
| Salse | ||
| Creme spalmabili e guarnizioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato globale della margarina industriale entro il 2031?
Si prevede che il mercato globale della margarina industriale raggiungerà i 4.57 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) del 4.57% dal 2026 al 2031.
Quale tipologia di prodotto domina la domanda globale di margarina industriale?
La domanda di prodotti multiuso ha raggiunto una quota del 43.56% nel 2025.
Perché la margarina solida è importante per i panifici industriali?
Nel 2025, la margarina solida deteneva una quota di mercato del 53.05%. Offre la stabilità cristallina e il controllo del contenuto di grassi solidi necessari per la produzione di pasta sfoglia.
Quale categoria di fonti sta crescendo più rapidamente nel settore della margarina industriale?
Nel 2025, i prodotti a base vegetale detenevano una quota di mercato del 66.73% e si prevede che cresceranno a un tasso annuo composto del 5.14% fino al 2031.


