

Dimensioni e quota di mercato dei ventilatori industriali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
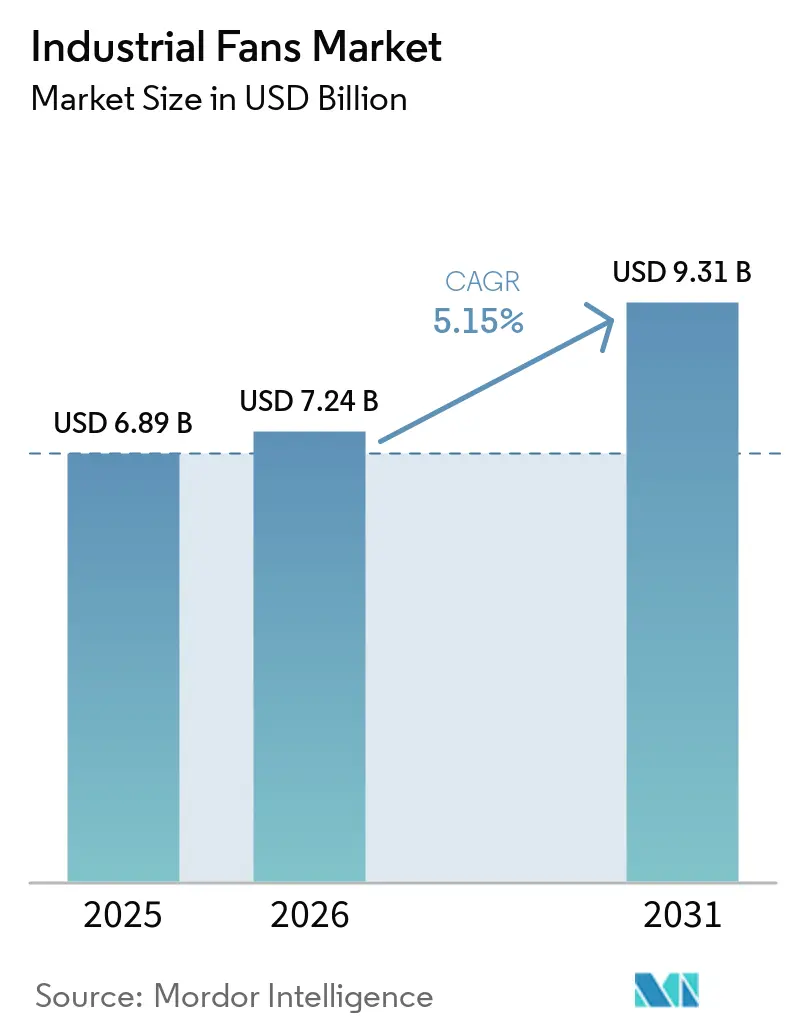
| Dimensione del mercato (2026) | 7.24 miliardo di dollari |
| Dimensione del mercato (2031) | 9.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.15% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei ventilatori industriali a cura di Mordor Intelligence
Si prevede che il mercato dei ventilatori industriali crescerà da 6.89 miliardi di dollari nel 2025 e 7.24 miliardi di dollari nel 2026 a 9.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.15% nel periodo 2026-2031. Il mercato dei ventilatori industriali è sostenuto dagli investimenti nei settori manifatturiero, minerario, cementiero, energetico e dei processi industriali, dove le apparecchiature di ventilazione e di trattamento dell'aria sono essenziali per le operazioni quotidiane. Le normative in materia di energia stanno innescando un ciclo di sostituzione in Europa, mentre nuove fabbriche e progetti infrastrutturali supportano le installazioni nella regione Asia-Pacifico. Gli acquirenti attribuiscono inoltre maggiore importanza all'efficienza operativa, al monitoraggio del sistema e all'assistenza tecnica in fase di sostituzione delle apparecchiature. Il mercato dei ventilatori industriali beneficia della sua ampia base di utenti finali, che contribuisce a limitare l'impatto di eventuali flessioni in un singolo settore ad alta intensità di capitale. I fornitori di tecnologia stanno rispondendo attraverso acquisizioni, investimenti nella produzione regionale e prodotti adatti al raffreddamento dei data center e all'automazione industriale.
Punti chiave del rapporto
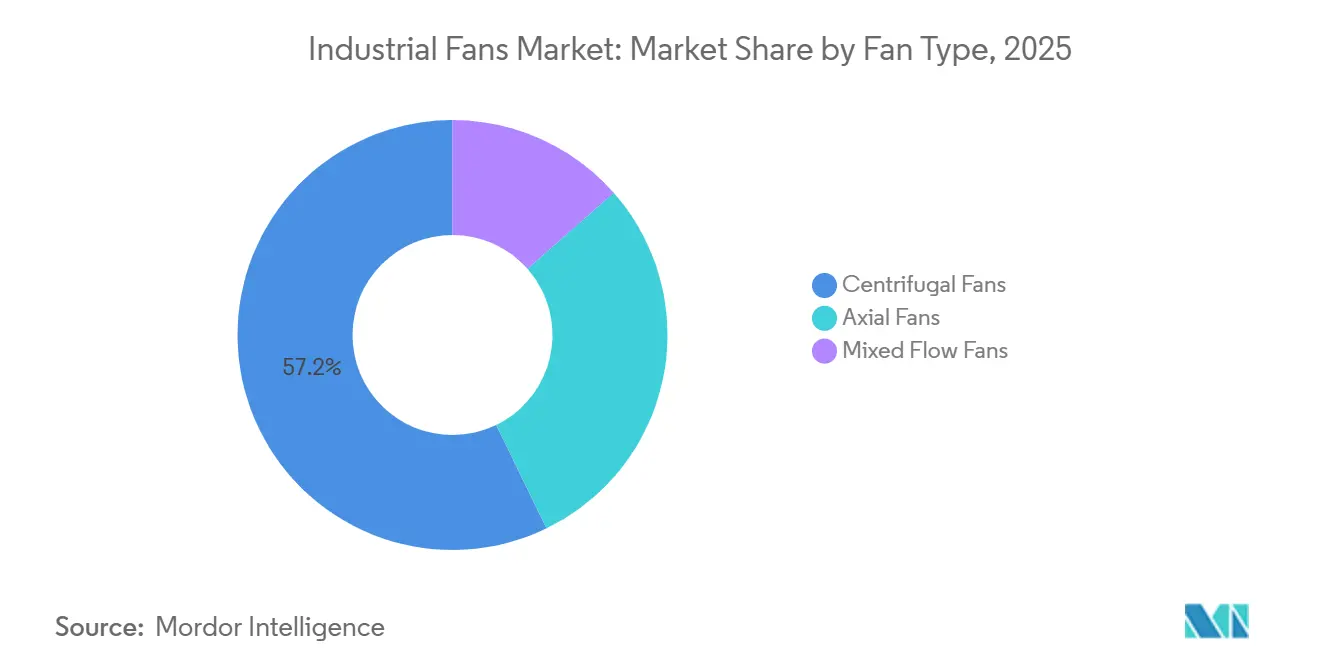
- Per tipologia, nel 2025 i ventilatori centrifughi detenevano il 57.2% della quota di mercato dei ventilatori industriali, mentre si prevede che i ventilatori a flusso misto cresceranno a un tasso annuo composto del 6.4% fino al 2031.
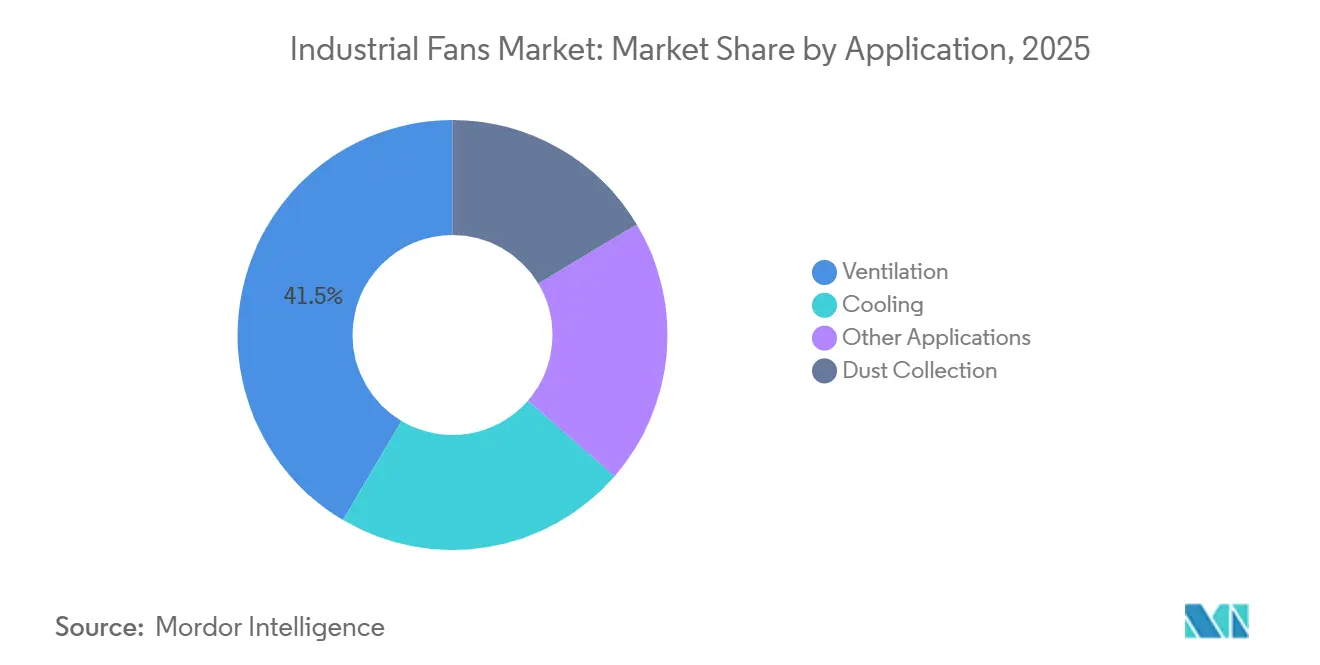
- Per settore di applicazione, la ventilazione ha rappresentato il 41.5% del fatturato globale nel 2025, mentre si prevede che la depurazione delle polveri crescerà a un tasso annuo composto del 5.9% fino al 2031.
- Per settore di utilizzo finale, il settore manifatturiero ha rappresentato il 27.3% del fatturato globale nel 2025, mentre si prevede che il settore del trattamento delle acque e delle acque reflue crescerà a un tasso annuo composto del 6.8% fino al 2031.
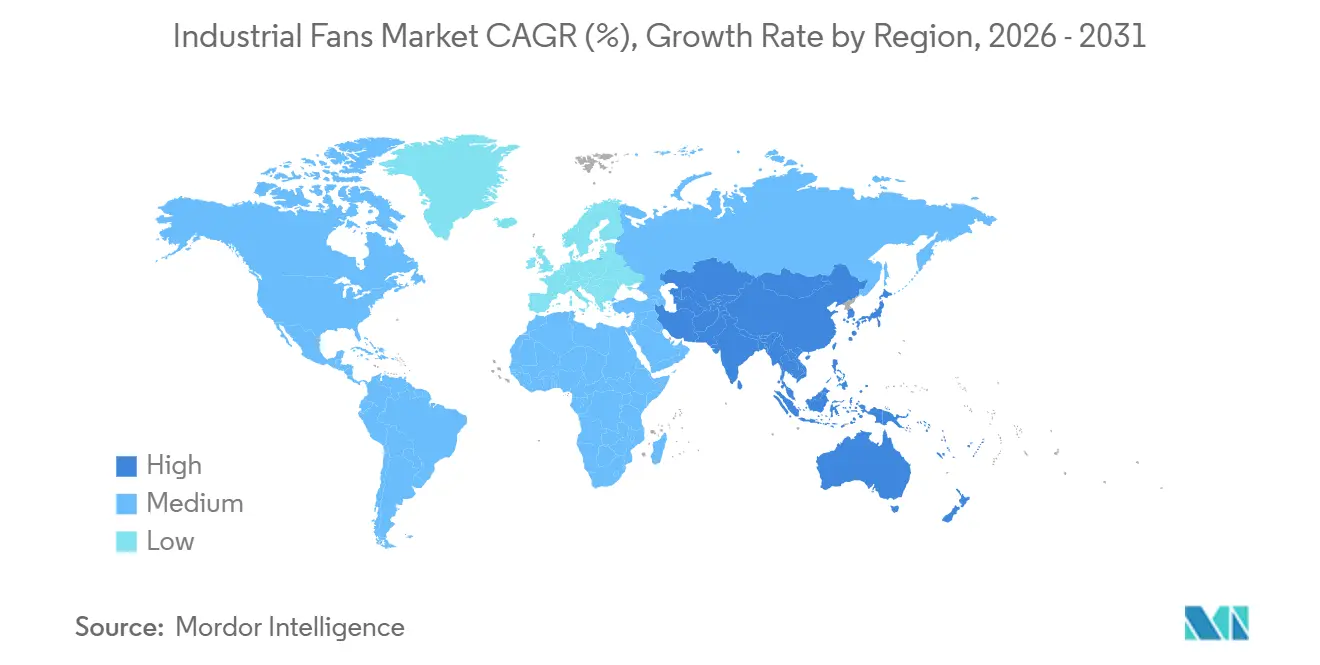
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 43.1% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei ventilatori industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi in materia di efficienza energetica industriale | + 1.20% | A livello globale, si registrano forti pressioni a breve termine nell'UE, con un'accelerazione dell'adozione nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Industrializzazione ed espansione manifatturiera nelle economie emergenti | + 1.30% | Mercato principale dell'area APAC (India, Vietnam, Indonesia), con ripercussioni in Medio Oriente e Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Conformità in materia di qualità dell'aria, sicurezza dei lavoratori e emissioni. | + 0.80% | Nord America, UE, APAC (Cina, India) | Medio termine (2–4 anni) |
| Adozione di sistemi di ventilazione intelligenti e automazione industriale. | + 0.70% | A livello globale; posizione di leadership iniziale in Nord America e nell'UE, in accelerazione nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Domanda di ammodernamento derivante dall'elettrificazione e dagli aggiornamenti degli azionamenti a velocità variabile | + 0.60% | UE, Nord America, con crescente attività nei corridoi industriali dell'area Asia-Pacifico. | Medio termine (2–4 anni) |
| Ottimizzazione del sistema di ventilazione per la gestione della variabilità del calore di processo e del carico di polveri. | + 0.40% | Regione Asia-Pacifico, Medio Oriente e Africa, Sud America (industrie ad alta intensità di processo) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi in materia di efficienza energetica industriale
Le normative in materia di energia stanno diventando un fattore centrale nella pianificazione degli acquisti e della sostituzione dei ventilatori industriali. Il regolamento UE sulla progettazione ecocompatibile UE/2024/1834 si applica dal 24 luglio 2026 ai ventilatori con potenza compresa tra 125 W e 500 kW [1] Commissione europea, Direzione generale per l'energia, "Nuove norme di progettazione ecocompatibile per i ventilatori industriali in vigore dal 24 luglio", Commissione europea, energy.ec.europa.eu . Il regolamento stabilisce requisiti di efficienza aggiornati, richiede informazioni sulle prestazioni a carico parziale e include disposizioni sulla riparabilità. La Commissione europea ha affermato che le norme potrebbero ridurre il consumo di elettricità dei ventilatori industriali nell'Unione europea di 31 TWh all'anno entro il 2030 e generare un risparmio annuo per le imprese pari a 4 miliardi di euro. I produttori necessitano ora di una documentazione affidabile sulle prestazioni, il che favorisce i fornitori in grado di supportare la selezione dei prodotti, i registri di conformità e i ricambi. Il mercato dei ventilatori industriali ha quindi un percorso di sostituzione più chiaro in Europa, poiché gli utenti valutano le unità più vecchie rispetto ai nuovi requisiti operativi e di documentazione.
Qualità dell'aria, sicurezza dei lavoratori e conformità alle normative sulle emissioni.
Le esigenze di qualità dell'aria e di sicurezza dei lavoratori alimentano la domanda di apparecchiature per l'aspirazione, lo scarico e la ventilazione dei processi industriali. Gli impianti minerari, cementifici, chimici e metallurgici necessitano di sistemi di ventilazione in grado di gestire l'aria polverosa e garantire condizioni operative più sicure. Il mercato dei ventilatori industriali trae vantaggio da queste esigenze, poiché gli aggiornamenti sono spesso vincolati al rispetto delle normative piuttosto che a un'espansione opzionale della capacità. Le apparecchiature centrifughe rimangono importanti in questi contesti, in quanto adatte ad alte pressioni statiche, carichi di processo variabili e flussi d'aria difficili. Negli Stati Uniti, la normativa sulla silice citata rafforza la necessità di migliorare i sistemi di ventilazione e controllo delle polveri nelle miniere. Questa esigenza normativa supporta anche la domanda di sostituzione delle apparecchiature installate, laddove non siano in grado di soddisfare i requisiti di flusso d'aria, filtrazione o aspirazione.
Adozione di sistemi di ventilazione intelligenti e automazione industriale.
I sistemi di ventilazione connessi stanno trasformando la ventilazione da una funzione di servizio fissa a una funzione di processo monitorata. Il monitoraggio delle vibrazioni, il rilevamento del flusso d'aria e gli avvisi di manutenzione predittiva possono aiutare gli operatori a identificare i problemi di prestazioni prima che interrompano la produzione. Una riduzione del 10% della velocità della ventola può ridurre il consumo energetico del 27% in base alla relazione di affinità della ventola citata nel materiale di origine. Danfoss afferma che il suo variatore di frequenza FC 102 utilizza i dati del sensore di pressione per regolare la portata della ventola dell'unità di trattamento aria in base alla domanda effettiva [2] Danfoss, “Smart VFDs FC102 for AHU and BMS Operation,” Danfoss, danfoss.com . Tali controlli possono fornire un quadro operativo più chiaro per gli aggiornamenti delle apparecchiature, soprattutto quando la domanda di flusso d'aria cambia durante il giorno. Il mercato delle ventole industriali beneficia anche di maggiori opportunità di servizio, poiché i fornitori offrono monitoraggio, manutenzione e supporto delle prestazioni insieme all'hardware.
Domanda di ammodernamento derivante dall'elettrificazione e dagli aggiornamenti degli azionamenti a velocità variabile
I programmi di elettrificazione stanno incoraggiando gli impianti a rivedere i propri parchi motori e i relativi gruppi di ventilazione. Molti impianti esistenti sono stati progettati per funzionare a velocità costante e a pieno carico, anche quando il reale fabbisogno di flusso d'aria varia. Gli azionamenti a frequenza variabile e le ventole a trasmissione diretta con commutazione elettronica possono ridurre il consumo energetico quando un processo non richiede il funzionamento a piena velocità. Il materiale di riferimento ha evidenziato che i tempi di ammortamento per la sostituzione di ventole e pompe possono scendere al di sotto dei 3 anni in applicazioni idonee. Gli impianti di cemento, di produzione di energia e di cellulosa e carta sono rilevanti perché le loro ventole spesso funzionano ininterrottamente a livelli di carico variabili. Questa tendenza supporta il mercato delle ventole industriali anticipando le decisioni di sostituzione per le apparecchiature che rimangono meccanicamente funzionanti ma risultano inefficienti dal punto di vista operativo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi di ventilazione avanzati e della loro installazione. | -0.90% | Globale; più acuto nei mercati sensibili ai prezzi dell'Asia meridionale e sudorientale e del Sud America. | Breve-medio termine (≤ 4 anni) |
| Volatilità dei prezzi delle materie prime e rischio di approvvigionamento | -0.60% | A livello globale, Stati Uniti e Unione Europea sono i paesi più esposti, a causa dell'aumento dei costi dell'acciaio e dell'alluminio dovuto ai dazi doganali. | A breve termine (≤ 2 anni) |
| Incrostazioni dovute ad ambienti difficili e tempi di inattività per manutenzione | -0.40% | Regione Asia-Pacifico, Medio Oriente e Africa, Sud America (settore minerario, cementiero, ambienti ad alta concentrazione di polveri) | A lungo termine (≥ 4 anni) |
| Compromessi prestazionali dovuti a rumore, resistenza alle esplosioni e vincoli di spazio. | -0.30% | Nord America, UE (siti regolamentati nel settore farmaceutico, chimico, alimentare e delle bevande) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei sistemi di ventilazione avanzati e della loro installazione.
I sistemi avanzati con azionamenti a frequenza variabile, sensori e motori a commutazione elettronica richiedono un investimento iniziale maggiore rispetto alle alternative convenzionali con motori a induzione. Tale spesa può ritardare le decisioni di sostituzione negli impianti industriali di piccole dimensioni, anche quando i risparmi operativi giustificano l'investimento. Il problema è particolarmente rilevante per i modelli antideflagranti e resistenti alla corrosione utilizzati in ambito chimico, petrolchimico e offshore. Questi progetti richiedono materiali e certificazioni specifici, che aumentano i costi di installazione e delle apparecchiature. I finanziamenti per progetti di efficienza energetica possono ridurre questo ostacolo, ma la loro disponibilità varia di regione in regione. Il mercato dei ventilatori industriali potrebbe quindi registrare una più lenta adozione di sistemi di fascia alta, in quanto gli utenti si concentrano sul prezzo di acquisto iniziale piuttosto che sul costo operativo totale.
Volatilità dei prezzi delle materie prime e rischio di approvvigionamento
Acciaio, alluminio e rame sono materie prime fondamentali per la produzione di carter, giranti, pale e motori. Le variazioni dei prezzi dei materiali possono comprimere i margini di profitto dei produttori e rendere più difficile mantenere i preventivi di progetto per lunghi cicli di approvvigionamento. Reuters ha riportato che le previste modifiche tariffarie statunitensi nel 2025 hanno destato preoccupazione per i produttori in merito ai costi dei metalli. Interruzioni della catena di approvvigionamento possono avere effetti simili quando i produttori dipendono fortemente da un numero limitato di fornitori. I produttori con fornitori in diverse regioni possono gestire questi rischi in modo più efficace rispetto alle aziende che dipendono da un'unica fonte. Il mercato dei ventilatori industriali potrebbe quindi subire fluttuazioni di prezzo e tempi di decisione di acquisto più lunghi quando i costi dei metalli o le normative commerciali cambiano rapidamente.
Analisi del segmento
Per tipologia di ventilatore: i ventilatori centrifughi mantengono un'ampia domanda di processo, mentre i ventilatori a flusso misto guadagnano terreno nei data center.
Nel 2025, i ventilatori centrifughi rappresentavano il 57.2% del mercato dei ventilatori industriali. Questa posizione riflette il loro utilizzo in applicazioni ad alta pressione, con presenza di polvere e ad alta temperatura, tra cui i sistemi di tiraggio indotto dei forni per cemento, gli scarichi degli scrubber chimici e i circuiti di tiraggio forzato delle caldaie. World Cement identifica il carico di polvere, l'alta temperatura e la variabilità del processo come sfide chiave per i ventilatori degli impianti di cemento [3] World Cement, “Making the Right Choices,” World Cement, worldcement.com . Queste condizioni richiedono apparecchiature in grado di mantenere le prestazioni in presenza di requisiti operativi impegnativi. Il mercato dei ventilatori industriali continua a fare affidamento su modelli centrifughi laddove alternative più semplici non sono in grado di soddisfare la pressione o le condizioni di processo richieste.
I ventilatori assiali rimangono utili per applicazioni a bassa pressione e alto volume, come la ventilazione delle miniere, le torri di raffreddamento e l'alimentazione d'aria di grandi aree, mentre la concorrenza sui prezzi rimane forte nelle categorie di prodotti standard. I ventilatori a flusso misto sono il tipo di ventilatore in più rapida crescita, con una previsione di crescita del mercato dei ventilatori industriali per questo segmento a un CAGR del 6.4% fino al 2031. Combinano un elevato flusso volumetrico con un moderato aumento di pressione, adatto al contenimento di corridoi caldi e ad altri layout di raffreddamento dei data center. ebm-papst sta sviluppando prodotti con ventilatori integrati con motore per applicazioni di raffreddamento dei data center e sta espandendo la capacità produttiva in India [4] ebm-papst, “ebm-papst Expands India Footprint with New EUR 36 Million Chennai Plant,” ebm-papst, mobilityoutlook.com . I nuovi requisiti europei di efficienza favoriscono anche i progetti di ventilatori che offrono buone prestazioni a carico parziale e funzionano con il controllo della velocità variabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la ventilazione supporta la domanda installata mentre la raccolta delle polveri trae vantaggio dalle esigenze di conformità
Nel 2025, la ventilazione ha mantenuto il 41.5% del mercato globale dei ventilatori industriali. Il suo ruolo rilevante riflette la necessità di immettere ed estrarre aria in impianti di produzione, processi, miniere e stabilimenti commerciali-industriali, dove i requisiti in materia di salute e sicurezza sul lavoro rendono la ventilazione un requisito operativo fondamentale. Il raffreddamento rappresenta la seconda applicazione più importante, con una domanda proveniente da data center, centrali elettriche e industria alimentare. Questi utilizzi richiedono una gestione termica affidabile e, in alcuni casi, ridondanza e diagnostica remota. Il mercato dei ventilatori industriali è sostenuto da questa combinazione di funzioni essenziali di ventilazione e raffreddamento in diverse tipologie di impianti.
La depurazione delle polveri è l'applicazione in più rapida crescita e si prevede che aumenterà a un tasso annuo composto del 5.9% fino al 2031. Il segmento è sostenuto dalla domanda di sistemi di aspirazione dei processi e di controllo delle particelle nelle attività minerarie, cementiere e metallurgiche, dove i sistemi preesistenti potrebbero non fornire il flusso d'aria o la pressione richiesti. L'alimentazione dell'aria di processo e il trasporto pneumatico generano ulteriore domanda, sebbene rappresentino una quota più stabile dell'utilizzo applicativo. La domanda di depurazione delle polveri è supportata dalla necessità di un funzionamento affidabile in condizioni atmosferiche difficili. Questa domanda è meno dipendente dalla spesa discrezionale poiché la ventilazione e l'aspirazione sono collegate alla sicurezza del processo.
Per utente finale: il settore manifatturiero è in testa, mentre il trattamento delle acque e delle acque reflue si espande più rapidamente.
Nel 2025, il settore manifatturiero deteneva il 27.3% del mercato dei ventilatori industriali. La costruzione di nuovi stabilimenti e l'ampliamento della capacità produttiva richiedono apparecchiature sia assiali che centrifughe per diverse condizioni di processo, tra cui impianti automobilistici, elettronici, tessili, farmaceutici e di produzione in generale. La domanda del settore manifatturiero è inoltre distribuita su più paesi, anziché concentrata in un unico centro industriale. Questa diversificazione contribuisce a mantenere la domanda del mercato dei ventilatori industriali in un contesto caratterizzato da un'ampia gamma di investimenti in impianti. Inoltre, supporta sia le vendite di apparecchiature originali sia le sostituzioni dovute all'invecchiamento delle apparecchiature installate.
Il trattamento delle acque e delle acque reflue è la categoria di utenti finali in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.8% fino al 2031. L'aerazione rappresenta un importante consumo energetico all'interno delle operazioni di trattamento, il che accresce l'interesse per ventilatori e soffianti efficienti. Le aziende di servizi idrici hanno un valido motivo per valutare il consumo energetico e l'affidabilità delle apparecchiature in fase di pianificazione degli aggiornamenti, soprattutto laddove i sistemi di aerazione operano in modo continuativo. I settori minerario, cementiero, metallurgico e siderurgico rimangono importanti utenti finali ad alta intensità di processo, mentre gli impianti alimentari, delle bevande e farmaceutici necessitano di ventilazione specializzata per ambienti igienici o camere bianche. Questa varietà di utenti conferisce al mercato dei ventilatori industriali una base di domanda diversificata, anziché dipendere da un unico settore di utilizzo finale.
Analisi geografica
Mercato dei ventilatori industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 43.1% della quota di mercato dei ventilatori industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.1% fino al 2031. La regione combina un'ampia base industriale con nuove attività manifatturiere e infrastrutturali, e la Cina sostiene la domanda di volume attraverso le attività nel settore del cemento, dell'acciaio, della chimica e della produzione manifatturiera. L'India contribuisce alla domanda con progetti nei settori del cemento, dell'acciaio, dell'energia, del farmaceutico e della chimica. Anche Vietnam, Indonesia e Thailandia attraggono investimenti manifatturieri nei settori dell'elettronica, della trasformazione alimentare e del tessile. Il mercato dei ventilatori industriali nella regione Asia-Pacifico comprende quindi sia le nuove installazioni che gli aggiornamenti di sistemi preesistenti.
Mercato dei ventilatori industriali in Nord America ed Europa
Il Nord America è il secondo mercato regionale per importanza. La sua domanda è sostenuta dalle attività di retrofit e di assistenza post-vendita in impianti industriali già esistenti, tra cui applicazioni per torri di raffreddamento e scambiatori di calore ad aria nel settore della raffinazione petrolchimica e della produzione di energia. Howden ha avviato la produzione in uno stabilimento nordamericano di pale nel 2026, a dimostrazione dell'impegno a fornire forniture regionali a questi gruppi di clienti. L'Europa è caratterizzata da attività di sostituzione guidate dalla conformità normativa nell'ambito del quadro di Ecodesign. Le dimensioni del mercato dei ventilatori industriali in Europa beneficiano del fatto che gli operatori, nella pianificazione delle sostituzioni, considerano l'efficienza dei ventilatori, le prestazioni a carico parziale, la documentazione del prodotto e la disponibilità dei ricambi.
Mercato dei ventilatori industriali in Sud America e Medio Oriente e Africa
Il Sud America, il Medio Oriente e l'Africa rappresentano opportunità regionali di minore portata, ma rimangono rilevanti per i fornitori che operano nel settore dei processi industriali. Il Brasile sostiene la domanda attraverso l'industria della cellulosa e della carta, l'attività mineraria e la trasformazione alimentare, mentre Cile e Argentina aggiungono requisiti legati al settore minerario. Arabia Saudita ed Emirati Arabi Uniti stanno sviluppando progetti petrolchimici, di raffinazione, di desalinizzazione, industriali e infrastrutturali. Systemair ha dichiarato che il suo stabilimento in Arabia Saudita è diventato operativo alla fine del 2025, rafforzando la sua posizione locale nella regione. Sudafrica, Marocco ed Egitto contribuiscono alla domanda africana attraverso l'attività mineraria e l'espansione del settore manifatturiero. Il mercato dei ventilatori industriali in queste aree dipende fortemente dalla capacità di assistenza locale, dall'idoneità dei prodotti a condizioni difficili e dall'accesso alla fornitura regionale.
Panorama competitivo
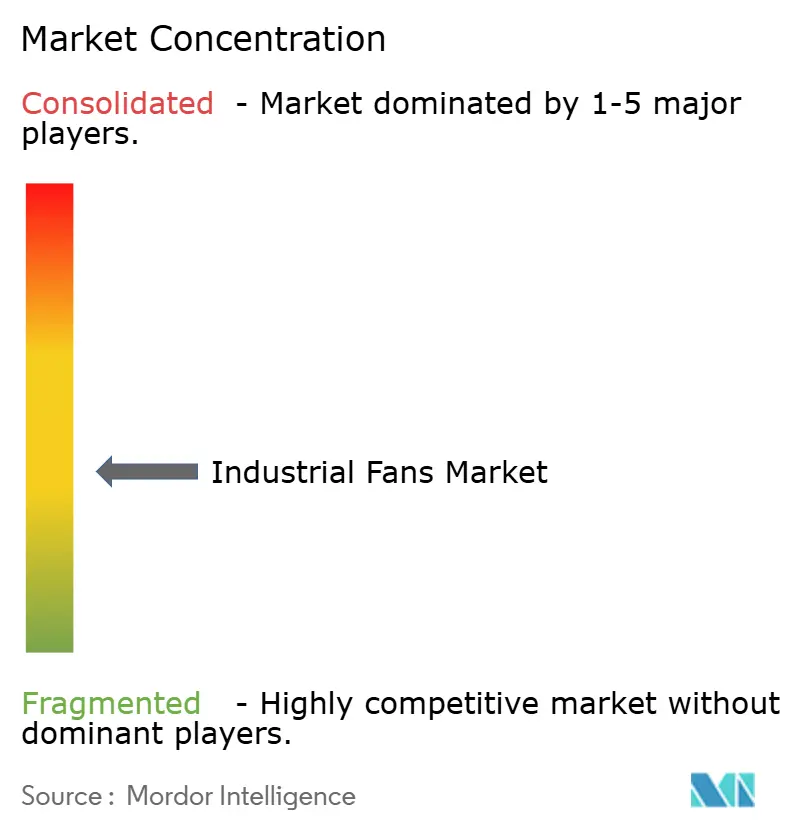
Il mercato dei ventilatori industriali è moderatamente frammentato, con produttori globali e specialisti regionali che servono diverse tipologie di ventilatori, applicazioni e utenti finali. La capacità ingegneristica, la fabbricazione su misura e la conoscenza delle applicazioni sono importanti nei grandi sistemi assiali e centrifughi, mentre la concorrenza è più ampia nelle apparecchiature commerciali e dell'industria leggera con prodotti più standardizzati. Il mercato dei ventilatori industriali ha assistito a un consolidamento con l'acquisizione da parte di grandi gruppi di aziende di trattamento dell'aria con basi clienti consolidate. Samsung Electronics ha completato l'acquisizione di FläktGroup per 1.5 miliardi di euro nel novembre 2025. Baker Hughes ha completato l'acquisizione di Chart Industries nel 2026, integrando l'attività di ventilatori industriali di Howden nel suo segmento Energy Technology.
I produttori stanno inoltre aumentando la capacità produttiva nelle regioni in cui la domanda industriale è in espansione. ebm-papst ha avviato la costruzione di uno stabilimento a Chennai nell'aprile 2025, con un investimento iniziale di 36 milioni di euro e un piano per incrementare la capacità produttiva in India. Ziehl-Abegg ha annunciato un ulteriore investimento di 90 milioni di euro in macchinari, attrezzature e capacità produttiva in Europa, Nord America e Asia nel gennaio 2026. Il mercato dei ventilatori industriali premia i fornitori che combinano efficienza, produzione locale e assistenza post-vendita, poiché i clienti prestano sempre maggiore attenzione al consumo energetico e alle esigenze di manutenzione. Anche la documentazione di conformità può favorire le aziende che dispongono delle risorse tecniche necessarie per soddisfare i requisiti di prodotto europei.
Le acquisizioni mirate rappresentano un altro modo per espandere la copertura regionale. Systemair ha acquisito NADI Airtechnics in India nell'agosto 2025 e Temspec in Canada nel luglio 2026, ampliando la gamma di prodotti e la clientela senza la necessità di piattaforme operative completamente nuove. TLT-Turbo Africa ha introdotto il suo SMART Fan per il settore minerario, pensato per la gestione in tempo reale della ventilazione sotterranea, mentre il mercato dei ventilatori industriali offre ancora ampi margini di crescita, trainati dai servizi, in Africa e nell'Asia meridionale, dove le reti di assistenza sul campo sono meno sviluppate.
Ventilatori industriali Leader del settore
Greenheck Fan Corporation
Systemair AB
Grafico Industries, Inc.
Gruppo ebm-papst
Twin City Fan Companies, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Baker Hughes ha completato l'acquisizione di Chart Industries, che comprende Howden, produttore di grandi ventilatori e compressori industriali per applicazioni nell'industria pesante e nel settore energetico. Howden opera come unità aziendale indipendente all'interno del segmento Energy Technology di Baker Hughes, mantenendo il proprio team dirigenziale e il proprio focus commerciale. Il suo portafoglio di ventilatori e compressori è destinato ad applicazioni industriali pesanti ed energetiche, dove l'affidabilità delle apparecchiature e l'assistenza tecnica sono requisiti fondamentali per i clienti. L'accordo integra il portafoglio di ventilatori industriali di Howden nella rete globale di servizi per il settore petrolifero di Baker Hughes, aprendo opportunità di cross-selling nei settori della ventilazione per l'estrazione di energia e delle applicazioni per l'aria di processo.
- Luglio 2026: Systemair AB ha acquisito Temspec Incorporated, azienda canadese con sede a Mississauga specializzata nella progettazione e produzione di sistemi HVAC decentralizzati, con effetto dal 23 luglio 2026. L'accordo integra Temspec, che impiega 90 persone e ha registrato un fatturato di 29 milioni di dollari canadesi nell'ultimo esercizio fiscale, nelle attività nordamericane di Systemair. L'acquisizione fornisce inoltre a Systemair una linea di prodotti HVAC decentralizzati specializzata per il settore degli edifici scolastici canadesi. Grazie a questa operazione, l'organico nordamericano di Systemair ha raggiunto le 645 unità, posizionando l'azienda come fornitore leader di sistemi di ventilazione per edifici scolastici in Canada.
- Luglio 2026: Il regolamento UE sulla progettazione ecocompatibile UE/2024/1834 è entrato ufficialmente in vigore il 24 luglio 2026, sostituendo il regime del 2011 e riguardando i ventilatori industriali autonomi nella gamma da 125 W a 500 kW. Il regolamento richiede soglie di efficienza aggiornate, dati sulle prestazioni a carico parziale e requisiti di riparabilità. Modifica inoltre le informazioni che i produttori, gli integratori di sistemi e gli acquirenti devono utilizzare nella selezione dei prodotti e nella verifica della conformità. La Commissione europea ha stimato che il regolamento potrebbe ridurre il consumo di elettricità dell'Unione europea derivante dai ventilatori industriali di 31 TWh all'anno entro il 2030, con un risparmio annuo di 4 miliardi di euro per le imprese.
- Giugno 2026: Ziehl-Abegg ha annunciato un ulteriore investimento di 90 milioni di euro in macchinari, attrezzature e capacità produttiva presso i suoi stabilimenti in Europa, Nord America e Asia. L'investimento risponde alla domanda proveniente dalle applicazioni per data center e dagli interventi di ammodernamento degli impianti di riscaldamento e raffreddamento degli edifici. L'azienda ha dichiarato che il programma di potenziamento della capacità produttiva riguarda gli stabilimenti in Europa, Nord America e Asia, a testimonianza dell'ampiezza geografica delle applicazioni servite. Ha descritto le limitazioni di capacità legate all'elevata domanda e ha riferito che diversi stabilimenti tedeschi e quello cinese operavano su tre turni al momento dell'annuncio dell'investimento.
Ambito del rapporto sul mercato globale dei ventilatori industriali
I ventilatori industriali sono dispositivi meccanici per la movimentazione dell'aria, progettati per generare elevati volumi di flusso d'aria o pressioni per applicazioni industriali, commerciali e infrastrutturali. Vengono utilizzati per ventilare gli ambienti, raffreddare le apparecchiature, rimuovere polveri e fumi, asciugare i materiali, trasportare aria o gas e mantenere condizioni operative sicure ed efficienti. I ventilatori industriali sono progettati per funzionare ininterrottamente in ambienti difficili e sono disponibili in diverse configurazioni, tra cui ventilatori assiali, centrifughi e a flusso misto, a seconda dei requisiti di flusso d'aria, pressione e applicazione.
Il mercato globale dei ventilatori industriali è segmentato per tipologia di ventilatore, applicazione, utente finale e area geografica. Per tipologia di ventilatore, il mercato è segmentato in ventilatori assiali, ventilatori centrifughi e ventilatori a flusso misto. Per applicazione, il mercato è segmentato in ventilazione, raffreddamento, aspirazione polveri e altre applicazioni. Per utente finale, il mercato è segmentato in industria manifatturiera, mineraria, cementiera, energetica, chimica, petrolifera e del gas, metallurgica, alimentare e delle bevande, farmaceutica, idrica e delle acque reflue e altri settori. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei ventilatori industriali in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Ventilatori assiali |
| Ventilatori centrifughi |
| Ventole a flusso misto |
| ventilazione |
| Raffreddamento |
| Raccolta polvere |
| Altre applicazioni |
| Produzione |
| Estrazione mineraria e minerali |
| Cemento |
| Produzione di energia |
| Chimica e petrolchimica |
| Olio e Gas |
| Metalli e acciaio |
| Cibo e Bevande |
| Cellulosa e carta |
| Eccipienti farmaceutici |
| Trattamento dell'acqua e delle acque reflue |
| Altri settori di uso finale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ventilatore | Ventilatori assiali | |
| Ventilatori centrifughi | ||
| Ventole a flusso misto | ||
| Per Applicazione | ventilazione | |
| Raffreddamento | ||
| Raccolta polvere | ||
| Altre applicazioni | ||
| Per utente finale | Produzione | |
| Estrazione mineraria e minerali | ||
| Cemento | ||
| Produzione di energia | ||
| Chimica e petrolchimica | ||
| Olio e Gas | ||
| Metalli e acciaio | ||
| Cibo e Bevande | ||
| Cellulosa e carta | ||
| Eccipienti farmaceutici | ||
| Trattamento dell'acqua e delle acque reflue | ||
| Altri settori di uso finale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei ventilatori industriali entro il 2031?
Si prevede che il mercato dei ventilatori industriali raggiungerà i 9.31 miliardi di dollari entro il 2031, rispetto ai 7.24 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.15%.
Quale tipologia di ventilatore è la più richiesta a livello globale?
Nel 2025, i ventilatori centrifughi detenevano una quota di mercato del 57.2%, in quanto adatti ad applicazioni di processo ad alta pressione, in ambienti polverosi e ad alta temperatura, come ad esempio gli impianti per la produzione di cemento, prodotti chimici e caldaie.
Quale applicazione sta crescendo più velocemente?
Si prevede che il settore della raccolta delle polveri crescerà a un tasso annuo composto del 5.9% fino al 2031, sostenuto dalle esigenze di sicurezza dei processi e di qualità dell'aria nei settori minerario, del cemento, metallurgico e in altre attività ad alta intensità di polveri.
Quale segmento di utenti finali si prevede crescerà più rapidamente?
Si prevede che il settore del trattamento delle acque e delle acque reflue crescerà a un tasso annuo composto del 6.8% fino al 2031, sostenuto dalla necessità di sistemi di aerazione affidabili ed efficienti negli impianti di trattamento municipali e industriali.
Quale regione presenta la maggiore domanda di ventilatori industriali?
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato del 43.1% e si prevede che crescerà a un tasso annuo composto del 7.1% fino al 2031.
In che modo le normative sull'efficienza energetica influiscono sull'acquisto di ventilatori?
Le normative UE in vigore dal 2026 richiedono informazioni aggiornate sull'efficienza e sul funzionamento a carico parziale dei prodotti interessati, incoraggiando gli operatori a valutare la sostituzione dei vecchi sistemi di ventilazione e fornendo agli acquirenti dati più utili per il confronto tra i prodotti.


