

Dimensioni e quota del mercato dei display industriali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.21 miliardo di dollari |
| Dimensione del mercato (2031) | 8.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.35% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei display industriali di Mordor Intelligence
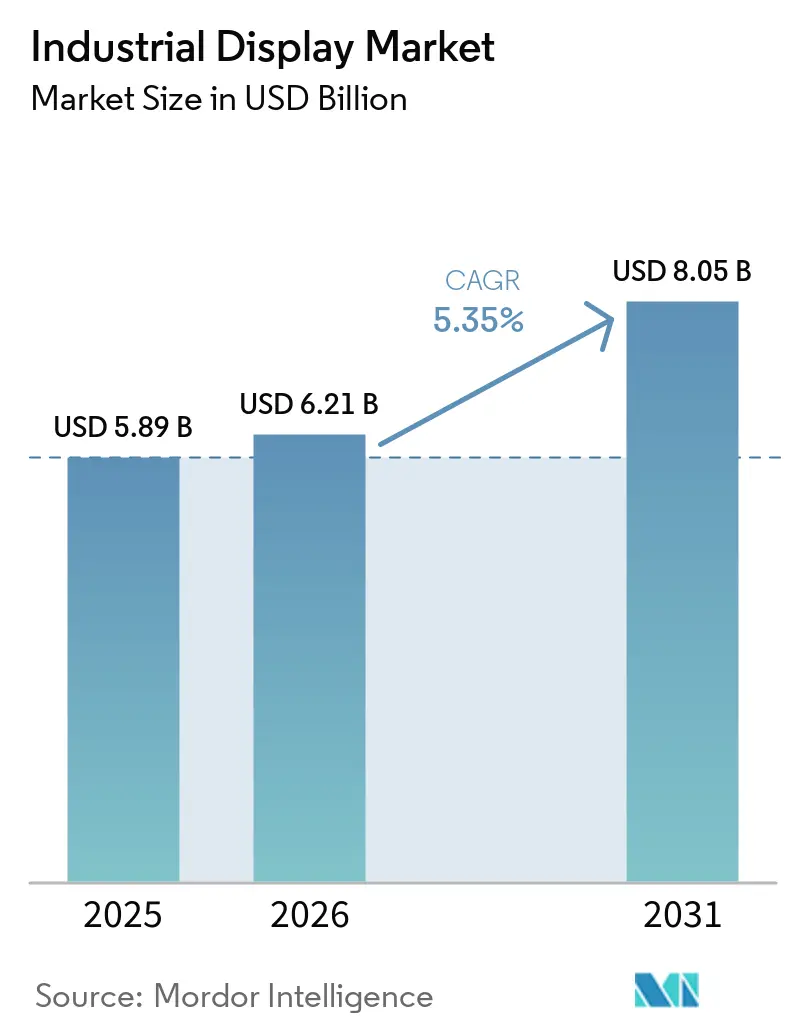
Si stima che il mercato dei display industriali raggiungerà i 6.21 miliardi di dollari nel 2026, in crescita rispetto ai 5.89 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 8.05 miliardi di dollari, con un CAGR del 5.35% nel periodo 2026-2031. Gli operatori stanno passando da semplici sistemi di lettura a hub di visualizzazione multilivello che collegano risorse di impianto, gateway edge e piattaforme di analisi cloud. Le console di interfaccia uomo-macchina (HMI) continuano a dominare gli acquisti, ma la visualizzazione remota di risorse e pipeline sta crescendo più rapidamente, poiché le aziende energetiche centralizzano la supervisione delle infrastrutture disperse. I pannelli LCD mantengono la leadership di costo, mentre i moduli OLED e AMOLED registrano la crescita più rapida, poiché le sale di controllo richiedono un minore assorbimento energetico e un contrasto superiore per un funzionamento 24 ore su 24. La carenza di semiconduttori allunga i tempi di consegna dei controller LCD, spingendo gli integratori a diversificare le roadmap tecnologiche e a ricercare riserve di componenti strategiche. A livello regionale, l'area Asia-Pacifico sfrutta le economie di scala nella fabbricazione dei componenti, mentre il Medio Oriente e l'Africa accelerano la spesa in conto capitale per la visualizzazione antideflagrante per i megaprogetti del settore petrolifero e del gas.
Punti chiave del rapporto
- Per applicazione, nel 46.05 le console HMI hanno detenuto il 2025% della quota di mercato dei display industriali; si prevede che il monitoraggio remoto di asset e pipeline aumenterà a un CAGR del 6.12% fino al 2031.
- In base alla tecnologia, gli schermi LCD hanno mantenuto una quota di fatturato del 61.45% nel 2025, mentre si prevede che gli schermi OLED/AMOLED cresceranno a un CAGR del 6.78% entro il 2031.
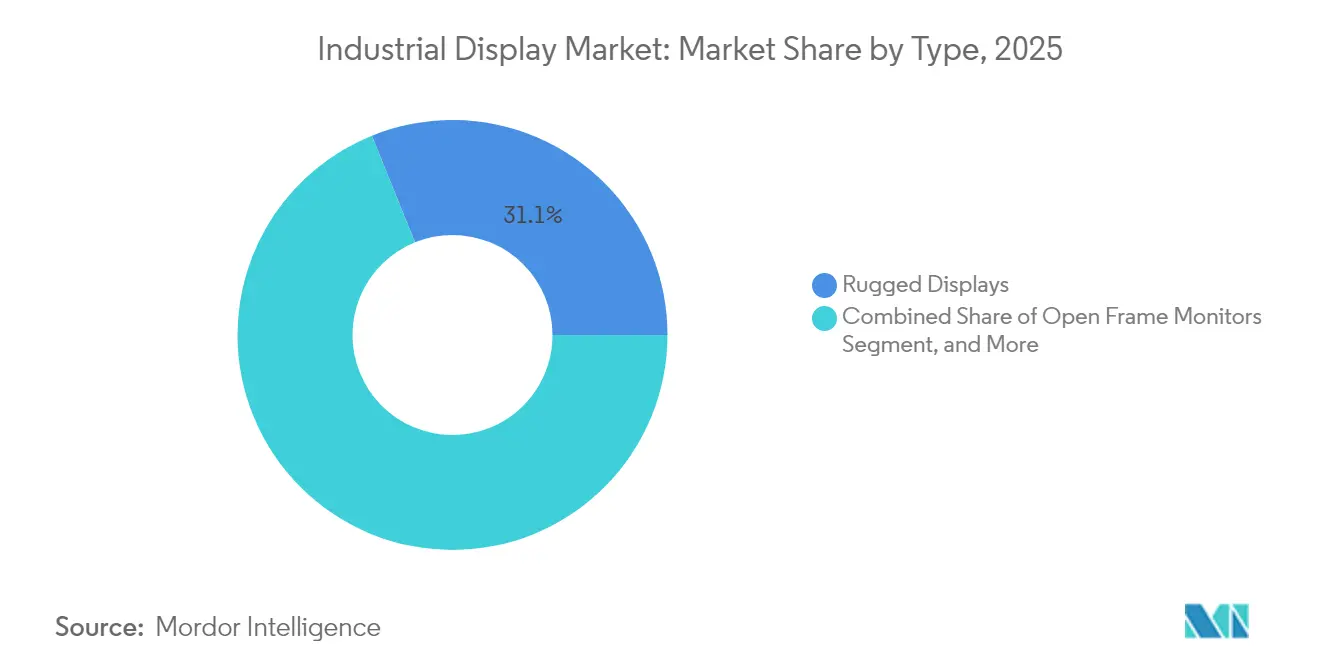
- In base alla tipologia, nel 31.12 i display rugged rappresentavano il 2025% del mercato dei display industriali; i videowall industriali registreranno il CAGR più elevato, pari al 5.66%, fino al 2031.
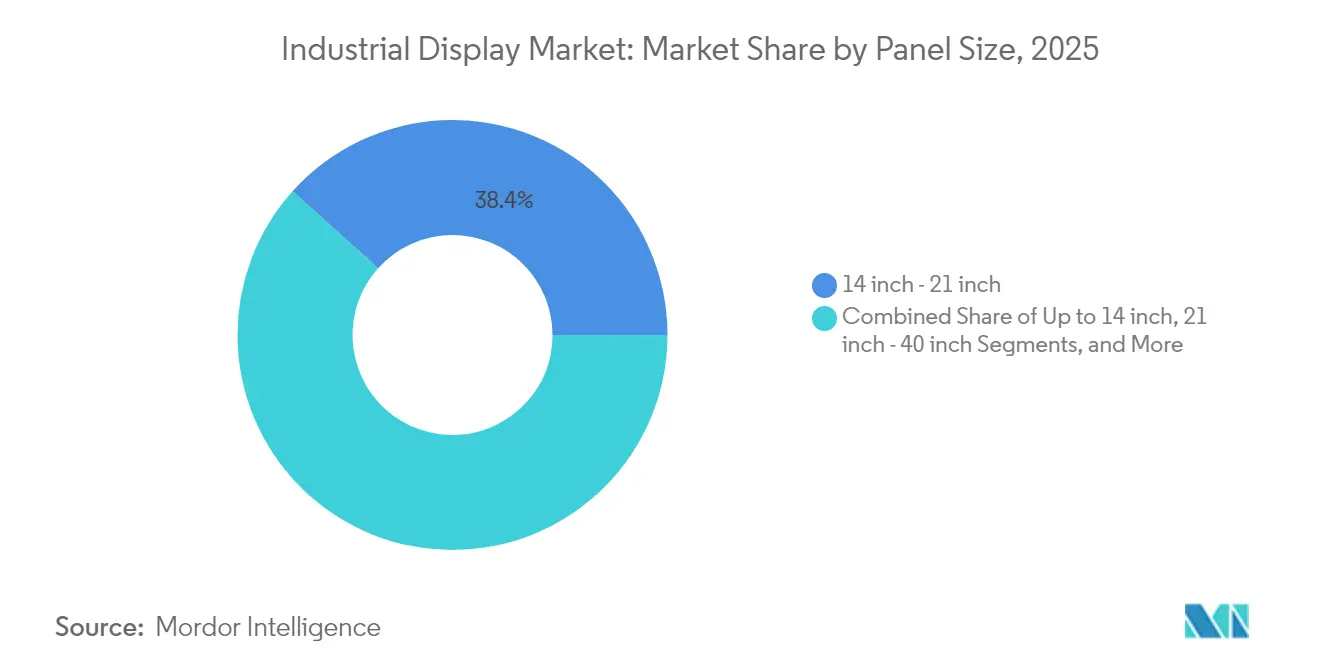
- In base alle dimensioni del pannello, nel 14 le unità da 21-38.35 pollici hanno conquistato una quota del 2025% del mercato dei display industriali; si prevede che la classe da 40 pollici e oltre crescerà a un CAGR del 5.98% entro il 2031.
- In base al settore di utilizzo finale, il settore manifatturiero è stato in testa con una quota di fatturato del 34.05% nel 2025; il settore energetico ed elettrico crescerà a un CAGR del 5.68% entro il 2031.
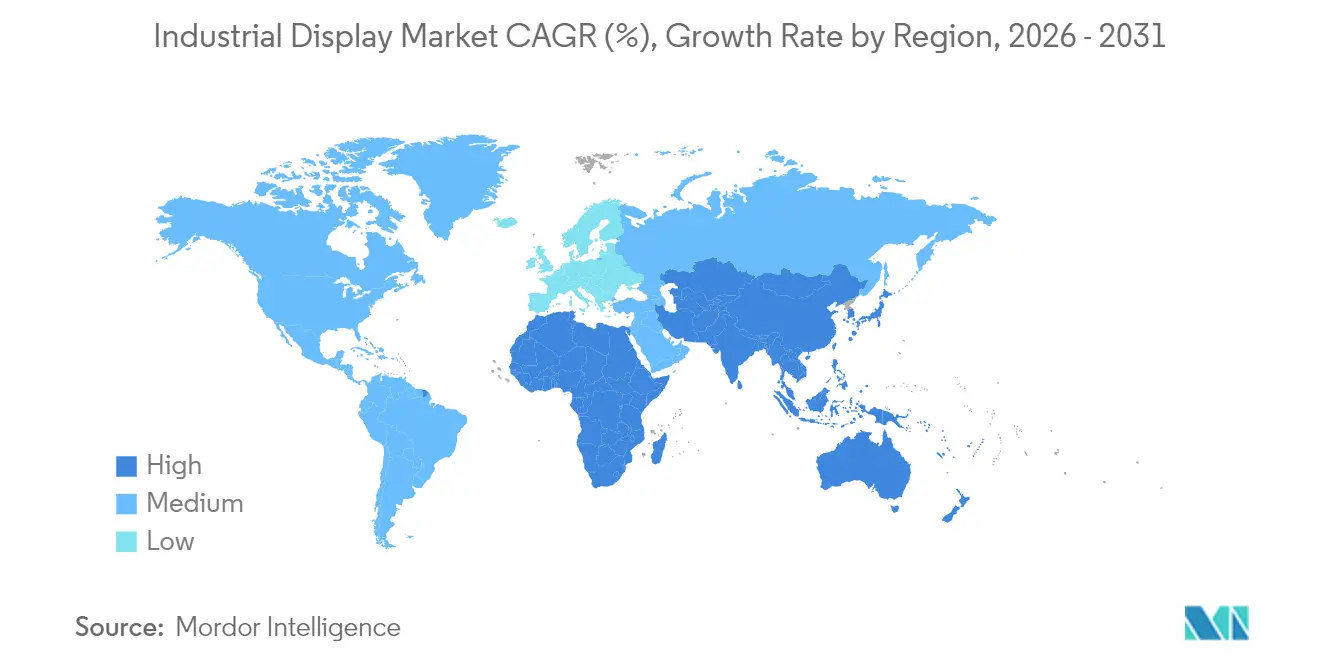
- In termini geografici, l'area Asia-Pacifico ha contribuito al 36.55% del fatturato globale nel 2025; si prevede che Medio Oriente e Africa cresceranno a un CAGR del 6.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'IoT industriale negli impianti discreti e di processo | + 1.20% | Globale; più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Aumento della domanda di HMI multifunzione negli impianti chimici pericolosi | + 0.80% | Medio Oriente, Costa del Golfo, Europa | A breve termine (≤ 2 anni) |
| Lancio della segnaletica digitale basata sulla produzione snella (Andon) in tutte le linee automobilistiche | + 0.60% | Hub automobilistici del Nord America, Europa e Asia | Medio termine (2-4 anni) |
| L'ondata di ammodernamento delle vecchie fabbriche nordamericane per l'elettrificazione e l'automazione | + 0.70% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Pannelli Micro-OLED/Micro-LED di qualità per esterni, leggibili alla luce solare, per operazioni nei giacimenti petroliferi | + 0.40% | Medio Oriente, regioni di scisto in Nord America | A lungo termine (≥ 4 anni) |
| Mandato IECEx-2022 per hardware di visualizzazione offshore intrinsecamente sicuro | + 0.50% | Mare del Nord, Golfo del Messico, Golfo Persico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione dell'IoT industriale negli impianti discreti e di processo
Gli HMI edge-ready ora elaborano dati con latenza di millisecondi provenienti da reti basate su Ethernet, consentendo dashboard di manutenzione predittiva che riducono al minimo gli arresti non pianificati. Rockwell Automation identifica l'architettura IIoT come principale percorso di digitalizzazione per il 2025, citando una più stretta integrazione tra controllori ed endpoint di visualizzazione. HMS Networks conferma questo slancio, osservando che l'Ethernet industriale ha fornito il 71% delle nuove installazioni di nodi nel 2024, catalizzando la domanda di display che supportano stack PROFINET, EtherNet/IP ed EtherCAT.
Aumento della domanda di HMI multifunzione negli impianti chimici pericolosi
Il rapporto tecnico ISA-TR101.02-2019 codifica i parametri di riferimento di usabilità e prestazioni che ora influenzano ogni brief di acquisto. [1] International Society of Automation, “New ISA101 HMI Technical Report Focuses on Usability and Performance,” isa.org Fornitori come VarTech Systems offrono pannelli certificati C1D1 e C1D2 con funzionalità multi-touch, controllo vocale e luminosità >1,000 nit, allineando sicurezza e funzionalità. Queste specifiche supportano l'integrità da lotto a lotto nei prodotti chimici e farmaceutici, dove i microsecondi contano per l'intervento dell'operatore.
Lancio della segnaletica digitale Lean-Manufacturing (Andon) nelle linee automobilistiche
Le case automobilistiche che sostituiscono le luci meccaniche con schede Andon digitali documentano riduzioni a due cifre dei tempi di fermo. MMCall cita 1,000 installazioni live che hanno portato a un miglioramento del 23% dei tempi di attività sulle linee di assemblaggio. LineView e Mevisio presentano implementazioni di visual-factory che combinano dashboard OEE con la registrazione delle cause alla radice, richiedendo pannelli ad alta risoluzione rinforzati per resistere alle vibrazioni.
Ondata di ristrutturazione delle fabbriche nordamericane invecchiate per l'elettrificazione e l'automazione
Le iniziative di modernizzazione uniscono i PLC legacy con reti OT sicure nel cloud. Siemens e ServiceNow abilitano congiuntamente dashboard di minacce in officina che si basano su display industriali per la visualizzazione degli incidenti in tempo reale. [2] Siemens AG, “Siemens e ServiceNow rafforzano la sicurezza in officina”, press.siemens.com Phoenix Display International segnala progetti di retrofit che comportano aumenti di costo del 300-500% rispetto agli schermi commerciali a causa della sigillatura ambientale e della convalida del ciclo di vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di implementazione e manutenzione | -0.90% | Globale; più acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Tempi di consegna prolungati per i controller LCD a causa della carenza di chip | -1.10% | Cluster manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Frammentazione dell'interfaccia PLC legacy | -0.60% | Nord America, siti industriali dismessi in Europa | A lungo termine (≥ 4 anni) |
| Burn-in accelerato del pannello in sala controllo 24 ore su 7, XNUMX giorni su XNUMX | -0.40% | Settori energetici e di processo in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di implementazione e manutenzione
Involucri antideflagranti, rivestimenti conformi e kit di montaggio specializzati aumentano i costi iniziali del sistema. Comark Corporation prevede che la conformità IECEx possa raddoppiare i budget per le apparecchiature delle piattaforme offshore, prolungando al contempo i tempi di progettazione di diversi trimestri.
Tempi di consegna prolungati per i controller LCD a causa della carenza di chip
I tempi di consegna dei controller si sono allungati fino a 52 settimane per le varianti ad ampio spettro termico o schermate EMI, spingendo i produttori OEM a rivedere i cicli di riprogettazione e le strategie di allocazione. Samsung Electronics conferma che i produttori di pannelli si sono mossi per assicurarsi il silicio tramite accordi a lungo termine nell'ambito di un piano più ampio di resilienza della catena di fornitura. [3] Samsung Electronics, “Samsung Electronics Announces First Quarter 2025 Results,” news.samsung.com
Analisi del segmento
Per tipo: la resilienza della distribuzione guida la leadership dei display robusti
Gli alloggiamenti robusti con grado di protezione IP65-67 si sono assicurati una quota del 31.12% del mercato dei display industriali nel 2025, riflettendo i requisiti critici delle piattaforme di perforazione, minerarie e militari. Si prevede che i videowall cresceranno del 5.66% annuo, alimentati dagli investimenti nelle sale di controllo centralizzate dei complessi petrolchimici. I moduli open-frame ad alta luminosità si integrano negli alloggiamenti dei chioschi, mentre le unità a montaggio a pannello rimangono il cavallo di battaglia per gli HMI a livello di macchina. Il mercato dei display industriali privilegia ripetutamente i fornitori che combinano la resistenza agli urti con I/O modulari, garantendo una rapida sostituzione e tempi di inattività minimi. Le varianti per uso navale soddisfano le soglie di vibrazione MIL-STD-167 e i protocolli per la nebbia salina, estendendo la presenza del mercato dei display industriali a navi militari e piattaforme offshore. Gli schermi a barre e a estensione sono ideali per i cruscotti multiparametro nelle centrali elettriche, una nicchia che si traduce in ASP più elevati nonostante i volumi inferiori.
I fornitori di secondo livello stanno combinando la robustezza con architetture a cornice sottile, creando prodotti ibridi adatti sia ai pannelli di controllo sul campo che ai centri di comando. Il contratto di Barco per 4,000 schermi laser destinati al settore del cinema aziendale sottolinea la scalabilità produttiva che si traduce poi in videowall industriali. Gli alloggiamenti ibridi ora integrano alimentatori ridondanti e gateway di bordo, in linea con le clausole di sicurezza della norma IEC 60079-2025, ampliando al contempo il mercato dei display industriali riparabili. I sistemi completamente robusti rappresentavano il 47.82% delle spedizioni nel 2025, bilanciando la durabilità con prezzi di fascia media, ma le configurazioni ultra-robuste stanno avanzando del 4.97% e ampliando costantemente la quota di mercato dei display robusti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il monitoraggio remoto sfida il predominio dell'HMI
Le stazioni HMI hanno generato il 46.05% del fatturato del 2025, ma la visualizzazione remota degli asset supererà la crescita con un CAGR del 6.12%, poiché la telemetria di pipeline e pozzi di produzione si sposterà verso i NOC centralizzati. Si prevede che il mercato dei display industriali per il monitoraggio remoto crescerà costantemente con la proliferazione della connettività satellitare e LPWAN nei deserti e nelle località offshore. Le schede Andon negli impianti snelli e i chioschi interattivi per le squadre di manutenzione rafforzano i flussi di lavoro visivi incentrati sull'uomo, riducendo i cicli di riparazione. I videowall delle sale di controllo rappresentano la classe premium, dove gli LCD senza cornice o gli array Micro-LED emergenti creano ambienti immersivi di consapevolezza situazionale. L'integrazione con piattaforme di analisi basate sull'intelligenza artificiale consente agli operatori di agire ora in base a prompt prescrittivi visualizzati direttamente sullo schermo, riducendo l'affaticamento e l'incidenza di errori.
Gli schermi distribuiti alimentati a energia solare, dimostrati dalle prove sul campo di OnePetro, dimostrano la fattibilità in regioni prive di accesso alla rete elettrica, ampliando la base installata del mercato dei display industriali nelle zone di estrazione remote. Con l'aumento della priorità della sicurezza informatica, i display vengono sempre più spesso abbinati a moduli hardware-root-of-trust per proteggere i flussi di dati sullo schermo, un requisito sempre più rilevante nelle operazioni di pipeline transfrontaliere.
Per tecnologia: la stabilità degli LCD incontra la crescita degli OLED
I pannelli LCD hanno detenuto una quota di fatturato del 61.45% nel 2025 grazie a catene di fornitura consolidate e a un'ampia copertura di temperatura, consolidando il segmento più sensibile ai costi del mercato dei display industriali. I moduli OLED e AMOLED aumenteranno del 6.78% all'anno grazie a riduzioni di consumo energetico fino al 30% e a rapporti di contrasto eccezionali, ideali per le suite di videosorveglianza 24 ore su 7, 10 giorni su XNUMX. Samsung Display ha ottenuto la prima validazione Pantone nel settore, a dimostrazione di miglioramenti prestazionali critici per il colore, apprezzati dai laboratori di controllo qualità farmaceutico e dagli stabilimenti di semiconduttori. La ricerca sui micro-LED, documentata su Nature, dimostra densità di pixel che resistono alla luce solare diretta a >XNUMX⁷ nit, anticipando la prossima generazione di pannelli per esterni.
L'espansione della capacità produttiva di film a differenza di fase da parte di Zeon Corporation conferma il persistente investimento nei backplane LCD di grandi dimensioni, nonostante la crescita dell'OLED. Il mercato dei display industriali ora valuta il costo per lumen rispetto al costo totale di proprietà, stimolando roadmap a doppia tecnologia tra gli OEM che cercano di coprire i rischi di fornitura e tecnici.
Per dimensione del pannello: le sale di controllo consolidate promuovono i grandi formati
Si prevede che i pannelli superiori a 40 pollici cresceranno a un CAGR del 5.98% fino al 2031, con gli operatori che passeranno da mosaici di piccoli schermi a tele a pannello singolo che semplificano il cablaggio e la calibrazione. Al contrario, i modelli da 14-21 pollici hanno mantenuto il 38.35% del fatturato nel 2025, rimanendo il punto di riferimento per gli HMI integrati nelle apparecchiature. Le dimensioni del mercato dei display industriali associate ai pannelli di grande formato beneficiano della riduzione dei costi della retroilluminazione Mini-LED, che consente un contrasto più elevato e un oscuramento localizzato per le immagini di processo. MDPI segnala una spaziatura dei chip di 100-200 μm che consente migliaia di zone di oscuramento che migliorano il rilevamento dei guasti nelle immagini termiche in tempo reale.
I pannelli compatti inferiori a 14 pollici migliorano la mobilità nei tablet di manutenzione e nei terminali montati sui caschi, dimostrando la diversificazione del mercato dei display industriali nell'ambito dei dispositivi indossabili. Gli investimenti in substrati in vetro di AGC garantiscono la continuità della fornitura per le fabbriche TFT-LCD e OLED, rafforzando l'economia di scala che limita i sovrapprezzi per pollice.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore energetico supera i grafici di crescita
Il settore manifatturiero ha mantenuto una quota del 34.05% nel 2025, grazie all'espansione dei dashboard digitali nei siti di elettronica discreta, alimentare e farmaceutica. Tuttavia, le applicazioni energetiche e di potenza sono destinate a crescere del 5.68% annuo, grazie alla modernizzazione della rete e alla realizzazione di impianti per le energie rinnovabili. La quota di mercato dei display industriali si orienta verso SKU antideflagranti nei terminal petroliferi e del gas, dove la conformità IECEx e ATEX è imprescindibile. I progetti minerari adottano pannelli leggibili alla luce solare con commutazione in-plane per mantenere la fedeltà dei colori anche in presenza di elevati carichi di polvere, ampliando la presenza del settore dei display industriali in America Latina e Australia.
Le utility stanno aggiungendo display direttamente ai quadri elettrici: l'acquisizione di Trayer Engineering da parte di Siemens amplia gli armadi di media tensione con moduli di visualizzazione nativi, sottolineando la convergenza tra le apparecchiature di potenza e la progettazione HMI. Gli scali di trasporto si affidano a schermi robusti per il tracciamento, mentre i programmi di difesa richiedono la conformità NVIS e antiriflesso, a dimostrazione dell'ampia gamma di casi d'uso a supporto del mercato dei display industriali.
Analisi geografica
L'area Asia-Pacifico ha registrato un fatturato del 36.55% nel 2025, sostenuto dalla spinta all'automazione industriale della Cina e dalla leadership del Giappone nei componenti di precisione. Samsung Display e LG Display gestiscono stabilimenti OLED su scala globale, consolidando il vantaggio di fornitura della regione nel mercato dei display industriali. I governi che operano nel settore dei componenti sostengono crediti d'imposta sulle spese in conto capitale che accelerano l'espansione degli impianti di produzione di pannelli, garantendo una disponibilità costante dei pannelli anche in periodi di carenza di semiconduttori.
Medio Oriente e Africa sono pronti per il CAGR più rapido, pari al 6.05%, entro il 2031. Progetti multimiliardari nel settore degli idrocarburi in tutto il Golfo si basano su schermi intrinsecamente sicuri certificati secondo la norma IEC 60079-2025, ampliando le dimensioni del mercato dei display industriali per hardware antideflagrante. Le compagnie petrolifere nazionali abbinano NOC centralizzate a microsale di controllo regionali, richiedendo videowall sincronizzati che mantengano un'elevata luminosità anche alle temperature desertiche.
Il Nord America sta assistendo a un'ondata di retrofit nelle fabbriche di metà secolo, alla ricerca di efficienza energetica e rafforzamento della sicurezza informatica. La sostituzione proattiva di CRT e pannelli touch resistivi con superfici in vetro basate su IP sta dando impulso al mercato dei display industriali, grazie all'adozione da parte delle fabbriche di schede digitali ad alte prestazioni. L'Europa sta promuovendo i progetti dell'Industria 4.0, concentrandosi su layout HMI ergonomici conformi alle linee guida sull'usabilità della norma EN ISO 9241-210, promuovendo il benessere degli operatori. I settori minerario e idroelettrico del Sud America importano pannelli resistenti, adatti ad altitudini elevate e umidità, diversificando ulteriormente i ricavi a livello geografico.

Panorama normativo
I display industriali venduti per applicazioni di controllo industriale, HMI e terminali operatore continuano a essere influenzati dalle normative in materia di sicurezza, atmosfere esplosive e conformità ambientale. Nelle aree a sicurezza funzionale e in quelle a rischio di esplosione, la norma IEC 60079-2025 e il relativo framework IECEx rimangono fondamentali per le apparecchiature utilizzate in atmosfere esplosive, influenzando scelte progettuali quali involucri sigillati, tecnologie touch e architetture di alimentazione a sicurezza intrinseca per impianti petroliferi, del gas e chimici.
Per quanto riguarda la sicurezza generale dei prodotti per apparecchiature AV/ICT che si sovrappongono ai monitor industriali, una nuova edizione della norma IEC 62368-1:2026 è stata pubblicata nell'aprile 2026, con tempistiche di transizione legate all'adozione a livello nazionale e una data di conformità prevista per il 31 marzo 2027 in alcuni mercati. In Australia e Nuova Zelanda, Standards Australia ha pubblicato la norma AS/NZS 62368.1:2026 il 6 marzo 2026, con un periodo di transizione pluriennale fino al 6 marzo 2029, a supporto di una pianificazione graduale della ricertificazione per OEM e integratori. Anche la conformità ambientale è in evoluzione, compresa l'azione dell'UE in materia di RAEE tramite la Direttiva (UE) 2024/884 (adottata nel marzo 2024), che richiede alla Commissione di rivedere la direttiva entro il 31 dicembre 2026, parallelamente alla gestione in corso delle esenzioni RoHS a livello degli Stati membri, come ad esempio l'emanazione da parte dell'Irlanda del SI n. 110/2026 nel gennaio 2026 per dare attuazione alle direttive delegate su specifiche esenzioni dal piombo per le applicazioni di elettronica industriale.
Analisi della catena del valore
La catena del valore dei display industriali inizia con materiali e componenti a monte (substrati di vetro, polarizzatori e pellicole a differenza di fase, retroilluminazione, sensori tattili e circuiti integrati di pilotaggio), prosegue con la fabbricazione dei pannelli e l'assemblaggio dei moduli (lavorazione delle celle, incollaggio ottico, robustezza e integrazione nell'involucro) e termina con l'integrazione OEM/di sistema in HMI, videowall per sale di controllo, chioschi e terminali di monitoraggio remoto venduti tramite fornitori di automazione, produttori di PC industriali e distributori di canale. La produzione di pannelli e moduli rimane concentrata in Asia, con Taiwan, Cina, Giappone e Corea del Sud che rappresentano la maggior parte della produzione globale di vetro e celle per pannelli, rafforzando i vantaggi di scala dell'Asia-Pacifico ma aumentando anche l'esposizione a interruzioni logistiche e misure commerciali.
Il valore aggiunto a valle si concretizza nella personalizzazione e nell'ingegneria dell'affidabilità, che includono prestazioni ad ampio spettro termico, schermatura EMI, leggibilità alla luce solare ad alta luminosità e certificazione per aree a rischio di esplosione, elementi che possono far aumentare il costo del sistema rispetto ai display commerciali. I colli di bottiglia si presentano comunemente in componenti specializzati come i circuiti integrati per driver ad ampio spettro termico, in concomitanza con i tempi di consegna prolungati per alcuni controller LCD, e in formati di vetro e meccanici non standard necessari per le installazioni legacy a pannello e per le applicazioni in ambienti difficili. Acquirenti e integratori rispondono rafforzando la resilienza attraverso il doppio approvvigionamento, l'acquisto di silicio a lungo termine e la diversificazione geografica degli impianti di assemblaggio, come dimostra il protocollo d'intesa siglato nel luglio 2025 tra Azumo, Ubiqconn ed E3 Displays per l'assemblaggio di moduli in Nord America per soluzioni LCD riflettenti a basso consumo, a testimonianza di una più ampia spinta verso l'assemblaggio localizzato per ridurre i rischi doganali e logistici.
Panorama competitivo
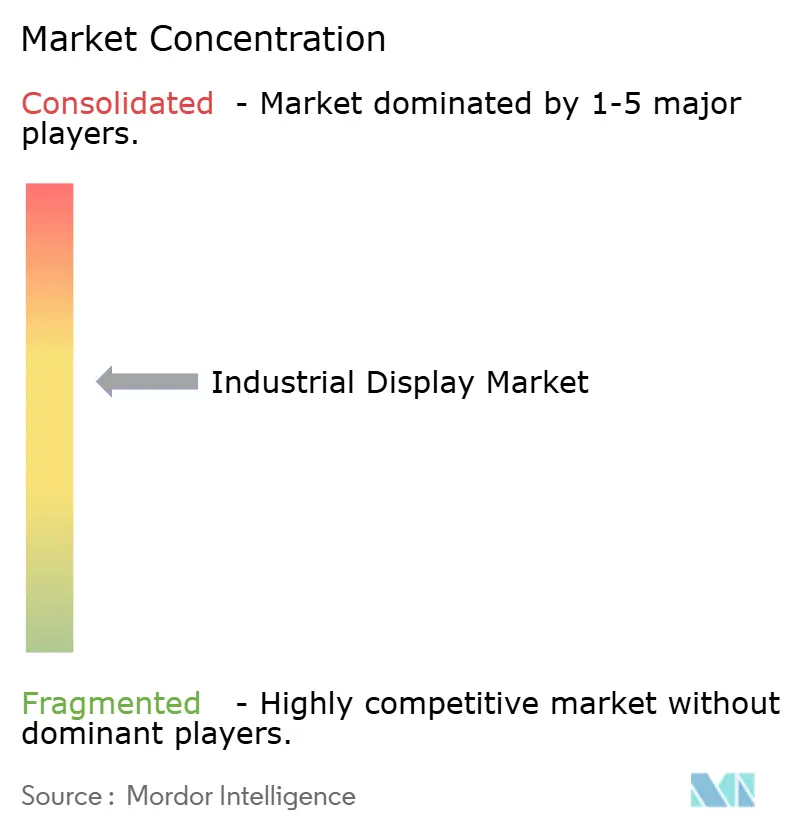
Il mercato dei display industriali presenta una moderata frammentazione: i primi cinque operatori controllano poco meno del 60% del fatturato globale. Samsung Display e LG Display guidano lo sviluppo tecnologico, con Samsung Electronics che registra un fatturato di 5.9 trilioni di KRW nel primo trimestre del 1 grazie ai display QD-OLED e ai pannelli mobili. Schneider Electric ha completato l'accordo con AVEVA da 2025 miliardi di dollari nel 11, fondendo software e visualizzazione per creare piattaforme verticalmente integrate che superano i tradizionali confini dell'HMI.
VarTech Systems compete con dispositivi C1D2 appositamente progettati, mentre Phoenix Display International si differenzia grazie a servizi di progettazione del ciclo di vita che mitigano calore, urti e vibrazioni. Siemens, Rockwell Automation e Honeywell integrano moduli display nativi nelle architetture di controllo, consolidando i ricavi del mercato aftermarket grazie ad ecosistemi firmware proprietari. La competenza nelle certificazioni IECEx e ISA 60079 consente agli operatori storici di difendere la propria quota di mercato, mentre i concorrenti emergenti si trovano ad affrontare costosi ostacoli alla conformità.
I nuovi operatori OLED puntano a nicchie sensibili al consumo energetico, mentre i consorzi Micro-LED puntano a ruoli per esterni ad alta luminosità. Lo standard IEC 60079-2025 funge da gatekeeper, avvantaggiando gli operatori con framework di controllo qualità maturi e laboratori di prova dedicati. La resilienza della supply chain rimane una priorità strategica; le aziende leader prenotano in anticipo la capacità produttiva dei circuiti integrati per i driver e coltivano fornitori di vetro di seconda scelta per proteggere la produzione dalla continua volatilità dei semiconduttori.
Leader del settore dei display industriali
LG Display Co. Ltd.
Schneider SE elettrico
Siemens AG
Samsung Display Co., Ltd.
Panasonic Holdings Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: LG Display ha annunciato di aver ottenuto la certificazione Automotive SPICE (ASPICE) Capability Level 2 da C&BIS per i processi software dei suoi display per quadri strumenti e console centrali per autoveicoli. Questo risultato rafforza la sua posizione nei programmi di display software-defined, dove la validazione e la maturità dei processi influenzano sempre più la selezione dei fornitori per implementazioni di display industriali e per i trasporti a lungo termine.
- Maggio 2026: LG Display ha avviato la produzione di massa del suo pannello OLED RGB Stripe da 27 pollici a 240Hz per monitor di fascia alta. L'ampliamento della produzione di OLED RGB Stripe favorisce una maggiore adozione di pannelli autoemissivi nei display professionali e per sale di controllo, che privilegiano contrasto, nitidezza delle immagini in movimento ed efficienza energetica durante periodi di funzionamento prolungati.
- Ottobre 2024: Advantech ha completato l'acquisizione di AURES, ampliando il proprio portafoglio di sistemi POS e display industriali con il marchio ADVANTECH-AURES. L'unione amplia i canali di distribuzione e rafforza l'integrazione tra terminali industriali e sistemi edge dotati di display utilizzati in fabbriche e operazioni logistiche.


Ambito e metodologia
I display industriali sono LCD, display LED, pannelli touch screen, display per esterni, display per segnaletica digitale e vari monitor industriali. I fornitori in questo mercato offrono un'ampia gamma di display di varie dimensioni a seconda degli utenti finali come trasporti, produzione, petrolio e gas, tra gli altri.
| Display robusti |
| Open Frame Monitor |
| Monitor con montaggio a pannello |
| Espositori di livello marino e navale |
| Videowall industriali |
| Espositori a barre/estensibili |
| Interfaccia uomo-macchina (HMI) |
| Monitoraggio remoto di asset e pipeline |
| Chioschi interattivi e terminali operatore |
| Segnaletica digitale in stabilimento e pannelli Andon |
| Pareti video per sale di controllo |
| LCD |
| LCD retroilluminato a LED |
| OLED/AMOLED |
| E-Paper e display riflettenti |
| Micro LED |
| Fino a 14 pollici |
| 14 pollici - 21 pollici |
| 21 pollici - 40 pollici |
| 40 pollici e oltre |
| Produzione |
| Energia e potenza |
| Olio e Gas |
| Estrazione mineraria e metalli |
| Chimica e farmaceutica |
| Trasporto e logistica |
| Altri (Acqua e acque reflue, Difesa) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Display robusti | ||
| Open Frame Monitor | |||
| Monitor con montaggio a pannello | |||
| Espositori di livello marino e navale | |||
| Videowall industriali | |||
| Espositori a barre/estensibili | |||
| Per Applicazione | Interfaccia uomo-macchina (HMI) | ||
| Monitoraggio remoto di asset e pipeline | |||
| Chioschi interattivi e terminali operatore | |||
| Segnaletica digitale in stabilimento e pannelli Andon | |||
| Pareti video per sale di controllo | |||
| Per tecnologia | LCD | ||
| LCD retroilluminato a LED | |||
| OLED/AMOLED | |||
| E-Paper e display riflettenti | |||
| Micro LED | |||
| Per dimensione del pannello | Fino a 14 pollici | ||
| 14 pollici - 21 pollici | |||
| 21 pollici - 40 pollici | |||
| 40 pollici e oltre | |||
| Per settore di utilizzo finale | Produzione | ||
| Energia e potenza | |||
| Olio e Gas | |||
| Estrazione mineraria e metalli | |||
| Chimica e farmaceutica | |||
| Trasporto e logistica | |||
| Altri (Acqua e acque reflue, Difesa) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Nordici | |||
| Resto d'Europa | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei display industriali?
Nel 6.21 il mercato dei display industriali avrebbe raggiunto i 2026 miliardi di dollari.
Quale segmento applicativo sta crescendo più rapidamente?
Si prevede che il monitoraggio remoto di asset e condotte crescerà a un CAGR del 6.12% entro il 2031.
Perché i pannelli OLED e AMOLED stanno guadagnando quote di mercato nelle sale di controllo industriali?
Offrono un consumo energetico inferiore e un contrasto più elevato, migliorando la leggibilità 24 ore su 7, XNUMX giorni su XNUMX e riducendo i costi operativi.
Quali regioni offriranno le maggiori opportunità di crescita entro il 2031?
Il Medio Oriente e l'Africa, trainati da progetti petroliferi e del gas su larga scala, cresceranno a un CAGR del 6.05%.
In che modo la carenza di chip influisce sulle consegne di display industriali?
I tempi di consegna dei controller LCD specializzati si sono allungati fino a circa 52 settimane, costringendo gli OEM a riprogettare i prodotti o ad affidarsi a fornitori alternativi.
Quali norme regolano i display industriali antideflagranti?
La norma IEC 60079-2025 definisce i requisiti di sicurezza per le apparecchiature utilizzate in atmosfere esplosive, tra cui piattaforme offshore e impianti chimici.
Pagina aggiornata l'ultima volta il:



