

Dimensioni e quota del mercato delle catene industriali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.39 miliardo di dollari |
| Dimensione del mercato (2031) | 5.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.45% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della catena industriale di Mordor Intelligence
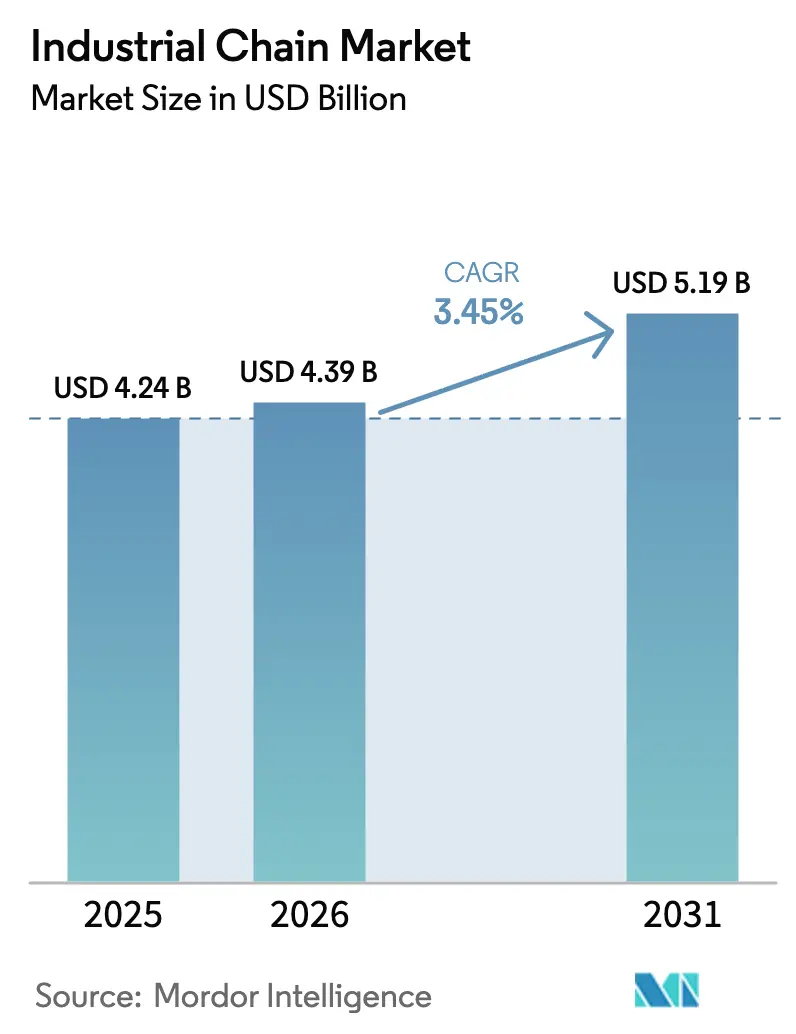
Il mercato delle catene industriali aveva un valore di 4.24 miliardi di dollari nel 2025 e si prevede che crescerà da 4.39 miliardi di dollari nel 2026 a 5.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.45% durante il periodo di previsione (2026-2031). L'attuale espansione deriva da investimenti costanti nell'automazione, dalla spinta verso sistemi di trasmissione di potenza più efficienti e dalla crescente domanda in settori sensibili all'igiene come l'industria alimentare. Le catene a rulli mantengono un'ampia diffusione grazie alla loro comprovata durata, tuttavia le catene silenziose/dentate stanno guadagnando terreno poiché l'elettrificazione del settore automobilistico aumenta le aspettative di azionamenti a bassa rumorosità e alta precisione. L'acciaio al carbonio rimane il materiale di base, ma il mercato delle catene industriali predilige sempre più le varianti in plastica e acciaio inossidabile laddove la facilità di lavaggio o la riduzione del peso sono fondamentali. Allo stesso tempo, le tecnologie autolubrificanti stanno attirando l'attenzione poiché gli operatori degli impianti si concentrano su una maggiore durata, una minore intensità di lavoro e la conformità alle normative sui composti organici volatili. Dal punto di vista geografico, il mercato della catena industriale beneficia del solido ecosistema manifatturiero dell'Asia-Pacifico, mentre il Medio Oriente e l'Africa registrano la crescita più rapida grazie alla spesa per le infrastrutture e alla diversificazione industriale. [1] Ufficio informazioni del Consiglio di Stato cinese, "Il settore manifatturiero cinese si sforza di rimanere competitivo nonostante le difficoltà", english.scio.gov.cn
Punti chiave del rapporto
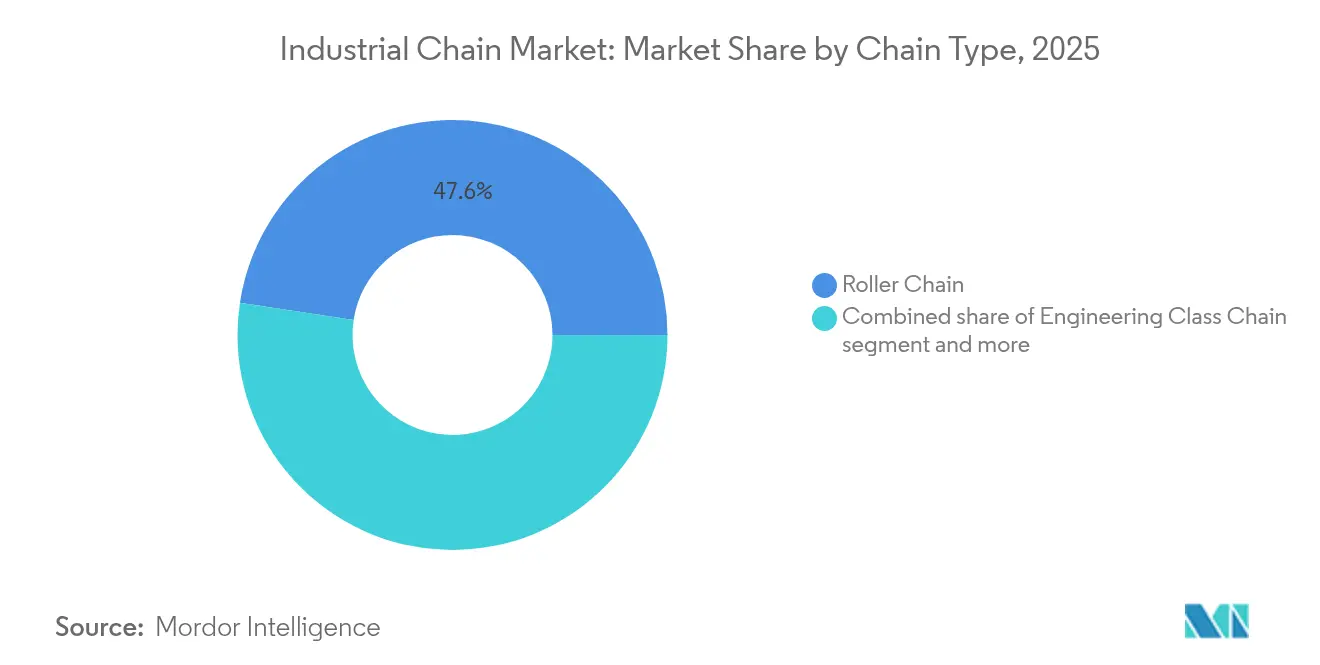
- In base al tipo di catena, nel 47.60 le catene a rulli erano in testa con il 2025% della quota di mercato delle catene industriali, mentre si prevede che le catene silenziose/distribuite cresceranno a un CAGR del 6.55% fino al 2031.
- In base al materiale, nel 56.80 l'acciaio al carbonio rappresentava il 2025% del mercato delle catene industriali; si prevede che le catene in plastica cresceranno a un CAGR del 7.45% entro il 2031.
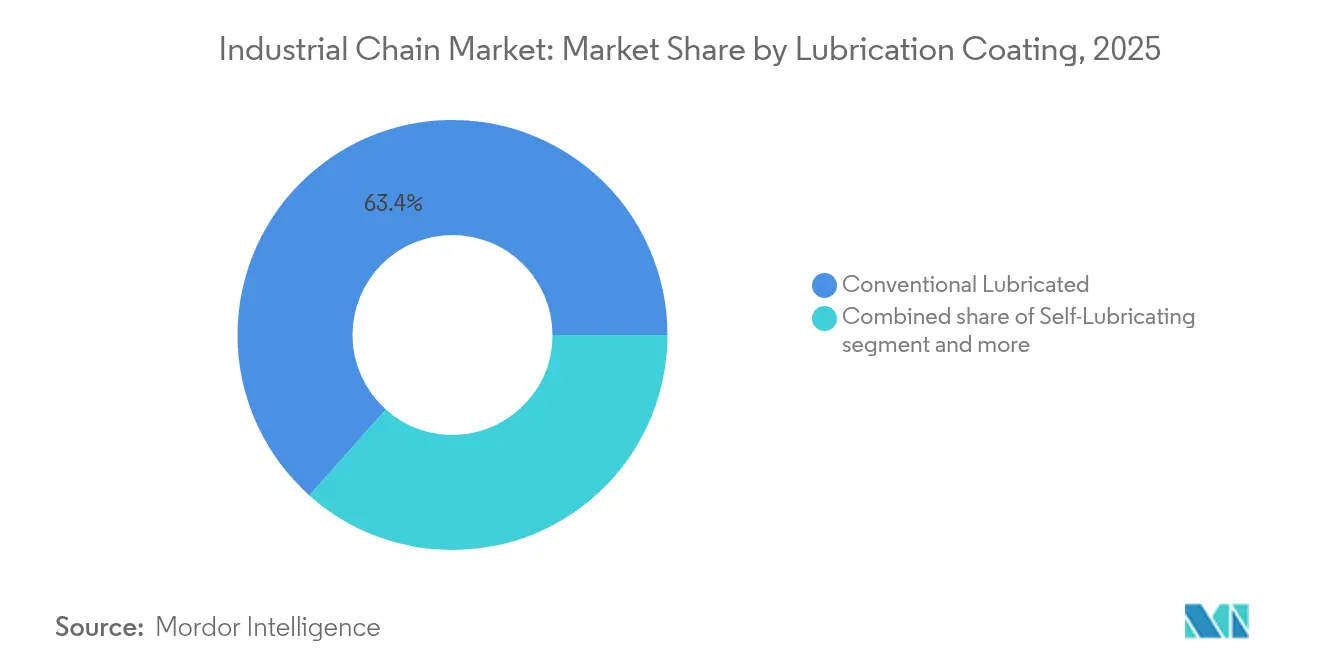
- In base alla lubrificazione/rivestimento, nel 63.40 i sistemi lubrificati convenzionali rappresentavano il 2025% del mercato delle catene industriali, mentre i modelli autolubrificanti stanno avanzando a un CAGR dell'8.25%.
- Per settore di utilizzo finale, la produzione di componenti per l'automotive e la mobilità ha conquistato il 25.90% della quota di mercato della filiera industriale nel 2025, mentre la lavorazione di alimenti e bevande ha registrato il CAGR più rapido, pari al 6.05% fino al 2031.
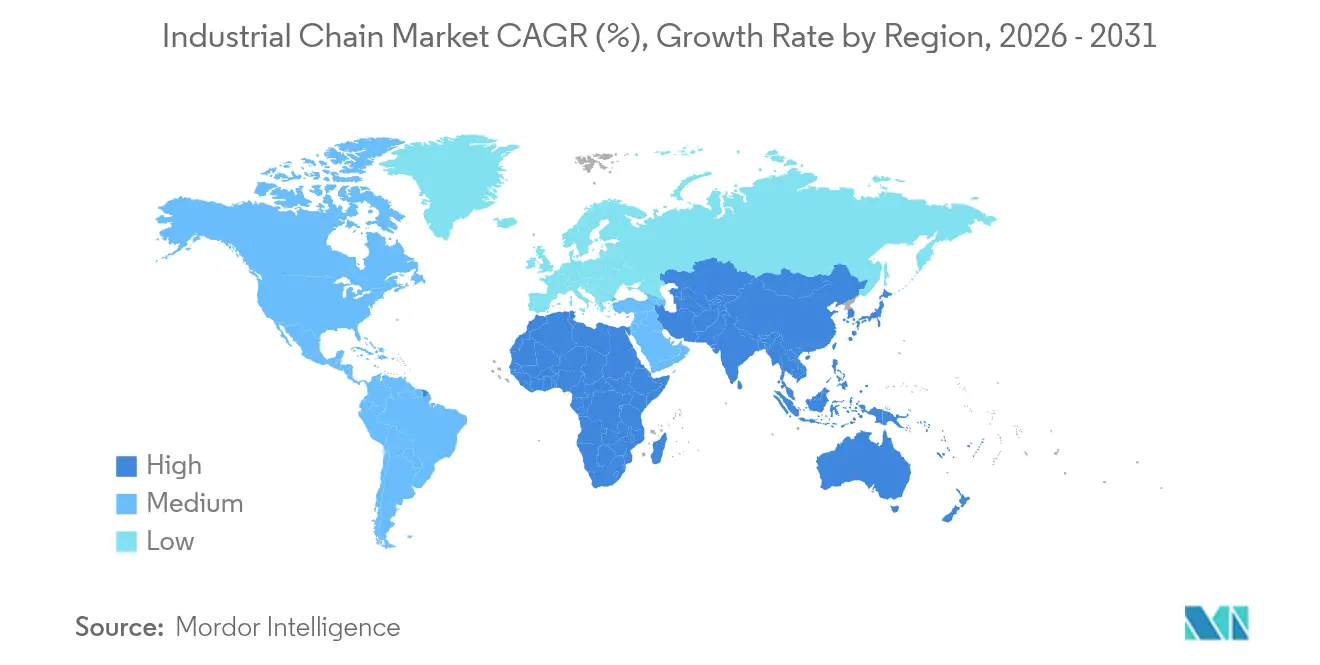
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di fatturato del 38.10% nel 2025, mentre Medio Oriente e Africa hanno registrato il CAGR più alto, pari al 6.18% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della catena industriale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente presenza manifatturiera in Asia stimola la domanda di catene a rulli e trasportatori | 0.80% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| I trattamenti superficiali avanzati prolungano la durata della catena in ambienti corrosivi | 0.60% | Globale, concentrato nell'offshore e nella lavorazione chimica | A lungo termine (≥ 4 anni) |
| Catene in acciaio inossidabile per uso alimentare adottate per soddisfare i più severi codici igienici | 0.40% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Le turbine eoliche offshore richiedono catene resistenti alla corrosione a passo largo | 0.30% | Regioni costiere dell'Europa e del Nord America | A lungo termine (≥ 4 anni) |
| Le "catene intelligenti" con sensori integrati consentono la manutenzione predittiva | 0.20% | Adozione globale e precoce nei settori automobilistico ed energetico | Medio termine (2-4 anni) |
| L'elettrificazione delle attrezzature mobili sposta la trasmissione di potenza dall'idraulica alle catene | 0.30% | Globale, guidato da Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente presenza manifatturiera in Asia stimola la domanda di catene a rulli e trasportatori
La rinascita manifatturiera dell'area Asia-Pacifico pone ora l'accento sulla resilienza della supply chain e sull'integrazione digitale. Gli stabilimenti cinesi stanno passando a linee automatizzate ad alta precisione che si basano su catene premium progettate per ridurre al minimo i tempi di fermo. I produttori multinazionali privilegiano fornitori in grado di dimostrare intervalli di manutenzione prolungati e capacità di manutenzione predittiva, supportando l'adozione di prodotti di fascia media e premium nel mercato delle catene industriali. I produttori a contratto regionali specificano anche catene di trasporto con sensori integrati per mitigare i fermi imprevisti, rafforzando la necessità di affidabilità rispetto all'approvvigionamento a prezzi più bassi. Queste dinamiche contribuiscono a sostenere la crescita dei volumi anche in caso di modesti aumenti dei prezzi unitari, incrementando il fatturato in tutto il mercato delle catene industriali.
Trattamenti superficiali avanzati prolungano la durata della catena in ambienti corrosivi
I rivestimenti in leghe di nichel-cromo e zinco-alluminio ora superano le prestazioni della zincatura convenzionale, consentendo durate di servizio misurate in cicli pluriennali per applicazioni offshore e in impianti chimici. Gli operatori di turbine eoliche offshore affrontano costi di intervento superiori a 50,000 dollari per intervento, quindi le catene che differiscono la sostituzione si traducono direttamente in minori costi energetici livellati. Gli stessi trattamenti consentono agli impianti di dissalazione e ai processi di lavaggio acido di specificare trasmissioni a catena anziché meccanismi alternativi più costosi. Di conseguenza, i rivestimenti avanzati aumentano la proposta di valore nel mercato delle catene industriali abbinando prezzi premium a dimostrabili risparmi sui costi totali.
Catene in acciaio inossidabile per uso alimentare adottate per soddisfare i più severi codici igienici
Le normative UE e FDA spingono i produttori a eliminare i lubrificanti esterni che rischiano di contaminare il prodotto. Le catene ibride plastica-acciaio inossidabile senza lubrificante, certificate per il contatto accidentale con gli alimenti, ora operano a temperature fino a 650 °C mantenendo l'approvazione NSF H1. Gli impianti segnalano cicli di sanificazione più brevi e un minor numero di richiami, il che favorisce un rapido ritorno sull'investimento nonostante i costi di acquisizione più elevati. Con l'intensificarsi dei requisiti di audit da parte dei principali rivenditori, i produttori alimentari in Nord America, Europa e Asia adottano queste catene, ampliando la quota di mercato potenziale delle catene industriali. [2] Chain Guard, “CG-FSG-220-H1 Food Grade Extreme High Temperature White Graphite Lubricant,” chainguard.com
L'elettrificazione delle attrezzature mobili sposta la trasmissione di potenza dall'idraulica alle catene
Carrelli elevatori elettrici a batteria, macchinari agricoli e attrezzature edili si affidano a trasmissioni a catena compatte e ad alta coppia, in grado di sopportare cicli di lavoro precedentemente gestiti da cilindri idraulici. Gli OEM europei e nordamericani integrano queste catene in unità di trasmissione modulari che semplificano l'assemblaggio finale, ampliando i volumi unitari e la diversità tecnologica nel mercato delle catene industriali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale rispetto alle cinghie e alle trasmissioni dirette | -0.50% | Mercati globali, particolarmente sensibili al prezzo | A breve termine (≤ 2 anni) |
| Accelerare la sostituzione con trasmissioni a cinghia sincrona nelle linee di confezionamento | -0.30% | Nord America e UE, estendendosi all'APAC | Medio termine (2-4 anni) |
| Le normative sulle emissioni di COV e di lubrificanti aumentano i costi di conformità | -0.20% | California, Canada, espansione globale | A lungo termine (≥ 4 anni) |
| Rischio di fornitura di acciai legati speciali a seguito di sconvolgimenti geopolitici | -0.40% | Impatto globale e concentrato sulle applicazioni di fascia alta | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati rispetto a cinghie e trasmissioni dirette
Gli acquirenti con vincoli di capitale a volte danno priorità a cinghie o trasmissioni dirette che presentano prezzi iniziali inferiori, anche quando l'economia del ciclo di vita favorisce le catene. Questa tendenza è accentuata nei mercati emergenti, dove gli oneri finanziari amplificano i differenziali iniziali. Per contrastare questo fenomeno, i fornitori di catene offrono opzioni di finanziamento e percorsi di aggiornamento modulari, riducendo le barriere percepite e difendendo la propria quota di mercato nel settore delle catene industriali.
Accelerare la sostituzione con trasmissioni a cinghia sincrona nelle linee di confezionamento
Nuove mescole polimeriche prolungano la durata delle cinghie, invogliando gli operatori del settore a optare per un funzionamento più silenzioso e senza lubrificazione. I fornitori di catene rispondono con varianti di catene silenziose e rivestimenti per uso alimentare che riducono il rumore, preservando al contempo la capacità di carico e salvaguardando la propria posizione nel mercato delle catene industriali.
Analisi del segmento
Per tipo di catena: le catene silenziose guidano l'innovazione
Le catene silenziose/di distribuzione rappresentano la nicchia in più rapida crescita, con un CAGR del 6.55%, poiché i veicoli elettrici richiedono componenti di distribuzione silenziosi e di precisione. Le catene a rulli, tuttavia, hanno consolidato il 47.60% della quota di mercato delle catene industriali nel 2025, consolidando il loro ruolo di scelta versatile per nastri trasportatori, attrezzature agricole e trasmissioni industriali in generale. Le catene di classe ingegneristica sono adatte al settore minerario e all'edilizia pesante, dove i carichi estremi superano i valori nominali delle catene a rulli. Le catene a lamelle occupano i montanti dei carrelli elevatori che non possono ospitare il passo della catena a rulli. I brevetti depositati illustrano strutture ibride che uniscono la resistenza all'usura della catena a rulli con la geometria di contatto della catena silenziosa, prolungando gli intervalli di manutenzione e riducendo al contempo le vibrazioni. Le catene trasportatrici, soprattutto nei magazzini automatizzati, ampliano il mercato delle catene industriali indirizzabili integrando sensori per la manutenzione predittiva.
L'innovazione continua posiziona le catene silenziose/di distribuzione come un'interessante opportunità di aggiornamento per gli OEM che puntano al comfort acustico nelle autovetture e nei robot per la movimentazione dei materiali. Tuttavia, le catene a rulli rimangono centrali per il mercato delle catene industriali, grazie all'ampia base installata e ai bassi costi di sostituzione. I progetti di classe ingegneristica godono di una domanda stabile, orientata ai progetti, allineata ai cicli di produzione di materie prime, mentre le catene a lamelle crescono moderatamente parallelamente alle spedizioni globali di carrelli elevatori. Nel complesso, questi sottosegmenti mantengono il mercato delle catene industriali resiliente nelle diverse fasi economiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: le catene di plastica accelerano sulle richieste di igiene
L'acciaio al carbonio ha dominato il mercato delle catene industriali, con una quota del 56.80% nel 2025, grazie al suo favorevole rapporto resistenza/costo. Si prevede che le catene in plastica, realizzate con polimeri autolubrificanti, cresceranno del 7.45% con un CAGR fino al 2031, in linea con le direttive sulla sicurezza alimentare e con l'imperativo di ridurre il peso nei sistemi pick-and-place automatizzati. L'acciaio inossidabile mantiene una nicchia di mercato di pregio dove i cicli di lavaggio sono frequenti, mentre le catene in lega speciale sono adatte a temperature o agenti chimici estremi. I materiali plastici tecnici per uso alimentare, incluso il polietilene ad altissimo peso molecolare, offrono ora una resistenza all'abrasione sufficiente per le linee di movimentazione di materiali sfusi.
Il mercato delle catene industriali trae vantaggio dalla sostituzione delle varianti in acciaio inossidabile con maglie in plastica più leggere e silenziose, che riducono l'inerzia del sistema e il consumo energetico. L'acciaio al carbonio rimane fondamentale per i servizi pesanti, ma l'aumento dei costi di manodopera rende più appetibili le soluzioni che non richiedono manutenzione. Le leghe speciali mantengono una domanda inferiore ma stabile, trainata dai progetti di investimento nel settore petrolchimico ed energetico offshore. Questa diversificazione dei materiali amplia il mercato delle catene industriali senza erodere i volumi di acciaio di base.
Con lubrificazione/rivestimento: le tecnologie autolubrificanti trasformano la manutenzione
Nel 63.40, le catene lubrificate convenzionali rappresentavano ancora il 2025% del mercato delle catene industriali, a dimostrazione delle radicate routine di manutenzione negli impianti. Le catene autolubrificanti, la cui espansione è prevista a un CAGR dell'8.25%, integrano boccole sinterizzate impregnate d'olio o rivestimenti a film solido che eliminano la necessità di lubrificazione quotidiana. Le soluzioni a secco/senza lubrificazione si aggiudicano ordini nei settori dell'elettronica e della farmaceutica, dove la contaminazione da particolato è intollerabile. Rivestimenti speciali, come gli strati in nichel-molibdeno, prolungano la durata utile e soddisfano le normative ambientali che limitano le emissioni di solventi. Gli oli sintetici per uso alimentare consentono alle catene di funzionare a 650 °C pur mantenendo la conformità NSF H1.
La manutenzione predittiva accelera l'adozione di catene intelligenti in grado di trasmettere dati in tempo reale su attrito e tensione, allineando la lubrificazione all'usura effettiva anziché agli intervalli di calendario. Queste innovazioni aumentano i prezzi medi e riducono il costo totale di proprietà, incoraggiando la sostituzione diffusa e alimentando la crescita del valore nel mercato delle catene industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la trasformazione alimentare è quella con la crescita più rapida
La produzione di automobili e mobilità ha guidato la classifica con una quota di fatturato del 25.90% nel 2025, poiché sia le piattaforme a combustione interna che quelle elettriche dipendono dalla precisione della catena di distribuzione. Tuttavia, il settore della lavorazione di alimenti e bevande registra il CAGR più elevato, pari al 6.05%, stimolato dalle normative igieniche e dai cicli di produzione di 24 ore. I mercati dell'energia e dell'elettricità acquistano catene per i sistemi di imbardata delle turbine eoliche e per gli impianti a combustibili fossili. I produttori di materiali da costruzione utilizzano catene a rulli pesanti e di classe ingegneristica per la movimentazione degli aggregati. Gli utilizzatori del settore minerario e metallurgico richiedono un'eccezionale resistenza all'abrasione, mentre le attrezzature agricole e forestali selezionano catene di raccolta specializzate per salvaguardare la resa delle colture.
Gli imperativi di automazione e tracciabilità negli impianti alimentari promuovono l'adozione di catene lubrificanti in plastica e acciaio inossidabile, espandendo sia i volumi che i margini nel mercato delle catene industriali. L'elettrificazione dell'automotive continua a rappresentare una base stabile e i settori della transizione energetica introducono nicchie incrementali, supportando un portafoglio di utenti finali equilibrato.
Analisi geografica
APAC Industrial Chain Market
Nel 38.10, l'area Asia-Pacifico controllava il 2025% del mercato delle catene industriali, grazie all'evoluzione della Cina verso la produzione intelligente e all'aumento di capacità produttiva dell'India. I programmi governativi incoraggiano linee di produzione di precisione ad alto valore aggiunto che specificano trasmissioni a catena avanzate. I fornitori regionali sfruttano la vicinanza agli input metallurgici e alle ampie basi OEM per ridurre i tempi di consegna e limitare i costi di trasporto, rafforzando la propria competitività. La diversificazione nel Sud-est asiatico sostiene ulteriormente i volumi regionali, mentre i vantaggi della prossimità favoriscono l'approvvigionamento locale, stabilizzando il mercato delle catene industriali.
MEA Industrial Chain Market
Medio Oriente e Africa registrano un CAGR del 6.18%, il più rapido a livello globale. I piani infrastrutturali del Consiglio di Cooperazione del Golfo e le espansioni minerarie in Africa richiedono catene robuste per nastri trasportatori, tazze e lamelle, in grado di operare in condizioni di lavoro gravose. I requisiti di contenuto locale stimolano iniziative di assemblaggio di catene greenfield, colmando un gap di fornitura storico e ampliando il mercato delle catene industriali. Gli investimenti nella lavorazione e nel confezionamento alimentare, trainati dalla crescita demografica, aumentano la domanda di catene igieniche in acciaio inox e plastica.
North America and Europe Industrial Chain Market
Nord America ed Europa rappresentano aree mature in cui la sostituzione e gli aggiornamenti tecnologici modellano la domanda. Gli operatori danno priorità all'affidabilità, alla riduzione del rumore e alla conformità ambientale, orientando gli acquisti verso catene autolubrificanti e intelligenti. L'implementazione dell'eolico offshore in entrambe le regioni crea una nuova domanda di prodotti a passo ampio, resistenti alla corrosione e in grado di resistere ai climi marini. L'elettrificazione del settore automobilistico rafforza l'adozione delle catene silenziose nei veicoli ibridi con motore downsizing e nei veicoli elettrici a batteria, aggiungendo coerenza ai flussi di entrate del mercato delle catene industriali.
Panorama competitivo
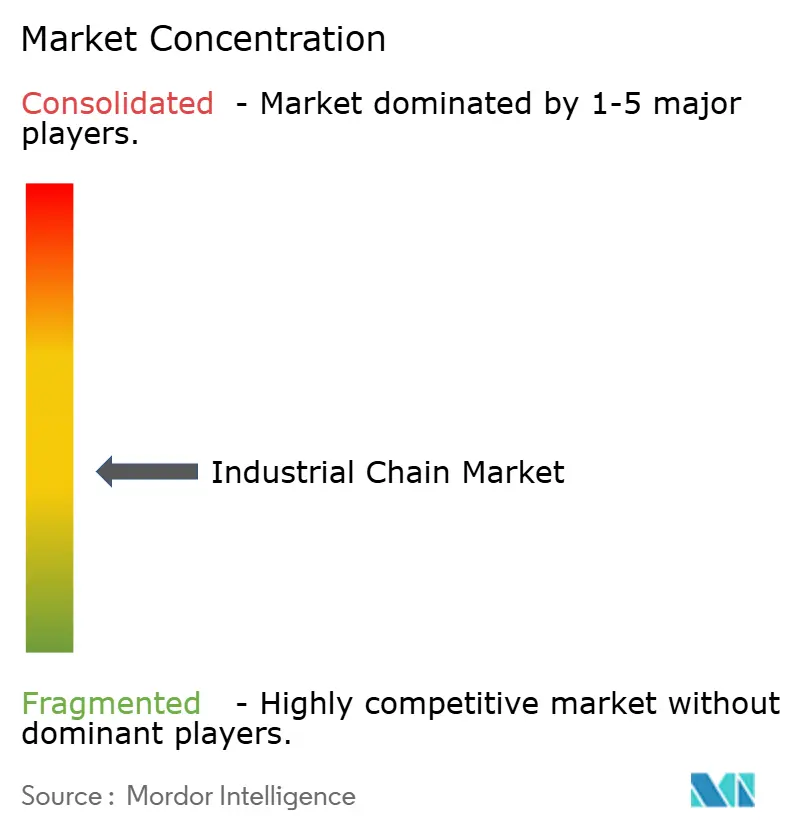
Il mercato delle catene industriali è moderatamente frammentato. I produttori leader combinano fabbriche regionali con una scienza dei materiali proprietaria per difendere i margini anziché competere esclusivamente sul prezzo. Dopo la carenza geopolitica di leghe, l'approvvigionamento di acciaio verticalmente integrato è diventato una priorità strategica, proteggendo i principali attori dalla volatilità dell'offerta. L'innovazione si concentra su catene con sensori integrati, rivestimenti avanzati e boccole autolubrificanti che riducono i tempi di fermo. Queste tecnologie richiedono prezzi elevati e creano una differenziazione che i produttori più piccoli faticano a eguagliare.
Le mosse strategiche rafforzano questa posizione. Renold plc ha acquisito MAC Chain Company nel febbraio 2025 per ampliare il suo portafoglio di nastri trasportatori in Nord America, acquisendo al contempo competenze nel settore forestale. SKF ha ampliato la sua offerta di sistemi di lubrificazione con l'acquisizione degli asset di John Sample Group nel dicembre 2024, potenziando la sua offerta di soluzioni integrate per la manutenzione. Donghua Chain Group ha ottenuto lo status di "Hangzhou Headquarters Enterprise" e ha superato gli audit IATF 16949, a dimostrazione della sua leadership in termini di qualità nel panorama nazionale cinese. L'attività brevettuale, come gli sviluppi delle catene silenziose di BorgWarner, dimostra un flusso costante di proprietà intellettuale finalizzata all'attenuazione del rumore e alla durata.
Nel complesso, la concorrenza tende a privilegiare soluzioni specifiche per le applicazioni. Le catene per l'eolico offshore presentano requisiti di progettazione distinti rispetto alle varianti per uso alimentare. I fornitori che offrono cataloghi ampi e certificati ottengono la preferenza d'acquisto da parte degli OEM, semplificando il numero di fornitori. Il consolidamento del mercato tramite acquisizioni mirate rafforza l'ampiezza della distribuzione e la scala di ricerca e sviluppo, plasmando un mercato delle catene industriali sempre più sofisticato. [4] Investegate, “Acquisition of MAC Chain Company,” investegate.co.uk
Leader del settore della catena industriale
Tsubakimoto Chain Co.
Società Regale Rexnord
Renold plc
iwis antriebssysteme GmbH & Co. KG
Gruppo della catena Donghua
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Renold plc completa l'acquisizione di MAC Chain Company Limited per 31.4 milioni di USD, rafforzando la sua offerta di catene di trasporto in Nord America.
- Dicembre 2024: SKF firma un accordo per l'acquisizione delle attività Lubrication and Flow Management di John Sample Group per 550 milioni di corone svedesi, allo scopo di espandere la propria presenza nel Sud-Est asiatico.
- Ottobre 2024: Donghua Chain Group è stata premiata come Hangzhou Headquarters Enterprise e ha superato gli audit del sistema di misurazione AAA, sottolineando le credenziali di qualità.
- Maggio 2024: Aisan Industry Co. ha registrato vendite nette consolidate pari a 314.3 miliardi di JPY per l'anno fiscale 2024, sostenuta dalla domanda di componenti per autoveicoli.
Ambito del rapporto sul mercato globale della catena industriale
Le catene industriali servono come dispositivi meccanici in diverse applicazioni industriali, facilitando la trasmissione di potenza, il trasporto di materiali e il supporto del carico. Progettate per sopportare carichi pesanti, alte velocità e condizioni operative difficili, queste catene svolgono un ruolo fondamentale in vari settori. Questo studio monitora i ricavi generati dalle vendite di catene industriali in più settori di utenti finali. Esamina i fattori trainanti, i vincoli, le tendenze di crescita e le influenze macroeconomiche che modellano il mercato.
Il mercato delle catene industriali è segmentato per tipo (catena a rulli, catena di classe ingegneristica, catena a lamelle e altri tipi), settore dell'utente finale (produzione automobilistica, energia ed energia, cibo e bevande, edilizia e costruzioni e altri settori dell'utente finale) e area geografica (Nord America, Europa, Asia, Australia e Nuova Zelanda, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| catena a rulli |
| Catena di classe di ingegneria |
| Catena fogliare |
| Catena di distribuzione silenziosa |
| Catena di trasporto |
| Altro |
| Acciaio al carbonio |
| Acciaio inossidabile |
| Plastica / polimero |
| Leghe speciali |
| Lubrificato convenzionale |
| Autolubrificante |
| Asciutto / Senza lubrificazione |
| Rivestimenti speciali (nichel, zinco-alluminio, ecc.) |
| Produzione automobilistica e di mobilità |
| Energia e potenza (incluse le energie rinnovabili) |
| Lavorazione di alimenti e bevande |
| Materiali da costruzione e da costruzione |
| Estrazione mineraria e metalli |
| Attrezzature per l'agricoltura e la silvicoltura |
| Altre industrie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di catena | catena a rulli | |
| Catena di classe di ingegneria | ||
| Catena fogliare | ||
| Catena di distribuzione silenziosa | ||
| Catena di trasporto | ||
| Altro | ||
| Per materiale | Acciaio al carbonio | |
| Acciaio inossidabile | ||
| Plastica / polimero | ||
| Leghe speciali | ||
| Per lubrificazione/rivestimento | Lubrificato convenzionale | |
| Autolubrificante | ||
| Asciutto / Senza lubrificazione | ||
| Rivestimenti speciali (nichel, zinco-alluminio, ecc.) | ||
| Per settore degli utenti finali | Produzione automobilistica e di mobilità | |
| Energia e potenza (incluse le energie rinnovabili) | ||
| Lavorazione di alimenti e bevande | ||
| Materiali da costruzione e da costruzione | ||
| Estrazione mineraria e metalli | ||
| Attrezzature per l'agricoltura e la silvicoltura | ||
| Altre industrie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle catene industriali?
Il mercato delle catene industriali varrà 4.39 miliardi di dollari nel 2026 e si prevede che il fatturato crescerà costantemente fino a raggiungere i 5.19 miliardi di dollari entro il 2031.
Quale tipo di catena sta crescendo più velocemente?
Le catene silenziose/di distribuzione registrano la crescita più elevata, con un CAGR del 6.55% fino al 2031, poiché i veicoli elettrici e le apparecchiature automatizzate privilegiano trasmissioni precise e silenziose.
Perché le catene autolubrificanti stanno guadagnando popolarità?
Eliminano le attività di lubrificazione quotidiana, riducono i tempi di fermo e aiutano gli utenti a rispettare le normative sui composti organici volatili, con un conseguente CAGR dell'8.25% in questo segmento.
Quale regione offre le maggiori opportunità di crescita?
Il Medio Oriente e l'Africa registrano il CAGR più elevato, pari al 6.18%, trainato dall'espansione delle infrastrutture e dalla diversificazione industriale.
Chi sono i principali concorrenti sul mercato?
Tra i principali attori figurano Tsubakimoto Chain, Renold, Regal Rexnord, iwis antriebssysteme, Donghua Chain Group, The Timken Company e SKF, ognuno dei quali sfrutta la tecnologia e l'integrazione verticale per differenziarsi.
In che modo le normative ambientali incidono sulla selezione della catena?
Le norme che limitano le emissioni di lubrificanti e promuovono la riciclabilità stimolano l'adozione di design autolubrificanti e trattamenti superficiali avanzati che prolungano la durata utile riducendo al contempo l'impatto ambientale.


