

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
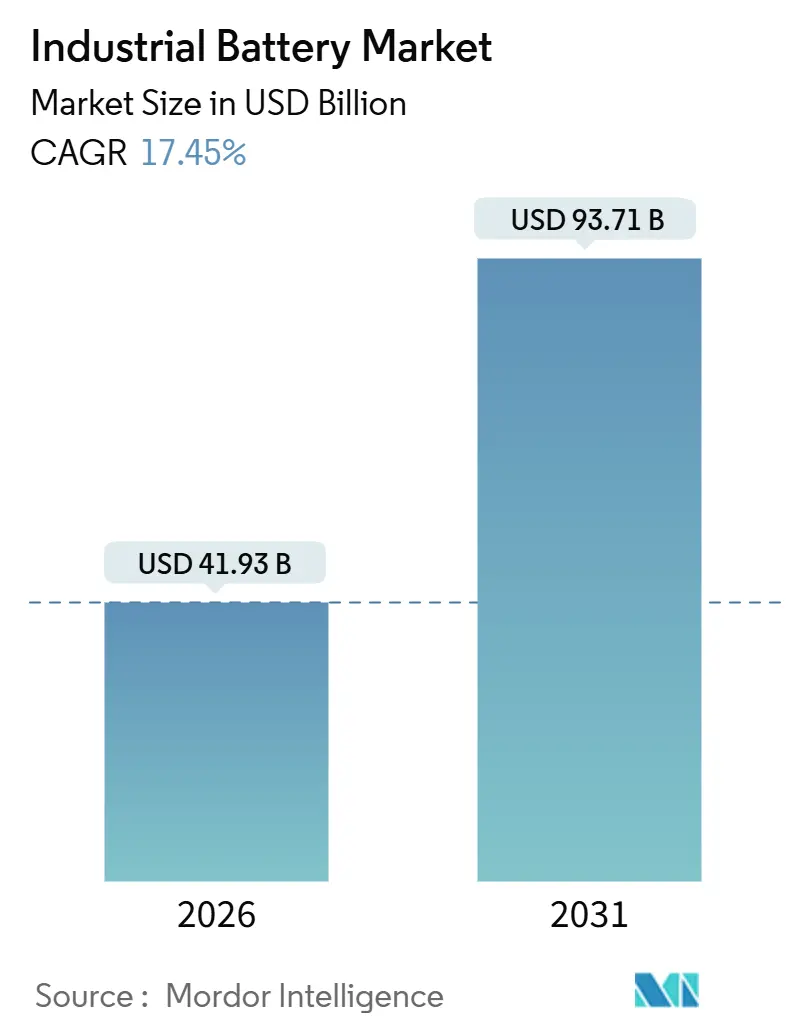
| Dimensione del mercato (2026) | 41.93 miliardo di dollari |
| Dimensione del mercato (2031) | 93.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle batterie industriali di Mordor Intelligence
Si stima che il mercato delle batterie industriali avrà un valore di 41.93 miliardi di dollari nel 2026 e si prevede che raggiungerà i 93.71 miliardi di dollari entro il 2031, con un CAGR del 17.45% nel periodo di previsione (2026-2031).
La rapida erosione dei prezzi delle celle agli ioni di litio, i sussidi per l'energia pulita in Nord America e in Europa e gli obblighi di accumulo di energia rinnovabile in Asia-Pacifico stanno spostando i capitali dal backup basato sulla combustione verso l'accumulo elettrochimico nelle operazioni di rete, telecomunicazioni, data center e logistica. Gli operatori di torri per telecomunicazioni, i proprietari di data center di grandi dimensioni e gli integratori di magazzino stanno ora modellando cicli di sostituzione decennali che favoriscono la lunga durata di vita delle batterie agli ioni di litio, nonostante i costi assicurativi contro i rischi di incendio e la volatilità dei minerali critici moderino i margini a breve termine.
Punti chiave del rapporto
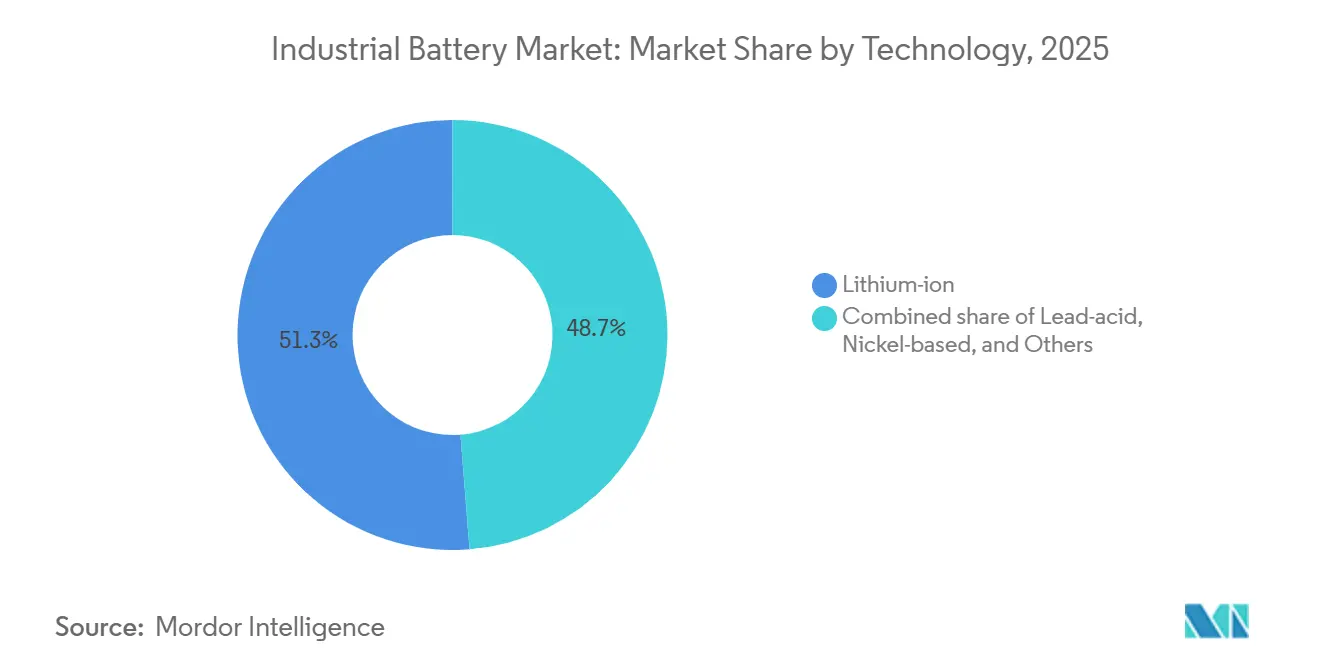
- In base alla tecnologia, nel 2025 le batterie agli ioni di litio hanno conquistato il 51.26% della quota di mercato delle batterie industriali e si prevede che cresceranno a un CAGR del 18.56% fino al 2031.
- Per applicazione, i carrelli elevatori e i sistemi di trazione hanno rappresentato una quota del 31.65% del mercato delle batterie industriali nel 2025 e stanno crescendo a un CAGR del 18.65% fino al 2031.
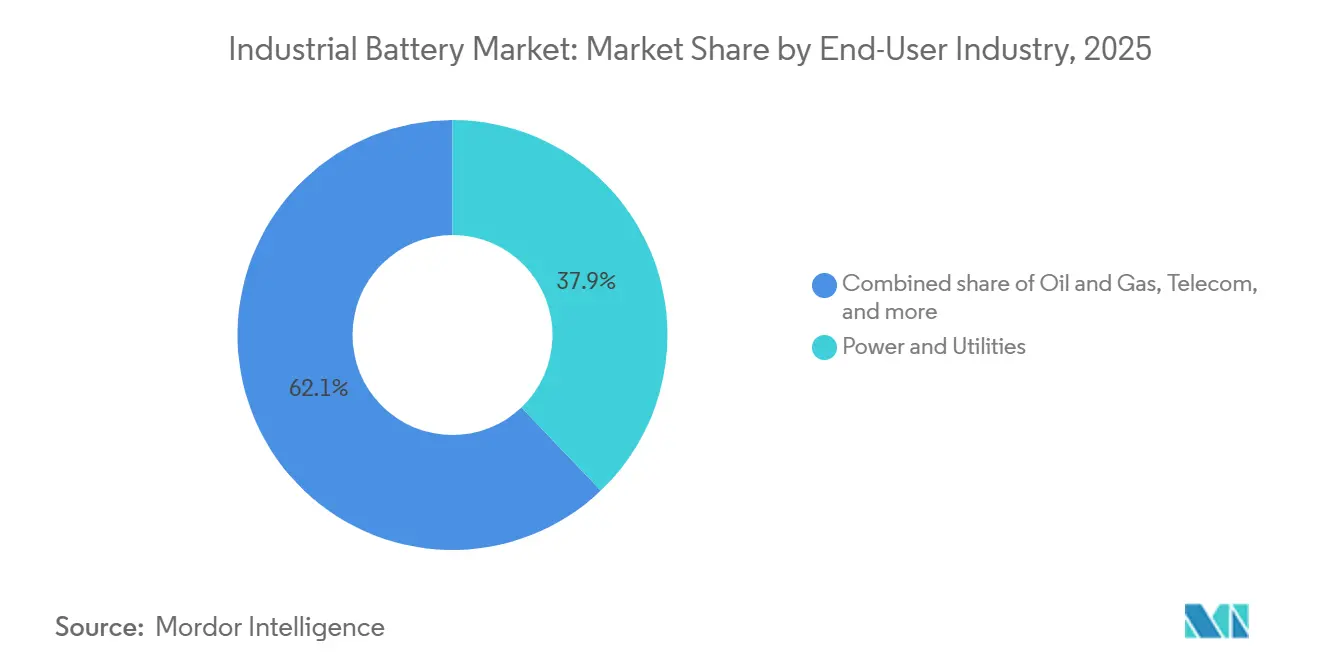
- Per quanto riguarda l'utente finale, i settori dell'energia e dei servizi pubblici hanno registrato il 37.88% di spesa nel 2025; la produzione e l'immagazzinamento hanno registrato il CAGR più rapido, con un tasso del 18.65% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha registrato un fatturato del 49.92% nel 2025 e si prevede che crescerà a un CAGR del 19.53% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Curva dei costi in calo delle batterie agli ioni di litio | + 3.2% | A livello globale, con i cali più ripidi in Cina e in accelerazione nel Nord America dopo l'IRA | Medio termine (2-4 anni) |
| Realizzazione di ESS alimentati da fonti rinnovabili | + 4.1% | Core APAC (Cina, India), con ricaduta sul Nord America e sull'Europa | A lungo termine (≥ 4 anni) |
| Aumento dell'automazione dei magazzini e degli AGV | + 2.8% | Centri di produzione del Nord America, Europa, APAC (Cina, Giappone, Corea del Sud) | A breve termine (≤ 2 anni) |
| Microreti DC nei data center | + 1.9% | Nord America (cluster iperscalari), Europa, emergente nell'APAC | Medio termine (2-4 anni) |
| Mandati di stoccaggio delle torri di telecomunicazioni | + 2.3% | APAC (India, Asia sud-orientale, Africa), con spinta normativa nei mercati emergenti | A breve termine (≤ 2 anni) |
| Modelli di leasing di seconda vita guidati dagli OEM | + 1.5% | Europa (conformità al regolamento UE sulle batterie), Nord America, adozione anticipata in Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Curva dei costi in calo delle batterie agli ioni di litio
I prezzi dei pacchi sono scesi a 115 dollari per kWh nel 2024, il calo più netto dal 2017, e le principali banche prevedono un prezzo inferiore a 80 dollari per kWh entro la fine del 2026, grazie alla riduzione dei costi generali dovuta all'integrazione cella-pacco. Le celle LFP cinesi venivano scambiate a 50-53 dollari per kWh all'inizio del 2024, costringendo i concorrenti occidentali a localizzare o cedere margini. Si stima che i sistemi di quattro ore su scala industriale raggiungeranno i 147-243 dollari per kWh entro il 2035, erodendo la supremazia del costo totale del piombo-acido nel backup delle telecomunicazioni. Gli acquirenti allineano sempre più i budget alle analisi del ciclo di vita decennale, orientando gli ordini verso le batterie agli ioni di litio nonostante i residui timori di un'eccessiva dispersione termica.
Realizzazione di ESS alimentati da fonti rinnovabili
Le aggiunte di batterie su larga scala sono aumentate del 38% su base annua fino a ottobre 2025 e sono destinate ad aggiungere 94 GW/247 GWh solo nel 2025, per poi balzare a 220 GW/972 GWh entro il 2035, poiché i portafogli solari ed eolici intermittenti richiedono una capacità di stabilizzazione. Gli Stati Uniti prevedono 18.2 GW di accumulo nel 2025, beneficiando di crediti d'imposta sugli investimenti e mandati statali. [1] “Energy Storage Trends 2025”, US Energy Information Administration, eia.gov Le normative provinciali cinesi obbligano le nuove fonti rinnovabili ad abbinare il 10-20% di accumulo, creando una domanda a breve termine, sebbene i margini di arbitraggio limitati offuschino la redditività. L'India punta a 4 GWh di accumulo autonomo entro il 2026 per stabilizzare le reti ad alta quota di energie rinnovabili. I premi di regolazione della frequenza in Europa rimangono interessanti per le batterie, anche se la crescita degli interconnettori potrebbe comprimere gli spread dopo il 2028.
Aumento dell'automazione dei magazzini e degli AGV
Nel 2024, le spedizioni di veicoli a guida automatica (AGV) hanno superato le 60,000 unità, con batterie agli ioni di litio che alimentano oltre il 70% dei nuovi modelli grazie alla ricarica rapida che dimezza i tempi di inattività rispetto alle batterie al piombo. [2] “Warehouse Automation Report”, Material Handling Institute, mhi.org. Gli hub di e-commerce recuperano spazio eliminando le sale di sostituzione delle batterie e gli impegni di sostenibilità penalizzano il profilo di rifiuti pericolosi delle batterie al piombo. I produttori di carrelli elevatori ora posizionano le batterie agli ioni di litio come standard sui carrelli di Classe I e II, invertendo le gerarchie di prezzo precedenti al 2020. L'accelerazione dell'elettrificazione dei magazzini si sta verificando più rapidamente della crescita complessiva dei ricavi delle apparecchiature per la movimentazione dei materiali, riducendo i tempi di consegna per i produttori di celle.
Microreti DC nei data center
Gli operatori hyperscale stanno sperimentando rack agli ioni di litio da 48 V integrati nelle file di server, riducendo le perdite di conversione fino al 15% e garantendo un failover inferiore al millisecondo. I prototipi di Google e Microsoft eliminano le sale UPS centralizzate, liberando spazio per l'espansione del calcolo. I carichi di lavoro dell'intelligenza artificiale spingono picchi a livello di megawatt, rendendo le batterie ad alta densità fondamentali per evitare penali di addebito sulla domanda. Gli standard normativi sono in ritardo, con le norme IEC sulle microreti in corrente continua ancora in fase di bozza, il che inietta incertezza sulla responsabilità che frena l'implementazione su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dei minerali critici | -2.4% | Globale, con esposizione acuta nelle regioni dipendenti dagli intermediari cinesi (Nord America, Europa) | A breve termine (≤ 2 anni) |
| Aumento dei costi dell'assicurazione contro i rischi di incendio BESS | -1.6% | Nord America, Europa, Corea del Sud (inasprimento post-incidente); emergente nell'APAC | Medio termine (2-4 anni) |
| Norme sull'inquinamento da piombo | -0.9% | Europa (regolamento UE sulle batterie), Cina (standard sulle emissioni), India (norme sulla gestione dei rifiuti delle batterie) | Medio termine (2-4 anni) |
| Effetto "wait-and-see" della tecnologia allo stato solido | -1.2% | Globale, con particolare impatto sugli impegni di capitale a lungo termine in Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dei minerali critici
Il carbonato di litio è crollato del 75% dal suo picco del 2022, per poi contrarsi nuovamente nel 2025 quando lo smaltimento delle scorte ha incontrato una domanda robusta, destabilizzando le negoziazioni contrattuali e la pianificazione dei flussi di cassa. [3] “Critical Minerals Market Review”, International Energy Agency, iea.org La Cina lavora oltre il 90% dei materiali anodici e l'85% dei catodi, amplificando l'esposizione geopolitica per gli acquirenti occidentali. I colli di bottiglia nell'offerta di acido fosforico purificato e solfato di manganese ad alta purezza possono raddoppiare i costi degli input entro un trimestre, spingendo gli acquirenti ad accorciare i cicli di approvvigionamento e ad aumentare i buffer di capitale circolante. Le scorte strategiche statunitensi riguardano la sicurezza piuttosto che il prezzo e potrebbero limitare la disponibilità spot.
Norme sull'inquinamento da piombo-acido
Gli incidenti a Moss Landing, in California, e nei siti delle utility coreane hanno innescato aumenti dei premi del 20-50% e imposto l'adozione di attrezzature di soppressione aggiuntive, aggiungendo 20-50 dollari per kWh alle spese in conto capitale. [4] "Incendi delle batterie e assicurazione", UL Solutions, ul.com I test di propagazione UL 9540A ora estendono la messa in servizio di 3-6 mesi e la Corea del Sud ha reso obbligatorio il monitoraggio termico in tempo reale. Gli sviluppatori preferiscono le chimiche LFP per un rischio termico inferiore ma sacrificano la densità energetica dove i costi del terreno sono predominanti.
Analisi del segmento
Per tecnologia: il predominio degli ioni di litio rimodella il mix chimico
Le batterie agli ioni di litio hanno rappresentato il 51.26% del fatturato nel 2025 e si prevede che raggiungeranno un tasso composto del 18.56% entro il 2031, consolidando la loro leadership nel mercato delle batterie industriali. Le nicchie tradizionali delle batterie al piombo-acido, come quelle delle telecomunicazioni e dell'illuminazione di avviamento, si restringono poiché gli acquirenti valutano il costo totale in base alla durata di vita. Le soluzioni chimiche a base di nichel rimangono rilevanti nei settori aerospaziale e ferroviario, ma i volumi stabili riflettono l'ampio intervallo di temperatura delle batterie agli ioni di litio.
Le celle agli ioni di sodio emergenti promettono un risparmio sui costi del 20-30% rispetto alle batterie al piombo-acido, sostituendo il sodio, abbondante, con il litio, scarso, mentre le batterie a flusso redox al vanadio guadagnano terreno per durate di scarica superiori alle sei ore. I prototipi allo stato solido rimangono da tre a cinque volte più costosi delle batterie agli ioni di litio, spingendo la maggior parte degli acquirenti industriali a monitorare piuttosto che impegnarsi. Gli obblighi di riciclo accelerano il declino del piombo-acido in Europa, reindirizzando gli investimenti verso linee di produzione basate sul litio con margini più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'automazione industriale stimola la crescita
Nel 2025, i carrelli elevatori e i sistemi di trazione hanno assorbito il 31.65% del fatturato del mercato delle batterie industriali e si prevede che cresceranno del 18.65% entro il 2031. I pacchi agli ioni di litio con ricarica di opportunità eliminano le sostituzioni a metà giornata e liberano spazio, garantendo un rapido ammortamento per i magazzini aperti 24 ore su 24, 7 giorni su 7.
Gli aggiornamenti dei sistemi di backup per le telecomunicazioni accelerano dopo l'obbligo imposto dall'India di un'autonomia di quattro ore, e le batterie per rack dei data center stanno diventando sempre più popolari come alternative salvaspazio alle sale UPS centralizzate. Lo storage su scala di rete registra la crescita assoluta più rapida in termini di gigawattora, sebbene la redditività dipenda dagli spread di arbitraggio che gli operatori di rete possono comprimere tramite la risposta alla domanda. I servizi ausiliari marittimi e ferroviari rimangono una base più piccola, ma mostrano una crescita a due cifre, mentre i porti marittimi si muovono verso obiettivi di emissioni zero.
Per settore di utilizzo finale: i servizi di pubblica utilità sono in testa, la produzione accelera
Energia e servizi pubblici hanno rappresentato il 37.88% della spesa nel 2025 e cresceranno del 18.21% fino al 2031, sostenuti da aumenti record nelle energie rinnovabili e da agevolazioni fiscali. La produzione e l'immagazzinamento sono in ritardo, ma seguono la traiettoria di crescita, mentre i colossi dell'e-commerce stanno riqualificando le proprie flotte.
Gli operatori del settore petrolifero e del gas installano batterie su piattaforme offshore e pozzi remoti per ridurre la dipendenza dal diesel. Gli operatori di telecomunicazioni devono far fronte a carichi di energia crescenti dovuti agli aggiornamenti 5G, preferendo le batterie agli ioni di litio ad alta densità energetica. I depositi di autobus e gru portuali si avvicinano alla parità, favoriti da normative più severe sulle emissioni di carbonio presso i principali punti di accesso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle batterie industriali nella regione Asia-Pacifico
La regione Asia-Pacifico ha dominato il mercato delle batterie industriali con un fatturato del 49.92% nel 2025 e una crescita del 19.53% fino al 2031. La quota dell'85% della Cina nella produzione globale di celle e l'obbligo di abbinamento del 10-20% di sistemi di accumulo per le nuove energie rinnovabili stimolano la domanda, mentre l'incentivo legato alla produzione (PID) da 2.4 miliardi di dollari dell'India attira 50 GWh di capacità nazionale. LG Energy Solution e Samsung SDI della Corea del Sud superano i 520 GWh di capacità combinata, esportando in Nord America ed Europa. Il Giappone rimane concentrato sulle celle ad alto contenuto di nichel per il settore automobilistico e per usi industriali di nicchia.
Mercato delle batterie industriali del Nord America
Il Nord America beneficia di un credito di produzione di 35 dollari per kWh e di oltre 30 annunci di gigafactory dal 2022, con l'obiettivo di raggiungere 1 TWh di capacità entro il 2030. Il patrimonio minerario del Canada lo posiziona come alternativa occidentale, sebbene la raffinazione sia in ritardo rispetto all'estrazione. Il Messico attrae investimenti nell'assemblaggio, ma deve far fronte a colli di bottiglia per i permessi.
Mercato europeo delle batterie industriali
Il Critical Raw Materials Act europeo mira a raggiungere il 10% di approvvigionamento interno e il 40% di trasformazione locale entro il 2030, a sostegno delle linee europee di Northvolt, ACC e CATL. Germania, Francia e Regno Unito sono leader nello stoccaggio con regolazione di frequenza, sebbene l'espansione degli interconnettori potrebbe esercitare pressioni sui margini dopo il 2028. L'energia idroelettrica nordica attrae la sintesi catodica ad alta intensità energetica, ma le difficoltà di produzione rallentano l'avvio.
Mercato delle batterie industriali in Medio Oriente e Sud America
Il Sud America e il Medio Oriente-Africa restano in fase nascente, con Brasile ed Emirati Arabi Uniti che stanno sperimentando progetti su larga scala, ma la produzione limitata mantiene la scala ridotta rispetto all'Asia-Pacifico e al Nord America.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il quadro normativo relativo alle batterie industriali si sta inasprendo in termini di trasparenza e sicurezza del ciclo di vita, con l'Europa all'avanguardia in questo cambiamento. Il Regolamento UE sulle batterie (UE) 2023/1542 ha introdotto requisiti graduali per le batterie industriali con potenza superiore a 2 kWh, tra cui le dichiarazioni sull'impronta di carbonio a partire da febbraio 2025, gli obblighi di etichettatura dal 2026 e l'accesso digitale tramite codice QR dal 2027. Il Regolamento di esecuzione (UE) 2025/2289 della Commissione, pubblicato nel novembre 2025, ha inoltre stabilito formati di rendicontazione standardizzati per gli Stati membri in merito alle prestazioni di raccolta e riciclaggio, rafforzando le aspettative di disponibilità dei dati per i produttori e i sistemi di conformità.
Negli Stati Uniti, l'attenzione politica rimane divisa tra la garanzia della sicurezza e la localizzazione della catena di approvvigionamento attraverso incentivi piuttosto che tramite passaporti prescrittivi. Nel marzo 2026, il Dipartimento dell'Energia degli Stati Uniti ha emesso un Avviso di opportunità di finanziamento da 500 milioni di dollari ai sensi delle Sezioni 40207(b) e (c) dell'IIJA per sostenere gli impianti nazionali di produzione, riciclaggio e lavorazione di minerali critici e materiali per batterie, integrando i crediti IRA esistenti come il 45X e il 48C che sono alla base degli investimenti nelle batterie industriali. Di conseguenza, i fornitori globali adottano sempre più spesso doppi protocolli di conformità che allineano i requisiti di documentazione e tracciabilità dell'UE, consentendo al contempo ai progetti nordamericani di qualificarsi per il sostegno federale alla produzione e al riciclaggio.
Panorama competitivo
Il mercato delle batterie industriali presenta una moderata concentrazione: i cinque principali produttori di celle, CATL, BYD, LG Energy Solution, Panasonic Energy e Samsung SDI, controllano circa il 70% della capacità globale. I leader cinesi vantano vantaggi di costo del 20-30% grazie all'integrazione verticale, dalle materie prime ai pacchi, spingendo i concorrenti occidentali a localizzare o cedere margini. Le domande di brevetto per elettroliti allo stato solido e anodi al silicio sono aumentate del 40% tra il 2023 e il 2025, ma le tempistiche commerciali rimangono poco chiare, quindi gli acquirenti danno priorità ai progressi incrementali nel settore degli ioni di litio.
I programmi di seconda vita emergono come uno spazio vuoto: i pacchi di veicoli elettrici dismessi mantengono il 70-80% della capacità e vengono venduti a progetti fissi con forti sconti, sebbene gli standard di garanzia rimangano esigui. I concorrenti delle batterie agli ioni di sodio e a flusso cercano nicchie di lunga durata, ma la consolidata diffusione delle batterie agli ioni di litio aumenta le barriere all'ingresso. La regolamentazione gioca un ruolo fondamentale: la norma IEC 62619 armonizza la certificazione di sicurezza tra le applicazioni, ma i protocolli antincendio regionali divergenti frammentano il lancio dei prodotti. Gli operatori con portafogli multi-chimici e catene di fornitura localizzate sono nella posizione migliore per gestire i cambiamenti di costi, politiche e tecnologie.
Leader del settore delle batterie industriali
EnergSys
Produzione East Penn
GS Yuasa Corporation
Exide Industrie
Saft Groupe SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Exide Technologies ha ampliato il suo portfolio Marathon con le gamme di batterie Marathon Pure Energy e Marathon Pure Energy FT TPPL AGM e ha avviato la produzione presso il suo stabilimento in Portogallo. Questo aggiornamento rafforza la posizione di Exide come fornitore europeo per applicazioni di alimentazione di backup critiche, dove le varianti al piombo-acido sono ancora competitive in termini di costo, tolleranza alla temperatura di esercizio e reti di assistenza consolidate. Inoltre, contribuisce a velocizzare la fornitura per progetti di data center, telecomunicazioni e sistemi di backup industriali che privilegiano l'approvvigionamento regionale.
- Luglio 2026: Eni e Seri Industrial hanno avviato la costruzione di una gigafactory a Brindisi, in Italia, con un piano che prevede una capacità annua di 16 GWh entro il 2030. Questa collaborazione sottolinea l'importanza che l'Europa attribuisce alla produzione locale di batterie a supporto dello stoccaggio a valle e della resilienza della rete, indicando un cambiamento radicale nella scala di approvvigionamento regionale.
- Maggio 2026: EnerSys ha lanciato la batteria AlphaCell 4.0HP+ Thin Plate Pure Lead, progettata per migliorare la stabilità degli intervalli di sostituzione nelle reti di comunicazione esterne. Aggiornando le prestazioni TPPL per siti edge e di telecomunicazione, EnerSys rafforza la sua posizione in applicazioni in cui le oscillazioni di temperatura e l'accesso per la manutenzione influiscono sul costo totale di proprietà. Questo lancio completa l'offerta incentrata sul litio, mantenendo competitive le batterie al piombo-acido di ultima generazione in specifici cicli di lavoro di backup industriali.
Ambito del rapporto sul mercato globale delle batterie industriali
Le batterie industriali sono fonti di energia elettrica generate da reazioni elettrochimiche. Le batterie industriali sono una parte importante dei sistemi di alimentazione ininterrotta (UPS), ampiamente utilizzati per applicazioni fisse o mobili.
Il mercato delle batterie industriali è segmentato in base a tecnologia, applicazione, utente finale e area geografica. In base alla tecnologia, il mercato è suddiviso in batterie agli ioni di litio, batterie al piombo-acido e altre tecnologie (nichel-cadmio, nichel-metallo idruro, zinco-carbone, ecc.). In base all'applicazione, il mercato è suddiviso in carrelli elevatori, telecomunicazioni, UPS e altre applicazioni. In base all'utente finale, il mercato è suddiviso in settore energetico, settore petrolifero e del gas, settore manifatturiero, telecomunicazioni e altri utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle batterie industriali nelle principali regioni, come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ciascun segmento, il dimensionamento del mercato e le previsioni sono stati effettuati in base alle entrate (USD).
Per tecnologia
| Agli ioni di litio |
| Al piombo |
| a base di nichel- |
| Altri (inclusa batteria a flusso, agli ioni di sodio) |
Per Applicazione
| Carrelli elevatori e forza motrice |
| Backup delle telecomunicazioni |
| UPS/Centri dati |
| ESS su scala di griglia |
| Altri (inclusi veicoli a guida automatica, ferroviari e marittimi) |
Per settore degli utenti finali
| Energia e utilità |
| Olio e Gas |
| Produzione e deposito |
| Telecomunicazione |
| Altri (inclusi trasporti e logistica) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Agli ioni di litio | |
| Al piombo | ||
| a base di nichel- | ||
| Altri (inclusa batteria a flusso, agli ioni di sodio) | ||
| Per Applicazione | Carrelli elevatori e forza motrice | |
| Backup delle telecomunicazioni | ||
| UPS/Centri dati | ||
| ESS su scala di griglia | ||
| Altri (inclusi veicoli a guida automatica, ferroviari e marittimi) | ||
| Per settore degli utenti finali | Energia e utilità | |
| Olio e Gas | ||
| Produzione e deposito | ||
| Telecomunicazione | ||
| Altri (inclusi trasporti e logistica) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato delle batterie industriali fino al 2031?
Si prevede che il mercato delle batterie industriali crescerà da 41.93 miliardi di dollari nel 2026 a 93.71 miliardi di dollari entro il 2031, registrando un CAGR del 17.45%.
Quale tecnologia è in testa alle vendite attuali?
La tecnologia agli ioni di litio ha rappresentato il 51.26% del fatturato nel 2025 e si prevede che crescerà del 18.56% fino al 2031.
Perché i carrelli elevatori stanno passando alle batterie agli ioni di litio?
La ricarica occasionale dimezza i tempi di inattività ed elimina la necessità di sale dedicate alla sostituzione delle batterie, garantendo un rapido ammortamento per i magazzini aperti 24 ore su 24, 7 giorni su 7.
Quanto è significativa la domanda nell'area Asia-Pacifico?
L'area Asia-Pacifico ha generato il 49.92% del fatturato nel 2025 e si prevede che crescerà del 19.53% entro il 2031, guidata da Cina e India.
Quali sfide potrebbero rallentare l'adozione?
Le oscillazioni dei prezzi dei minerali critici e i premi assicurativi più elevati contro i rischi di incendio possono aumentare le spese in conto capitale e ritardare la messa in servizio.
Quali aziende dominano l'offerta?
CATL, BYD, LG Energy Solution, Panasonic Energy e Samsung SDI rappresentano circa il 70% della capacità globale delle batterie industriali.


