

Dimensioni e quota di mercato dei ventilatori industriali e commerciali per applicazioni HVAC
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
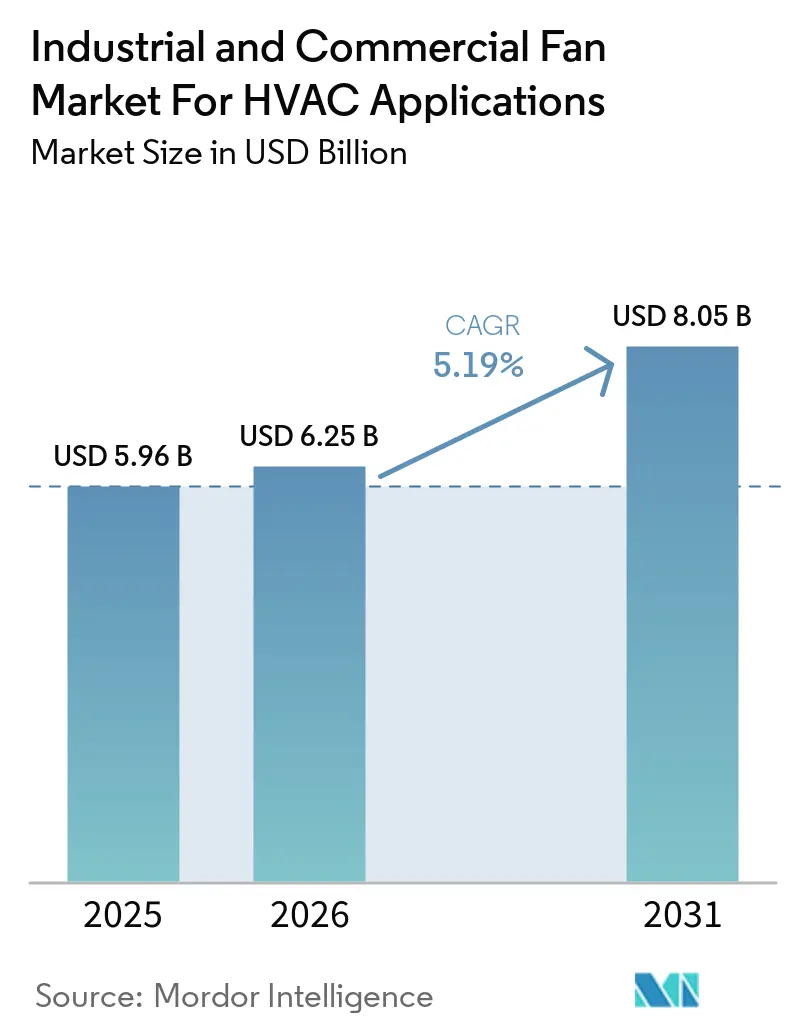
| Dimensione del mercato (2026) | 6.25 miliardo di dollari |
| Dimensione del mercato (2031) | 8.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.19% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei ventilatori industriali e commerciali per applicazioni HVAC a cura di Mordor Intelligence
Il mercato dei ventilatori industriali e commerciali per applicazioni HVAC dovrebbe crescere da 5.96 miliardi di dollari nel 2025 a 6.25 miliardi di dollari nel 2026 e raggiungere gli 8.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.19% nel periodo 2026-2031. Le normative sull'efficienza energetica degli edifici stanno rendendo la movimentazione efficiente dell'aria un requisito obbligatorio per gli interventi di ammodernamento in ambito commerciale e industriale, anziché un'opzione. Il Regolamento UE sulla progettazione ecocompatibile (UE) 2024/1834 è entrato pienamente in vigore il 24 luglio 2026, stabilendo nuovi requisiti di efficienza a livello di sistema per i ventilatori industriali con potenza del motore compresa tra 125 W e 500 kW. Anche la costruzione di data center sta alimentando la domanda di apparecchiature per la movimentazione dell'aria ad alte prestazioni, in particolare sistemi di ventilazione a parete e di raffreddamento di precisione. I fornitori stanno rispondendo a questa esigenza attraverso l'integrazione di motori EC, controlli di velocità connessi, specializzazione dei prodotti e acquisizioni che rafforzano l'accesso alle specifiche e alla produzione regionali. I costi iniziali di sistema più elevati e la scarsità di specialisti nella messa in servizio continuano a rallentare l'adozione di queste tecnologie in progetti con budget di capitale limitati.
Punti chiave del rapporto
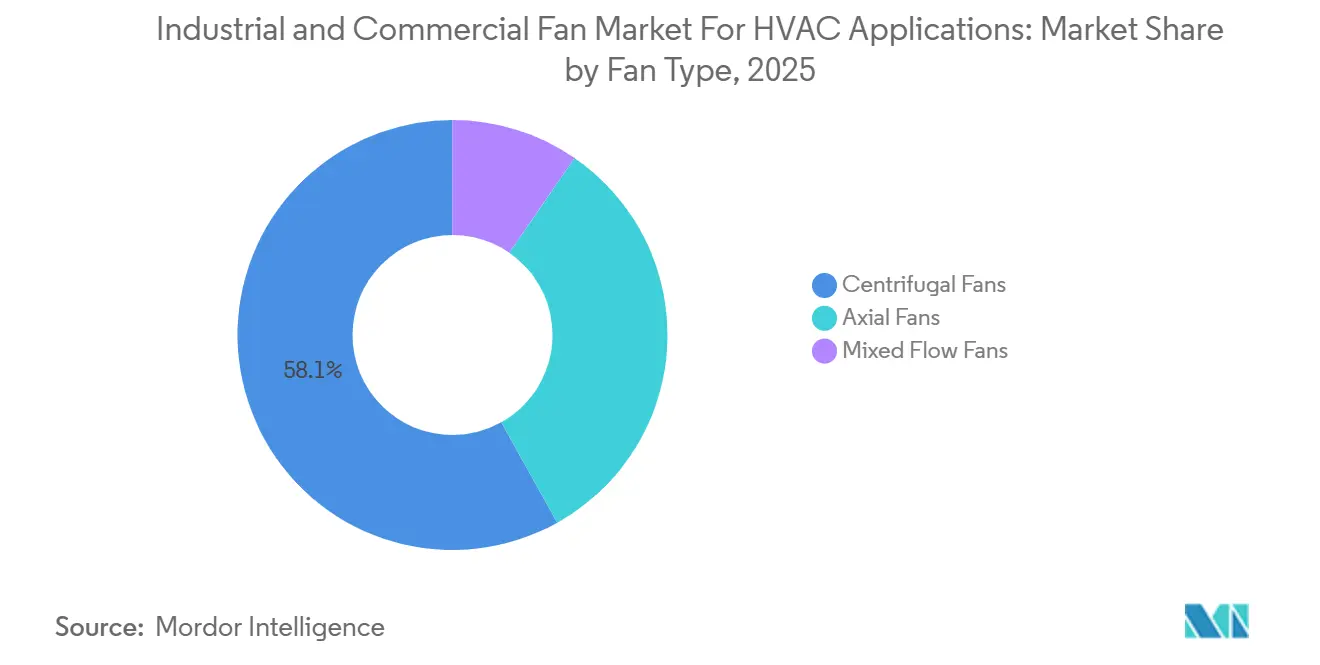
- Per tipologia di ventilatore, i ventilatori centrifughi detenevano il 58.1% della quota di mercato dei ventilatori industriali per il settore HVAC nel 2025, mentre si prevede che i ventilatori a flusso misto cresceranno a un CAGR del 6.2% fino al 2031.
- Nel 2025, la ventilazione, in termini di applicazioni HVAC, rappresentava il 56.2% del totale e si prevede che crescerà a un tasso annuo composto del 5.6% fino al 2031.
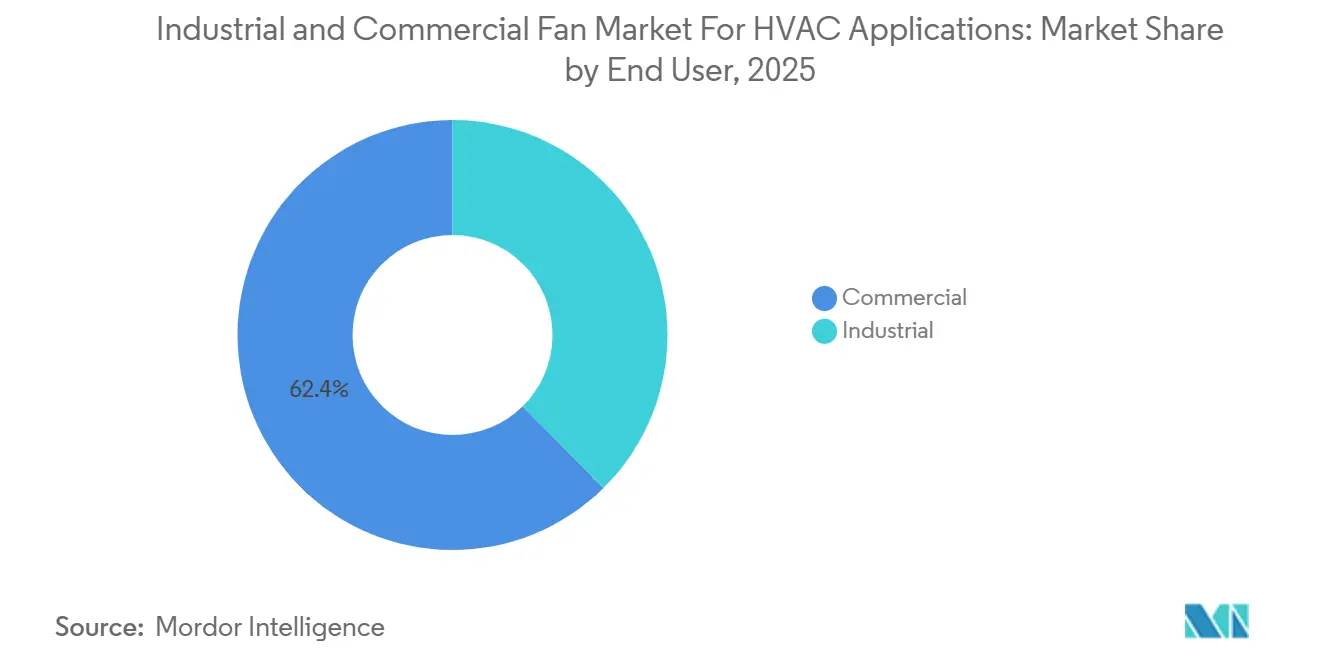
- Per quanto riguarda gli utenti finali, gli edifici commerciali detenevano il 62.4% della quota di mercato dei ventilatori industriali per sistemi HVAC nel 2025, e si prevede che lo stesso segmento crescerà a un tasso annuo composto del 5.3% fino al 2031.
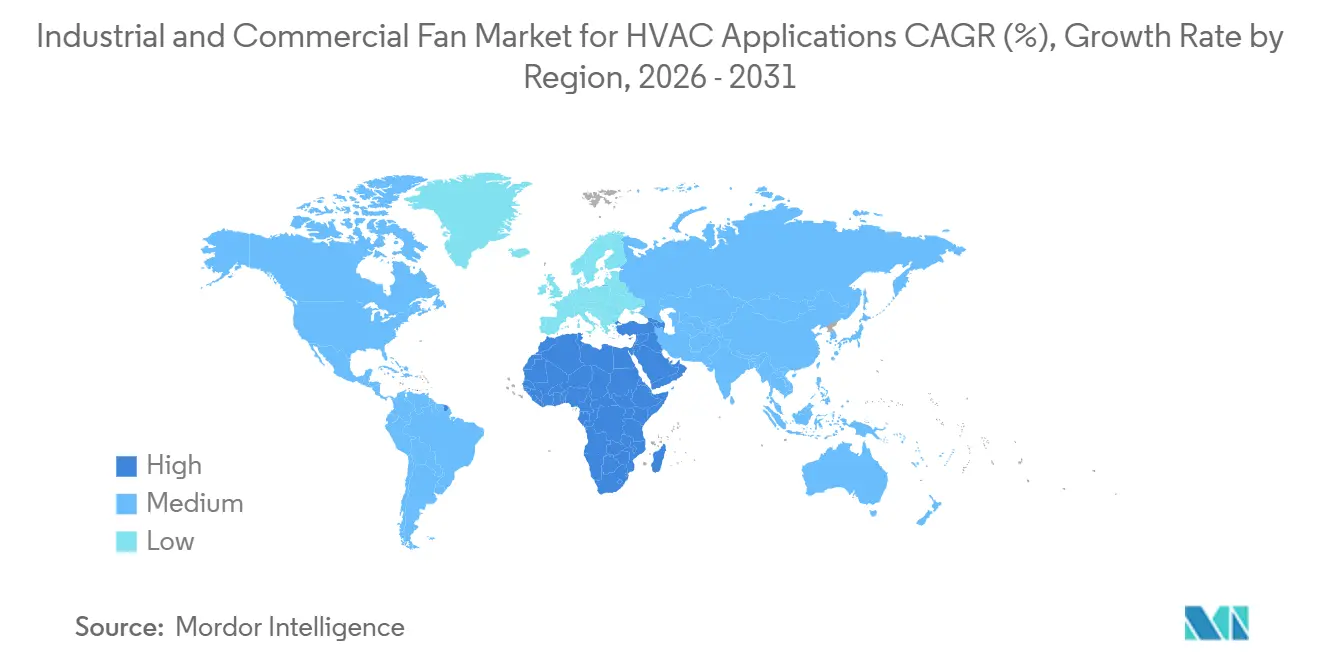
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato il 33.4% del fatturato nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Analisi e tendenze del mercato dei ventilatori industriali e commerciali per applicazioni HVAC
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ammodernamento degli impianti HVAC per un'efficienza energetica ottimale. | + 1.40% | Globale; più forte nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Fabbisogno di raffreddamento dei data center e delle infrastrutture di intelligenza artificiale | + 1.20% | Nord America, corridoi iperscalabili APAC, UE | A breve termine (≤ 2 anni) |
| Conformità in materia di qualità dell'aria interna e ventilazione | + 0.80% | Globale; adozione iniziale in Nord America ed Europa occidentale. | Medio termine (2-4 anni) |
| Espansione dell'automazione industriale e del raffreddamento di processo | + 0.60% | Corridoi manifatturieri dell'area Asia-Pacifico, Europa meridionale e orientale | Medio termine (2-4 anni) |
| Adozione di sistemi di ventilazione a parete ventilata in edifici ad alta densità. | + 0.70% | Nord America, UE, Singapore, Giappone | A breve termine (≤ 2 anni) |
| Risparmio energetico durante l'intero ciclo di vita grazie ai motori EC e al funzionamento a velocità variabile. | + 0.50% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ammodernamento degli impianti HVAC per un'efficienza energetica ottimale.
Le politiche di decarbonizzazione degli edifici stanno spingendo i ventilatori industriali per il mercato HVAC verso un'attività di sostituzione guidata dalla conformità in siti commerciali e industriali. Il regolamento (UE) 2024/1834 valuta l'intero gruppo ventilatore, compresi motore, girante e statore, invece di trattare i suoi componenti come elementi di efficienza separati [1] Commissione europea, "La Commissione stabilisce nuove regole di ecodesign per i ventilatori industriali", Commissione europea, energy.ec.europa.eu . Questo approccio può squalificare i ventilatori centrifughi con motore CA più vecchi che soddisfacevano i precedenti requisiti basati sui componenti ma non superano il test dell'intero sistema. La Commissione europea prevede che le norme riducano il consumo di elettricità dei ventilatori industriali di 31 TWh all'anno entro il 2030 rispetto a uno scenario di riferimento senza politica e che generino un risparmio annuo di 4 miliardi di euro. I moduli integrati con motore EC sono ben posizionati perché la loro efficienza operativa è in linea con la direzione del regolamento. L'emendamento del 2025 e la guida FAQ del maggio 2026 di Eurovent, AMCA ed EVIA hanno chiarito le questioni tecniche e di transizione per i team di approvvigionamento [2] Eurovent, AMCA ed EVIA, “Eurovent, AMCA ed EVIA pubblicano la seconda edizione della guida FAQ sui ventilatori”, Eurovent, eurovent.eu.
Fabbisogno di raffreddamento dei data center e delle infrastrutture di intelligenza artificiale
Lo sviluppo dei data center ha generato una domanda elevata di ventilatori industriali ad alte prestazioni per il mercato HVAC. Gli operatori hyperscale richiedono sistemi CRAH e fan-wall in grado di funzionare ininterrottamente a pressioni statiche superiori a 2.5 mm H₂O, il che limita il ruolo dei prodotti standard. Questi requisiti favoriscono i fornitori in grado di offrire sistemi qualificati con un'ampia gamma di prodotti e di supportare ordini di grandi dimensioni. Gli investimenti delle grandi aziende tecnologiche nelle infrastrutture di intelligenza artificiale sostengono la domanda di raffreddamento di precisione e di sistemi di flusso d'aria ad alte prestazioni. I limiti di capacità della rete elettrica potrebbero ritardare alcuni progetti di data center pianificati, concentrando la domanda a breve termine nelle aree con maggiore disponibilità di energia.
Conformità in materia di qualità dell'aria interna e ventilazione
I requisiti aggiornati sulla qualità dell'aria interna stanno aumentando il ruolo dei controlli di ventilazione attiva nei ventilatori industriali per il mercato HVAC. ASHRAE ha pubblicato l'edizione 2025 dello Standard 62.1 nel novembre 2025 con 28 addenda all'edizione 2022 [3] ASHRAE Ireland, “The 2025 Edition of ANSI/ASHRAE Standard 62.1, Ventilation and Acceptable Indoor Air Quality,” ASHRAE Ireland, ashrae-ireland.org . L'aggiornamento include un limite massimo del 65% di umidità relativa negli spazi occupati, sequenze di controllo della ventilazione di emergenza e calcoli rivisti per la separazione dell'aria esterna. Queste condizioni operative favoriscono i ventilatori a velocità variabile con rilevamento dell'umidità e controlli basati sulla domanda rispetto alle unità a velocità fissa. Lo Standard 62.1 è utilizzato nei requisiti LEED ed è citato dall'International Mechanical Code, che estende la sua influenza ai lavori di costruzione negli Stati Uniti. Anche gli sviluppatori in India, Arabia Saudita e Sud-est asiatico utilizzano specifiche per l'edilizia verde che possono introdurre questi requisiti negli appalti prima che entrino in vigore codici locali comparabili.
Adozione di sistemi di ventilazione a parete ventilata in edifici ad alta densità.
I sistemi a parete con ventilatori stanno rivoluzionando la progettazione del flusso d'aria negli impianti ad alta densità e rappresentano un'opportunità a breve termine per i ventilatori industriali nel mercato HVAC. Questi array modulari di ventilatori EC possono eliminare la necessità di un plenum a pavimento sopraelevato e consentono al flusso d'aria di variare in base alla densità dei rack. Il loro utilizzo trasforma l'approvvigionamento di ventilatori in ordini di grandi dimensioni specifici per il progetto, anziché in piccoli acquisti di sostituzione. ebm-papst ha presentato il RadiFlow 630 per applicazioni CRAH, di trattamento aria e a parete con ventilatori al MCE Milano nel marzo 2026. L'azienda ha dichiarato che il prodotto può offrire un'efficienza fino al 19% superiore in condizioni operative e un consumo energetico del sistema inferiore del 15% rispetto alle configurazioni precedenti. I fornitori sprovvisti di gamme dedicate ai sistemi a parete con ventilatori potrebbero essere esclusi quando gli acquirenti hyperscale selezionano i fornitori in grado di fornire sistemi completi prequalificati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi di ventilazione avanzati | -1.00% | Globale; più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Vincoli relativi alla manutenzione e all'assistenza specializzata. | -0.60% | Globale; particolarmente grave nei mercati emergenti dell'area Asia-Pacifico e in Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Complessità nell'integrazione degli interventi di ammodernamento nei sistemi HVAC preesistenti. | -0.70% | Europa (orientale/meridionale), Nord America, regione Asia-Pacifico matura | Medio termine (2-4 anni) |
| Frammentazione delle specifiche e personalizzazione a livello di progetto | -0.30% | A livello globale, in particolare in Medio Oriente e Africa e in Sud America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei sistemi di ventilazione avanzati
Gli elevati costi di investimento iniziali rimangono un limite per i ventilatori industriali destinati al mercato HVAC, soprattutto laddove i proprietari degli edifici si concentrano su budget di acquisto immediati. I sistemi con motore EC, azionamenti a velocità variabile e controlli connessi possono costare da 2 a 3 volte di più in fase di installazione rispetto a unità analoghe con motore AC tradizionale. Il loro periodo di ammortamento in edifici commerciali standard può variare da 4 a 6 anni, un lasso di tempo che molti proprietari di medie dimensioni potrebbero non accettare in condizioni di finanziamento normali. La differenza è ancora maggiore in alcune zone del Medio Oriente e dell'Asia meridionale, dove i prezzi dell'energia elettrica agevolati riducono il valore economico del risparmio energetico. I contratti di prestazione energetica e i modelli "fan-as-a-service" affrontano in parte questo ostacolo, ma la loro adozione rimane concentrata in Europa occidentale e Nord America. I requisiti di conformità in Europa e negli Stati Uniti possono superare questo limite, mentre i mercati privi di normative simili devono affidarsi a un business case volontario e si trovano ad affrontare una carenza di personale qualificato per l'assistenza e la messa in servizio.
Complessità nell'integrazione degli interventi di ammodernamento nei sistemi HVAC preesistenti.
L'integrazione dei sistemi preesistenti rallenta le attività di sostituzione dei ventilatori industriali per impianti HVAC negli edifici più datati. Circa due terzi della superficie commerciale in Europa e Nord America è stata costruita prima del 2000, spesso con condotti e supporti progettati per ventilatori centrifughi o assiali a velocità fissa. La sostituzione di queste unità con ventilatori a flusso misto o con motori EC può richiedere modifiche ai condotti, programmazione del sistema di controllo e interventi strutturali. Questi lavori aggiuntivi possono rappresentare dal 30% al 40% del budget del progetto, oltre al costo del ventilatore stesso. Anche i sistemi di gestione degli edifici più datati possono richiedere un aggiornamento completo o costose apparecchiature di adattamento per funzionare con i moderni sistemi di controllo a velocità variabile. La revisione della Direttiva europea sulla prestazione energetica nell'edilizia offre una via per la riqualificazione degli edifici commerciali con prestazioni insufficienti, sebbene l'implementazione richiederà anni e la capacità di intervento a livello locale rimanga disomogenea.
Analisi del segmento
Per tipologia di ventilatore: i ventilatori a flusso misto guadagnano terreno nelle architetture HVAC con motore EC.
Nel 2025, i ventilatori centrifughi rappresentavano il 58.1% del mercato dei ventilatori industriali per il settore HVAC, grazie alla loro elevata pressione statica e alla capacità di adattarsi alle strette canalizzazioni tipiche degli edifici commerciali e industriali più datati. I sistemi di canalizzazione esistenti sono stati progettati in base alle curve di prestazione dei ventilatori centrifughi, il che rende costosa una sostituzione completa del sistema, anche quando è prevista la sostituzione del ventilatore. Questo effetto di base installata sostiene i volumi di vendita dei ventilatori centrifughi nel breve e medio termine. I ventilatori assiali rimangono adatti per applicazioni ad alto volume e bassa pressione, come la ventilazione dei tetti, i parcheggi multipiano e l'estrazione dell'aria nelle gallerie, grazie al loro design compatto a trasmissione diretta.
Si prevede che i ventilatori a flusso misto cresceranno del 6.2% entro il 2031, diventando così il tipo di ventilatore in più rapida crescita nel mercato dei ventilatori industriali per HVAC. Combinano il volume di flusso d'aria di tipo assiale con la capacità di pressione statica di tipo centrifugo. L'abbinamento di queste giranti con motori EC può preservare l'efficienza al 30-50% della velocità nominale e ridurre il consumo energetico a carico parziale. Greenheck ha introdotto il suo ventilatore da tetto con cappuccio RSQ con tecnologia a ruota a flusso misto nel settembre 2024, con licenza AMCA per Fan Energy Index, prestazioni dell'aria e acustiche [4] Greenheck Fan Corporation, “Greenheck Introduces RSQ Hooded Rooftop Fan,” Greenheck Fan Corporation, greenheck.com . Le credenziali AMCA sono sempre più incluse nelle specifiche per data center e ristrutturazioni commerciali, il che aumenta i requisiti di qualificazione per i nuovi fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione HVAC: la ventilazione consolida la leadership in termini di quota di mercato e tasso di crescita.
Nel 2025, la ventilazione rappresentava il 56.2% del mercato dei ventilatori industriali nel settore HVAC e si prevede una crescita del 5.6% fino al 2031. Questa combinazione riflette diverse esigenze interconnesse, tra cui la qualità dell'aria interna, la decarbonizzazione degli edifici e la gestione del flusso d'aria nei data center. L'edizione 2025 dello standard ASHRAE 62.1 richiede il controllo dell'umidità e sequenze di ventilazione di emergenza che necessitano di un controllo attivo dei ventilatori. Il limite di umidità del 65% supporta l'utilizzo di sistemi di ventilazione a velocità variabile con sensori integrati nelle ristrutturazioni commerciali.
I requisiti LEED, collegati allo standard 62.1, contribuiscono a diffondere queste specifiche in India, negli Emirati Arabi Uniti e nel Sud-est asiatico prima che i regolamenti locali cambino. Nel mercato dei ventilatori industriali per HVAC, le applicazioni di condizionamento dell'aria continuano ad avere una base installata considerevole negli immobili commerciali e nelle industrie di processo, dove il raffreddamento e la gestione dell'umidità condividono l'infrastruttura. Il riscaldamento è il gruppo di applicazioni più piccolo dei tre, poiché le pompe di calore e i sistemi a resistenza elettrica stanno progressivamente sostituendo i ventilconvettori nelle nuove costruzioni commerciali. La ventilazione, pertanto, rimane la principale applicazione multifunzionale per i fornitori che sviluppano piattaforme per la ventilazione a controllo della domanda. Le apparecchiature conformi alla procedura per la qualità dell'aria interna sono destinate a beneficiare del fatto che i gestori degli edifici attribuiscono maggiore importanza alla fornitura controllabile di aria esterna.
Per utente finale: il segmento commerciale è leader sia in termini di dimensioni che di slancio in avanti.
Nel 2025 gli edifici commerciali rappresentavano il 62.4% del totale e si prevede che cresceranno a un tasso annuo composto del 5.3% fino al 2031. Il segmento comprende uffici, magazzini logistici, centri commerciali, strutture sanitarie e data center. Ogni ambiente presenta esigenze tecniche diverse, dai ventilatori da ufficio silenziosi e a bassa vibrazione alle apparecchiature CRAH ad alta pressione statica e funzionamento continuo. Il parco impianti commerciale presenta inoltre un'elevata concentrazione di asset che stanno entrando nel periodo di sostituzione delle apparecchiature.
Per quanto riguarda i ventilatori industriali per il mercato HVAC, molti edifici commerciali in Nord America e in Europa occidentale sono entrati in servizio tra il 1990 e il 2005 e ora rientrano in un periodo di sostituzione delle apparecchiature di 20-30 anni. Ciò concentra la domanda di ristrutturazione in un numero limitato di anni. Gli utenti industriali utilizzano apparecchiature centrifughe e assiali per la produzione, la lavorazione chimica e la generazione di energia, ma la lunga durata delle apparecchiature e gli acquisti guidati dagli ingegneri rallentano i tassi di sostituzione. I requisiti di efficienza energetica degli edifici commerciali negli Stati Uniti e la Direttiva europea sulla prestazione energetica degli edifici hanno ridefinito i livelli minimi di prestazione che influenzano le specifiche di ristrutturazione degli edifici commerciali. L'implementazione delle normative energetiche in Germania, Francia e Regno Unito sta inoltre favorendo la sostituzione anticipata dei sistemi di ventilazione commerciali a bassa efficienza.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 33.4% del fatturato. La sua importanza deriva dallo sviluppo urbano e dall'attività manifatturiera in diverse grandi economie. La Cina sta promuovendo le specifiche HVAC commerciali attraverso obiettivi a doppia emissione di carbonio e gli standard di efficienza energetica GB, mentre l'India è un'area chiave per la crescita regionale grazie agli investimenti nei data center, alla realizzazione della Smart Cities Mission e alle temperature estive più elevate. Nell'agosto 2025, Systemair ha completato l'acquisizione di NADI Airtechnics, con sede a Chennai, aggiungendo al proprio portafoglio un produttore indiano di soffianti industriali e ventilatori ferroviari.
Giappone e Corea del Sud sono mercati maturi con requisiti stringenti per la gestione digitale dei ventilatori, compatibile con BACnet, nelle nuove installazioni commerciali. Nord America ed Europa sono mercati maturi per la sostituzione, dove gli interventi di ammodernamento dettati dalla conformità offrono una domanda più prevedibile rispetto alle nuove costruzioni. Il Regolamento (UE) 2024/1834 sta spingendo verso l'aggiornamento dei ventilatori da 125 W a 500 kW che non soddisfano le soglie di efficienza riviste. In Nord America, i requisiti del Fan Efficiency Index e i codici energetici che fanno riferimento alla norma ASHRAE 90.1 supportano un ciclo di aggiornamento dell'efficienza simile. Per i ventilatori industriali destinati al mercato HVAC, gli acquisti su larga scala sono diventati una fonte di ricavi di alto valore in entrambe le regioni tra il 2025 e il 2026, contribuendo a compensare i volumi più deboli del settore HVAC residenziale per i fornitori.
Si prevede che il segmento Medio Oriente e Africa del mercato dei ventilatori industriali per HVAC registrerà un tasso di crescita annuo composto (CAGR) del 5.8% fino al 2031, il più rapido a livello regionale. I progetti infrastrutturali finanziati dallo Stato nei Paesi del Consiglio di Cooperazione del Golfo richiedono apparecchiature per la gestione precisa del flusso d'aria negli edifici sensibili al clima. La crescita del teleriscaldamento e teleraffreddamento negli Emirati Arabi Uniti e i progetti ospedalieri a Dubai e Abu Dhabi sostengono la domanda di sistemi HVAC commerciali di alta gamma. Anche gli standard sauditi e i requisiti di efficienza energetica degli Emirati Arabi Uniti supportano la domanda di sostituzione negli edifici commerciali esistenti. I requisiti SANS 10400-XA del Sudafrica stanno progressivamente inasprendo le aspettative in termini di prestazioni energetiche degli edifici, con le gare d'appalto commerciali a Johannesburg e Città del Capo che iniziano a fare riferimento a standard minimi di efficienza dei ventilatori.
Panorama competitivo
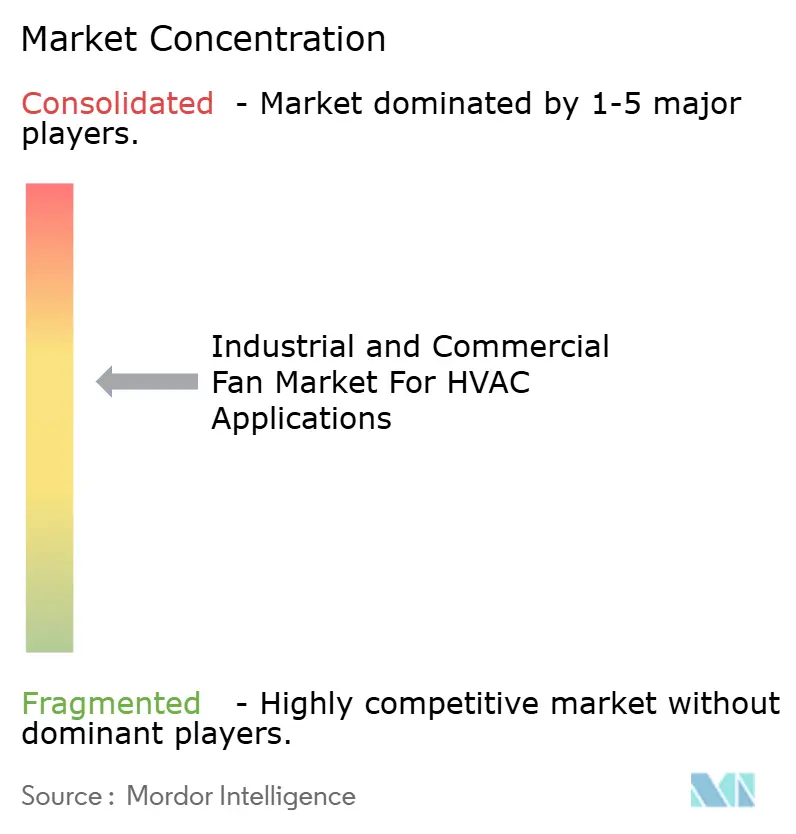
Il mercato dei ventilatori industriali per il settore HVAC presenta una moderata concentrazione tra i fornitori di sistemi integrati con motori EC per uso commerciale e industriale. ebm-papst Group, Ziehl-Abegg SE, Systemair AB, Greenheck Fan Corporation e il marchio Nicotra Gebhardt di Regal Rexnord detengono posizioni di leadership in queste applicazioni. Samsung ha completato l'acquisizione di FläktGroup per 1.5 miliardi di euro nel novembre 2025, ampliando le risorse della catena di fornitura e la capacità distributiva nel segmento della progettazione su commessa. Le divisioni Woods Air Movement e SEMCO di FläktGroup forniscono a Samsung prodotti per la ventilazione, la sicurezza antincendio, la gestione dell'aria e il controllo dei flussi. Samsung ha inoltre costituito FläktGroup Korea Co., Ltd. nel maggio 2026 per supportare la propria posizione nel settore HVAC dei data center nella regione Asia-Pacifico.
Le strategie competitive nel mercato dei ventilatori industriali per il settore HVAC variano tra i principali operatori. ebm-papst si concentra su prodotti specifici per applicazioni come fan wall e CRAH per impianti ad alta densità. Systemair si sta espandendo geograficamente attraverso acquisizioni, tra cui NADI Airtechnics in India e Temspec Incorporated in Canada. Regal Rexnord sta rafforzando la sua posizione nel settore della movimentazione dell'aria per data center, dopo essersi assicurata ordini per un valore di 735 milioni di dollari entro il quarto trimestre del 2025. Queste dinamiche nel mercato dei ventilatori industriali per il settore HVAC dimostrano che la scalabilità, la presenza regionale e l'ingegneria applicativa stanno diventando più importanti di un'ampia gamma di prodotti standard.
Nel mercato dei ventilatori industriali per HVAC, i fornitori utilizzano controlli EC integrati per ridurre il numero di componenti e semplificare l'integrazione delle apparecchiature. Ziehl-Abegg ha introdotto motori a rotore esterno EC con classificazione IE5 e controlli ECblue integrati, che combinano le funzioni di motore e azionamento in un modulo compatto. Anche le configurazioni di ventilatori a velocità variabile interconnessi rappresentano una possibile soluzione per i servizi di monitoraggio delle condizioni, sebbene nessun fornitore quotato in borsa abbia ancora implementato questo modello su scala commerciale. La variabilità progettuale da progetto a progetto rimane un ostacolo significativo all'ingresso nel mercato, poiché i concorrenti più piccoli potrebbero non disporre delle risorse ingegneristiche necessarie per specifiche personalizzate.
Leader del mercato dei ventilatori industriali e commerciali per applicazioni HVAC
Gruppo ebm-papst
Greenheck Fan Corporation
Systemair AB
FläktGroup Holding GmbH
Società Regale Rexnord
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Systemair AB acquisisce Temspec Incorporated, Canada. L'acquisizione, completata il 23 luglio 2026, genererà un fatturato di 18 milioni di euro nell'esercizio 2024/25 con margini superiori all'obiettivo di Systemair, conferendo all'azienda una posizione di leadership nel settore nordamericano dei sistemi HVAC decentralizzati per scuole ed edifici multipiano. La tecnologia dei ventilatori a girante inclinata all'indietro con motore EC di Temspec si integra perfettamente con il portafoglio di sistemi di ventilazione ad alta efficienza energetica di Systemair.
- Luglio 2026: il Regolamento UE sulla progettazione ecocompatibile (UE) 2024/1834 entra pienamente in vigore. Sostituendo il Regolamento 327/2011, il regolamento impone ora soglie di efficienza a livello di sistema per i ventilatori industriali con potenza del motore compresa tra 125 W e 500 kW immessi sul mercato UE, con un risparmio annuo di energia elettrica previsto di 8 TWh entro il 2030 rispetto al regime precedente e un risparmio sui costi di 4 miliardi di euro all'anno.
- Marzo 2026: ebm-papst presenta RadiFlow 630 al MCE Milano 2026. Il ventilatore a girante diagonale per applicazioni CRAH, AHU e fan-wall raggiunge un'efficienza superiore fino al 19% in condizioni operative reali e un consumo energetico del sistema inferiore del 15% rispetto alle configurazioni precedenti. Risponde alle esigenze di installazione compatta e di elevata densità di potenza nel raffreddamento dei data center.
- Novembre 2025: Samsung Electronics completa l'acquisizione di FläktGroup per 1.5 miliardi di euro. La transazione include Woods Air Movement, SEMCO e SE-Elektronic, che fanno parte della divisione HVAC di Samsung, e mantiene FläktGroup come filiale indipendente. Samsung prevede di utilizzare FläktGroup come piattaforma per il raffreddamento di precisione e gli edifici intelligenti destinati ai data center per l'intelligenza artificiale a livello globale.
Ambito del rapporto sul mercato dei ventilatori industriali e commerciali per applicazioni HVAC
Il mercato dei ventilatori industriali e commerciali per applicazioni HVAC comprende ventilatori progettati e realizzati per fornire flusso d'aria, ventilazione, riscaldamento, raffreddamento, circolazione dell'aria ed estrazione dell'aria nei sistemi di riscaldamento, ventilazione e condizionamento dell'aria (HVAC) utilizzati negli edifici industriali e commerciali. Questi ventilatori sono componenti fondamentali che garantiscono la qualità dell'aria interna, il comfort termico, l'efficienza energetica e la conformità agli standard di ventilazione e ambientali.
Il mercato globale dei ventilatori industriali e commerciali per applicazioni HVAC è segmentato per tipologia di ventilatore, applicazione HVAC, utente finale e area geografica. Per tipologia di ventilatore, il mercato è segmentato in ventilatori assiali, ventilatori centrifughi e ventilatori a flusso misto. Per applicazione HVAC, il mercato è segmentato in ventilazione, condizionamento dell'aria e riscaldamento. Per utente finale, il mercato è segmentato in commerciale e industriale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei ventilatori industriali e commerciali per applicazioni HVAC in 18 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Ventilatori assiali |
| Ventilatori centrifughi |
| Ventole a flusso misto |
| ventilazione |
| Aria condizionata |
| Riscaldamento |
| Commerciale |
| Industriale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ventilatore | Ventilatori assiali | |
| Ventilatori centrifughi | ||
| Ventole a flusso misto | ||
| Per applicazione HVAC | ventilazione | |
| Aria condizionata | ||
| Riscaldamento | ||
| Per utente finale | Commerciale | |
| Industriale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei ventilatori industriali per applicazioni HVAC entro il 2031?
Si prevede che il mercato dei ventilatori industriali per sistemi HVAC raggiungerà gli 8.05 miliardi di dollari entro il 2031, rispetto ai 6.25 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.19%.
Perché la ventilazione rappresenta l'applicazione principale per i ventilatori HVAC industriali?
Nel 2025 la ventilazione rappresentava il 56.2% del fabbisogno energetico e si prevede che crescerà del 5.6% fino al 2031, in concomitanza con l'aumento delle esigenze in termini di qualità dell'aria interna e di aria esterna controllabile.
Quali utenti finali acquistano la maggior parte dei ventilatori per impianti di climatizzazione industriali e commerciali?
Nel 2025 gli edifici commerciali rappresentavano il 62.4% del totale e si prevede che cresceranno a un tasso annuo composto del 5.3% fino al 2031.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.8%, grazie agli investimenti nelle infrastrutture e al fabbisogno di raffreddamento commerciale.
In che modo le normative sull'efficienza energetica influenzano l'acquisto di ventilatori per impianti di climatizzazione?
Il regolamento (UE) 2024/1834 impone requisiti di efficienza dei ventilatori a livello di sistema per i prodotti pertinenti immessi sul mercato dell'UE, incentivando la sostituzione delle apparecchiature meno efficienti.


