

Dimensioni e quota di mercato dei compressori d'aria industriali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
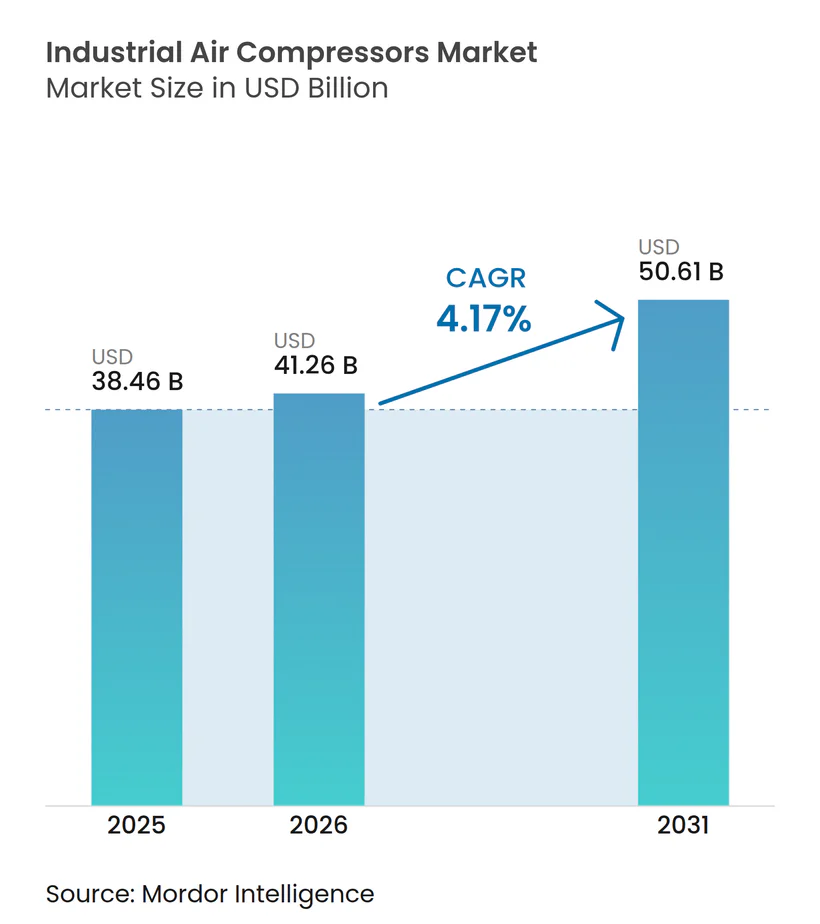
| Dimensione del mercato (2026) | 41.26 miliardo di dollari |
| Dimensione del mercato (2031) | 50.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.17% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
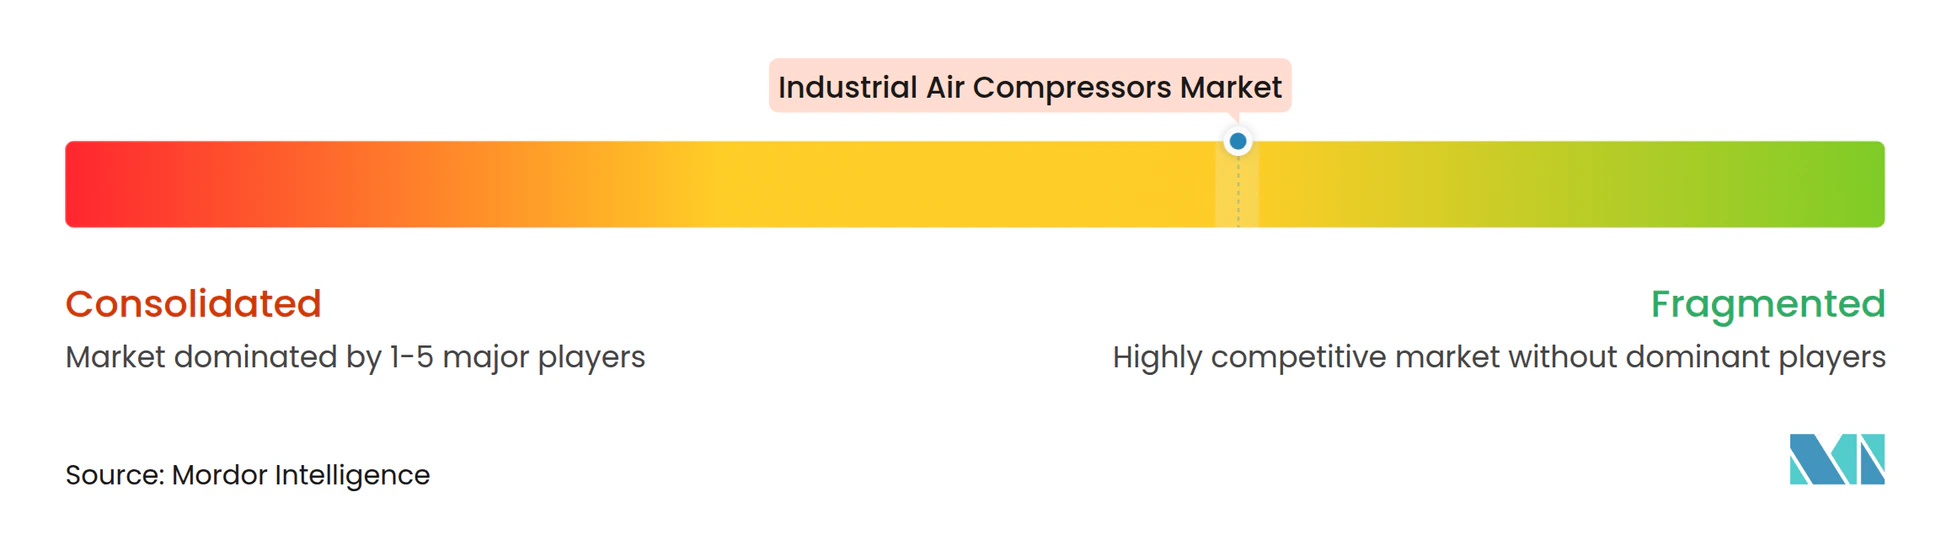
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei compressori d'aria industriali di Mordor Intelligence
Si prevede che il mercato dei compressori d'aria industriali aumenterà da 41.26 miliardi di dollari nel 2026 a 50.61 miliardi di dollari entro il 2031, con un CAGR del 4.17% nel periodo 2026-2031. I produttori stanno modernizzando gli impianti con unità oil-free a velocità variabile che riducono il consumo di elettricità, soddisfano i requisiti di purezza ISO 8573-1 Classe 0 e integrano la telemetria intelligente per la manutenzione predittiva. I terminali di esportazione di gas naturale liquefatto (GNL) e gli hub di rifornimento di idrogeno stanno ordinando turbine centrifughe con pressione superiore a 100 bar, mentre gli incentivi governativi negli Stati Uniti, in Europa e in India accelerano la sostituzione dei sistemi a velocità fissa alimentati a olio. L'intensità competitiva sta aumentando con gli operatori storici che acquistano specialisti di nicchia per assicurarsi tecnologie e servizi adiacenti, e con gli sfidanti regionali che conquistano quote di mercato entry-level con produzione localizzata e prezzi aggressivi. Le oscillazioni dei prezzi dell'acciaio, le norme sulle emissioni acustiche e la sostituzione dei ventilatori nei processi a bassa pressione frenano la redditività a breve termine, ma non ostacolano le prospettive di crescita a lungo termine per i compressori ad alta efficienza e connessi digitalmente.
Punti chiave del rapporto
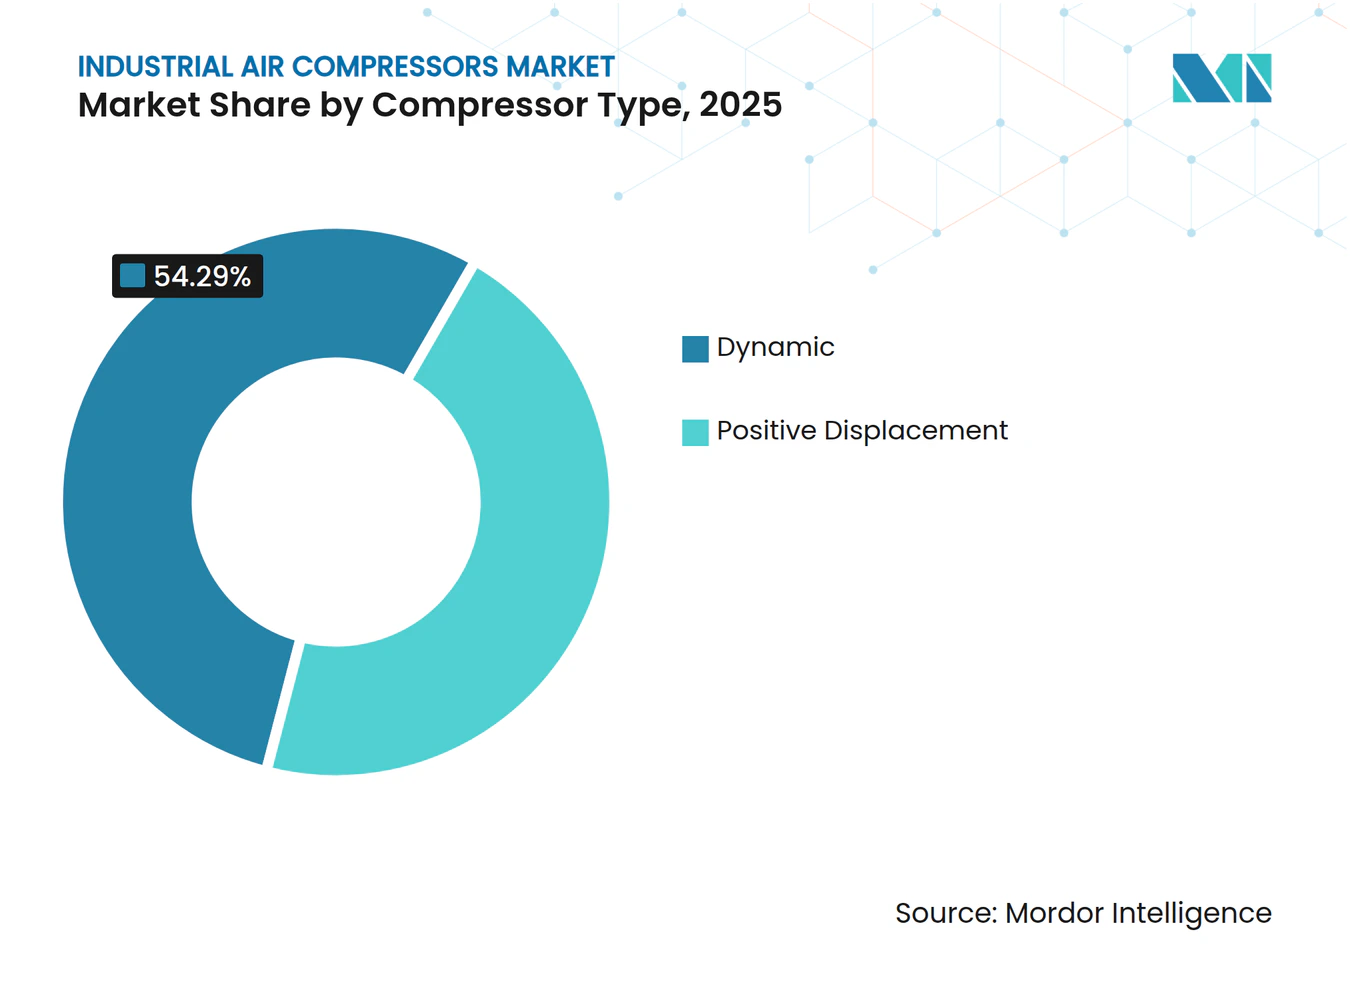
- In base al tipo di compressore, nel 2025 i modelli a spostamento positivo detenevano una quota di mercato del 45.71% nei compressori d'aria industriali, mentre le unità dinamiche sono quelle in più rapida crescita, con un CAGR del 4.55% fino al 2031.
- Per quanto riguarda la lubrificazione, i sistemi a bagno d'olio hanno dominato con una quota del 53.48% nel 2025, mentre la tecnologia senza olio ha registrato il CAGR più alto, pari al 4.63%, fino al 2031.
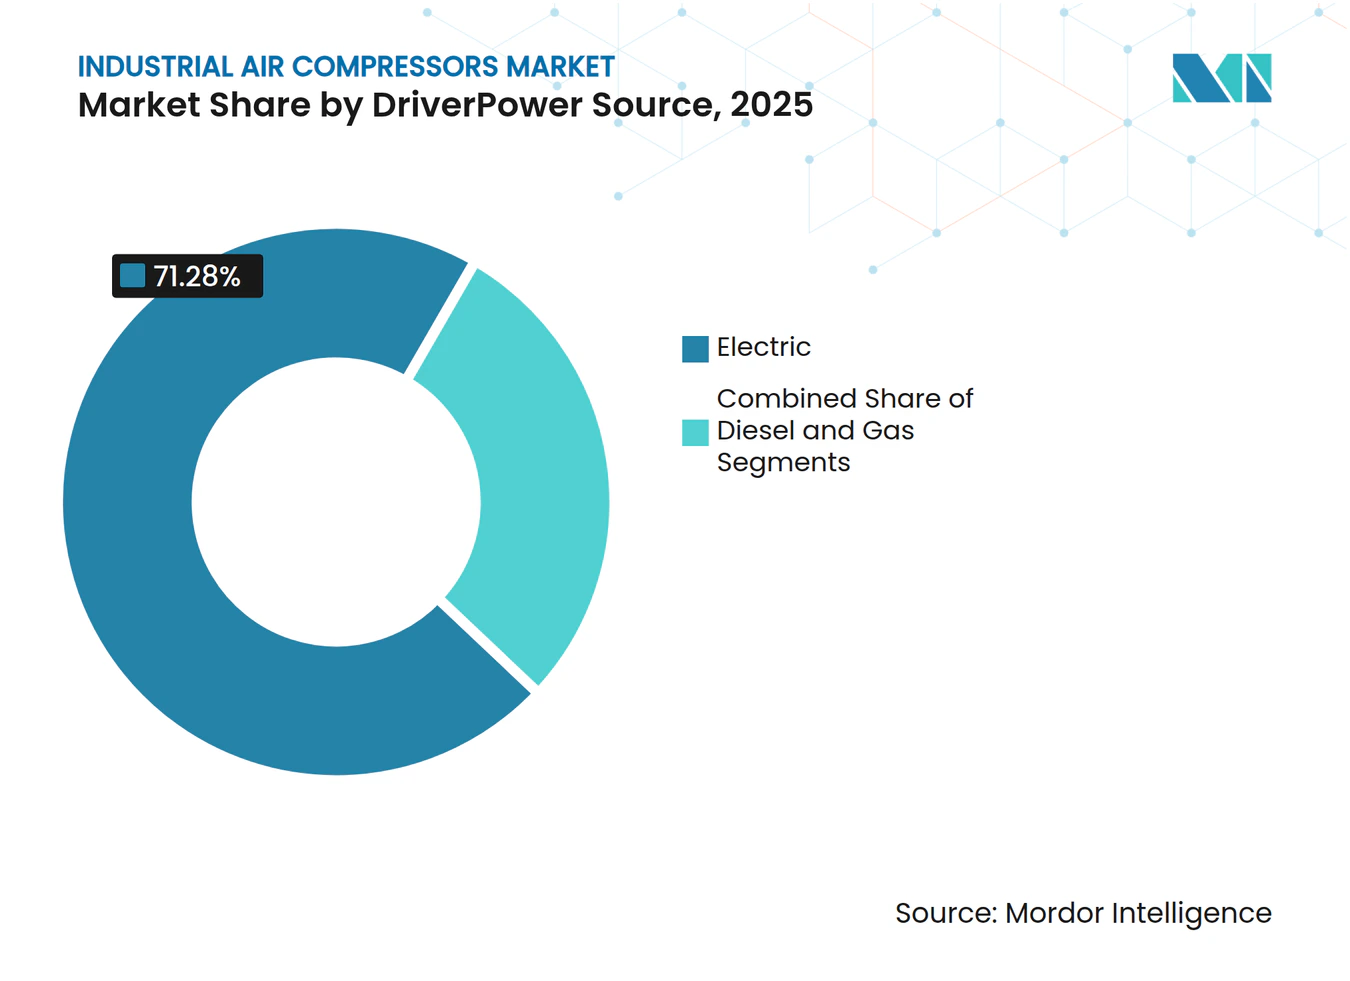
- In base al conducente/fonte di alimentazione, le unità elettriche hanno conquistato una quota del 71.28% nel 2025 e stanno avanzando a un CAGR del 5.11%, superando le alternative diesel e a gas.
- Per settore di utilizzo finale, il settore manifatturiero ha assorbito il 40.84% della domanda nel 2025; petrolio e gas sono i settori in più rapida crescita, con un CAGR del 5.28% nel periodo 2026-2031.
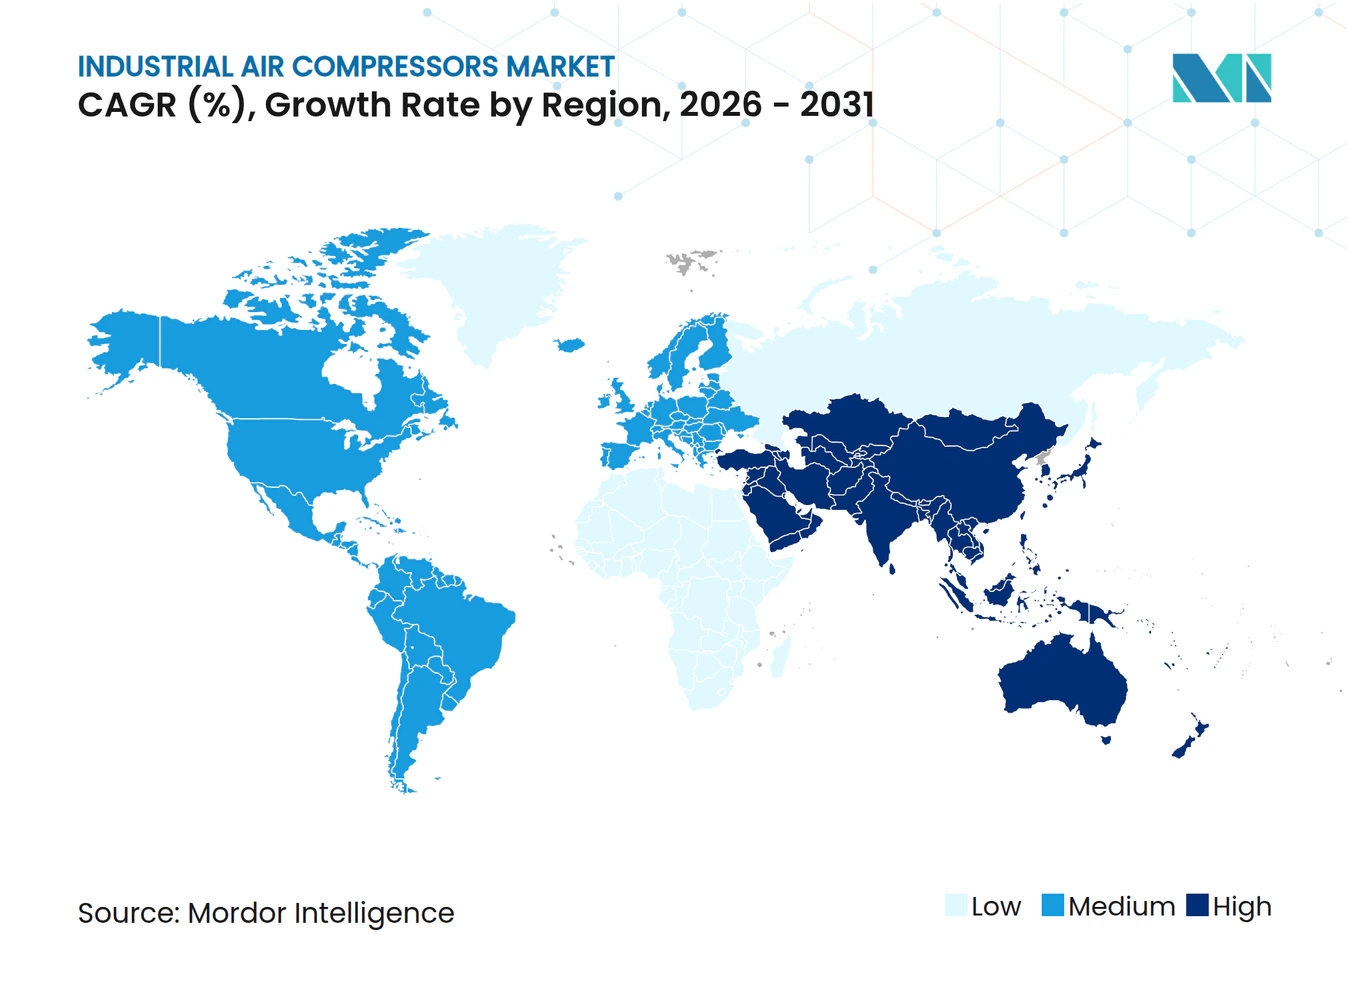
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 42.58% del fatturato del 2025 e crescerà a un CAGR del 5.44%, il più forte tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei compressori d'aria industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione di impianti di produzione ad alta efficienza energetica in Asia | + 1.2% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa | Medio termine (2-4 anni) |
| Crescente domanda di compressori oil-free nell'industria alimentare e delle bevande | + 0.8% | Globale, con concentrazione in Europa e Nord America | A breve termine (≤ 2 anni) |
| Crescenti investimenti nelle infrastrutture GNL che richiedono compressori ad alta pressione | + 0.9% | Nord America, Medio Oriente, Asia-Pacifico (Australia, Cina) | A lungo termine (≥ 4 anni) |
| Incentivi governativi per audit energetici industriali a favore dei compressori a velocità variabile | + 0.7% | Nord America ed Europa, emergendo in India | A breve termine (≤ 2 anni) |
| Rapida crescita delle gigafabbriche di batterie per veicoli elettrici che utilizzano compressori a vite a secco | + 0.6% | Asia-Pacifico (Cina, Corea del Sud), Nord America (Stati Uniti) | Medio termine (2-4 anni) |
| Aumento delle ristrutturazioni di impianti petrolchimici in Medio Oriente | + 0.5% | Medio Oriente (Arabia Saudita, Emirati Arabi Uniti, Qatar) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione di impianti di produzione ad alta efficienza energetica in Asia
I governi asiatici stanno collegando sussidi sulle tariffe energetiche e prestiti agevolati all'installazione di compressori a velocità variabile che riducono le bollette elettriche degli impianti fino al 35%. Il programma ADEETIE indiano ha erogato 1,000 crore di rupie (122 milioni di dollari) nel 2025, riducendo i periodi di ammortamento a due anni per le piccole e medie imprese che modernizzano le attrezzature obsolete. [1] Ministero delle Micro, Piccole e Medie Imprese, Governo dell'India, "Linee guida del programma ADEETIE 2025", msme.gov.in Le multinazionali hanno risposto: Mitsubishi Electric ha investito 2,100 crore di rupie (256 milioni di dollari) in un nuovo impianto di compressori a Chennai e SKF ha investito 653 crore di rupie (80 milioni di dollari) nella produzione di cuscinetti per rotori a Pune. Questi progetti sono alla base di una catena di approvvigionamento che privilegia sistemi ad aria compressa ad alta efficienza e monitorati digitalmente. Il finanziamento parallelo di 20,000 crore di rupie (2.44 miliardi di dollari) per le infrastrutture di cattura del carbonio garantisce la domanda a lungo termine di unità alternative ad altissima pressione. Mentre la domanda di acciaio in Cina si raffredda, la produzione di automobili, elettronica e batterie nel Sud e nel Sud-Est asiatico sta assorbendo la capacità di compressione liberata altrove, sostenendo lo slancio nel medio termine.
Crescente domanda di compressori oil-free nell'industria alimentare e delle bevande
La norma ISO 8573-1 Classe 0 è diventata di fatto il punto di riferimento qualitativo nel 2025, costringendo i produttori a sostituire le viti con lubrificazione a bagno d'olio nonostante un premio di capitale del 20-30%. Le linee farmaceutiche aggiungono sensori del punto di rugiada e delle particelle che si interfacciano con le piattaforme MES degli impianti, digitalizzando le prove di conformità. Atlas Copco, Kaeser ed ELGi hanno registrato una crescita a due cifre degli ordini per le gamme oil-free, notando risparmi energetici fino al 30% se abbinati ad azionamenti a velocità variabile. Il controllo normativo della Food and Drug Administration statunitense ha intensificato la documentazione sulla purezza dell'aria compressa, stimolando diffuse campagne di retrofit. Queste dinamiche porteranno l'adozione dell'oil-free da una nicchia a una diffusione diffusa in Europa e Nord America entro i prossimi due anni.
Crescenti investimenti nelle infrastrutture GNL che richiedono compressori ad alta pressione
I contratti assegnati nel 2025 per i terminali GNL di Rio Grande, Commonwealth e Alaska includono treni centrifughi multistadio che erogano portate superiori a 10,000 m³ h⁻¹ a pressioni superiori a 40 bar. Megacomplessi mediorientali come il progetto etilene da 6 miliardi di dollari di Ras Laffan richiedono unità alternative con pressioni superiori a 100 bar per la separazione degli idrocarburi leggeri. I fornitori sfruttano i gemelli digitali per ottimizzare la dinamica dei rotori ed estendere gli intervalli di revisione a 48,000 ore, migliorando il valore del ciclo di vita. Con la proliferazione del GNL galleggiante e dello stoccaggio sotterraneo, la domanda di pacchetti compatti e dal peso ottimizzato, in grado di raggiungere pressioni pari o superiori a 345 bar, diventa un pilastro della crescita a lungo termine che si estende oltre il 2030.
Incentivi governativi per audit energetici industriali a favore dei compressori a velocità variabile
Le aziende elettriche statunitensi pagano 25 dollari per cavallo vapore installato, riducendo i costi iniziali fino al 25% e accorciando i tempi di ammortamento da quattro a meno di due anni. La Direttiva europea sull'efficienza energetica obbliga le imprese a verificare il consumo energetico ogni quattro anni, dopodiché i sistemi ad aria compressa vengono regolarmente segnalati tra le prime tre opportunità di risparmio. [2] Commissione europea, “Direttiva sull'efficienza energetica (rifusione) 2025”, europa.eu. L'Instant Asset Write-Off australiano ha accelerato l'acquisto di unità GA VSD+ di alta gamma, con Atlas Copco che ha segnalato un aumento del 22% degli ordini nazionali nel 2025. I sussidi, uniti all'aumento dei prezzi del carbonio, rendono gli azionamenti a velocità variabile la specifica predefinita nei nuovi progetti di capitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili dell'acciaio gonfiano le strutture dei costi delle distinte base dei compressori | -0.6% | Globale, con forti pressioni in Europa e Nord America | A breve termine (≤ 2 anni) |
| Periodo di ammortamento più lungo rispetto alle alternative ai soffiatori per applicazioni a bassa pressione | -0.4% | Globale, concentrato nella produzione generale e nelle costruzioni | Medio termine (2-4 anni) |
| Le severe norme sulle emissioni acustiche aumentano i costi delle chiusure in Europa | -0.3% | Europa, emergente nei mercati urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La carenza di manodopera qualificata per la manutenzione aumenta i tempi di inattività nei mercati emergenti | -0.3% | Asia-Pacifico, Medio Oriente e Africa, Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili dell'acciaio gonfiano le strutture dei costi delle distinte base dei compressori
I dati dell'OCSE mostrano che entro il 2027 entreranno in servizio 165 milioni di tonnellate di nuova capacità, amplificando le oscillazioni dei prezzi che comprimono i margini lordi. [3] EUROFER, “Economic and Steel Market Outlook 2025-2026,” eurofer.eu Gli stabilimenti europei che operano al 65% di utilizzo si trovano ad affrontare sia l'inflazione dei costi energetici che la debole domanda, mentre gli esportatori asiatici scontano il tonnellaggio in eccesso, creando un effetto frusta sui sovrapprezzi delle leghe speciali. Gli OEM rispondono con il dual-sourcing delle fusioni, la riprogettazione degli alloggiamenti per la riduzione del peso e la copertura dei future per stabilizzare le quotazioni. Tuttavia, i budget dei progetti a ciclo breve rimangono vulnerabili alle oscillazioni del 10-15% nei costi di input di carter e alberi a gomiti.
Periodo di ammortamento più lungo rispetto alle alternative ai soffiatori per applicazioni a bassa pressione
I soffiatori centrifughi raggiungono una portata simile con un terzo dei costi di manutenzione al di sotto di 1 bar, riducendo il ritorno sull'investimento fino a 18 mesi. Gli appaltatori preferiscono i compressori portatili che pesano il 30% in meno rispetto ai compressori alternativi, riducendo i costi di trasporto. Dove la qualità dell'aria non è critica, le PMI asiatiche optano per soffiatori di produzione locale con un prezzo inferiore del 40-50% rispetto alle viti importate. Gli OEM globali devono localizzare la produzione o cedere questa nicchia a bassa pressione, limitando la crescita nei segmenti maturi dell'aria di fabbrica.
Analisi del segmento
Per tipo di compressore: le unità dinamiche estendono la portata ad alto flusso
Nel 2025, le macchine volumetriche rappresentavano il 45.71% del mercato dei compressori d'aria industriali, trainate dalle viti rotative che dominano le applicazioni a 7-13 bar negli impianti automobilistici, metalmeccanici e di confezionamento. Il loro funzionamento continuo, il design compatto dello skid e la compatibilità con i sistemi a velocità variabile soddisfano gli obiettivi di uptime della produzione snella. I pistoni alternativi rimangono indispensabili per il soffiaggio di bottiglie e il rifornimento di veicoli a metano, ma devono far fronte a cicli di lavoro ad alta intensità di manutenzione che ne limitano l'adozione su larga scala. I modelli a spirale prosperano in laboratori e ospedali, dove l'aria oil-free, la bassa rumorosità e le vibrazioni minime compensano il loro limite di portata di 2 m³ min⁻¹.
Si prevede che i compressori dinamici, principalmente centrifughi, cresceranno a un CAGR del 4.55% fino al 2031, poiché i megaprogetti di GNL, idrogeno e petrolchimici richiederanno flussi superiori a 10,000 m³ h⁻¹ e pressioni superiori a 40 bar. Siemens Energy e Baker Hughes si sono entrambe aggiudicate nel 2025 appalti multi-treno che hanno messo in luce l'ottimizzazione digitale del doppio rotore e la diagnostica predittiva. Gli stadi assiali rimangono una nicchia nella separazione dell'aria delle turbine, limitando una più ampia penetrazione del mercato, ma sottolineando il vantaggio della tecnologia dinamica nei servizi ad altissimo volume, dove le soluzioni volumetriche diventano antieconomiche.
Con la lubrificazione: la purezza senza olio raggiunge la massa critica
I modelli oil-flooded hanno mantenuto una quota del 53.48% nel 2025, grazie a minori spese in conto capitale e alla tolleranza ad ambienti polverosi e ad alte temperature. Le viti lubrificate tra 75 e 250 kW sono il cavallo di battaglia delle utility di stabilimento, con intervalli di manutenzione quinquennali e disponibilità di ricambi che fidelizzano i responsabili della manutenzione. Al contrario, le installazioni oil-free stanno registrando un CAGR del 4.63%, supportato dai requisiti ISO 8573-1 Classe 0 presso gli stabilimenti farmaceutici, dei semiconduttori e delle bevande. Gardner Denver ha innalzato il suo limite massimo di oil-free a 290 kW, registrando un aumento dell'efficienza del 13% grazie ai nuovi rivestimenti dei rotori, mentre la telemetria Atlas Copco mostra un risparmio energetico del 30% quando le viti oil-free si abbinano all'analisi delle perdite.
I calcoli del costo del ciclo di vita ora favoriscono l'oil-free laddove i rischi di contaminazione del prodotto superano 0.5 milioni di dollari per richiamo. Le fabbriche di semiconduttori di Taiwan e Corea del Sud specificano esclusivamente viti oil-free, citando la protezione della resa dei wafer. Le dimensioni del mercato dei compressori d'aria industriali per i segmenti oil-free sono destinate ad ampliarsi man mano che la Classe 0 diventa la norma piuttosto che l'eccezione nei settori dei processi critici.
Per conducente/fonte di energia: l'elettrificazione della rete accelera
Le unità a trazione elettrica hanno dominato con una quota del 71.28% nel 2025, trainate dalla riduzione dell'intensità di carbonio della rete e dagli sconti che compensano i premi per i motori a velocità variabile. I programmi di ComEd, Mass Save e DTE riducono gli investimenti fino al 25%, mentre gli incentivi federali statunitensi aggiungono 25 dollari per cavallo vapore, determinando un'impennata degli interventi di ammodernamento nei settori della trasformazione alimentare e della lavorazione dei metalli. Il gasolio rimane indispensabile nelle miniere e nei cantieri edili remoti, ma si sta esaurendo poiché i motori portatili a batteria come il B-Air 185-12 di Atlas Copco rispettano i codici urbani in materia di rumore ed emissioni. I gruppi azionati da turbine a gas servono le raffinerie che sfruttano i combustibili di scarto, ma devono affrontare ostacoli alla decarbonizzazione e complessità di capitale.
I compressori mobili alimentati a batteria rappresentano un micro-segmento emergente, offrendo un funzionamento silenzioso e una ricarica notturna a tariffe fuori punta che riducono del 60% il prezzo del diesel. Con l'aumento della densità, si prevede che i portatili elettrici scalzeranno la classe di noleggio da 185-350 cfm a partire dal 2028, accelerando l'elettrificazione nel mercato dei compressori d'aria industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per valutazione della pressione: l'adozione ad altissima pressione aumenta
Le unità con pressione superiore a 100 bar, sebbene in numero limitato, stanno registrando un CAGR del 4.38% nella mobilità a idrogeno, nelle stazioni di rifornimento di metano e nei progetti di sequestro del carbonio. HOERBIGER ha annunciato nell'ottobre 2025 che fornirà tre pacchetti di compressori per idrogeno HCP 500 all'Hamburg Green Hydrogen Hub da 105 MW, con ciascuna unità in grado di comprimere oltre 250 chilogrammi all'ora a pressioni adatte al rifornimento di rimorchi e veicoli pesanti.
Le normative dell'Unione Europea impongono stazioni di rifornimento di idrogeno nei nodi urbani e ogni 200 chilometri lungo la rete transeuropea di trasporto entro il 2030, mentre la Fuel Cell and Hydrogen Energy Association prevede che saranno necessarie circa 4,300 stazioni negli Stati Uniti entro il 2030, creando una domanda sostenuta di compressori alternativi e a membrana ad alta pressione. Le macchine di fascia media da 21-100 bar servono impianti di gas industriali e circuiti di refrigerazione con una domanda di sostituzione costante ma una crescita modesta. I segmenti a bassa pressione da 0-20 bar vengono sostituiti da soffianti centrifughe per l'aerazione e il trasporto, limitandone la traiettoria di crescita a lungo termine.
Per potenza nominale: le classi Mega-Watt servono i data center e gli hub dell'idrogeno
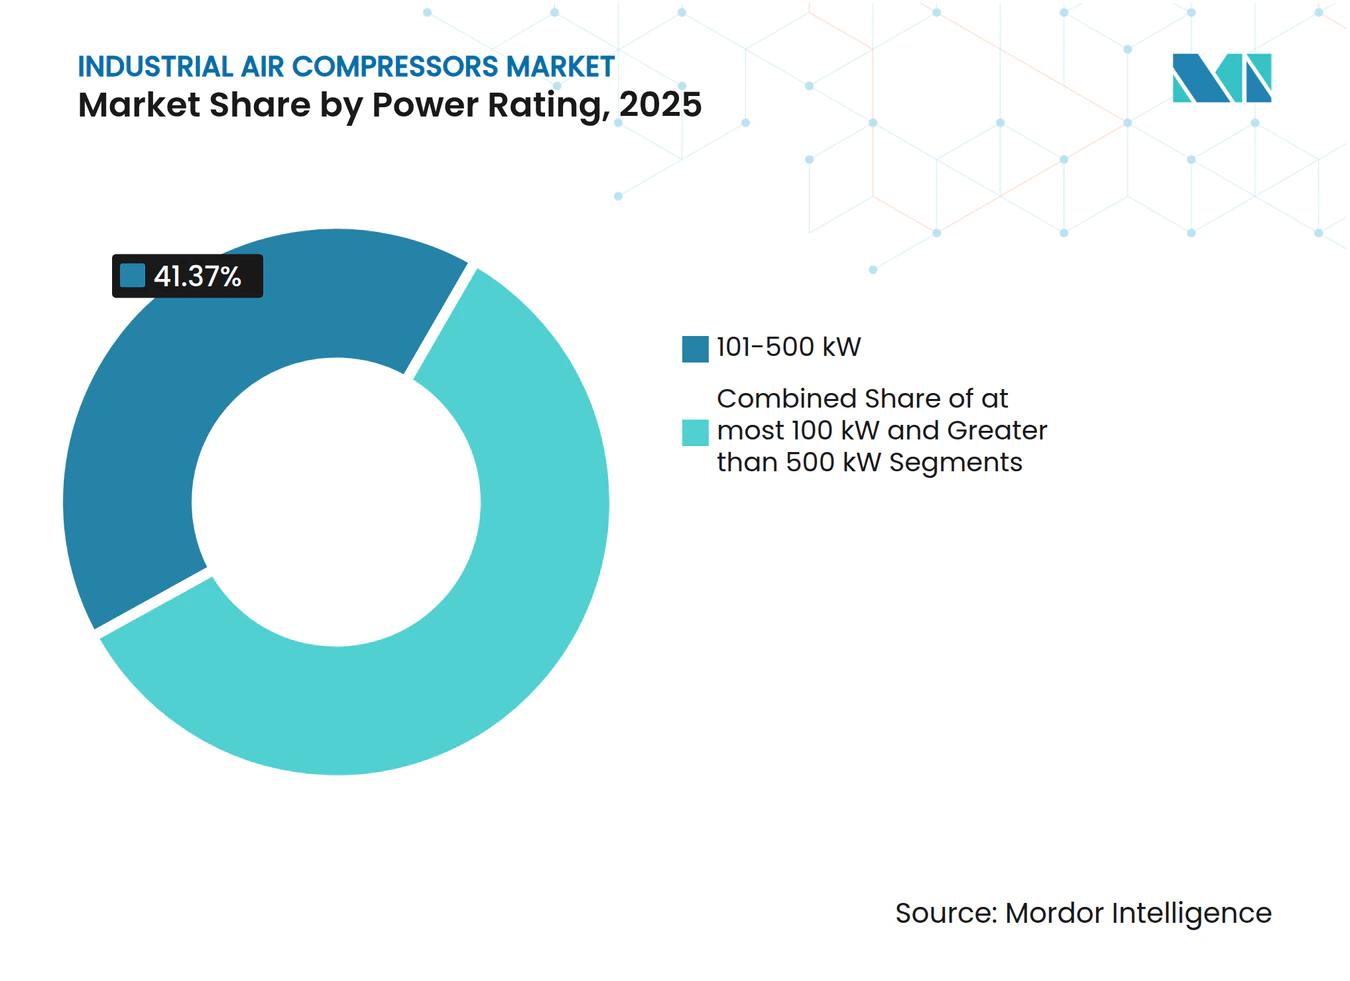
I compressori di potenza superiore a 500 kW avanzano a un CAGR del 4.85%, alimentati dal raffreddamento dei data center e da complessi elettrolizzatori multi-megawatt che iniettano idrogeno nelle condotte. Il megaprogetto petrolchimico di Ras Laffan di QatarEnergy metterà in funzione unità alternative multi-MW entro il 2027, convalidando l'economia di scala. Le macchine di fascia media da 51-250 kW, che rappresentano il 41.37% delle consegne del 2025, traggono vantaggio da ecosistemi maturi a velocità variabile che ottimizzano l'efficienza a carico parziale.
I compressori con potenza nominale pari o inferiore a 100 kW servono piccole officine, officine di riparazione auto e stabilimenti di produzione distribuiti, rappresentando un segmento frammentato e sensibile al prezzo, in cui i fornitori locali competono sulla velocità di consegna e sulla reattività del servizio. Questo segmento è maturo in Nord America e in Europa, con una domanda di sostituzione guidata dall'invecchiamento delle apparecchiature e dagli obblighi normativi per modelli a basso consumo energetico, ma rimane un'opportunità di crescita in Asia-Pacifico e Sud America, dove l'industrializzazione sta espandendo la base installata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: petrolio e gas emergono come i settori in più rapida crescita
Il settore manifatturiero ha mantenuto una quota del 40.84% nel 2025, ma ha registrato un progresso grazie alla riduzione del numero di utensili pneumatici dovuta all'automazione. L'assemblaggio di componenti elettronici incrementa le viti oil-free, ma gli investimenti ciclici nei semiconduttori iniettano volatilità. Si prevede che gli utilizzatori finali di petrolio e gas cresceranno a un CAGR del 5.28% dal 2026 al 2031, il più rapido tra tutti i settori, trainati dalle attività di perforazione a monte nei bacini di scisto nordamericani, dai progetti di oleodotti a metà percorso che comprimono il gas naturale per il trasporto a lunga distanza e dai rifacimenti di siti di raffinazione e petrolchimici in Medio Oriente.
Gli utenti finali dei settori alimentare e delle bevande, farmaceutico ed edile rappresentano segmenti stabili e maturi con una domanda di sostituzione costante, ma i loro tassi di crescita sono inferiori a quelli del mercato generale, poiché i guadagni in termini di efficienza riducono il consumo di aria compressa per unità di prodotto e poiché tecnologie alternative, come attuatori elettrici e sistemi idraulici, sostituiscono le apparecchiature pneumatiche in applicazioni selezionate.
Analisi geografica
Mercato dei compressori d'aria industriali nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 42.58% del fatturato del 2025 e si prevede che crescerà a un CAGR del 5.44%, sostenuta dalle gigantesche fabbriche di batterie indiane e sudcoreane e dalle espansioni petrolchimiche cinesi che specificano sistemi oil-free a velocità variabile. I programmi governativi che erogano oltre 2.5 miliardi di dollari in finanziamenti agevolati catalizzano gli ammodernamenti degli stabilimenti, mentre i fornitori nazionali ampliano la produzione di rotori e avvolgimenti per motori per ridurre i tempi di consegna. Le dimensioni del mercato dei compressori d'aria industriali nella regione beneficiano anche dei cambiamenti nella catena di approvvigionamento, poiché i produttori di elettronica, tessile e componenti per auto si diversificano dalla Cina costiera, costruendo nuove infrastrutture per l'aria compressa nella Cina interna, in Vietnam e in Indonesia.
Mercato dei compressori d'aria industriali in Nord America
Il Nord America cavalca l'onda dello sviluppo del GNL e del reshoring della produzione di beni durevoli. Gli sconti federali e delle utility riducono drasticamente i rimborsi per gli impianti di retrofit, innescando un'ondata di sostituzioni a velocità fissa presso le aziende di lavorazione dei metalli del Midwest e le aziende di trasformazione alimentare del Sud-Est. I produttori di compressori statunitensi registrano un portafoglio ordini più completo per le cucine oil-free, con l'inasprimento delle norme di monitoraggio della FDA, mentre gli operatori canadesi del midstream espandono le reti di corridoi per il GNC che richiedono skid alternativi ridondanti per garantire un tempo di attività del 98%. Il settore delle maquiladoras messicane sta adottando veicoli elettrici portatili per soddisfare i più severi limiti alle emissioni urbane, spingendo la regione verso tassi di elettrificazione più elevati.
Mercato europeo dei compressori d'aria industriali
L'Europa si confronta con la volatilità dei costi dell'acciaio e con rigide normative sul rumore che gonfiano la spesa per le coperture, eppure gli obblighi di audit energetico sostengono gli investimenti in viti ad alta efficienza. Le PMI tedesche e italiane attingono ai fondi UE per la transizione al carbonio per ammodernare i macchinari degli anni '1990, mentre le cartiere scandinave adottano soffianti centrifughe per l'aerazione, riducendo la domanda di compressori a bassa pressione. I piani di decarbonizzazione industriale basati sull'idrogeno, supportati da progetti come l'hub da 100 MW di Amburgo, segnalano un imminente aumento delle vendite di sistemi ad altissima pressione a partire dal 2027.
Mercato dei compressori d'aria industriali in Medio Oriente e Sud America
Il Medio Oriente e l'Africa traggono slancio dalle ristrutturazioni di siti petrolchimici dismessi in Arabia Saudita e negli Emirati Arabi Uniti, insieme alle crescenti esportazioni di idrogeno che richiedono pacchetti da 350-700 bar. Il Sud America rimane frammentato; la rete di bio-CNG del Brasile alimenta la domanda localizzata di compressori, ma la volatilità della valuta e la carenza di competenze frenano l'adozione di sistemi avanzati altrove.
Panorama competitivo
Il mercato dei compressori d'aria industriali è moderatamente concentrato: i primi cinque fornitori detengono una quota considerevole del fatturato globale. Atlas Copco ha rafforzato la sua presenza nel mercato delle pompe acquisendo LEWA e Geveke per 294 milioni di euro (332 milioni di dollari) e rafforzando la propria presenza nel sud-est degli Stati Uniti con l'acquisizione di Air Compressor Works nel gennaio 2026. Ingersoll Rand ha completato sette acquisizioni tra la fine del 2024 e la fine del 2025, in particolare le italiane TMIC e Adicomp per 160 milioni di euro (181 milioni di dollari), assicurandosi il know-how nel settore del gas naturale rinnovabile. Kaeser punta sulla crescita organica, ampliando il suo stabilimento in Virginia di 80,000 metri quadrati e lanciando compressori portatili conformi allo Stage V per il settore minerario e delle costruzioni.
La digitalizzazione differenzia gli operatori storici. SMARTLINK di Atlas Copco carica dati a intervalli di cinque minuti, promettendo un risparmio energetico del 30% e un aumento dei tempi di attività del 3% nell'ambito dei contratti di prestazione energetica. Il componente aggiuntivo Predictive Intelligence di Burckhardt Compression, disponibile da aprile 2025 per PROGNOST-NT, applica l'apprendimento automatico per rilevare le perdite delle valvole prima che le soglie di vibrazione raggiungano il picco, riducendo le interruzioni impreviste. Nel frattempo, concorrenti regionali come ELGi e Boge offrono prezzi inferiori del 15-25% rispetto ai marchi premium attraverso la produzione localizzata in India e nell'Europa orientale, costringendo le multinazionali ad adottare strategie a doppio marchio.
Le gare negli spazi vuoti si concentrano sulla mobilità a idrogeno e sui veicoli elettrici portatili a batteria. Siemens Energy si è aggiudicata ordini a gennaio 2026 per due pacchetti centrifughi a idrogeno presso il polo verde di Amburgo, mentre HOERBIGER fornisce tre unità alternative HCP 500, ciascuna con una capacità di compressione di 250 kg h⁻¹. Il prototipo B-Air di Atlas Copco si rivolge alla classe di noleggio da 185 cfm con batterie al litio-ferro-fosfato, affermandosi per primo nell'edilizia urbana a emissioni zero. Queste innovazioni, insieme ai concetti di idruri metallici elettrochimici a TRL 6-7, suggeriscono un cambiamento nella classificazione competitiva che privilegia le emissioni di carbonio del ciclo di vita e l'uptime digitale rispetto al prezzo iniziale.
Leader del settore dei compressori d'aria industriali
Ingersoll Rand Inc.
Gruppo Atlas Copco
Gardner Denver Inc.
Compressori Kaeser SE
Potenza portatile Doosan
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Atlas Copco acquisisce Air Compressor Works, un distributore della Florida con un fatturato di 16 milioni di dollari e 50 dipendenti, espandendo la sua presenza nel mercato dei ricambi nel sud-est degli Stati Uniti.
- Gennaio 2026: Siemens Energy si è aggiudicata un contratto per due pacchetti di compressori di idrogeno per l'Hamburg Green Hydrogen Hub da 100 MW, con avvio previsto per la seconda metà del 2027.
- Novembre 2025: Ingersoll Rand acquista Transvac Systems nel Regno Unito, aggiungendo la tecnologia degli eiettori per nicchie a vuoto e a bassa pressione.
- Novembre 2025: Kaeser lancia il compressore portatile M480, alimentato da un motore diesel Cummins da 343 kW, destinato alle imprese edili e minerarie.
Ambito del rapporto sul mercato globale dei compressori d'aria industriali
Il mercato dei compressori d'aria industriali si riferisce al mercato dei compressori utilizzati in applicazioni industriali per convertire l'energia in energia potenziale immagazzinata nell'aria pressurizzata. Questi compressori sono essenziali per vari settori, tra cui manifatturiero, petrolifero e del gas, della produzione di energia, chimico e petrolchimico, alimentare e delle bevande, farmaceutico, edile e altri.
Il rapporto sul mercato dei compressori d'aria industriali è segmentato per tipo di compressore (a spostamento positivo e dinamico), lubrificazione (a bagno d'olio e senza olio), pressione nominale (0-20 bar, 21-100 bar e superiore a 100 bar), motore/fonte di alimentazione (elettrica, diesel, a gas), potenza nominale (≤100 kW, 101-500 kW e superiore a 500 kW), settore di utilizzo finale (manifatturiero, petrolio e gas, produzione di energia, chimico e petrolchimico, alimentare e delle bevande, farmaceutico, edilizia e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Spostamento positivo | Vite rotante |
| Alternativo (pistone) | |
| Scorrere | |
| Dinamico | centrifugo |
| assiale |
| Allagato di petrolio |
| Senza olio |
| 0-20 Bar |
| 21-100 Bar |
| Oltre 100 bar |
| Elettrico |
| Diesel |
| Gas |
| ≤100kW |
| 101-500 kW |
| Maggiore di 500 kW |
| Produzione | Produzione generale |
| Metallo e miniere | |
| Elettronica e semiconduttori | |
| Olio e Gas | A monte |
| Midstream (Conduttura/GNL) | |
| Downstream (Raffinazione) | |
| Produzione di energia | |
| Chimico e Petrolchimico | |
| Cibo e Bevande | |
| Pharmaceutical | |
| Edilizia | |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di compressore | Spostamento positivo | Vite rotante |
| Alternativo (pistone) | ||
| Scorrere | ||
| Dinamico | centrifugo | |
| assiale | ||
| Per lubrificazione | Allagato di petrolio | |
| Senza olio | ||
| Per valutazione della pressione | 0-20 Bar | |
| 21-100 Bar | ||
| Oltre 100 bar | ||
| Per conducente/fonte di alimentazione | Elettrico | |
| Diesel | ||
| Gas | ||
| Per potenza nominale | ≤100kW | |
| 101-500 kW | ||
| Maggiore di 500 kW | ||
| Per settore di uso finale | Produzione | Produzione generale |
| Metallo e miniere | ||
| Elettronica e semiconduttori | ||
| Olio e Gas | A monte | |
| Midstream (Conduttura/GNL) | ||
| Downstream (Raffinazione) | ||
| Produzione di energia | ||
| Chimico e Petrolchimico | ||
| Cibo e Bevande | ||
| Pharmaceutical | ||
| Edilizia | ||
| Altri settori degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di compressori d'aria industriali entro il 2031?
Si prevede che il mercato dei compressori d'aria industriali raggiungerà i 50.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.17% a partire dal 2026.
Quale tipo di compressore sta crescendo più velocemente?
Le unità dinamiche, principalmente centrifughe, registrano il CAGR più elevato, pari al 4.55%, fino al 2031, perché i terminali GNL e gli hub dell'idrogeno richiedono capacità di flusso e pressione elevati.
Perché i compressori oil-free stanno guadagnando terreno negli stabilimenti alimentari e farmaceutici?
Le norme di purezza ISO 8573-1 Classe 0 e un monitoraggio più rigoroso da parte della FDA costringono i trasformatori a eliminare il trascinamento di idrocarburi, incrementando la domanda di prodotti oil-free nonostante maggiori spese in conto capitale.
Quale regione guiderà la crescita futura?
L'area Asia-Pacifico avanza a un CAGR del 5.44%, poiché India, Cina e Corea del Sud aggiungono fabbriche ad alta efficienza energetica e gigafabbriche di batterie che specificano sistemi oil-free e a velocità variabile.


