

Dimensioni e quota del mercato del software di intelligenza artificiale industriale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 23.52 miliardo di dollari |
| Dimensione del mercato (2031) | 52.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di intelligenza artificiale industriale di Mordor Intelligence
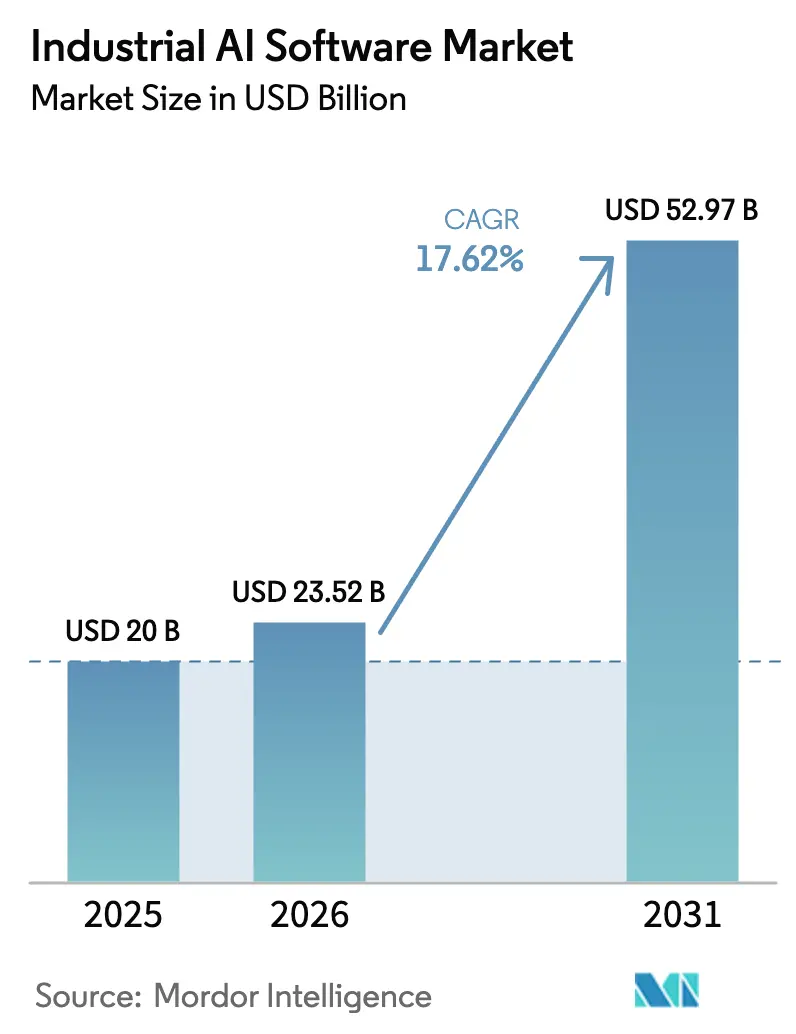
Si stima che il mercato del software di intelligenza artificiale industriale nel 2026 raggiungerà i 23.52 miliardi di dollari, in crescita rispetto al valore del 2025 di 20 miliardi di dollari, con proiezioni per il 2031 che indicano 52.97 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 17.62% nel periodo 2026-2031.
Questa traiettoria rispecchia la rapida fusione della tecnologia operativa di fabbrica con l'intelligenza artificiale avanzata che ora guida ogni cosa, dall'ottimizzazione dei processi alla documentazione senza contatto. Le implementazioni di IA generativa sono all'avanguardia di questo cambiamento: Siemens ha registrato il 90% di elaborazione senza contatto delle bolle di consegna entro poche settimane dall'avvio, sottolineando la capacità dell'IA di ridurre i carichi di lavoro manuali. [1] Roland Busch, “Industrial AI pushes touchless processing to new heights,” siemens.com Gli investimenti diffusi nell'infrastruttura cloud ibrida rafforzano la scalabilità, mentre le zone cloud sovrane attenuano i problemi di residenza dei dati e accelerano le implementazioni globali. Il Nord America mantiene la sua leadership, ma i corridoi manifatturieri dell'APAC immettono la velocità maggiore, in gran parte grazie alla forza dell'ecosistema robotico giapponese e alla spesa per l'automazione della Cina. Nel frattempo, le riforme normative come l'EU AI Act aumentano la domanda di soluzioni spiegabili, incoraggiando i fornitori ad aggiungere livelli di trasparenza di livello di audit. La rivalità di mercato rimane moderata, con hyperscaler, pilastri dell'automazione e startup di nicchia che si contendono le prime vittorie nell'analisi predittiva e nella visione artificiale.
Punti chiave del rapporto
- In base al tipo di implementazione, le soluzioni basate su cloud hanno detenuto il 60.58% della quota di mercato del software di intelligenza artificiale industriale nel 2025 e si prevede che cresceranno a un CAGR del 19.65% entro il 2031.
- Per settore di utilizzo finale, nel 2025 il settore automobilistico e dei trasporti ha rappresentato il 22.48% del mercato del software di intelligenza artificiale industriale, mentre il settore energetico e dei servizi pubblici è destinato a crescere a un CAGR del 21.95% tra il 2026 e il 2031.
- Per applicazione, la manutenzione predittiva rappresentava il 20.12% delle dimensioni del mercato del software di intelligenza artificiale industriale nel 2025, mentre il settore della manutenzione predittiva è destinato a crescere a un tasso di crescita annuo composto (CAGR) del 25.75% tra il 2026 e il 2031.
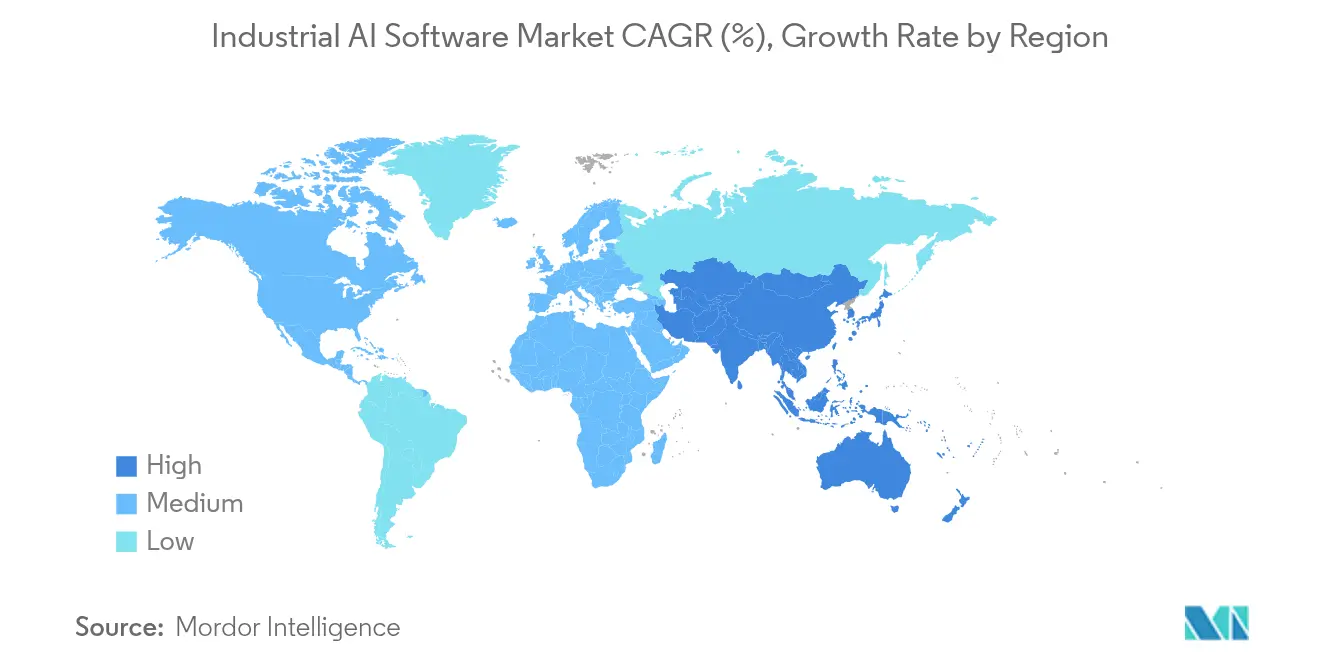
- In termini geografici, nel 2025 il Nord America deteneva una quota del 36.45% del mercato del software di intelligenza artificiale industriale; l'area Asia-Pacifico sta crescendo a un CAGR del 20.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software di intelligenza artificiale industriale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione della manutenzione predittiva riduce i tempi di inattività | + 4.2% | Globale, adozione precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Volumi crescenti di flussi di big data industriali | + 3.8% | Hub di produzione globali e APAC | A lungo termine (≥ 4 anni) |
| Programmi nazionali di incentivi per l'Industria 4.0 | + 3.1% | Europa e APAC, con ripercussioni anche sul Nord America | Medio termine (2-4 anni) |
| I copiloti dell'intelligenza artificiale generativa alleviano la carenza di manodopera | + 4.5% | Impatto globale e acuto nelle economie sviluppate | A breve termine (≤ 2 anni) |
| Mandati di contabilizzazione del carbonio (Ambito 3) | + 2.4% | Europa e Nord America, espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Implementazione dell'intelligenza artificiale edge per decisioni in tempo reale | + 2.7% | Industrie globali ad alta intensità di asset | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione della manutenzione predittiva riduce i tempi di inattività non pianificati
Gli impianti ora riducono i budget di manutenzione del 25-30% e i guasti del 70-75% dopo essere passati da routine basate sul calendario a routine guidate dall'IA. La Tennessee Valley Authority ha evitato 40,000 interruzioni di corrente ai clienti in due mesi utilizzando controlli di rete basati sull'IA, dimostrando che la riduzione dei costi è scalabile nelle utility ad alta intensità di capitale. Il sito Bosch di Ansbach ha spostato il rilevamento dei difetti sull'IA di visione edge-based, mantenendo bassa la latenza e consentendo agli ispettori di concentrarsi su attività di maggior valore. [2] Bosch Group, “AI Vision systems improve defect detection at Ansbach,” bosch.com Gli operatori lungimiranti considerano questi vantaggi vitali perché ogni ora di arresto non pianificato può costare 50,000 dollari o più.
Volumi crescenti di flussi di big data industriali
Le singole fabbriche ora generano terabyte di output di sensori al giorno, creando un terreno fertile per i modelli di apprendimento automatico. Ndustrial elabora 100 milioni di punti dati al giorno in 122 stabilimenti, a dimostrazione del perché l'infrastruttura dati si stia orientando verso laghi cloud-native che alimentano le pipeline di intelligenza artificiale. Tuttavia, convenzioni di denominazione incoerenti e storici isolati rimangono dei colli di bottiglia, spingendo i CIO a investire in livelli semantici che aumentino l'accuratezza dei modelli e riducano i cicli di addestramento.
Programmi nazionali di incentivi per l'Industria 4.0
L'Innovation Park per l'Intelligenza Artificiale in Germania e i sandbox regionali di intelligenza artificiale in Giappone sovvenzionano progetti pilota, riducendo i rischi per le piccole e medie imprese manifatturiere. Questi banchi di prova condivisi accelerano le curve di apprendimento, standardizzano le regole di condivisione dei dati e creano effetti di rete positivi tra i vari livelli di fornitura.
I copiloti basati sull'intelligenza artificiale generativa alleviano la carenza di manodopera ingegneristica
Gli esperti che vanno in pensione portano con sé il loro know-how implicito, ma l'intelligenza artificiale generativa colma il vuoto traducendo decenni di script ladder-logic in codice moderno in pochi secondi. Siemens Industrial Copilot ora è integrato nel suo TIA Portal e dimezza i tempi di programmazione dei PLC. Allo stesso modo, un agente di intelligenza artificiale Daikin-Hitachi diagnostica i guasti HVAC con una precisione del 90% in 10 secondi, aumentando la produttività dei tecnici junior.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla sovranità dei dati e alla protezione della proprietà intellettuale | -2.8% | Europa e APAC, ricadute normative globali | Medio termine (2-4 anni) |
| Scarsità di talenti nell'integrazione OT-AI | -2.1% | Globale, acuto nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Blocco dell'infrastruttura di automazione legacy | -1.9% | Nord America ed Europa, base patrimoniale invecchiata | A lungo termine (≥ 4 anni) |
| Volatilità della fornitura di hardware GPU | -1.4% | Impatto globale e concentrato sui siti edge | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla sovranità dei dati e alla protezione della proprietà intellettuale
L'AI Act dell'UE classifica molti algoritmi di produzione come ad alto rischio, imponendo la conservazione dei dati a livello locale e la tracciabilità dei dati. Le multinazionali, pertanto, creano cloud sovrani; AWS ha stanziato 7.8 miliardi di euro per tali zone europee, per soddisfare le norme di residenza e continuare a sfruttare i servizi di intelligenza artificiale su larga scala (aws.amazon.com). Le implementazioni separate aumentano i costi, ma le aziende li valutano in base alle sanzioni per la non conformità.
Scarsità di talenti nell'integrazione OT-AI
L'intelligenza artificiale industriale richiede ibridi rari, in grado di padroneggiare sia le reti PLC legacy sia i moderni framework di apprendimento automatico. Hitachi prevede di aggiornare le competenze di 50,000 dipendenti nelle discipline dell'intelligenza artificiale, evidenziando l'urgente carenza di personale. Senza questi professionisti multidisciplinari, i progetti pilota di intelligenza artificiale rischiano di bloccarsi nelle fasi di proof-of-concept, rallentando le curve di adozione.
Analisi del segmento
Per tipo di distribuzione: il dominio del cloud accelera
Le soluzioni basate su cloud hanno rappresentato il 60.58% della quota di mercato del software di intelligenza artificiale industriale nel 2025 e hanno registrato la traiettoria più solida, con un CAGR del 19.65% fino al 2031, grazie al consolidamento dei carichi di lavoro da parte delle aziende su piattaforme scalabili e con un modello di pagamento basato sulla crescita. Si prevede che il mercato del software di intelligenza artificiale industriale per le implementazioni cloud raggiungerà i 35.54 miliardi di dollari entro il 2031, a dimostrazione della crescente fiducia nei modelli di sicurezza multi-tenant. Le architetture ibride attenuano ulteriormente i timori di sovranità isolando i set di dati sensibili sui nodi regionali e inviando funzionalità anonimizzate agli hub di addestramento dei modelli centrali.
Le installazioni on-premise rimangono fondamentali nei settori verticali regolamentati che richiedono latenza deterministica e un rigoroso controllo delle risorse. I produttori Fortune 2000 spesso mantengono cluster on-premise per evitare costi di uscita imprevedibili dovuti a picchi di attività nel cloud, eppure orchestrano sempre più questi cluster attraverso gli stessi stack containerizzati utilizzati nel cloud. Di conseguenza, entrambi gli archetipi di distribuzione ora si completano a vicenda anziché cannibalizzarsi, stimolando una spesa continua nel mercato del software di intelligenza artificiale industriale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la trasformazione energetica guida la crescita
Il settore dell'energia e dei servizi di pubblica utilità è il settore emergente, con un CAGR del 21.95%, grazie alla transizione dei treni di raffinazione autonomi e delle reti auto-riparanti dai progetti pilota alla produzione. ENEOS e Preferred Networks hanno presentato unità di distillazione del greggio completamente gestite dall'intelligenza artificiale, dimostrando che l'intelligenza artificiale industriale può gestire processi multivariabili senza l'intervento umano. Il settore automobilistico e dei trasporti continua a detenere il primato in termini di fatturato, con una quota del 22.48% del mercato del software di intelligenza artificiale industriale, grazie a investimenti consolidati nella guida autonoma e nelle linee di assemblaggio a flusso continuo.
Le aziende elettriche incanalano i budget in modelli di apprendimento per rinforzo basati sulla rete, che riducono i picchi di carico e ottimizzano l'efficienza della produzione di calore. Al contrario, i settori aerospaziale, sanitario e della vendita al dettaglio diversificano la domanda con strumenti di visione artificiale e di supply chain specifici per ogni settore, garantendo al mercato dei software di intelligenza artificiale industriale una crescita da più settori piuttosto che da una singola dipendenza.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la manutenzione predittiva favorisce l'adozione
La manutenzione predittiva garantisce la maggiore fetta di fatturato, poiché gli impianti realizzano risparmi tangibili, i tagli ai costi raggiungono il 30% e i guasti crollano del 70% dopo l'implementazione dell'intelligenza artificiale. Il mercato ne trae vantaggio perché questi risparmi finanziano direttamente ulteriori implementazioni dell'intelligenza artificiale in ambito di ispezione, logistica e sicurezza. Seguono l'ispezione di qualità e la visione artificiale, alimentate da telecamere accelerate da GPU che individuano anomalie superficiali che vanno oltre la percezione umana.
Le applicazioni di ottimizzazione dei processi si basano su modelli di apprendimento non supervisionato che scoprono correlazioni nascoste tra curve di temperatura, firme di vibrazione e resa, favorendo un'efficienza incrementale ma crescente. Il tracciamento della supply chain e delle risorse sta guadagnando slancio laddove l'intelligenza artificiale fonde i segnali RTLS indoor con i dati ERP per una visibilità end-to-end dei materiali. L'analisi emergente di sicurezza e conformità aggiunge un'altra nicchia in forte crescita, convertendo i feed video in avvisi di pericolo proattivi che riducono gli incidenti sul posto di lavoro.
Analisi geografica
Mercato nordamericano del software di intelligenza artificiale industriale
Il Nord America ha contribuito per il 36.45% al mercato del software di intelligenza artificiale industriale nel 2025, grazie a solidi ecosistemi fornitore-cliente e a una profonda penetrazione del cloud. IBM da sola ha registrato 6 miliardi di dollari in ordini di intelligenza artificiale generativa nel 2025, poiché i produttori hanno dato priorità agli aggiornamenti cognitivi rispetto ai tradizionali cicli di aggiornamento IT. Microsoft ha superato i 245 miliardi di dollari di fatturato integrando copiloti di intelligenza artificiale nel suo stack software, supportando gli sviluppatori industriali con modelli pre-addestrati.
Mercato del software di intelligenza artificiale industriale nella regione Asia-Pacifico
L'area Asia-Pacifico è leader in termini di velocità, con un'espansione a un CAGR del 20.55% fino al 2031. Le fabbriche giapponesi sperimentano la robotica potenziata dall'intelligenza artificiale che garantisce tempi di inattività quasi pari a zero, mentre i programmi statali cinesi convogliano sussidi in cluster di produzione intelligente. Gli investimenti regionali in intelligenza artificiale dovrebbero raggiungere i 3.4 miliardi di dollari nel 2025, quasi il triplo delle spese del 2024, e un aumento del 160% nella sola Cina dimostra l'urgenza delle politiche.
Mercato del software di intelligenza artificiale industriale in EMEA e Sud America
L'Europa segue a ruota, plasmata dal rigore in materia di sovranità dei dati. Il mercato del software di intelligenza artificiale industriale qui ruota attorno a spazi dati sicuri come GAIA-X, che consentono ai fornitori di condividere la telemetria senza cedere il controllo agli operatori della piattaforma. I grafici di Medio Oriente, Africa e Sud America mostrano un'adozione eterogenea ma in crescita. Le nazioni del Golfo, ricche di petrolio, adottano l'intelligenza artificiale per ottimizzare la produttività delle raffinerie, mentre i produttori latinoamericani superano i livelli MES legacy adottando direttamente suite di intelligenza artificiale cloud-native, aggirando il debito tecnico delle economie mature.
Panorama normativo
La regolamentazione relativa al software di intelligenza artificiale industriale si sta inasprendo in materia di sicurezza, trasparenza e governance dei dati, con particolare attenzione ai casi d'uso in ambito industriale e nelle infrastrutture critiche. Nell'Unione Europea, il Regolamento (UE) 2024/1689 sull'IA (EU AI Act) è entrato in vigore nell'agosto 2024 e stabilisce una tempistica che culminerà in un'ampia applicabilità entro l'agosto 2026, spingendo i fornitori verso controlli di sistema ad alto rischio come la gestione documentata del rischio, la verificabilità e la supervisione umana. Il regolamento rafforza inoltre le scelte progettuali relative alla residenza e alla sovranità dei dati nelle implementazioni.
Negli Stati Uniti, le direttive federali di fine 2025 e marzo 2026 hanno enfatizzato un approccio nazionale più unitario, includendo raccomandazioni per la prevalenza del diritto federale sulle leggi statali in materia di IA e lo sviluppo di standard specifici per settore attraverso organismi preposti. Le attività di standardizzazione e orientamento, tra cui la roadmap 2026 del NIST per l'IA e l'apprendimento automatico nella produzione intelligente, offrono un punto di riferimento pratico per i produttori e i fornitori che allineano il software di IA industriale a pratiche di implementazione e governance misurabili. Il Regno Unito continua con un approccio basato su principi e guidato dalle autorità di regolamentazione, e il suo Piano di adozione dell'IA per la produzione avanzata del 2026 evidenzia un supporto programmatico che integra l'adozione guidata dalla conformità in Europa.
Analisi della catena del valore
La catena del valore del software di intelligenza artificiale industriale inizia a monte con i fattori abilitanti di calcolo e infrastruttura (GPU/acceleratori, storage, networking e hardware edge) che influenzano l'economia dell'addestramento e dell'inferenza. Si sposta poi verso piattaforme cloud e ibride che forniscono servizi di orchestrazione, sicurezza e dati. Al di sopra di questo livello si trova lo strato di base dei dati industriali, che include connettori a sistemi di archiviazione storica, SCADA/MES/ERP e modellazione semantica per normalizzare la telemetria dell'impianto, che alimenta poi le toolchain di intelligenza artificiale come framework di modellazione, MLOps e ambienti di simulazione o digital twin. Gli ecosistemi dei fornitori raggruppano sempre più questi livelli, comprese le librerie accelerate da GPU e gli stack di digital twin, che i fornitori di software industriale integrano nei flussi di lavoro di progettazione, ingegneria e operativi.
A valle, le piattaforme di dominio e i software applicativi convertono i modelli in risultati operativi, tra cui manutenzione predittiva, ispezione visiva, ottimizzazione dei processi e analisi della sicurezza. Queste soluzioni vengono spesso implementate come pacchetti gestiti in cloud, ibridi o edge, a seconda delle esigenze di latenza e sovranità. Gli integratori di sistemi e i fornitori di automazione industriale si occupano dell'integrazione OT/IT, della convalida e del supporto del ciclo di vita, mentre i requisiti di governance, come le tracce di audit e le aspettative di sicurezza informatica a cui si fa riferimento negli standard e nelle roadmap di settore, tra cui le linee guida NIST per la produzione intelligente, influenzano la selezione dei fornitori, le architetture di implementazione e i servizi di monitoraggio continuo.
Panorama competitivo
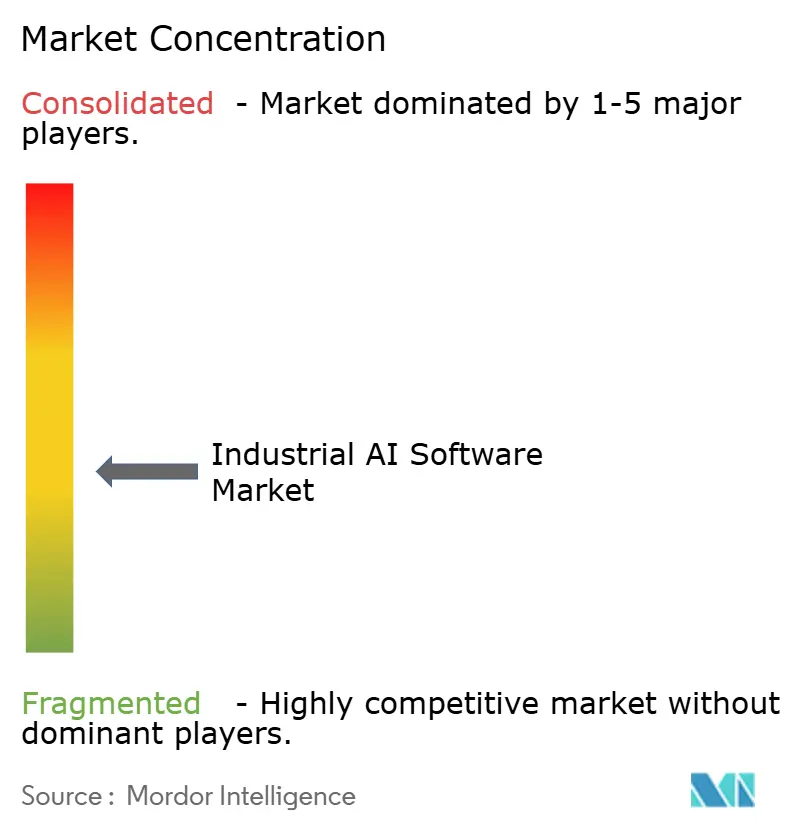
Il mercato del software di intelligenza artificiale industriale è moderatamente concentrato, con giganti dell'automazione, hyperscaler del cloud e startup deep-tech che si contendono posizioni di leadership. Siemens ha concluso un'acquisizione di Altair Engineering da 10.6 miliardi di dollari per integrare la simulazione con flussi di lavoro di progettazione guidati dall'intelligenza artificiale, dimostrando come gli operatori storici acquisiscano proprietà intellettuale di nicchia per tenere il passo con i rapidi progressi algoritmici. IBM ha investito 7.1 miliardi di dollari in HashiCorp per rafforzare gli strumenti di cloud ibrido a supporto delle implementazioni di intelligenza artificiale industriale.
Le startup si differenziano concentrandosi esclusivamente sui punti critici, le aziende di visione artificiale integrano modelli di rilevamento dei difetti in telecamere intelligenti installate nelle linee di trasporto esistenti, mentre i fornitori di analisi predittiva offrono modelli di abbonamento che vincolano i costi a riduzioni tangibili dei tempi di inattività. Le partnership colorano ulteriormente il panorama: Honeywell ha unito le forze con Chevron per codificare decenni di know-how in allarmi assistiti dall'intelligenza artificiale che guidano gli operatori in tempo reale. Le domande di brevetto aumentano vertiginosamente per quanto riguarda l'inferenza edge e l'apprendimento continuo, segnalando una corsa per conquistare micro-nicchie difendibili prima che il mercato si stabilizzi.
Nonostante la crescente concorrenza, persistono barriere all'ingresso: il successo richiede sia la conoscenza del settore sia standard di affidabilità di livello industriale come la conformità alla norma di sicurezza IEC 62443. I fornitori che abbinano motori di intelligenza artificiale a connettori SCADA o librerie PLC consolidati ottengono un'accettazione più facile, il che suggerisce che l'integrazione della piattaforma è fondamentale quanto la finezza algoritmica.
Leader del settore del software di intelligenza artificiale industriale
IBM Corporation
Intel Corporation
Nvidia Corporation
Microsoft Corporation
Siemens AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: NVIDIA Corporation annuncia una partnership con Noetra Corp. e METI per lanciare una fabbrica nazionale di infrastrutture fisiche per l'IA per il progetto FRONTia, comprendente 13,750 CPU Vera e 27,500 GPU Rubin. L'iniziativa crea un'infrastruttura hardware su scala nazionale per l'IA industriale e accelera le capacità di produzione di agenti in tutti i settori.
- Luglio 2026: Kawasaki Heavy Industries collabora con NVIDIA per implementare un cantiere navale digitale di nuova generazione, basato sull'intelligenza artificiale fisica e sulla tecnologia del gemello digitale, presso lo stabilimento di Sakaide. La collaborazione supporta la modernizzazione del cantiere navale guidata dall'intelligenza artificiale e l'adozione del gemello digitale, rafforzando l'ottimizzazione della flotta industriale e l'integrazione dell'IA nella costruzione navale.
- Aprile 2026: Siemens AG annuncia la disponibilità generale della Industrial AI Suite e di Eigen Engineering Agent per la pianificazione e l'esecuzione dell'automazione. Il rilascio amplia una piattaforma di intelligenza artificiale industriale scalabile con agenti autonomi e accelera l'adozione di flussi di lavoro nativi dell'IA nelle linee di produzione.
Ambito del rapporto sul mercato globale del software di intelligenza artificiale industriale
Il software AI è un programma per computer adatto a compiti altamente complessi, come l'apprendimento, il processo decisionale e la risoluzione di problemi. Il software AI utilizza l’apprendimento automatico per simulare l’intelligenza umana, che può consentire al software di completare attività con sfumature e sensibilità crescenti. Le aziende utilizzano software di intelligenza artificiale per aiutare le loro attività a funzionare in modo più efficiente e trovare nuove aree di miglioramento. Ciò può comportare una migliore allocazione delle risorse umane, consentendo alle persone di concentrarsi su compiti più strategici e soddisfacenti.
Il mercato del software AI industriale è segmentato per tipologia (basato su cloud e on-premise), per settori dell’utente finale (automobilistico e trasporti, sanità e scienze della vita, aerospaziale e difesa, energia e servizi pubblici, vendita al dettaglio e beni di consumo confezionati e altri) industrie utilizzatrici finali) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Cloud-based |
| On-premise |
| Automotive e trasporti |
| Vendita al dettaglio e CPG |
| Sanità e scienze della vita |
| Aerospazio e Difesa |
| Energia e Utilities |
| Altre industrie |
| Manutenzione Predittiva |
| Controllo di qualità e visione |
| Ottimizzazione del processo |
| Monitoraggio della catena di fornitura e delle risorse |
| Analisi di sicurezza e conformità |
| Nord America |
| Sud America |
| Europa |
| Asia-Pacifico |
| Medio Oriente & Africa |
| Per tipo di distribuzione | Cloud-based |
| On-premise | |
| Per settore degli utenti finali | Automotive e trasporti |
| Vendita al dettaglio e CPG | |
| Sanità e scienze della vita | |
| Aerospazio e Difesa | |
| Energia e Utilities | |
| Altre industrie | |
| Per Applicazione | Manutenzione Predittiva |
| Controllo di qualità e visione | |
| Ottimizzazione del processo | |
| Monitoraggio della catena di fornitura e delle risorse | |
| Analisi di sicurezza e conformità | |
| Per geografia | Nord America |
| Sud America | |
| Europa | |
| Asia-Pacifico | |
| Medio Oriente & Africa |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del software di intelligenza artificiale industriale?
Il mercato del software di intelligenza artificiale industriale è valutato a 23.52 miliardi di dollari nel 2026.
Quanto velocemente crescerà il mercato del software di intelligenza artificiale industriale?
Si prevede che il mercato registrerà un CAGR del 17.62%, raggiungendo i 52.97 miliardi di USD entro il 2031.
Quale modello di distribuzione cresce più rapidamente?
L'implementazione basata su cloud è in testa sia al fatturato che alla crescita, con un CAGR del 19.65% fino al 2031.
Quale segmento industriale sarà il principale motore di crescita?
Si prevede che il settore dell'energia e dei servizi di pubblica utilità sarà in testa con un CAGR del 21.95%, poiché i servizi di pubblica utilità automatizzano le reti e la raffinazione.
Quale regione mostra il maggiore slancio di crescita?
L'area Asia-Pacifico registra il ritmo più sostenuto, con un CAGR del 20.55%, trainato dagli investimenti manifatturieri giapponesi e cinesi.
In che modo la regolamentazione influisce sull'adozione in Europa?
L'AI Act dell'UE classifica molte applicazioni industriali come ad alto rischio, stimolando la domanda di soluzioni di cloud sovrano e di intelligenza artificiale spiegabile.


