

Dimensioni e quota di mercato delle cellule staminali pluripotenti indotte
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.59 miliardo di dollari |
| Dimensione del mercato (2031) | 4.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.83% CAGR |
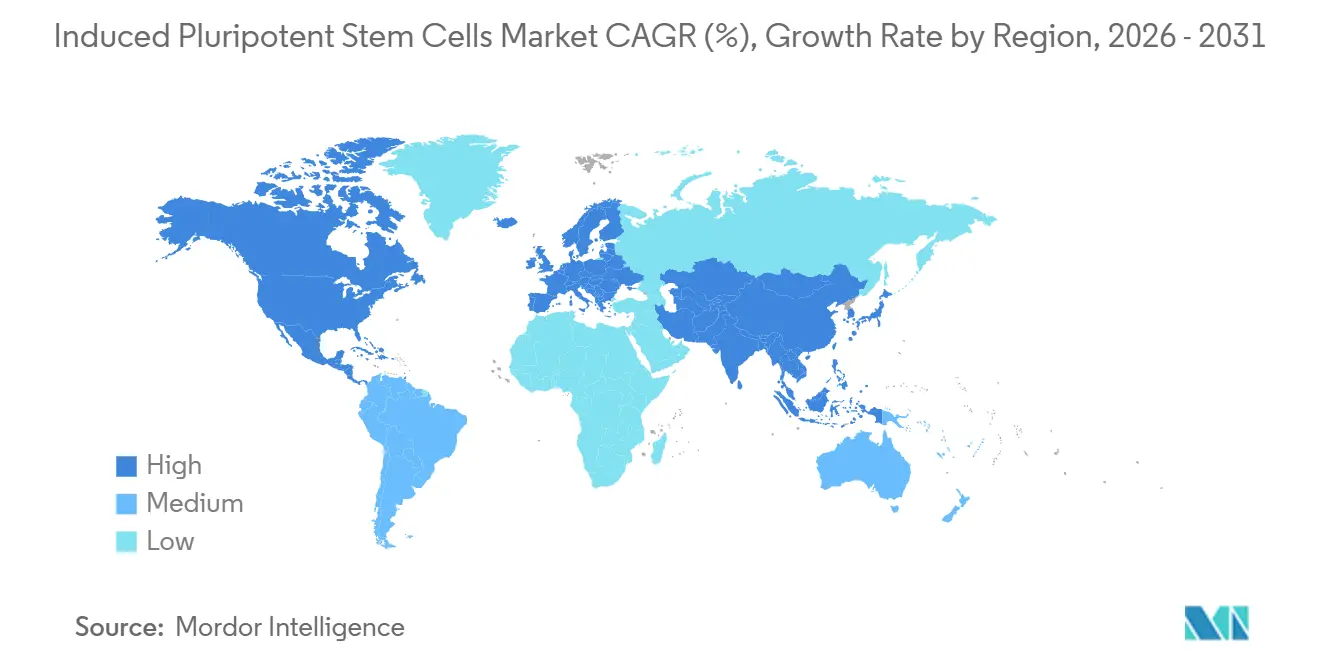
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
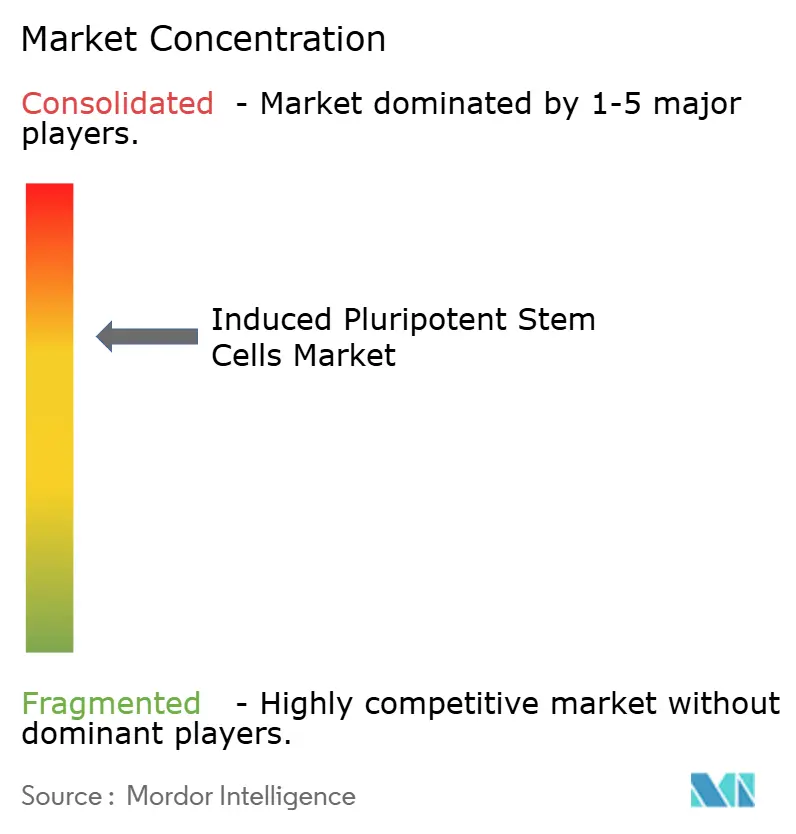
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle cellule staminali pluripotenti indotte da Mordor Intelligence
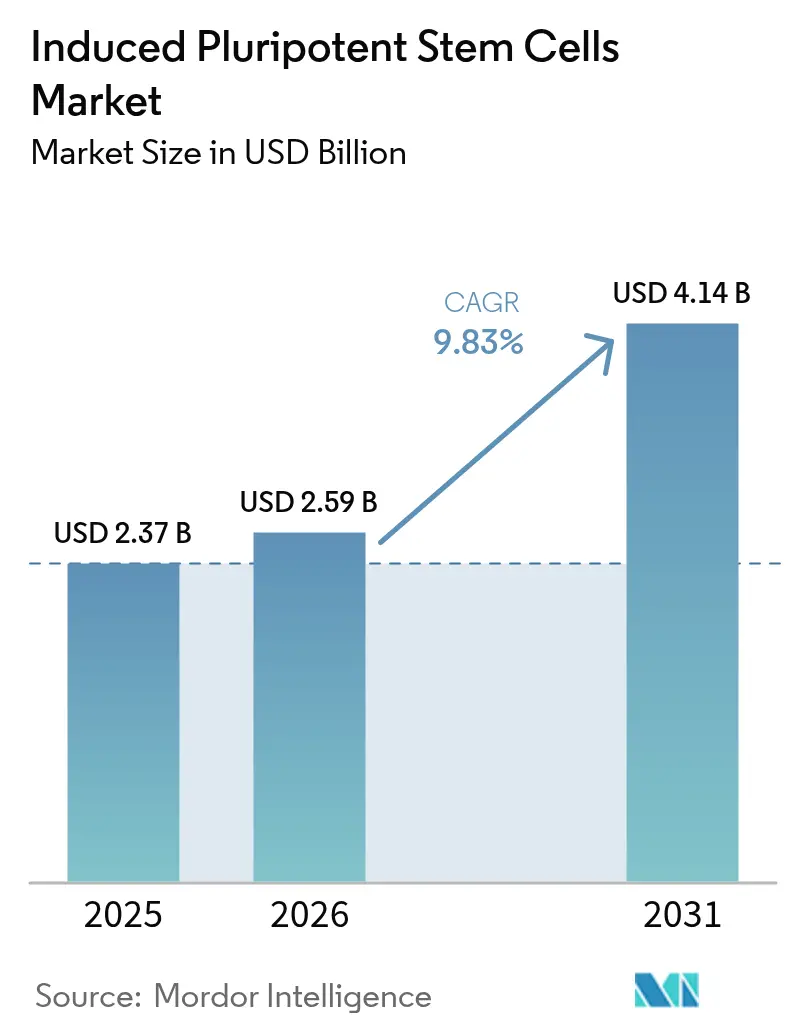
Si prevede che il mercato delle cellule staminali pluripotenti indotte aumenterà da 2.37 miliardi di dollari nel 2025 e 2.59 miliardi di dollari nel 2026 a 4.14 miliardi di dollari entro il 2031, registrando un CAGR del 9.83% tra il 2026 e il 2031.
L'adozione costante di screening di cardiotossicità basati su iPSC, solide pipeline di terapie cellulari pronte per la Fase II e finanziamenti pubblici concertati negli Stati Uniti, in Giappone e nell'Unione Europea stanno guidando una crescita a due cifre nel mercato delle cellule staminali pluripotenti indotte. Le aziende farmaceutiche e biotecnologiche detengono già il 58.46% del fatturato del 2025, orientandosi verso modelli di tossicità specifici per ogni paziente che riducono l'abbandono in fase avanzata fino a 30 punti percentuali. La rapida automazione con bioreattori a sistema chiuso sta comprimendo i costi per lotto da 50,000 a 15,000 dollari e ampliando l'accesso per gli sponsor di medie dimensioni. Nel frattempo, le procedure rapide di regolamentazione in Giappone e Cina riducono i tempi di commercializzazione delle terapie derivate da iPSC, incoraggiando accordi di licenza transfrontalieri che rafforzano lo slancio nel mercato delle cellule staminali pluripotenti indotte.
Punti chiave del rapporto
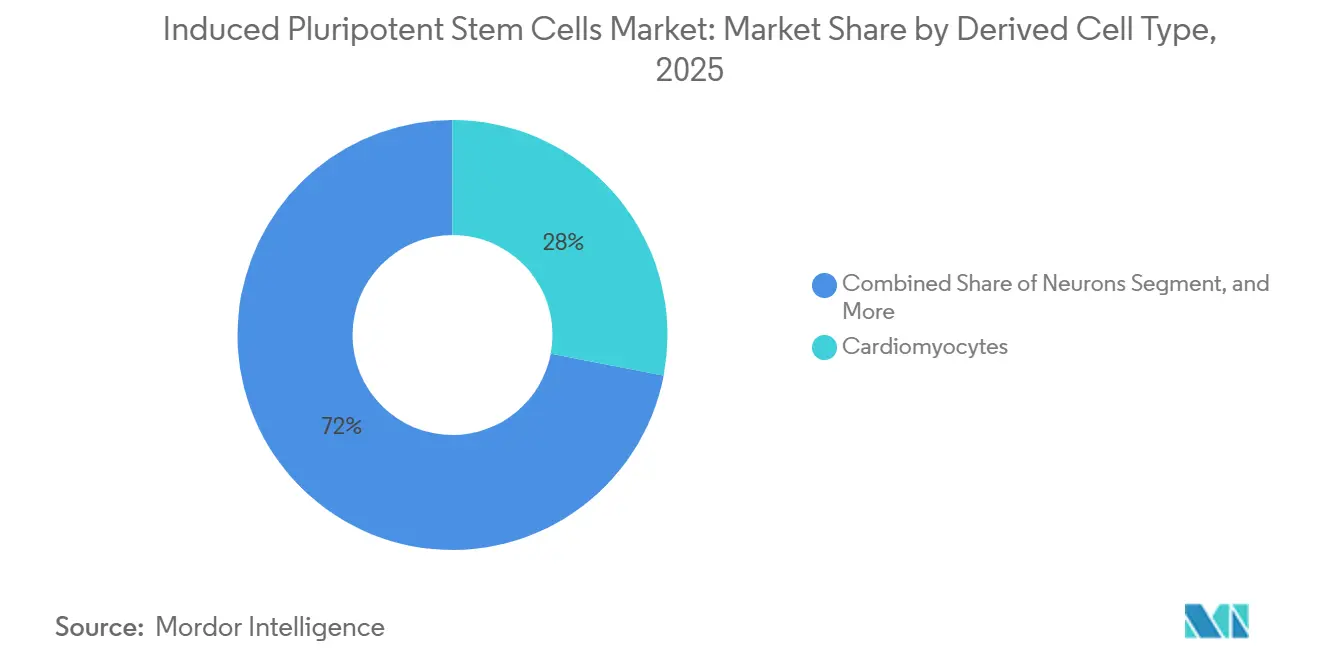
- In base al tipo di cellula derivata, i cardiomiociti hanno registrato una quota di fatturato del 28.02% nel 2025, mentre si prevede che i neuroni registreranno un CAGR del 10.06% fino al 2031.
- Per applicazione, la scoperta e lo sviluppo di farmaci hanno rappresentato il 39.67% dei ricavi del 2025; si prevede che la medicina rigenerativa crescerà a un CAGR dell'11.63% fino al 2031.
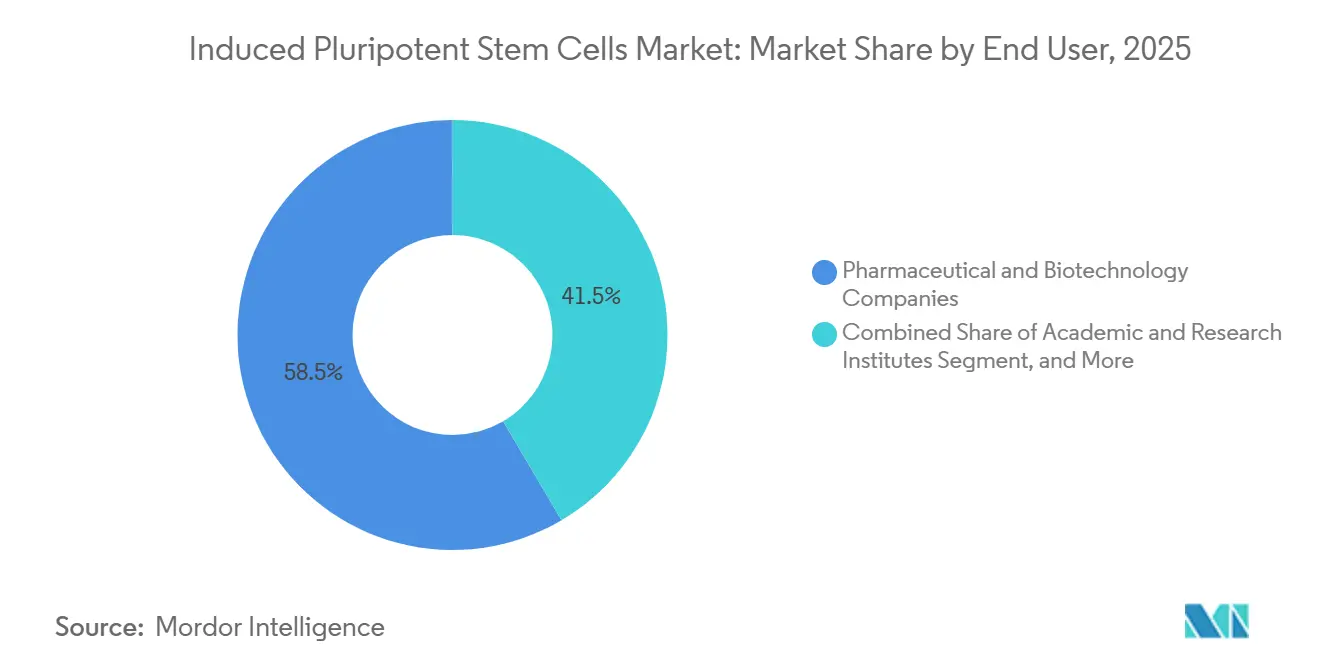
- Per quanto riguarda l'utente finale, nel 2025 le aziende farmaceutiche e biotecnologiche detenevano il 58.46% della quota di mercato delle cellule staminali pluripotenti indotte, mentre gli istituti accademici e di ricerca stanno crescendo a un CAGR del 12.18% nel periodo 2026-2031.
- In termini geografici, il Nord America ha dominato con una quota del 38.91% nel 2025, mentre l'area Asia-Pacifico sta guidando il settore con un CAGR dell'11.67% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cellule staminali pluripotenti indotte
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di test di tossicità e di scoperta di farmaci basati su iPSC | + 2.1% | Nord America, Europa | Medio termine (2-4 anni) |
| Espansione della pipeline clinica di terapie cellulari derivate da iPSC | + 1.8% | Giappone, Nord America, Europa | A lungo termine (≥ 4 anni) |
| Solidi finanziamenti pubblici e privati negli Stati Uniti, nell'UE e in Giappone | + 1.5% | Nord America, Europa, Giappone | A breve termine (≤ 2 anni) |
| Progressi nella riprogrammazione non integrativa e nell'editing CRISPR | + 1.3% | Globale, guidato da Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di bioreattori GMP automatizzati a sistema chiuso | + 1.2% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Usi industriali emergenti (carne coltivata, piastrine iPSC) | + 0.9% | Israele, Giappone, Singapore | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di test di tossicità e di scoperta di farmaci basati su iPSC
Gli sponsor farmaceutici stanno passando dai modelli animali ai cardiomiociti e agli epatociti derivati da iPSC che segnalano tossicità specifiche per l'uomo, riducendo i tassi di fallimento della Fase II fino a 35 punti percentuali. [1] US Food and Drug Administration, “Cellular and Gene Therapy Products,” fda.gov FUJIFILM Cellular Dynamics ha dimostrato che gli epatociti iCell hanno rilevato passività epatiche nascoste in otto composti che avevano superato gli screening sui roditori, portando i revisori della FDA ad accettare i dati iPSC nei file di nuovi farmaci sperimentali nel 2024. Takeda ha integrato questi test nel 40% della sua pipeline iniziale entro il 2025, riducendo le tempistiche precliniche di sei mesi e risparmiando circa 30 milioni di dollari per asset. Le organizzazioni di ricerca a contratto come Charles River ed Eurofins ora addebitano 4,500 dollari per composto per pannelli di tossicità iPSC completi, meno della metà della tariffa del 2023, ampliando l'adozione tra le piccole biotecnologie. La crescente accettazione normativa ai sensi del 21st Century Cures Act statunitense e dei principi delle 3R dell'UE istituzionalizza ulteriormente questa pratica.
Espansione della pipeline clinica di terapie cellulari derivate da iPSC
A metà del 2025, diciassette terapie basate su iPSC erano in fase I o II in tutto il mondo, guidate dal bemdaneprocel di BlueRock Therapeutics per la malattia di Parkinson, che ha fornito un miglioramento del 40% sulla Unified Parkinson's Disease Rating Scale a dodici mesi. Il cerotto cardiaco HS-001 di Heartseed ha registrato un aumento del 15% della frazione di eiezione ventricolare sinistra senza gravi eventi avversi, avanzando verso il percorso di approvazione condizionata in Giappone che può ridurre di tre anni un tipico programma di lancio. [2] Heartseed, "HS-001 Interim Results", heartseed.jp Le cellule CAR-NK FT596 off-the-shelf di Fate Therapeutics hanno ottenuto il 60% di risposte complete nel linfoma a cellule B, superando i benchmark CAR-T autologhi di 15 punti. Century Therapeutics ha ottenuto l'autorizzazione della FDA per le cellule T gamma-delta CNTY-101 per i tumori solidi, ampliando la base oncologica indirizzabile. Nel loro insieme, questi traguardi rafforzano la fiducia degli investitori nel mercato delle cellule staminali pluripotenti indotte.
Solidi finanziamenti pubblici e privati negli Stati Uniti, nell'UE e in Giappone
I National Institutes of Health statunitensi hanno aumentato la loro allocazione per le cellule staminali pluripotenti indotte (iPSC) a 450 milioni di dollari per l'anno fiscale 2025, indirizzandola verso programmi per l'Alzheimer e il diabete. Il CIRM della California ha aggiunto 310 milioni di dollari nello stesso anno, sostenendo dodici studi clinici che spaziano dalle lesioni del midollo spinale alla degenerazione retinica. Horizon Europe, in Europa, ha stanziato 280 milioni di euro (305 milioni di dollari) per consorzi multicentrici guidati da Fraunhofer e dall'Institut Pasteur. [3] Agenzia europea per i medicinali, "Iniziativa 3R", ema.europa.eu Il budget del Giappone è salito a 85 miliardi di yen (580 milioni di dollari) nel 2025 per espandere la banca nazionale di iPSC con compatibilità HLA che ora copre il 90% della popolazione. Gli investitori di venture capital hanno aggiunto 1.8 miliardi di dollari tra il 2024 e il 2025, sottolineando i flussi di capitale duraturi nel mercato delle cellule staminali pluripotenti indotte.
Progressi nella riprogrammazione non integrativa e nell'editing CRISPR
Il virus Sendai, i vettori episomiali e l'mRNA sintetico ora offrono efficienze di riprogrammazione superiori all'80%, riducendo al contempo i rischi di mutagenesi inserzionale al di sotto del 5%. Il kit CytoTune 2.0 di Thermo Fisher dimezza i tempi di risposta a quattordici giorni ed è utilizzato dal 60% dei laboratori accademici in tutto il mondo. Nel 2024, Axol Bioscience ha fornito 50 linee iPSC isogeniche con varianti patogene definite a Vertex e CRISPR Therapeutics per la convalida di precisione del target. Gli studi di prime editing del 2025 hanno corretto le mutazioni della distrofia muscolare di Duchenne con un'accuratezza del 95% sul target e senza fuori target rilevabili. Il servizio GeneArt di Takara Bio ora fornisce knockout personalizzati in 4 settimane a 8,000 USD per linea, con una riduzione dei costi di 2/3 rispetto al 2023.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi e complessità di processo per la produzione GMP su larga scala | -1.8% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Requisiti normativi e di standardizzazione globali frammentati | -1.2% | Globale, con divergenze tra FDA, EMA, PMDA | A lungo termine (≥ 4 anni) |
| Problemi di sicurezza legati all'instabilità genetica e alla tumorigenicità | -1.0% | Globale, con una supervisione rigorosa in Nord America ed Europa | Medio termine (2-4 anni) |
| La concentrazione della proprietà dei brevetti determina la pressione sulle royalty | -0.7% | Globale, colpisce in particolare le piccole aziende biotecnologiche e gli spin-out accademici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi e complessità del processo per la produzione GMP su larga scala
Strutture certificate ISO 13485, cicli di differenziazione di 30 giorni e test di rilascio dell'intero genoma spingono i costi dei lotti fino a 150,000 dollari, escludendo dal mercato molte spin-out accademiche. I costi dei terreni di coltura spesso superano i 2,000 dollari al litro e la variabilità della resa può raggiungere il 50%, ostacolando l'affidabilità del costo dei beni. Le CDMO addebitano fino a 5 milioni di dollari per il materiale clinico di Fase I, un ostacolo per le iniziative in fase iniziale. Perdite di crioconservazione del 30% costringono i produttori a sovradimensionare i cicli di produzione, gonfiando i costi di inventario. Sebbene l'automazione riduca la manodopera dell'80%, l'allestimento di una suite GMP da 500 litri richiede comunque oltre 10 milioni di dollari di capitale, ritardando l'espansione nel mercato delle cellule staminali pluripotenti indotte.
Requisiti globali frammentati di regolamentazione e standardizzazione
La FDA richiede il sequenziamento dell'intero genoma, la biodistribuzione a 12 mesi e i test di tumorigenicità, estendendo i tempi di sviluppo fino a due anni e aggiungendo 10 milioni di dollari in studi aggiuntivi. Le regole dell'EMA variano a seconda dello Stato membro; la Germania impone test funzionali su tre modelli animali, mentre la Francia accetta surrogati in vitro, complicando la logistica degli studi multinazionali. Il percorso condizionale del Giappone consente un lancio anticipato, ma limita la prescrizione a ospedali designati e richiede una sorveglianza decennale, limitando i volumi della prima ondata. L'NMPA cinese insiste sulla produzione nazionale, costringendo gli sponsor stranieri a duplicare la capacità GMP fino a 50 milioni di dollari per sito. Il consenso sui test di potenza è lontano almeno tre anni, nonostante gli sforzi di ISSCR e ISO, prolungando l'incertezza nel mercato delle cellule staminali pluripotenti indotte.
Analisi del segmento
Per tipo di cellula derivata: i cardiomiociti mantengono la leadership mentre i neuroni acquisiscono slancio
Nel 2025, i cardiomiociti rappresentavano il 28.02% della quota di mercato delle cellule staminali pluripotenti indotte, grazie anche all'uso farmaceutico nello screening della cardiotossicità e agli studi di medicina rigenerativa come il cerotto HS-001 di Heartseed. Paralleli progressi negli studi sui cerotti ventricolari potrebbero aprire nuove fonti di reddito terapeutiche già nel 2027.
I neuroni rimangono il sottosegmento in più rapida crescita, con un CAGR previsto del 10.06%. L'interesse farmaceutico per i modelli di Parkinson e SLA, unito ai consorzi accademici che sviluppano linee derivate dai pazienti, sostiene una domanda sostenuta. I dati di Fase II di BlueRock e il pannello isogenico da 50 linee di Axol convalidano il potenziale commerciale che va oltre i reagenti per la ricerca. Il crescente impatto delle malattie neurodegenerative rafforza il contributo a lungo termine dei neuroni al mercato delle cellule staminali pluripotenti indotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la scoperta di farmaci domina mentre la medicina rigenerativa accelera
La scoperta e lo sviluppo di farmaci hanno generato un fatturato del 39.67% nel 2025, trainato dall'ampia adozione di pannelli di tossicità basati su iPSC in ampi portafogli farmaceutici. Si prevede che il mercato delle cellule staminali pluripotenti indotte per la scoperta di farmaci raggiungerà 1.8 miliardi di dollari entro il 2031. Il calo dei prezzi dei test e l'allineamento normativo mantengono basse le barriere per le aziende biotecnologiche emergenti.
La medicina rigenerativa registra la crescita più elevata, con un CAGR dell'11.63% al 2031, catalizzata da molteplici terapie cellulari di Fase II e dal percorso di commercializzazione precoce del Giappone. Il patch cardiaco di Heartseed e il CAR-NK di Fate saranno i primi a muoversi, ma i prodotti mesenchimali e le piastrine iPSC seguono a ruota. La marea crescente si estende ai costrutti di ingegneria tissutale, che ampliano le categorie cliniche e ampliano il mercato delle cellule staminali pluripotenti indotte.
Per utente finale: l'industria farmaceutica mantiene il primato mentre il mondo accademico cresce
Le aziende farmaceutiche e biotecnologiche hanno rappresentato il 58.46% del fatturato del 2025, acquistando cellule derivate da iPSC in grandi quantità sia per lo screening che per applicazioni cliniche. Tuttavia, gli istituti accademici e di ricerca stanno registrando la crescita più rapida, con un CAGR del 12.18%, poiché le università implementano bioreattori automatizzati che riducono i costi per lotto del 70%. Questa democratizzazione diversifica le fonti di domanda e stabilizza i volumi unitari a lungo termine all'interno del mercato delle cellule staminali pluripotenti indotte.
La crescita del segmento delle organizzazioni di ricerca a contratto è trainata dall'integrazione dei test iPSC con i servizi in vivo tradizionali, offrendo ai piccoli sponsor un percorso chiavi in mano per ottenere dati di livello normativo. Gli ospedali in Giappone costituiscono una classe di acquirenti emergente nell'ambito delle norme condizionali del PMDA, a dimostrazione di come la progettazione delle politiche possa rimodellare la domanda a valle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle cellule staminali pluripotenti indotte
Il Nord America ha contribuito per il 38.91% al fatturato del 2025, riflettendo la trasparenza della FDA, i programmi di sovvenzioni NIH e CIRM e un denso ecosistema di capitale di rischio. La canadese STEMCELL Technologies fornisce terreni di coltura al 70% degli utenti accademici in tutto il mondo, rafforzando la posizione critica della regione in termini di input. Il nuovo stabilimento messicano di Lonza segnala lo spostamento della produzione a contratto verso località con costi vantaggiosi.
Il mercato delle cellule staminali pluripotenti indotte nella regione Asia-Pacifico è in crescita.
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.67% fino al 2031, il tasso di crescita annuo composto più rapido tra tutte le regioni. Il percorso di approvazione condizionata del Giappone riduce i tempi di lancio fino a cinque anni, spingendo le aziende globali a collaborare o a trasferire le sperimentazioni. I fondi provinciali cinesi da 1.2 miliardi di dollari e la costruzione del bioreattore di WuXi creano il più grande nuovo corridoio produttivo per il mercato delle cellule staminali pluripotenti indotte. India, Corea del Sud e Australia contribuiscono collettivamente all'impulso attraverso sovvenzioni governative coordinate e sperimentazioni traslazionali.
Mercato delle cellule staminali pluripotenti indotte in EMEA e Sud America
Germania, Francia e Regno Unito dominano il numero di studi clinici, mentre le linee guida armonizzate dell'MHRA nel 2024 hanno semplificato le richieste transfrontaliere. Israele e Brasile guidano rispettivamente l'adozione di farmaci in Medio Oriente e Africa e in Sud America, portando il contributo complessivo di queste regioni all'8% e dimostrando la diffusione globale del mercato delle cellule staminali pluripotenti indotte.
Panorama normativo
I prodotti terapeutici derivati da cellule staminali pluripotenti indotte (iPSC) rientrano generalmente nei quadri normativi esistenti per i farmaci biologici e le terapie avanzate, e le autorità regolatorie pongono una forte enfasi sul controllo CMC, sulla stabilità genomica e sulla gestione del rischio di tumorigenicità. Nell'Unione Europea, le terapie derivate da iPSC sono tipicamente regolamentate come medicinali per terapie avanzate (ATMP) ai sensi del Regolamento (CE) n. 1394/2007, con la supervisione scientifica del Comitato per le terapie avanzate (CAT) dell'Agenzia europea per i medicinali (EMA). Nel febbraio 2026, il CAT ha adottato una classificazione che conferma che le cellule progenitrici neuronali dopaminergiche del mesencefalo derivate da hiPSC allogeniche soddisfano la definizione di prodotto di ingegneria tissutale, rafforzando la necessità di un allineamento precoce della classificazione nei piani di sviluppo dell'UE.
Le aspettative normative si stanno inoltre inasprendo attraverso linee guida e standard aggiornati che formalizzano i sistemi di qualità e la tracciabilità per i substrati cellulari e i prodotti cellulari derivati. L'EMA ha aggiornato le proprie aspettative relative alle sperimentazioni cliniche attraverso le Linee guida sui requisiti di qualità, non clinici e clinici per le ATMP sperimentali (in vigore dal 1° luglio 2025), mentre l'ISO ha ampliato gli standard relativi alle cellule pluripotenti nel periodo 2024-2026, includendo la norma ISO 18162:2024 per la biobanca di cellule staminali neurali umane derivate da cellule staminali pluripotenti e la norma ISO 20012:2026 che affronta i requisiti di biobanca per le cellule NK umane derivate da cellule staminali pluripotenti. Questi requisiti aumentano l'onere di conformità per i programmi globali che devono conciliare le aspettative di FDA, EMA e PMDA, sviluppando al contempo solide strategie di comparabilità, identità e controllo della contaminazione man mano che la produzione aumenta su scala industriale.
Panorama competitivo
L'integrazione verticale consente a FUJIFILM di fornire 10 miliardi di cardiomiociti al trimestre, mentre Thermo Fisher e Lonza vincolano gli istituti a contratti a lungo termine per la fornitura di reagenti e automazione. Le royalty sui brevetti sulla proprietà intellettuale di riprogrammazione fondamentale, in gran parte di proprietà dell'Università di Kyoto e del CIRM, impongono pedaggi sui ricavi dell'8-12% agli sviluppatori di prodotti a valle, rafforzando il vantaggio competitivo degli operatori storici.
Fate Therapeutics e Century Therapeutics illustrano la crescente concorrenza nelle terapie immunitarie che aggirano gli ostacoli di costo e tempo delle cellule CAR-T autologhe. Il bioreattore ottimizzato per l'intelligenza artificiale di Hitachi è una sfida tecnologica che potrebbe erodere il predominio di Lonza in Asia. La clonazione di singole cellule tramite laser di Cellino Biotech affronta i problemi di deriva genetica che limitano la scalabilità, segnalando la continua pressione all'innovazione nel settore delle cellule staminali pluripotenti indotte.
I nuovi produttori di carne coltivata, i fornitori di piastrine e le piastrine industriali diversificano la platea di acquirenti, attraendo capitali non farmaceutici e riducendo la dipendenza dalle sole applicazioni terapeutiche. Questa base di utenti in continua espansione sostiene un'espansione duratura dei volumi, anche in presenza di tempistiche cliniche variabili, garantendo la rilevanza a lungo termine del mercato delle cellule staminali pluripotenti indotte.
Leader del settore delle cellule staminali pluripotenti indotte
Axol Bioscience Ltd.
Evotec SE
FUJIFILM Cellular Dynamics, Inc.
Ncardia BV
Cynata Therapeutics Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Axol Bioscience ha inaugurato un nuovo centro di distribuzione negli Stati Uniti per ridurre i tempi di consegna e migliorare il servizio ai clienti nordamericani. L'apertura rafforza la presenza operativa di Axol nella più grande regione di utilizzatori finali di cellule iPSC e supporta cicli di rifornimento più rapidi per i modelli cellulari derivati da iPSC utilizzati nello screening e nella modellizzazione delle malattie.
- Maggio 2026: FUJIFILM Cellular Dynamics ha inaugurato una nuova sede centrale e un impianto di produzione di cellule staminali pluripotenti indotte (iPSC) di 175,000 piedi quadrati a Madison, nel Wisconsin, nell'ambito di un investimento di 200 milioni di dollari volto a quadruplicare la capacità produttiva per la ricerca e la sperimentazione clinica. L'ampliamento della capacità produttiva nazionale contribuisce a ridurre i rischi di approvvigionamento per i programmi che necessitano di lotti coerenti, documentazione e opzioni di scalabilità durante la transizione dalla fase di ricerca a quella clinica.
- Settembre 2024: Evotec SE ha stretto una partnership per lo sviluppo tecnologico con Novo Nordisk a supporto delle terapie cellulari di nuova generazione basate su cellule staminali pluripotenti indotte (iPSC), inclusi i flussi di lavoro connessi alle esigenze di produzione clinica e commerciale. La collaborazione evidenzia come le partnership di piattaforma che combinano il know-how sulla differenziazione delle iPSC con le capacità di industrializzazione trasformino lo sviluppo di terapie in una produzione scalabile.
Ambito e metodologia
Secondo lo scopo del rapporto, le cellule staminali pluripotenti indotte sono un tipo di cellula staminale che potrebbe essere generata da una cellula somatica. Le cellule staminali pluripotenti indotte (iPSCS) vengono create facendo sì che le cellule somatiche terminalmente differenziate ritornino alla pluripotenza mediante riprogrammazione chimica o genetica. Il mercato delle cellule staminali pluripotenti indotte è segmentato per tipo di cellula derivata (epatociti, fibroblasti, cheratinociti, neuroni e altri), applicazione (sviluppo di farmaci, medicina rigenerativa, test di tossicità, ingegneria dei tessuti e terapia cellulare e modellizzazione della malattia), utente finale (Istituti di ricerca e altri utenti finali) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato di 17 paesi nelle principali regioni del mondo. Il rapporto offre valori (in milioni di dollari) per i segmenti di cui sopra.
| Cardiomiociti |
| neuroni |
| Epatociti |
| fibroblasti |
| cheratinociti |
| Altri tipi di cellule |
| Scoperta e sviluppo di farmaci |
| Modellazione della malattia |
| Test di tossicità |
| Medicina rigenerativa |
| Terapia cellulare |
| Ingegneria dei tessuti |
| Altre applicazioni |
| Istituti accademici e di ricerca |
| Aziende farmaceutiche e biotecnologiche |
| Organizzazioni di ricerca a contratto |
| Ospedali e cliniche specializzate |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di cella derivata | Cardiomiociti | |
| neuroni | ||
| Epatociti | ||
| fibroblasti | ||
| cheratinociti | ||
| Altri tipi di cellule | ||
| Per Applicazione | Scoperta e sviluppo di farmaci | |
| Modellazione della malattia | ||
| Test di tossicità | ||
| Medicina rigenerativa | ||
| Terapia cellulare | ||
| Ingegneria dei tessuti | ||
| Altre applicazioni | ||
| Per utente finale | Istituti accademici e di ricerca | |
| Aziende farmaceutiche e biotecnologiche | ||
| Organizzazioni di ricerca a contratto | ||
| Ospedali e cliniche specializzate | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato delle cellule staminali pluripotenti indotte entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 9.83% tra il 2026 e il 2031, passando da 2.59 miliardi di dollari nel 2026 a 4.14 miliardi di dollari entro il 2031.
Quale regione registrerà la crescita più elevata?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.67% fino al 2031, grazie al percorso normativo accelerato del Giappone e ai finanziamenti provinciali della Cina pari a 1.2 miliardi di dollari.
Quale segmento attualmente domina il fatturato?
La scoperta e lo sviluppo di farmaci rappresentano il 39.67% dei ricavi del 2025, poiché le aziende farmaceutiche si affidano ai test iPSC per ridurre precocemente i rischi dei composti.
Quale tipo di cellula derivata cresce più velocemente?
Si prevede che i neuroni si espanderanno a un CAGR del 10.06% con l'espansione dei programmi per il Parkinson e la SLA.
Qual è il principale ostacolo in termini di costi citato dagli sviluppatori?
La produzione GMP continua ad essere ad alta intensità di capitale; i test sui media e sul rilascio fanno salire i costi dei lotti fino a 150,000 USD, ostacolando i piccoli sponsor.


