

Dimensioni e quota del mercato dell'agricoltura indoor
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.73 miliardo di dollari |
| Dimensione del mercato (2031) | 12.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
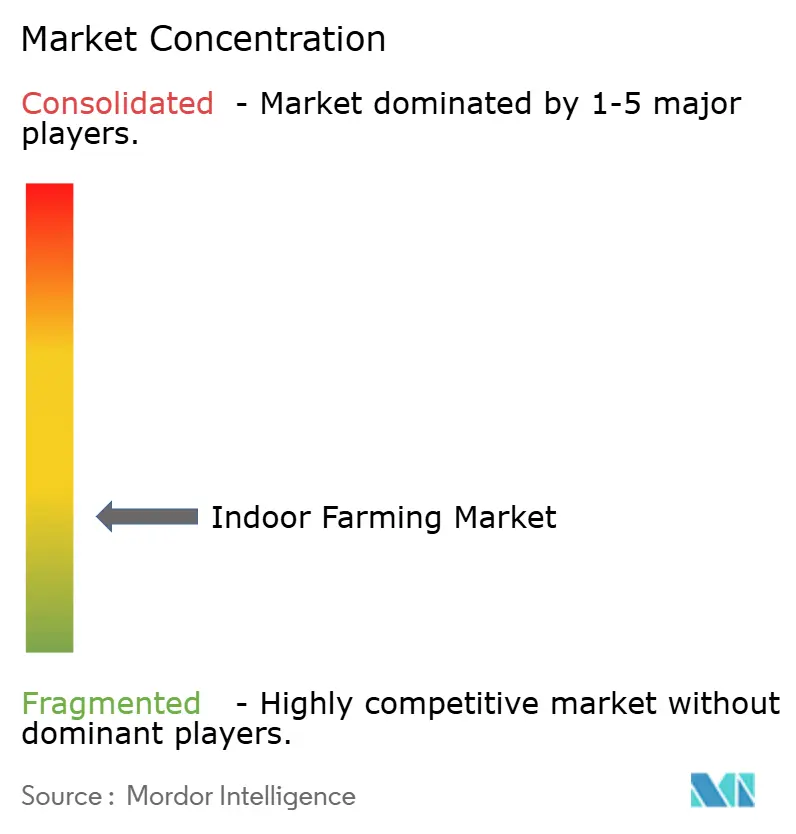
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'agricoltura indoor di Mordor Intelligence
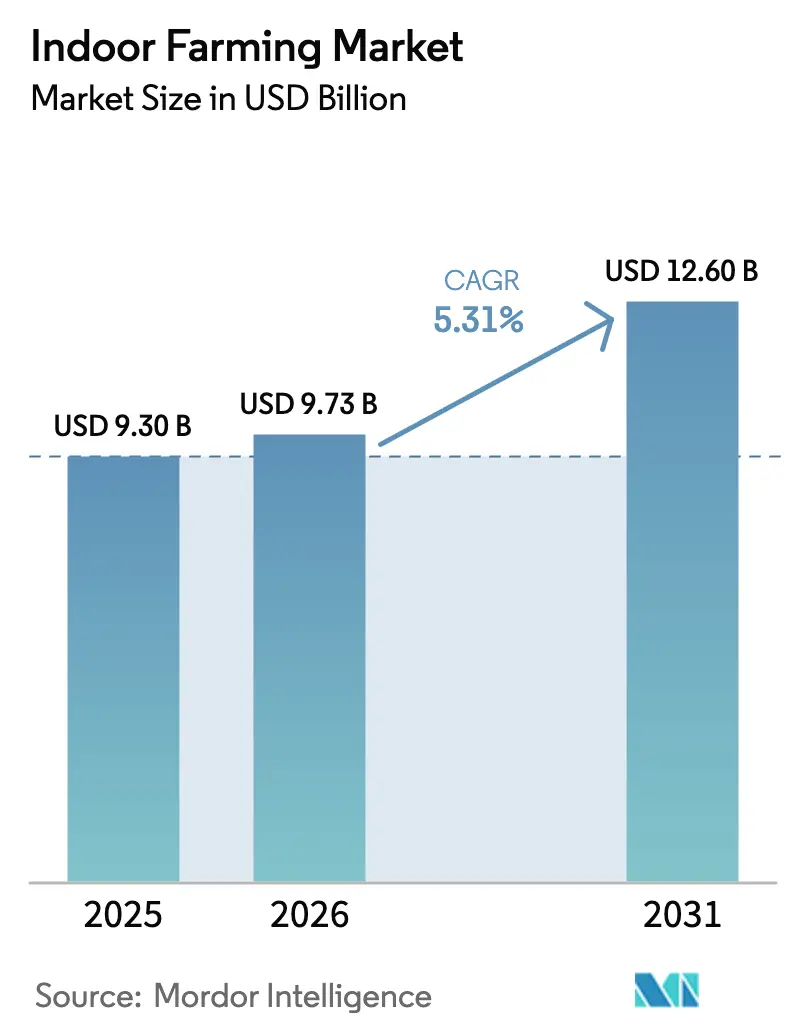
Il mercato dell'agricoltura indoor è stato valutato a 9.30 miliardi di dollari nel 2025 e si stima che raggiungerà i 9.73 miliardi di dollari nel 2026, con un'ulteriore crescita prevista a 12.60 miliardi di dollari entro il 2031, con un CAGR del 5.31% durante il periodo di previsione (2026-2031). La forte urbanizzazione, gli standard di sicurezza alimentare più severi e le condizioni meteorologiche estreme stanno spingendo rivenditori e governi verso l'agricoltura in ambiente controllato. Il calo dei costi dei diodi a emissione luminosa (LED) e del riscaldamento, ventilazione e condizionamento dell'aria (HVAC) sta comprimendo le spese operative, mentre i ricavi derivanti dai crediti di carbonio rafforzano l'economia dei progetti nelle regioni che monetizzano prodotti a basse emissioni. I grandi magazzini e i magazzini in eccedenza offrono un'impronta a basso costo, consentendo una rapida conversione in aziende agricole multilivello che abbreviano le consegne dell'ultimo miglio e riducono il deterioramento. Le partnership tecnologiche tra fornitori di attrezzature e coltivatori stanno accelerando l'implementazione dell'automazione e stabilendo parametri di riferimento prestazionali in diverse aree geografiche. I primi utilizzatori stanno ampliando il loro mix di prodotti oltre alle verdure a foglia verde, includendo fragole e pomodori a grappolo, grazie al miglioramento degli algoritmi di resa e alla stabilità dei prezzi premium.
Punti chiave del rapporto
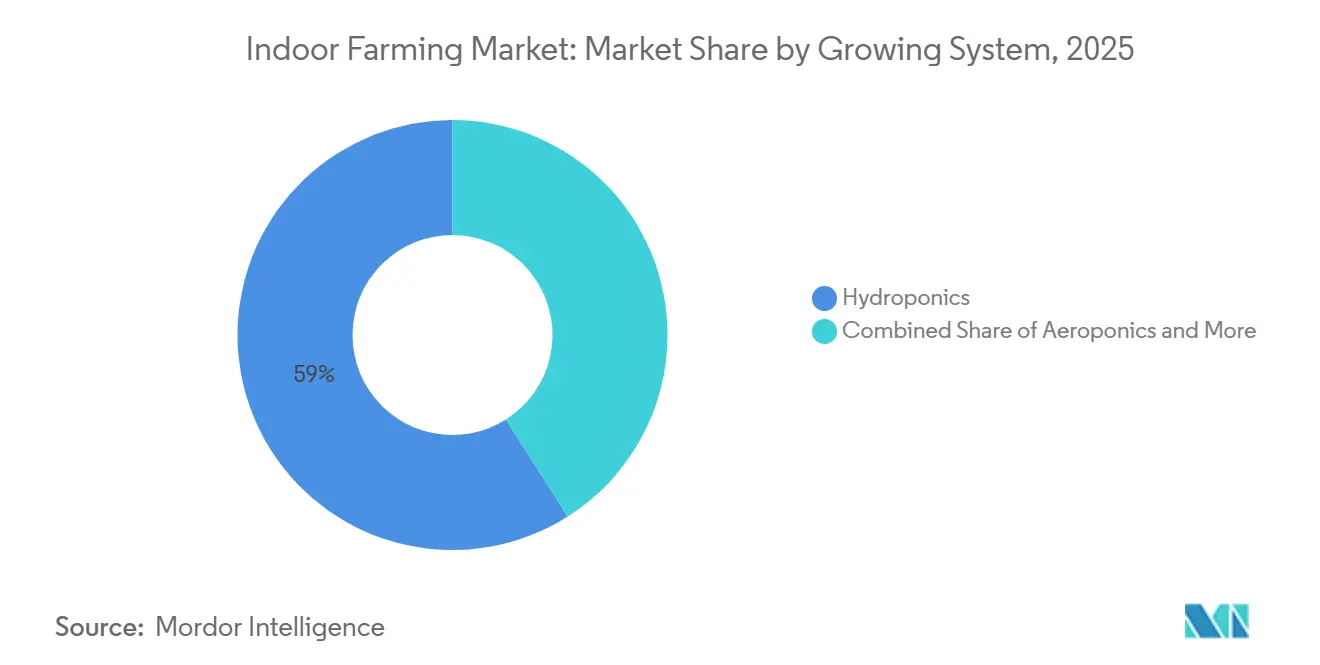
- Per sistema di coltivazione, l'idroponica ha dominato una quota del 59.0% del mercato dell'agricoltura indoor nel 2025, mentre si prevede che l'aeroponica accelererà con un CAGR del 15.0% entro il 2031.
- Per tipologia di struttura, le serre in vetro o polietilene hanno conquistato il 53.1% della quota di mercato dell'agricoltura indoor nel 2025, mentre le aziende agricole in container sono sulla buona strada per un CAGR del 14.0% entro il 2031.
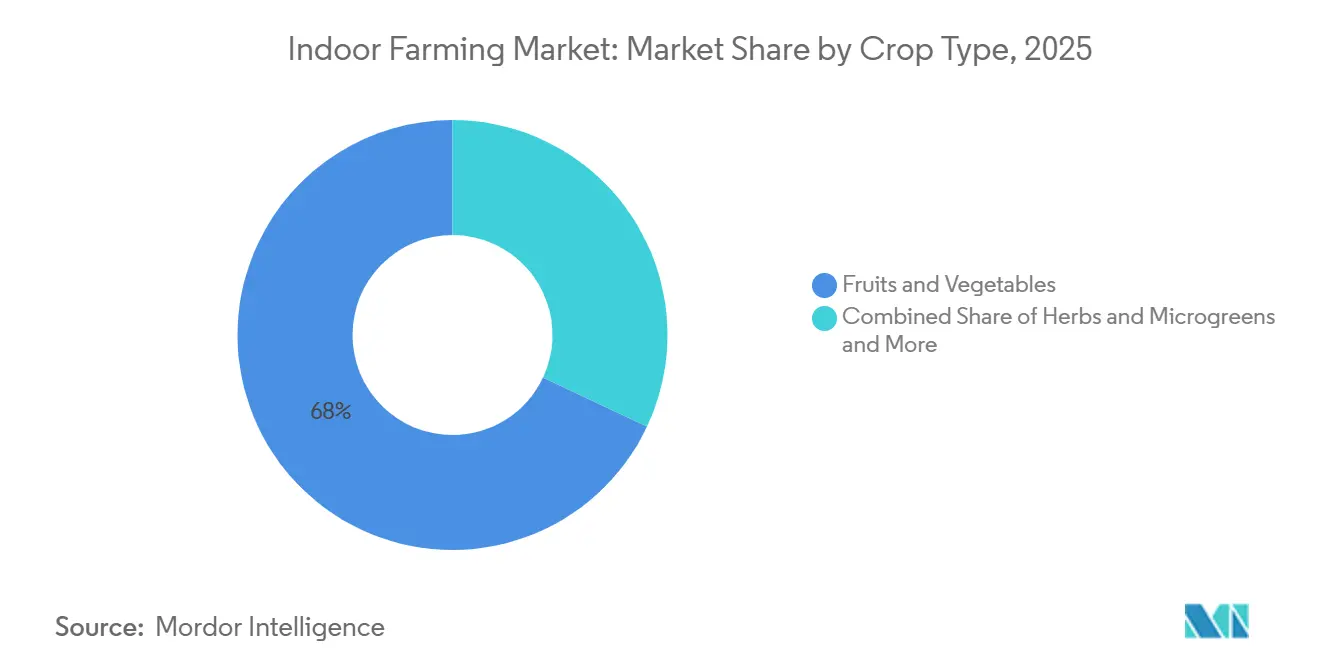
- Per tipo di coltura, nel 2025 frutta e verdura rappresentavano il 68.0% del mercato dell'agricoltura indoor, mentre erbe aromatiche e microgreens sono destinati a un CAGR del 13.0% entro il 2031.
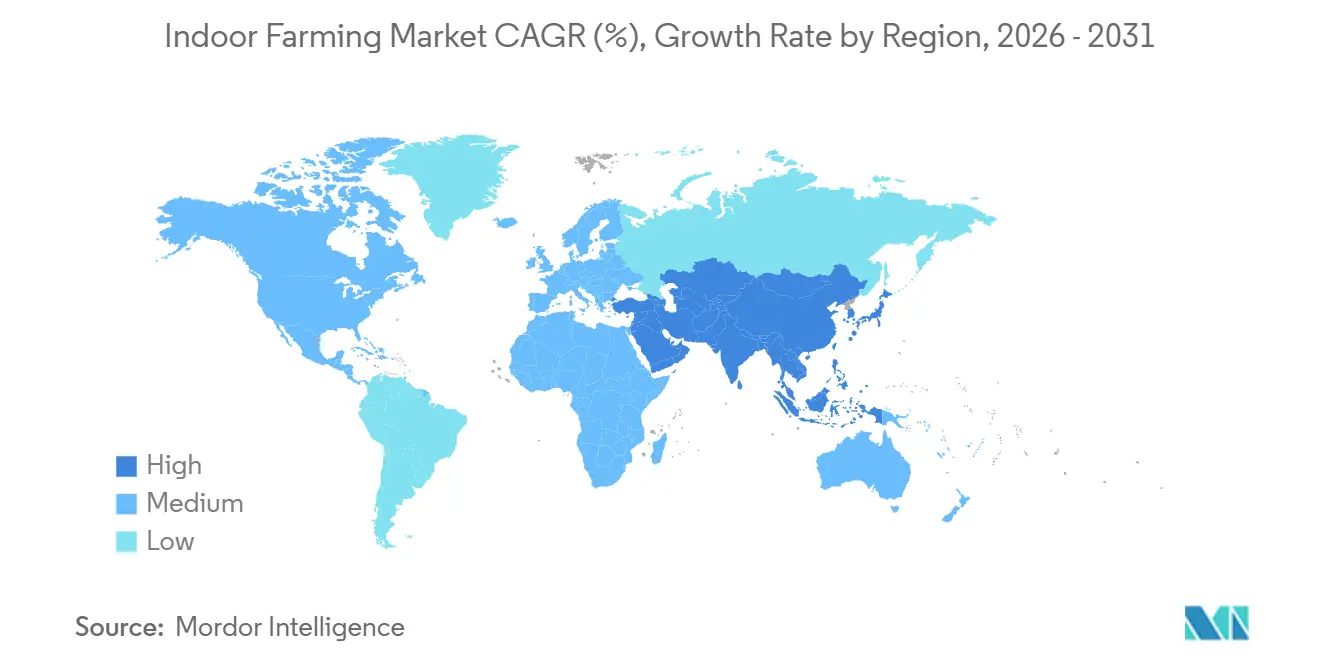
- Per regione, l'Europa è stata leader nel mercato dell'agricoltura indoor con una quota del 33.9% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 9.0%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'agricoltura indoor
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda urbana di prodotti freschi e privi di pesticidi | + 4.8% | Globale, con picchi in Nord America ed Europa | Medio termine (2-4 anni) |
| Efficienza dei diodi a emissione luminosa (LED) e riduzione dei costi di riscaldamento, ventilazione e condizionamento dell'aria (HVAC) | + 5.2% | Globale, più forte nell'Asia-Pacifico e nel Medio Oriente | A lungo termine (≥ 4 anni) |
| Riduzione dei terreni coltivabili ed estrema volatilità meteorologica | + 4.5% | Globale, acuto in Medio Oriente, Asia-Pacifico e Nord Africa | A lungo termine (≥ 4 anni) |
| Produzione annuale che garantisce catene di approvvigionamento resilienti | + 3.8% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Riqualificazione di immobili commerciali/magazzini in eccedenza | + 2.9% | Nord America ed Europa, emergenti nell'Asia urbana | A breve termine (≤ 2 anni) |
| Monetizzazione dei crediti di carbonio per prodotti a basso impatto ambientale | + 2.3% | Europa e Nord America, programmi pilota in Asia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda urbana di prodotti freschi e senza pesticidi
I consumatori attenti alla salute nelle aree metropolitane sono disposti a pagare un sovrapprezzo del 20-30% per verdure coltivate localmente e senza pesticidi. Questo crea un vantaggio di prezzo che le aziende agricole indoor sfruttano per compensare i maggiori costi di produzione. Nel 2024, rivenditori come Whole Foods e Kroger hanno stipulato accordi di fornitura pluriennali con Gotham Greens e BrightFarms, garantendo spazio sugli scaffali e impegni di volume, che contribuiscono a ridurre l'incertezza della domanda [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Programma di promozione degli alimenti locali", ams.usda.gov . Questa tendenza è ulteriormente alimentata dai richiami di prodotti alimentari legati a lattuga coltivata in campo aperta e contaminata da E. coli e Listeria, che minano la fiducia dei consumatori nelle catene di approvvigionamento convenzionali. La vicinanza urbana riduce i costi logistici dell'ultimo miglio del 40-50%, consentendo i modelli di consegna in giornata richiesti da servizi di kit per la preparazione dei pasti come HelloFresh e Blue Apron. Inoltre, il Programma di promozione dei prodotti alimentari locali del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha stanziato 50 milioni di dollari nel 2025 a sostegno delle infrastrutture per l'agricoltura urbana, inclusi finanziamenti per impianti in ambiente controllato conformi agli standard di certificazione delle Buone Pratiche Agricole (GAP).
Efficienza dei diodi a emissione luminosa (LED) e calo dei costi di riscaldamento, ventilazione e condizionamento dell'aria (HVAC)
L'efficienza degli apparecchi a LED ha superato i 3.0 micromoli per joule nel 2025, segnando un miglioramento del 25% rispetto ai livelli del 2020 e riducendo il consumo di elettricità per chilogrammo di lattuga di circa il 18%. Produttori come Signify e Osram hanno introdotto sistemi a spettro regolabile nel 2024, ottimizzando l'efficienza fotosintetica nelle varie fasi di crescita e riducendo al minimo gli sprechi energetici durante le fasi vegetativa e di fioritura. Le innovazioni nel settore del riscaldamento, ventilazione e condizionamento dell'aria (HVAC), inclusi i deumidificatori essiccanti e la ventilazione a recupero di calore, hanno ridotto i costi di climatizzazione dal 15% al 20% nel 2025. Questi progressi hanno reso la produzione annuale economicamente sostenibile in climi caldi come gli Emirati Arabi Uniti e l'Arabia Saudita. L'Agenzia Internazionale per l'Energia prevede che l'efficienza dell'illuminazione a stato solido raggiungerà i 3.5 micromoli per joule entro il 2027, riducendo ulteriormente il divario di intensità energetica tra l'agricoltura indoor e quella in pieno campo.
Riduzione dei terreni coltivabili e volatilità meteorologica estrema
Secondo l'Organizzazione per l'Alimentazione e l'Agricoltura (FAO), la superficie arabile pro capite globale è diminuita da 0.22 ettari nel 2000 a 0.19 ettari nel 2024, intensificando la competizione per i terreni produttivi e riducendo la redditività dei terreni agricoli marginali. Secondo l'Organizzazione Meteorologica Mondiale, eventi meteorologici estremi hanno interrotto il 12% dei raccolti ortofrutticoli globali nel 2024, con conseguenti carenze di approvvigionamento e un aumento dei prezzi all'ingrosso dal 30% al 50% nelle regioni colpite. In risposta, il governo di Singapore ha imposto che il 30% del fabbisogno nutrizionale fosse soddisfatto a livello nazionale entro il 2030, stanziando 144 milioni di dollari di Singapore (107 milioni di dollari) nel 2024 per sovvenzionare fattorie verticali e serre sui tetti, riducendo la dipendenza dalle importazioni. Allo stesso modo, nel 2025 il Ministero dell'agricoltura, delle foreste e della pesca del Giappone ha ampliato il suo programma di sussidi per stabilimenti e fabbriche, coprendo fino al 50% dei costi di capitale per gli impianti che adottano tecnologie a risparmio energetico e progetti resistenti ai disastri.
Produzione tutto l'anno per garantire catene di fornitura resilienti
In risposta alle carenze stagionali di approvvigionamento e ai colli di bottiglia nei trasporti evidenziati durante la pandemia del 2020-2021, i rivenditori e gli operatori della ristorazione stanno diversificando le loro strategie di approvvigionamento. Le aziende agricole indoor, non influenzate dalle fluttuazioni meteorologiche, garantiscono volumi di produzione costanti. Questa affidabilità consente ai commercianti di generi alimentari di ridurre le scorte di sicurezza, ridurre il deterioramento e liberare capitale circolante. Stipulando accordi di fornitura pluriennali con i coltivatori indoor, i rivenditori possono aderire a programmi di rifornimento settimanali in tutte le loro reti regionali. Questa strategia ha portato a una notevole riduzione del 60% dei casi di esaurimento scorte rispetto all'approvvigionamento dai campi tradizionali. Catene di approvvigionamento così affidabili consentono ai rivenditori di migliorare la rotazione delle scorte e ottimizzare la programmazione del lavoro, con un calo del 10-15% dei costi complessivi della catena di approvvigionamento. L'Agricultural Marketing Service del Dipartimento dell'Agricoltura degli Stati Uniti osserva che durante l'inverno, con il calo della produzione nei campi nelle principali regioni di coltivazione, i prodotti in ambiente controllato raggiungono prezzi all'ingrosso più elevati. Questo aumento stagionale dei prezzi non solo rappresenta un'opportunità di margine redditizio per gli operatori indoor, ma riduce anche i periodi di ammortamento dei loro investimenti di capitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata CAPEX e intensità energetica | -6.2% | Globale, acuto nei mercati dell'elettricità ad alto costo | A lungo termine (≥ 4 anni) |
| Scarsità di manodopera qualificata nel settore orticolo | -3.8% | Globale, grave in Nord America e in Europa | Medio termine (2-4 anni) |
| Ritiro dei finanziamenti del capitale di rischio dopo fallimenti di alto profilo | -2.7% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Congestione della rete urbana e limiti di disponibilità di energia | -2.1% | Aree metropolitane dense in Nord America, Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX e intensità energetica
L'investimento iniziale di capitale per una fattoria verticale di 1 acro varia tra 10 e 25 milioni di dollari, a seconda del livello di automazione e dei requisiti di climatizzazione. Questo costo elevato crea una significativa barriera all'ingresso, limitando la partecipazione a soggetti ben finanziati o con accesso a finanziamenti agevolati. Le spese energetiche costituiscono dal 25% al 35% dei costi operativi, con strutture in regioni come la California e la Germania, dove i costi dell'elettricità sono elevati, che devono affrontare periodi di pareggio superiori a sette anni, il che scoraggia gli investimenti. Il fallimento di AppHarvest nel 2023, causato da sforamenti dei costi e minori rendimenti, ha ulteriormente allarmato istituti di credito e investitori azionari, portando a una minore disponibilità di credito per nuovi progetti nel 2024 e nel 2025. Nel 2025, la Better Buildings Initiative del Dipartimento dell'Energia degli Stati Uniti ha stanziato 30 milioni di dollari in sovvenzioni per sistemi pilota di accumulo di energia volti a spostare il consumo di energia nelle ore non di punta, riducendo i costi di domanda dal 20% al 30%. L'adozione è stata limitata alle strutture dotate di spazio adeguato sul tetto o di terreno adiacente per l'installazione delle batterie.
Scarsità di manodopera qualificata nel settore orticolo
L'agricoltura in ambiente controllato richiede conoscenze specializzate in fisiologia vegetale, gestione dei nutrienti e capacità di calibrazione del sistema climatico, competenze che spesso mancano ai lavoratori agricoli tradizionali e che le università hanno tardato a integrare nei loro programmi di formazione su larga scala. Nel 2025, i costi del lavoro per gli orticoltori qualificati negli Stati Uniti si attestavano in media tra i 55,000 e i 75,000 dollari all'anno, ovvero dal 30% al 40% in più rispetto ai salari della manodopera agricola generica, comprimendo così i margini per i piccoli operatori. I fornitori di automazione, come Iron Ox e 80 Acres Farms, hanno introdotto sistemi robotizzati di trapianto e raccolta nel 2024 e nel 2025, riducendo il fabbisogno di manodopera del 50% al 60%. Questi sistemi comportano costi iniziali che vanno dai 2 ai 5 milioni di dollari e richiedono una manutenzione specializzata, eseguita solo da un numero limitato di tecnici qualificati [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "National Institute of Food and Agriculture Workforce Programs", nifa.usda.gov.
Analisi del segmento
Con il sistema di coltivazione: l'efficienza idrica guida l'impennata dell'aeroponica
Nel 2025, l'idroponica deteneva una quota del 59.0% del mercato dell'agricoltura indoor, supportata da decenni di ricerca agronomica e da una consolidata rete di fornitori di pompe, serbatoi e soluzioni nutritive. Secondo il rapporto sulla sostenibilità di AeroFarms del 2024, i sistemi aeroponici utilizzano il 95% in meno di acqua rispetto ai metodi basati sul suolo e il 40% in meno rispetto all'idroponica, un vantaggio significativo in regioni come il Medio Oriente, dove il costo dell'acqua desalinizzata varia da 1.50 a 2.00 dollari USA per metro cubo [3] Fonte: AeroFarms, "Sustainability Report 2025", aerofarms.com . L'economia delle colture, piuttosto che le preferenze tecniche, influenza sempre più la scelta dei sistemi di coltivazione. Ad esempio, le verdure a foglia verde, che richiedono zone radicali superficiali e un rapido ricambio, sono adatte alle tecniche di film nutritivo. Al contrario, le colture ad alto margine come i frutti di bosco giustificano la complessità dell'aeroponica, poiché un flusso d'aria migliorato aumenta la consistenza e il colore dei frutti, consentendo prezzi più elevati.
Si prevede che l'aeroponica accelererà a un CAGR del 15.0% fino al 2031, il tasso di crescita più elevato tra i sistemi di coltivazione indoor, trainata dalla necessità di risparmiare acqua nelle aree soggette a siccità e di accelerare i cicli colturali fornendo nutrienti direttamente alle zone radicali sotto forma di nebulizzazione. L'acquaponica, che combina l'allevamento ittico con la coltivazione di ortaggi, rimane un approccio di nicchia a causa delle sfide normative relative ai permessi per l'acquacoltura e alla richiesta di competenze sia in orticoltura che in biologia acquatica. I sistemi indoor basati sul suolo sono preferiti dalle aziende certificate biologiche che non possono utilizzare nutrienti sintetici. Questi sistemi richiedono letti di coltivazione più profondi e cicli colturali più lunghi, che riducono la produttività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di struttura: le serre sono in testa mentre le fattorie verticali guadagnano slancio
Le serre in vetro o polietilene rappresentavano il 53.1% delle installazioni nel 2025, sfruttando la loro parziale dipendenza dalla radiazione solare gratuita e decenni di progressi ingegneristici. La loro struttura modulare riduce la spesa in conto capitale per metro quadro e supporta la coltivazione di colture alte, come pomodori a grappolo e cetrioli. Le recenti innovazioni nella tecnologia delle serre includono rivestimenti dinamici in vetro che regolano la trasmissione della luce, riducendo il carico evaporativo e mantenendo livelli ottimali di radiazione fotosinteticamente attiva. Al contrario, gli sviluppatori di aziende agricole verticali si stanno concentrando su refrigeratori a recupero di calore e sistemi di accumulo a cambiamento di fase per ridurre i picchi di consumo di elettricità. Il software di gestione energetica integra i cicli di illuminazione con i sistemi HVAC (riscaldamento, ventilazione e condizionamento dell'aria), ottenendo risparmi energetici fino al 25% nelle strutture di nuova generazione.
Le coltivazioni in container sono sulla buona strada per raggiungere un CAGR del 14.0% fino al 2031, il che le rende la tipologia di impianto in più rapida crescita. Il loro design modulare facilita la rapida implementazione in mercati sottoserviti e in scenari di soccorso in caso di calamità. I sistemi di coltura indoor in acque profonde, che sospendono le radici delle piante in soluzioni ossigenate e ricche di nutrienti, sono particolarmente efficaci per le verdure a foglia verde, ma presentano difficoltà con le colture fruttifere che richiedono un supporto strutturale più robusto. Le coltivazioni modulari in-store di Infarm, implementate in oltre 30 supermercati europei entro il 2025, evidenziano la tendenza verso la produzione distribuita, che elimina la logistica della catena del freddo e consente ai rivenditori di raccogliere i prodotti su richiesta. In India, il settore dell'agricoltura urbana sta vivendo una rapida crescita. UrbanKisaan prevede di implementare 50 coltivazioni in container a Delhi e Mumbai nel 2024 e nel 2025, rivolgendosi ai consumatori della classe media disposti a pagare un sovrapprezzo del 25% per verdure senza pesticidi.
Per tipo di coltura: erbe aromatiche e microgreens conquistano nicchie premium
Nel 2025, frutta e verdura rappresentavano il 68.0% della quota di mercato dell'agricoltura indoor, con verdure a foglia verde come lattuga, cavolo riccio e rucola in testa al segmento. Queste colture sono favorite per la loro capacità di tollerare una fitta piantagione e per i loro brevi cicli di raccolta, da 25 a 35 giorni. Al contrario, pomodori e fragole, che richiedono periodi di crescita più lunghi e un'impollinazione precisa, rappresentavano una quota di mercato inferiore. Queste colture hanno prezzi al dettaglio superiori dal 50% all'80% rispetto alle verdure a foglia verde, attirando investimenti da aziende come Revol Greens e Mucci Farms. Nel 2025, Gotham Greens ha aumentato la sua capacità produttiva di pomodori del 40%, utilizzando droni per l'impollinazione automatizzata che hanno migliorato i tassi di allegagione dal 70% all'85% e ridotto i costi di manodopera di 0.12 dollari al chilogrammo.
Erbe aromatiche e micro-ortaggi sono destinati a raggiungere un CAGR del 13.0% fino al 2031, superando il tasso di crescita di frutta e verdura. Questa crescita è trainata dalla crescente domanda da parte di chef e cuochi amatoriali che apprezzano l'intensità del sapore e l'aspetto estetico dei prodotti coltivati indoor rispetto a quelli coltivati in campo. Il basilico, l'erba aromatica più diffusa, beneficia di un ciclo di raccolta di 21 giorni e di una forte domanda da parte di ristoranti italiani e produttori di pesto. Nel frattempo, erbe aromatiche speciali come il dragoncello e l'erba di grano si rivolgono a mercati di nicchia disposti a pagare costi unitari più elevati. Fiori e piante ornamentali rimangono un segmento di nicchia all'interno del mercato dell'agricoltura indoor, concentrato principalmente in regioni come il Giappone e i Paesi Bassi. I consumatori di questi mercati sono disposti a pagare di più per fioriture durante tutto l'anno. Questo segmento deve affrontare la concorrenza delle importazioni di prodotti coltivati in campo durante l'alta stagione, il che può influire sulla redditività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Europa è leader nel mercato dell'agricoltura indoor con una quota del 33.9% nel 2025, supportata dall'avanzato cluster olandese di serre ad alta tecnologia, da una forza lavoro qualificata nel controllo del clima e da incentivi fiscali sulle emissioni di carbonio che promuovono un'agricoltura a basse emissioni. I rivenditori tedeschi e spagnoli stanno ampliando i loro contratti di approvvigionamento per includere fattorie verticali di medie dimensioni, che riducono le distanze di trasporto e garantiscono un inventario costante durante tutto l'anno. Sebbene la volatilità dei prezzi dell'energia rappresenti una sfida, la presenza di reti di teleriscaldamento diffuse e la crescente disponibilità di contratti di acquisto di energia rinnovabile contribuiscono a mitigare i rischi legati ai costi.
Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 9.0%, fino al 2031, trainata dalla scarsità di terreni e da una crescente classe media urbana che richiede prodotti sicuri e tracciabili. A Singapore, sovvenzioni governative e concessioni di superficie agricola sostengono iniziative di agricoltura sui tetti, sebbene permangano difficoltà nel bilanciare gli investimenti di capitale con la domanda locale, come dimostrato da diverse chiusure di alto profilo. In Cina, le province costiere stanno sviluppando hub ad ambiente controllato all'interno di nuovi "parchi agro-tecnologici", che promuovono la collaborazione tra università e investitori di venture capital, accelerando l'adozione di pratiche avanzate. In Giappone, le aziende municipalizzate sovvenzionano l'uso di luci a diodo ad emissione luminosa (LED) per stabilizzare i carichi di rete notturni, riducendo indirettamente i costi di produzione.
Il Nord America, pur essendo un mercato maturo, continua ad espandere la sua superficie coltivata in serra. Ad esempio, il complesso di BrightFarms, di 1.5 milioni di piedi quadrati (circa 140.000 metri quadrati) in Texas, utilizza il raffreddamento evaporativo per mantenere la temperatura estiva delle foglie al di sotto dei 25 °C, consentendo contratti di fornitura annuali con i commercianti regionali. In Messico, la produzione di ortaggi in serre ombreggiate sta aumentando per l'esportazione verso gli stati confinanti, sfruttando la luce solare favorevole e i minori costi di manodopera. Il Medio Oriente sta investendo massicciamente in progetti di agricoltura verticale attraverso fondi sovrani, con l'obiettivo di migliorare la sicurezza alimentare e ridurre la domanda di desalinizzazione. In Africa, l'agricoltura indoor è ancora agli inizi, con una notevole adozione in Kenya e Sudafrica, dove le aziende agricole in container alimentate a energia solare risolvono l'inaffidabilità della rete elettrica. Questi sviluppi evidenziano il potenziale di crescita della regione nel mercato dell'agricoltura indoor.
Panorama normativo
La regolamentazione dell'agricoltura indoor integra sempre più la conformità alla sicurezza alimentare con i requisiti di prestazione energetica e ambientale degli edifici. Negli Stati Uniti, la FDA ha dato priorità alla tracciabilità e alla tenuta dei registri nell'ambito del Food Safety Modernization Act e ha prorogato la scadenza per la conformità alla Food Traceability Rule a luglio 2028. Ciò anticipa la pianificazione a breve termine per le verdure a foglia e le erbe aromatiche, mantenendo al contempo i requisiti di documentazione centrali per la scalabilità commerciale. Anche i programmi di finanziamento pubblico fungono da supporto politico: il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha pubblicato nel giugno 2026 un Avviso di opportunità di finanziamento per l'iniziativa di ricerca, formazione e divulgazione sulla produzione agricola urbana, indoor e altre emergenti (ALN 10.333). La proroga del Farm Bill (PL 119-37) mantiene le autorizzazioni per i programmi correlati fino alla fine dell'anno fiscale 2026.
Le normative in materia di energia e ambiente si stanno inasprendo, influenzando la progettazione degli impianti e i costi operativi. Nel febbraio 2026, la California Energy Commission ha pubblicato una bozza di rapporto CASE per gli standard del 2028, proponendo revisioni ai requisiti di efficienza dell'illuminazione orticola per gli impianti di coltivazione indoor con carichi superiori a 40 kW. Ciò rafforza l'importanza dell'efficienza sia come requisito di conformità che come leva per la gestione dei costi per le fattorie verticali e le serre ad alta intensità. A livello statale, lo Stato di New York ha implementato normative energetiche e ambientali per gli impianti di coltivazione indoor (9 NYCRR 125.1), mentre il Maryland ha introdotto una legge per la sessione del 2026 (HB 1342) che propone uno sportello unico per le autorizzazioni per l'agricoltura indoor e un fondo per lo sviluppo di impianti in ambiente controllato e idroponici. Nel complesso, questi passi dimostrano un continuo orientamento verso strutture di autorizzazione e incentivi specifici per la coltivazione indoor.
Panorama competitivo
Il mercato dell'agricoltura indoor rimane frammentato, sebbene le pressioni di consolidamento siano in aumento, poiché diversi operatori con ingenti finanziamenti hanno faticato a raggiungere la redditività. Entro il 2025, i cinque maggiori operatori hanno conquistato collettivamente una quota significativa del mercato. I coltivatori in serra, specializzati in specifiche regioni, continuano a dominare le categorie di prodotti, mentre gli specialisti dell'agricoltura verticale, guidati dalla tecnologia, si concentrano su prodotti di alta qualità. Il controllo climatico basato sull'intelligenza artificiale si è rivelato un fattore di differenziazione fondamentale, consentendo una qualità costante e riducendo la dipendenza dalla manodopera in un mercato in cui gli orticoltori qualificati scarseggiano.
L'efficienza operativa è diventata il principale parametro di riferimento per il successo nel mercato dell'agricoltura indoor. I principali operatori hanno implementato dashboard dei costi in tempo reale per monitorare parametri come i kilowattora per chilogrammo e i grammi di fertilizzante per pianta, promuovendo iniziative di miglioramento continuo. Molti operatori di successo stanno inoltre integrando risorse di energia rinnovabile o stipulando accordi di fornitura di energia indicizzata per stabilizzare i costi energetici. Le partnership strategiche stanno diventando sempre più comuni. Ad esempio, l'acquisizione di Bustanica da parte di Emirates Flight Catering garantisce una fornitura dedicata per il catering a bordo, fungendo al contempo da modello per l'integrazione verticale.
Le opportunità rimangono forti nelle varietà di bacche ad alto margine e nelle regioni che affrontano sfide nella catena del freddo, dove i sistemi logistici tradizionali spesso non sono all'altezza. La modularità sta guadagnando terreno, con aziende che offrono moduli di coltivazione preassemblati che consentono l'impiego di capitale a una velocità doppia rispetto ai concorrenti che offrono soluzioni su misura. Questo approccio è particolarmente interessante per i rivenditori che riqualificano gli ipermercati vuoti. Poiché gli investitori danno priorità a margini EBITDA sostenuti e solidi vantaggi tecnologici rispetto alla sola scala, il mercato si sta spostando verso operatori in grado di dimostrare una redditività a lungo termine. Queste tendenze stanno rimodellando collettivamente il mercato dell'agricoltura indoor, guidando una crescita stabile e focalizzata sull'efficienza.
Leader del settore dell'agricoltura indoor
AeroFarms, Inc.
Abbondanza illimitata Inc.
Gotham Greens Holdings LLC
Village Farms International Inc.
Gruppo Fresca (Thanet Earth)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: AeroFarms è stata acquisita da una società affiliata di Palm Ventures, riposizionando l'azienda attorno alla continuità operativa e all'espansione della distribuzione di microverdure. L'operazione supporta la ricapitalizzazione e può accelerare l'espansione dell'offerta rivolta ai rivenditori, stabilizzando la proprietà e i finanziamenti per la produzione e la commercializzazione.
- Maggio 2025: Plenty ha completato il suo processo di ristrutturazione ed è uscita dalla procedura di amministrazione controllata (Chapter 11) con nuovi finanziamenti, concentrandosi maggiormente sulle fragole di alta qualità. Questa ristrutturazione ha ridefinito la struttura del capitale dell'azienda e affinato la focalizzazione sui segmenti di mercato, riflettendo un più ampio cambiamento verso modelli di coltivazione indoor efficienti in termini di capitale e con una maggiore chiarezza economica per unità di prodotto.
- Gennaio 2024: Gotham Greens ha inaugurato una nuova serra nell'area metropolitana di Dallas, ampliando la propria presenza negli Stati Uniti con coltivazioni in ambiente controllato. Il sito aumenta la capacità di approvvigionamento regionale, avvicinandosi ai principali centri abitati e supportando programmi di vendita al dettaglio attivi tutto l'anno, oltre a ridurre i tempi di distribuzione delle verdure fresche.
Ambito e metodologia
L'agricoltura indoor è un metodo per coltivare colture o piante interamente al chiuso, di solito su larga scala.
Il mercato dell'agricoltura indoor è segmentato in base al sistema di coltivazione (aeroponica, idroponica, acquaponica, in terra e ibrida), al tipo di struttura (serre in vetro o poli, fattorie verticali indoor, fattorie in container, sistemi di coltura indoor in acque profonde e altri tipi di strutture ), tipo di coltura (frutta e verdura, erbe aromatiche e microverdure, fiori e piante ornamentali e altri tipi di coltura) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore in milioni di dollari per i segmenti sopra menzionati.
| Aeroponica |
| Hydroponics |
| Aquaponics |
| A base di suolo |
| IBRIDO |
| Serre in vetro o Poly |
| Fattorie verticali indoor |
| Fattorie container |
| Sistemi di coltura in acque profonde indoor |
| Altri tipi di strutture |
| Frutta e verdura | Ortaggi a foglia |
| Pomodoro | |
| fragola | |
| Melanzana | |
| Altri frutti e verdure | |
| Erbe e Microgreens | Basilico |
| Dragoncello | |
| Wheatgrass | |
| Altre erbe e microgreens | |
| Fiori e Ornamentali | perenni |
| Annuals | |
| Ornamentali | |
| Altri fiori e ornamenti | |
| Altri tipi di colture |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Singapore | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Nigeria | |
| Resto d'Africa |
| Con il sistema di crescita | Aeroponica | |
| Hydroponics | ||
| Aquaponics | ||
| A base di suolo | ||
| IBRIDO | ||
| Per tipo di struttura | Serre in vetro o Poly | |
| Fattorie verticali indoor | ||
| Fattorie container | ||
| Sistemi di coltura in acque profonde indoor | ||
| Altri tipi di strutture | ||
| Per tipo di coltura | Frutta e verdura | Ortaggi a foglia |
| Pomodoro | ||
| fragola | ||
| Melanzana | ||
| Altri frutti e verdure | ||
| Erbe e Microgreens | Basilico | |
| Dragoncello | ||
| Wheatgrass | ||
| Altre erbe e microgreens | ||
| Fiori e Ornamentali | perenni | |
| Annuals | ||
| Ornamentali | ||
| Altri fiori e ornamenti | ||
| Altri tipi di colture | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Singapore | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto si prevede che sarà grande il mercato dell'agricoltura indoor nel 2031?
Si prevede che il mercato dell'agricoltura indoor raggiungerà i 12.60 miliardi di dollari entro il 2031, crescendo a un tasso di crescita annuo composto (CAGR) del 5.31% rispetto ai 9.73 miliardi di dollari del 2026.
Quale sistema di coltivazione si sta espandendo più rapidamente?
Si prevede che l'aeroponica crescerà del 15.0% annuo fino al 2031 grazie alla maggiore efficienza idrica e ai cicli colturali accelerati.
Quali sono le principali pressioni sui costi a cui sono sottoposti gli operatori?
Le elevate spese iniziali di capitale ed energia, unite alla carenza di manodopera qualificata nel settore orticolo, incidono sulla redditività e sulla lenta espansione.
Quale regione offre il più alto potenziale di crescita nel mercato dell'agricoltura indoor?
L'area Asia-Pacifico offre il potenziale di crescita più elevato, registrando un CAGR del 9.0% fino al 2031, trainato dalle iniziative governative per la sicurezza alimentare e dai programmi di sussidi in conto capitale.


