

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
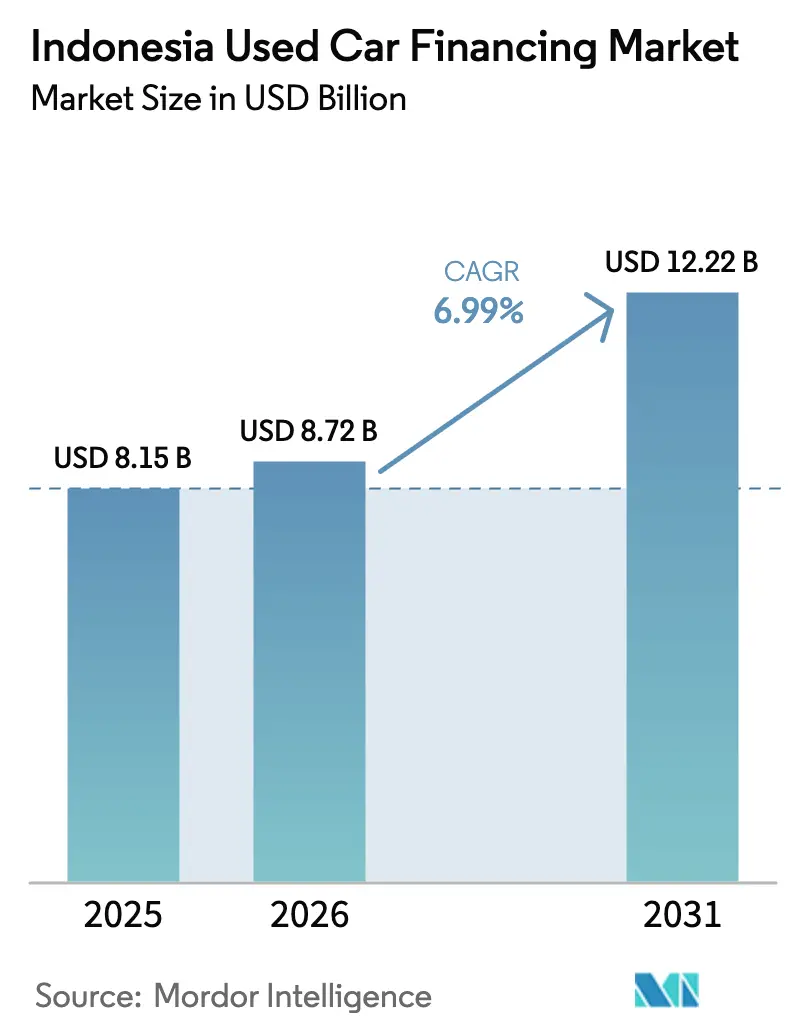
| Dimensione del mercato (2026) | 8.72 miliardo di dollari |
| Dimensione del mercato (2031) | 12.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.99% CAGR |
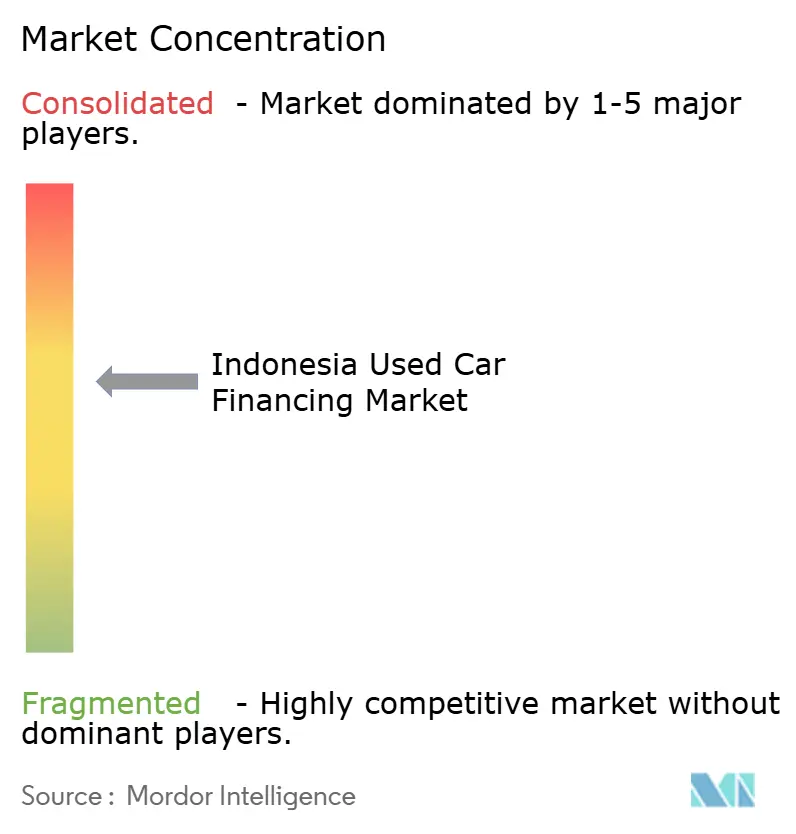
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del finanziamento delle auto usate in Indonesia di Mordor Intelligence
Si prevede che il mercato indonesiano dei finanziamenti per auto usate aumenterà da 8.15 miliardi di dollari nel 2025, 8.72 miliardi di dollari nel 2026, a 12.22 miliardi di dollari entro il 2031, registrando un CAGR del 6.99% dal 2026 al 2031. La crescente sensibilità al prezzo delle famiglie, il crescente divario tra il prezzo di listino delle auto nuove e il reddito disponibile e i tassi di interesse ancora elevati di Bank Indonesia hanno spinto molti acquirenti, sia nuovi che abituali, a preferire veicoli usati. I marketplace digitali che integrano approvazioni immediate riducono i tempi di decisione da diversi giorni a meno di 24 ore, attraendo mutuatari esperti di tecnologia e riducendo al contempo i costi di istruttoria per i finanziatori. I prodotti conformi alla Sharia si stanno espandendo, poiché le banche islamiche e le unità multifinanza formalizzano contratti murabahah e ijarah, attingendo a un'ampia base di clienti religiosi e ampliando il mercato indonesiano dei finanziamenti per auto usate. Le dinamiche competitive si stanno intensificando perché le piattaforme fintech sfruttano dati alternativi per i debitori con un profilo sottile, sebbene le soglie più restrittive di capitale e governance di OJK ora ne moderino il potenziale di rialzo delle commissioni. Allo stesso tempo, i miglioramenti della qualità dei veicoli, soprattutto per i titoli con un'età compresa tra tre e sette anni, ampliano i pool di garanzie e stimolano scadenze più lunghe.
Punti chiave del rapporto
- Per tipologia di veicolo, nel 2025 i veicoli multiuso rappresentavano il 44.15% della quota di mercato indonesiana dei finanziamenti per auto usate, mentre i SUV hanno registrato il CAGR più rapido, pari all'8.45%, fino al 2031.
- In base al fornitore di finanziamenti, nel 2025 le banche commerciali controllavano il 70.25% della quota di mercato indonesiana dei finanziamenti per auto usate; i finanziatori peer-to-peer e fintech hanno registrato il CAGR più alto, pari al 9.75%, fino al 2031.
- In base alla durata, la fascia di prezzo 25-48 mesi ha assorbito il 49.10% del mercato indonesiano dei finanziamenti per auto usate nel 2025, mentre i prestiti di durata superiore a 72 mesi sono destinati a crescere a un CAGR dell'8.93%.
- In base all'età del veicolo, nel 2025 le auto di 3 anni o più rappresentavano il 58.36% del mercato indonesiano dei finanziamenti per auto usate; si prevede che i veicoli di età compresa tra 4 e 7 anni cresceranno a un CAGR del 10.14%.
- Per provincia, Giacarta ha rappresentato il 32.11% delle origini del 2025 e si prevede che Banten aumenterà a un CAGR del 7.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del finanziamento delle auto usate in Indonesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dalle auto nuove a quelle usate | + 2.1% | Giacarta, Giava Occidentale, Giava Orientale | Medio termine (2–4 anni) |
| Espansione di Multi-Finanza e Banca | + 1.8% | province di Giava, Banten | Medio termine (2–4 anni) |
| Approvazioni di prestiti per i mercati digitali | + 1.4% | Giacarta, Surabaya, Medan, Bandung | A breve termine (≤ 2 anni) |
| Finanziamento auto conforme alla Sharia | + 0.9% | Aceh, Sumatra Occidentale, Giacarta | A lungo termine (≥ 4 anni) |
| Acquista ora, paga dopo (BNPL) | + 0.6% | Giacarta, Banten, Giava Occidentale | A breve termine (≤ 2 anni) |
| Incentivi per veicoli usati | + 0.3% | Giacarta, Banten, Surabaya | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Robusto spostamento della domanda dalle auto nuove a quelle usate in un contesto di tassi di interesse elevati
Nel 2024, le vendite di auto usate hanno raggiunto 1.8 milioni di unità contro 889,680 immatricolazioni di auto nuove, riflettendo una sostituzione guidata dai costi poiché la crescita dei salari nominali è inferiore all'inflazione dei veicoli [1] “Dati sulle vendite nazionali 2024”, Associazione delle industrie automobilistiche indonesiane, gaikindo.or.id . Nel settembre 2024, la Banca d'Indonesia ha mantenuto invariato il suo tasso di riferimento. Di conseguenza, molte famiglie si sono trovate ad affrontare cedole di prestito auto che sono rimaste elevate. Questo scenario ha amplificato il vantaggio di accessibilità dei veicoli multiuso (MPV) di tre anni, con le loro rate mensili significativamente inferiori rispetto alle loro controparti nuove. Reagendo prontamente, le società di finanziamento multilivello hanno adeguato i loro portafogli. In particolare, BFI Finance ha registrato un notevole aumento dei crediti legati agli showroom nel 2024, sottolineando una forte domanda nei canali di vendita al dettaglio organizzati. Per contrastare gli effetti del ridotto potere d'acquisto e sostenere i flussi di erogazione dei prestiti, gli istituti di credito hanno iniziato a estendere le durate dei prestiti oltre la durata tipica, mostrando un aumento annuale. Tuttavia, questa strategia comporta un'esposizione al rischio di credito più elevata. Nel complesso, queste dinamiche sottolineano come le difficoltà di accesso al credito siano i principali fattori che influenzano i flussi di finanziamento verso il mercato indonesiano delle auto usate.
Espansione dei portafogli di prestiti bancari e multi-finanza nel settore delle auto usate
Entro giugno 2024, le erogazioni totali di veicoli a motore hanno registrato una crescita significativa, poiché gli istituti di credito hanno spostato l'attenzione sui segmenti dell'usato ad alto rendimento, in risposta a un calo della domanda di auto nuove. La fusione di Adira Finance con Mandala Multifinance nell'ottobre 2025 ha dato vita a una piattaforma con una solida base di utenti e un'ampia gamma di servizi, ampliando significativamente la sua presenza geografica. Analogamente, BCA Finance, a settembre 2024, ha razionalizzato la sua divisione specializzata in auto usate, armonizzando i sistemi di gestione del rischio e riducendo i costi di elaborazione dei prestiti. Sebbene il finanziamento di auto usate comporti spread più ampi a causa della maggiore percezione del rischio patrimoniale, questo è bilanciato da rapidi acquisti ripetuti, con i proprietari che passano a modelli più recenti ogni tre o quattro anni. Di conseguenza, il mercato indonesiano del finanziamento di auto usate continua ad attrarre solidi capitali istituzionali, anche se gli istituti di credito implementano misure di valutazione più rigorose per mitigare i rischi di insolvenza.
Mercati digitali che incorporano approvazioni di prestiti istantanei
Le piattaforme di e-commerce ora precaricano offerte di credito condizionate all'interno degli annunci di veicoli, comprimendo il percorso di acquisto da visite in filiale di più giorni a meno di 24 ore, un cambiamento radicale che accelera la conversione del funnel. OTO Multiartha sfrutta lo storico degli e-wallet, i metadati telefonici e i percorsi di acquisto in-app per sottoscrivere contratti con richiedenti con archivi di agenzie scarni, supportando i segmenti precedentemente sottoserviti del mercato indonesiano dei finanziamenti per auto usate. Il Regolamento OJK 40/2024 richiede un punteggio di credito verificato e la documentazione del mutuatario, aumentando i costi di conformità ma formalizzando gli standard dei dati per stabilizzare la qualità degli asset. Gli istituti di credito fintech stanno progredendo a un CAGR notevole fino al 2031, ma i loro limiti sulle commissioni e i limiti alla proprietà estera amplificano la necessità di partnership di bilancio con le banche. Velocità e un'esperienza utente fluida rimangono le loro principali leve competitive, poiché i venditori sensibili al fattore tempo richiedono una certezza immediata.
Crescita dei prodotti di finanziamento auto conformi alla Sharia
Entro dicembre 2023, BCA Syariah ha registrato una crescita nel finanziamento di veicoli (KKB iB), evidenziando la forte domanda di opzioni di finanziamento senza interessi tra la popolazione indonesiana prevalentemente musulmana. Le strutture di finanziamento islamiche, come la murabahah, offrono rate fisse e margini di profitto chiari. Questo non solo protegge i mutuatari dall'imprevedibilità dei tassi variabili, ma garantisce anche il rispetto della legge islamica. Bank Syariah Indonesia sta espandendo la sua divisione OTO e, in risposta al POJK 46/2024, le società multifinanza stanno lanciando sportelli dedicati alla Sharia. Le nuove normative ora consentono varianti peer-to-peer Sharia, estendendone la portata oltre le filiali bancarie tradizionali. Tuttavia, permangono delle sfide: la scarsa comprensione del prodotto e la carenza di periti certificati Sharia per i veicoli usati ne ostacolano l'ampia accettazione. Tuttavia, con ambiziosi obiettivi di inclusione finanziaria, gli asset Sharia sono destinati a consolidare il loro ruolo nel panorama dei finanziamenti per auto usate in Indonesia.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fiducia e frode del contachilometri | –1.2% | Città secondarie, aree rurali | Medio termine (2–4 anni) |
| Tassi di prestito e macro volatilità | –0.9% | Segmenti nazionali a basso reddito | A breve termine (≤ 2 anni) |
| Frode collaterale e rischio di furto di veicoli | –0.7% | Giacarta, Surabaya, Medan | Medio termine (2–4 anni) |
| OJK limita i prestiti Fintech | –0.5% | Piattaforme digitali in tutto il paese | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi persistenti di fiducia e frode del contachilometri
Le indagini di settore rivelano manipolazioni del chilometraggio in circa un quarto delle unità scambiate, gonfiando i valori residui e gravando sia sui mutuatari che sui finanziatori con spese di riparazione impreviste che erodono la copertura delle garanzie. L'assenza di un registro nazionale della storia dei veicoli costringe i finanziatori a fare affidamento su ispezioni manuali che allungano i tempi di approvazione e aumentano le spese operative. Sebbene la legge POJK 46/2024 imponga standard di valutazione più rigorosi e la verifica del mutuatario, l'applicazione disomogenea a livello regionale consente ai rivenditori informali di eludere i controlli, perpetuando lacune di credibilità [2] “POJK 46/2024 and POJK 40/2024 Regulatory Text,” Financial Services Authority, ojk.go.id. I registri blockchain sperimentati da alcune società multifinanziarie mirano a imprimere registrazioni di servizio immutabili, ma richiedono la condivisione dei dati tra i ministeri. Finché la copertura non diventerà universale, i deficit di fiducia freneranno la penetrazione iniziale e modereranno il mercato indonesiano del finanziamento delle auto usate.
Tassi di prestito elevati e macrovolatilità
Nel 2024, Bank Indonesia ha ridotto il tasso di riferimento. Tuttavia, le cedole finali dei mutuatari superano ancora i livelli accettabili. Questa discrepanza si verifica poiché gli istituti di credito tengono conto dei rischi valutari e degli elevati costi di finanziamento all'ingrosso. Nel 2024, l'aumento dei rendimenti obbligazionari ha aumentato i costi di finanziamento di BFI Finance, anche con un indebitamento stabile. Nel frattempo, Adira Finance ha registrato un calo delle nuove erogazioni. A causa dell'inerzia dei tassi, la sostenibilità dei mutui subprime è compromessa, con conseguente riduzione delle scadenze. Questa situazione spinge gli acquirenti a basso reddito a rivolgersi ai creditori del mercato grigio, che impongono commissioni elevate. Di conseguenza, shock macroeconomici, come il deprezzamento della rupia, possono mettere a dura prova i bilanci delle famiglie e frenare lo slancio del mercato indonesiano dei finanziamenti per auto usate.
Analisi del segmento
Per tipo di veicolo: i monovolume mantengono la loro dimensione mentre i SUV accelerano
I veicoli multiuso hanno rappresentato il 44.15% delle erogazioni di finanziamento del 2025, a dimostrazione della loro idoneità per le famiglie numerose che dominano la demografia indonesiana. I SUV compatti stanno superando tutte le altre categorie con un CAGR dell'8.45%, poiché gli acquirenti ambiziosi della classe media gravitano verso una maggiore altezza da terra e una percezione premium, spesso pagando premi di rivendita superiori a quelli delle berline della stessa età. Gli istituti di credito in genere estendono fino all'80% del rapporto prestito/valore su monovolume o SUV di tre anni grazie alla forte liquidità e alle curve di garanzia prevedibili, garantendo che le dimensioni del mercato indonesiano dei finanziamenti per auto usate legate a questi segmenti rimangano solide durante la finestra di previsione.
Berline e hatchback rappresentano una fetta in calo, poiché gli OEM stanno gradualmente eliminando le piccole auto a basso margine. Le flotte di ride-hailing sostengono ancora la domanda di berline, ma i proprietari privati si orientano verso modelli crossover con un prestigio percepito maggiore e una struttura dell'abitacolo più sicura. I prodotti di finanziamento ora differenziano i massimali di durata: i SUV possono qualificarsi per periodi di 72 mesi, mentre le hatchback più vecchie spesso raggiungono un limite di 48 mesi a causa di un deprezzamento più elevato. Queste sfumature di sottoscrizione rafforzano la divergenza segmentale all'interno del mercato indonesiano del finanziamento delle auto usate.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Dal fornitore di finanziamenti: le banche mantengono la scala, le fintech guadagnano ritmo
Grazie ai depositi a basso costo e alla possibilità di effettuare vendite incrociate, le banche commerciali si sono assicurate una quota di mercato del 70.25% nel mercato dei finanziamenti per auto usate nel 2025, consolidando la loro posizione dominante nel mercato indonesiano dei finanziamenti per auto usate. Tuttavia, le piattaforme peer-to-peer e fintech stanno crescendo a un CAGR del 9.75%, offrendo decisioni in tempo reale e analisi del credito alternative che integrano i richiedenti esclusi dalle tradizionali scorecard. Le società multifinance non bancarie si collocano tra questi due poli, combinando una profonda conoscenza del settore automobilistico con una moderata abilitazione digitale, sebbene i loro spread di finanziamento siano soggetti a una compressione da entrambe le parti.
I modelli di partnership stanno proliferando: l'app di BCA Finance ora si integra nei principali marketplace, colmando il divario di convenienza con le fintech pure e preservando al contempo i prezzi basati sui depositi. Il Regolamento 40/2024 obbliga i finanziatori peer-to-peer a mantenere un rating composito minimo di 3 e un patrimonio netto equivalente al 50% del capitale versato, il che innalza le soglie e innesca il consolidamento. Le joint venture tra finanziatori digitali e banche di medie dimensioni, pertanto, diventano una via fondamentale per scalare il mercato indonesiano del finanziamento delle auto usate.
Per durata del finanziamento: prevalgono le scadenze a medio termine, emergono le scadenze ultra-lunghe
I prestiti da 25 a 48 mesi hanno catturato il 49.10% del pool del 2025, bilanciando la convenienza mensile con un'esposizione creditizia gestibile. Tuttavia, i prestiti di durata superiore a 72 mesi stanno aumentando dell'8.93% annuo, poiché le famiglie in difficoltà necessitano di rate più basse per assorbire tassi più elevati, soprattutto per i veicoli di età compresa tra 4 e 7 anni, dove l'importo delle rate è inferiore ma il rischio di manutenzione è maggiore. Gli istituti di credito compensano attraverso prezzi più elevati e riserve più rigide, in linea con il modello di accantonamento basato sul rischio del POJK 46/2024. Le scadenze più brevi, inferiori a due anni, si rivolgono ora principalmente ad acquirenti con liquidità elevata, ottimizzando i pagamenti degli interessi e un profilo in contrazione all'interno della matrice dimensionale del mercato indonesiano dei finanziamenti per auto usate.
I motori di determinazione dinamica dei prezzi premiano i contratti più brevi con cedole più basse, ma la pressione competitiva per preservare i volumi spesso prevale su questi segnali. La durata media del portafoglio di Adira Finance è rimasta stabile nel 2024, poiché il management ha dato priorità alla qualità del credito, a dimostrazione del fatto che le politiche di segmentazione delle scadenze variano da istituto a istituto, ma convergono comunque nel soddisfare le soglie di accessibilità economica per l'ampia base di mutuatari.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per età del veicolo: i veicoli più giovani sono in testa, quelli di mezza età crescono più velocemente
Le auto fino a tre anni rappresentavano il 58.36% delle unità finanziate nel 2025, a dimostrazione della fiducia degli istituti di credito nei confronti dei valori residui e dei canali di rivendita attivi supportati dalle garanzie OEM. La fascia di età compresa tra 4 e 7 anni è quella in più rapida crescita, con un CAGR del 10.14%, poiché i consumatori accettano un chilometraggio più elevato per contenere i costi iniziali e gli strumenti di analisi migliorano l'accuratezza delle valutazioni. I prestiti garantiti da auto con più di sette anni rimangono marginali perché l'ammortamento accelerato richiede significativi limiti al valore del prestito (LTV) e limiti di durata a 36 mesi, scoraggiando molti istituti di credito formali e mantenendo questa fascia scarsamente penetrata dal settore indonesiano dei finanziamenti per auto usate.
Anche le dinamiche dell'offerta influenzano le preferenze. Le vendite di auto nuove sono crollate a 889,680 unità nel 2024, riducendo i futuri afflussi di stock di veicoli con età inferiore ai tre anni, pertanto gli istituti di credito stanno predisponendo strategie di garanzia per i veicoli di media età, tra cui il monitoraggio telematico delle condizioni per garantire l'integrità degli asset su orizzonti di rimborso più lunghi.
Analisi geografica
Giacarta ha generato il 32.11% dei volumi del 2025 grazie alla presenza capillare di filiali, all'aumento del reddito pro capite e alla concentrazione degli investimenti in marketing per i prestatori digitali. Il controllo normativo e le limitazioni al traffico della città, come l'ampliamento dei controlli sulle targhe pari e dispari, ora moderano la domanda incrementale, spingendo la crescita verso le regioni satellite. Banten, adiacente alla capitale, è destinata a crescere del 7.28% di CAGR fino al 2031, sfruttando la rapida espansione industriale di Tangerang e Serang, che favorisce la crescita della popolazione di pendolari a medio reddito.
Le tre province centrali di Giava — Giava Occidentale, Centrale e Orientale — beneficiano di vasti corridoi manifatturieri che sostengono una domanda costante di veicoli tra i lavoratori delle fabbriche. Tuttavia, la motorizzazione delle famiglie spesso inizia con i veicoli a due ruote; di conseguenza, la penetrazione pro capite di veicoli a quattro ruote rimane inferiore a quella di Giacarta. Gli operatori multifinanziari come Mandiri Tunas Finance adattano quindi la valutazione del credito ai modelli di reddito variabili, adottando piani di pagamento flessibili e garanzie di media età per ampliare la portata [3] “Branch Network Profile,” PT Mandiri Tunas Finance, mtf.co.id.
La vicinanza di Banten a Giacarta consente l'accesso al vasto inventario di auto usate della capitale, offrendo al contempo ai residenti costi abitativi più bassi e un traffico più leggero, stimolando l'intenzione di acquisto. I suoi parchi industriali favoriscono l'occupazione formale, aumentando l'idoneità al credito. Al contrario, l'economia basata sulle piantagioni del Nord Sumatra e la scarsità di filiali degli istituti di credito ostacolano l'adozione di finanziamenti, sebbene le iniziative di sottoscrizione tramite dispositivi mobili si stiano affermando. A livello nazionale, l'OJK impone la parità di governance del rischio tra le province, spingendo gli istituti di credito a investire nella diversificazione delle filiali e nel KYC digitale per mantenere la conformità mentre espandono il mercato indonesiano dei finanziamenti per auto usate.
Panorama normativo
In Indonesia, il finanziamento delle auto usate è supervisionato principalmente dall'Autorità per i Servizi Finanziari (OJK), che regola le società finanziarie e definisce i requisiti di governance, capitale e sottoscrizione che influenzano la partecipazione degli istituti di credito al mercato del credito per veicoli usati. Il Regolamento (POJK) n. 46/2024 ha rafforzato gli standard di valutazione, la verifica del mutuatario e le aspettative in materia di accantonamenti per il rischio per le società finanziarie. Il regolamento si concentra direttamente sulle problematiche ricorrenti relative alla qualità delle garanzie sulle auto usate, tra cui l'accuratezza delle valutazioni e la prevenzione delle frodi, aumentando al contempo i costi di conformità per gli istituti di credito più piccoli.
Il quadro normativo è stato aggiornato dal Regolamento governativo giapponese (POJK) n. 35/2025, entrato in vigore il 22 dicembre 2025. Tale regolamento ha modificato le disposizioni del POJK n. 46/2024, semplificando alcune operazioni societarie e i requisiti relativi ai processi di finanziamento, introducendo maggiore flessibilità per le attività di finanziamento digitali e non in presenza e tempistiche più rapide per le raccomandazioni di emissione. L'orientamento normativo ha inoltre ampliato la flessibilità nella progettazione dei prodotti per gli acconti sui finanziamenti auto, includendo strutture con tassi fino allo 0% per le società qualificate e finanziariamente solide. Ciò spinge la concorrenza verso controlli del rischio più rigorosi, verifica dei dati e monitoraggio del portafoglio nel settore dell'erogazione di auto usate.
Analisi della catena del valore
La catena del valore inizia con l'aggregazione dell'offerta di auto usate attraverso rivenditori informali, reti di concessionari organizzate e marketplace digitali. Il finanziamento è fornito da banche e società multifinanziarie, tra cui Astra Credit Companies (ACC), BFI Finance, Adira Finance, Mandiri Tunas Finance e OTO Multiartha. La generazione di lead e la conversione al punto vendita avvengono sempre più all'interno degli annunci sui marketplace e degli ecosistemi dei concessionari, dove gli istituti di credito integrano pre-approvazioni, utilizzano la verifica dell'identità digitale (KYC) e applicano strumenti di valutazione per definire i limiti del rapporto prestito/valore e della durata del finanziamento per segmenti come le auto con meno di 3 anni e il segmento in rapida crescita delle auto con un'età compresa tra 4 e 7 anni.
La sottoscrizione e la gestione dei prestiti si basano su modelli operativi ibridi. I team sul campo delle filiali e dei concessionari si occupano di ispezione, documentazione e recupero crediti, mentre app e flussi di lavoro integrati abbreviano i cicli di approvazione e riducono i costi di erogazione. Il finanziamento e la liquidità provengono da depositi (per le banche), linee di credito bancarie e strumenti dei mercati dei capitali per gli operatori multifinanziari quotati, con una gestione del rischio di portafoglio definita dagli standard OJK in materia di scoring verificato, documentazione del mutuatario e accantonamenti. A valle, gli istituti di credito si coordinano con le compagnie assicurative e i canali di recupero o rivendita, dove le carenze nella trasparenza della storia del veicolo e nella qualità della documentazione possono aumentare la gravità delle perdite e allungare i tempi di recupero.
Panorama competitivo
Il mercato del credito per auto usate in Indonesia è moderatamente concentrato: i tre principali gruppi – Astra Credit Companies, BFI Finance e Adira Finance – controllano una quota considerevole dei crediti, mentre le banche commerciali e le loro divisioni multifinanza superano complessivamente la maggior parte delle erogazioni, lasciando dietro di sé una lunga coda di piccole banche non bancarie e fintech. I competitor digitali accelerano i tempi di approvazione e si rivolgono a gruppi di mutuatari sottobancarizzati utilizzando dati in tempo reale, ma i più rigidi coefficienti patrimoniali e di governance di OJK frenano un ridimensionamento aggressivo, spingendo a stringere partnership con banche di medie dimensioni per rafforzare il bilancio.
Il consolidamento strategico è evidente. BCA Finance ha assorbito BCA Multi Finance nel settembre 2024, integrando i sistemi di gestione del rischio e riducendo la duplicazione operativa. Adira Finance si è fusa con Mandala Multifinance nell'ottobre 2025, portando gli utenti attivi a oltre 2.6 milioni e raggiungendo 850 sedi. Le banche rafforzano l'integrazione verticale per acquisire margine attraverso il cross-selling diretto, supportate dal finanziamento tramite depositi che riduce il costo del capitale rispetto alle obbligazioni quotate sul mercato.
Le opportunità di crescita ora includono nicchie di veicoli elettrici e ibridi usati, supportate da garanzie sulle batterie di seconda mano, e pool conformi alla Sharia. L'adozione della tecnologia è decisiva: i flussi di lavoro mobili end-to-end riducono i tempi di erogazione a meno di un giorno e i motori di valutazione basati sull'IA calibrano i rapporti dinamici prestito-valore analizzando le curve dei prezzi di mercato. Gli operatori più grandi finanziano questi aggiornamenti attraverso frequenti programmi obbligazionari; l'emissione obbligazionaria Shelf Registration Bond VII di Adira testimonia l'ampia fiducia degli investitori nonostante i tassi di interesse più elevati [4] "Shelf Registration Bond VII Prospectus", PT Adira Dinamika Multi Finance Tbk, adira.co.id . La spesa per la conformità è in aumento per tutti i partecipanti ai sensi del POJK 46/2024, ma gli operatori di maggiori dimensioni ammortizzano tale costo in modo più efficiente, orientando i vantaggi competitivi verso bilanci più ampi nel mercato indonesiano del finanziamento di auto usate.
Leader del settore del finanziamento di auto usate in Indonesia
BFI Finance Indonesia
Società di credito Astra (ACC)
Adira Dinamika Multi Finance
Mandiri Tunas Finance
Oto Multiartha
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Adira Finance ha annunciato che l'evento promozionale Adira Expo Tebar Promo includeva offerte di finanziamento per auto con tassi di interesse a partire dall'1.99% annuo o acconti a partire dal 15%, nell'ambito di una strategia volta ad ampliare l'accesso al finanziamento. Le offerte aumentano l'accessibilità economica per gli acquirenti ed estendono la portata di Adira nei segmenti di reddito medio-basso, rafforzando la sua posizione competitiva nel mercato indonesiano del finanziamento di auto usate. L'attività promozionale favorisce un'erogazione più rapida dei finanziamenti e una maggiore penetrazione nel mercato attraverso incentivi di finanziamento agevolati.
- Aprile 2026: PT BFI Finance Indonesia Tbk - Nuove erogazioni di finanziamenti per 5.5 trilioni di rupie nel primo trimestre del 2026. Il flusso trimestrale indica un andamento stabile dei prestiti nel segmento indonesiano dei finanziamenti per auto usate. Il risultato conferma la capacità di soddisfare la crescente domanda e rafforza la fiducia degli istituti di credito nei rendimenti corretti per il rischio.
- Marzo 2026: Adira Finance - Risultati finanziari del 2025: utile netto di 1.5 trilioni di rupie e nuovi finanziamenti totali per 43.2 trilioni di rupie (crescita su base annua). La redditività e l'attività di finanziamento evidenziano una posizione competitiva più solida per Adira nel ciclo 2025. I dati rafforzano la fiducia degli investitori nella piattaforma di finanziamento di Adira e nella sua capacità di incrementare le operazioni di finanziamento.
Ambito del rapporto sul mercato del finanziamento delle auto usate in Indonesia
L'ambito include la segmentazione per tipologia di veicolo (berlina, hatchback, SUV e veicolo multiuso), fornitore di finanziamento (finanziamenti OEM captive, banche commerciali, società finanziarie non bancarie e istituti di credito peer-to-peer/fintech), durata del finanziamento (≤24 mesi, 25-48 mesi, 49-72 mesi e oltre 72 mesi) ed età del veicolo (≤3 anni, 4-7 anni e oltre 7 anni). L'analisi include anche la segmentazione a livello provinciale, tra cui Giacarta, Giava Occidentale, Giava Orientale, Giava Centrale, Banten, Sumatra Settentrionale e Altre Province. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD.
Per tipo di veicolo
| Hatchback |
| Berlina |
| Veicolo utilitario sportivo (SUV) |
| Veicolo multiuso (MPV) |
Dal fornitore di finanziamento
| Finanziamento OEM captive |
| Banche commerciali |
| Società finanziarie non bancarie |
| Prestatori peer-to-peer / Fintech |
Per finanziamento Tenor
| Meno di/uguale a 24 mesi |
| 25 - 48 Mesi |
| 49 - 72 Mesi |
| Oltre i 72 mesi |
Per età del veicolo
| Meno di/uguale a 3 anni |
| 4-7 anni |
| Sopra 7 anni |
Per Provincia
| Jakarta |
| West Java |
| East Java |
| Java Centrale |
| Banten |
| North Sumatra |
| Altre Province |
| Per tipo di veicolo | Hatchback |
| Berlina | |
| Veicolo utilitario sportivo (SUV) | |
| Veicolo multiuso (MPV) | |
| Dal fornitore di finanziamento | Finanziamento OEM captive |
| Banche commerciali | |
| Società finanziarie non bancarie | |
| Prestatori peer-to-peer / Fintech | |
| Per finanziamento Tenor | Meno di/uguale a 24 mesi |
| 25 - 48 Mesi | |
| 49 - 72 Mesi | |
| Oltre i 72 mesi | |
| Per età del veicolo | Meno di/uguale a 3 anni |
| 4-7 anni | |
| Sopra 7 anni | |
| Per Provincia | Jakarta |
| West Java | |
| East Java | |
| Java Centrale | |
| Banten | |
| North Sumatra | |
| Altre Province |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente cresceranno i volumi di finanziamento tra il 2026 e il 2031 nel settore delle auto usate in Indonesia?
Si prevede che i volumi aumenteranno a un CAGR del 6.99%, portando le dimensioni del mercato indonesiano dei finanziamenti per auto usate a 12.22 miliardi di dollari entro il 2031.
Quali categorie di veicoli attraggono il maggior numero di prestiti per auto usate?
I veicoli multiuso sono in testa con il 44.15% delle immatricolazioni nel 2025, mentre i SUV sono quelli in più rapida crescita con un CAGR dell'8.45%.
I finanziatori digitali stanno sottraendo quote di mercato alle banche?
Sì, le piattaforme peer-to-peer e fintech si stanno espandendo a un CAGR del 9.75%, anche se le banche commerciali controlleranno ancora il 70.25% dei volumi del 2025.
Quali province supereranno la crescita nazionale?
Si prevede che Banten crescerà a un CAGR del 7.28% fino al 2031, trainata dall'industrializzazione di Tangerang e Serang, che aumenterà il numero di automobili possedute dalla classe media.


