

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
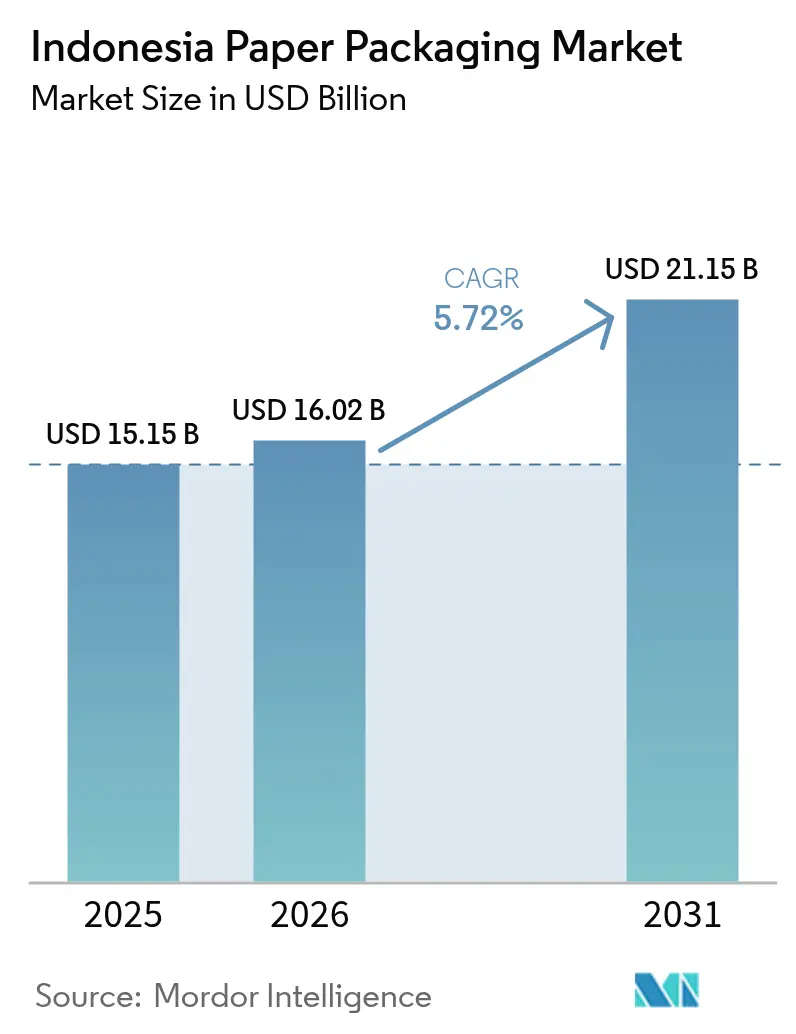
| Dimensione del mercato (2026) | 16.02 miliardo di dollari |
| Dimensione del mercato (2031) | 21.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.72% CAGR |
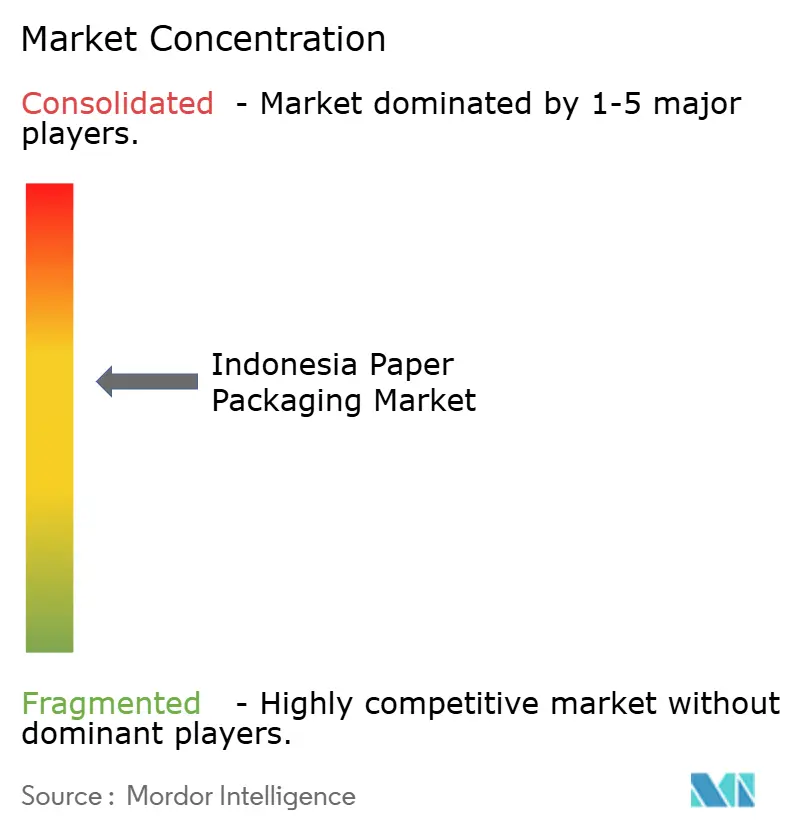
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi di carta in Indonesia di Mordor Intelligence
Si stima che il mercato indonesiano degli imballaggi in carta nel 2026 raggiungerà i 16.02 miliardi di dollari, in crescita rispetto ai 15.15 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 21.15 miliardi di dollari, con un CAGR del 5.72% nel periodo 2026-2031. La forte domanda dei consumatori, proveniente da una popolazione di 275 milioni di persone, la rapida espansione dell'e-commerce al di fuori di Giava e gli obblighi di sostenibilità dei proprietari dei marchi sono i principali motori di crescita. Il cartone ondulato mantiene la sua posizione di leadership perché protegge le merci che transitano attraverso 17,000 isole umide, mentre la crescita più rapida del cartone segnala un passaggio verso la premiumizzazione nei settori alimentare, della bellezza e della cura della persona. Gli investimenti in ondulatori automatizzati e inchiostri a base d'acqua stanno modernizzando la produzione, mentre la roadmap nazionale indonesiana per l'economia circolare incoraggia gli attori della filiera ad adottare fibre certificate FSC e rivestimenti riciclabili. I venti contrari derivano dalla volatilità delle normative sulla carta riciclata, dalla frammentazione della logistica e dagli aumenti delle tariffe elettriche; Tuttavia, la spesa pubblica per le infrastrutture e la diversificazione dei fornitori stanno gradualmente mitigando questi rischi.
Punti chiave del rapporto
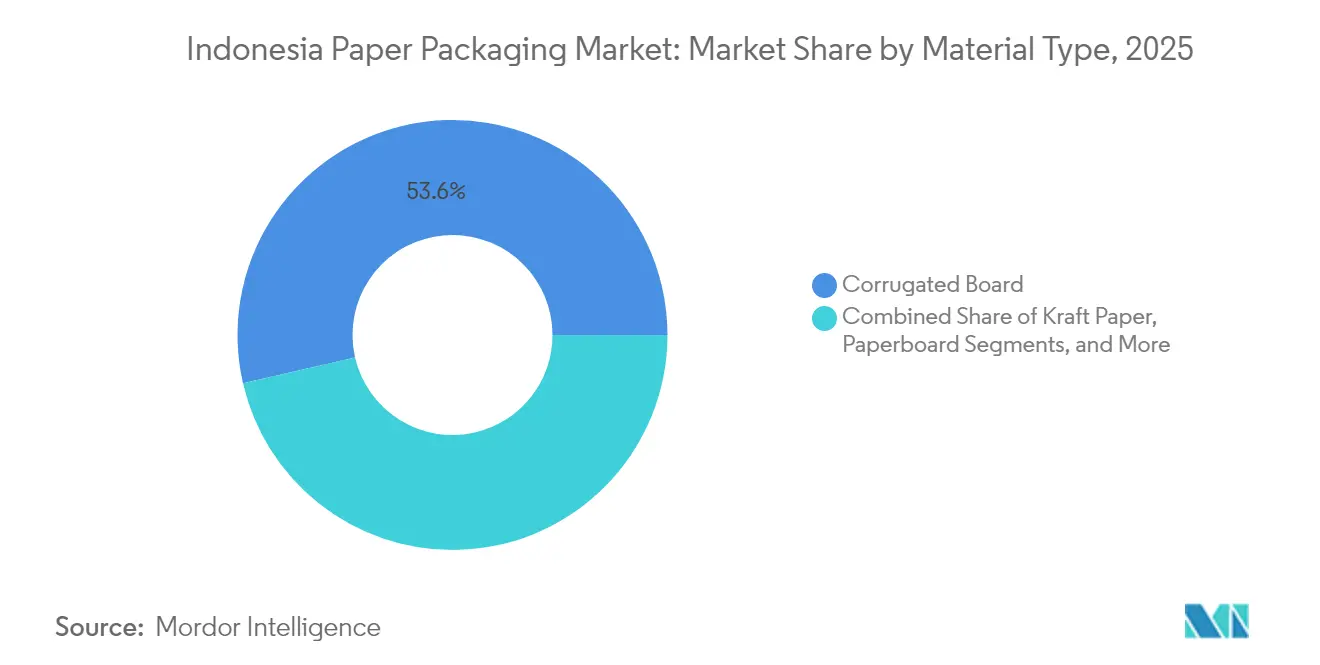
- Per tipologia di materiale, nel 2025 il cartone ondulato deteneva il 53.61% della quota di mercato degli imballaggi di carta in Indonesia, mentre si prevede che il cartone crescerà a un CAGR del 7.04% entro il 2031.
- Per tipologia di prodotto, nel 2025 le scatole di cartone ondulato hanno rappresentato il 41.78% del mercato indonesiano degli imballaggi di carta; gli astucci pieghevoli stanno crescendo a un CAGR dell'7.76% fino al 2031.
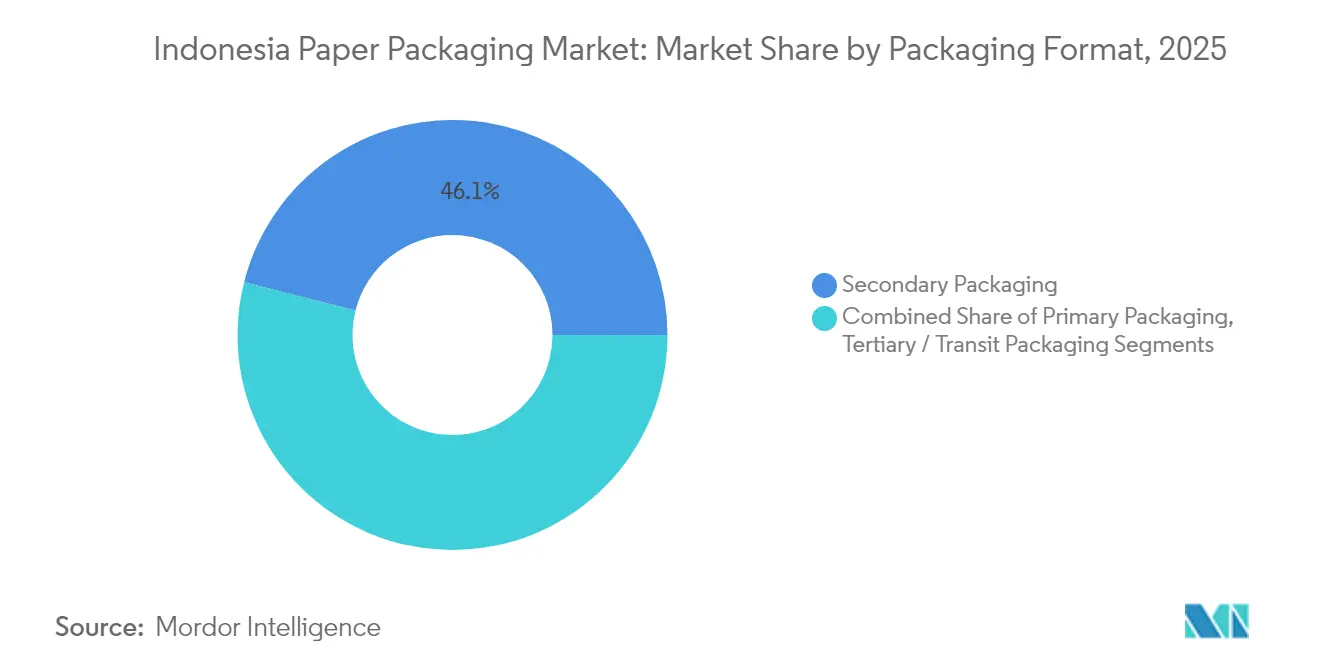
- In base al formato di imballaggio, nel 2025 gli imballaggi secondari rappresentavano il 46.05% della quota di mercato degli imballaggi di carta in Indonesia e stanno crescendo a un CAGR del 6.74% entro il 2031.
- In base al settore di utilizzo finale, il settore alimentare è stato in testa con una quota di fatturato del 31.85% nel 2025, mentre la cura della persona e i cosmetici hanno registrato il CAGR più alto previsto, pari al 7.53% entro il 2031.
- SCG Packaging, attraverso la sua partecipazione del 99.72% in PT Fajar Surya Wisesa, controllava la quota di mercato più grande di un'unica azienda nel settore degli imballaggi di carta in Indonesia nel 2024.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi di carta in Indonesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi di sostenibilità da parte dei proprietari di marchi FMCG | + 1.2% | Centri di produzione di Giava e Sumatra | Medio termine (2-4 anni) |
| Crescita dell'e-commerce nelle città di secondo e terzo livello | + 0.9% | A livello nazionale, primi guadagni a Medan, Makassar, Palembang | A breve termine (≤ 2 anni) |
| Crescente domanda interna di pasti pronti | + 0.7% | Centri urbani a livello nazionale | Medio termine (2-4 anni) |
| Afflussi di investimenti in ondulatori automatizzati | + 0.5% | Corridoio industriale di Giava, in espansione verso Sumatra | A lungo termine (≥ 4 anni) |
| Rapida adozione di inchiostri a base d'acqua | + 0.3% | Nazionale, guidato da Giacarta e Surabaya | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di sostenibilità da parte dei proprietari di marchi multinazionali di beni di largo consumo
Le multinazionali richiedono fibre certificate FSC e barriere riciclabili, spingendo i trasformatori locali ad aggiornare i materiali e a garantire le credenziali della catena di custodia. Un sondaggio del 2024 ha rilevato che il 77% delle aziende indonesiane del settore alimentare e delle bevande è disposto ad assorbire costi più elevati per imballaggi più ecologici, mentre il 42% dei consumatori pagherebbe un sovrapprezzo. [1] Digination Editorial Team, “Riset Tetra Pak: Perusahaan Makanan dan Minuman Berkomitmen Meminimalkan Penggunaan Plastik,” digination.id Asia Pulp and Paper's zero deforestation milestone across 2.6 million ha of plantation forest signals upstream compliance. I government green-procurement thresholds of 200 million IDR are amplificating demand for low impact packaging solutions. Investments in water-based inks and halal, bio-based coatings help Indonesian converters win regional export contracts in Southeast Asia and the Middle East.
Crescita dell'e-commerce nelle città indonesiane di secondo e terzo livello
I volumi di imballaggio a Medan, Makassar e Palembang sono aumentati del 35% annuo, stimolando la domanda di scatole di cartone ondulato leggero ottimizzate per la consegna dell'ultimo miglio. Produttori regionali come PT Surabaya Mekabox hanno aggiunto linee di stampa digitale per dati variabili, riducendo i tempi di consegna e supportando la personalizzazione del marchio. Nuove installazioni di ondulatori a Sumatra e Kalimantan diversificano l'offerta rispetto a Giava, riducendo i costi di trasporto e migliorando l'integrità delle scatole durante il trasporto multimodale.
Crescente domanda interna di pasti pronti
Il consumo di cibi pronti sta aumentando del 15% all'anno nelle aree metropolitane, stimolando la produzione di carte resistenti al grasso e adatte al microonde. Paperocks Indonesia fornisce imballaggi igienici per vassoi di pasti per programmi nutrizionali. [2] Paperocks Indonesia, “Inovasi Kemasan Makanan Aman dan Higienis untuk Mendukung Program Makan Bergizi,” paperocks.co.id Gli standard di migrazione BPOM rivisti garantiscono la sicurezza dei materiali per alimenti oleosi e piccanti, incoraggiando i trasformatori ad adottare rivestimenti barriera speciali. I produttori di cartoni pieghevoli traggono vantaggio da design per il controllo delle porzioni che si adattano alla variegata cucina indonesiana e alla limitata infrastruttura della catena del freddo.
Afflussi di investimenti in ondulatori automatizzati
L'espansione di Karawang da 2.82 miliardi di dollari di PT Indah Kiat Pulp and Paper aggiungerà 3.9 milioni di tonnellate di capacità annuale di cartone entro il 2026. [3] Investor Desk, “Grup Sinar Mas Indah Kiat Teken AJB, Punya Proyek Raksasa Puluhan Triliun,” investor.id I fornitori cinesi dominano con sistemi integrati di formatura e stampa che riducono l'energia per unità del 15% e aumentano la produttività del 25%. I trasformatori di medie dimensioni come Teguh Group stanno adottando linee modulari per servire tirature più brevi per i marchi di e-commerce. Il controllo qualità automatizzato migliora la coerenza, soddisfacendo gli standard rigorosi degli acquirenti multinazionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazione delle importazioni di carta riciclata volatile | -0.8% | Nazionale, acuto per i mulini basati su Java | A breve termine (≤ 2 anni) |
| Logistica frammentata in tutto l'arcipelago | -0.6% | Nazionale, più grave nell'Indonesia orientale | A lungo termine (≥ 4 anni) |
| Aumento delle tariffe elettriche per le fabbriche ad alta intensità energetica | -0.4% | Zone industriali in tutto il paese | Medio termine (2-4 anni) |
| Carenza di ingegneri qualificati nel settore dell'imballaggio | -0.3% | Sumatra e Kalimantan | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazione delle importazioni di carta riciclata volatile
Le frequenti modifiche ai limiti di contaminazione e alle licenze aumentano del 15-20% i costi delle materie prime ogni trimestre. Le cartiere che dipendono dalla fibra riciclata subiscono ritardi nelle spedizioni a causa di ispezioni pre-spedizione più rigorose. Produttori integrati come PT Toba Pulp Lestari traggono vantaggio dalla fornitura di alternative vergini. I produttori coprono i rischi espandendo le reti di raccolta nazionali, ma le infrastrutture nelle isole periferiche limitano i tassi di cattura.
Logistica frammentata in tutto l'arcipelago
I costi della logistica assorbono il 23.5% del PIL, con la congestione portuale e i trasferimenti multimodali che gonfiano i prezzi degli imballaggi per i mercati lontani. Gli imballaggi secondari devono essere progettati in modo eccessivo per resistere a rotte umide e a lungo raggio, aumentando l'utilizzo di materiali. I sussidi governativi per i pedaggi marittimi e le piattaforme di trasporto digitale stanno migliorando la visibilità, ma persistono lacune nei servizi nelle isole orientali, rallentando la diffusione di cartoni asettici e confezioni farmaceutiche.
Analisi del segmento
Per tipo di materiale: leadership del cartone ondulato, ripresa del cartone
Il cartone ondulato ha contribuito per il 53.61% al mercato indonesiano degli imballaggi in carta nel 2025, favorito per la sua forza nella distribuzione multimodale e in ambienti umidi. PT Fajar Surya Wisesa da sola ha spedito oltre 1.5 milioni di tonnellate di cartone ondulato quell'anno. Il CAGR del 7.04% del cartone supera quello di tutti i materiali, trainato dalle confezioni premium di cosmetici e prodotti farmaceutici che cercano una grafica superiore.
I produttori di cartone ondulato stanno adottando rivestimenti resistenti all'umidità e ondulazioni leggere, mentre i fornitori di cartone come Alkindo lanciano qualità ad alto spessore che riducono il peso senza sacrificare la rigidità. La carta kraft e le qualità speciali rimangono di nicchia, ma essenziali per sacchi ed etichette industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le scatole di cartone ondulato dominano, gli astucci pieghevoli accelerano
Nel 2025, le scatole di cartone ondulato hanno rappresentato il 41.78% del mercato indonesiano degli imballaggi di carta, in quanto i settori dell'e-commerce e dei beni di largo consumo richiedono contenitori per spedizioni robusti e impilabili. Si prevede che le scatole pieghevoli cresceranno a un CAGR dell'7.76%, rispecchiando la crescita nei segmenti della bellezza e degli alimenti funzionali.
I produttori di scatole rigide sfruttano la finitura digitale per le piccole tirature, mentre gli involucri di carta flessibili stanno guadagnando popolarità nei ristoranti fast food. Il green bond 2024 di PT Oki Pulp and Paper Mills ha finanziato involucri alimentari a basso contenuto di plastica che prolungano la durata di conservazione.
Per formato di imballaggio: prevale l'imballaggio secondario
Nel 2025, gli imballaggi secondari hanno rappresentato il 46.05% del mercato indonesiano degli imballaggi di carta, grazie alle esigenze di protezione multistrato per le spedizioni nell'arcipelago. Il suo CAGR del 6.74% è sostenuto dai pacchi dell'e-commerce che richiedono buste postali personalizzate e imbottiture interne.
Le innovazioni includono maniglie richiudibili e tracciabilità tramite codice QR, mentre i contenitori in carta rigida di Sonoco Asia proteggono gli snack da umidità e ossigeno. L'imballaggio primario rimane essenziale per il contatto diretto con gli alimenti, mentre l'imballaggio terziario garantisce la sicurezza dei carichi all'ingrosso destinati all'esportazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: l'industria alimentare è in testa, la cura della persona è in crescita
Le applicazioni alimentari hanno generato un fatturato del 31.85% nel 2025, poiché alimenti trasformati, riso e snack si affidano a contenitori in carta conformi. Si prevede che i settori della cura della persona e dei cosmetici cresceranno del 7.53% annuo, con la maturazione del mercato della bellezza indonesiano, alla ricerca di astucci pieghevoli di alta qualità con finiture in lamina e adesivi halal.
I produttori di bevande adottano i cartoni asettici forniti da Tetra Pak Indonesia, servendo oltre 25 marchi locali di bevande. I settori sanitario, industriale ed elettronico utilizzano gradi di nicchia antistatici o antigrasso, completando la diversificazione della domanda.
Analisi geografica
Giava ha rappresentato circa il 64.55% dei consumi e della capacità del 2025, grazie alla manodopera qualificata, alle infrastrutture portuali e alla vicinanza agli impianti di beni di largo consumo del corridoio Giacarta-Surabaya. Il megaprogetto Karawang di PT Indah Kiat consoliderà ulteriormente il predominio di Giava una volta che 3.9 milioni di tonnellate di cartone saranno prodotte dopo il 2026.
Sumatra deteneva una quota di quasi il 20.35%, sfruttando le ricche piantagioni di fibre di Riau e i collegamenti efficienti con Malesia e Singapore. Gli stabilimenti di Asia Pulp and Paper di Riau riforniscono il mercato nazionale ed estero del cartone ondulato, mentre i trasformatori locali riforniscono i prodotti delle piantagioni che richiedono cartoni resistenti all'umidità.
L'Indonesia orientale - Kalimantan, Sulawesi, Papua - rappresenta il restante 15.10%, ma offre la crescita più rapida, pari all'8-10%, grazie al boom dell'industria mineraria e agricola. Gli elevati costi di trasporto incentivano la costruzione di impianti di stoccaggio sulle isole; si prevede che i miglioramenti dei porti governativi e l'ecosistema logistico nazionale ridurranno il divario di prezzo regionale.
Panorama normativo
L'Indonesia sta inasprendo i requisiti di qualità e ambientali per gli imballaggi di carta, con ripercussioni dirette sui trasformatori che servono clienti del settore alimentare e dei beni di largo consumo. Il Ministero dell'Industria ha emanato il Regolamento n. 6 del 2025 (in vigore dal 17 gennaio 2025), che impone la conformità alla norma SNI 8218:2024 per la carta e il cartone utilizzati come imballaggi primari per alimenti, trasformando la certificazione da un requisito imposto dagli acquirenti a un requisito formale per l'accesso al mercato.
L'implementazione è anche specifica dal punto di vista operativo: produttori e importatori devono ottenere la certificazione SNI tramite SIINas, caricando i certificati di marchio di Classe 16 e le autorizzazioni industriali. Parallelamente, il Ministero dell'Ambiente e delle Foreste sta elaborando un regolamento ministeriale sulla Responsabilità Estesa del Produttore (EPR) che entrerà in vigore a luglio 2026 e che trasferirà i finanziamenti per i rifiuti post-consumo ai grandi produttori tramite le Organizzazioni di Recupero degli Imballaggi (PRO), aggiungendo un nuovo livello di costi e rendicontazione in linea con la più ampia strategia indonesiana di economia circolare.
Analisi della catena del valore
La catena del valore si estende dall'approvvigionamento a monte di fibre e carta riciclata alla produzione integrata di pasta di cellulosa e carta, per poi passare alla trasformazione (cartongesso, trasformazione in cartone, stampa e rivestimento), seguita dalla distribuzione a valle attraverso i corridoi industriali incentrati su Giava e le rotte logistiche delle isole esterne. I grandi operatori integrati, come ad esempio APP/Sinar Mas tramite PT Indah Kiat Pulp and Paper e SCG Packaging tramite PT Fajar Surya Wisesa, costituiscono la principale fonte di fornitura di cartone per rivestimento, cartone medio e cartone, mentre i trasformatori di medie dimensioni e regionali si concentrano su scatole di cartone ondulato, astucci pieghevoli e imballaggi secondari progettati per le condizioni di spedizione multimodale in tutto l'arcipelago.
Il coordinamento industriale e lo sviluppo delle competenze sono supportati da enti come la Federazione Indonesiana degli Imballaggi (IPF), l'Associazione Indonesiana della Cellulosa e della Carta (APKI) e l'Organizzazione Indonesiana per il Recupero degli Imballaggi (IPRO) (organizzazione volontaria guidata dall'industria), che insieme contribuiscono a definire la standardizzazione, le pratiche di sostenibilità e gli ecosistemi di raccolta. Sul fronte della capacità produttiva e delle materie prime, PT Indah Kiat Pulp and Paper ha commissionato una linea OCC a Karawang con una capacità di 2,000 tonnellate/giorno (ANDRITZ) e ha avviato la prima fase del suo impianto di Karawang nel 2026 (carta bianca 1.5 milioni di tonnellate/anno e carta marrone 0.9 milioni di tonnellate/anno). Ciò rafforza Giava come polo produttivo e accresce il ruolo della lavorazione delle fibre recuperate nell'offerta locale di cartone.
Panorama competitivo
Il controllo quasi al 100% di PT Fajar Surya Wisesa da parte di SCG Packaging e il modello integrato di Asia Pulp and Paper offrono ai leader locali una presenza capillare, mentre i fornitori globali puntano a nicchie premium. Si stima che le prime cinque aziende detengano collettivamente una quota di mercato del packaging in carta in Indonesia nel 2024.
La tecnologia è il campo di battaglia chiave. Ondulatori automatizzati, stampa digitale e sistemi di qualità basati sull'intelligenza artificiale migliorano l'uniformità della produzione e riducono al minimo gli sprechi. Attori internazionali come Tetra Pak, SIG Group e Amcor si concentrano su formati asettici, ad alta barriera e completamente riciclabili che garantiscono margini superiori a quelli di mercato.
Le opportunità di business si concentrano su confezioni di prodotti di bellezza conformi allo standard halal, sulla serializzazione farmaceutica e sulle spedizioni e-commerce personalizzate in base all'etnia. Packindo guida l'armonizzazione degli standard e le domande di brevetto depositate da PT Toba Pulp Lestari sulla cellulosa ad alta purezza sottolineano lo slancio della ricerca e sviluppo nazionale.
Leader del settore degli imballaggi di carta in Indonesia
PT Industri Pembungkus International
PT Fajar Surya Wisesa Tbk
PT Pabrik Kertas Indonesia (Pakerin)
PT Pura Barutama
PT Surabaya Mekabox
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il Ministero dell'Ambiente e delle Foreste indonesiano ha portato avanti la stesura di una norma sulla Responsabilità Estesa del Produttore che obbligherebbe i grandi produttori a finanziare la gestione dei rifiuti post-consumo attraverso le Organizzazioni per il Recupero degli Imballaggi. Questa iniziativa trasforma la sostenibilità degli imballaggi da una questione di iniziative volontarie a un costo strutturato e un obbligo di conformità per i proprietari dei marchi e i loro fornitori di imballaggi. Inoltre, aumenta il valore strategico dei trasformatori in grado di supportare il miglioramento della riciclabilità e la disciplina nella rendicontazione.
- Giugno 2026: Il Ministero dell'Industria indonesiano ha incontrato PT Pabrik Kertas Indonesia (Pakerin) in merito alla sua linea di produzione di cartone, inattiva da dicembre 2024 a causa di controversie interne e pressioni sulla liquidità, e ha discusso misure di supporto, tra cui il sostegno all'approvvigionamento di materie prime. Il prolungato periodo di inattività di un produttore nazionale di cartone ha posto maggiore enfasi sulla continuità dell'approvvigionamento per gli utilizzatori di cartone ondulato e cartaceo, in particolare per coloro che operano nei settori alimentare e dei beni di largo consumo. La mediazione del governo segnala l'interesse a mantenere la capacità produttiva locale di carta da imballaggio, in un contesto in cui la domanda si sta orientando verso formati certificati e riciclabili.
- Aprile 2025: SIG Group ha segnalato un andamento positivo del business legato ai nuovi formati di confezionamento menzionati nelle sue attività in Indonesia. I cicli di aggiornamento dei formati di prodotto negli imballaggi asettici e a base di carta alzano l'asticella per la grafica, le prestazioni e la qualificazione dei fornitori per i marchi di bevande e alimenti liquidi. L'aggiornamento rafforza inoltre la pressione competitiva sui trasformatori locali affinché aggiungano capacità nella realizzazione di strutture ad alta barriera e cambi di formato più rapidi.
Ambito del rapporto sul mercato degli imballaggi di carta in Indonesia
Il rapporto sul mercato indonesiano degli imballaggi di carta monitora la domanda per le principali tipologie di prodotti di imballaggio in carta, tra cui scatole di cartone ondulato, scatole pieghevoli e altri tipi di imballaggi in carta. Per determinare il fatturato del mercato, vengono presi in considerazione i prezzi delle materie prime, in particolare carta e cartone per prodotti cartacei, insieme alle tendenze di consumo, importazione ed esportazione, nonché i prezzi medi.
Il mercato indonesiano degli imballaggi di carta è segmentato per tipo (scatole di cartone ondulato, scatole pieghevoli e altri tipi) e settore dell'utente finale (cibo e bevande, sanità, cura della persona e della casa, industria e altri settori dell'utente finale). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di materiale
| carta kraft |
| Di cartone |
| Cartone ondulato |
| Altri tipi di materiale |
Per tipo di prodotto
| Imballaggio di carta flessibile | Buste e Borse |
| Avvolgimenti e film | |
| Altri imballaggi in carta flessibile | |
| Imballaggi in carta rigida | Folding Carton |
| Scatole di cartone ondulato | |
| Altri imballaggi in carta rigida |
Per formato di imballaggio
| Confezione primaria |
| Imballaggio secondario |
| Imballaggi terziari/di transito |
Per settore di utilizzo finale
| Alimentare - Food |
| Bevande |
| Sanità e prodotti farmaceutici |
| Cura personale e cosmetici |
| Industriale ed Elettronica |
| Altri settori di uso finale |
| Per tipo di materiale | carta kraft | |
| Di cartone | ||
| Cartone ondulato | ||
| Altri tipi di materiale | ||
| Per tipo di prodotto | Imballaggio di carta flessibile | Buste e Borse |
| Avvolgimenti e film | ||
| Altri imballaggi in carta flessibile | ||
| Imballaggi in carta rigida | Folding Carton | |
| Scatole di cartone ondulato | ||
| Altri imballaggi in carta rigida | ||
| Per formato di imballaggio | Confezione primaria | |
| Imballaggio secondario | ||
| Imballaggi terziari/di transito | ||
| Per settore di utilizzo finale | Alimentare - Food | |
| Bevande | ||
| Sanità e prodotti farmaceutici | ||
| Cura personale e cosmetici | ||
| Industriale ed Elettronica | ||
| Altri settori di uso finale | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi di carta in Indonesia nel 2026?
Il mercato è valutato a 16.02 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 5.72% entro il 2031.
Quale materiale domina la domanda di imballaggi di carta in Indonesia?
Il cartone ondulato è in testa con una quota del 53.61% grazie alla sua capacità di proteggere le merci spedite su percorsi umidi e multimodali.
Quale segmento sta crescendo più velocemente in base alla tipologia di prodotto?
Gli astucci pieghevoli sono i più rapidi, con un CAGR dell'7.76% entro il 2031, grazie all'aumento degli imballaggi per beni di lusso.
Perché l'imballaggio secondario è così importante in Indonesia?
La logistica complessa dell'arcipelago richiede una protezione multistrato, che conferisce ai formati secondari una quota del 46.05% e un CAGR del 6.74%.
Quale utilizzo finale presenta le maggiori prospettive di crescita?
Si prevede che la cura della persona e i cosmetici cresceranno del 7.53% annuo, con l'aumento del prezzo premium del mercato della bellezza indonesiano.
Qual è la sfida principale che frena la crescita del mercato?
Le norme volatili sull'importazione di carta riciclata comportano oscillazioni dei costi fino al 20% per le cartiere che dipendono dalla fibra riciclata.


