

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.77 miliardo di dollari |
| Dimensione del mercato (2031) | 2.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.48% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indonesiano delle assicurazioni sanitarie e mediche a cura di Mordor Intelligence
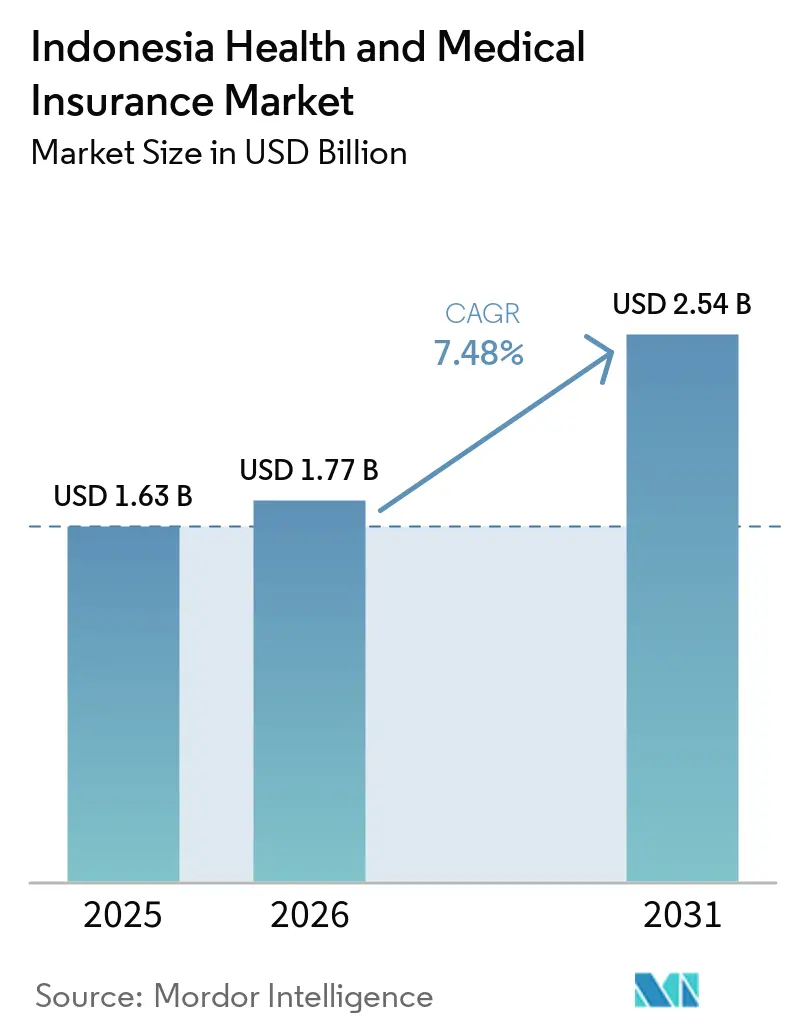
Il mercato indonesiano delle assicurazioni sanitarie e mediche aveva un valore di 1.63 miliardi di dollari nel 2025 e si stima che crescerà da 1.77 miliardi di dollari nel 2026 a 2.54 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.48% durante il periodo di previsione (2026-2031).
La crescita è trainata dalla copertura quasi universale offerta dal JKN di BPJS Kesehatan, che garantisce una protezione di base a 283 milioni di partecipanti, pari al 99.34% della popolazione entro ottobre 2025. La domanda di assicurazioni sanitarie private si concentra sulle prestazioni integrative che consentono l'accesso a servizi ospedalieri privati e visite specialistiche più rapide, una volta che i pazienti scelgono di passare a coperture superiori a quelle previste dal JKN, nell'ambito del sistema di coordinamento delle prestazioni. La distribuzione si sta modernizzando grazie agli aggregatori di servizi finanziari autorizzati dall'OJK, che ad agosto 2025 contavano 20 fornitori registrati con 1,172 partnership istituzionali e 13.10 milioni di utenti. Gli standard di condotta e la governance dei prodotti si rafforzeranno con l'attuazione, a gennaio 2026, del Regolamento POJK n. 36 del 2025 da parte dell'OJK, che impone la governance medica, la revisione dell'utilizzo e le capacità digitali a tutti gli assicuratori sanitari. La copertura sanitaria di gruppo offerta dai datori di lavoro si rafforza poiché l'inflazione dei costi sanitari supera costantemente l'inflazione generale, con dati sottoposti a revisione paritaria che indicano un aumento del 26.5% nel 2022 e del 20.48% nel 2023 per i pensionati coperti da piani assicurativi aziendali.
Punti chiave del rapporto
- Per tipologia di prodotto assicurativo, i sistemi pubblici e di previdenza sociale hanno guidato il mercato indonesiano dell'assicurazione sanitaria e medica con una quota del 71.62% nel 2025, mentre si prevede che l'assicurazione medica privata crescerà a un CAGR del 9.02% fino al 2031.
- Per canale di distribuzione, nel 2025 broker e agenti detenevano una quota di mercato del 36.22% del mercato assicurativo sanitario e medico indonesiano, mentre si prevede che il canale diretto al consumatore crescerà a un CAGR dell'8.56% fino al 2031.
- In base all'utente finale, nel 2025 individui e famiglie rappresentavano il 54.16% del mercato indonesiano dell'assicurazione sanitaria e medica, mentre le PMI sono destinate a registrare il CAGR più elevato, pari al 9.39%, entro il 2031.
- Nel mercato assicurativo sanitario e medico indonesiano, la concorrenza è agguerrita e nessun singolo operatore detiene una posizione dominante. Tuttavia, gli assicuratori che vantano solide partnership di bancassicurazione e avanzate capacità digitali sono pronti a sfruttare significativi vantaggi di scala.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indonesiano delle assicurazioni sanitarie e mediche.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Copertura JKN quasi universale e coordinamento dei benefici | + 1.8% | Rilevanza globale, con guadagni a breve termine a Giava, Bali e nell'area urbana di Sumatra, dove la densità degli ospedali privati è più elevata | Medio termine (2-4 anni) |
| Crescente domanda da parte della classe media di accesso privato a servizi di qualità superiore | + 1.2% | Giava, Bali e le principali città di Sumatra e Kalimantan | Medio termine (2-4 anni) |
| L'inflazione medica a due cifre sta spingendo i benefit formali dei gruppi di datori di lavoro | + 2.1% | Nazionale, con una concentrazione iniziale nelle zone industriali di Giava Occidentale, Banten e Giava Orientale | A breve termine (≤ 2 anni) |
| Regole di condotta OJK più severe che migliorano la trasparenza e la fiducia | + 0.9% | Global | Medio termine (2-4 anni) |
| Distribuzione di banche digitali e portafogli elettronici che consentono la microassicurazione integrata | + 1.5% | Inizialmente Java urbana, poi popolazioni più ampie connesse digitalmente a Sumatra, Sulawesi e Kalimantan | A breve termine (≤ 2 anni) |
| Controlli sanitari annuali finanziati dal governo aumentano la consapevolezza dei rischi | + 1.2% | A livello nazionale, il dato più forte si registra nelle province con maggiore partecipazione allo screening, favorito dall'adozione dell'app SATUSEHAT | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Copertura JKN quasi universale che stabilisce la conoscenza di base dell'assicurazione
BPJS Kesehatan ha raggiunto una copertura della popolazione del 99.34%, ovvero 283 milioni di partecipanti, entro ottobre 2025, il che stabilisce un accesso quasi universale all'assistenza primaria e catastrofica e sposta l'interesse dell'assicurazione privata verso miglioramenti nella qualità e nella velocità del servizio [1] Ministero della Salute indonesiano, "Coordinamento tra i fornitori di garanzia, KMK 1366 del 2024", Policy Brief, badankebijakan.kemkes.go.id . Il Ministero della Salute ha stabilito un quadro di coordinamento delle prestazioni ai sensi del Decreto KMK 1366 del 2024 che legittima la copertura privata per le differenze di costo quando i partecipanti JKN passano a una classe ospedaliera superiore o cercano servizi al di là delle tariffe nazionali, con limiti progettati per prevenire un'eccessiva fatturazione del saldo. Questa politica standardizza il modo in cui i supplementi commerciali si integrano con JKN, il che riduce la confusione dei consumatori e stabilisce un ruolo chiaro per i piani privati come livelli di miglioramento piuttosto che come sostituti della base universale. Con la copertura universale in vigore, i prodotti privati competono principalmente in base all'ampiezza della rete, alla flessibilità delle procedure di invio e all'accesso a farmaci non inclusi nel prontuario, aspetti che JKN potrebbe non privilegiare a causa dei vincoli tariffari. Man mano che il quadro di coordinamento si consolida, le compagnie assicurative potranno progettare offerte integrative standardizzate legate a specifici upgrade di classe ospedaliera, il che favorisce la chiarezza del prodotto e riduce le difficoltà nella gestione dei sinistri tra i fornitori.
Crescente domanda della classe media per l'accesso alla rete sanitaria privata
La classe media indonesiana è stata fondamentale per la spesa delle famiglie, anche se il suo numero è passato da 57.33 milioni nel 2019 a 47.85 milioni nel 2024 [2] Statistics Indonesia (BPS), “Indonesia's Middle Class, A Crucial Pillar for National Economic Stability,” bps.go.id . I professionisti con redditi più elevati nei servizi finanziari e assicurativi hanno guadagnato più della media nazionale, il che sostiene la capacità di spesa per una copertura integrativa che migliora l'accesso e la comodità. Le famiglie della classe media tendono a dare valore a tempi di attesa più brevi e all'accesso senza contanti negli ospedali privati, rafforzando la domanda di piani privati che bypassano i protocolli di riferimento e offrono una più ampia scelta di specialisti. La crescita costante dei servizi finanziari digitali e delle piattaforme aggregatrici riduce anche gli attriti nella scoperta dei prezzi, il che spinge gli acquirenti della classe media verso piani trasparenti e comparabili di più assicuratori. Queste condizioni consentono al mercato indonesiano dell'assicurazione sanitaria di attrarre acquirenti di assicurazioni integrative per la prima volta che desiderano costi prevedibili a carico del paziente quando ricevono servizi di livello superiore rispetto a quelli coperti da JKN.
L'inflazione sanitaria a due cifre spinge i datori di lavoro a formalizzare i benefit di gruppo
In Indonesia, l'inflazione dei costi medici per i pensionati aziendali è aumentata del 26.5% nel 2022 e del 20.48% nel 2023, superando l'inflazione generale e intensificando l'interesse delle aziende per il trasferimento del rischio e i controlli sull'utilizzo [3] . Nel segmento vita, le polizze sanitarie individuali hanno registrato rapporti sinistri/premi superiori al 200% nella prima metà del 2025, sottolineando l'immediata discrepanza tra i costi dei sinistri e i premi che ha catalizzato la rinegoziazione e la riprogettazione dei prodotti [4] IFG Progress, "Insurance Quarterly Update 2025", ifgprogress.id . Anche nel segmento generale i prodotti sanitari hanno mostrato elevati rapporti sinistri/premi durante il 2025, il che ha incoraggiato protocolli di assistenza gestita più rigorosi ed economie di scala nei piani di gruppo. I fattori che determinano i costi riflettono gli oneri delle malattie croniche, dove l'assistenza ospedaliera genera un rischio di gran lunga superiore alle visite ambulatoriali e dove farmaci e trattamenti rappresentano quote significative della spesa complessiva. Con la standardizzazione dei piani di benefit da parte dei datori di lavoro e l'adozione di un'amministrazione affidata a terzi, il mercato indonesiano delle assicurazioni sanitarie beneficia di fondi di premi collettivi stabili che supportano i programmi di prevenzione e la revisione dell'utilizzo dei servizi.
Distribuzione di banche digitali e portafogli elettronici per sbloccare le microassicurazioni
La penetrazione degli smartphone supera l'89% e l'ubiquità dei portafogli elettronici sta accelerando l'emissione di polizze dirette ai consumatori. [3] Costi sanitari per le popolazioni di pensionati sponsorizzati dai datori di lavoro in Indonesia", Narra J tramite PubMed Central, pmc.ncbi.nlm.nih.gov I micro-premi, anche di soli 3,000 IDR a settimana, pagati tramite detrazioni con un clic, riscuotono successo tra i lavoratori della gig economy e i piccoli agricoltori rurali precedentemente irraggiungibili dagli agenti. Le approvazioni del sandbox normativo consentono motori di prezzo in tempo reale che inglobano i registri delle consultazioni di telemedicina, consentendo la liquidazione istantanea dei micro-sinistri. Tali esperienze senza attriti creano fiducia tra i nuovi acquirenti e si stanno diffondendo a livello nazionale, poiché le banche digitali vendono in modo incrociato la protezione ai clienti con un elevato volume di transazioni. Lo slancio di crescita è più forte a Giava, ma l'adozione precoce nelle isole secondarie segnala un potenziale a livello nazionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le pressioni sui finanziamenti del JKN stanno influenzando i rimborsi e la sostenibilità dei fornitori | -0.7% | Nazionale, con maggiore severità nelle regioni con minore contributo alla riscossione | A lungo termine (≥ 4 anni) |
| Accelerazione dell'inflazione medica ben al di sopra dell'inflazione nominale | -1.1% | Nazionale, con maggiore intensità nei mercati urbani con maggiore utilizzo di ospedali privati | A lungo termine (≥ 4 anni) |
| Costi di conformità alla legge sulla localizzazione dei dati e PDP | -0.5% | Globale, che interessa operatori multinazionali e nazionali con architetture dati transfrontaliere | Medio termine (2-4 anni) |
| Bassa alfabetizzazione e inclusione assicurativa, con concentrazione urbana | -0.9% | Indonesia orientale e province rurali di Sumatra, Kalimantan interno e Sulawesi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione dell'inflazione medica ben al di sopra dell'inflazione nominale
L'andamento dei costi sanitari continua a divergere dai prezzi al consumo, con un'inflazione medica per i pensionati dipendenti in aumento del 26.5% nel 2022 e del 20.48% nel 2023. Gli elevati rapporti sinistri a premi nel 2025, sia nel segmento vita che in quello generale, mostrano che la rivalutazione è in ritardo rispetto alla crescita dei sinistri, costringendo a una sottoscrizione più restrittiva e a una riprogettazione dei benefit. L'assistenza ospedaliera comporta un rischio sostanzialmente più elevato rispetto alle visite cliniche, con farmaci e trattamenti che rappresentano una quota significativa della spesa media, il che spinge le compagnie assicurative verso la gestione dei formulari e la gestione della rete. Queste pressioni inducono i datori di lavoro a formalizzare la copertura di gruppo e a investire in programmi di assistenza gestita e benessere, che migliorano gradualmente le linee di tendenza, ma richiedono tempo per manifestarsi nell'esperienza dei sinistri. Il mercato assicurativo sanitario indonesiano registra effetti contrastanti, con aumenti dei premi a breve termine compensati da strutture di prodotto più sostenibili nel corso delle previsioni.
Costi di conformità alla legge sulla localizzazione dei dati e PDP
Le politiche di localizzazione dei dati in Indonesia consentono l'archiviazione offshore solo previa approvazione specifica e richiedono alle compagnie assicurative che gestiscono piattaforme digitali di registrarsi presso le autorità prima che i sistemi siano accessibili agli utenti locali. La legge sulla protezione dei dati personali impone norme rigorose per la raccolta, l'elaborazione e i trasferimenti transfrontalieri dei dati, richiedendo livelli di protezione uniformi o meccanismi approvati e aumentando i costi di governance. I dati sanitari ricevono un trattamento speciale dalle nuove normative che inaspriscono la localizzazione dei sistemi informativi sanitari, spingendo le compagnie assicurative a investire in infrastrutture nazionali e team IT locali. Questi requisiti aumentano le spese di capitale e operative per le compagnie assicurative multinazionali e nazionali che si affidano ad architetture cloud globali. Nel tempo, la standardizzazione della governance dei dati migliora la fiducia dei consumatori, ma ostacola l'economia di scalabilità digitale a breve termine nel mercato assicurativo sanitario indonesiano.
Analisi del segmento
Per tipo di prodotto assicurativo: l'assicurazione privata cattura la crescente domanda supplementare
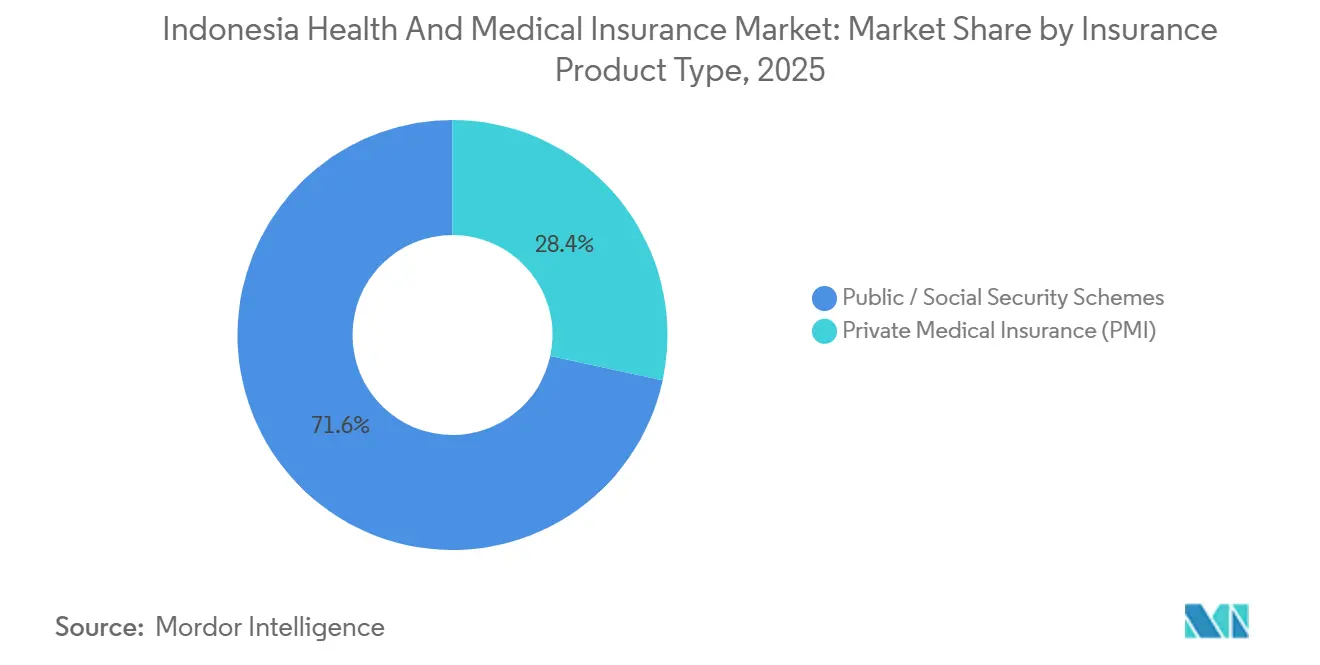
Si prevede che i sistemi pubblici e di previdenza sociale rappresenteranno il 71.62% del mercato assicurativo sanitario indonesiano nel 2025, con l'assicurazione medica privata prevista come il segmento in più rapida crescita, con un CAGR del 9.02% fino al 2031. Il coordinamento del quadro di prestazioni previsto dalla legge KMK 1366 del 2024 consente agli assicuratori privati di coprire le differenze di costo limitate quando i partecipanti al JKN aggiornano le classi ospedaliere o richiedono servizi oltre le tariffe standard. Questo quadro posiziona l'assicurazione privata come un livello di miglioramento, consentendo prodotti incentrati sull'aggiornamento delle classi di camera, sull'accesso a farmaci oltre i prontuari JKN e su consulenze specialistiche più rapide, attraendo le famiglie che cercano livelli di servizio più elevati. Gli elevati tassi di perdita nei singoli prodotti nel corso del 2025 hanno aumentato le pressioni sul riprezzamento e spinto l'adozione di revisioni dell'utilizzo e di governance clinica per gestire i costi. Il mercato beneficia di una copertura pubblica stabile come base universale, con piani privati che colmano le lacune nella qualità del servizio apprezzate da famiglie e datori di lavoro.
I pool sanitari collettivi rimangono centrali, poiché i datori di lavoro danno priorità a budget prevedibili e percorsi di cura strutturati. I prodotti individuali si stanno evolvendo con termini di co-pagamento più chiari e benefit semplificati. Una governance medica migliorata ai sensi del POJK 36 del 2025 e i comitati consultivi medici a livello di compagnia assicurativa migliorano la coerenza clinica e la fiducia dei consumatori. Strategie di assistenza gestita, controlli farmaceutici e accordi negoziati con i fornitori aiutano le compagnie assicurative private a contenere i costi elevati dei ricoveri ospedalieri. La crescente alfabetizzazione sui prodotti attraverso la partecipazione al JKN promuove i piani privati orientati all'aggiornamento nei centri urbani, sostenendo la crescita del segmento privato, mentre i piani pubblici dominano le iscrizioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme digitali stanno rivoluzionando gli intermediari tradizionali
Broker e agenti detenevano il 36.22% della quota di mercato nel 2025, mentre si prevede che il canale diretto al consumatore (D2C) crescerà a un tasso di crescita annuo composto (CAGR) dell'8.56% fino al 2031. Questo mix riflette la necessità di vendite basate sulla consulenza in casi complessi e l'ascesa del self-service digitale per prodotti più semplici. Entro agosto 2025, 20 aggregatori di servizi finanziari autorizzati da OJK hanno facilitato 1,172 partnership e transazioni per 13.10 milioni di utenti, evidenziando lo slancio della distribuzione digitale. Accordi esclusivi di bancassicurazione, come il rinnovo di AIA Financial Indonesia con Bank Central Asia fino al 2038, posizionano le grandi banche come canali chiave per i prodotti di protezione, comprese le polizze sanitarie. Gli agenti rimangono essenziali per la fascia demografica di mezza età e più anziana, per la quale la personalizzazione e il supporto per i sinistri sono apprezzati, mentre i consumatori più giovani preferiscono le piattaforme digitali per i confronti e l'emissione immediata.
L'espansione della piattaforma Qoala, supportata da partnership con compagnie assicurative, dimostra un modello ibrido che combina la consulenza agli agenti con l'elaborazione digitale mobile-first per migliorare la velocità e la praticità del servizio. Il mercato trae vantaggio da questo approccio multicanale, poiché gli intermediari gestiscono casi complessi, mentre i piani D2C standardizzati migliorano l'accessibilità per i nuovi acquirenti. Le funzionalità di co-pagamento standardizzate e una governance clinica più solida migliorano la comparabilità dei prodotti, aiutando gli aggregatori a presentare opzioni comparabili. I modelli omnicanale riducono le barriere all'acquisizione e migliorano la fidelizzazione attraverso addebiti automatici bancari, rinnovi in-app ed elaborazione diretta dei sinistri, aumentando la trasparenza ed espandendo la portata del mercato in tutte le fasce demografiche e le regioni.
Per utente finale: le PMI guidano l'espansione del segmento più rapida
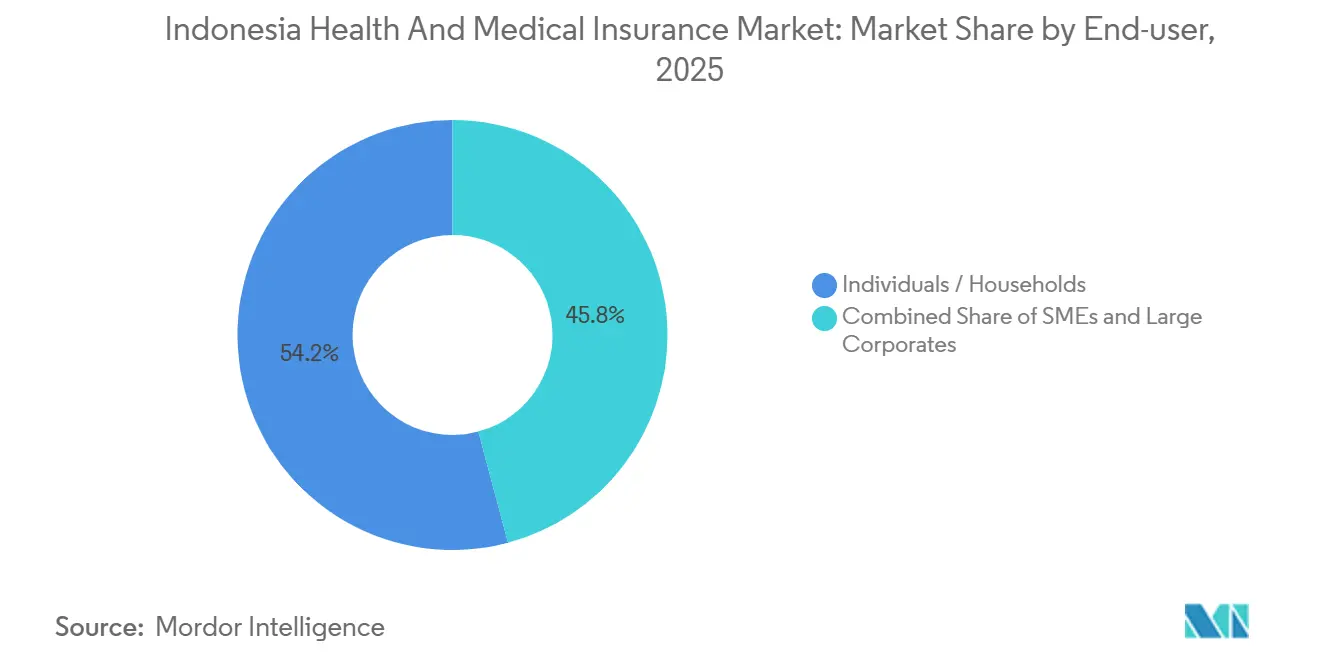
Nel 2025, individui e famiglie rappresentavano il 54.16% del mercato assicurativo sanitario indonesiano; si prevede che le PMI cresceranno più rapidamente, con un CAGR del 9.39%, e le grandi aziende detengono una quota significativa del mercato assicurativo sanitario indonesiano. Le famiglie utilizzano polizze private per migliorare la classe ospedaliera e assicurarsi reti più ampie, mentre la base pubblica universale rimane la loro principale rete di sicurezza. Nel 2025, l'aumento dei rapporti sinistri nei prodotti individuali ha spinto a una ridefinizione dei prezzi a livello di settore e a una formulazione più rigorosa delle polizze, con l'obiettivo di allineare i premi all'intensità dei sinistri, mantenendone al contempo il valore. I consumatori rispondono positivamente a strutture più semplici con co-pagamenti trasparenti ed esclusioni chiare, presentate tramite percorsi mobile-first con emissione immediata della polizza. Nel periodo previsto, l'adozione da parte delle famiglie continuerà ad aumentare nei corridoi urbani, poiché le differenze di qualità del servizio e la flessibilità di riferimento giustificano premi supplementari.
Le PMI aumentano il numero di dipendenti assicurati, poiché la competizione per i talenti si intensifica e la tutela della salute diventa una componente fondamentale dei pacchetti retributivi. Le compagnie assicurative personalizzano i piani per le PMI per bilanciare convenienza e adeguatezza, spesso abbinando benefit standardizzati a semplici schemi di compartecipazione alla spesa, più facili da gestire per i team HR più piccoli. Le grandi aziende mantengono piani personalizzati che combinano accordi assicurativi e autofinanziati e si avvalgono sempre più di amministratori terzi per la gestione dell'utilizzo. Con l'aumento della governance previsto dal POJK 36 del 2025, le dimensioni del mercato assicurativo sanitario indonesiano beneficiano di pool di premi collettivi più stabili e di una migliore supervisione dei sinistri tra le diverse categorie di datori di lavoro. Il mix di utenti finali, quindi, si approfondisce con una domanda familiare costante, una più rapida adozione da parte delle PMI e rinnovi aziendali stabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
I corridoi urbani di Giava e Bali consolidano l'adozione grazie alla maggiore densità della classe media, alle reti di fornitori privati più approfondite e alla capacità di distribuzione concentrata che consente confronti ed emissione più rapidi dei piani. I salari medi più elevati nei centri finanziari e assicurativi rafforzano il potere d'acquisto per i piani integrativi, amplificando la domanda legata all'aggiornamento. Poiché la copertura universale standardizza l'accesso di base tramite JKN, le famiglie urbane attribuiscono maggiore importanza ai tempi di attesa più brevi e alla più ampia scelta specialistica che le reti private possono offrire. Il mercato assicurativo sanitario indonesiano beneficia di questa concentrazione perché le reti di consulenza, le filiali di bancassicurazione e gli aggregatori digitali sono più attivi nelle aree metropolitane. Nel corso delle previsioni, il coordinamento delle prestazioni rafforzerà Giava e Bali come zone di adozione precoce per i prodotti di aggiornamento standardizzati.
Le principali città di Sumatra e Kalimantan si espandono grazie al cross-selling guidato dalle banche e alla crescente portata degli aggregatori, che migliorano la conoscenza dei piani e semplificano i percorsi di acquisto al di là delle reti di agenti. Queste regioni beneficiano dell'adozione di polizze collettive da parte delle PMI per competere per i talenti e della digitalizzazione delle riscossioni da parte delle banche, riducendo le interruzioni. I livelli salariali nelle aree urbane chiave rimangono inferiori a quelli del centro di Giacarta, tuttavia un'occupazione stabile nei servizi e nel commercio supporta budget di premi modesti per la copertura supplementare. Gli aggregatori e la distribuzione integrata tramite portafogli digitali e piattaforme di e-commerce ampliano la portata, mentre il supporto ibrido degli agenti rimane importante per i casi complessi. Nel tempo, le dimensioni del mercato assicurativo sanitario indonesiano in queste province crescono con il miglioramento dell'infrastruttura digitale e la crescente alfabetizzazione dei prodotti.
L'Indonesia orientale, che comprende Sulawesi, Molucche, Nusa Tenggara e Papua, mostra un'adozione più lenta a causa della minore densità degli ospedali privati e della minore estensione delle reti di agenti. Le lacune nella formazione assicurativa riducono anche l'adozione di programmi integrativi volontari, nonostante la portata quasi universale di JKN, il che evidenzia la necessità di un'istruzione mirata e di inclusione digitale. I programmi di screening e assistenza primaria gratuiti sostenuti dal governo aumentano la consapevolezza sanitaria, che favorisce un'adozione graduale una volta migliorato l'accesso ai servizi e aumentato il potere d'acquisto. Con l'ulteriore estensione della copertura mobile e dei servizi basati su app, le offerte integrate nei pagamenti e nelle app per la mobilità possono fornire una rampa di accesso per chi acquista per la prima volta. Queste tendenze suggeriscono un'espansione più ampia e a più velocità per il mercato assicurativo sanitario indonesiano in tutto l'arcipelago.
Panorama competitivo
Il panorama assicurativo indonesiano comprende compagnie di assicurazione sulla vita che offrono coperture sanitarie, compagnie di assicurazione generale con prodotti sanitari autonomi e piattaforme insurtech che aggregano o integrano offerte di protezione, ciascuna delle quali contribuisce alla sottoscrizione, alla distribuzione e alla gestione dei sinistri. Le partnership pluriennali di bancassicurazione rimangono fondamentali per la scalabilità, come dimostra l'esclusiva estesa di AIA Financial Indonesia con Bank Central Asia fino al 2038, che garantisce l'accesso a un'ampia base di clienti per piani di protezione che includono prestazioni sanitarie. Insurtech come Qoala supportano sia percorsi diretti che assistiti da agenti, con partnership e strumenti mobili che aiutano i consulenti a elaborare polizze e sinistri più rapidamente. Insieme, questi modelli supportano un futuro ibrido in cui la consulenza rimane essenziale per i casi complessi, mentre i prodotti semplici si espandono digitalmente.
Le riforme normative plasmeranno la concorrenza nel 2026, poiché il POJK 36 del 2025 di OJK inasprisce i requisiti per la governance medica, la revisione dell'utilizzo e le capacità digitali, promuovendo una maggiore supervisione dei sinistri e una maggiore chiarezza sui prodotti. Il regime di reporting rafforzato di OJK a partire dal secondo trimestre del 2026 aumenta la trasparenza su sinistri e performance, spingendo i prodotti sottoperformanti a migliorare o a uscire dal mercato. Anche gli standard di capitale sono in fase di miglioramento, il che favorisce gli operatori storici ben capitalizzati e incoraggia il consolidamento tra le compagnie più piccole che non hanno una scala di mercato. Le compagnie rispondono con piani di co-pagamento standardizzati, percorsi clinici più precisi e contratti più rigorosi con i fornitori per migliorare i rapporti di perdita. Il mercato assicurativo sanitario indonesiano premia quindi coloro che dispongono di solide basi di bancassicurazione, canali digitali efficienti e una solida governance medica.
Le mosse strategiche per il 2025 e il 2026 evidenziano blocchi nella distribuzione e aggiornamenti operativi digitali. Il rinnovo della partnership tra AIA e BCA garantisce l'accesso a lungo termine a un canale bancario retail di prim'ordine, contribuendo a sostenere lo slancio delle vendite di polizze assicurative, che includono anche le prestazioni sanitarie. Le partnership e gli strumenti insurtech che accelerano l'emissione e la liquidazione dei sinistri continuano a espandersi, supportati dalle collaborazioni con assicuratori e fornitori di tecnologia. Con il rafforzamento della supervisione normativa, le compagnie di assicurazione investono nella qualità dei dati, nell'integrazione con i provider e in sistemi di reporting in grado di soddisfare i requisiti trimestrali di OJK a partire dal 2026. L'effetto combinato è un mercato assicurativo sanitario indonesiano più trasparente e professionalmente governato, meglio posizionato per una crescita sostenibile.
Leader del settore assicurativo sanitario e medico in Indonesia
BPJS salute
Indonesia prudenziale
Allianz Life Indonesia
AIA finanziaria Indonesia
AXA Mandiri Servizi Finanziari
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Danantara propone un piano di consolidamento più ampio per fondere 15 entità assicurative statali (asuransi e reasuransi) in tre grandi gruppi assicurativi sotto l'egida dell'Indonesia Financial Group (IFG). Sebbene ciò includa l'assicurazione generale, la ristrutturazione potrebbe avere effetti a valle sui portafogli assicurativi sanitari e medici.
- Febbraio 2025: il governo ha lanciato Cek Kesehatan Gratis, un programma nazionale di screening sanitario gratuito che ha raggiunto decine di milioni di cittadini entro la fine dell'anno e ha aumentato la consapevolezza dell'importanza della prevenzione.
- Gennaio 2025: AIA Financial Indonesia estende la sua partnership esclusiva di bancassicurazione con Bank Central Asia fino al 2038, rafforzando la distribuzione guidata dalle banche per prodotti di protezione e salute.
Ambito e metodologia
L'assicurazione sanitaria e medica fornisce la copertura per le spese mediche, chirurgiche, per i farmaci soggetti a prescrizione e altre spese mediche sostenute dall'assicurato. L'assicurazione può rimborsare l'assicurato per le spese sostenute per malattia o infortunio o pagare direttamente il fornitore di cure. Nel rapporto viene fornita un’analisi di fondo completa del mercato indonesiano dell’assicurazione sanitaria, che include una valutazione delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato, approfondimenti di mercato e panoramica del mercato. Il mercato dell'assicurazione sanitaria e medica in Indonesia è stato segmentato per tipo di prodotto (prodotti di assicurazione sanitaria singola/individuale, prodotti di assicurazione sanitaria di gruppo), per fornitore (assicurazione sanitaria pubblica/sociale, assicurazione sanitaria privata) e per canale di distribuzione (agenti, broker, banche, Vendite Online, Altri Canali Distributivi). Il rapporto offre dimensioni del mercato e previsioni per il valore dell'assicurazione sanitaria e medica dell'Indonesia (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto assicurativo
| Assicurazione medica privata (PMI) | Copertura polizza individuale |
| Copertura politica di gruppo | |
| Schemi pubblici/di sicurezza sociale |
Per canale di distribuzione
| Agenti/mediatori |
| Banche (Bancassurance) |
| Diretto al consumatore |
| Altri canali (affinità, associazioni, ecc.) |
Per segmento di utente finale
| Individui / Famiglie |
| PMI |
| Grandi aziende |
| Per tipo di prodotto assicurativo | Assicurazione medica privata (PMI) | Copertura polizza individuale |
| Copertura politica di gruppo | ||
| Schemi pubblici/di sicurezza sociale | ||
| Per canale di distribuzione | Agenti/mediatori | |
| Banche (Bancassurance) | ||
| Diretto al consumatore | ||
| Altri canali (affinità, associazioni, ecc.) | ||
| Per segmento di utente finale | Individui / Famiglie | |
| PMI | ||
| Grandi aziende |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato dell'assicurazione sanitaria in Indonesia e le prospettive di crescita fino al 2031?
Il mercato dell'assicurazione sanitaria in Indonesia avrà una dimensione di 1.77 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.54 miliardi di dollari entro il 2031, con un CAGR del 7.48%.
In che modo la copertura universale JKN influisce sulla domanda di polizze private in Indonesia?
La copertura JKN quasi universale sposta la domanda verso piani supplementari che finanziano l'aggiornamento delle classi ospedaliere, un accesso più rapido agli specialisti e medicinali non previsti da formulario attraverso il coordinamento dei benefici.
Quali canali sono destinati a guidare la prossima ondata di crescita in Indonesia?
La distribuzione diretta al consumatore e quella tramite aggregatori si espanderanno più rapidamente, supportate dagli aggregatori di servizi finanziari autorizzati da OJK e dalle estensioni di bancassicurazione omnicanale.
Quali segmenti di utenti finali mostreranno il maggiore slancio fino al 2031 in Indonesia?
Le PMI registrano la crescita più rapida poiché i benefit formali diventano una leva fondamentale per le assunzioni, mentre individui e famiglie continuano a rappresentare la quota maggiore a causa delle esigenze di aggiornamento.
In che modo le norme OJK del 2026 cambieranno le operazioni di assicurazione sanitaria in Indonesia?
Il POJK 36 del 2025 richiede una governance medica, comitati consultivi medici, una revisione dell'utilizzo e una rendicontazione più efficace, che migliora la trasparenza e la chiarezza del prodotto.
Quali sono le pressioni che gravano sui prezzi e sulla progettazione dell'assicurazione sanitaria in Indonesia?
La persistente inflazione medica e l'elevata intensità dei costi dei ricoveri ospedalieri aumentano i rapporti di perdita, spingendo a ridefinire i prezzi e a intensificare i controlli sull'assistenza sanitaria gestita e sulle farmacie.


