

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
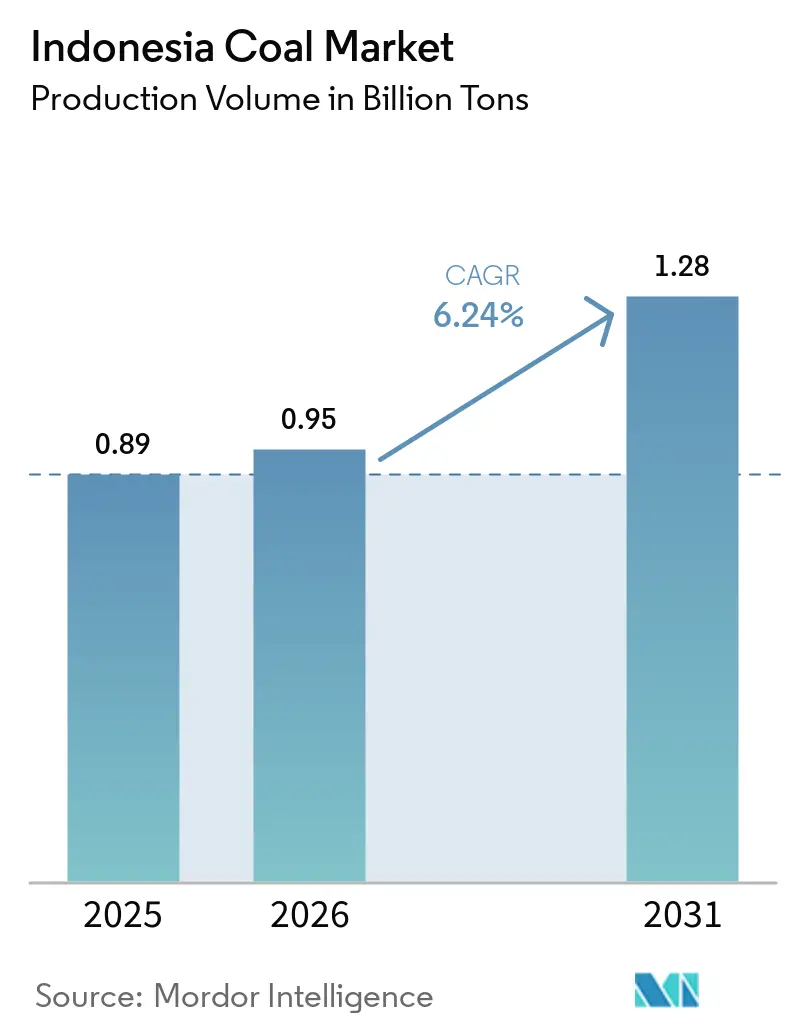
| Volume di mercato (2026) | 0.95 miliardi di tonnellate |
| Volume di mercato (2031) | 1.28 miliardi di tonnellate |
| Tasso di crescita (2026 - 2031) | 6.24% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del carbone in Indonesia di Mordor Intelligence
Si prevede che le dimensioni del mercato del carbone indonesiano cresceranno da 0.89 miliardi di tonnellate nel 2025 a 0.95 miliardi di tonnellate nel 2026 e raggiungeranno 1.28 miliardi di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.24% nel periodo 2026-2031.
Le dimensioni del mercato riflettono la posizione dell'Indonesia come maggiore esportatore mondiale di carbone termico e il suo ruolo consolidato nel mix energetico del Paese. La continua domanda di carico di base in zloty nigeriano, il boom della fusione del nichel e l'ampliamento della strategia Cina-più-Uno sostengono collettivamente la crescita della domanda, nonostante l'intensificarsi della retorica sulla decarbonizzazione. Le aziende minerarie integrate continuano ad assicurarsi contratti di prelievo a lungo termine che stabilizzano i flussi di cassa, mentre la qualità strategica delle riserve offre ai produttori di qualità premium un ulteriore potere di determinazione dei prezzi. Allo stesso tempo, le riforme normative che incoraggiano i progetti di gassificazione e di dimetiletere stanno aprendo nuovi sbocchi nazionali per il carbone di bassa qualità. Queste tendenze parallele indicano che il mercato indonesiano del carbone rimarrà resiliente anche con l'aumento dei costi di capitale globali per il carbone.
Punti chiave del rapporto
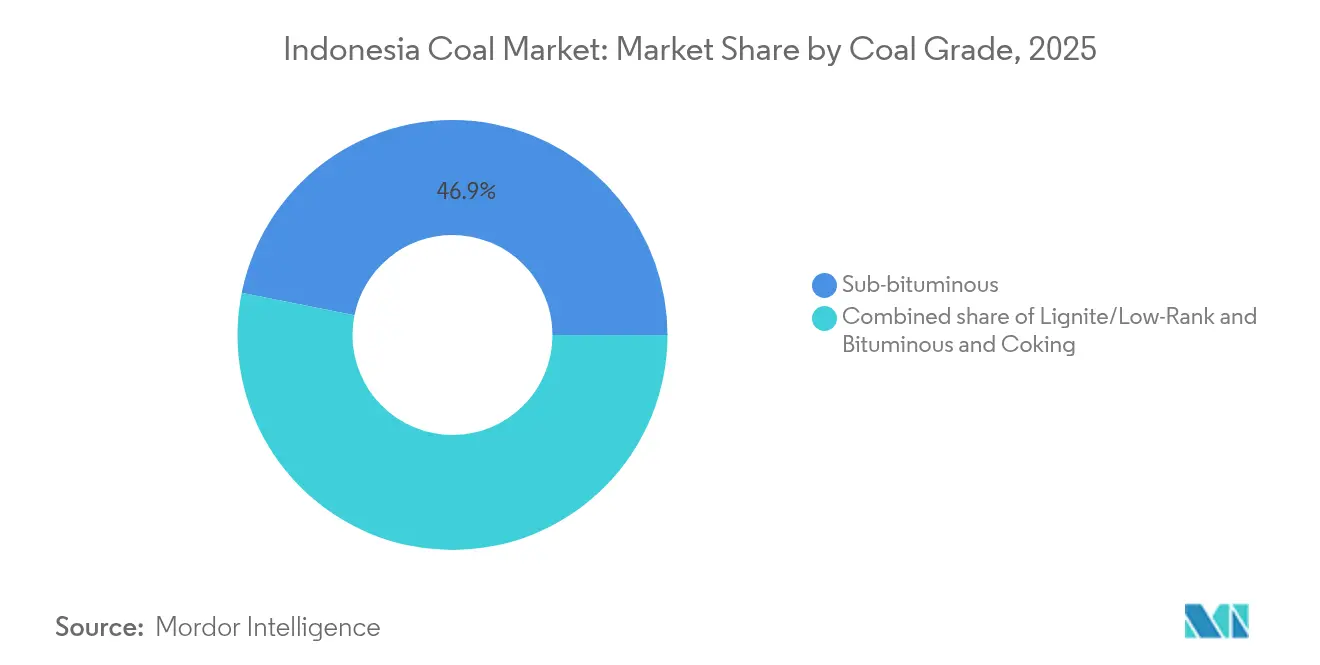
- In base alla qualità del carbone, il carbone sub-bituminoso ha rappresentato il 46.85% della quota di mercato del carbone indonesiano nel 2025, mentre si prevede che il carbone bituminoso e da coke crescerà a un CAGR dell'7.86% tra il 2026 e il 2031.
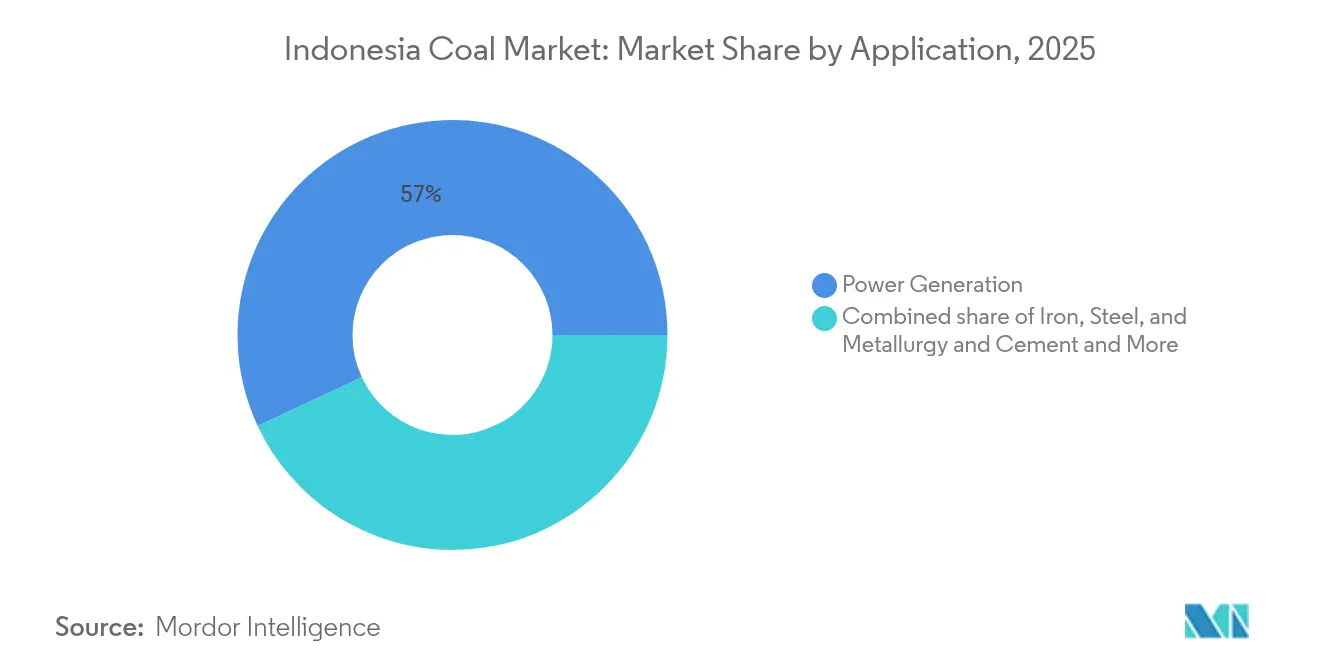
- Per applicazione, la produzione di energia ha mantenuto una quota del 56.95% del mercato del carbone indonesiano nel 2025, mentre il segmento siderurgico e metallurgico è destinato a crescere a un CAGR dell'8.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del carbone in Indonesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di base prolungata guidata dal PLN per il carbone termico a basso CV | + 2.1% | Indonesia nazionale | Medio termine (2-4 anni) |
| Aumento dell'energia elettrica da carbone per le fonderie di nichel e batterie per veicoli elettrici | + 1.8% | Nucleo dell'Indonesia, spillover APAC | A breve termine (≤ 2 anni) |
| La strategia Cina più uno sposta la domanda via mare verso l'Indonesia | + 1.5% | Mercati globali marittimi | Medio termine (2-4 anni) |
| Incentivi governativi "Gasificazione e DME" per il carbone di bassa qualità | + 0.9% | Indonesia nazionale | A lungo termine (≥ 4 anni) |
| I piloti CCUS sbloccano i premi di esportazione ad alto CV | + 0.7% | Mercati di esportazione globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Domanda di base prolungata guidata da PLN per carbone termico a basso CV
Il margine di manovra limitato di PLN per una rapida espansione delle energie rinnovabili mantiene il carbone al centro della catena di distribuzione dell'energia indonesiana. [1] PLN, “RUPTL 2021-2030,” pln.co.id Le tariffe elettriche sovvenzionate richiedono all'azienda di dare priorità al combustibile di generazione a costo più basso, e il carbone sub-bituminoso rimane l'opzione più conveniente per i centri di carico di Giava e Bali. La stabilità della rete necessita di un ulteriore rafforzamento della preferenza di dispacciamento perché le centrali a carbone forniscono servizi di frequenza e tensione a un costo marginale inferiore rispetto allo stoccaggio a batteria. Dal punto di vista finanziario, l'allocazione di bilancio di PLN per l'approvvigionamento di carbone è prevedibile, riducendo il rischio di credito delle controparti e consentendo alle società minerarie di strutturare accordi di fornitura pluriennali che bloccano i volumi. Di conseguenza, il mercato del carbone indonesiano beneficia di un livello minimo di domanda strutturale che persiste anche se la penetrazione delle energie rinnovabili aumenta gradualmente.
Aumento dell'energia elettrica da carbone per le fonderie di nichel e batterie per veicoli elettrici
Il divieto di esportazione di minerale di nichel imposto dall'Indonesia nel 2020 ha innescato afflussi di capitali superiori a 15 miliardi di dollari nei complessi di lavorazione del nichel che richiedono un'alimentazione elettrica ininterrotta per il funzionamento dei forni elettrici. [2] Center for Strategic and International Studies, “Nickel Processing in Indonesia,” csis.org Le fonderie sostenute dalla Cina installano regolarmente impianti a carbone in loco di dimensioni comprese tra 200 e 350 MW, fornendo un mercato dedicato immune alle priorità di dispacciamento di PLN. Questa tendenza sta rafforzando il mercato del carbone indonesiano, poiché gli accordi di captive trading prevedono in genere contratti di acquisto di energia elettrica legati al dollaro, che garantiscono ai minatori maggiori profitti rispetto alle forniture delle utility. Il modello di business garantisce quindi margini premium diversificando al contempo i flussi di entrate. La domanda si espande ulteriormente man mano che gli operatori a valle si spostano verso materiali precursori per catodi e batterie, collegando paradossalmente l'uso del carbone all'economia a basse emissioni di carbonio. Queste tendenze mantengono la crescita del consumo industriale al di sopra del consumo medio nazionale fino al 2030.
Strategia Cina più uno: spostare la domanda via mare verso l'Indonesia
Il riallineamento commerciale dal 2022 ha visto le utility e i commercianti dell'Asia nordorientale spostare la loro attenzione sui carichi indonesiani come copertura contro il rischio geopolitico. [3] Agenzia internazionale dell'energia, "Coal 2024", iea.org Questo spostamento ha fornito un forte sostegno al mercato del carbone indonesiano. La Cina ha importato 543 milioni di tonnellate di carbone nel 2024, con l'origine indonesiana a coprire la maggior parte del tonnellaggio aggiuntivo poiché gli acquirenti hanno ridotto la loro esposizione alle fonti australiane e russe. Le distanze di navigazione più brevi si traducono in risparmi di trasporto di 3-4 dollari USA per tonnellata rispetto alle forniture sudafricane o colombiane, rafforzando così il vantaggio dell'Indonesia in termini di costi di sbarco. Gli indicatori anticipatori come l'attività di noleggio di carbone dai porti di Samarinda e Kalimantan mostrano una liquidità sostenuta del mercato spot anche durante le correzioni dei prezzi. Riducendo la dipendenza da un'unica fonte, la politica Cina più uno consolida uno sbocco di esportazione resiliente per i produttori indonesiani.
Incentivi governativi per la “gassificazione e DME” per il carbone di bassa qualità
La revisione del regolamento minerario PP 25/2024 obbliga i titolari di permessi a dimostrare concreti piani di creazione di valore aggiunto, come la produzione di syngas, metanolo o DME, prima di poter beneficiare di estensioni di licenza. I vantaggi fiscali includono ammortamento accelerato, esenzioni IVA e agevolazioni sui dazi all'importazione per le apparecchiature di gassificazione. I progetti pilota nel Sud di Sumatra mirano a convertire fino a 6 milioni di tonnellate all'anno di lignite una volta commercializzate, assorbendo potenzialmente una produzione che altrimenti otterrebbe sconti sui mercati di esportazione. L'integrazione a valle diversifica la domanda interna e posiziona l'Indonesia come fornitore regionale di prodotti chimici derivati dal carbone, proteggendo così il mercato del carbone indonesiano dalla volatilità dei benchmark del carbone da vapore trasportato via mare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di prezzo obbligatori per l'obbligo del mercato interno (DMO) | -1.2% | Indonesia nazionale | A breve termine (≤ 2 anni) |
| Accelerazione della dismissione delle centrali a carbone grazie ai finanziamenti JETP | -0.8% | Indonesia, regione APAC | Medio termine (2-4 anni) |
| Moratoria provinciale sui nuovi permessi minerari (Kalimantan, Sumatra) | -1.1% | province di Kalimantan e Sumatra | A breve termine (≤ 2 anni) |
| Aumento dei costi di finanziamento commerciale basati su ESG per il carbone indonesiano | -0.6% | Finanziamento del commercio globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di prezzo obbligatori per l'obbligo del mercato interno (DMO)
Il meccanismo DMO indonesiano obbliga i minatori a vendere il 25% della produzione annua a un prezzo di riferimento stabilito dal governo, che è inferiore alla parità di esportazione fino a 30 dollari USA per tonnellata durante i cicli di prezzi elevati. [4] Ministero dell'Energia e delle Risorse Minerarie, "Regolamento sull'Obbligo del Mercato Interno", esdm.go.id Questo sconto forzato comprime le opportunità di espansione dei margini e incentiva le aziende a orientare la produzione verso gradi di CV più elevati, destinati esclusivamente all'esportazione. I finanziatori svalutano sempre più le valutazioni delle riserve esposte ai limiti del DMO, complicando la raccolta di capitali per l'espansione. Sebbene la politica protegga PLN e gli acquirenti industriali dai picchi di prezzo, riduce l'appetito per gli investimenti in nuovi progetti di carbone di basso rango, frenando così la crescita incrementale dell'offerta nel mercato del carbone indonesiano.
Accelerazione della dismissione delle centrali a carbone grazie ai finanziamenti JETP
La Just Energy Transition Partnership, del valore di 20 miliardi di dollari, propone di dismettere fino a 5 GW di capacità di generazione a carbone subcritica entro il 2030, a partire dall'unità Cirebon-1 da 660 MW. La chiusura anticipata riduce meccanicamente la domanda interna una volta che la dismissione è avvenuta, e i relativi accordi di rifinanziamento limitano la costruzione di nuove centrali a carbone. Le aziende elettriche devono compensare la perdita di produzione con l'aggiunta di energie rinnovabili o unità ultra-supercritiche ad alta efficienza, creando incertezza nella pianificazione per i fornitori di carbone nel mercato indonesiano. Sebbene la logistica dell'attuazione dipenda dal raggiungimento di traguardi di finanziamento multilaterali, la direzione è chiara: un eventuale inasprimento delle prospettive di domanda interna nel medio termine.
Analisi del segmento
Per grado di carbone: i gradi premium guadagnano quote di mercato
Nel 2025, il carbone sub-bituminoso rappresentava il 46.85% del mercato carbonifero indonesiano, sfruttando gli abbondanti giacimenti del Kalimantan orientale e meridionale che forniscono combustibile a prezzi competitivi sia per gli acquirenti nazionali che per quelli esteri. Nonostante questo predominio attuale, si prevede che la produzione di carbone bituminoso e da coke crescerà a un CAGR del 7.86% tra il 2026 e il 2031, portando la sua quota di mercato indonesiano dal 26.40% nel 2025 a quasi un terzo entro il 2031. I gradi con un potere calorifico più elevato consentono di ottenere premi di 15-20 dollari USA per tonnellata e sono in linea con le nuove specifiche delle centrali elettriche ultra-supercritiche in Asia. La domanda di carbone metallurgico da parte degli altiforni regionali rafforza ulteriormente il potere di determinazione dei prezzi per i produttori con riserve di qualità adeguata. La lignite rimane orientata verso i progetti pilota di gassificazione nazionali e le caldaie obsolete a bassa efficienza, il che implica una crescita piatta. La geografia della produzione rispecchia la distribuzione dei gradi; Gli operatori del Kalimantan orientale, come Kaltim Prima Coal, si concentrano su qualità di carbone di prima scelta, mentre le miniere di Sumatra forniscono principalmente carbone sub-bituminoso a PLN. Questa segmentazione qualitativa consente di bilanciare il portafoglio, poiché le aziende si tutelano dalle fluttuazioni del mercato regolando i rapporti di miscelazione tra le diverse qualità in base alle differenze di prezzo e alle considerazioni logistiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: ferro, acciaio e metallurgia guidano la crescita
Nel 2025, il settore della produzione di energia elettrica ha conquistato il 56.95% della quota di mercato del carbone indonesiano, sottolineando il ruolo preminente di questo combustibile nella generazione di base nazionale. Tuttavia, si prevede che il segmento siderurgico e metallurgico registrerà un CAGR dell'8.68% fino al 2031, superando tutti gli altri segmenti, grazie alla proliferazione della lavorazione a valle dei metalli per batterie. Si prevede che la quota di mercato del carbone indonesiano destinata alle unità industriali di autoconsumo aumenterà da 51.60 milioni di tonnellate nel 2026 a oltre 84.20 milioni di tonnellate entro il 2031, a seguito della costruzione di nuovi complessi integrati per la produzione di acciaio inossidabile e precursori catodici a Sulawesi e nelle Molucche settentrionali. L'elettricità rimane indispensabile per la curva di carico di PLN, ma il suo tasso di crescita si modererà a una cifra media una volta completata l'attuale rete di centrali a carbone. Al contrario, l'assorbimento da parte delle fonderie è vincolato ad accordi contrattuali di acquisto di energia elettrica che garantiscono la combustione del carbone indipendentemente dalla distribuzione da parte delle reti elettriche. La domanda nel settore siderurgico rimane stabile, poiché il consumo interno di barre d'armatura segue l'andamento degli ambiziosi programmi indonesiani di strade a pedaggio e ferrovie urbane, seppur a un ritmo di espansione più lento rispetto alla produzione di energia da fonderie. L'aumento della domanda di combustibile da parte delle aziende cementiere è in linea con l'urbanizzazione e le nuove infrastrutture della capitale nel Kalimantan orientale, ma il loro fabbisogno cumulativo di carbone rimane inferiore al 5% del volume totale. L'aumento della produzione di energia per autoconsumo riorienta quindi la crescita incrementale verso gli utenti industriali, offrendo alle aziende minerarie uno sbocco diversificato meno esposto ai cambiamenti di politica di PLN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Kalimantan Orientale controlla il 38% delle riserve accertate di carbone dell'Indonesia, pari a 11.59 miliardi di tonnellate, consolidando la logistica delle esportazioni del Paese e supportando l'affidabilità dell'approvvigionamento del mercato carboniero indonesiano. I porti di Samarinda e Bontang della provincia offrono un servizio di carico in acque profonde tutto l'anno, che supporta i noleggi di navi Capesize e riduce i tempi di viaggio per i principali consumatori dell'Asia settentrionale. Il Kalimantan Meridionale contribuisce a una produzione aggiuntiva, sebbene con carbone a basso CV, utilizzato principalmente per i contratti delle centrali elettriche PLTU e per le gare spot nelle Filippine o in Vietnam. Il bacino di Musi a Sumatra detiene importanti risorse di lignite e rifornisce la rete di Sumbagsel di PLN; tuttavia, le limitazioni di pescaggio sul fiume Musi limitano le dimensioni delle spedizioni, con conseguenti costi di trasporto più elevati che riducono la competitività delle esportazioni.
I governi provinciali hanno iniziato a rivedere le strutture delle royalty per aumentare le entrate fiscali, come dimostra la legge Perda 1/2024 del Kalimantan Orientale, che aumenta le imposte locali di 2 punti percentuali; è probabile che questa politica spinga altre province ad adottare misure simili. Le infrastrutture rimangono un fattore determinante; i lavori di ammodernamento della linea ferroviaria che collega le miniere del Nord Maluku alle fonderie dell'isola di Obi sbloccheranno una maggiore capacità produttiva destinata all'autoconsumo nel mercato indonesiano del carbone. Nel frattempo, la revoca di 526,144 ettari di concessioni forestali indica una supervisione ecologica più rigorosa, in particolare nelle regioni ricche di biodiversità di Papua e Papua Occidentale, il che potrebbe potenzialmente ritardare lo sviluppo di nuove miniere. L'andamento del rilascio dei permessi varia a seconda della regione: la moratoria di fatto nel Kalimantan Centrale limita le licenze, mentre Sumatra Meridionale ricerca attivamente investimenti nell'ambito del suo piano di gassificazione.
Nel complesso, le dinamiche geografiche determinano un panorama dell'offerta concentrato per le esportazioni e frammentato a livello regionale per il consumo interno, rafforzando la posizione dell'Indonesia come fattore determinante nei prezzi del commercio di carbone termico nel bacino del Pacifico e consentendo al contempo alle leve politiche a livello provinciale di modellare la crescita marginale.
Panorama competitivo
Il mercato del carbone indonesiano è moderatamente concentrato, con major integrate come Bumi Resources, Adaro Energy e Bayan Resources che controllano collettivamente oltre la metà della produzione nazionale, pur essendo in forte competizione in termini di mix di qualità, logistica e struttura dei costi. Questi produttori possiedono strade di trasporto dedicate, flotte di chiatte e terminal per l'esportazione, comprimendo i costi unitari al di sotto dei 40 dollari per tonnellata franco a bordo e garantendo l'affidabilità delle consegne per gli acquirenti a termine. Bayan Resources ha registrato un margine di utile netto leader del settore del 25.7% nel 2024, a seguito dell'eliminazione dei colli di bottiglia della sua concessione di Tabang e dell'implementazione dell'estrazione ad alta parete, che ha migliorato l'efficienza dei rapporti di stripping. Adaro rimane il punto di riferimento per il carbone a bassissimo tenore di zolfo, consentendo una realizzazione premium in Giappone e Corea. Le aziende di fascia media, come Geo Energy e Delta Dunia, si posizionano come appaltatori flessibili o fornitori di nicchia, sfruttando i servizi minerari esternalizzati per crescere rapidamente senza sostenere ingenti spese in conto capitale (capex).
Dal punto di vista finanziario, le compagnie carbonifere indonesiane detengono una liquidità complessiva di 6.8 miliardi di dollari, che offre un margine di manovra per investimenti a valle nella gassificazione o in progetti pilota di cattura, utilizzo e stoccaggio del carbonio (CCUS). L'impegno di Bumi Resources a mantenere una produzione annua di 78-80 milioni di tonnellate attingendo alle sue riserve di 2.4 miliardi di tonnellate segnala la continuità dell'offerta, mentre l'obiettivo di fatturato di 6 miliardi di dollari per il 2025 sottolinea la fiducia nelle prospettive di prezzo e volume. La differenziazione competitiva si sta spostando verso la flessibilità in termini di conformità alle normative sul carbonio; le società minerarie con accordi pilota CCUS o compensazioni con energie rinnovabili possono assicurarsi contratti a lungo termine con acquirenti sensibili ai criteri ESG, preservando l'accesso al mercato in un contesto di accesso al finanziamento più rigoroso.
Leader dell'industria carbonifera indonesiana
PT Bumi Risorse Tbk
PT Adaro Energy Indonesia Tbk
Risorse PT Bayan Tbk
PT Bukit Asam Tbk
PT Indo Tambangraya Megah Tbk
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: il Ministero delle Miniere indonesiano ha individuato 18 progetti, per un valore complessivo di 38.6 miliardi di dollari, volti a sfruttare le risorse naturali del Paese. Questi progetti sono stati presentati al fondo sovrano Danantara Indonesia per potenziali investimenti.
- Febbraio 2025: il governo indonesiano ha annunciato l'intenzione di revocare i permessi di gestione forestale che coprono 526,144 ettari, segnalando un controllo ecologico più rigoroso sulle future espansioni minerarie.
- Dicembre 2024: al 30 dicembre 2024, la produzione nazionale di carbone in Indonesia ha raggiunto gli 812.04 milioni di tonnellate, secondo quanto riportato dal Ministero dell'Energia e delle Risorse Minerarie (ESDM). I dati di Minerba One Data Indonesia (MODI) dell'ESDM rivelano che, sulla produzione totale, il consumo interno ha rappresentato 365.70 milioni di tonnellate. Al contrario, le esportazioni di carbone hanno raggiunto i 417.57 milioni di tonnellate, non raggiungendo l'obiettivo di 490 milioni di tonnellate per il 2024.
- Novembre 2024: il governo indonesiano ha fissato un obiettivo ambizioso: eliminare la produzione di energia elettrica a carbone entro il 2040, anticipando la scadenza rispetto al precedente obiettivo del 2056. Questo annuncio, fatto durante il vertice del G20 a Rio de Janeiro, in Brasile, ribadisce anche l'impegno del Paese a costruire oltre 75 GW di capacità di energia rinnovabile entro la stessa scadenza del 2040.
Ambito del rapporto sul mercato del carbone in Indonesia
Il carbone è un deposito sedimentario costituito principalmente da carbonio ed è facilmente combustibile. Il carbone è di colore nero o nero-brunastro e contiene oltre il 50% di materiale carbonioso in peso e oltre il 70% in volume (inclusa l'umidità intrinseca). È composto da resti vegetali compattati, induriti, alterati chimicamente e metamorfosati dal calore e dalla pressione nel corso delle ere geologiche. Il carbone è presente in tutto il mondo. Tuttavia, è più comune nelle aree in cui foreste e paludi preistoriche prosperavano prima di essere sepolte e compresse nel corso di milioni di anni.
Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato del carbone indonesiano in termini di volume di produzione (tonnellate) per tutti i segmenti sopra menzionati. Il rapporto sul mercato del carbone indonesiano include:
Per grado di carbone
| Lignite/Basso grado |
| Sub-bituminoso |
| Bituminoso e coke |
Per Applicazione
| Produzione di energia |
| Ferro, acciaio e metallurgia |
| Cemento e altre applicazioni |
| Per grado di carbone | Lignite/Basso grado |
| Sub-bituminoso | |
| Bituminoso e coke | |
| Per Applicazione | Produzione di energia |
| Ferro, acciaio e metallurgia | |
| Cemento e altre applicazioni |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato del carbone in Indonesia entro il 2031?
Si prevede che il mercato del carbone indonesiano raggiungerà 1,278.96 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.24%.
Quale segmento applicativo sta crescendo più rapidamente nel mercato del carbone indonesiano?
Si prevede che il settore siderurgico e metallurgico registrerà un CAGR dell'8.68% entro il 2031, superando tutte le altre applicazioni.
Quanto è importante il ruolo dell'Indonesia nei flussi commerciali globali del carbone?
Nel 2023 l'Indonesia ha conquistato il 34% del commercio mondiale di carbone via mare, rafforzando il suo status di maggiore esportatore di carbone termico al mondo.
Quale fattore normativo limita maggiormente i margini dei produttori di carbone a livello nazionale?
La politica di obbligo del mercato interno, che limita i prezzi al 25% della produzione venduta sul mercato interno, riduce i margini fino a 30 dollari a tonnellata nei periodi di prezzi elevati.
In che modo la Just Energy Transition Partnership (JETP) inciderà sulla domanda di carbone?
L'obiettivo di JETP di dismettere 5 GW di capacità subcritica entro il 2030 ridurrà gradualmente il consumo di carbone di PLN, moderando la crescita della domanda interna a lungo termine.
Perché i bitumi e i coke di qualità superiore sono destinati a guadagnare quote di mercato?
I gradi energetici più elevati comportano prezzi maggiorati e sono in linea con i requisiti di efficienza delle centrali elettriche e della produzione di acciaio, determinando un CAGR previsto del 7.86% per il segmento tra il 2026 e il 2031.


