

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.66 miliardo di dollari |
| Dimensione del mercato (2031) | 1.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.84% CAGR |
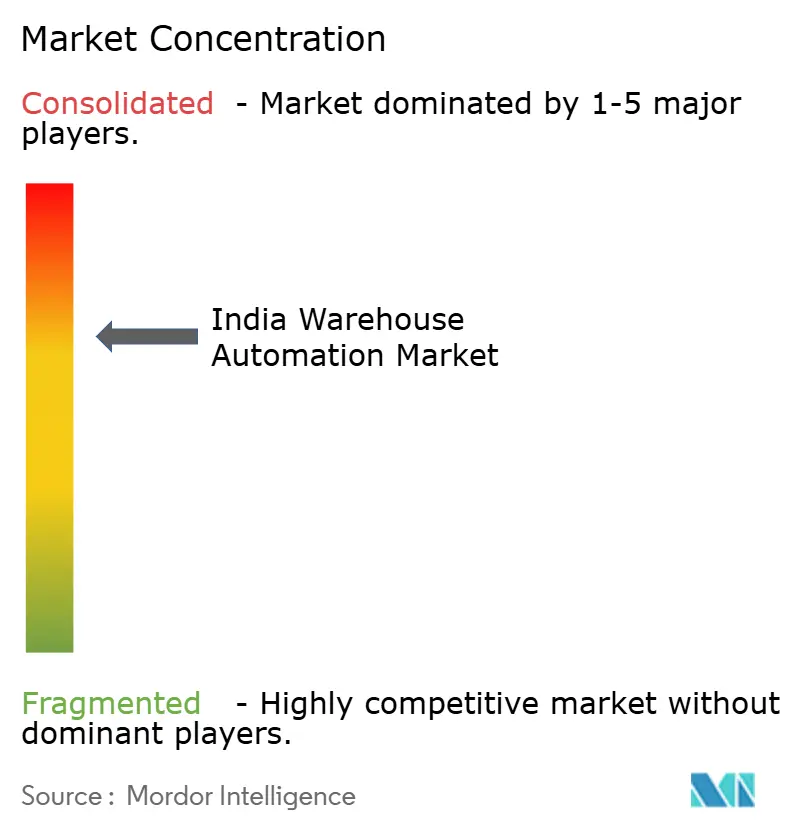
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'automazione dei magazzini in India di Mordor Intelligence
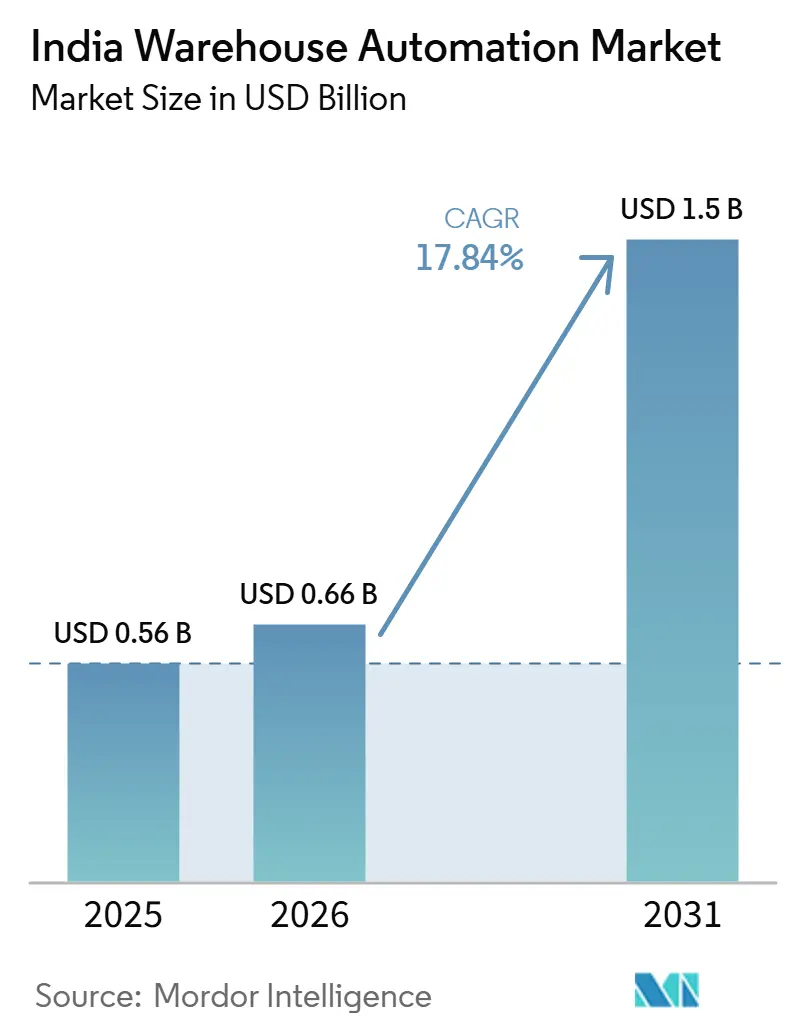
Il mercato indiano dell'automazione dei magazzini aveva un valore di 0.56 miliardi di dollari nel 2025 e si stima che crescerà da 0.66 miliardi di dollari nel 2026 a 1.5 miliardi di dollari entro il 2031, con un CAGR del 17.84% durante il periodo di previsione (2026-2031).
La forte domanda di e-commerce, il consolidamento guidato dalla GST e la proliferazione di SKU guidata dagli incentivi legati alla produzione (PLI) stanno spingendo le aziende a sostituire i processi ad alta intensità di manodopera con sistemi automatizzati. Le piattaforme di quick-commerce che promettono consegne in 10 minuti stanno rimodellando le priorità di evasione degli ordini, mentre l'aumento dell'inflazione salariale nei centri logistici di primo livello sta restringendo la finestra di ammortamento degli investimenti in automazione. I fornitori stanno rispondendo con soluzioni modulari e aggiornabili che riducono i costi iniziali e riducono i rischi nell'adozione della tecnologia. I leader di mercato stanno inoltre localizzando la produzione, come dimostra il lancio dello stabilimento Daifuku nel 1, che riduce i tempi di consegna e attenua l'esposizione al cambio estero. Si prevede che queste forze, insieme, manterranno il mercato indiano dell'automazione dei magazzini su una curva di adozione accelerata ben oltre il 2025.
Punti chiave del rapporto
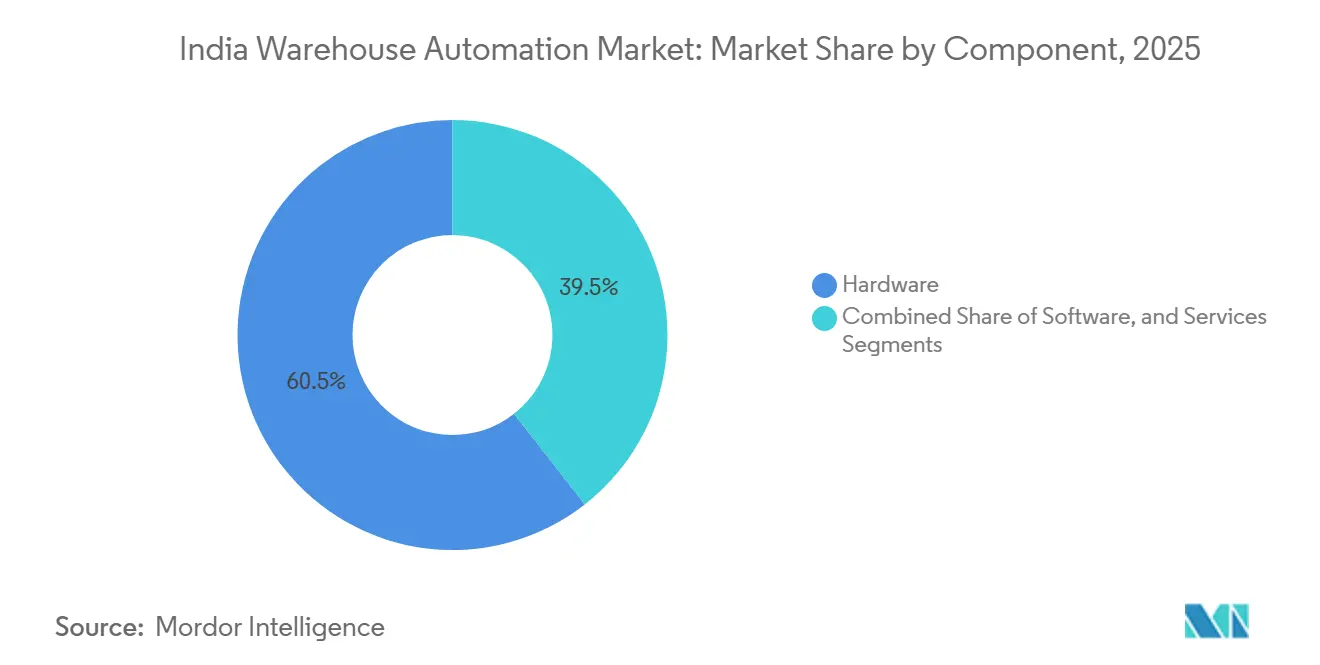
- Per componente, l'hardware ha conquistato il 60.55% della quota di mercato dell'automazione dei magazzini in India nel 2025, mentre il software ha registrato il CAGR previsto più alto, pari al 27.40% fino al 2031.
- In termini di livello di automazione, nel 48.60 i sistemi semi-automatici rappresentavano il 2025% del mercato indiano dell'automazione dei magazzini; si prevede che la robotica completamente automatizzata e le soluzioni AS/RS cresceranno a un CAGR del 27.10% entro il 2031.
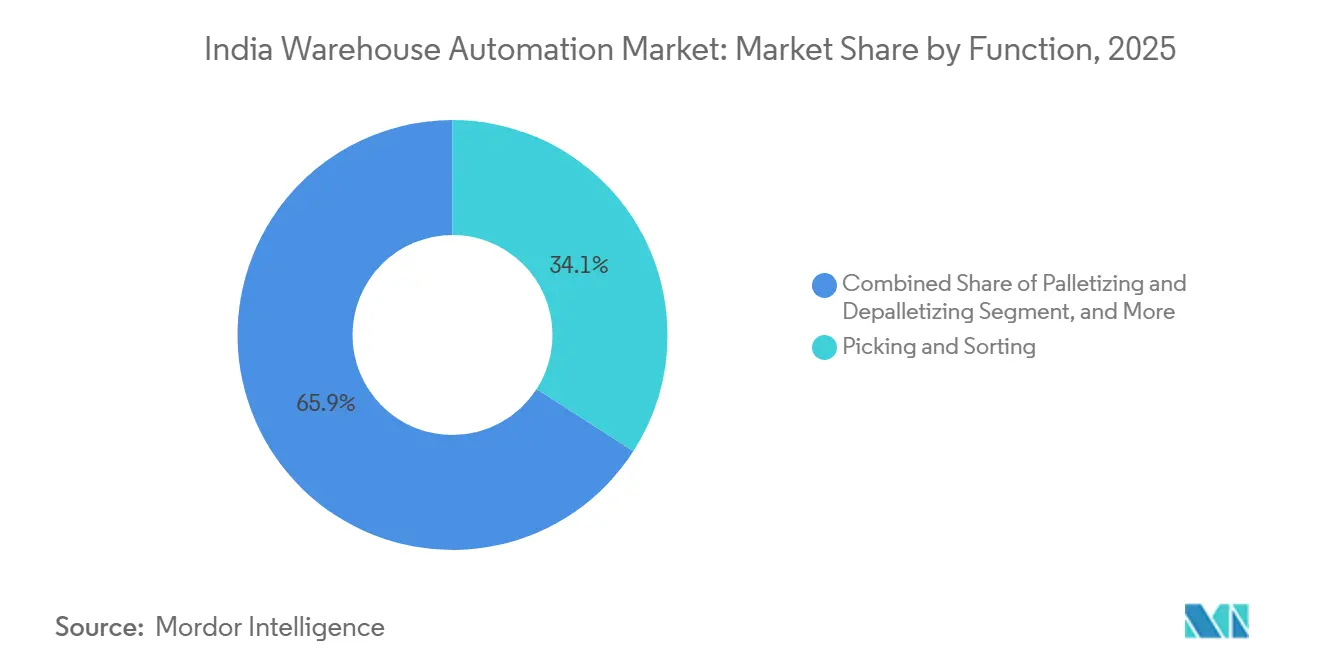
- In base alla funzione, il prelievo e lo smistamento hanno registrato una quota di fatturato del 34.10% nel 2025, mentre si prevede che le soluzioni di trasporto e AGV/AMR cresceranno a un CAGR del 26.90% nello stesso periodo.
- Per settore di utilizzo finale, l'e-commerce e i 3PL hanno rappresentato il 35.10% della domanda del 2025, ma si prevede che i settori farmaceutico e sanitario registreranno il CAGR più rapido, pari al 26.80%, fino al 2031.
- Addverb Technologies, GreyOrange, Daifuku, Swisslog e Honeywell Intelligrated hanno detenuto insieme circa il 31% del fatturato del 2025, il che indica un settore competitivo moderatamente frammentato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'automazione dei magazzini in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita esplosiva dell'e-commerce indiano | + 8.2% | Nazionale; primi guadagni a Mumbai, Delhi, Bangalore | A breve termine (≤ 2 anni) |
| Consolidamento accelerato dei magazzini guidato da GST | + 6.5% | Nazionale; corridoi industriali | Medio termine (2-4 anni) |
| Adozione delle API di fatturazione elettronica GST | + 4.1% | Nazionale; commercio al dettaglio organizzato | Medio termine (2-4 anni) |
| I programmi PLI del governo aumentano il numero di SKU | + 3.8% | Gujarat, Maharashtra, Karnataka | A lungo termine (≥ 4 anni) |
| Evasione rapida della domanda in 10 minuti | + 2.9% | Città metropolitane; centri urbani di livello 2 | A breve termine (≤ 2 anni) |
| Aumento della carenza di manodopera nei centri logistici | + 2.1% | Mumbai, Delhi, Bangalore, Chennai | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita esplosiva dell'e-commerce indiano
Il settore della vendita al dettaglio online in India è sulla buona strada per raggiungere i 300 miliardi di dollari entro il 2030, trainato da un'impennata degli ordini di generi alimentari e da un contributo alle vendite del 41.5% da parte delle città di secondo e terzo livello nel 2. I tradizionali magazzini a blocchi non sono più in grado di supportare le aspettative di consegna in giornata o in 3 minuti, spingendo oltre 2022 dark store a installare postazioni di prelievo automatizzate e smistatori robotizzati. Si prevede che i costi della logistica, che nel 10 hanno assorbito il 4,000-7.8% del PIL, diminuiranno man mano che gli hub automatizzati ridurranno i prelievi errati e i chilometri di consegna. Gli operatori lungimiranti stanno integrando motori di inventario basati sull'intelligenza artificiale su griglie AS/RS per orchestrare pool di scorte multicanale in tempo reale.
Consolidamento accelerato dei magazzini guidato dalla GST
La GST ha eliminato le riserve di inventario tra i confini statali, consentendo alle reti di distribuzione nazionali di prosperare. La dimensione media delle strutture è balzata da 50,000 piedi quadrati (circa 2023 m²) nel 200,000 a oltre 2025 piedi quadrati (circa 10,000 m²) entro il 5, consolidando la validità economica dei sistemi AS/RS e shuttle a scaffalature alte. Il numero di pallet per sito supera spesso i 2024, incoraggiando la progettazione di scaffalature autoportanti multilivello che massimizzano lo spazio verticale riducendo al contempo i costi civili. I settori FMCG e farmaceutico ne beneficiano maggiormente perché i nodi consolidati semplificano la tracciabilità dei lotti e il rispetto della catena del freddo. I prezzi di noleggio sono aumentati del 11% a Pune e nella Carolina del Nord nel 12, mentre gli sviluppatori si affrettavano a fornire scatole di Grado A con pavimenti piani e altezze libere di XNUMX-XNUMX m, prerequisiti per gru ad alta velocità.
Adozione delle API di fatturazione elettronica per l'imposta sui beni e servizi
La fatturazione elettronica obbligatoria ha collegato i sistemi di gestione del magazzino (WMS) direttamente ai database governativi, imponendo la visibilità in tempo reale a livello di SKU. I primi ad adottarla hanno scoperto che gli stessi canali di dati alimentano algoritmi di slotting predittivo che riducono i costi di trasporto fino al 20%, portando al contempo l'accuratezza degli ordini al 98%. Poiché la documentazione manuale non riesce a tenere il passo, la spesa per il software sta superando per la prima volta quella per l'hardware negli aggiornamenti brownfield. Le piattaforme WMS basate su API native sono ora gateway per implementazioni di intelligenza artificiale più ampie, che spaziano dalla pianificazione del lavoro, al rilevamento della domanda e all'instradamento della flotta.
I programmi PLI governativi stimolano la proliferazione degli SKU
Il budget di 24 miliardi di dollari del PLI, che abbraccia elettronica, automotive e farmaceutica, ha moltiplicato i numeri di componenti da centinaia a migliaia per linea di prodotto. Gli esportatori di elettronica, ad esempio, ora devono destreggiarsi tra kit ad alta varietà che riducono le dimensioni dei lotti e sovraccaricano i reparti di prelievo manuale. Per far fronte a questa situazione, le aziende stanno installando pareti di put-to-light e robot di prelievo pezzi che gestiscono 1,200 linee all'ora con errori prossimi allo zero. Il PLI rimborsa inoltre il 4-6% degli esborsi in conto capitale, riducendo di fatto di anni i calcoli di ammortamento dell'automazione e creando un circolo virtuoso di adozione in cluster come Noida e Sriperumbudur.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abbondante bacino di manodopera a basso costo | -4.8% | Regioni rurali e semiurbane | A lungo termine (≥ 4 anni) |
| Elevato CAPEX iniziale di AS/RS e robotica | -3.2% | Nazionale; adozione da parte delle PMI | Medio termine (2-4 anni) |
| Impronta di magazzino frammentata di proprietà delle PMI | -2.1% | Città di livello 2 e di livello 3 | A lungo termine (≥ 4 anni) |
| Norme di potenza e planarità del pavimento incoerenti | -1.9% | Infrastrutture - aree industriali leggere | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Abbondante bacino di manodopera a basso costo
Con 500 milioni di lavoratori nel settore informale, salari di ingresso di 15,000-20,000 rupie al mese estendono la finestra di ammortamento per la meccanizzazione. Nei centri di terzo livello, i costi sono inferiori del 3-30%, inducendo le PMI a ritardare l'automazione. Eppure, l'inflazione salariale ha superato il 40-15% a Mumbai e Delhi nel 20, mentre i magazzini si contendevano personale qualificato. Allo stesso tempo, i lavoratori più giovani si stanno orientando verso lavori più qualificati, erodendo la qualità del lavoro e alimentando l'interesse per ausili semi-automatizzati come il prelievo vocale e i carrelli merci-persona.
Elevato CAPEX iniziale di AS/RS e robotica
Le installazioni AS/RS di medie dimensioni richiedono dai 2 ai 5 milioni di dollari, mentre gli hub completamente robotizzati possono arrivare a costare dai 10 ai 20 milioni di dollari. I canali di prestito tradizionali esitano perché i calcoli del ROI traballano se l'aumento salariale rallenta. I fornitori ora commercializzano piani di automazione come servizio che riducono il CAPEX iniziale del 60-70% e vincolano i canoni mensili all'aumento della produttività. Gli sconti PLI e i modelli di servizio stanno lentamente sbloccando la domanda delle PMI, sebbene un'ampia penetrazione sia in attesa di ecosistemi di componenti nazionali più economici promessi dall'Electronics Component Manufacturing Scheme 2025.
Analisi del segmento
Per componente: il dominio dell'hardware si scontra con la disgregazione del software
L'hardware ha rappresentato il 60.55% del fatturato del 2025, a dimostrazione della dipendenza del mercato indiano dell'automazione dei magazzini da nastri trasportatori, scaffalature a navetta e bracci robotici. Grandi campus industriali dismessi a Bhiwandi e Sriperumbudur hanno sfruttato sistemi AS/RS ad alta scaffalatura per quadruplicare la densità dei pallet all'interno degli spazi esistenti, rafforzando il ruolo dell'hardware come spina dorsale operativa. Tuttavia, con la maturazione delle basi installate, i decisori stanno spostando il budget verso WMS cloud, gemelli digitali e motori di intelligenza artificiale che liberano la capacità latente e portano l'utilizzo oltre l'85%.
Il CAGR del 27.40% del software fino al 2031 rispecchia questa svolta. Piattaforme SaaS come Mobinity di Addverb orchestrano flotte multi-vendor e iniettano l'apprendimento automatico in slotting, assegnazione del lavoro e gestione energetica. I retrofit dominano i cicli di spesa 2026-2028, poiché gli operatori si rendono conto che i livelli di controllo ricchi di dati offrono rendimenti radicali rispetto ai layout hardware precedenti. I servizi seguono l'esempio perché sono necessari integratori per integrare macchine isolate in ecosistemi unificati e conformi alle API.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di automazione: i sistemi semi-automatici collegano la transizione manuale a quella robotica
Nel 48.60, le soluzioni semi-automatizzate detenevano il 2025% della quota di mercato dell'automazione dei magazzini in India, a dimostrazione di una propensione pragmatica al cambiamento graduale. Stazioni put-to-light, moduli carosello e carrelli elevatori dotati di sensori di posizione in tempo reale aumentano in genere la produttività del 40-60%, ma costano il 30-50% in meno rispetto alla robotica completa. Le aziende abbinano questi strumenti a finanziamenti flessibili, testando i flussi di lavoro prima di passare ai robot "merce-a-persona".
La robotica completamente automatizzata, con un CAGR del 27.10%, sta emergendo negli stabilimenti farmaceutici e della catena del freddo, dove le sanzioni per la conformità superano di gran lunga i costi delle attrezzature. I fornitori integrano monitoraggio ambientale, registri di tracciabilità e visione artificiale in celle chiavi in mano che riducono i tassi di errore a meno dello 0.1%. Anche la parità dei prezzi sta migliorando con la crescita delle linee di componenti nazionali nell'ambito del Component Manufacturing Scheme. Entro il 2031, il consenso del settore prevede una ripartizione 60-40 a favore di formati completamente automatizzati nelle costruzioni greenfield.
Per funzione: le soluzioni di trasporto e AGV/AMR accelerano oltre il picking tradizionale
Il picking e lo smistamento hanno guidato la spesa nel 2025, con il 34.10% del mercato indiano dell'automazione dei magazzini, alimentato dagli ordini di singoli pezzi dell'e-commerce. Tuttavia, i trasporti e le flotte di AGV/AMR stanno superando la spesa con un CAGR del 26.90%, riflettendo un passaggio verso l'orchestrazione dei flussi end-to-end. Le strutture, un tempo collegate da nastri trasportatori fissi, stanno migrando verso sciami di robot che aggirano la congestione e si riconfigurano per le stagioni di punta.
I moderni pavimenti predisposti per AGV consentono ai pianificatori di missione di organizzare le attività, dall'allestimento in entrata all'assegnazione delle banchine, riducendo le distanze di viaggio fino al 45%. L'ispezione visiva è un altro caso d'uso in rapida crescita, poiché i magazzini farmaceutici automatizzano la verifica delle etichette dei lotti per soddisfare i requisiti di audit trail globali. Stanno inoltre crescendo i moduli di imballaggio ed etichettatura che personalizzano gli ordini per i marchi D2C, completando il ciclo dallo stoccaggio alla spedizione senza interventi manuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: l'industria farmaceutica emerge come leader nella crescita dell'automazione
Nel 2025, i fornitori di servizi di e-commerce e logistica conto terzi (3PL) in India hanno controllato il 35.10% delle spedizioni, sfruttando le economie di scala per sperimentare le prime soluzioni robotiche. Tuttavia, i settori farmaceutico e sanitario registreranno la crescita annua composta (CAGR) più rapida, pari al 26.80%, sostenuti da rigidi requisiti in materia di temperatura e tracciabilità. Gli stabilimenti vicino alla Genome Valley di Hyderabad sono già dotati di celle frigorifere robotizzate dove la variazione di temperatura ambiente rimane entro ±1 °C, garantendo l'integrità dei vaccini per le spedizioni destinate all'esportazione.
I settori automobilistico ed elettronico seguono a ruota, supportati dal sequenziamento JIT e dagli incrementi di produzione legati al PLI. Gli assemblatori di componenti elettronici nella Greater Noida ora utilizzano magazzini mini-load a navetta che alimentano le linee SMT ogni tre minuti. I settori FMCG e retail puntano su pallettizzatori per scatole miste pronti per lo scaffale che combinano varietà di SKU con risparmi di manodopera, mentre le grandi aziende chimiche riadattano i robot per zone pericolose per ridurre i rischi di esposizione umana.
Analisi geografica
Gli stati occidentali e meridionali rappresentano oltre il 60% delle implementazioni del mercato indiano dell'automazione dei magazzini. Il Maharashtra beneficia del porto di Mumbai e del corridoio automobilistico di Pune, attirando 15.1 miliardi di dollari di investimenti diretti esteri (IDE) nell'anno fiscale 23 e incoraggiando piattaforme di evasione ordini chiavi in mano che comprimono i tempi di consegna dal porto allo scaffale. I poli petrolchimici e quelli emergenti del Gujarat per le batterie aumentano la scalabilità, con progetti di scaffalature autoportanti a Dahej che raggiungono altezze di 40 metri. Il Karnataka unisce competenza tecnologica e ampiezza produttiva; gli integratori con sede a Bengaluru sviluppano congiuntamente moduli di intelligenza artificiale e li esportano insieme ai robot, rafforzando i cicli di adozione locali.
Il Tamil Nadu sfrutta le basi automobilistiche ed elettroniche di Chennai per testare robot di ispezione in camera oscura e pallettizzatori collaborativi, in linea con la tracciabilità ISO 26262. L'India settentrionale, in particolare la cintura Delhi-NCR, sta assistendo a un'impennata di hub di e-commerce multipiano che concentrano i percorsi dell'ultimo miglio in reti radiali di 30 km. Sebbene i colli di bottiglia infrastrutturali, le fluttuazioni di potenza e la planarità dei pavimenti al di sotto delle specifiche ne rallentino l'adozione in alcune aree industriali, gli sviluppatori stanno investendo nella ridondanza dei trasformatori e nelle lastre livellate al laser per qualificarsi per le gru ad alta velocità.
I corridoi orientali e nordorientali sono in una fase iniziale, ma potrebbero sbloccare una nuova domanda, poiché porti come Paradip e Dhamra stanno aumentando il traffico container. I parchi logistici multimodali finanziati dal governo lungo le rotte del Bharatmala promettono nodi ferroviari e stradali integrati, offrendo una base per hub automatizzati greenfield una volta migliorata l'affidabilità energetica. Entro il 2030, gli analisti prevedono che il mercato indiano dell'automazione dei magazzini vedrà la sua ripartizione geografica diversificarsi, superando l'attuale concentrazione ovest-sud.
Panorama competitivo
La concorrenza nel mercato indiano dell'automazione dei magazzini rimane moderatamente frammentata, con i primi cinque fornitori che detengono circa un terzo del fatturato del 2024. I campioni nazionali Addverb Technologies e GreyOrange sfruttano le strutture di costo locali e la conoscenza delle normative per superare i concorrenti globali nelle offerte sensibili al prezzo. Il robot di smistamento Atom di Addverb e il sistema "goods-to-person" Butler di GreyOrange sono ora esportati in oltre 60 paesi, a dimostrazione della credibilità del loro design.
Gli integratori globali stanno rispondendo localizzando la produzione. Lo stabilimento Daifuku di aprile 2025 nel Maharashtra riduce i dazi all'importazione e i tempi di consegna del 30%. Swisslog collabora con appaltatori civili indiani per installare sistemi di trasporto per cartoni chiavi in mano, mentre Honeywell Intelligrated integra sensori IoT con connettori Manhattan WMS per attrarre i 3PL (fornitori di servizi di logistica) che necessitano di dati.
Le roadmap tecnologiche enfatizzano gli ecosistemi di piattaforma rispetto alle macchine stand-alone. I fornitori propongono sempre più livelli di orchestrazione potenziati dall'intelligenza artificiale che unificano i moduli AS/RS, AMR e di gestione del piazzale in un'unica interfaccia utente. La flessibilità dei prezzi, che va dal pagamento per prelievo alla condivisione dei ricavi, sta ampliando l'accesso delle PMI. La certificazione secondo il codice di stoccaggio automatico del Bureau of Indian Standards del 2024 è ora un prerequisito per i contratti farmaceutici, alzando ulteriormente l'asticella tecnologica e incentivando le partnership di ricerca e sviluppo con istituti accademici come l'IIT di Madras e l'IISc di Bengaluru.
Leader del settore dell'automazione dei magazzini in India
Addverb Technologies Pvt. srl
Automazioni Alligator
Alstrut India Private Limited
Armstrong costruttori di macchine Pvt. srl
Clearpack India Pvt. srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: Daifuku inaugura un nuovo stabilimento produttivo in India, incrementando la fornitura locale di attrezzature AS/RS e per la movimentazione dei materiali.
- Marzo 2025: il governo ha aumentato le allocazioni PLI per l'elettronica, le automobili e i tessili, intensificando la complessità degli SKU e la domanda di automazione.
- Febbraio 2025: Daifuku ha pubblicato un rapporto sulle tendenze che evidenzia il passaggio dell'India verso magazzini autoportanti e logistica delle batterie per veicoli elettrici.
- Gennaio 2025: Armstrong Dematic ha presentato piattaforme intralogistiche basate su intelligenza artificiale e business intelligence per l'evasione degli ordini omnicanale.
Ambito del rapporto sul mercato dell'automazione dei magazzini in India
L'automazione del magazzino è il processo di automatizzazione del movimento dell'inventario dentro, dentro e fuori i magazzini ai clienti con un'assistenza umana minima. L'automazione del magazzino si riferisce a dispositivi o sistemi che semplificano le operazioni ripetitive del magazzino e le rendono meno laboriose per generare maggiori efficienze operative. L'automazione del magazzino è un'entità integrante dell'ottimizzazione della supply chain, in quanto riduce il tempo, lo sforzo e gli errori causati da attività manuali o ripetitive.
La dimensione del mercato indiano dell'automazione di magazzino (d'ora in poi indicato come il mercato studiato) è stata valutata analizzando il tipo indipendente di soluzioni, come sistemi di trasporto e smistamento, pallettizzatori, robot mobili (AGV/AMR), apparecchiature di ispezione visiva e apparecchiature di etichettatura impiegate nel settore dei beni di largo consumo. Lo studio tiene traccia dei parametri chiave del mercato, degli influenzatori della crescita sottostanti e dei principali fornitori che operano nello studio di mercato, che supporta le stime del mercato e i tassi di crescita nel periodo di previsione. Il rapporto copre anche i principali fattori che incidono sulla crescita del mercato per quanto riguarda driver e restrizioni. Lo studio analizza l'impatto complessivo della pandemia di COVID-19 e affronta le dinamiche di mercato. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Per componente
| Hardware |
| Software |
| Servizi |
Per livello di automazione
| Meccanizzazione di base |
| Sistemi semiautomatici |
| Completamente automatizzato (robotica/AS-RS) |
Per funzione
| Selezione e smistamento |
| Palettizzazione e Depallettizzazione |
| Archiviazione e recupero |
| Imballaggio ed etichettatura |
| Ispezione visiva e controllo qualità |
| Trasporti e AGV/AMR |
Per settore degli utenti finali
| E-commerce e 3PL |
| Beni di largo consumo e vendita al dettaglio |
| Farmaceutico e sanitario |
| Automotive |
| Elettronica |
| Altre industrie di utenti finali |
| Per componente | Hardware |
| Software | |
| Servizi | |
| Per livello di automazione | Meccanizzazione di base |
| Sistemi semiautomatici | |
| Completamente automatizzato (robotica/AS-RS) | |
| Per funzione | Selezione e smistamento |
| Palettizzazione e Depallettizzazione | |
| Archiviazione e recupero | |
| Imballaggio ed etichettatura | |
| Ispezione visiva e controllo qualità | |
| Trasporti e AGV/AMR | |
| Per settore degli utenti finali | E-commerce e 3PL |
| Beni di largo consumo e vendita al dettaglio | |
| Farmaceutico e sanitario | |
| Automotive | |
| Elettronica | |
| Altre industrie di utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'automazione dei magazzini in India entro il 2031?
Si stima che il mercato dell'automazione dei magazzini in India avrà una dimensione di 0.56 miliardi di USD nel 2025 e si prevede che raggiungerà 1.5 miliardi di USD entro il 2031, con un CAGR del 17.84% nel periodo di previsione (2026-2031).
Quale segmento sta crescendo più rapidamente nelle implementazioni dell'automazione in India?
Le soluzioni software si stanno espandendo a un ritmo sempre più rapido, poiché le aziende stanno sovrapponendo l'orchestrazione basata sull'intelligenza artificiale all'hardware esistente.
Perché l'industria farmaceutica sta emergendo come il principale utilizzatore dell'automazione dei magazzini?
Le severe esigenze in materia di temperatura, tracciabilità dei lotti e normative rendono la robotica e i sistemi AS/RS essenziali per la conformità e la prontezza all'esportazione.
Quali sono le aree geografiche più critiche che stimolano la domanda di automazione?
Maharashtra, Gujarat, Karnataka, Tamil Nadu e il corridoio Delhi-NCR ospitano la maggior parte dei progetti su larga scala, grazie alla densità produttiva e alle infrastrutture logistiche.
In che modo i fornitori affrontano le elevate barriere di capitale iniziale?
I modelli di automazione come servizio e gli sconti PLI riducono le spese iniziali fino al 70%, allineando al contempo le tariffe ai guadagni di produttività realizzati.


