

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.03 miliardo di dollari |
| Dimensione del mercato (2031) | 5.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.48% CAGR |
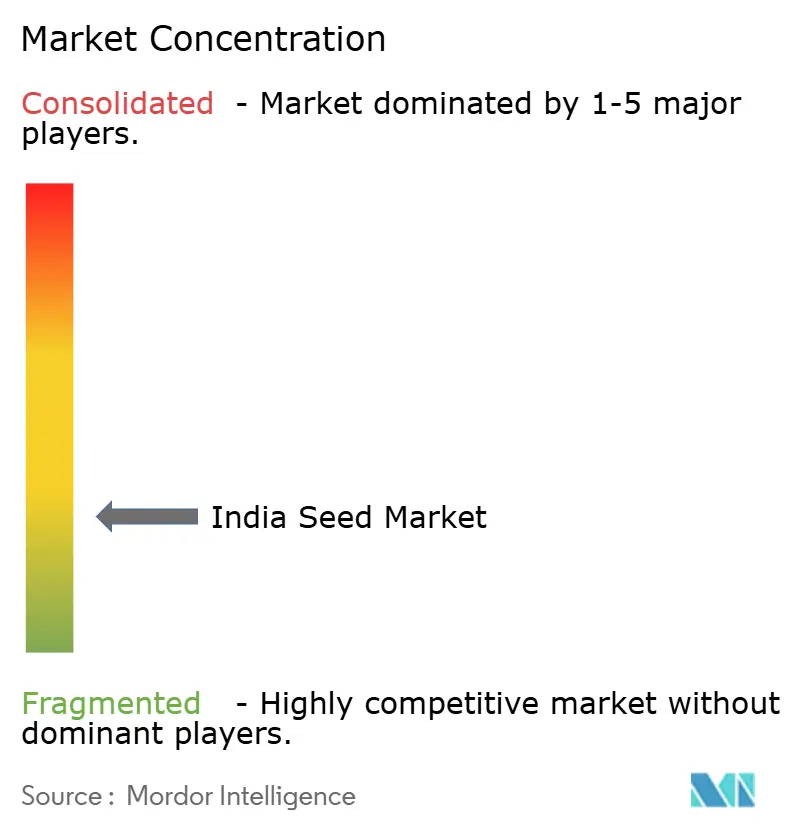
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi in India di Mordor Intelligence
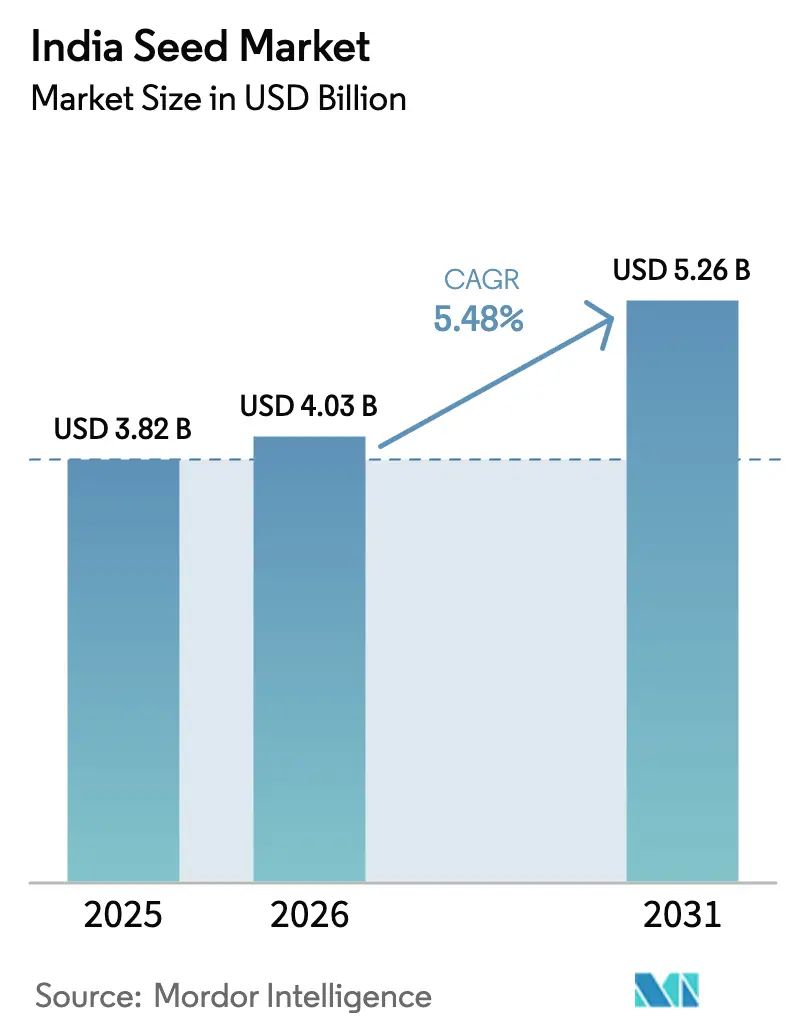
Nel 2025, il mercato indiano delle sementi aveva un valore di 3.82 miliardi di dollari e si prevede che crescerà da 4.03 miliardi di dollari nel 2026 a 5.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.48% durante il periodo di previsione (2026-2031). Il sostegno politico costante, la crescente diffusione di sementi certificate e l'espansione delle varietà resistenti ai cambiamenti climatici continuano a rafforzare la resilienza del settore. Programmi governativi come la Missione Nazionale per le Sementi ad Alto Rendimento e il Programma per le Piante Pulite stanno accelerando l'adozione di sementi di alta qualità finanziando centri di distribuzione di materiale di propagazione esente da malattie, appezzamenti dimostrativi e cluster a livello di villaggio. Le colture a filari dominano il fatturato perché cereali, semi oleosi e colture da fibra sono in linea con le priorità di sicurezza alimentare e sostituzione delle importazioni, mentre gli ibridi mantengono la fedeltà degli agricoltori grazie a rese costanti e superiori anche in presenza di precipitazioni irregolari. Nel frattempo, i progetti pilota di coltivazione protetta e tracciabilità digitale stanno aprendo nicchie redditizie per segmenti specializzati di sementi orticole e di alto valore. L'intensità competitiva è bassa perché le pipeline multinazionali competono con portafogli adattati a livello regionale, tuttavia il commercio di prodotti contraffatti e l'incertezza normativa sugli OGM esercitano pressione sui margini.
Punti chiave del rapporto
- Grazie alla tecnologia di selezione, nel 2025 gli ibridi hanno rappresentato il 69.62% della quota di mercato dei semi in India e si prevede che cresceranno a un CAGR del 5.60% fino al 2031.
- In base al meccanismo di coltivazione, nel 2025 Open Field ha rappresentato una quota del 99.74% del mercato indiano delle sementi e si prevede che le sementi da coltivazione protetta cresceranno a un CAGR dell'10.90% tra il 2026 e il 2031.
- Per tipo di coltura, le colture a filari rappresentavano l'79.95% del mercato indiano delle sementi nel 2025 e si prevede che cresceranno a un CAGR del 5.45% fino al 2031.
- In termini geografici, nel 2025 il Maharashtra detiene una quota del 13.45% del mercato indiano delle sementi, mentre l'Haryana registra un CAGR del 6.58% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di cluster governativi che ampliano la domanda di sementi certificate | + 1.2% | Nazionale, con i primi guadagni in Maharashtra, Gujarat e Karnataka | Medio termine (2-4 anni) |
| Passaggio a ibridi resistenti al clima nei cereali e nei legumi | + 0.9% | Nazionale, concentrato nelle zone pluviali del Rajasthan, Madhya Pradesh | A lungo termine (≥ 4 anni) |
| Espansione della coltivazione protetta per promuovere sementi di ortaggi di alto valore | + 0.7% | Maharashtra, Karnataka, Gujarat e Haryana | A breve termine (≤ 2 anni) |
| I dati digitali delle indagini sulle colture sbloccano il targeting iperlocale dei semi | + 0.5% | Nazionale, con schieramenti pilota in Punjab, Haryana e Uttar Pradesh | Medio termine (2-4 anni) |
| Spinta all'esportazione di semi di cotone e ortaggi indiani | + 0.4% | Gujarat, Maharashtra, Andhra Pradesh e Telangana | A lungo termine (≥ 4 anni) |
| Afflussi di capitale di rischio nelle start-up di seed-genomics | + 0.3% | Nazionale, concentrato a Bangalore, Hyderabad e Delhi NCR | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di cluster governativi che ampliano la domanda di sementi certificate
Le missioni nazionali per le sementi stanno mettendo in rete stazioni di ricerca, trasformatori e agricoltori. Il bilancio 2025 ha stanziato una somma significativa per sostenere la produzione di sementi di base e da parte di selezionatori e per avviare progetti pilota nei distretti a bassa produttività che mostrano le rese di sementi certificate rispetto a quelle di sementi conservate in azienda [1] Fonte: Press Information Bureau, “Union Budget 2025 – Agriculture Sector Highlights,” pib.gov.in . L'etichettatura obbligatoria delle prestazioni ai sensi del prossimo Seeds Bill 2004 istituzionalizzerà la trasparenza delle cultivar, spingendo sia i selezionatori pubblici che le aziende private a ricalibrare le catene di approvvigionamento verso la produzione certificata. I campi dimostrativi all'interno di 100 distretti prioritari mettono in luce le lacune di produttività, stimolando la domanda che consente alle aziende sementiere di scalare i lotti di una singola varietà a costi unitari inferiori. Allo stesso tempo, le banche sementiere dei villaggi stanno riducendo gli ostacoli logistici dell'ultimo miglio, consentendo un rapido rifornimento di ibridi a ciclo breve durante le finestre di reimpianto di metà stagione.
Passaggio a ibridi resistenti al clima nei cereali e nei legumi
I terreni agricoli pluviali dell'India sono soggetti a una volatilità dovuta a calore e umidità che compromette le varietà tradizionali. Fino al 2024, il Sistema Nazionale di Ricerca Agricola ha rilasciato 331 cultivar di cotone, 239 di mais e 92 di soia con caratteristiche combinate di tolleranza a siccità, calore e parassiti. I consorzi pubblico-privati ora impiegano tecniche di breeding molecolare e aploidi raddoppiati per ridurre i cicli di sviluppo degli ibridi da 11 a 7 anni. Per i legumi, la Missione per Atmanirbharta, della durata di sei anni, incanala semi di base sovvenzionati nei cluster Tur e Masoor, incoraggiando i moltiplicatori di sementi a produrre ibridi adattati allo stress in linea con il piano governativo di azzerare le importazioni di legumi entro il 2030. Le linee di riso geneticamente modificate con CRISPR, esentate dalle severe normative sugli OGM, entreranno nelle sperimentazioni in campo confinato quest'anno. Questi sviluppi ampliano il mercato indiano delle sementi ampliando il portafoglio di cultivar in grado di resistere a stress multifattoriali.
Espansione della coltivazione protetta per promuovere semi di ortaggi di alto valore
Le finestre di credito governative nell'ambito del Fondo per le infrastrutture agricole consentono ai piccoli agricoltori di finanziare la costruzione di serre a tassi agevolati, il che a sua volta sblocca la domanda di sementi di alta qualità per peperoni, cetrioli e pomodori indeterminati. La tecnologia dei semi di patata (TPS) riduce il peso del materiale di piantagione da 2,500 kg di tuberi a 25 g di semi per ettaro, riducendo i costi della catena del freddo e aprendo nuove opportunità di esportazione per le confezioni TPS. Le prove sul campo di TPS in strutture controllate nel Maharashtra hanno registrato un aumento della resa rispetto ai tuberi germogliati convenzionali. Le aziende sementiere stanno riorganizzando le linee di pellettizzazione e innesco per soddisfare questo boom in ambiente controllato, rafforzando la spinta al rialzo del mercato indiano delle sementi.
I dati digitali delle indagini sulle colture sbloccano la selezione iperlocale dei semi
I dashboard di apprendimento automatico combinano dati su terreno, meteo e finestre di semina per generare raccomandazioni sulle varietà a livello di codice PIN. Le aziende sementiere partecipanti osservano già incrementi delle vendite del 15-20% nei distretti in cui le confezioni di semi con codice QR sono accompagnate da consigli agronomici. I sussidi per i droni, che coprono il 75% dei costi dell'hardware, accelerano la semina a rateo variabile, premiando le cultivar ottimizzate per una popolazione di piante precisa. I percorsi di dati digitalizzati semplificano inoltre i voucher elettronici e i trasferimenti di benefici diretti, ampliando l'accessibilità economica delle sementi certificate tra gli agricoltori marginali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Commercio di semi contraffatti e scarsa tracciabilità dell'ultimo miglio | -0.8% | Nazionale, concentrato in Bihar, Uttar Pradesh e Bengala Occidentale | A breve termine (≤ 2 anni) |
| Incertezza normativa sulle approvazioni delle colture geneticamente modificate | -0.6% | Nazionale, che colpisce tutti i segmenti delle colture | A lungo termine (≥ 4 anni) |
| Dominanza dei semi conservati in azienda nelle zone pluviali | -0.4% | Rajasthan, Madhya Pradesh, Maharashtra e Karnataka | A lungo termine (≥ 4 anni) |
| L’aumento dei costi di trattamento delle sementi sta mettendo sotto pressione i piccoli proprietari terrieri | -0.3% | Nazionale, acuto nelle aree agricole marginali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Commercio di semi contraffatti e debole tracciabilità dell'ultimo miglio
Si stima che il 10-15% dei semi venduti negli stati ad alto volume esca dalla rete di certificazione formale. Le confezioni contraffatte imitano marchi legittimi, erodendo la fiducia degli agricoltori e deprimendo gli acquisti ripetuti di ibridi premium. Le catene di distribuzione composte da micro-rivenditori non dispongono di sistemi di inventario digitali, impedendo la tracciabilità dei lotti in caso di reclami sulla qualità. I registri blockchain pilota hanno dimostrato una visibilità end-to-end, ma necessitano di un onboarding dei rivenditori a livello nazionale e di una diffusione tramite smartphone. Finché non si rafforzeranno le misure di controllo, la fuga di notizie contraffatte ridurrà le prospettive di crescita del mercato dei semi in India.
Incertezza normativa sulle approvazioni delle colture geneticamente modificate
Il contenzioso della Corte Suprema sulle valutazioni di biosicurezza mantiene una moratoria sui nuovi prodotti transgenici per le colture alimentari. Sebbene il cotone Bt rimanga legale, le aziende esitano a commercializzare eventi di seconda generazione resistenti agli insetti o stack tolleranti agli erbicidi senza cicli di approvazione prevedibili. Questa situazione politica devia gli investimenti in ricerca e sviluppo verso tratti che non raggiungono la transgenesi, restringendo il menu tecnologico e ritardando potenziali incrementi di resa. Le organizzazioni di agricoltori che fanno pressioni per l'approvazione di senape e melanzane geneticamente modificate sottolineano la domanda repressa, ma finché non emergerà un percorso chiaro, il mercato indiano delle sementi perderà il valore che i tratti biotecnologici potrebbero sbloccare.
Analisi del segmento
Grazie alla tecnologia di allevamento: il predominio ibrido rafforzato dalla resilienza climatica
Le dimensioni del mercato indiano delle sementi ibride riflettono la quota di fatturato del 69.62% del segmento e preparano il terreno per un CAGR del 5.60% fino al 2031. Differenziali di resa del 15-35% rispetto alle linee a impollinazione libera, uniti a tolleranze integrate a parassiti e siccità, sostengono la disponibilità a pagare degli agricoltori. Gli ibridi non transgenici dominano i volumi perché soddisfano sia la chiarezza normativa che l'accettazione da parte dei consumatori. Gli ibridi transgenici contribuiscono per meno del 5% al fatturato del segmento, limitato dalla pausa nell'approvazione degli OGM, ma mantengono un potenziale di crescita latente una volta allentati gli ostacoli politici.
Lo slancio innovativo rimane forte. Il back-crossing assistito da marcatori inserisce una resistenza a triplo strato contro avvizzimento, tripidi e mosaico della sterilità negli ibridi di pisello piccione, mentre le piattaforme aploidi doppie riducono i cicli di generazione nel mais. Gli ibridi di riso a semina diretta nell'ambito dell'iniziativa RiceTec-Mahyco offrono una maturazione più breve e compatibilità con la meccanizzazione, integrandosi con le iniziative di risparmio idrico. Una solida visibilità della pipeline mantiene il mercato indiano delle sementi allineato con le tendenze della meccanizzazione e dell'agricoltura orientata all'esportazione.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per meccanismo di coltivazione: la coltivazione protetta guadagna terreno
Nel 2025, il mercato indiano delle sementi in pieno campo ha rappresentato una quota del 99.74% del mercato delle sementi indiano, e si prevede che le sementi per coltivazione protetta cresceranno a un CAGR dell'10.90% tra il 2026 e il 2031. L'analisi del punto di pareggio nell'ambito dei programmi di sussidi nazionali mostra che i coltivatori recuperano l'investimento in serra entro 30 mesi sfruttando linee di pomodoro indeterminate ad alta densità che producono 280 tonnellate per ettaro. Uniformità e resistenza alle malattie sono in cima alla lista dei desideri dei caratteri, spingendo i breeder a riselezionare le linee parentali per la struttura verticale della chioma e l'allegagione sincronizzata dei frutti.
Le filiere sementiere si adattano introducendo confezioni di piccole dimensioni e alto valore unitario, in linea con i programmi di trapianto in serra. Le aziende impiegano agronomi per gestire i regimi di fertilizzazione e potatura, garantendo che il potenziale genetico si traduca in resa. Con l'aumentare delle superfici coltivate in serra, il tasso di crescita a due cifre della coltivazione protetta promette una nicchia in costante espansione all'interno del più ampio mercato sementiero indiano.
Per tipo di coltura: la priorità delle colture a filari rispecchia l'agenda alimentare nazionale
Per tipologia di coltura, le colture a filari rappresentavano l'79.95% del mercato indiano delle sementi nel 2025 e si prevede che cresceranno a un CAGR del 5.45% fino al 2031. Il cotone detiene il maggior volume di ricavi da monocoltura, sostenuto dagli ibridi Bt e dai pacchetti di gestione integrata dei parassiti conformi agli standard di esportazione. Il mais riceve incentivi politici tramite mandati di miscelazione di etanolo che prevedono una buona quota di biocarburanti entro il 2030, intensificando la domanda di ibridi ad alto contenuto di amido.
I ricavi derivanti dalle sementi di ortaggi, sebbene inferiori, superano in crescita quelli delle colture a filari, grazie alla diversificazione delle diete della classe media urbana. Gli ibridi di cipolla compatta e di pomodoro a lunga conservazione conquistano spazi in serra, mentre il TPS si fa strada sia nei campi protetti che in quelli aperti. Gli ibridi di legumi, grazie agli incentivi Atmanirbharta, ampliano gli ordini di semi breeder per Tur e Masoor, sebbene partendo da una base modesta. Questi cambiamenti mantengono un portafoglio equilibrato che difende il mercato indiano delle sementi dalle oscillazioni dei prezzi delle materie prime.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La presa del 13.45% del Maharashtra sul mercato indiano delle sementi è radicata nella sua fitta rete di istituti pubblici e aziende agricole di moltiplicazione private, mentre l'Haryana registra un CAGR del 6.58% fino al 2031. I villaggi di sementi nei distretti di Jalna e Hingoli forniscono colture a impollinazione incrociata, mentre Nanded ospita gruppi di serre per semi di pomodoro e peperone.
Gujarat e Karnataka sfruttano i cluster di lavorazione e le zone economiche speciali che velocizzano le spedizioni di sementi destinate all'esportazione. Le piattaforme digitali si integrano con i portali statali per gli appalti, consentendo l'aggregazione in tempo reale della domanda di sementi e riducendo i margini di profitto dei distributori. Questa diffusione delle infrastrutture è alla base della più ampia espansione del mercato indiano delle sementi.
Gli stati emergenti orientali e nordorientali registrano una crescita più sostenuta partendo da una base inferiore. Il nuovo Makhana Board del Bihar promuove sistemi di sementi per colture acquatiche specializzate, mentre le risaie del Bengala Occidentale adottano la semina diretta del riso tramite la meccanizzazione. I parchi agro-biotecnologici del Telangana supportano spin-off di editing genetico che alimentano le aziende sementiere locali con linee genetiche d'élite. Questi sviluppi ampliano la resilienza geografica e mitigano l'eccessiva dipendenza dagli stati occidentali per l'approvvigionamento di sementi.
Panorama competitivo
La struttura del mercato rimane frammentata: le prime cinque aziende si aggiudicano una buona quota di fatturato, seguite da decine di aziende sementiere regionali. Multinazionali come Bayer AG e Corteva Inc. si affidano a approfondite pipeline di ricerca e sviluppo e a trait stack proprietari, mentre i campioni regionali come Nuziveedu Seeds e Kaveri Seeds vantano una profonda conoscenza agroecologica e ampie reti di rivenditori. Le istituzioni pubbliche concedono in licenza materiale pre-breeder a condizioni liberalizzate, generando un'ondata di piccole e medie imprese specializzate in colture di nicchia.
Le alleanze strategiche si moltiplicano. La collaborazione di PowerPollen con VNR Seeds porta la tecnologia di cattura del polline alla produzione di sementi di mais, aumentando il vigore ibrido e l'efficienza di allegagione. Nuziveedu Seeds ha stretto una partnership con l'Istituto Indiano di Ricerca Agricola per sviluppare varietà avanzate di pisello piccione, rafforzando la collaborazione tra istituti di ricerca pubblici e privati [3] Fonte: Nuziveedu Seeds, “Collaborazione con IARI per il miglioramento del pisello piccione”, nuziveeduseeds.com . Il memorandum quinquennale della Federazione Internazionale delle Sementi e del CGIAR semplifica l'armonizzazione normativa, riducendo i tempi di commercializzazione per le varietà che soddisfano molteplici regimi di test nazionali. Le start-up di servizi offrono conteggi di impollinazione basati su droni e fenotipizzazione in campo, integrando le vendite di input fisici con abbonamenti ai dati.
Le minacce di contraffazione e l'impasse delle politiche sugli OGM plasmano la strategia competitiva. Le aziende investono in ologrammi antimanomissione e codici QR collegati a registri blockchain per salvaguardare il valore del marchio. Le limitate possibilità di differenziazione dei tratti nel settore transgenico intensificano la concorrenza su prezzi e servizi negli ibridi non OGM. Eppure, le linee geneticamente modificate ora sono soggette a una regolamentazione meno restrittiva, consentendo alle aziende pronte all'innovazione di prendere il sopravvento una volta che l'accettazione da parte dei consumatori si sarà cristallizzata.
Leader del settore sementiero in India
Advanta Seeds - UPL
Bayer AG
Corteva Agriscience
Semi Kaveri
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: il programma PM Dhan-Dhaanya Krishi Yojana, lanciato a Nuova Delhi, mira a promuovere lo sviluppo agricolo in 100 distretti a bassa produttività attraverso miglioramenti nei sistemi di irrigazione, nella qualità dei semi, nell'accessibilità al credito e nelle infrastrutture di stoccaggio.
- Settembre 2024: PowerPollen e VNR Seeds hanno avviato un progetto pilota di tecnologia di impollinazione nella produzione di semi di mais indiano, con l'obiettivo di ottenere rese ibride superiori.
Ambito del rapporto sul mercato dei semi in India
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti per tecnologia di miglioramento genetico. Campo aperto e coltivazione protetta sono trattati come segmenti per meccanismo di coltivazione. Colture a filari e ortaggi sono trattati come segmenti per tipo di coltura. Bihar, Gujarat, Haryana, Karnataka, Madhya Pradesh, Maharashtra, Rajasthan, Telangana, Uttar Pradesh e Bengala Occidentale sono trattati come segmenti per stato.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi resistenti agli insetti | |
| Varietà a impollinazione libera e derivati ibridi | ||
Meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Tipo di raccolto
| Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | ||
| Colture foraggere | Erba medica | |
| Mais da foraggio | ||
| Sorgo da foraggio | ||
| Altre colture foraggere | ||
| Cereali e Cereali | Mais | |
| Riso | ||
| Sorgo | ||
| Grano | ||
| Altri cereali e cereali | ||
| Semi oleosi | Colza, colza e senape | |
| soia | ||
| Girasole | ||
| Altri semi oleosi | ||
| Impulsi | ||
| Verdure | Brassicacee | Cavolo |
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Asparagi | |
| Lattuga | ||
| Gombo | ||
| Piselli | ||
| Spinaci | ||
| Altre verdure non classificate | ||
| Presenza sul territorio | Bihar | |
| Gujarat | ||
| Haryana | ||
| Karnataka | ||
| Madhya Pradesh | ||
| Maharashtra | ||
| Rajasthan | ||
| Telangana | ||
| Uttar Pradesh | ||
| west Bengal | ||
| Altri stati | ||
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi resistenti agli insetti | ||
| Varietà a impollinazione libera e derivati ibridi | |||
| Meccanismo di coltivazione | Campo aperto | ||
| Coltivazione Protetta | |||
| Tipo di raccolto | Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | |||
| Colture foraggere | Erba medica | ||
| Mais da foraggio | |||
| Sorgo da foraggio | |||
| Altre colture foraggere | |||
| Cereali e Cereali | Mais | ||
| Riso | |||
| Sorgo | |||
| Grano | |||
| Altri cereali e cereali | |||
| Semi oleosi | Colza, colza e senape | ||
| soia | |||
| Girasole | |||
| Altri semi oleosi | |||
| Impulsi | |||
| Verdure | Brassicacee | Cavolo | |
| Cavolfiore e broccoli | |||
| Altre Brassica | |||
| cucurbitacee | Cetriolo e cetriolino | ||
| Zucca e zucca | |||
| Altre cucurbitacee | |||
| Radici e bulbi | aglio | ||
| cipolla | |||
| Patate | |||
| Altre radici e bulbi | |||
| Solanaceae | peperoncino | ||
| Melanzana | |||
| Pomodoro | |||
| Altre solanacee | |||
| Verdure non classificate | Asparagi | ||
| Lattuga | |||
| Gombo | |||
| Piselli | |||
| Spinaci | |||
| Altre verdure non classificate | |||
| Presenza sul territorio | Bihar | ||
| Gujarat | |||
| Haryana | |||
| Karnataka | |||
| Madhya Pradesh | |||
| Maharashtra | |||
| Rajasthan | |||
| Telangana | |||
| Uttar Pradesh | |||
| west Bengal | |||
| Altri stati | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




