

Dimensioni e quota del mercato indiano di fili e cavi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 23.13 miliardo di dollari |
| Dimensione del mercato (2031) | 35.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.01% CAGR |
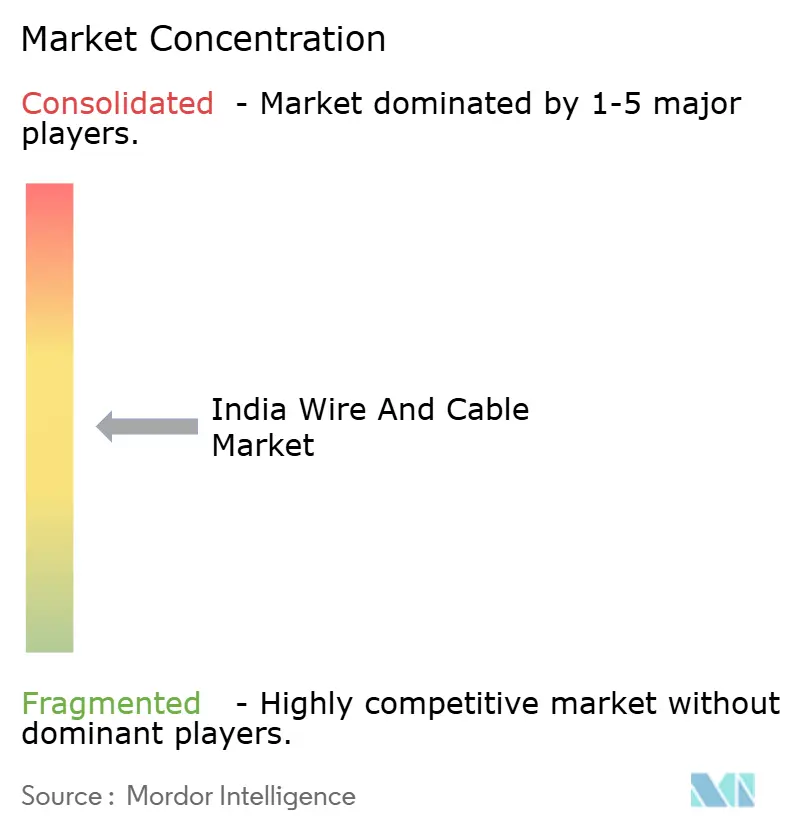
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano di fili e cavi di Mordor Intelligence
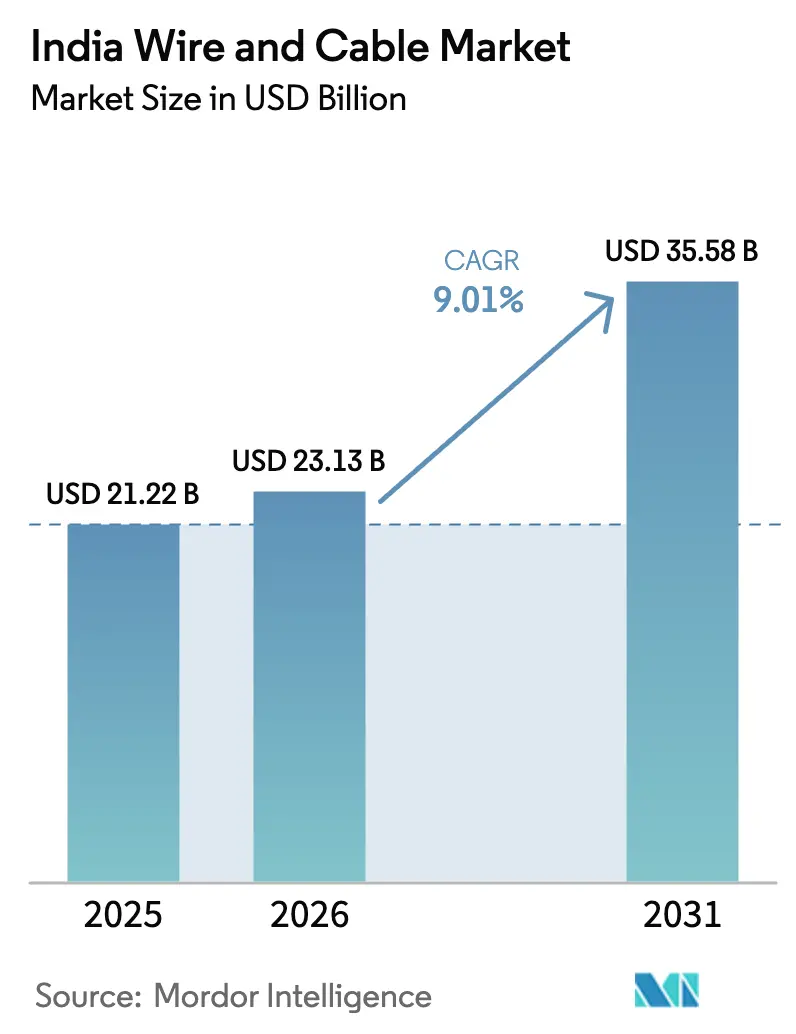
Si prevede che il mercato indiano dei cavi e dei fili elettrici crescerà da 21.22 miliardi di dollari nel 2025 a 23.13 miliardi di dollari nel 2026, per poi raggiungere i 35.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.01% nel periodo 2026-2031.
La domanda di alloggi, gli obiettivi in materia di energie rinnovabili e i rapidi aggiornamenti del settore delle telecomunicazioni stanno convergendo per garantire il flusso di ordini ingenti ai produttori di cavi, mentre la certificazione BIS obbligatoria sta spingendo gli acquirenti verso fornitori organizzati. I progetti di servizi di pubblica utilità legati all'impegno del governo di 500 GW di capacità non fossile entro il 2030 stanno creando pipeline di approvvigionamento pluriennali per prodotti ad altissima tensione (EHV). Allo stesso tempo, la fibrazione 5G e i corridoi per data center stanno espandendo il mercato indirizzabile per i cavi in fibra ottica a basse perdite. L'intensità competitiva sta aumentando poiché le nuove fonderie di rame e i processi di integrazione a monte riducono il rischio di materie prime per i grandi entranti, spingendo gli operatori storici ad accelerare gli investimenti in capacità e marchi.
Punti chiave del rapporto
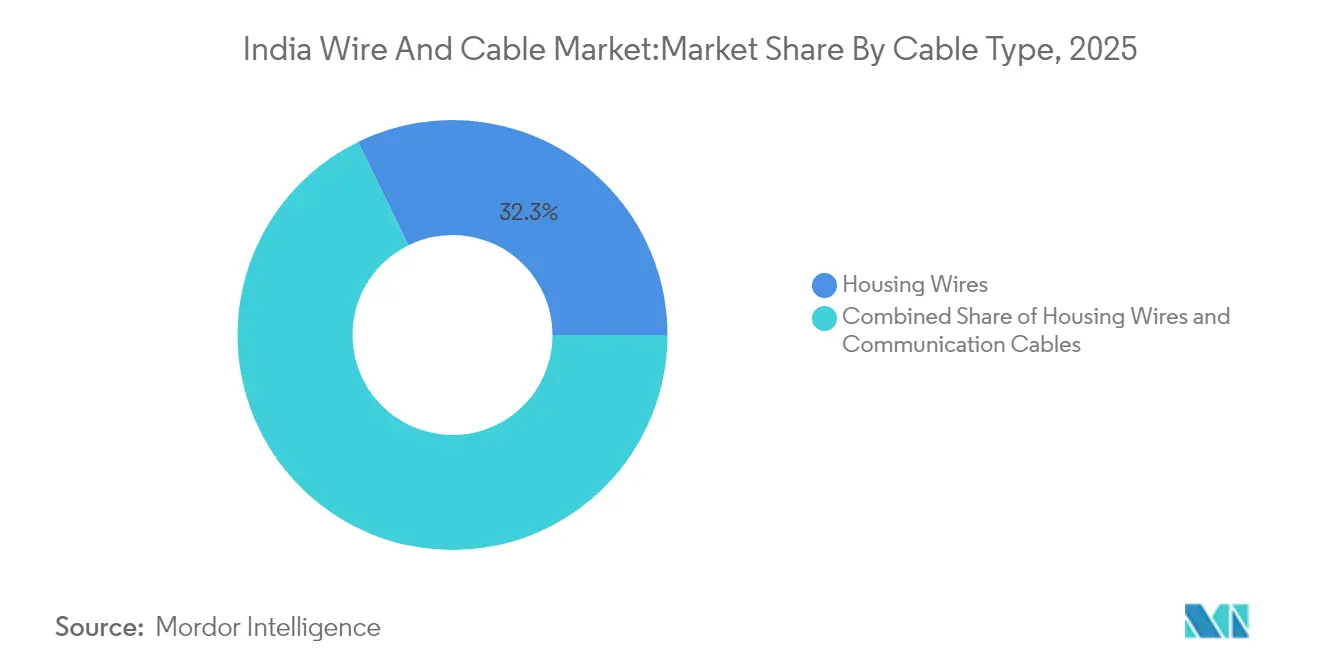
- In base al tipo di cavo, nel 32.25 i cavi per l'edilizia abitativa hanno dominato il mercato indiano dei cavi e dei fili elettrici, con una quota del 2025%, mentre si prevede che i cavi in fibra ottica cresceranno a un CAGR del 12.38% fino al 2031.
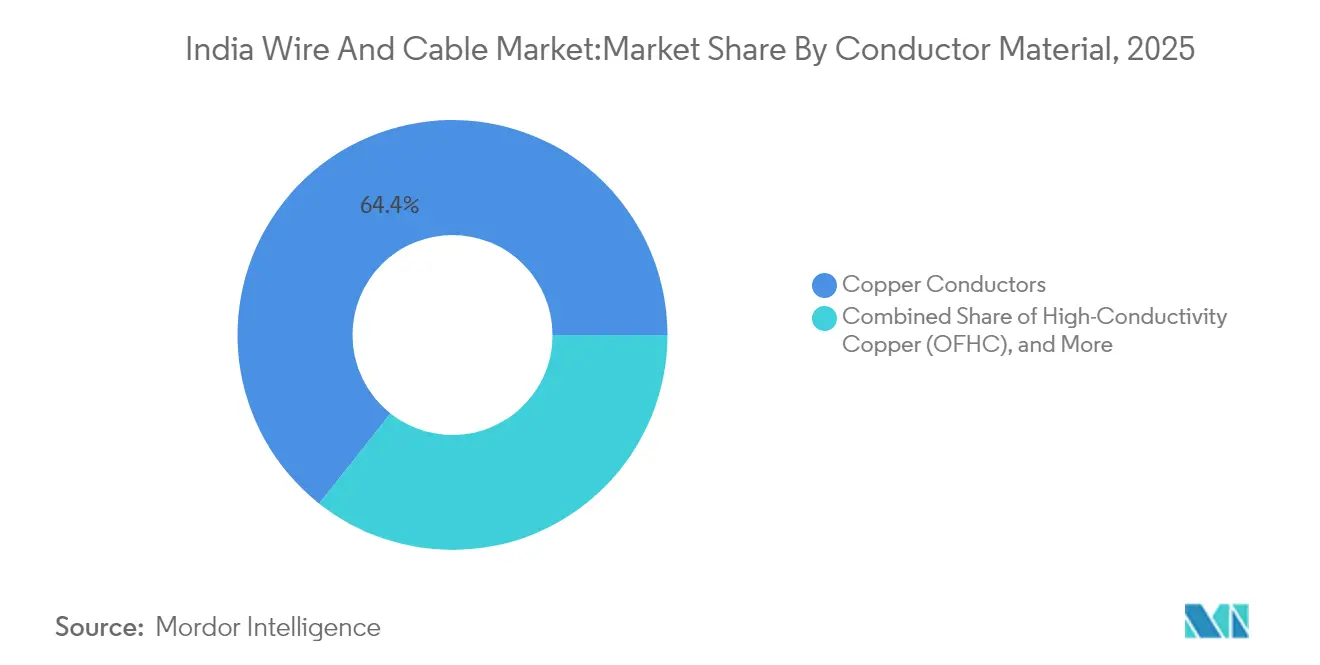
- In base al materiale conduttore, nel 64.35 il rame rappresentava il 2025% del mercato indiano di fili e cavi; le varianti in rame ad alta conduttività stanno avanzando a un CAGR del 9.11%.
- Per quanto riguarda l'utente finale, le applicazioni consumer hanno rappresentato il 69.40% dei ricavi del 2025, mentre la domanda di IT e telecomunicazioni è in rapida crescita, con un CAGR del 9.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano dei fili e dei cavi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente completamento di immobili residenziali e commerciali | + 2.10% | Mumbai, Delhi NCR, Bangalore | Medio termine (2-4 anni) |
| Accelerazione dello sviluppo di energie rinnovabili su scala industriale | + 1.80% | Gujarat, Rajasthan, Tamil Nadu | A lungo termine (≥ 4 anni) |
| Fibra 5G a livello nazionale e aggiornamenti del back-haul delle torri | + 1.50% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| L'impulso del governo per l'elettrificazione delle famiglie rurali (Saubhagya 2.0) | + 1.20% | Uttar Pradesh, Bihar, Odisha | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente completamento di immobili residenziali e commerciali
L'aumento dei redditi urbani e le condizioni favorevoli dei mutui stanno alimentando un'ondata di progetti di appartamenti e uffici di lusso che richiedono cavi ignifughi e a bassa emissione di fumi. Circa 600,000 nuove abitazioni urbane sono state completate nel 2023 e gli sviluppatori continuano a segnalare una forte velocità di prenotazione nelle città di Livello 1 e Livello 2. I progetti di fascia alta richiedono sempre più rotoli da 180 e 200 metri per ridurre al minimo le giunzioni, offrendo ai marchi organizzati un vantaggio in termini di prezzo. Anche il passaggio dalle unità al di sotto dei 25 lakh di rupie a categorie premium aumenta il valore medio dei cavi per abitazione. Gli sviluppatori che si espandono a Bangalore e Pune sottolineano l'asse ovest-sud come corridoio di consumo centrale. Parallelamente, i completamenti immobiliari commerciali stanno integrando protocolli di smart building che richiedono cablaggio aggiuntivo per dati e controllo. Insieme, queste dinamiche mantengono il cablaggio residenziale il principale contributore al mercato indiano di cavi e cablaggi.
Accelerazione dello sviluppo di energie rinnovabili su scala industriale
La capacità rinnovabile installata ha raggiunto i 217.62 GW entro gennaio 2025 e la rete necessita di migliaia di chilometri di circuiti di cavi EHV e CC flessibili per trasmettere la produzione dai cluster desertici e costieri ai centri di carico [2] Ministero delle Nuove e Rinnovabili Energie, "Installed Renewable Capacity Dashboard", mnre.gov.in. Corridoi CA ad altissima tensione e cluster di idrogeno verde sono in fase di mappatura per la realizzazione entro il 2034, ciascuno supportato da linee di bilancio dedicate. Gli incentivi per i tetti solari nell'ambito del PM Surya Ghar hanno già superato 1 milione di installazioni, spingendo in aumento gli ordini di stringhe CC resistenti ai raggi UV. Le aggiunte di 34 GW nell'anno fiscale 25, l'87% delle quali proveniva da fonti rinnovabili, illustrano la scala di volume che i fornitori di cavi devono supportare. Gli sviluppatori prediligono sempre più i conduttori OFHC a bassa perdita per soddisfare le norme di efficienza della rete, spingendo una crescita a doppia cifra per le varianti di rame ad alta purezza. I produttori in grado di certificare i propri prodotti per circuiti a 1,500 V CC stanno ottenendo margini di profitto elevati in questo segmento in rapida evoluzione del mercato indiano dei cavi e dei fili elettrici.
Fibra 5G a livello nazionale e aggiornamenti del back-haul delle torri
L'India ha installato 4.69 stazioni base 5G dall'ottobre 2022, eppure solo il 35% delle torri è dotato di fibra ottica, lasciando un enorme margine per la diffusione della fibra ottica [1] Ministero delle Comunicazioni, "Aggiornamento sulla diffusione del 5G febbraio 2025", dot.gov.in. Gli operatori di telecomunicazioni puntano a un backhaul in fibra quasi al 100% e a una connessione da 1 Gbps per 120 milioni di famiglie, il che si traduce in una domanda pluriennale di cavi corazzati e a nastro. La produzione nazionale di fibra ha superato i 100 milioni di chilometri di fibra nell'anno fiscale 24, posizionando l'India come esportatore netto anche se il consumo interno accelera. Gli operatori di data center stanziano circa 2 miliardi di dollari per la fibra nell'attuale decennio e Deloitte prevede che la diffusione della fibra crescerà del 12-15% all'anno. I fornitori che hanno investito nella capacità di preformatura del vetro, come Finolex e West Coast Optilinks, ora godono di tempi di ciclo più brevi e di un migliore controllo dei costi. Il risultato è un aumento strutturale e duraturo dei ricavi derivanti dalla fibra ottica nel mercato indiano dei cavi e dei fili.
La spinta del governo per l'elettrificazione delle famiglie rurali (Saubhagya 2.0)
La fase successiva di Saubhagya mira a collegare gli ultimi 12 milioni di case rurali non elettrificate, concentrandosi sugli stati con tassi di elettrificazione storicamente bassi. Le aziende di distribuzione stanno emettendo bandi di gara raggruppati per pali, contatori e conduttori in alluminio, favorendo i produttori con capacità di fornitura chiavi in mano. I progetti rurali incoraggiano anche la progettazione economica, aumentando la domanda di soluzioni in lega di alluminio che bilanciano la conduttività con un peso ridotto. Gli audit di garanzia della qualità finanziati da REC e PFC stanno innalzando le soglie di conformità, indirizzando indirettamente gli ordini verso marchi certificati. Con il progredire dell'elettrificazione dell'ultimo miglio, emerge una domanda secondaria di ammodernamento degli impianti elettrici domestici, con un conseguente aumento dei volumi di vendita al dettaglio nelle piccole città. Questa spinta politica garantisce che anche le aree geografiche sensibili al prezzo rimangano sotto la lente degli operatori organizzati del mercato indiano di cavi e fili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili del rame e dell’alluminio comprimono i margini | -1.40% | Centri di produzione in tutto il paese | A breve termine (≤ 2 anni) |
| Proliferazione di fili contraffatti di bassa qualità nei mercati di livello 3 | -0.80% | Città più piccole e aree rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili del rame e dell'alluminio comprimono i margini
Il rame del London Metal Exchange ha sfiorato i 10,000 dollari per tonnellata nel 2024, portando il costo della materia prima al 70-75% del prezzo franco fabbrica per le SKU ad alto contenuto di rame. La produzione interna rimane limitata poiché solo il 9.9% del minerale identificato è economicamente estraibile. Gli impianti hanno fatto ricorso a cicli di approvvigionamento più brevi, alla copertura del MCX e all'aumento degli input basati sui rottami dopo la riduzione dei dazi all'importazione sui rottami. L'alluminio ha subito una pressione parallela, poiché le interruzioni delle fonderie e i costi energetici hanno spinto i premi al rialzo. Mentre gli operatori organizzati hanno in parte assorbito il picco, le aziende più piccole con limitate linee di capitale circolante hanno visto i margini erodersi al di sotto del 4%. L'elevata volatilità incoraggia l'integrazione anticipata nella fusione e impone una maggiore enfasi sulla sostituzione rame-alluminio nei segmenti che tollerano una conduttività leggermente inferiore.
Proliferazione di cavi contraffatti di bassa qualità nei mercati di livello 3
Differenze di prezzo del 7-10% tra i conduttori in rame di Classe 2 di marca e i prodotti non standard di Classe 5 attraggono gli acquirenti a basso reddito, soprattutto dove i controlli normativi sono sporadici. Le etichette false spesso mascherano conduttori sottodimensionati che surriscaldano a corrente sottonominale, aumentando il rischio di incendi. Il BIS ha imposto la conformità alle norme IS-694 e IS-7098 per tutti i cavi a bassa e media tensione, ma le squadre di controllo rimangono a corto di personale nei distretti più remoti. I marchi organizzati investono in imballaggi olografici, bobine con codice QR e campagne di sensibilizzazione nelle aree rurali, ma continuano a perdere spazio sugli scaffali a favore dei concorrenti non organizzati. Nel tempo, si prevede che l'intensificarsi delle operazioni di sicurezza elettrica e delle operazioni di sensibilizzazione ridurrà questo mercato grigio, sebbene una completa epurazione sia improbabile prima del 2028.
Analisi del segmento
Per tipo di cavo: cavi dell'alloggiamento in fibra ottica
I cavi per l'edilizia abitativa hanno dominato una quota del 32.25% del mercato indiano di cavi e fili elettrici nel 2025, sostenuta dalla spinta nazionale alla costruzione di 100 milioni di nuove abitazioni nel corso del decennio. Questi volumi si sono tradotti in 6.84 miliardi di dollari di fatturato nel 2025, rendendo la categoria il fulcro dei flussi di cassa dei distributori. La crescita rimane costante perché il completamento degli appartamenti è strettamente correlato all'installazione dei cavi e l'aumento del reddito pro capite spinge l'adozione di FR-LSH e varianti a risparmio energetico. Nella fascia alta, i costruttori richiedono rotoli da 180 metri per ridurre le perdite di giunzione, aumentando il valore per unità. Le verifiche di conformità da parte degli enti elettrici statali orientano la domanda verso bobine con marchio IS, riducendo lo spazio sugli scaffali per le offerte contraffatte. Parallelamente, le agenzie per l'edilizia abitativa del settore pubblico stanno inserendo clausole di sostenibilità che favoriscono i composti privi di alogeni, spingendo i fornitori locali verso una curva tecnologica più avanzata.
I cavi per comunicazioni sono destinati a superare tutte le altre categorie con un CAGR previsto del 12.38% fino al 2031, trainato dall'obiettivo di 120 milioni di abitazioni in fibra ottica in India e dal clustering di data center di grande scala. Si prevede che il mercato indiano di cavi e fili per i prodotti in fibra ottica supererà i 5.64 miliardi di dollari entro il 2031, con la diffusione delle specifiche a bassa perdita. I fornitori con capacità produttiva interna di preforme in vetro beneficiano di margini più elevati poiché le preforme importate sono soggette a un dazio di base del 6.5%. I cavi industriali flessibili e le linee di strumentazione godono di un'espansione a una cifra media con l'approfondimento dell'automazione industriale nell'ambito degli schemi PLI. I cavi coassiali e a doppino intrecciato occupano una nicchia per i collegamenti CCTV e broadcast tradizionali, ma subiscono perdite di volume a favore di Ethernet rispetto alla fibra. Nel complesso, la diversificazione del tipo di cavo rimane una protezione per i produttori contro la ciclicità in qualsiasi mercato finale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale del conduttore: il predominio del rame affronta la sfida dell'efficienza
Nel 2025, il rame ha mantenuto il 64.35% del fatturato del mercato indiano di fili e cavi, grazie alla conduttività superiore e alle catene di fornitura consolidate. I gradi ad alta conduttività (OFHC) stanno conquistando quote di mercato nei progetti di trasmissione di energia, poiché un aumento dell'efficienza dell'1% può ridurre di milioni le perdite energetiche nel corso del ciclo di vita. Queste varianti hanno un CAGR del 9.11% fino al 2031 e i fornitori con integrazione verticale nella fusione e nella produzione di barre ottengono vantaggi in termini di costi. L'alluminio rimane il metallo preferito per le linee rurali sensibili al prezzo e per alcuni conduttori aerei, mantenendo la sua quota stabile intorno al 32%. I conduttori ibridi che avvolgono i nuclei in alluminio con un rivestimento in rame stanno emergendo come compromesso tra peso e conduttività, soprattutto per le linee di alimentazione nelle implementazioni di smart grid. La fonderia di rame Kutch di Adani, scalabile fino a 1 milione di tpa, promette di ridurre la spesa per le importazioni indiane di 3.3 miliardi di dollari e di stabilizzare i premi locali. La riduzione dei dazi sui rottami di rame apre le porte a miscele di metalli secondari a basso costo, un vantaggio per le piccole e medie imprese. Tuttavia, l'instabilità dei prezzi ostacola la pianificazione dei margini, costringendo i CFO a perseguire una copertura dinamica e la segmentazione delle scorte. Con il progresso della scienza dei materiali, la narrativa competitiva si sta spostando dalla sola scelta del metallo alle prestazioni dell'intero ciclo di vita, rafforzando la fascia premium del mercato indiano di fili e cavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di utente finale: predominio dei consumatori nell'accelerazione del B2B
Le applicazioni consumer hanno generato il 69.40% del fatturato del 2025, grazie all'impareggiabile incremento del parco immobiliare indiano e alla spinta massiccia all'elettrificazione. I cicli di esecuzione dei progetti nei complessi residenziali sono brevi, quindi i produttori di cavi beneficiano di una rapida rotazione della liquidità. La crescente adozione di elettrodomestici intelligenti da parte delle fasce di reddito medio sta spingendo verso l'alto i carichi di amperaggio, spingendo verso l'aggiornamento di cavi di sezione maggiore anche in caso di ammodernamento. I canali di vendita al dettaglio, in particolare i punti vendita multimarca nelle città di secondo livello, rimangono il campo di battaglia per il richiamo del marchio e il merchandising sui punti vendita.
I settori verticali business-to-business stanno crescendo più rapidamente: IT e telecomunicazioni stanno registrando un CAGR del 9.92%, con i corridoi dei data center di Mumbai, Chennai e Hyderabad che stanno allineando reti dedicate in fibra ottica. Le aziende di servizi energetici richiedono cavi ad alta tensione (EHV) e sottomarini per i prossimi progetti eolici offshore. Le industrie di processo, compresi i nuovi elettrolizzatori a idrogeno verde, stanno stanziando fondi per cavi di strumentazione resistenti al calore e agli agenti chimici. Il settore petrolifero e del gas sta migrando verso progetti in polietilene reticolato (XLPE) per motivi di sicurezza, supportando volumi di produzione speciali. Questi cambiamenti stanno gradualmente riequilibrando il mercato indiano di fili e cavi, passando da una domanda puramente rivolta al consumatore a un mix di domanda industriale più diversificato.
Analisi geografica
Il Gujarat è il centro della produzione, ospitando impianti integrati di Adani, Finolex e ABB all'interno di aree industriali adiacenti al porto. La vicinanza alle importazioni di concentrato di rame e un regime di autorizzazione proattivo a sportello unico ne rafforzano il vantaggio. Si stima che il mercato indiano di fili e cavi attribuibile agli impianti del Gujarat raggiunga i 6 miliardi di dollari nel 2025. Il Maharashtra, nel frattempo, è lo stato con il maggiore consumo, trainato dal corridoio dei data center di Mumbai e dalle fitte condutture di riqualificazione urbana. Il polo dell'elettronica del Tamil Nadu attorno a Sriperumbudur e l'emergente ecosistema dei semiconduttori a Chennai creano un'attrattiva sostenuta per cavi industriali e di comunicazione ad alte specifiche. Nuovi operatori come VCI Global hanno inaugurato qui il primo stabilimento indiano per la produzione di fili semiconduttori, con l'obiettivo di raggiungere un fatturato di 50 milioni di dollari nel primo anno.
Gli stati settentrionali, in particolare Rajasthan e Uttar Pradesh, combinano l'aumento della capacità di energia rinnovabile con gli obiettivi di elettrificazione di Saubhagya, che si traducono in ordini costanti di conduttori in lega di alluminio. Gli stati orientali sono ancora indietro nel consumo pro capite, ma offrono la crescita più rapida partendo da una base ridotta. Odisha e Bihar beneficiano di sovvenzioni per l'elettrificazione rurale e di espansioni emergenti nel settore siderurgico e minerario che necessitano di collegamenti elettrici affidabili. Anche città di secondo livello come Pune, Kochi e Bhubaneswar stanno corteggiando i data center edge, aggiungendo una domanda incrementale di fibra ottica. Nel complesso, il mercato indiano di cavi e fili mostra una dualità geografica: gli stati costieri sono leader in termini di valore assoluto, mentre le regioni dell'entroterra registrano la crescita percentuale più elevata.
Panorama competitivo
Il segmento organizzato controlla circa il 74% del mercato indiano di cavi e fili, ma nessun singolo operatore supera la quota di un quinto, mantenendo così un'intensa rivalità. Polycab mantiene una posizione di leadership al 18%, sfruttando una rete di 4,000 distributori e campagne di branding che evidenziano la conformità BIS. KEI Industries detiene una quota del 9% attraverso progetti verticali in contratti chiavi in mano EHV, mentre la quota del 7% di RR Kabel si basa sul posizionamento premium nel settore dei cavi per l'edilizia abitativa. Nuovi operatori come Adani e Birla puntano sull'integrazione a ritroso per ridefinire le curve di costo e mettere in discussione le ipotesi di prezzo degli operatori tradizionali.
Le mosse strategiche tendono all'espansione della capacità produttiva e alla differenziazione tecnologica. Lo stabilimento polacco di HFCL integra la copertura geografica, mentre l'unità preforme di Finolex riduce il contenuto di importazione e riduce i tempi di consegna per gli ordini FTTH. Le domande di brevetto per la progettazione di fibre ottiche, composti isolanti e cavi intelligenti sono in aumento, a indicare una corsa agli armamenti in ambito di ricerca e sviluppo. I marchi investono anche in campagne di marketing digitale e influencer per conquistare il punto vendita al dettaglio, un nodo vitale in un paese con oltre 80,000 prese elettriche.
L'ambizione all'export è un'altra frontiera. HFCL si pone l'obiettivo di raggiungere il 70% di fatturato estero entro il 2029, e RR Kabel sta aggiungendo SKU certificate UL per il mercato nordamericano. Tuttavia, le opportunità a livello nazionale rimangono vaste; gli operatori organizzati prevedono che la quota di mercato dei prodotti di marca salirà all'80% entro la fine del decennio, con l'inasprimento dell'applicazione del BIS. In sintesi, il successo competitivo ora dipende da un'integrazione a monte economicamente vantaggiosa, da una gamma di prodotti basata sulle specifiche e da una distribuzione che si estende oltre le aree metropolitane, fino ai cluster semi-urbani, il cuore pulsante del mercato indiano di cavi e fili.
Leader del settore dei fili e dei cavi in India
Cavi Finolex limitati
V-Guard Industries Ltd.
Havells Italia Ltd.
Polycab India limitata
KEI Industries Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Ram Ratna Wires autorizza l'investimento per un nuovo stabilimento a Bhiwadi e l'ampliamento di Silvassa.
- Febbraio 2025: Dynamic Cables autorizza l'espansione della capacità produttiva della sua unità di Reengus, Rajasthan.
- Novembre 2024: Apar Industries triplica la capacità prevista dei conduttori CTC, portandola a 20,490 MT entro il terzo trimestre dell'anno fiscale 3.
- Febbraio 2024: Finolex Cables ha impegnato 500 crore di rupie per raddoppiare la capacità di fibra ottica portandola a 8 milioni di FKM all'anno.
Ambito e metodologia
Lo studio sul mercato indiano di fili e cavi tiene traccia delle entrate ottenute attraverso la vendita di installazioni di fili e cavi implementate nelle strutture essenziali per gli utenti finali dell'India, come le telecomunicazioni, l'edilizia e le infrastrutture elettriche. Un cavo è costituito da più fili isolati avvolti in un'unica guaina che ne permette il passaggio, mentre un filo è un unico conduttore.
Il mercato indiano dei fili e dei cavi è segmentato per tipo di cavo (cavo di alimentazione (bassa tensione (LV), media tensione (MV), alta tensione (HV) e altissima tensione), cavi per abitazioni (cavo per abitazioni da 90 m e altri tipi di cavi per custodie), cavi di comunicazione, cavi di controllo e strumentazione e cavi flessibili e speciali per applicazioni industriali), tipologia di utente finale (consumatori (B2C) e imprese (B2B) (edilizia, IT e telecomunicazioni, energia e potenza, petrolio e gas , e altri settori verticali di utenti finali)) e cavi per l'edilizia abitativa in India (Maharashtra, Kerala, Gujarat, Tamil Nadu, Uttar Pradesh, Rajasthan, Punjab, Delhi NCR, Madhya Pradesh, Haryana e il resto dell'India).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Cavo di alimentazione | Bassa tensione (BT) |
| Media tensione (MT) | |
| Alta e altissima tensione (HV/UHV) | |
| Cavi dell'alloggiamento | Cavo per alloggiamento da 90 m |
| Cavi per alloggiamento da 180 m e 200 m | |
| Cavi di comunicazione | Coassiale |
| Fibra ottica | |
| Dati ed Ethernet | |
| Doppino | |
| Cavo per strumentazione e controllo | |
| Cavi industriali flessibili e speciali |
| Conduttori in rame |
| Rame ad alta conduttività (OFHC) |
| Conduttori in alluminio |
| Conduttori in lega di alluminio |
| Consumatori (B2C) |
| Imprese (B2B) |
| Edilizia residenziale |
| Edilizia - Commerciale |
| IT e telecomunicazioni |
| Energia e potenza TandD |
| Olio e Gas |
| Altri settori verticali (A&D, produzione ecc.) |
| Per tipo di cavo | Cavo di alimentazione | Bassa tensione (BT) |
| Media tensione (MT) | ||
| Alta e altissima tensione (HV/UHV) | ||
| Cavi dell'alloggiamento | Cavo per alloggiamento da 90 m | |
| Cavi per alloggiamento da 180 m e 200 m | ||
| Cavi di comunicazione | Coassiale | |
| Fibra ottica | ||
| Dati ed Ethernet | ||
| Doppino | ||
| Cavo per strumentazione e controllo | ||
| Cavi industriali flessibili e speciali | ||
| Per materiale conduttore | Conduttori in rame | |
| Rame ad alta conduttività (OFHC) | ||
| Conduttori in alluminio | ||
| Conduttori in lega di alluminio | ||
| Per tipo di utente finale | Consumatori (B2C) | |
| Imprese (B2B) | ||
| Edilizia residenziale | ||
| Edilizia - Commerciale | ||
| IT e telecomunicazioni | ||
| Energia e potenza TandD | ||
| Olio e Gas | ||
| Altri settori verticali (A&D, produzione ecc.) | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato indiano dei fili e dei cavi?
Nel 23.13, il mercato indiano dei fili e dei cavi avrebbe avuto un valore stimato di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che i ricavi cresceranno a un CAGR del 9.01%, raggiungendo i 35.58 miliardi di USD entro il 2031.
Quale tipologia di cavo sta crescendo più velocemente?
I cavi in fibra ottica guideranno la crescita, con un CAGR previsto del 12.38% fino al 2031, trainato dal 5G e dall'implementazione dei data center.
Chi sono i tre principali attori del mercato?
Polycab detiene circa il 18% della quota, seguita da KEI Industries con il 9% e da RR Kabel con il 7%.
Quali iniziative politiche sostengono la domanda?
Tra i principali catalizzatori figurano l'obiettivo di una capacità non fossile di 500 GW, il progetto di pannelli solari sui tetti PM Surya Ghar, la certificazione dei cavi BIS e l'elettrificazione rurale Saubhagya 2.0.
In che modo la volatilità del prezzo del rame influisce sui produttori?
Il rame, che costa circa 10,000 dollari a tonnellata, ha compresso i margini; le aziende stanno ricorrendo a misure di copertura, utilizzando più rottami e, in alcuni segmenti, passando ai conduttori in alluminio.


