

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
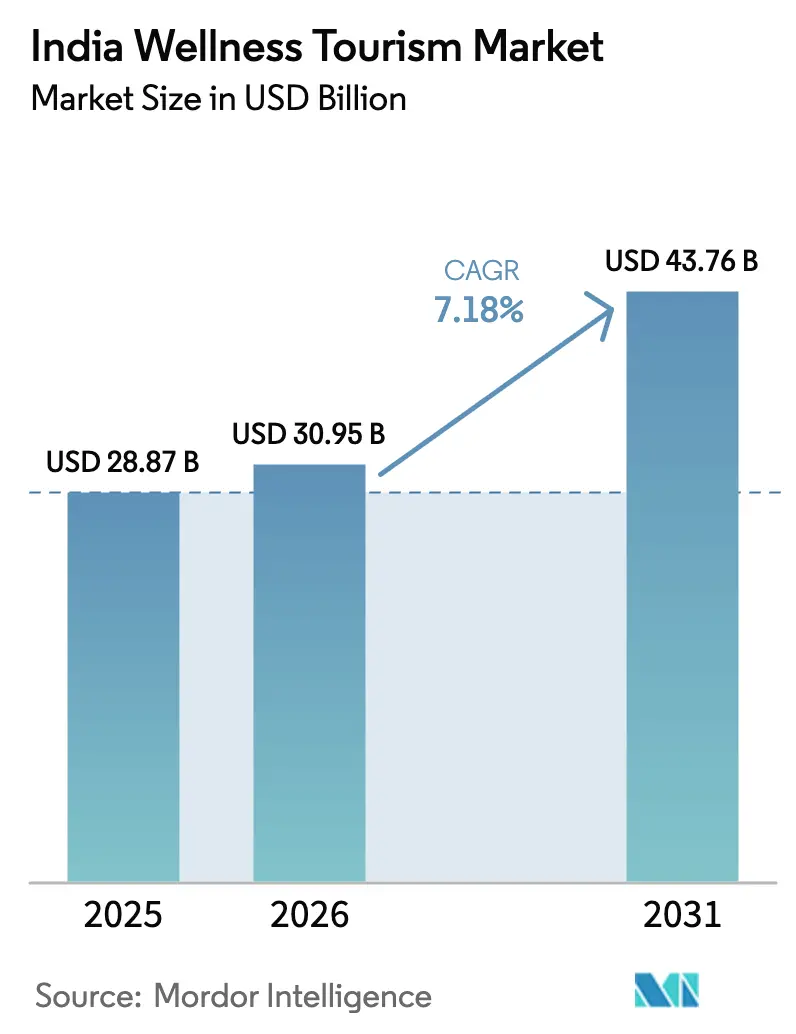
| Dimensione del mercato (2026) | 30.95 miliardo di dollari |
| Dimensione del mercato (2031) | 43.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
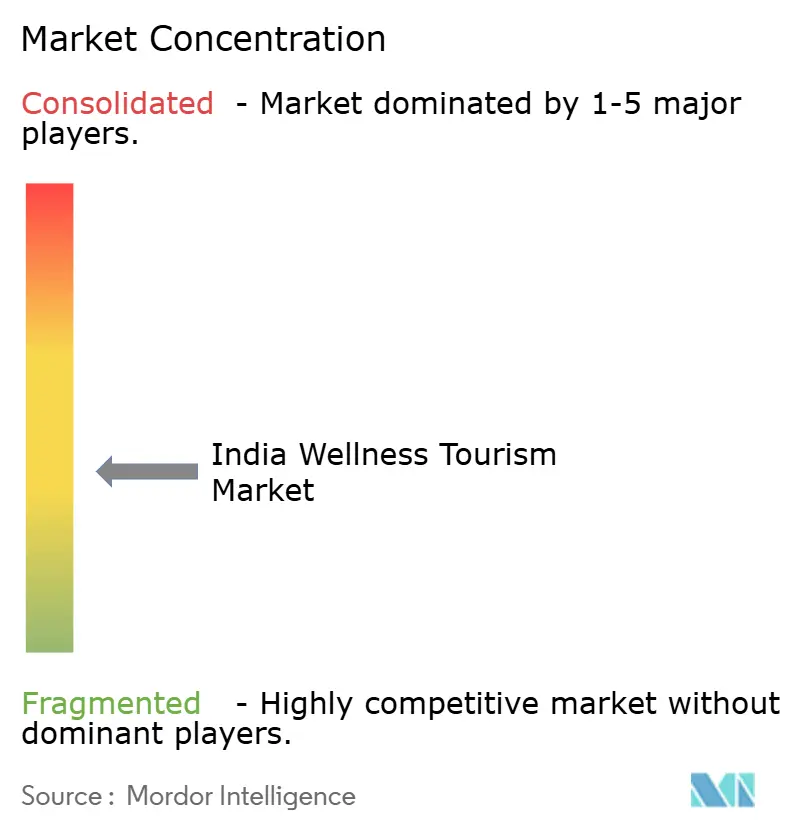
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del turismo benessere in India di Mordor Intelligence
Si prevede che il mercato indiano del turismo benessere crescerà da 28.87 miliardi di dollari nel 2025 a 30.95 miliardi di dollari nel 2026 e raggiungerà i 43.76 miliardi di dollari entro il 2031, con un CAGR del 7.18% nel periodo 2026-2031. Questa espansione riflette l'integrazione della salute olistica nelle principali decisioni di viaggio sia per i visitatori nazionali che per quelli in arrivo, che ora pianificano viaggi incentrati su programmi di ayurveda, yoga, naturopatia e benessere mentale, anziché aggiungerli come attività accessorie. Le misure politiche stanno rafforzando questo cambiamento, tra cui l'iniziativa "Heal in India" del Bilancio dell'Unione 2025-26, con uno stanziamento dedicato di 2.2 miliardi di dollari (20,000 crore di rupie indiane) che ancora Ayurveda, yoga e naturopatia come servizi esportabili all'interno dell'economia dei servizi indiana. La facilitazione dei visti sta aumentando la domanda, poiché il flusso e-Ayush formalizza l'ingresso per i visitatori in cerca di benessere, mentre le modifiche alla GST, in vigore dal 22 settembre 2025, riducono i costi diretti per i programmi di più giorni e i premi assicurativi, migliorando l'accessibilità economica per i consumatori delle città di secondo livello e creando un ambiente favorevole per il mercato indiano del turismo del benessere. L'inclusione assicurativa delle terapie AYUSH rafforza il business case per ritiri di livello clinico che offrono risultati misurabili ed estende la base di clienti alle famiglie assicurate, riducendo la stagionalità e rafforzando la domanda ricorrente. Gli operatori stanno rispondendo con proposte differenziate che combinano protocolli clinici con l'ospitalità, affrontando al contempo la scarsità di professionisti attraverso percorsi di formazione e teleconsulti, un modello sempre più centrale per l'utilizzo e i rendimenti nel mercato indiano del turismo del benessere.
Punti chiave del rapporto
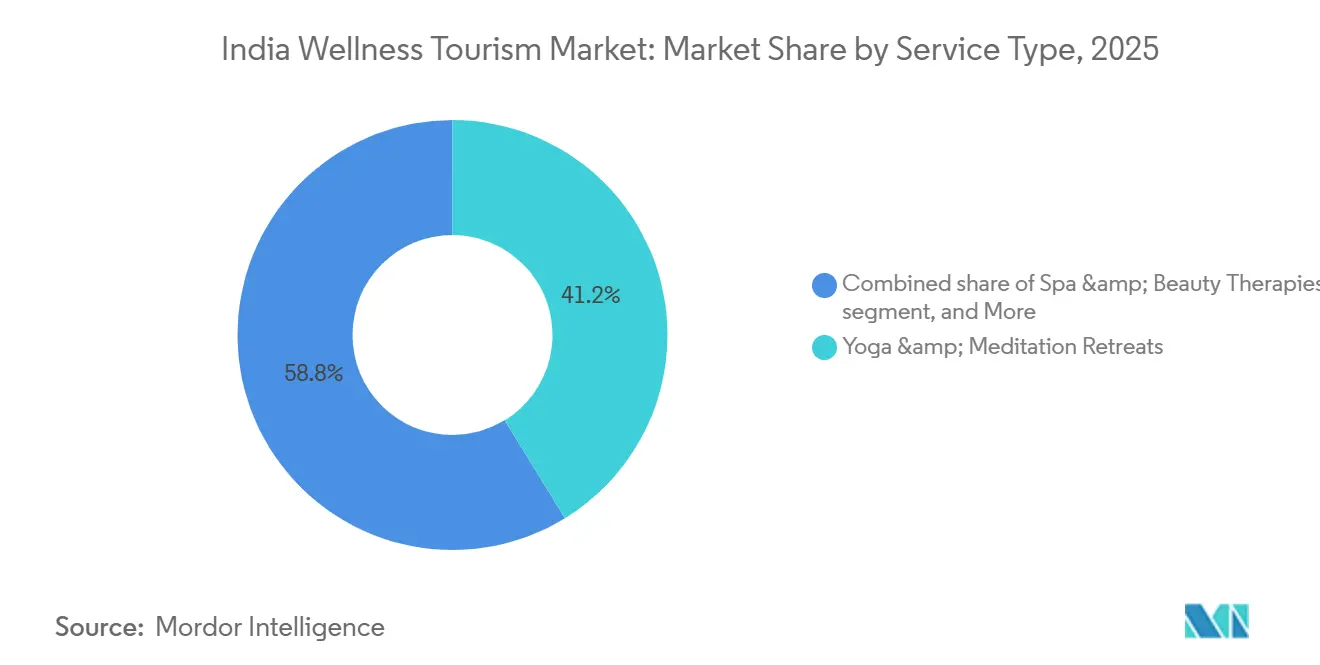
- In base al tipo di servizio, i ritiri di yoga e meditazione hanno dominato il mercato del turismo benessere in India con il 41.24% nel 2025, mentre si prevede che le fughe di disintossicazione digitale cresceranno a un CAGR del 17.33% entro il 2031.
- In base alla tipologia di viaggiatore, nel 2025 il turismo benessere secondario rappresentava il 59.39% del mercato del turismo benessere in India, mentre si prevede che il turismo benessere primario crescerà a un CAGR del 16.37% entro il 2031.
- Per tipologia di sistemazione, nel 2025 gli hotel benessere (catene) rappresentavano il 47.35% del mercato del turismo benessere in India, mentre gli eco-wellness lodge sono quelli in più rapida crescita, con un CAGR previsto del 19.24% fino al 2031.
- In base alla geografia, nel 2025 l'India meridionale ha conquistato il 49.74% del mercato indiano del turismo benessere, mentre l'India settentrionale registra la crescita prevista più rapida, con un CAGR del 18.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del turismo benessere in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione dei resort certificati AYUSH | + 1.8% | Nazionale, con concentrazione in Kerala, Karnataka, Uttarakhand, Rajasthan | Medio termine (2-4 anni) |
| Inclusione dei pacchetti benessere nel programma di visto elettronico per turisti | + 1.3% | Entrate globali, primi guadagni nei mercati di origine del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Adozione aziendale di iniziative di benessere fuori sede per la fidelizzazione dei dipendenti | + 1.5% | Nazionale, guidato dai cluster aziendali di Bangalore, NCR, Mumbai e Pune | Medio termine (2-4 anni) |
| Scoperta abilitata digitalmente (meta-ricerca e influencer marketing) | + 1.1% | Nazionale, con sovraindicizzazione nelle città di livello 2 e nei segmenti giovanili | A breve termine (≤ 2 anni) |
| Aumento del reddito disponibile interno nelle città di livello 2 | + 1.2% | India centrale e orientale (Indore, Nagpur, Visakhapatnam, Bhubaneswar) | A lungo termine (≥ 4 anni) |
| Utilizzo della spesa sanitaria preventiva dopo il COVID-19 | + 1.0% | Globale, con la più alta penetrazione nella fascia di età 35-55 anni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione dei resort certificati AYUSH
Il sostegno di bilancio per l'AYUSH nell'anno fiscale 2026 aumenta del 14.2% a 444 milioni di dollari (3,992.9 crore di rupie) e finanzia sovvenzioni infrastrutturali e certificazioni di qualità che espandono l'offerta credibile in ospedali, dispensari e cliniche affiliate a resort. [1] Fonte: Ministero dell'AYUSH, "Bilancio del settore AYUSH per l'anno fiscale 2026 e dati infrastrutturali", ayush.gov.in La rete formale ora comprende 3,844 ospedali AYUSH e 36,848 dispensari, che sono il punto di riferimento per gli standard clinici e completano gli investimenti nell'ospitalità di marca che ampliano la presenza di resort certificati negli stati principali. Gli operatori privati aggiungono slancio attraverso acquisizioni orientate alla salute e siti ex novo che combinano la diagnostica guidata dai medici con servizi di livello resort per attirare ospiti di alto valore per protocolli da 3 a 14 notti, il che rafforza le basi della domanda del mercato indiano del turismo del benessere. Lo sviluppo di standard da parte del Bureau of Indian Standards, per un totale di 180 standard indiani per terapie e prodotti AYUSH, migliora l'accettazione da parte delle compagnie assicurative e innalza il livello di trasparenza in materia di sicurezza ed efficacia lungo tutta la catena del valore. La forte crescita di Kerala Ayurveda nel primo trimestre dell'anno fiscale 2026 e il suo piano per un fatturato annuo più elevato indicano che i modelli clinicamente rigorosi si traducono in prezzi più elevati, maggiore occupazione e prenotazioni ripetute che stabilizzano i flussi di cassa durante le stagioni intermedie. Con l'espansione della capacità certificata, aumenta la fiducia dei viaggiatori e il mercato indiano del turismo del benessere acquisisce una solida spinta sia nel segmento nazionale che in quello internazionale, che apprezza i professionisti qualificati e la garanzia di qualità.
Inclusione dei pacchetti benessere nel programma di visti turistici elettronici
Il visto e-Ayush dell'India, lanciato nel luglio 2023, ha creato un percorso dedicato per soggiorni non chirurgici di Ayurveda, yoga e naturopatia e ha semplificato l'ingresso per i viaggiatori del benessere che in precedenza dovevano affrontare procedure di visto medico inadatte alle cure preventive. Nel primo semestre del 2025, le autorità hanno rilasciato 230.000 ingressi collegati all'AYUSH, che rappresentano un aumento del 15% su base annua e indicano una crescente consapevolezza nei principali mercati di provenienza per il mercato del turismo del benessere in India. [2] Fonte: Ministero del Turismo, Governo dell'India, "Statistiche del visto e-Ayush H1 2025", tourism.gov.in La validità di 60 giorni e la caratteristica del triplo ingresso sono adatte al Panchakarma e ad altre terapie seriali che richiedono programmi a fasi e pause intermittenti, e questa flessibilità si allinea bene con i modelli contemporanei di lunghi soggiorni per viaggi di disintossicazione e recupero. Un aggiornamento del processo, in vigore dal 1° aprile 2025, richiede una lettera di invito da una struttura AYUSH registrata, che filtra gli operatori informali e abbrevia l'elaborazione per i resort certificati che mantengono una conformità costante. [3] Fonte: Ministero degli Affari Interni, "Aggiornamenti della politica sui visti elettronici 2025", mha.gov.in Le iniziative intergovernative, come il MoU dell'India con la Malesia sul turismo medico e del benessere, posizionano il benessere come un'esportazione di servizi con il supporto diplomatico che può espandere i mercati di origine attraverso una promozione semplificata e una facilitazione reciproca. Ulteriori estensioni di ammissibilità al visto elettronico, incluso il Kuwait nel 2025, forniscono un modello per sfruttare la domanda dell'Asia occidentale di programmi senza alcol, allineati spiritualmente, che risuonano con le preferenze di benessere legate alla cultura.
Adozione aziendale di eventi benessere fuori sede per la fidelizzazione dei dipendenti
I datori di lavoro utilizzano i ritiri benessere fuori sede come strumenti di fidelizzazione perché stress, burnout e disturbi dello stile di vita interrompono la produttività e aumentano i costi delle richieste di risarcimento, il che riposiziona i ritiri curati come investimenti piuttosto che come benefit discrezionali nei cicli di pianificazione del 2026. I formati di disconnessione digitale di più giorni che abbinano meditazione guidata, immersione nella natura, esercizi di respirazione e mindfulness alle consulenze mediche dimostrano un ROI sulla salute che riduce l'assenteismo e migliora il presentismo per i knowledge worker. Gli operatori segnalano che i pacchetti strutturati basati su temi di stress e miglioramento del sonno si riempiono rapidamente durante le transizioni trimestrali, poiché i team delle risorse umane integrano il benessere nei calendari delle prestazioni e collegano i programmi a gruppi di sviluppo della leadership. Il mix di clienti nazionali è aumentato presso le strutture più rappresentative, poiché le aziende danno priorità alla vicinanza e all'accesso aereo prevedibile per gruppi di dipendenti che richiedono viaggi efficienti in termini di tempo e follow-up clinici strutturati. Questo canale aziendale stabilizza le stagioni intermedie e crea una domanda ripetibile che rafforza le curve di occupazione per il mercato indiano del turismo benessere.
Scoperta abilitata digitalmente (meta-ricerca e marketing di influenza)
I cicli dalla scoperta alla prenotazione si stanno riducendo, poiché i viaggiatori trovano soggiorni benessere tramite meta-ricerca, video di breve durata e motori di prenotazione diretta che offrono servizi verificati e prezzi trasparenti per pacchetti curati. Con la ricerca online e i canali social che promuovono yoga, ayurveda e terapie per la longevità, gli operatori turistici stanno personalizzando i contenuti per abbinare gruppi di viaggiatori in base a età, intenzioni e posizione, il che riduce i costi di acquisizione per il mercato indiano del turismo benessere. Le piattaforme di viaggio registrano quote più elevate nelle città di Livello 2 e Livello 3, a dimostrazione del miglioramento della connettività e della fiducia degli acquirenti negli itinerari benessere prepagati che includono consulenze mediche e servizi aggiuntivi di fisioterapia. Gli aggregatori di ville e ritiri segnalano un forte interesse per i rifugi eco-lusso che promettono privacy, ambienti a bassa densità e ristorazione biologica, in linea con l'enfasi del benessere su riposo, recupero e immersione nella natura. I resort stanno ampliando la programmazione di terapie sonore e terapie correlate con l'aumento dell'interesse per le ricerche, e gli operatori leader pubblicizzano nuove offerte come la terapia Raag e il Watsu con terapia sonora per soddisfare la domanda. Con la maturazione degli imbuti digitali, il mercato indiano del turismo benessere converte i lead con intenzioni elevate con itinerari personalizzati e informative trasparenti sulle credenziali dei professionisti, sugli standard di sicurezza e sul monitoraggio dei risultati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard di qualità frammentati nei vari stati | -0.9% | Nazionale, particolarmente acuto nel settore non organizzato nelle città di livello 2/3 | Medio termine (2-4 anni) |
| GST elevata sui servizi di benessere rispetto ai servizi medici | -0.3% | Nazionale (parzialmente mitigato dalla riduzione dell'imposta GST al 5% a partire da settembre 2025) | A breve termine (≤ 2 anni) |
| Capacità limitata di posti aerei internazionali per gli aeroporti secondari | -0.7% | India settentrionale e nordorientale (Dehradun, Bagdogra, Guwahati); Hub secondari del Kerala | A lungo termine (≥ 4 anni) |
| Carenza di professionisti certificati in naturopatia e ayurveda | -1.1% | Nazionale, con i deficit più elevati negli stati del Nord e del Nordest | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard di qualità frammentati nei vari stati
L'applicazione delle norme sulla qualità varia da stato a stato e una percentuale significativa di prodotti a base di erbe non supera i test, il che influisce sulla fiducia dei viaggiatori e limita la distribuzione internazionale tramite agenti di viaggio medico-sanitari che richiedono certificazioni riconosciute. Un'ampia coorte di micro e piccole aziende produttrici di AYUSH non ha rispettato la scadenza OMS-GMP di marzo 2025 e i lenti cicli di approvazione scoraggiano l'innovazione di prodotto che altrimenti verrebbe integrata nei pacchetti clinici. Una supervisione incoerente a livello statale complica le decisioni degli acquirenti, poiché gli standard del Kerala possono differire da quelli del Karnataka o dell'Uttarakhand, il che induce gli aggregatori a fare affidamento sulla reputazione del marchio piuttosto che su sigilli armonizzati. L'assenza di un quadro di certificazione unificato aumenta i costi di gestione per gli operatori internazionali e ostacola la conversione nel mercato indiano del turismo benessere per i viaggiatori assicurati che necessitano di una documentazione coerente. Le iniziative per digitalizzare i registri dei professionisti e armonizzare gli standard possono ridurre i costi di transazione, aumentare la fiducia ed espandere la portata della distribuzione di resort e cliniche verificati nel 2026. Man mano che gli stati migliorano i sistemi di conformità e la trasparenza, il mercato indiano del turismo benessere ottiene l'accesso a nuovi mercati di origine che dipendono dalla convalida della qualità da parte di terze parti.
GST elevata sui servizi di benessere rispetto ai servizi medici
Prima del 22 settembre 2025, i programmi benessere erano soggetti a un'aliquota GST del 18%, che posizionava le terapie preventive come un lusso rispetto ai servizi curativi, dividendo la domanda e scoraggiando i viaggiatori attenti al prezzo dal prenotare soggiorni di più giorni. La decisione del GST Council di ridurre l'aliquota sui servizi benessere al 5% e di fissare i premi dell'assicurazione sanitaria allo 0% riduce il divario di accessibilità economica e rappresenta un fattore strutturale positivo per l'adozione da parte degli utenti nel 2026. Le tariffe delle camere superiori a 83.5 USD (7,500 INR) a notte sono soggette a un'aliquota GST del 18%, che può influire sui pacchetti di lusso nei resort di lusso che includono terapie, consulenze e pasti in tariffe all-inclusive. L'impossibilità di richiedere un credito d'imposta con l'aliquota benessere del 5% comprime i margini per gli operatori che investono in beni strumentali, utenze e materiali di consumo per i programmi clinici. Nonostante questi vincoli, il trattamento netto del benessere è più favorevole di prima e gli operatori adeguano i prezzi per trasferire parte del beneficio ai consumatori nelle città di Livello 2, dove la sensibilità è maggiore. La piena parità con i servizi medici allineerebbe gli incentivi economici agli obiettivi di salute pubblica e accelererebbe ulteriormente l'adozione del turismo del benessere nel mercato indiano.
Analisi del segmento
Per tipo di servizio: la disconnessione digitale supera le modalità tradizionali
I ritiri di yoga e meditazione rappresentano la quota maggiore, con il 41.24% nel 2025, a dimostrazione della tradizione indiana in queste discipline e del fascino duraturo dei programmi strutturati in destinazioni come Rishikesh per il mercato indiano del turismo benessere. Le fughe di disintossicazione digitale rappresentano la categoria in più rapida crescita, con un CAGR previsto del 17.33% dal 2026 al 2031, trainate da politiche di abbandono dei dispositivi, immersioni naturalistiche curate e miglioramenti misurabili della riduzione di stress e sonno, che i team delle risorse umane apprezzano nei calendari dedicati al benessere dei dipendenti. I resort hanno formalizzato pratiche di abbandono al check-in per smartphone e hanno creato itinerari basati su meditazione, esercizi di respirazione, bagni nella foresta, guarigione sonora e silenzio guidato, in linea con i risultati per la salute mentale. I pacchetti di naturopatia e disintossicazione stanno guadagnando terreno tra le famiglie assicurate che ora ricevono il rimborso per le terapie AYUSH, il che modifica le dinamiche dei prezzi e amplia la portata oltre i facoltosi ospiti paganti. Nei mercati urbani, le terapie termali e di bellezza sono soggette a mercificazione, ma nei resort di destinazione restano integrate in programmi integrati, che bilanciano il valore terapeutico con le aspettative degli ospiti di essere coccolati nel mercato del turismo benessere indiano.
Confrontando le fasi storiche e quelle previste, le modalità legate all'infrastruttura fisica hanno registrato una ripresa dopo il 2024 e si sono stabilizzate nel 2026 attraverso punti di contatto digitali integrati che aggiungono valore lungo tutto il ciclo di vita dell'ospite. Percorsi continui che iniziano con teleconsulti, si estendono a programmi in loco e si estendono a un'assistenza post-trattamento strutturata aumentano il valore del ciclo di vita e l'utilizzo delle risorse, rafforzando l'economia delle unità nei resort. Le dimensioni del mercato indiano del turismo benessere per i ritiri di yoga e meditazione riflettono questa continuità, poiché le consulenze cliniche e il monitoraggio dei risultati ora accompagnano le pratiche di movimento e meditazione nei programmi premium. Gli operatori utilizzano standard emessi dal Bureau of Indian Standards per documentare le terapie per l'accettazione da parte delle compagnie assicurative e i referral transfrontalieri, il che aumenta la fiducia nei programmi di disintossicazione e naturopatia per gli ospiti in arrivo. Con l'espansione della progettazione disciplinata dei programmi e delle informative sulle credenziali da parte degli operatori, il mix di categorie si diversifica e consolida l'attrattiva del mercato indiano del turismo benessere sia per i viaggiatori clinici che per quelli lifestyle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di viaggiatore: l'intento primario guadagna quote di mercato man mano che il benessere si professionalizza
I viaggi benessere secondari rimangono più consistenti al 59.39% nel 2025, perché molti viaggiatori aggiungono ancora l'accesso alla spa, lo yoga o il tempo in palestra ai viaggi di piacere o di lavoro, il che mantiene elevato il volume grazie all'ampia offerta negli hotel a quattro e cinque stelle. I viaggi benessere primari crescono più rapidamente, con un CAGR previsto del 16.37% fino al 2031, poiché gli appassionati di salute prenotano programmi clinici da 5 a 14 notti, assegnano budget separati e si dedicano a risultati strutturati. La spesa giornaliera media è più elevata tra gli ospiti con intenzione primaria a causa di diagnosi, consulenze, integratori e sessioni condotte da medici che aumentano il valore di ogni soggiorno. Anche le finestre di prenotazione sono diverse, con gli ospiti con intenzione primaria che pianificano con mesi di anticipo per assicurarsi slot nei programmi e tempo con i professionisti, il che migliora le previsioni e la gestione dei ricavi nel mercato indiano del turismo benessere. La copertura assicurativa per le terapie AYUSH aumenta la quota di programmi primari che soddisfano le soglie di richiesta di risarcimento, il che migliora ulteriormente l'accessibilità economica e l'adozione nel 2026 per il mercato indiano del turismo benessere.
Le dimensioni del mercato indiano del turismo benessere sono in linea con questi modelli di intenti, poiché i soggiorni con intento primario sono più lunghi e presentano tassi di ripetizione più elevati, il che amplifica i ricavi anche se il volume rimane inferiore rispetto ai viaggi con intento secondario. Gli operatori adeguano l'inventario riservando la capacità dei programmi per gli ospiti primari durante l'alta stagione, per proteggere l'integrità clinica e mantenere la qualità del trattamento. I programmi per l'equilibrio ormonale, la fertilità, il diabete e il dolore cronico sono in espansione, il che riflette le esigenze di salute della fascia demografica 35-55 anni che ora considera l'assistenza benessere come medicina preventiva piuttosto che un lusso discrezionale. Nel tempo, la penetrazione assicurativa e il supporto dei datori di lavoro riducono il divario economico tra viaggi primari e secondari, tuttavia la differenziazione clinica dei programmi primari continua a stimolare la fidelizzazione e le segnalazioni. Questa evoluzione rafforza la resilienza complessiva del mercato indiano del turismo benessere, poiché i programmi primari sono meno stagionali e si allineano maggiormente ai comportamenti di viaggio per motivi medici.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di alloggio: gli eco-lodge sfruttano il vantaggio dell'off-grid
Gli hotel benessere (catene) detengono la quota maggiore, con il 47.35% nel 2025, grazie alla fiducia nei marchi, ai programmi fedeltà e alle reti nazionali che consentono una rapida replicazione di moduli benessere standardizzati in città e destinazioni turistiche. Catene come IHCL, Oberoi, Hyatt e Accor stanno espandendo strutture curate che combinano movimento, nutrizione, esercizi di respirazione e bodywork con piani personalizzati e risultati misurabili nel mercato del turismo benessere in India. Gli Eco-Wellness Lodge rappresentano la tipologia di alloggio in più rapida crescita, con un CAGR previsto del 19.24% fino al 2031, perché le strutture a bassa densità abitativa e fuori dalla rete che integrano agricoltura biologica e terapie basate sulla natura offrono tariffe premium. I boutique hotel aumentano questo premium con esperienze di design e validazione sociale, che riposizionano la privacy e la tranquillità come caratteristiche fondamentali per i risultati di benessere che i viaggiatori possono percepire durante e dopo il soggiorno. Le cliniche di benessere con programmi di soggiorno combinano la diagnostica con le terapie per le patologie croniche e attraggono clienti assicurati che apprezzano la supervisione clinica in contesti residenziali che assomigliano più a resort che a ospedali.
Le catene continuano a crescere attraverso accordi e lanci di marchi che sfruttano reti di vendita globali ed ecosistemi di fidelizzazione centralizzati, aumentando le visite ripetute e riducendo i costi di acquisizione nel mercato indiano del turismo benessere. Gli eco-lodge beneficiano di un'autenticità difficile da replicare per i grandi hotel, sebbene i grandi marchi stiano investendo in certificazioni di sostenibilità per colmare il divario di percezione e mantenere i premi tariffari. Gli hotel benessere (catene) rappresentavano il 47.35% della quota di mercato del turismo benessere in India nel 2025, ma la crescita degli eco-lodge può superare le aggiunte al portafoglio se persistono colli di bottiglia nell'offerta per le località remote ma ad alto potenziale. Gli aggregatori arricchiscono il livello di distribuzione curando l'inventario di ville e resort che soddisfano i criteri del benessere, aumentando la visibilità per le strutture indipendenti con budget di marketing limitati. Questo mix di alloggi amplia l'attrattiva del mercato indiano del turismo benessere offrendo fasce di prezzo differenziate, livelli di privacy e opzioni di intensità clinica che si adattano alle intenzioni e al budget dei viaggiatori.
Analisi geografica
L'India meridionale detiene la quota maggiore con il 49.74% nel 2025, poiché la tradizione ayurvedica del Kerala, le infrastrutture boutique del Karnataka e i circuiti spirituali del Tamil Nadu si uniscono per formare una solida base di domanda per il mercato indiano del turismo benessere. La performance del Kerala è rafforzata dai risultati aziendali, con Kerala Ayurveda che registra una forte crescita nel primo trimestre dell'anno fiscale 2026 e punta a un fatturato annuo più elevato, il che segnala una domanda forte per programmi basati sulla pratica clinica. Le ambizioni a livello statale, che prevedono una multiforme espansione dell'economia ayurvedica, riflettono gli investimenti in certificazione, formazione e connettività che posizionano la regione per una crescita sostenuta nel 2026. Lo status di Bangalore come gateway internazionale e centro aziendale supporta l'occupazione durante tutto l'anno per i ritiri nel corridoio del Karnataka, e le nuove infrastrutture sanitarie aumentano la capacità di accoglienza per ospiti assicurati e clinici durante i periodi di punta del mercato indiano del turismo benessere. Man mano che l'offerta raggiunge la domanda, la crescita della regione rallenta rispetto all'impennata post-pandemia, ma la profondità del patrimonio e la credibilità clinica ne mantengono la leadership nel mercato del turismo benessere in India.
L'India settentrionale è la regione in più rapida crescita, con un CAGR previsto del 18.54% fino al 2031, trainato dai circuiti yoga di Rishikesh e Haridwar, dai concetti di benessere nel deserto del Rajasthan e dai ritiri himalayani dell'Himachal Pradesh che sfruttano i vantaggi del clima e della natura. Nuovi resort e lanci di programmi stanno ampliando la scelta delle destinazioni e la varietà dei programmi, tra cui la costruzione di spa nel deserto e i sistemi integrati Pancha Kosha che portano il benessere olistico in proprietà iconiche di Chandigarh e Jaipur. Il programma Asmi del Gruppo Oberoi personalizza soggiorni da 3 a 21 notti incentrati su movimento, consapevolezza, nutrizione, tecniche di respirazione e trattamenti per il corpo ed è pensato per essere utilizzato in tutto il suo portfolio di lusso che rappresenta il fulcro della proposta di valore premium dell'India settentrionale. [4] Fonte: Oberoi Hotels & Resorts, “Asmi Program Details,” oberoihotels.com Rishikesh mantiene il suo ruolo di imbuto come centro di formazione e immersione, e la presenza di programmi di formazione per insegnanti alimenta i flussi verso soggiorni di livello clinico e di maggiore spesa durante le finestre delle festività. La connettività rimane il principale vincolo della regione, e i miglioramenti nei terminal e i piani a lungo termine per gli aeroporti porta d'accesso spirituale sono fondamentali per mantenere lo slancio di crescita per il mercato del turismo del benessere in India.
L'India Occidentale sfrutta Mumbai e Pune come punti di accesso per soddisfare la domanda di soggiorni brevi in ville con spa e rifugi ecologici lungo la costa del Konkan e a Goa, e le acquisizioni di resort indicano un'intensa attività di esperienze benessere integrate in strutture di lusso e di fascia alta. Gli aggregatori hanno ampliato i loro portafogli di ville curate con padiglioni yoga e spa immerse nella natura, che consentono a famiglie e gruppi aziendali di prenotare soggiorni privati con programmi benessere offerti in loco. I marchi internazionali continuano ad ampliare i loro circuiti per il tempo libero e le proprietà pianificate su terreni di lunga durata a Goa mirano a integrare ampie strutture per il benessere, il fitness e la spa che formalizzano l'identità di benessere di enclave più tranquille. L'India Orientale guadagna terreno all'incrocio tra turismo spirituale e benessere, con il corridoio di Bodh Gaya che aggiunge spa integrate e strutture per lo yoga vicino al Tempio di Mahabodhi per soddisfare i praticanti che soggiornano a lungo e i viaggiatori attenti. Con il progredire dei progetti aeroportuali e delle rotte UDAN, i cluster emergenti del Nord-Est possono ampliare la capacità di boutique hotel in linea con la biodiversità, gli ambienti a bassa densità e le pratiche curative indigene per il mercato del turismo benessere in India.
Panorama normativo
Il turismo del benessere in India opera all'interno di un quadro multi-agenzia che comprende la promozione turistica, l'accreditamento sanitario, la supervisione del sistema AYUSH, la tassazione e l'immigrazione. Il Ministero del Turismo coordina il settore attraverso il National Medical and Wellness Tourism Promotion Board (NMWTB) e la National Strategy and Roadmap for Medical and Wellness Tourism, che individua l'accreditamento, la digitalizzazione e la governance dell'ecosistema come leve fondamentali per il turismo medico e del benessere.
La qualità e la standardizzazione si sono affinate grazie alla formalizzazione, da parte degli enti regolatori e di normazione, dei requisiti relativi a servizi e strutture. Nel maggio 2026, la NABH ha pubblicato i nuovi Standard di Accreditamento (1a Edizione) per gli ospedali Ayush, con un piano di implementazione che rende i nuovi requisiti obbligatori per tutte le valutazioni a partire dal 1° agosto 2026, innalzando il livello di conformità per i centri benessere e le strutture collegate agli ospedali che cercano credibilità presso viaggiatori e pagatori internazionali. Parallelamente, il Bureau of Indian Standards ha adottato la norma ISO 22525 per i servizi di turismo medico-benessere, mentre le normative IRDAI consentono alle compagnie assicurative di offrire la copertura per i trattamenti AYUSH (con diversi prodotti disponibili sul mercato), rafforzando la documentazione e i requisiti di struttura riconosciuta per i programmi benessere allineati ai rimborsi.
Analisi della catena del valore
La catena del valore inizia con gli input che consentono soggiorni benessere clinicamente orientati, tra cui professionisti certificati (Ayurveda, yoga, naturopatia), materiali di consumo per terapie e prodotti AYUSH, e infrastrutture in grado di supportare consulenze, diagnosi e protocolli residenziali. L'erogazione dei servizi si basa su resort benessere, centri benessere indipendenti e cliniche benessere con programmi di soggiorno, mentre le catene alberghiere offrono sempre più spesso pacchetti standardizzati di servizi benessere in tutto il loro portfolio. La garanzia di qualità è rafforzata da percorsi di accreditamento (in particolare gli approcci legati al NABH per i centri AYUSH) e dall'allineamento agli standard, che favorisce anche l'accettazione da parte delle compagnie assicurative e i rinvii transfrontalieri.
La generazione e la distribuzione della domanda avvengono attraverso un mix di canali diretti (siti web delle strutture, funnel di teleconsulto e programmi di fidelizzazione/assistenza post-trattamento), aggregatori di ritiri selezionati, facilitatori di viaggi medici e benessere e partner del settore turistico, con la mobilità garantita dalle compagnie aeree e dalla connettività delle destinazioni. Gli incentivi governativi modellano il flusso e la conversione, tra cui il visto AYUSH lanciato il 27 luglio 2023 e il più ampio quadro del visto e-Medical/e-Medical Attendant esteso a 172 paesi, che riduce gli ostacoli per i programmi benessere e di soggiorno più lunghi in entrata. Il coordinamento dell'ecosistema è strutturato attorno al NMWTB (istituito nel 2015) e alle cellule/comitati di promozione a livello statale nelle destinazioni cluster, dove hub integrati guidati da PPP e zone speciali proposte creano spazio per alloggi, strutture cliniche e servizi di facilitazione in co-locazione nell'ambito dell'iniziativa "Heal in India".
Panorama competitivo
Il mercato indiano del turismo benessere è moderatamente frammentato, senza un singolo operatore che eserciti un controllo dominante, e il vantaggio competitivo deriva dalla credibilità clinica, dai protocolli proprietari, dalla personalizzazione dei programmi e da location uniche che offrono risultati eccellenti e dal passaparola. Le catene sfruttano ecosistemi di fidelizzazione e moduli standardizzati per spa e benessere per espandersi in destinazioni business e bleisure, aumentando la prevedibilità per i viaggiatori e la stabilità dell'occupazione in tutte le stagioni. Le cliniche verticalmente integrate monetizzano diagnosi, consulenze mediche, analisi della composizione corporea e monitoraggio dei risultati, differenziando il benessere clinico dalle offerte di spa lifestyle e attraendo gruppi assicurati. Gli operatori boutique si concentrano sulla privacy, sull'immersione nella natura e su formati per piccoli gruppi che consentono un elevato rapporto personale-ospiti, migliorando la personalizzazione percepita e supportando prezzi premium per il mercato indiano del turismo benessere. Gli aggregatori di piattaforme curano ritiri e ville indipendenti sottoutilizzati, riducendo gli attriti nella scoperta e ampliando la domanda per le strutture prive di ampie capacità di marketing.
Le mosse strategiche del 2025 evidenziano tre modelli che definiscono il posizionamento competitivo nel 2026. In primo luogo, l'espansione clinica, che include investimenti di livello ospedaliero progettati per supportare programmi per malattie croniche con rimborso AYUSH, è in linea con l'accettazione da parte dei pagatori e con risultati strutturati. In secondo luogo, framework guidati dai marchi come ASMI e pilastri benessere a livello di portafoglio traducono i concetti di tradizione in percorsi personalizzati con risultati misurabili presso hotel di lusso, ampliando l'attrattiva oltre lo yoga e la disintossicazione, verso longevità e vitalità. In terzo luogo, acquisizioni e firme indicano un'enfasi della catena sull'espansione delle destinazioni benessere e sull'integrazione di resort clinici premium nei portafogli nazionali, bilanciando le reti di spa degli hotel cittadini con i centri benessere di destinazione nel mercato del turismo benessere in India. L'integrazione digitale attraverso teleconsulti e dati indossabili aggiunge un nuovo livello alla progettazione dei programmi e all'assistenza post-vendita, aiutando le strutture a gestire la scarsità di professionisti e a mantenere la continuità delle cure per gli ospiti molto tempo dopo il check-out. Con il miglioramento delle certificazioni e delle infrastrutture, gli operatori che si assicurano partnership con le compagnie assicurative e documentano i risultati saranno nella posizione migliore per catturare la domanda in entrata generata dai referral nel 2026.
Tecnologia e sostenibilità influenzano la differenziazione in modi che incidono sul potere di determinazione dei prezzi e sulla soddisfazione degli ospiti. Gli hub dedicati alla longevità che offrono crioterapia, terapia con luce rossa, haloterapia, terapia del vuoto intermittente e ossigeno iperbarico integrano il tracciamento biometrico per personalizzare i protocolli, elevando le capacità degli hotel di lusso urbani e dei resort di destinazione. Le certificazioni di sostenibilità segnalano impegni credibili per l'efficienza delle risorse e le certificazioni multi-proprietà rafforzano le narrazioni dei marchi che integrano il lusso consapevole con prestazioni ambientali misurabili. La strategia dei contenuti va oltre la pubblicità, puntando su una programmazione editoriale e residenze guidate da partnership che traggono fiducia da creatori, educatori e medici per acquisire ospiti qualificati per il mercato indiano del turismo benessere. La crescita del mercato indiano del turismo benessere dipende dall'innovazione continua dei programmi, dalla documentazione dei risultati e da chiari segnali di credenziali che riducono l'attrito decisionale per gli ospiti che arrivano per la prima volta. Gli operatori che uniscono rigore clinico, ospitalità e assistenza post-trattamento digitale sono posizionati per conquistare una quota maggiore del portafoglio, con l'aumento della spesa per l'assistenza preventiva in tutte le fasce demografiche.
Leader del settore del turismo benessere in India
Ananda nell'Himalaya
Ritiro Vana
Kerala Ayurveda Ltd (Divisione Resort)
CGH Benessere della Terra (Swaswara, Kalari Kovilakom)
IHCL (Taj Wellness Retreats)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: gli azionisti di Kerala Ayurveda Ltd hanno approvato l'acquisizione completa dell'Ayurvedagram Heritage Wellness Centre tramite uno scambio di azioni, consolidando il controllo su una struttura consolidata dedicata al benessere. L'operazione favorisce una maggiore integrazione dei protocolli clinici, dell'assegnazione dei professionisti e dell'offerta di servizi di ospitalità in tutto il gruppo, migliorando la coerenza nell'erogazione dei programmi e nella relativa documentazione.
- Dicembre 2025: Kerala Ayurveda Ltd ha costituito una joint venture paritetica (50:50), Pt. Kerala Ayurveda Bali, con Monica Mohindra per operare in Indonesia concentrandosi su servizi di benessere e ospitalità. L'espansione transfrontaliera rafforza la visibilità del marchio presso i viaggiatori internazionali e crea un ulteriore canale per convogliare la domanda internazionale verso i programmi clinici e i ritiri in India.
- Luglio 2025: Ananda in the Himalayas ha lanciato un programma integrato per la gestione del diabete, incentrato su un soggiorno minimo di 14 notti. Il programma formalizza il turismo del benessere basato su evidenze scientifiche e incentrato sulla patologia, aumentando la competitività delle offerte di soggiorni di lunga durata sotto supervisione medica, che combinano diagnosi, interventi sullo stile di vita e assistenza post-trattamento strutturata.
Ambito del rapporto sul mercato del turismo benessere in India
Il turismo del benessere consiste nel viaggiare verso destinazioni globali con l'intento di migliorare la salute e il benessere, spesso attraverso attività fisiche, psicologiche o spirituali. L'obiettivo principale del turismo del benessere è gestire lo stress e promuovere uno stile di vita più sano.
Il mercato indiano del turismo benessere è segmentato in base alla tipologia di servizio, al tipo di viaggiatore, al tipo di sistemazione e all'area geografica. Per tipologia di servizio, il mercato è suddiviso in ritiri di yoga e meditazione, trattamenti spa e di bellezza, pacchetti di naturopatia e disintossicazione, ritiri di benessere mentale, fughe di disintossicazione digitale e percorsi di guarigione spirituale. Per tipologia di viaggiatore, il mercato è suddiviso in viaggi benessere primari e viaggi benessere secondari. Per tipologia di sistemazione, il mercato è suddiviso in ritiri yoga, hotel benessere (catene), boutique hotel, eco-wellness lodge e cliniche benessere con soggiorno. Per area geografica, il mercato è suddiviso in India settentrionale, India occidentale, India meridionale, India orientale. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di servizio
| Ritiri di yoga e meditazione |
| Trattamenti Spa e di Bellezza |
| Pacchetti di naturopatia e disintossicazione |
| Ritiri per il benessere mentale |
| Fughe di disintossicazione digitale |
| Percorsi di guarigione spirituale |
Per tipo di viaggiatore
| Viaggio Benessere Primario |
| Viaggio Benessere Secondario |
Per tipo di alloggio
| Ritiri di Yoga |
| Hotel benessere (catena) |
| Ritiri in boutique |
| Eco-Wellness Lodges |
| Cliniche del benessere con soggiorno |
Per regione geografica
| India del Nord |
| West India |
| India meridionale |
| East India |
| Per tipo di servizio | Ritiri di yoga e meditazione |
| Trattamenti Spa e di Bellezza | |
| Pacchetti di naturopatia e disintossicazione | |
| Ritiri per il benessere mentale | |
| Fughe di disintossicazione digitale | |
| Percorsi di guarigione spirituale | |
| Per tipo di viaggiatore | Viaggio Benessere Primario |
| Viaggio Benessere Secondario | |
| Per tipo di alloggio | Ritiri di Yoga |
| Hotel benessere (catena) | |
| Ritiri in boutique | |
| Eco-Wellness Lodges | |
| Cliniche del benessere con soggiorno | |
| Per regione geografica | India del Nord |
| West India | |
| India meridionale | |
| East India |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato del turismo benessere in India nel 2026 e le prospettive per il 2031?
Il mercato indiano del turismo del benessere ha raggiunto i 30.95 miliardi di dollari nel 2026 e si prevede che raggiungerà i 43.76 miliardi di dollari entro il 2031, con un CAGR del 7.18%.
Quali sono le offerte leader e in più rapida crescita nel settore dei viaggi benessere in India?
I ritiri di yoga e meditazione sono in testa con una quota del 41.24% nel 2025. Le fughe di disintossicazione digitale sono quelle in più rapida crescita, con un CAGR previsto del 17.33% dal 2026 al 2031.
In che modo i visti e le fasce di tassazione alberghiera incidono sulla domanda di viaggi benessere in India?
Il visto e-Ayush semplifica l'ingresso per soggiorni di Ayurveda, yoga e naturopatia non chirurgici e ha registrato 230.000 ingressi nel primo semestre del 2025, con un aumento del 15% su base annua. Le camere d'albergo con un prezzo superiore a 7,500 INR a notte sono soggette a un'imposta sui beni e servizi (GST) del 18%, mentre le camere fino a 7,500 INR sono tassate al 12%.
In che modo le polizze assicurative stanno cambiando il comportamento dei viaggiatori nel settore del benessere in India?
L'IRDAI standardizza le condizioni per la copertura del trattamento AYUSH e lo consente quando necessario dal punto di vista medico presso strutture AYUSH riconosciute, ma non esiste un obbligo generale di rimborsare un elenco fisso di terapie o programmi benessere presso i resort. I benefici del regime pubblico previsti dall'Ayushman Bharat PM-JAY sono distinti dalle polizze private al dettaglio e non devono essere confusi con la copertura universale per i ritiri benessere.
Quali sono le regioni leader oggi e dove si registra la crescita più forte nel turismo del benessere in India?
L'India meridionale detiene la quota maggiore, con il 49.74% nel 2025, grazie alla tradizione ayurvedica del Kerala e alle infrastrutture di ritiro del Karnataka. Si prevede che l'India settentrionale crescerà più rapidamente, con un CAGR del 18.54% dal 2026 al 2031, grazie all'espansione dei circuiti yoga dell'Uttarakhand e dei resort benessere nel deserto del Rajasthan.
Quali strategie degli operatori stanno dettando il ritmo nei viaggi benessere in India?
Le catene propongono modelli di benessere standardizzati, mentre i player clinici e boutique competono sui risultati e sulle esperienze basate sulla posizione geografica. Tra gli esempi più significativi, IHCL ha acquisito una partecipazione di controllo in Atmantan nel novembre 2025 e Oberoi ha lanciato Asmi come programma integrato nell'ottobre 2025.


