

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.29 miliardo di dollari |
| Dimensione del mercato (2031) | 38.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.02% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano dei veicoli a due ruote di Mordor Intelligence
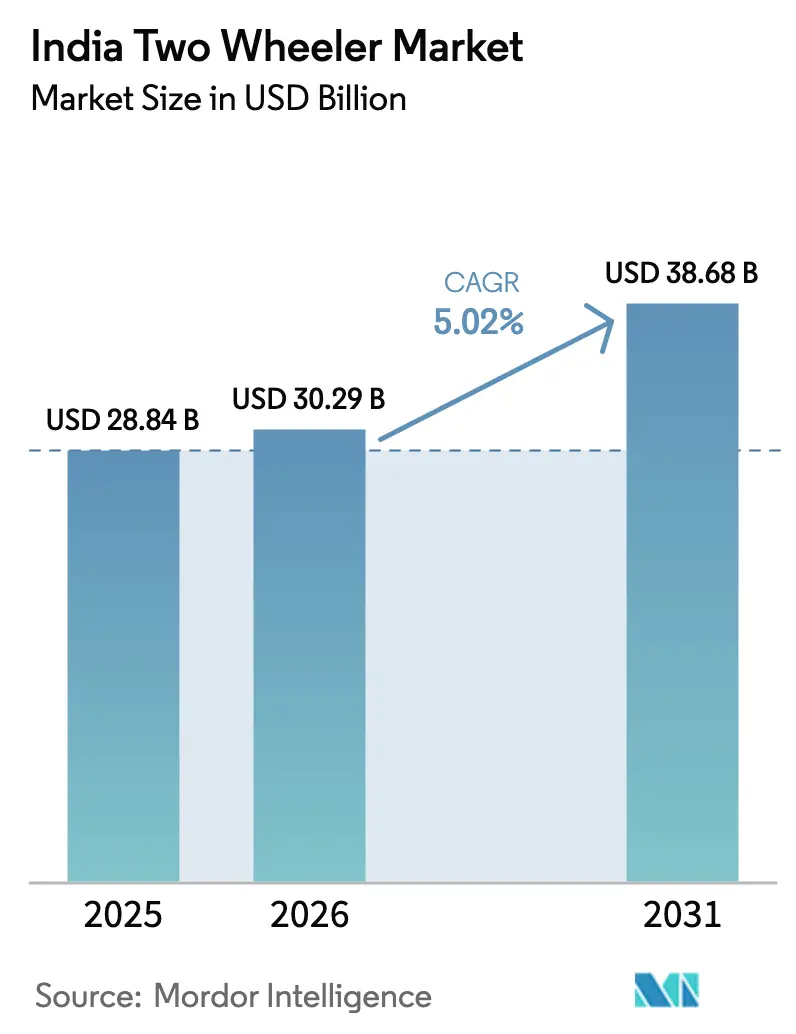
Il mercato indiano dei veicoli a due ruote aveva un valore di 28.84 miliardi di dollari nel 2025 e si prevede che crescerà da 30.29 miliardi di dollari nel 2026 a 38.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.02% durante il periodo di previsione (2026-2031). Il forte sostegno politico all'elettrificazione, la ripresa della domanda di esportazione e l'ampliamento dei canali di vendita al dettaglio digitali sono alla base di questa traiettoria. La preferenza per mezzi di trasporto agili nelle città congestionate, il ritorno del reddito disponibile dopo la pandemia e la crescita delle flotte logistiche rafforzano la crescita dei volumi. L'adozione di veicoli elettrici è amplificata dai vantaggi economici derivanti dalla sostituzione delle batterie, mentre le economie di scala derivanti dalle esportazioni di veicoli con motore a combustione interna consentono ai produttori di finanziare l'elettrificazione senza erodere i margini. L'intensificarsi della concorrenza tra i marchi tradizionali e gli specialisti di veicoli elettrici incoraggia cicli di aggiornamento dei modelli più rapidi, funzionalità di connettività aggiuntive e strategie di prezzo aggressive che mantengono il mercato indiano dei veicoli a due ruote attraente sia per gli acquirenti di massa che per quelli di fascia alta.
Punti chiave del rapporto
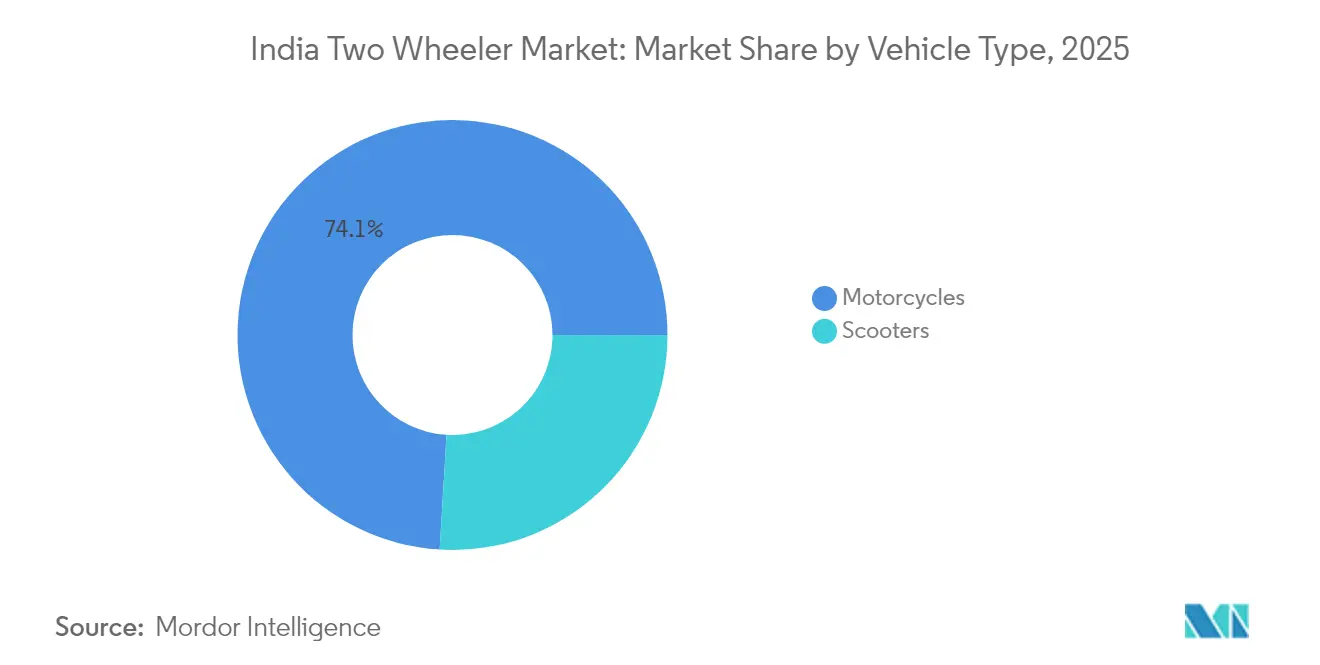
- Per tipologia di veicolo, nel 2025 le motociclette hanno rappresentato il 74.05% della quota di mercato dei veicoli a due ruote in India, mentre si prevede che gli scooter cresceranno a un CAGR del 6.05% fino al 2031.
- In termini di propulsione, nel 2025 i modelli ICE rappresentavano l'88.15% del mercato indiano dei veicoli a due ruote, mentre si prevede che le varianti elettriche cresceranno a un CAGR del 7.02% entro il 2031.
- In base alla cilindrata/potenza del motore, la fascia fino a 110 cc ha rappresentato il 43.75% delle dimensioni del mercato indiano dei veicoli a due ruote nel 2025; la classe elettrica da 1.1-3.0 kW si sta espandendo a un CAGR del 7.16% durante il periodo di previsione.
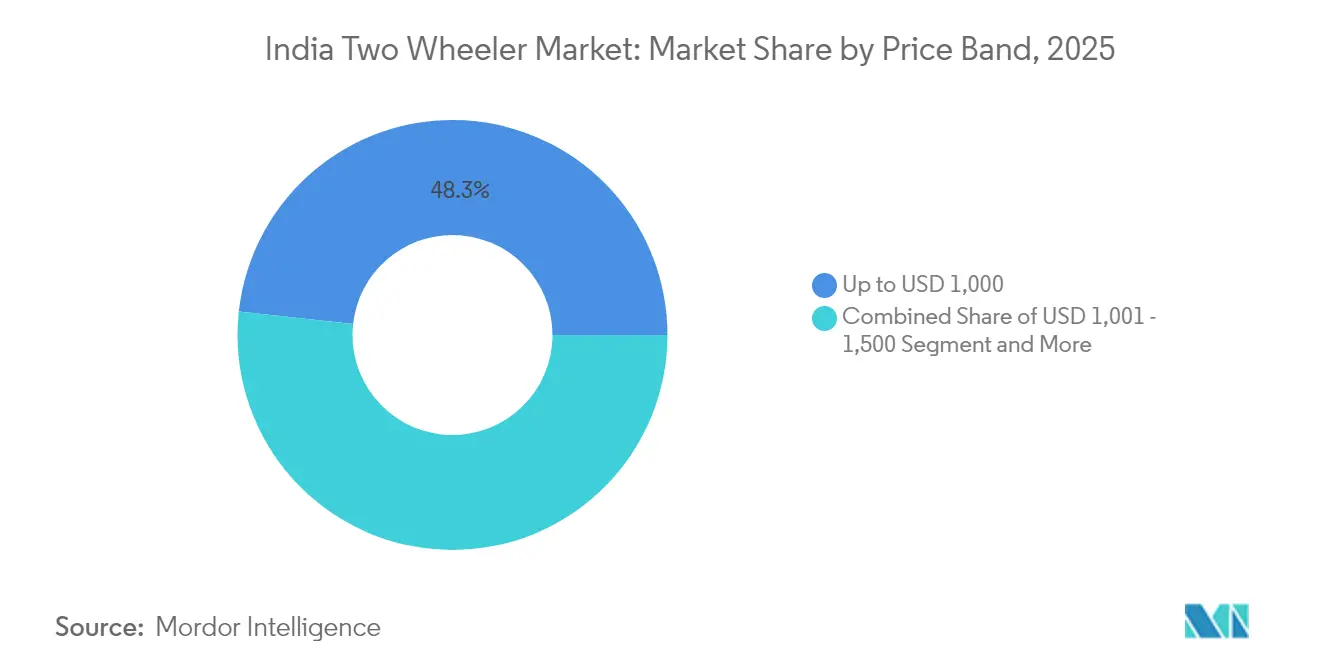
- Per fascia di prezzo, le unità inferiori a 1,000 USD hanno dominato con il 48.25% della quota di mercato dei veicoli a due ruote in India nel 2025, mentre si prevede che la fascia compresa tra 1,501 e 2,000 USD crescerà a un CAGR del 7.45% entro il 2031.
- Per utente finale, gli acquisti B2C hanno costituito il 91.25% delle dimensioni del mercato indiano dei veicoli a due ruote nel 2025, sebbene le flotte di consegna e logistica stiano crescendo a un CAGR del 6.55% fino al 2031.
- Per canale di vendita, i punti vendita offline hanno mantenuto il 95.35% della quota di mercato dei veicoli a due ruote in India nel 2025, mentre le piattaforme online cresceranno a un CAGR del 7.04% nell'orizzonte di previsione.
- Per stato, l'Uttar Pradesh ha conquistato una quota del 12.18% del mercato indiano delle due ruote nel 2025, mentre si prevede che il Tamil Nadu crescerà a un CAGR dell'7.96% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano dei veicoli a due ruote
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| FAME-II e incentivi statali per i veicoli elettrici | + 1.2% | Maharashtra, Karnataka, Tamil Nadu, pan-India | Medio termine (2-4 anni) |
| La congestione urbana determina la domanda di 2W | + 0.8% | Città metropolitane e di primo livello | A breve termine (≤ 2 anni) |
| Batterie sostituibili riducono il TCO | + 0.9% | Centri di consegna urbani | Medio termine (2-4 anni) |
| Crescita dell'e-commerce di livello II/III | + 0.7% | Città più piccole a livello nazionale | A lungo termine (≥ 4 anni) |
| Prestiti digitali per i ciclisti informali | + 0.5% | Centri informali in tutto il paese | Medio termine (2-4 anni) |
| Le esportazioni ICE mantengono la loro portata | + 0.6% | Stati di produzione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Estensione del sussidio FAME-II e incentivi statali per i veicoli elettrici
Gli incentivi governativi stanno guidando la rapida adozione dei veicoli elettrici a due ruote. Le iniziative nazionali offrono sussidi all'acquisto e investono nelle infrastrutture, garantendo una domanda sostenuta e creando una rete completa di ricarica e scambio. A livello statale, i programmi aumentano l'accessibilità economica con incentivi in denaro e sussidi in conto capitale. Inoltre, la creazione di parchi dedicati ai veicoli elettrici sottolinea un impegno a lungo termine. Questa strategia coesa rafforza i modelli di business degli OEM e pone le basi per un significativo spostamento verso l'elettrificazione del mercato [1] “Electric Mobility Promotion Scheme 2024,” Ministry of Heavy Industries, mhi.gov.in.
Preferenza di guida 2W per la congestione urbana
A Delhi e Mumbai, la velocità nelle ore di punta scende al di sotto dei 20 km/h, eppure un veicolo a due ruote completa i tipici tragitti urbani il 40% più velocemente di un'auto, occupando al contempo l'85% in meno di spazio di parcheggio. Progetti urbani innovativi ora prevedono corsie dedicate e parcheggi sicuri per i veicoli a due ruote, istituzionalizzando il loro ruolo nella riduzione della congestione del traffico. Le flotte di consegna confermano ulteriormente il vantaggio, rispettando le promesse di consegna in 30 minuti tramite scooter e motociclette di piccola cilindrata, rafforzando la percezione dei consumatori che i veicoli a due ruote siano la scelta di mobilità più pragmatica nell'India urbana [2] “Traffic Speeds Report 2024,” Transport Department, Government of Delhi, transport.delhi.gov.in.
Modelli di business con batterie sostituibili che riducono il TCO
Eliminando il costo della batteria dal prezzo iniziale, i costi di acquisto dei veicoli elettrici a due ruote nel mercato indiano si sono ridotti significativamente, aumentandone l'accessibilità. Le aziende del settore energetico e della mobilità, con l'obiettivo di installare migliaia di stazioni di ricarica, stanno sfruttando le reti di distribuzione di carburante già esistenti, garantendo un'ampia copertura urbana. Inoltre, i modelli basati su abbonamento stanno riducendo drasticamente i costi operativi rispetto ai veicoli a benzina, catalizzando un'impennata nell'adozione di flotte commerciali e preannunciando un significativo passaggio verso un'elettrificazione diffusa.
Prestiti digitali: estendere il credito ai passeggeri informali
Le piattaforme di prestito digitali stanno trasformando l'accesso al credito per i motociclisti senza una storia creditizia formale nel mercato indiano delle due ruote. I sistemi di aggregazione dei conti consentono una rapida condivisione dei dati basata sul consenso, permettendo alle banche di valutare il merito creditizio dei lavoratori informali. Prodotti come il pacchetto GIGA di HDFC offrono piani di rimborso e assicurazioni flessibili, rendendo i prestiti accessibili in poche ore. Dato che il lavoro informale domina la forza lavoro indiana, queste innovazioni ampliano significativamente la base di potenziali acquirenti di veicoli elettrici a due ruote e rafforzano il potenziale di crescita del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo delle batterie | -0.8% | Catene di fornitura globali, produzione nazionale | A breve termine (≤ 2 anni) |
| Infrastruttura di ricarica/scambio sparsa | -0.6% | Città di livello II, livello III, aree rurali | Medio termine (2-4 anni) |
| Incertezza politica su GST e dazi | -0.5% | Nationwide | A breve termine (≤ 2 anni) |
| Aumento dei costi assicurativi | -0.4% | Nationwide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime per batterie
I produttori nazionali di batterie si trovano ad affrontare rischi valutari e interruzioni di fornitura a causa delle forti oscillazioni dei prezzi del litio e della forte dipendenza dal litio e dal cobalto importati. Queste pressioni comprimono i margini di profitto, che a loro volta influenzano i prezzi degli OEM. Di conseguenza, il divario di costo tra veicoli elettrici e veicoli a combustione interna a volte si allarga, bloccando le decisioni di acquisto anche con il supporto di sussidi [3] “Global Critical Minerals Outlook 2024,” International Energy Agency, iea.org.
Rara infrastruttura di ricarica e sostituzione al di fuori delle aree metropolitane
Le infrastrutture di ricarica pubbliche rimangono fortemente concentrate nelle grandi città, lasciando le città più piccole e le aree rurali carenti nel mercato indiano dei veicoli a due ruote. Questo squilibrio alimenta l'ansia da autonomia e ritarda l'adozione, anche quando i veicoli elettrici soddisfano le esigenze di viaggio tipiche. Gli ambiziosi obiettivi governativi per la copertura autostradale si scontrano con ostacoli dovuti a complesse procedure di approvazione e a limitati investimenti privati, rendendo l'espansione delle infrastrutture un fattore abilitante fondamentale per l'elettrificazione di massa.
Analisi del segmento
Per tipo di veicolo: gli scooter guadagnano terreno in ambito urbano
Le motociclette hanno sostenuto il 74.05% della quota di mercato indiana dei veicoli a due ruote nel 2025, grazie alla loro versatilità su strade urbane e rurali. Tuttavia, gli scooter stanno crescendo più rapidamente, con un CAGR del 6.05% fino al 2031, supportati dalle trasmissioni automatiche adatte al traffico con frequenti arresti e ripartenze e dall'aumento del numero di utenti femminili. Le aziende di consegna commerciale apprezzano la pedana piatta e il vano portaoggetti sotto la sella, incrementando i volumi aziendali che ampliano ulteriormente la domanda di scooter. Anche la tecnologia elettrica si adatta bene agli scooter, perché il minore fabbisogno energetico si allinea con pacchi batteria più piccoli, garantendo prezzi ragionevoli e pesi a vuoto. In risposta, i marchi tradizionali presentano linee di scooter elettrici, raddoppiando al contempo i restyling delle motociclette da 100-125 cc per difendere la quota di mercato nei distretti dell'entroterra.
I rischi per gli scooter risiedono nella limitata stabilità ad alta velocità, che ne riduce l'attrattiva per gli utenti delle autostrade e i pendolari rurali che percorrono lunghe distanze. Le motociclette dominano le zone semiurbane, dove le superfici stradali miste richiedono una maggiore altezza da terra e sospensioni robuste. I sottosegmenti tourer e adventure sostengono i volumi di motociclette, poiché la guida per hobby e tempo libero è popolare tra i giovani benestanti. Nel complesso, il mercato indiano delle due ruote bilancia quindi lo slancio degli scooter con la presenza consolidata delle motociclette, lasciando spazio alla coesistenza di entrambi i formati in diverse aree geografiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con la propulsione: la quantità di moto elettrica aumenta
Nel 2025, le piattaforme con motore a combustione interna rappresentavano l'88.15% del mercato indiano dei veicoli a due ruote, riflettendo la presenza di stazioni di rifornimento consolidate e costi di acquisto inferiori. Prezzi agevolati, batterie come servizio e costi di elettricità da fonti rinnovabili più bassi spingono i volumi elettrici, con un robusto CAGR del 7.02% entro il 2031. Gli operatori di flotte con percorrenze giornaliere di 80-100 km raggiungono il pareggio di bilancio entro 18-24 mesi, accelerando le conversioni. I portafogli OEM ora coprono entrambi i gruppi propulsori; Hero MotoCorp e TVS Motor investono in scooter con architettura a 48 V, aggiornando al contempo i motori BS-VI per soddisfare le normative sulle emissioni sempre più restrittive. La copertura strategica garantisce la pertinenza tra le diverse tecnologie e protegge i ricavi, con la graduale elettrificazione del mercato indiano dei veicoli a due ruote.
Rimangono delle sfide: le norme sullo smaltimento delle batterie, la capacità della rete nelle regioni di livello III e la consapevolezza dei consumatori sull'autonomia reale. I veicoli a combustione interna continuano a godere di vantaggi di rifornimento quasi istantaneo. Tuttavia, i prezzi dei pacchi batteria scendono a un ritmo annuo del 20% e la produzione nazionale di celle nell'ambito del programma PLI-ACC in India ridurrà ulteriormente il divario di costo. La convergenza economica a lungo termine e il miglioramento delle infrastrutture suggeriscono un punto di svolta intorno al 2028, quando le vendite urbane si orienteranno sostanzialmente verso l'elettrico.
Per cilindrata: preferenze di massa, forma, domanda
I motori entry-level, da 50 a 110 cc, rappresentavano il 43.75% del mercato indiano dei veicoli a due ruote nel 2025, riflettendo le priorità in termini di salario e risparmio di carburante di milioni di persone che considerano i veicoli come strumenti di mobilità di base. Le normative sulle licenze favoriscono queste cilindrate e i costi di manutenzione rimangono bassi grazie all'abbondanza di officine locali. Gli equivalenti elettrici nella fascia di potenza da 1.1 a 3.0 kW registrano il CAGR più rapido del 7.16%, poiché bilanciano la velocità di utilizzo con una capacità della batteria accessibile. Le flotte di consegna preferiscono questa classe perché può gestire 25-30 viaggi con più soste al giorno senza richiedere la ricarica a metà turno.
Le motociclette di media cilindrata, da 126 a 150 cc, continuano a essere popolari tra gli studenti universitari e i pendolari in cerca di maggiore potenza. Oltre i 200 cc, la fascia di mercato dedicata al tempo libero cresce grazie all'aumento della spesa ambiziosa, ma rimane una nicchia. Per i propulsori elettrici oltre i 5 kW, è opportuno puntare sui primi utilizzatori a prezzi più elevati. È previsto un graduale spostamento degli appassionati verso le moto elettriche ad alte prestazioni, con il miglioramento della densità energetica delle batterie, soprattutto quando i tempi di ricarica saranno ridotti a meno di 30 minuti presso le stazioni di ricarica rapida.
Per fascia di prezzo: l'accessibilità è la chiave, appare la premiumizzazione
I veicoli con un prezzo inferiore a 1,000 dollari si sono assicurati il 48.25% della quota di mercato indiana dei veicoli a due ruote nel 2025. Sono destinati principalmente agli artigiani rurali e ai nuovi acquirenti alla ricerca di una mobilità affidabile e senza fronzoli. Nonostante l'inflazione, la gestione dei costi attraverso la condivisione di piattaforme modulari e la localizzazione consente agli OEM di rinnovare lo stile e le caratteristiche di conformità senza dover affrontare forti aumenti di prezzo.
La fascia di prezzo tra 1,501 e 2,000 dollari USA mostra il CAGR più rapido, pari al 7.45%, fino al 2031. I consumatori delle città di fascia I e II apprezzano i cruscotti Bluetooth, l'illuminazione a LED e la diagnostica connessa, accettando prezzi più elevati, in parte ammortizzati dai sussidi per i veicoli elettrici. I veicoli da turismo premium con motore a combustione interna nella fascia di prezzo tra 3,001 e 5,000 dollari USA sono pensati per i motociclisti amatoriali e sono omologati per l'esportazione nei mercati sviluppati. La continua crescita del reddito, l'accesso al credito e la differenziazione dei prodotti significano che il mercato indiano delle due ruote diventerà gradualmente premium, pur mantenendo la sua convenienza di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le flotte commerciali accelerano
Gli utenti B2C assorbiranno ancora il 91.25% del mercato indiano delle due ruote nel 2025, ma la domanda commerciale crescerà più rapidamente. Le consegne dell'ultimo miglio, i taxi in bicicletta e gli abbonamenti alla mobilità aziendale puntano a costi operativi prevedibili e tempi di inattività ridotti, favorendo l'adozione di formati elettrici e la sostituzione delle batterie. Le proposte normative per legalizzare i servizi di ride-hail per le due ruote a livello nazionale potrebbero sbloccare milioni di unità incrementali. Gli obiettivi di CSR aziendale aggiungono slancio, poiché le aziende si impegnano a elettrificare le flotte logistiche in linea con gli impegni netti a zero.
Le flotte di consegna e logistica stanno crescendo a un CAGR del 6.55% fino al 2031. Gli acquirenti privati valutano la garanzia del marchio, il valore di rivendita e la copertura dei concessionari. La penetrazione dei veicoli elettrici nell'uso personale dipende da campagne di sensibilizzazione e programmi di finanziamento che neutralizzano le differenze di prezzo. I mercati digitali ora offrono calcolatori del costo totale di proprietà che rendono trasparenti i dati economici dei veicoli elettrici, una tendenza destinata a stimolare l'adozione sia nel segmento privato che in quello delle flotte nel mercato indiano delle due ruote.
Per canale di vendita: la trasformazione digitale prende piede
I punti vendita offline hanno mantenuto il 95.35% della quota di mercato indiana delle due ruote nel 2025, offrendo rassicurazioni tattili e finanziamenti combinati. Tuttavia, marchi online-first come Ola Electric spostano la narrativa sull'e-commerce, promettendo test ride a domicilio e consegna diretta. Si prevede che le piattaforme online cresceranno a un CAGR del 7.04% entro il 2031. Anche i tradizionali OEM stanno introducendo modelli ibridi, con prenotazione online con blocco dei prezzi e consegna in showroom. I concessionari rispondono con aree esperienziali e chioschi di servizio rapido per mantenere il traffico pedonale. Nel tempo, i percorsi digitali accorceranno i cicli di scoperta e di elaborazione delle pratiche, consentendo la scalabilità dei volumi senza un'espansione proporzionale della rete.
L'e-commerce rurale è ancora agli albori a causa della scarsa connettività internet, ma la crescente adozione degli smartphone suggerisce una crescente apertura alla ricerca online, anche se il pagamento finale avviene presso il rivenditore più vicino. Questa combinazione omnicanale mantiene il mercato indiano delle due ruote dinamico e accessibile.
Analisi geografica
Nel 2025, l'Uttar Pradesh ha conquistato il 12.18% della quota di mercato indiana dei veicoli a due ruote, grazie alla sua numerosa popolazione e all'espansione dei corridoi periurbani. Le motociclette rimangono il cavallo di battaglia nei distretti agricoli, mentre le economie dei servizi di Noida-Ghaziabad favoriscono la penetrazione degli scooter. La politica statale per la produzione di veicoli elettrici offre sussidi in conto capitale e rimborsi SGST, con l'obiettivo di aprire stabilimenti di assemblaggio che accorcino le catene di approvvigionamento. Tuttavia, il numero limitato di punti di ricarica al di fuori dell'NCR ostacola ancora l'elettrificazione diffusa.
Il Tamil Nadu è il Paese in più rapida crescita, con un CAGR dell'7.96% al 2031, ancorato alla solida base automobilistica di Chennai. Le sinergie di cluster, un bacino di manodopera qualificata e l'obiettivo statale di 1 milione di veicoli elettrici a due ruote entro il 2030 stanno attraendo nuovi investimenti. Ather Energy ha ampliato la sua capacità produttiva a Hosur e i fornitori globali hanno localizzato nelle vicinanze stabilimenti di produzione di batterie e motori, rafforzando il polo meridionale del mercato indiano delle due ruote. Corridoi dedicati ai veicoli elettrici e 20,000 stazioni di ricarica previste promettono di dissipare rapidamente i problemi di autonomia.
Il Maharashtra e il Karnataka seguono l'esempio grazie alle loro aree metropolitane, che favoriscono modalità di spostamento agili. I premi per il parcheggio a Mumbai spingono i pendolari verso gli scooter, mentre le facoltà di ingegneria di Pune forniscono talenti in ricerca e sviluppo a Bajaj e alle imprese emergenti di veicoli elettrici. L'economia tecnologica di Bengaluru, in Karnataka, alimenta la domanda di motociclette e scooter elettrici di alta qualità, e lo stato offre un sussidio in conto capitale del 15% per i nuovi impianti di veicoli elettrici, attirando marchi nazionali e stranieri che cercano di entrare in India.
Panorama competitivo
Il mercato trova un equilibrio tra dimensioni consolidate e innovazione emergente. Marchi leader come Hero MotoCorp, Honda e TVS Motor dominano il mercato, sfruttando ampie reti di concessionari e offrendo ricambi a prezzi accessibili. Allo stesso tempo, stanno investendo massicciamente in ricerca e sviluppo nel settore elettrico per difendere la posizione di leadership. I recenti lanci di prodotti, come Activa Electric di Honda e il restyling dell'iQube di TVS, illustrano questa svolta strategica, nonostante i modelli ICE tradizionali generino solidi flussi di cassa.
I nuovi operatori Ola Electric e Ather Energy sfruttano veicoli software-defined, aggiornamenti OTA e batterie in abbonamento per attrarre acquirenti esperti di tecnologia. L'adozione di Ola di impianti di produzione di celle per batterie mira alla parità di costi, mentre Ather raggruppa reti di ricarica rapida per vincolare gli utenti a reti proprietarie. Battery Smart e SUN Mobility estendono la loro portata oltre la produzione, includendo infrastrutture di scambio, posizionandosi come orchestratori di ecosistemi piuttosto che come semplici venditori di hardware.
Marchi internazionali come Yamaha e Suzuki rinnovano i segmenti medio-premium, e Royal Enfield prepara una linea di moto elettriche classiche per il 2026. Nel frattempo, le partnership fintech come GIGA di HDFC creano credito incorporato, vincolando gli acquirenti a specifici OEM nella fase di finanziamento. L'intensità competitiva dipenderà quindi dal controllo dello stack tecnologico, dall'agilità della distribuzione e dalla capacità di offrire soluzioni integrate di energia e finanziamento nelle zone urbane e rurali del mercato delle due ruote in India.
Leader del settore delle due ruote in India
Bajaj Auto Ltd.
Eroe MotoCorp Ltd.
Suzuki Moto India Pvt. Ltd.
TVS Motor Company limitata
Honda Motorcycle and Scooter India Pvt. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Tata Motors è pronta a presentare una nuova motocicletta da 125 cc. Se il lancio andrà a buon fine, potrebbe rivoluzionare significativamente il mercato indiano delle motociclette per pendolari, intensificando la concorrenza con colossi affermati come Hero MotoCorp, Honda Motorcycle & Scooter India e Bajaj Auto.
- Novembre 2024: Entro marzo 2026, Honda Power Pack Energy India Pvt Ltd (HEID), la sussidiaria di Honda Motor specializzata in servizi di sostituzione delle batterie, punta a realizzare 500 stazioni di sostituzione delle batterie a Bangalore, Delhi e Mumbai. Questa iniziativa fa parte della più ampia strategia di Honda per promuovere la mobilità elettrica e rispondere alla crescente domanda di soluzioni energetiche efficienti nelle aree urbane. Le stazioni di sostituzione delle batterie saranno dedicate ai veicoli elettrici a due e tre ruote, offrendo un'alternativa comoda e veloce ai metodi di ricarica tradizionali.
- Agosto 2024: Mooving, una rete di smart swapping gestita da Livguard e marchio del Gruppo SAR, ha stretto una partnership con Hindustan Petroleum per realizzare stazioni di sostituzione batterie in oltre 22,000 punti vendita HPCL in tutto il paese. Questa collaborazione mira a migliorare l'ecosistema dei veicoli elettrici (EV) in India, offrendo una soluzione comoda ed efficiente per gli utenti. Si prevede che l'iniziativa sosterrà la crescente domanda di infrastrutture per veicoli elettrici e contribuirà alla transizione del Paese verso una mobilità sostenibile.
Ambito del rapporto sul mercato indiano dei veicoli a due ruote
Il rapporto sul mercato indiano dei veicoli a due ruote è segmentato per tipologia di veicolo (motocicli e scooter), propulsione (a combustione interna ed elettrica), cilindrata/potenza del motore (fino a 110 cc e oltre), fascia di prezzo (fino a 1.000 USD e oltre), utente finale (B2C e B2B), canale di vendita (online e offline) e per stato. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per tipo di veicolo
| Moto |
| scooter |
Per propulsione
| Motore a combustione interna |
| Elettrico |
Per cilindrata / potenza del motore
| Motore a combustione interna | Fino a 110 cc |
| 111-125cc | |
| 126-150cc | |
| 151-200cc | |
| 201-250cc | |
| 250-350cc | |
| 350-500cc | |
| Oltre 500 cc | |
| Elettrico | Fino a 1.0 kW |
| 1.1-3.0 kW | |
| 3.1-5.0 kW | |
| Oltre 5.0 kW |
Per fascia di prezzo
| Fino a 1,000 USD |
| USD 1,000-1,500 |
| USD 1,501-2,000 |
| USD 2,001-3,000 |
| USD 3,001-5,000 |
| Superiore a 5,000 USD |
Per utente finale
| B2C | |
| B2B | Ride-hail / Bike-Taxi / Noleggio / Turismo |
| Consegna e Logistica | |
| Flotte aziendali e PMI | |
| Altri (governo, istituzioni, ONG) |
Canale di vendita
| Online |
| disconnesso |
Per stato
| Uttar Pradesh |
| Maharashtra |
| Tamil Nadu |
| Karnataka |
| Gujarat |
| Rajasthan |
| Andhra Pradesh |
| Bihar |
| west Bengal |
| Telangana |
| Kerala |
| Madhya Pradesh |
| Haryana |
| Punjab |
| Delhi |
| Resto dell'India |
| Per tipo di veicolo | Moto | |
| scooter | ||
| Per propulsione | Motore a combustione interna | |
| Elettrico | ||
| Per cilindrata / potenza del motore | Motore a combustione interna | Fino a 110 cc |
| 111-125cc | ||
| 126-150cc | ||
| 151-200cc | ||
| 201-250cc | ||
| 250-350cc | ||
| 350-500cc | ||
| Oltre 500 cc | ||
| Elettrico | Fino a 1.0 kW | |
| 1.1-3.0 kW | ||
| 3.1-5.0 kW | ||
| Oltre 5.0 kW | ||
| Per fascia di prezzo | Fino a 1,000 USD | |
| USD 1,000-1,500 | ||
| USD 1,501-2,000 | ||
| USD 2,001-3,000 | ||
| USD 3,001-5,000 | ||
| Superiore a 5,000 USD | ||
| Per utente finale | B2C | |
| B2B | Ride-hail / Bike-Taxi / Noleggio / Turismo | |
| Consegna e Logistica | ||
| Flotte aziendali e PMI | ||
| Altri (governo, istituzioni, ONG) | ||
| Canale di vendita | Online | |
| disconnesso | ||
| Per stato | Uttar Pradesh | |
| Maharashtra | ||
| Tamil Nadu | ||
| Karnataka | ||
| Gujarat | ||
| Rajasthan | ||
| Andhra Pradesh | ||
| Bihar | ||
| west Bengal | ||
| Telangana | ||
| Kerala | ||
| Madhya Pradesh | ||
| Haryana | ||
| Punjab | ||
| Delhi | ||
| Resto dell'India | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende i veicoli a due ruote a motore.
- Tipo di carrozzeria del veicolo - Sono compresi Scooter e Moto, mentre sono esclusi Monopattini e Biciclette.
- Categoria di carburante - La copertura si estende ai veicoli alimentati da motori a combustione interna (ICE) e sistemi di propulsione elettrica.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




