

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.21 miliardo di dollari |
| Dimensione del mercato (2031) | 5.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.28% CAGR |
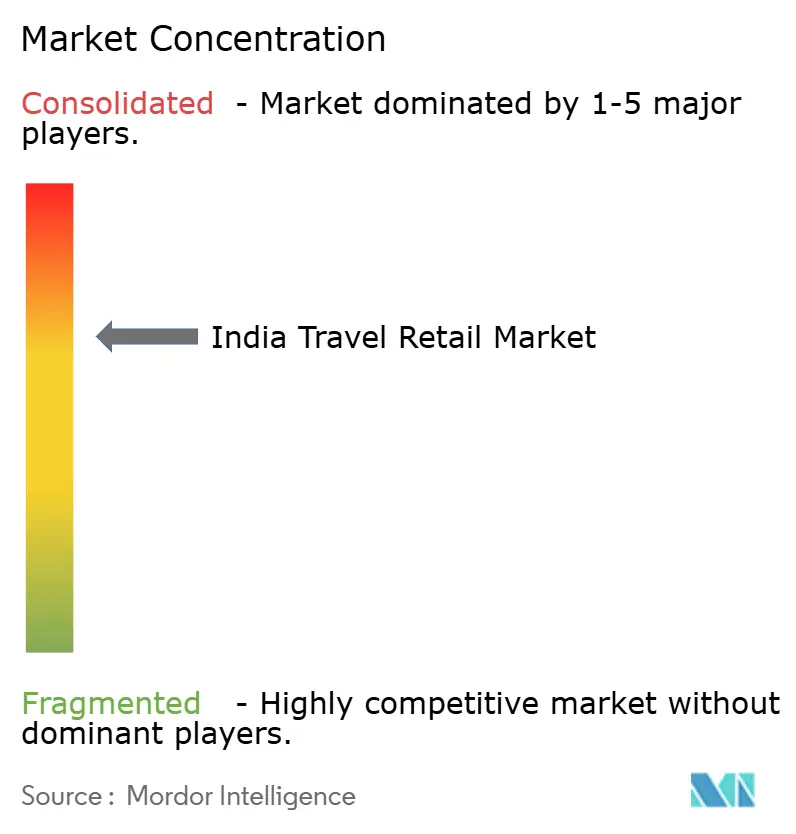
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del travel retail in India di Mordor Intelligence
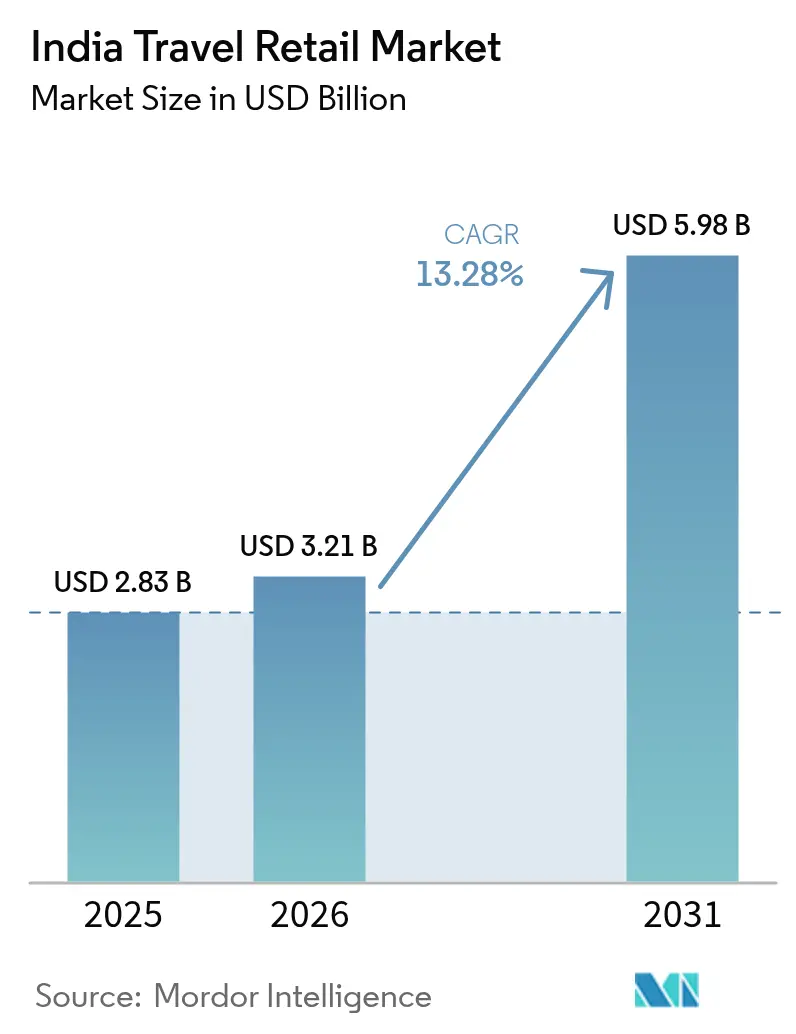
Il mercato indiano del travel retail aveva un valore di 2.83 miliardi di dollari nel 2025 e si prevede che crescerà da 3.21 miliardi di dollari nel 2026 a 5.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.28% durante il periodo di previsione (2026-2031), riflettendo un robusto ciclo di domanda ancorato alla distribuzione incentrata sugli aeroporti e alla profondità del segmento premium. Un catalizzatore chiave a breve termine è la revisione delle norme sui bagagli, in vigore dal 2 febbraio 2026, che ha aumentato la franchigia duty-free per i residenti indiani a 834.74 dollari (75,000 rupie), supportando importi di spesa più elevati per i beni premium. Allo stesso tempo, i consistenti investimenti pubblici nella capacità dei terminal e nelle operazioni in area di transito stanno distribuendo il flusso di visitatori in un maggior numero di aree, il che rafforza la produttività dei negozi e la qualità dell'attivazione del marchio. Il preordine digitale e il ritiro in area di transito continuano a ridurre gli attriti per i viaggiatori con poco tempo a disposizione, garantendo la disponibilità e un passaggio più rapido al gate. Questi cambiamenti, nel loro insieme, rafforzano la crescita pluriennale del mercato indiano del travel retail, poiché gli operatori affinano i loro assortimenti, le integrazioni con i programmi fedeltà e i percorsi di pagamento per adattarsi ai profili dei viaggiatori in continua evoluzione.
Punti chiave del rapporto
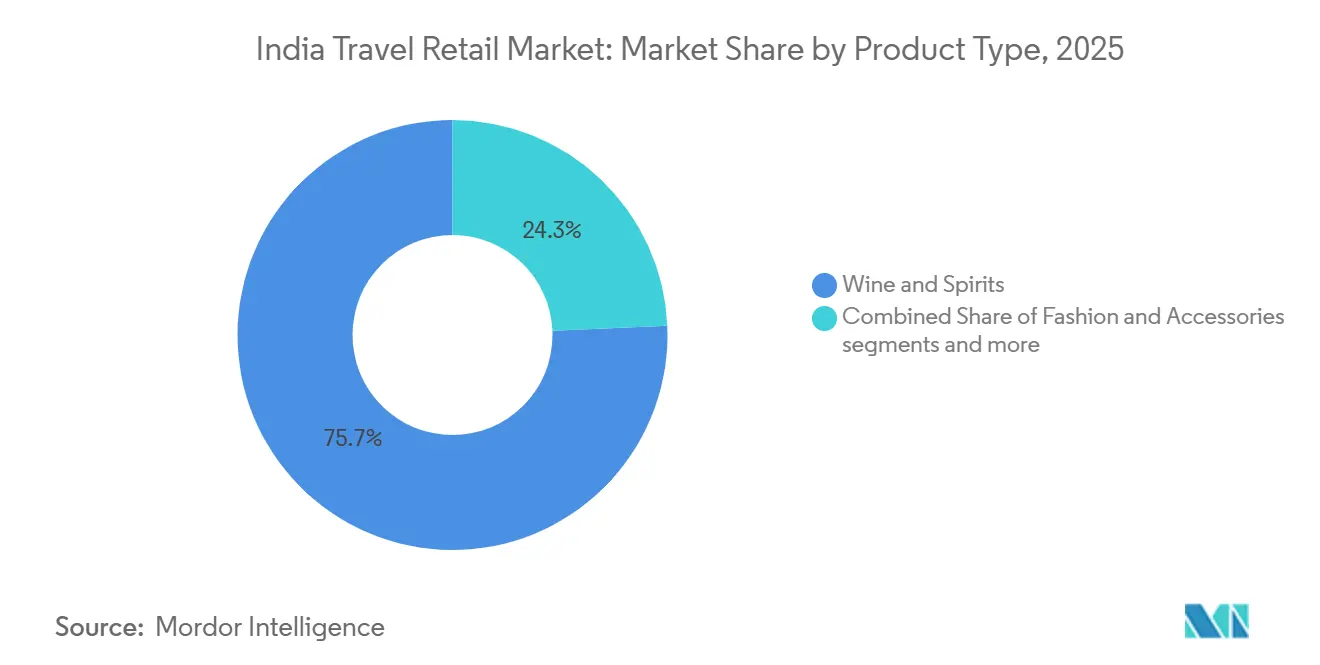
- Per tipologia di prodotto, nel 2025 il settore del travel retail in India ha dominato con il 75.68% della quota di mercato; si prevede che il settore dei profumi e dei cosmetici crescerà a un tasso annuo composto del 14.92% fino al 2031.
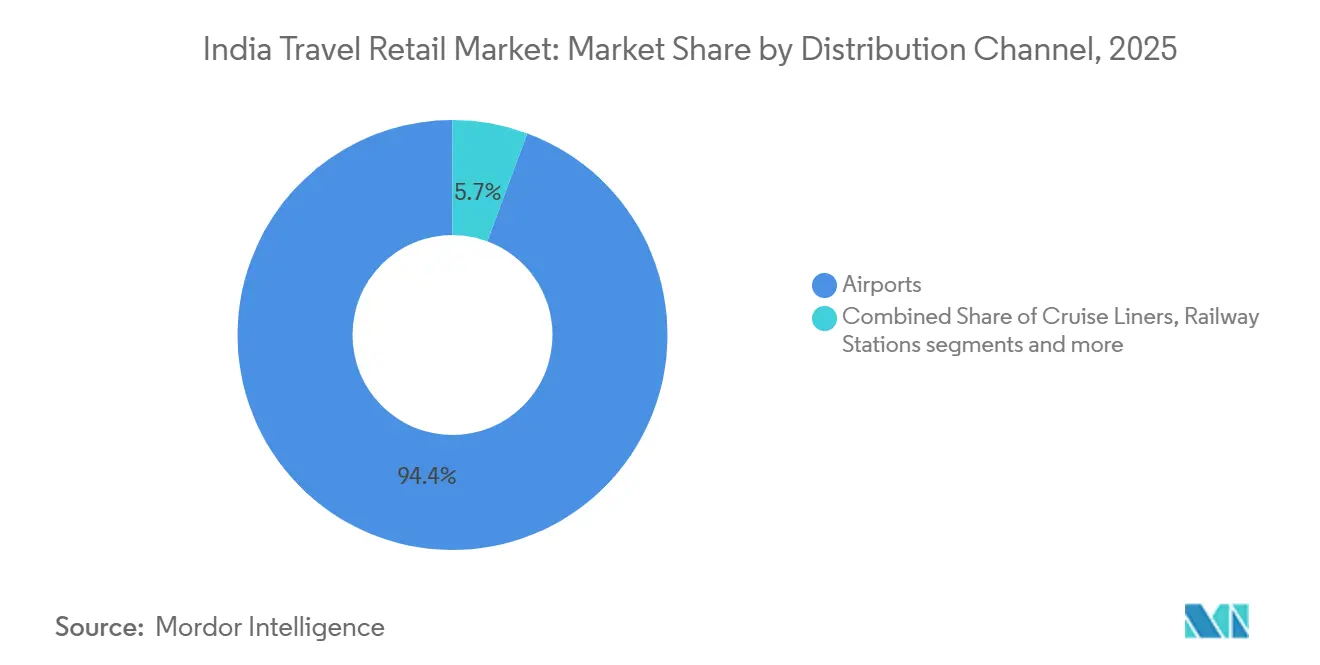
- Per canale di distribuzione, nel 2025 gli aeroporti detenevano il 94.35% della quota di mercato del travel retail in India, mentre si prevede che le compagnie di crociera registreranno il CAGR più elevato, pari al 18.55%, fino al 2031.
- In base alla tipologia di viaggiatore, i viaggiatori per piacere rappresentavano il 40.88% della quota di mercato del travel retail in India nel 2025, mentre si prevede che i viaggiatori studenti cresceranno a un tasso annuo composto del 13.46% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'India settentrionale rappresentava il 30.85% della quota di mercato indiana del travel retail, mentre si prevede che l'India meridionale crescerà a un tasso annuo composto (CAGR) dell'11.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del travel retail in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione delle capacità aeroportuali nelle città di secondo livello | + 2.1% | Risultati positivi a livello nazionale, primi progressi nei corridoi di livello 2/3 (Varanasi, Bagdogra, Jodhpur, Udaipur) | Medio termine (2-4 anni) |
| Il traffico turistico indiano in uscita aumenterà vertiginosamente dopo il 2025. | + 3.5% | A livello nazionale, i valori più alti si registrano nell'India occidentale (CAGR del 12.2%) e nell'India settentrionale (CAGR dell'11.8%). | A lungo termine (≥ 4 anni) |
| Miglioramenti nei formati di vendita al dettaglio duty-free grazie agli investimenti diretti esteri. | + 1.8% | Nazionale, concentrata negli aeroporti principali (Delhi, Mumbai, Bengaluru) | A breve termine (≤ 2 anni) |
| Valorizzazione dei distillati indiani e dei liquori artigianali. | + 2.3% | Globale con ripercussioni sui viaggiatori in uscita e sui centri artigianali nazionali (Goa, Bengaluru) | Medio termine (2-4 anni) |
| Aumento dell'adozione dei portafogli di pagamento digitali | + 1.6% | Diffusione a livello nazionale, trainata dall'adozione di UPI nei principali aeroporti e da una selezione di accettazioni internazionali. | A breve termine (≤ 2 anni) |
| Espansione delle coalizioni di fidelizzazione tra compagnie aeree e rivenditori | + 0.9% | Nazionale con partnership con compagnie aeree internazionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rapida espansione della capacità aeroportuale nelle città di secondo livello
L'operatore aeroportuale indiano si è impegnato in 50 progetti di sviluppo entro l'anno fiscale 2028-29, che aggiungeranno nuovi gate, terminal e piazzali nei corridoi di livello 2 e 3 per distribuire i flussi di passeggeri precedentemente concentrati nelle metropoli. L'obiettivo di sviluppo nazionale è di portare l'India a 350 aeroporti entro il 2047, integrando le aree commerciali nelle prime fasi della progettazione dei terminal ed elevando il livello di base per la produttività dei negozi in area di transito [1] Economic Times Travel, “India plans to build 350 airports by 2047, says Aviation Minister Naidu at Davos 2026,” Economic Times Travel, travel.economictimes.indiatimes.com . Gli incidenti di sicurezza verificatisi nei grandi hub a gennaio e febbraio 2026 hanno evidenziato la pressione operativa sulle metropoli congestionate, rafforzando la necessità di diversificare il traffico passeggeri attraverso gli aeroporti regionali che possono aggiungere nuova capacità di concessione. Questo riorientamento della capacità supporta il mercato indiano del travel retail, ampliando il bacino di nodi di viaggio in cui i negozi duty-free e specializzati possono espandersi con spazi adeguati e corsie di ritiro più rapide per gli ordini effettuati in anticipo.
Dopo il 2025 è previsto un forte aumento del traffico turistico in uscita dall'India.
Nel 2024, i cittadini indiani hanno registrato 30.89 milioni di partenze, e il 98% di queste è stato rappresentato dai viaggi aerei, posizionando gli aeroporti come luogo principale per gli acquisti discrezionali legati ai viaggi internazionali [2] Ministero del Turismo, Governo dell'India, "Partenze dei cittadini indiani 2024", Ministero del Turismo, tourism.gov.in . Delhi ha gestito il 23.97% delle partenze totali, seguita da Mumbai con il 20.16% e Cochin con il 7.48%, e queste concentrazioni coincidono con le maggiori presenze di liquori e prodotti di bellezza premium nei negozi in area aeroportuale. La struttura degli itinerari di piacere favorisce il comportamento di preordine per regali e SKU premium, e questo comportamento è ora supportato dai servizi click-and-collect che riducono i tempi di pagamento a pochi minuti. Le compagnie aeree stanno aggiungendo o riprendendo i collegamenti a lungo raggio che convogliano un maggior traffico di piacere in uscita attraverso i terminal degli hub dove le vetrine dei negozi coincidono con i banchi delle partenze. Questi trend garantiscono una crescita pluriennale al mercato indiano del travel retail, grazie all'espansione dei viaggi di piacere verso nuove destinazioni e all'aumento della spesa in categorie con una forte attenzione all'offerta a livello di singolo punto vendita.
Aumento dell'adozione dei portafogli di pagamento digitali
UPI One World è stato lanciato all'aeroporto internazionale di Nuova Delhi nel febbraio 2026, con limiti di spesa per transazione e mensili per i delegati stranieri, riducendo gli attriti derivanti dalla conversione di valuta e dalle commissioni del circuito di carte al momento del pagamento [3] The Economic Times Staff, “UPI 'One World' Launch at New Delhi Airport,” The Economic Times, economictimes.indiatimes.com . L'accettazione transfrontaliera ha guadagnato terreno quando Qatar Duty Free ha abilitato UPI nel 2025, rafforzando l'abitudine tra i viaggiatori indiani di preferire i pagamenti tramite portafoglio per piccoli acquisti discrezionali. I pagamenti più fluidi si abbinano bene con il preordine perché consentono una finestra di consegna più rapida vicino ai gate e riducono il rischio di abbandono della coda durante le ondate di partenza di punta. Bengaluru gestisce 130,000 passeggeri e 100,000 veicoli al giorno e la gestione delle corsie a bordo strada aiuta a ridurre i tempi di attesa a terra, consentendo di dedicare più tempo alla navigazione e al ritiro in area di transito. Questa transizione digitale supporta tassi di conversione più elevati e una maggiore velocità delle transazioni nei terminal congestionati del mercato del Travel Retail indiano.
Espansione delle coalizioni di fidelizzazione tra compagnie aeree e rivenditori
Etihad Guest ha aggiunto 250,000 nuovi membri al mese in India nel corso del 2025 e ha annunciato cinque partnership incentrate sull'India nel gennaio 2026, che spaziano dalle carte di credito, ai programmi fedeltà dei grandi magazzini, alla consegna di cibo, al commercio elettronico di scambio di monete e agli hotel boutique [4] Etihad Airways Corporate Communications, “Etihad Guest India Partnership Updates,” Etihad Airways, etihad.com . La compagnia aerea opera 185 voli settimanali verso 11 aeroporti indiani, il che fornisce un ampio canale per lanciare offerte al dettaglio mirate legate agli itinerari di volo. I vantaggi della coalizione che consentono ai viaggiatori di guadagnare o riscattare punti sugli acquisti in aeroporto aumentano il valore percepito e incrementano le dimensioni medie del carrello durante i periodi di punta. I rivenditori all'interno degli aeroporti stanno rafforzando questa strategia aprendo nuovi punti vendita di bellezza e moda dimensionati per categorie a rapida rotazione e coorti di acquirenti più giovani. Queste partnership ampliano la portata e rafforzano le leve di conversione in tutto il mercato del Travel Retail indiano senza richiedere un aumento equivalente della superficie di vendita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati dazi doganali stanno influenzando i prezzi dei prodotti non esenti da dazi. | -1.7% | Nazionale, acuto nel settore dei beni di lusso | Medio termine (2-4 anni) |
| Incertezza normativa in materia di detrazioni per tabacco e alcolici | -0.9% | Categorie nazionali selezionate | A breve termine (≤ 2 anni) |
| Gli aeroporti metropolitani congestionati stanno riducendo il tempo di permanenza dei passeggeri | -1.2% | Mumbai, Delhi, Bangalore | A breve termine (≤ 2 anni) |
| I rischi di contraffazione stanno ostacolando l'espansione dei negozi di marchi di lusso. | -1.4% | Maggiore sensibilità a livello nazionale nei settori della bellezza e della moda. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati dazi doganali stanno influenzando i prezzi dei prodotti non esenti da dazi.
L'incentivo a rimandare gli acquisti ai negozi aeroportuali si riduce quando i canali nazionali offrono prezzi competitivi in alcune categorie, diminuendo così l'efficacia del duty-free come strategia basata esclusivamente sul prezzo. L'aumento del 50% della franchigia doganale, entrato in vigore nel febbraio 2026, migliora il margine di manovra per i prodotti premium all'interno del limite massimo consentito dal duty-free, sebbene l'impatto sia disomogeneo tra le diverse categorie. Gli operatori stanno reagendo puntando su edizioni limitate, lanci in anteprima e pacchetti esclusivi che non possono essere replicati nei canali nazionali. L'accordo commerciale tra Regno Unito e India, che prevede riduzioni tariffarie graduali per alcuni liquori premium, ridurrà progressivamente i divari di prezzo e aumenterà l'importanza dell'esclusività e del servizio. Questi cambiamenti mantengono la strategia di assortimento e la qualità delle attività di marketing al centro della differenziazione nel mercato indiano del travel retail.
Incertezza normativa in materia di autorizzazioni per la vendita di tabacco e alcolici.
Le norme sui bagagli del 2026 impongono limiti rigorosi al volume di alcolici e al numero di sigarette, e le violazioni possono comportare il sequestro o l'applicazione di dazi punitivi, il che complica gli acquisti di più unità. Le ambiguità interpretative sui diversi formati di bottiglie e sulle alternative come sigari o tabacco sfuso aumentano il rischio di non conformità per i viaggiatori che pianificano acquisti in aeroporti di transito. Gli operatori duty-free rispondono con pacchetti conformi e una segnaletica più chiara sugli scaffali per ridurre il rischio di carrelli che superano i limiti consentiti. Gli operatori integrano anche indicazioni per il preordine per segnalare i limiti di franchigia prima del pagamento, consentendo di apportare modifiche senza ritardare l'imbarco. Queste misure attenuano, ma non eliminano, le frizioni della domanda nel mercato indiano del travel retail per le categorie interessate.
Analisi del segmento
Per tipologia di prodotto: Quota di mercato principale per i superalcolici, Crescita trainante per i cosmetici
Nel 2025, il settore vini e liquori ha rappresentato il 75.68% del mercato, posizionandosi come pilastro del Travel Retail indiano nei principali hub, con un assortimento premium più ampio e un elevato tasso di upgrade. La leadership del Travel Retail indiano nel settore vini e liquori è rafforzata dalla leadership dei single malt indiani a livello nazionale nel 2024 e dalla loro ascesa nelle classifiche globali, che accresce la credibilità del marchio nei negozi aeroportuali. L'Amrut Expedition 15 anni si è assicurato un posizionamento di alto livello nelle guide globali del whisky, a supporto della redditività dei prezzi e dell'effetto alone per gli altri prodotti premium sugli scaffali. Gli operatori di Delhi hanno consolidato il controllo dell'intera concessione nel dicembre 2025, migliorando la capacità di abbinare la disponibilità di bottiglie premium ai voli ad alto rendimento. Queste strategie mantengono la densità della categoria e favoriscono il cross-selling ai viaggiatori che acquistano sia per regali che per consumo personale all'interno del Travel Retail indiano.
Il settore Profumi e Cosmetici è quello a più rapida crescita dal 2026 al 2031, con un CAGR del 14.92%, supportato da assortimenti più ampi e formati di consulenza rapida che si adattano bene ai tempi di permanenza ridotti. Il mercato indiano del Travel Retail per Profumi e Cosmetici è in espansione, con i negozi che aggiungono più set da viaggio e kit di scoperta in linea con le esigenze di regali all'estero. Il settore Alimentare e Dolciumi mantiene vendite d'impulso costanti che integrano i carrelli della spesa più consistenti senza richiedere lunghi tempi di navigazione. Il settore del Tabacco incontra limiti imposti dalla conformità che limitano le confezioni multi-unità, anche se l'interesse per la categoria persiste. Le performance del settore Moda e Accessori dipendono da prodotti esclusivi e dalla personalizzazione che lo differenziano dalle opzioni di e-commerce nazionali nel mercato indiano del Travel Retail.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: gli aeroporti dominano, le crociere crescono rapidamente.
Nel 2025, gli aeroporti rappresentavano il 94.35% della distribuzione, in linea con la quota modale del 98% del trasporto aereo per le partenze in uscita, e questa concentrazione conferma il ruolo centrale dei terminal nelle vendite di categoria premium. La quota del 23.97% di Delhi sul totale delle partenze, del 20.16% di Mumbai e del 7.48% di Cochin sottolinea la struttura della leadership di canale, dove gli hub più grandi offrono assortimenti più ampi e diversificati. Il ritiro rapido e la disposizione ottimizzata delle code vicino alle uscite di sicurezza e ai gate stanno migliorando la capacità di transito nelle aree di punta delle partenze. L'aumento di capacità in 50 progetti entro l'anno fiscale 2028-29 estenderà il commercio al dettaglio aeroportuale a nuovi corridoi e ridurrà la sensibilità ai colli di bottiglia degli hub singoli. Questi cambiamenti mantengono gli aeroporti al centro del mix di canali e della base di ricavi del mercato indiano del travel retail.
Si prevede che le compagnie di crociera cresceranno a un tasso annuo composto (CAGR) del 18.55% fino al 2031, e i tempi di permanenza più lunghi durante i viaggi favoriscono la creazione di esperienze personalizzate e pacchetti incentrati sulla destinazione, che aumentano la spesa per passeggero. Le stazioni ferroviarie rimangono una base modesta per il traffico internazionale e i format presenti in questi luoghi si basano su chioschi modulari e sul ritiro degli ordini anticipati per limitare i costi fissi. Altri canali, come alcuni porti marittimi e valichi di frontiera stradali, contribuiscono a volumi di nicchia che beneficiano di assortimenti mirati quando le normative sono chiare e i flussi sono prevedibili. Con l'aumento della capacità aeroportuale nei mercati di secondo livello, gli operatori possono implementare strategie collaudate in area di transito che raggruppano le aree di ritiro express vicino ai punti di controllo di sicurezza ad alto traffico. Questo approccio rafforza la conversione e la densità delle vendite in tutti i canali ad alto traffico all'interno del mercato indiano del travel retail.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base ai dati demografici dei viaggiatori: i turisti sono in testa, mentre gli studenti registrano un'impennata.
Nel 2025, i viaggiatori per piacere detenevano una quota del 40.88% e questo gruppo predilige liquori di alta gamma, prodotti di bellezza e regali selezionati, adatti sia ai viaggi di piacere che alle visite familiari. I negozi aeroportuali intercettano questa domanda con pacchetti promozionali pensati per i picchi stagionali e i profili di viaggio che mantengono elevato il valore medio dello scontrino. I viaggiatori d'affari generano una domanda costante di prodotti premium in brevi finestre temporali vicino ai gate, supportata dal ritiro rapido e da accessori selezionati. I turisti che visitano amici e parenti e quelli che si recano in aeroporto per cure mediche e benessere contribuiscono a un volume stabile che agevola la gestione del personale e dei cicli di inventario. Compagnie aeree e rivenditori coordinano le promozioni con i mesi di punta dei viaggi di piacere per migliorare le conversioni e il coinvolgimento dei clienti nel mercato del travel retail in India.
Si prevede che il numero di studenti viaggiatori crescerà a un tasso annuo composto del 13.46% fino al 2031, e questo gruppo adotta rapidamente i preordini digitali e i pagamenti tramite portafoglio elettronico per garantire la disponibilità dei prodotti e ridurre al minimo i tempi di attesa. Aggiornamenti dei dispositivi, routine di cura della pelle e articoli da regalo sono casi d'uso comuni per la prenotazione e il ritiro rapido presso i punti di ritiro. I programmi fedeltà che premiano gli acquisti in aeroporto migliorano la percezione del valore per gli studenti attenti al budget e possono incentivare l'acquisto di articoli aggiuntivi. Linee guida più chiare sulle franchigie durante i preordini riducono l'ansia da conformità per i viaggiatori in transito verso giurisdizioni con normative più rigide. Questi accorgimenti ampliano la copertura demografica e supportano una domanda duratura nel mercato del travel retail in India.
Analisi geografica
La leadership del Nord dell'India si basa sul ruolo di Delhi come porta d'accesso internazionale, che rappresenta il 30.85% di tutte le partenze nazionali e sostiene l'ampia gamma di categorie premium presso i banchi in area di transito. Sono in corso programmi di potenziamento della capacità nelle località di secondo livello del Nord dell'India, progettati per ridurre l'eccessiva dipendenza da un singolo hub, aggiungendo più nodi a supporto della crescita delle concessioni. L'acquisizione, prevista per dicembre 2025, della quota di controllo del Delhi Duty Free consentirà un più rapido riequilibrio degli scaffali verso i gate in cui specifici mix di voli aumentano le conversioni di alcolici e prodotti di bellezza premium. UPI One World a Nuova Delhi crea un sistema di accettazione più inclusivo per eventi e flussi di visitatori in entrata attraverso limiti di transazione e mensili facili da comunicare alle casse. Con l'entrata in funzione graduale della nuova capacità di Noida, la regione diversificherà la domanda al dettaglio su più terminal e ridurrà i punti critici durante i picchi del mercato del travel retail indiano.
Si prevede che l'India meridionale crescerà a un tasso di crescita annuo composto (CAGR) dell'11.74% fino al 2031, grazie al completamento degli ampliamenti dei terminal che aggiungeranno gate e aree commerciali progettate per un maggiore flusso di passeggeri durante le ore di partenza. L'ampliamento di Chennai migliora la base per un maggior numero di attivazioni di prodotti di bellezza e liquori di alta gamma, che si basano su spazi per la scoperta e un servizio rapido, anche in finestre di acquisto brevi. Il programma di gestione del traffico di Bengaluru gestisce 130,000 passeggeri e 100,000 veicoli al giorno, con una gestione delle corsie progettata per ridurre i ritardi a terra, il che può indirettamente aumentare il tempo disponibile per completare gli acquisti in aeroporto. I rivenditori si stanno anche orientando verso zone di ritiro express posizionate vicino alle uscite di sicurezza e ai gate per carichi pesanti per catturare le transazioni in 2-3 minuti. Queste misure favoriscono una maggiore conversione mantenendo al contempo un flusso costante durante i periodi di punta nel mercato del travel retail indiano.
L'India occidentale contribuisce in modo significativo al traffico passeggeri, poiché Mumbai gestisce il 20.16% delle partenze nazionali, ma ora si stanno delineando dinamiche a doppio hub dopo che una nuova piattaforma è entrata in servizio nella prima fase alla fine del 2025. La suddivisione del traffico aumenta la necessità di offerte esclusive per i marchi e di preordini digitali visibili, che i viaggiatori possono prenotare prima di recarsi in aeroporto. L'analisi delle code può indirizzare i viaggiatori verso punti di ritiro più vicini ai gate e contribuire a mantenere i tempi di sosta entro un intervallo di 3-5 minuti durante le ore di punta. L'India orientale e centrale si trovano in una fase precedente del ciclo, ma alcune stazioni hanno registrato una crescita del traffico a doppia cifra alla fine del 2025, il che suggerisce che la domanda può concretizzarsi rapidamente una volta aggiunte le rotte internazionali. Man mano che il piano di 50 progetti dell'AAI procede, queste regioni acquisiscono quadri normativi uniformi per gli standard di concessione che aiutano gli operatori a replicare i format in tutto il mercato indiano del travel retail.
Panorama competitivo
Il mercato indiano del travel retail presenta un moderato consolidamento negli hub metropolitani, dove pochi operatori integrati di aeroporti e concessioni gestiscono le posizioni migliori e definiscono i calendari di attivazione per le categorie premium. Una transazione del dicembre 2025 ha portato la partecipazione di un operatore leader nel Delhi Duty Free al 66.93% per 20.3 milioni di dollari, allineando la pianificazione immobiliare con il controllo del merchandising. Questa struttura migliora la produttività degli scaffali e consente l'assegnazione di SKU premium ai voli con maggiore propensione alla conversione, guidata da manifesti in tempo reale e assegnazioni di gate. I concessionari internazionali apportano relazioni con i marchi che completano i punti di forza dell'esecuzione a livello nazionale, supportando assortimenti più ampi e diversificati su larga scala. Queste dinamiche sostengono il posizionamento premium, adattandosi al contempo alla crescita del traffico nel mercato indiano del travel retail.
L'adozione di nuove tecnologie differenzia le prestazioni, grazie ad esempio alla previsione delle code, all'analisi dei flussi di clienti e a un rifornimento più intelligente che mantiene disponibili i prodotti più richiesti durante i periodi di punta delle partenze. Il preordine online con ritiro in aeroporto è diventato uno standard per gli acquirenti più attenti che desiderano sicurezza e tempi di consegna rapidi al gate. Le partnership tra compagnie aeree e rivenditori per la fidelizzazione dei clienti estendono la loro portata tramite app e canali e-mail, semplificando l'associazione di offerte mirate a specifici itinerari. Questi programmi hanno permesso a una compagnia aerea di acquisire 250,000 nuovi membri in India ogni mese nel 2025, ampliando così il bacino di potenziali clienti per gli acquisti in aeroporto. Insieme, questi strumenti supportano una maggiore densità di vendite per metro quadro nel mercato indiano del travel retail senza un'espansione proporzionale della superficie dei negozi.
I fornitori di categoria stanno rafforzando gli assortimenti attraverso investimenti in capacità produttiva e lanci di prodotti premium in linea con i punti di forza del retail aeroportuale. I portafogli di liquori stanno puntando sui single malt indiani premium che hanno ottenuto riconoscimenti internazionali, favorendo così il passaggio a prodotti di fascia alta sugli scaffali. I marchi di bellezza stanno aggiungendo set da viaggio e ampliamenti di gamma di colori pensati per i regali e per l'uso personale, che si vendono bene entro 3-5 minuti dalla decisione d'acquisto. Gli operatori stanno inoltre rafforzando i sistemi di qualità e di autenticazione per preservare la fiducia dei consumatori nelle categorie di prodotti di alto valore, man mano che aumenta il numero di punti vendita. Questi elementi forniscono una base stabile per la competizione, consentendo al contempo una crescita costante del settore nel mercato del travel retail indiano.
Leader del settore del travel retail in India
Delhi Duty Free Services Pvt Ltd
Internazionale Flemingo
Mumbai Duty Free (DFS)
Bangalore Duty Free (BIAL)
Hyderabad Duty Free Retail Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: il portafoglio UPI One World è stato lanciato all'aeroporto internazionale di Nuova Delhi per i delegati stranieri, con limiti di spesa per transazione e mensili pensati per l'accettazione in area aeroportuale. Il lancio riduce le difficoltà legate alla conversione di valuta e alle commissioni dei circuiti di carte di credito durante il pagamento nei negozi duty-free. Inoltre, definisce un quadro di riferimento per una più ampia accettazione transfrontaliera, in linea con le preferenze dei viaggiatori indiani nel mercato del travel retail in India.
- Gennaio 2026: Etihad Guest ha presentato cinque partnership incentrate sull'India, che comprendono una carta di credito co-branded, programmi fedeltà di grandi magazzini, consegna di cibo a domicilio, scambio di criptovalute per l'e-commerce e hotel di lusso. La compagnia aerea ha aggiunto 250,000 membri residenti in India ogni mese nel 2025 e opera 185 voli settimanali verso 11 aeroporti indiani. Queste iniziative ampliano la portata delle offerte commerciali in area aeroportuale e aumentano l'utilità dei punti accumulati e utilizzati per gli acquisti effettuati negli aeroporti del mercato indiano del travel retail.
- Dicembre 2025: GMR Airports ha acquisito quote azionarie per incrementare la propria partecipazione in Delhi Duty Free Services al 66.93% per 20.3 milioni di dollari, consolidando il controllo sulla concessione del duty free più trafficato del paese. La piattaforma ha registrato una crescita dei ricavi dal 2023 al 2025, a testimonianza della ripresa della domanda e di una maggiore agilità nella gestione del merchandising. L'operazione supporta un più rapido riassortimento degli scaffali in base alla composizione dei voli nel mercato indiano del travel retail.
- Agosto 2025: Shoppers Stop ha inaugurato un negozio di 9,053 piedi quadrati (circa 836 metri quadrati) presso il Terminal 1 dell'aeroporto di Delhi, con l'obiettivo di offrire una selezione di prodotti di bellezza e moda ai passeggeri in transito e a quelli dei voli nazionali. La posizione strategica aumenta i punti di contatto per la scoperta di prodotti di bellezza e per un rapido ritiro prima dell'imbarco.
Ambito del rapporto sul mercato del travel retail in India
Il travel retail si riferisce alla vendita di beni ai viaggiatori internazionali in ambienti di transito, tra cui aeroporti, porti marittimi, stazioni ferroviarie, navi da crociera e zone di confine. Comprende punti vendita duty-free (esenti da tasse) e duty-paid, che offrono prodotti a prezzi competitivi come profumi, cosmetici, articoli di lusso, alcolici, tabacco, abbigliamento e dolciumi grazie alla riduzione delle imposte.
Il rapporto sul mercato del travel retail in India è segmentato per tipologia di prodotto (moda e accessori, vino e liquori, tabacco, alimentari e dolciumi, profumi e cosmetici, altre tipologie di prodotto), canale di distribuzione (aeroporti, navi da crociera, stazioni ferroviarie, altri canali di distribuzione), profilo demografico dei viaggiatori (viaggiatori d'affari, viaggiatori per piacere, turisti in visita ad amici e parenti, turisti per motivi medici e di benessere, studenti viaggiatori) e area geografica (India settentrionale, India meridionale, India occidentale, India orientale, India centrale). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Moda e accessori |
| Vino e alcolici |
| Tabacco |
| Cibo e Pasticceria |
| Fragranze e Cosmetici |
| Altri tipi di prodotti (cancelleria, elettronica, orologi, gioielli, ecc.) |
Per canale di distribuzione
| Aeroporti |
| Navi da crociera |
| Stazione ferroviaria |
| Altri canali di distribuzione |
Per dati demografici dei viaggiatori
| Viaggiatori d'affari |
| Viaggiatori di piacere |
| Visita ad amici e parenti (VFR) |
| Turisti medici e del benessere |
| Studenti Viaggiatori |
Per geografia
| India del Nord |
| India meridionale |
| West India |
| East India |
| India centrale |
| Per tipo di prodotto | Moda e accessori |
| Vino e alcolici | |
| Tabacco | |
| Cibo e Pasticceria | |
| Fragranze e Cosmetici | |
| Altri tipi di prodotti (cancelleria, elettronica, orologi, gioielli, ecc.) | |
| Per canale di distribuzione | Aeroporti |
| Navi da crociera | |
| Stazione ferroviaria | |
| Altri canali di distribuzione | |
| Per dati demografici dei viaggiatori | Viaggiatori d'affari |
| Viaggiatori di piacere | |
| Visita ad amici e parenti (VFR) | |
| Turisti medici e del benessere | |
| Studenti Viaggiatori | |
| Per geografia | India del Nord |
| India meridionale | |
| West India | |
| East India | |
| India centrale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato indiano del travel retail nel 2026 e la crescita prevista fino al 2031?
Il mercato indiano del travel retail valeva 2.83 miliardi di dollari nel 2025 e si prevede che crescerà da 3.21 miliardi di dollari nel 2026 a 5.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.28%.
Quali categorie e canali guidano le vendite nel settore del travel retail in India?
Nel 2025, il settore vini e liquori deteneva il 75.68% del mercato, mentre gli aeroporti rappresentavano il 94.35% della distribuzione; si prevede che le compagnie di crociera cresceranno a un tasso annuo composto del 18.55% fino al 2031.
Quali gruppi di viaggiatori generano il maggior volume di vendite nei negozi aeroportuali?
Nel 2025 i viaggiatori per piacere rappresentavano il 40.88% del totale, e si prevede che i viaggiatori studenti cresceranno a un tasso annuo composto del 13.46% fino al 2031, grazie alla forte adozione di prenotazioni anticipate e pagamenti tramite portafoglio digitale.
Quali regioni dell'India contribuiscono maggiormente alle vendite al dettaglio negli aeroporti?
Nel 2025, l'India settentrionale deteneva il 30.85% del totale, con Delhi da sola che gestiva il 23.97% di tutte le partenze, mentre per l'India meridionale si prevede una crescita annua composta (CAGR) dell'11.74% fino al 2031 grazie all'aumento della capacità.
Quali misure stanno migliorando il tasso di conversione nei terminal più affollati?
L'accettazione dei pagamenti tramite portafoglio UPI con limiti per transazione e mensili, i punti di ritiro rapido e la disposizione dei negozi ottimizzata per le code riducono i tempi di pagamento e aumentano il tasso di conversione.
Quali recenti mosse di operatori e compagnie aeree influiscono sul settore del travel retail in India?
GMR ha incrementato la propria partecipazione in Delhi Duty Free al 66.93% per 20.3 milioni di dollari, e Etihad Guest ha aggiunto 250,000 membri al mese nel 2025, con cinque partnership incentrate sull'India annunciate nel 2026.


