

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.29 miliardo di dollari |
| Dimensione del mercato (2031) | 2.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.43% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle assicurazioni di viaggio in India di Mordor Intelligence
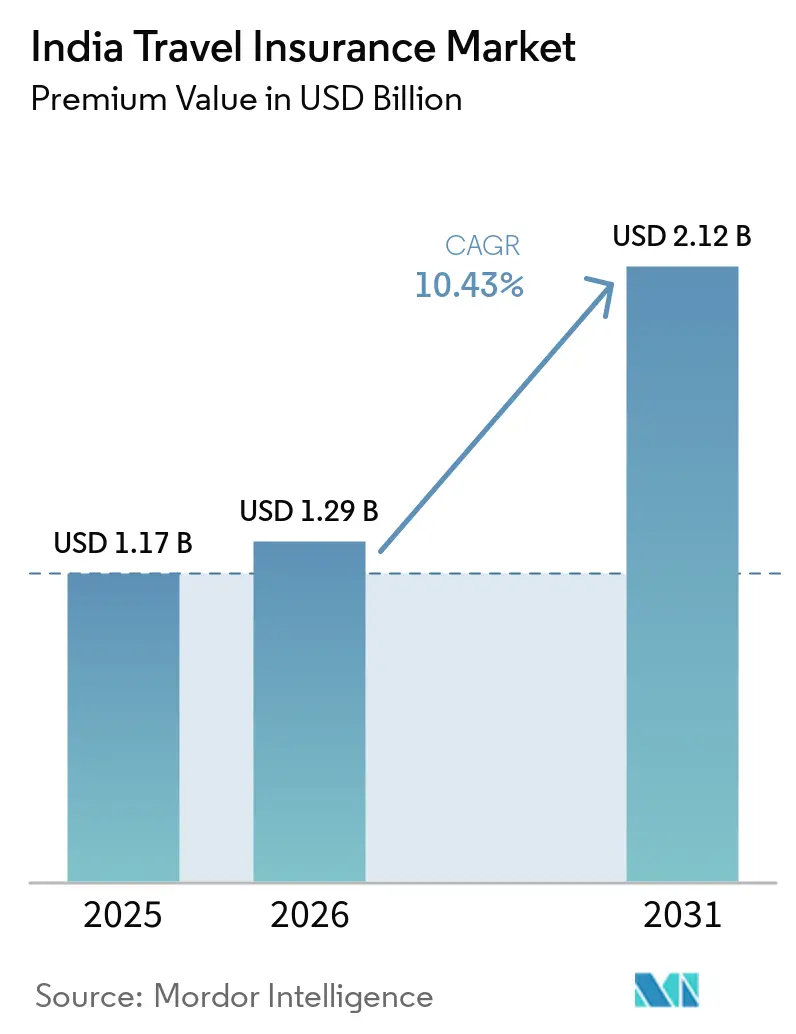
Si prevede che il mercato indiano delle assicurazioni di viaggio, in termini di valore dei premi, aumenterà da 1.17 miliardi di dollari nel 2025 a 1.29 miliardi di dollari nel 2026, raggiungendo i 2.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.43% nel periodo 2026-2031.
La ripresa dei viaggi di piacere all'estero, l'obbligo di assicurazione per il rilascio del visto e la crescente diffusione della distribuzione digitale hanno spinto il mercato indiano delle assicurazioni di viaggio in prima linea tra le storie di crescita dell'Asia-Pacifico. Le continue innovazioni in termini di premi, dalle coperture specifiche per le crociere ai piani a breve termine, hanno ampliato la base di clienti, mentre la crescente frequenza dei viaggi d'affari sta spostando l'attenzione dei consumatori dal prezzo ai benefici. L'intensità competitiva aumenta con l'integrazione degli operatori storici con le agenzie di viaggi online (OTA) e con l'inserimento delle assicurazioni da parte delle banche in offerte finanziarie più ampie, creando nuove opportunità di cross-selling e upselling. Nel frattempo, il sandbox normativo dell'IRDAI e la piattaforma centralizzata Bima Sugam stanno riducendo i tempi di immissione sul mercato di nuovi prodotti e sbloccando efficienze di sottoscrizione basate sui dati che possono sostenere i margini nonostante l'intensificarsi della concorrenza.
Punti chiave del rapporto
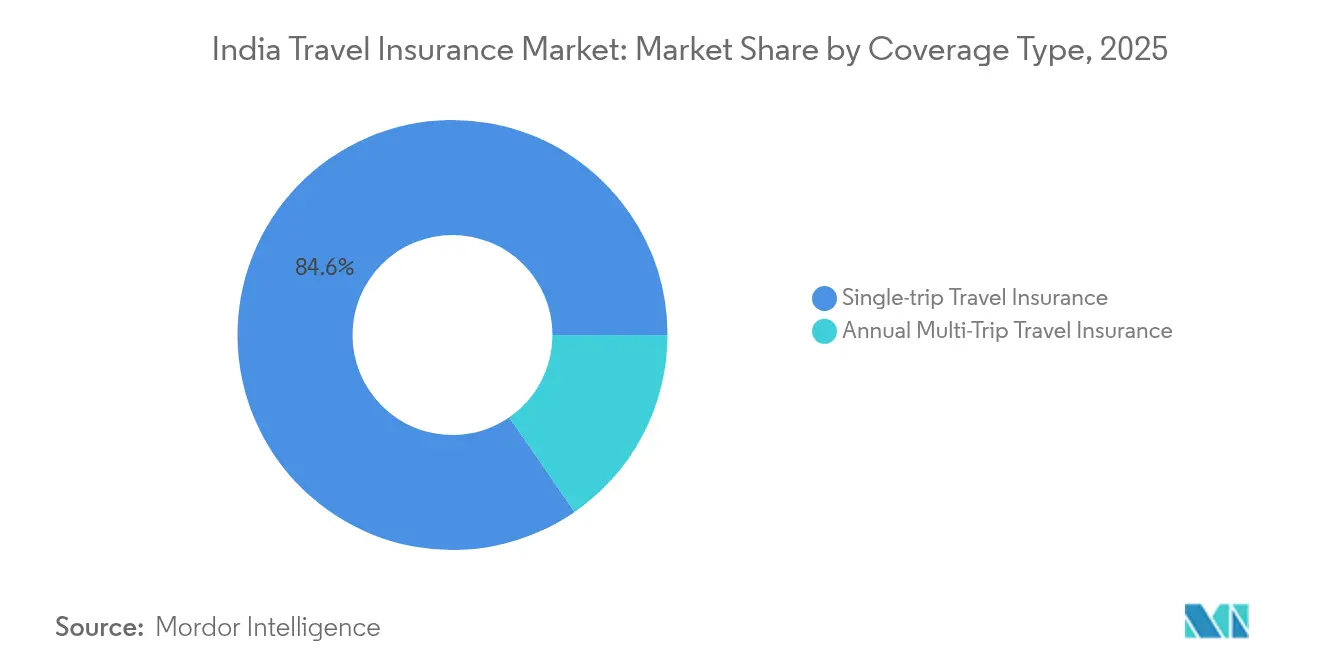
- Nel 2025, l'assicurazione di viaggio per un singolo viaggio ha rappresentato l'84.62% della quota di mercato delle assicurazioni di viaggio in India, mentre le polizze annuali multi-viaggio stanno crescendo a un CAGR del 10.74% entro il 2031, diventando il tipo di copertura in più rapida crescita.
- I viaggiatori in famiglia hanno rappresentato il 41.36% dei ricavi nel 2025 e continuano a sostenere la domanda, mentre il segmento degli anziani è sulla buona strada per registrare un CAGR del 10.68% entro il 2031, sostenuto dal turismo crocieristico e dalla mobilità dei pensionati benestanti.
- Nel 2025, gli intermediari assicurativi detenevano una quota del 46.62% del mercato assicurativo di viaggio in India, ma gli aggregatori assicurativi stanno procedendo a un CAGR del 10.55%, spinti dai 77 milioni di utenti di PolicyBazaar e dall'espansione della portata phygital.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'assicurazione di viaggio in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa post-COVID dei viaggi di piacere e VFR in uscita | 2.8% | Nazionale, con una concentrazione nelle città metropolitane | Medio termine (2-4 anni) |
| Assicurazione obbligatoria per visti Schengen e altri visti | 2.1% | Nazionale, con un impatto maggiore a Delhi, Mumbai, Bangalore | A lungo termine (≥ 4 anni) |
| Crescita degli aggregatori digitali e delle vendite integrate OTA | 1.9% | Nazionale, con adozione anticipata nelle città di livello 1 | A breve termine (≤ 2 anni) |
| I portali di biglietteria aerea lanciano la copertura incorporata | 1.2% | Nazionale, concentrato nei principali aeroporti | Medio termine (2-4 anni) |
| Rapida crescita del turismo crocieristico per anziani | 0.8% | Nazionale, con concentrazione nei centri urbani ricchi | A lungo termine (≥ 4 anni) |
| Politiche di micro-durata a consumo abilitate da UPI | 0.6% | Nazionale, con una maggiore penetrazione nella fascia demografica digitale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa post-COVID nei viaggi di piacere e VFR in uscita
I titolari di passaporto indiano hanno registrato 15 milioni di partenze internazionali nel primo semestre del 2024, superando i livelli pre-pandemia e rafforzando la traiettoria ascendente del mercato indiano delle assicurazioni di viaggio [1] Business World, “Indian Seniors Power Cruise Boom,” bwbusinessworld.com. . I viaggiatori ora considerano l'assicurazione come un'infrastruttura indispensabile per le emergenze mediche, le interruzioni dei voli e i rischi geopolitici che in precedenza non erano coperti. Si prevede che i viaggi aziendali raggiungeranno i 35 miliardi di dollari nel 2025, intensificando la domanda di supporto per i sinistri in tempo reale, prestazioni di evacuazione di emergenza e coperture legate alla pandemia. Con la crescente consapevolezza del rischio, le compagnie assicurative si differenziano attraverso servizi a valore aggiunto come la telemedicina multilingue e l'assistenza concierge in aeroporto, che riscuotono successo tra i viaggiatori esperti. Il passaggio del mercato dalla competizione sui prezzi a proposte orientate ai benefici posiziona la copertura completa come la nuova norma piuttosto che come un'opzione aggiuntiva premium.
I requisiti obbligatori per l'assicurazione sui visti rimodellano il design del prodotto
La regola della copertura minima di 31,246.8 USD (30,000 EUR) dell'area Schengen ha consolidato l'acquisto di assicurazioni di protezione tra gli indiani diretti in Europa, rendendo di fatto l'assicurazione di viaggio parte integrante della lista di controllo per il visto [2] Direzione generale per la migrazione e gli affari interni, "Modifiche al codice dei visti Schengen", europa.eu. . Nell'aprile 2024 sono entrati in vigore i visti Schengen pluriennali che richiedono una copertura allineata al rinnovo, creando un flusso di entrate ricorrenti prevedibile per le compagnie assicurative. Mandati analoghi in Canada, Australia e nei paesi del Golfo stanno ampliando questo imbuto di clienti guidato dalla conformità, incoraggiando le compagnie assicurative a creare polizze modulari multi-destinazione che soddisfino i diversi standard delle ambasciate. L'emissione digitale e la convalida basata su API consentono ora documenti pronti per l'ambasciata in tempo reale, riducendo lo sforzo del cliente e aumentando la soddisfazione. Gli aggregatori ne traggono vantaggio convogliando questa domanda vincolata attraverso percorsi di acquisto con un solo clic che aumentano i tassi di adesione e il valore a vita.
Crescita degli aggregatori digitali e delle vendite integrate OTA
PolicyBazaar aggrega oltre 250 polizze di 53 assicuratori, consentendo un confronto trasparente che accelera il processo decisionale e riduce i tempi di vendita da giorni a minuti [3] PB Fintech, “PolicyBazaar Investor Presentation Q1 FY25,” pbfintech.com. . Le strategie phygital, ovvero i percorsi digitali supportati dall'assistenza di agenti offline, hanno sbloccato l'adozione nelle aree di livello 2/3, con un aumento del 30% dei nuovi utenti al di fuori delle metropoli. Le OTA come MakeMyTrip ed EaseMyTrip integrano l'assicurazione al momento del pagamento, aumentando i tassi di adesione oltre il 15% per i biglietti internazionali e convogliando premi incrementali ai partner di sottoscrizione. La pressione competitiva sta spingendo gli assicuratori verso architetture API-first che supportano la sottoscrizione in tempo reale, la determinazione dinamica dei prezzi e l'attivazione senza soluzione di continuità dei sinistri. La conseguente mole di dati fornisce informazioni per il perfezionamento attuariale e la vendita incrociata mirata, rafforzando il volano digitale del mercato indiano delle assicurazioni di viaggio.
Rapida crescita del turismo crocieristico per anziani
Le prenotazioni di crociere tra gli indiani di età pari o superiore a 60 anni sono aumentate del 40% su base annua nel 2024, aumentando la domanda di coperture premium per viaggi di lunga durata che possono costare fino a 5,846.9 dollari (500,000 rupie indiane) a viaggiatore. Polizze specializzate ora coprono la degenza in cabina, le mancate soste in porto e l'evacuazione in elicottero, rischi tipici degli itinerari marittimi. Le compagnie assicurative offrono massimali assicurativi più elevati, una sottoscrizione semplificata per patologie preesistenti e linee di assistenza medica multilingue 24 ore su 24, 7 giorni su 7, per attrarre pensionati benestanti. Le compagnie di crociera che promuovono rotte incentrate sull'India amplificano ulteriormente la visibilità, spingendo gli anziani verso tutele finanziarie pre-viaggio. L'elevato volume di biglietti del segmento aumenta la redditività, rendendolo un'arena strategica per la differenziazione attraverso la gestione dei sinistri in stile concierge e il coordinamento dell'assistenza transfrontaliera.
Analisi dell'impatto delle restrizioni
| moderazione | % (~) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa consapevolezza tra i viaggiatori internazionali alle prime armi | -1.7% | Nazionale, con concentrazione nelle città di livello 2/3 | Medio termine (2-4 anni) |
| Liquidazione dei sinistri complessa e dispendiosa in termini di tempo | -1.4% | Nazionale, con un impatto pronunciato nelle regioni non metropolitane | A breve termine (≤ 2 anni) |
| Le lacune nella copertura degli sport d'avventura danneggiano la fiducia nel marchio | -0.9% | Nazionale, più acuto nei segmenti giovanili e avventurosi | A breve termine (≤ 2 anni) |
| Regole della carta forex RBI che limitano i pacchetti aggiuntivi di assicurazione | -0.6% | Nazionale, soprattutto tra i viaggiatori d'affari frequenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsa consapevolezza tra i viaggiatori internazionali alle prime armi limita la penetrazione del mercato
I viaggi internazionali si stanno diffondendo nelle città di Livello 2/3, ma la cultura assicurativa è carente tra i viaggiatori alle prime armi, che valutano i premi delle polizze in base alla sicurezza percepita della destinazione. Le campagne mediatiche tradizionali raramente traducono le caratteristiche della copertura in storie comprensibili, lasciando inascoltati i malintesi e causando un elevato tasso di perdite. Gli agenti locali spesso promuovono prodotti conformi ai requisiti di visto senza spiegare i vantaggi post-partenza, limitando l'upselling a coperture complete. Gli aggregatori hanno iniziato a distribuire video esplicativi in lingua originale e testimonianze di influencer, ma i primi risultati mostrano una conversione modesta a causa di lacune di fiducia nel digitale. Una crescita sostenibile, quindi, dipende da un'educazione iper-locale che colleghi aneddoti del mondo reale, come le emergenze mediche all'estero, a risultati finanziari tangibili.
La risoluzione complessa e dispendiosa in termini di tempo delle controversie mina la fiducia
Il leader del settore pubblico New India Assurance registra un tasso di liquidazione del 98.74%, eppure i punteggi di soddisfazione del settore privato oscillano tra 1.8 e 4.5 sui forum dei consumatori, evidenziando l'incoerenza. [4] Editoriale di Moneycontrol, "Richieste di risarcimento per assicurazioni di viaggio: perché i punteggi di soddisfazione divergono ampiamente", moneycontrol.com. I punti critici includono processi complessi e pieni di documenti, coordinamento con ospedali esteri e aggiornamenti di stato poco chiari che alimentano l'ansia durante le crisi. I rimborsi ritardati erodono la fiducia, generando un passaparola negativo che si propaga nelle reti familiari e sui social media. Gli assicuratori stanno sperimentando controlli antifrode basati sull'IA e caricamenti di documentazione con un clic, che hanno ridotto i tempi di elaborazione del 30% nelle prime prove. Raggiungere la parità nell'esperienza di gestione dei sinistri è essenziale per sostenere la reputazione del mercato indiano delle assicurazioni di viaggio come rete di sicurezza affidabile.
Analisi del segmento
Per tipo di copertura: il predominio del viaggio singolo cede il passo all'emergere del viaggio multiplo
Nel 2025, le polizze per un singolo viaggio detenevano una quota dell'84.62% nel mercato assicurativo di viaggio indiano, riflettendo la cultura di viaggio episodica del paese, ancorata a viaggi di piacere, VFR e di lavoro mirati. Le offerte in linea con i visti e i pacchetti aggiuntivi flessibili in base alla durata hanno ulteriormente consolidato la popolarità dei viaggi singoli tra i viaggiatori che prenotano con largo anticipo e preferiscono una protezione su misura. I prodotti annuali multi-viaggio, tuttavia, stanno accelerando a un CAGR del 10.74%, beneficiando della mobilità aziendale, degli scambi studenteschi e dell'aumento delle "workation". Si prevede che le dimensioni del mercato assicurativo di viaggio indiano per il segmento multi-viaggio si amplieranno significativamente con l'introduzione da parte delle compagnie assicurative di piani di rinnovo automatico e attivazioni di viaggio basate su app che eliminano gli ostacoli amministrativi.
I titolari di polizze multi-viaggio mostrano una maggiore alfabetizzazione assicurativa e una maggiore propensione all'acquisto incrociato; gli studenti aggiungono spesso coperture per gadget, mentre i dirigenti aziendali passano a massimali sanitari più elevati. I dashboard digitali consentono ai clienti di gestire i viaggi futuri, scaricare le lettere dell'ambasciata e presentare reclami, migliorando i cicli di coinvolgimento che consolidano la fidelizzazione. Le compagnie assicurative utilizzano l'analisi dei dati di utilizzo per adeguare i prezzi, premiando i frequent flyer a basso rischio con sconti sui premi che influenzano ulteriormente l'equazione del valore. Con la crescente connettività aerea e l'espansione dei corridoi senza visto, il mercato delle assicurazioni di viaggio in India vedrà probabilmente una riduzione del divario tra i tassi di penetrazione delle polizze mono-viaggio e multi-viaggio, soprattutto all'interno della fascia di popolazione urbana benestante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i viaggiatori in famiglia sono alla base della domanda; gli anziani spingono la crescita dei premi
I viaggiatori in famiglia hanno contribuito per il 41.36% ai premi complessivi nel 2025, sottolineando l'etica collettivista che guida le vacanze di gruppo e gli itinerari VFR. Le polizze ottimizzate per gruppi nucleari e multigenerazionali includono benefit specifici per i bambini, assistenza familiare di emergenza e sconti per gruppi, posizionando gli assicuratori come tutori olistici del benessere in viaggio. Il passaparola all'interno delle famiglie allargate amplifica la visibilità del marchio, favorendo cicli di acquisto ripetuti che sostengono il mercato assicurativo di viaggio in India.
Gli anziani costituiscono la fascia di popolazione in più rapida crescita, con un CAGR del 10.68%, trainato dall'aumento dell'aspettativa di vita, dall'aumento del reddito disponibile e dal turismo esperienziale legato alle crociere. Le coperture assicurative avanzate offrono l'ingresso senza limiti di età, esenzioni per patologie preesistenti ed evacuazione medica tramite concierge, garantendo prezzi premium che incrementano i margini. La quota di mercato delle assicurazioni di viaggio in India per i prodotti specifici per anziani si sta di conseguenza espandendo, poiché i pensionati danno priorità alla sicurezza sanitaria rispetto ai costi. Soluzioni tecnologiche, la presentazione dei sinistri tramite comandi vocali e le notifiche per gli assistenti riducono ulteriormente gli attriti, rendendo l'assicurazione un complemento perfetto per uno stile di vita da pensionati in giro per il mondo.
Per canale di distribuzione: gli intermediari mantengono il potere mentre gli aggregatori aumentano
Le reti di agenzie e i canali di bancassicurazione hanno mantenuto il controllo del 46.62% della distribuzione nel 2025, sfruttando la consulenza diretta e il cross-selling all'interno di pacchetti di prodotti finanziari come carte di credito e prestiti per viaggi. I rapporti di fiducia rimangono fondamentali per chi acquista per la prima volta e apprezza una consulenza personalizzata. Ciononostante, gli aggregatori stanno crescendo a un CAGR del 10.55%, grazie a motori di comparazione trasparenti, emissione immediata delle polizze e monitoraggio dei sinistri tramite dispositivi mobili, che incontrano il favore dei consumatori digitali.
Si prevede che le dimensioni del mercato indiano delle assicurazioni di viaggio, acquisite tramite aggregatori online, raddoppieranno entro il 2031, grazie all'intensificazione della personalizzazione basata sull'intelligenza artificiale e delle interfacce vernacolari da parte di PolicyBazaar e dei suoi concorrenti. Le vendite integrate sui portali delle compagnie aeree e delle OTA comprimono il percorso di acquisto, spingendo gli acquirenti attenti al prezzo a prendere decisioni immediate senza l'intervento umano. Gli intermediari tradizionali stanno rispondendo lanciando micrositi co-branded e implementando consulenti tramite video chat per preservare la pertinenza in un futuro agnostico rispetto al canale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Cluster metropolitani come Delhi NCR, Mumbai, Bangalore, Chennai e Pune rappresentano circa il 64.25% del volume totale dei premi, sostenuti da aeroporti di accesso internazionali, redditi pro capite più elevati e sofisticati ecosistemi distributivi. Queste città mostrano un'adozione smisurata di prodotti annuali multiviaggio e con capitali assicurati elevati, riflettendo modelli di viaggio cosmopoliti e consapevolezza del rischio. Hub di secondo livello come Ahmedabad, Kochi, Indore e Bhubaneswar sono quelli in più rapida crescita, beneficiando di una migliore connettività aerea, di un marketing vernacolare e di una penetrazione digitale supportata dagli aggregatori. Le dimensioni del mercato assicurativo di viaggio in India in queste città emergenti sono destinate a un'espansione a due cifre, con l'intensificarsi dei voli charter in uscita e delle rotte di lavoro nel Golfo.
L'ubiquità dei pagamenti digitali supporta l'espansione a livello nazionale: oltre l'80% degli utenti di smartphone sfrutta UPI, consentendo il pagamento dei premi senza intoppi anche dove le filiali bancarie sono sparse. Gli archetipi di viaggio regionali modellano la domanda di prodotti: gli stati del sud dimostrano una maggiore propensione per le coperture assicurative per studenti e lavoratori diretti nel Golfo, mentre gli stati del nord tendono a preferire polizze per il tempo libero conformi a Schengen. Il futuro marketplace Bima Sugam di IRDAI promette un'infrastruttura digitale uniforme, riducendo il divario di accesso tra aree urbane e rurali e standardizzando i processi KYC e l'emissione di polizze in tutte le aree geografiche.
Nei mercati di frontiera del Nord-Est e negli stati himalayani più piccoli, le campagne di sensibilizzazione degli enti del turismo e delle banche locali stanno cercando di favorirne l'adozione precoce. Il mercato indiano delle assicurazioni di viaggio probabilmente sfrutterà i corridoi di viaggio legati alla diaspora, dal Punjab al Canada e dal Kerala al Golfo, poiché i legami culturali e i flussi di rimesse generano viaggi ricorrenti. Con l'espansione delle rotte internazionali da parte delle compagnie low-cost nazionali dagli aeroporti secondari, i chioschi assicurativi localizzati e i chatbot nelle lingue regionali diventeranno un fattore decisivo per attrarre nuovi acquirenti.
Panorama competitivo
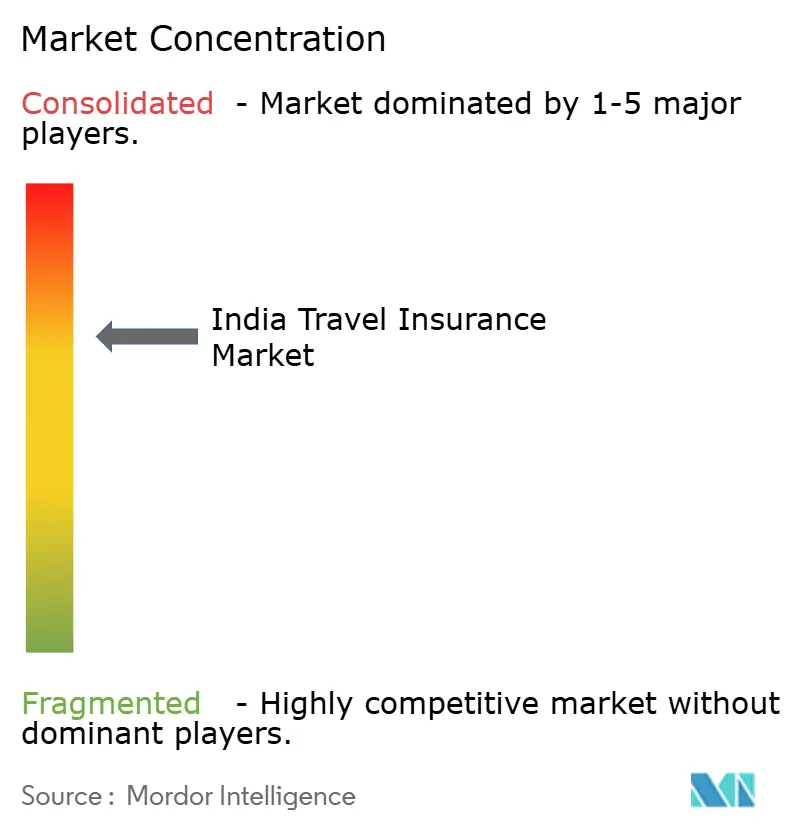
Il mercato indiano delle assicurazioni di viaggio presenta un'elevata concentrazione, con ICICI Lombard, Bajaj Allianz, Tata AIG e HDFC ERGO all'avanguardia nella raccolta premi. ICICI Lombard ha registrato un utile netto di 0.84 milioni di dollari (7.24 milioni di rupie indiane) nel terzo trimestre dell'anno fiscale 2025, a dimostrazione del margine di manovra finanziario di questi operatori storici per la ricerca e sviluppo e l'espansione dei canali. Le alleanze strategiche stanno diventando cruciali: l'accordo di Bajaj Allianz con HSBC India nell'agosto 2024 ha sbloccato i ricchi NRI, mentre la carta di credito in co-branding di ICICI Bank con MakeMyTrip integra l'assicurazione di viaggio in ecosistemi finanziari di viaggio più ampi.
Gli investimenti tecnologici sono la lama competitiva più affilata. La sottoscrizione basata su API, il rilevamento delle frodi basato sull'intelligenza artificiale e la presentazione dei sinistri tramite chatbot comprimono le tempistiche del servizio, rafforzando i parametri di soddisfazione che influenzano direttamente il riacquisto. I tassi di liquidazione fungono da quadro di valutazione pubblico; il benchmark del 98.74% di New India Assurance definisce le aspettative del settore, costringendo i ritardatari a rivedere i flussi di lavoro legacy o a ridurre il rischio. Le riforme normative, l'esenzione del 100% dagli investimenti diretti esteri e le approvazioni di prodotto "use-and-file" invitano compagnie assicurative globali come Generali a espandersi tramite joint venture, intensificando la rivalità e catalizzando l'innovazione di prodotto.
I competitor digitali sfruttano stack tecnologici agili per competere con gli operatori tradizionali in termini di tempi di risposta e coperture di rischi di nicchia, sport d'avventura, viaggi con animali domestici e protezione dei gadget. Tuttavia, la scalabilità rimane fondamentale; la portata della distribuzione attraverso filiali bancarie, agenzie di viaggio e integrazioni OTA spesso determina la conquista di quote di mercato nel mercato assicurativo di viaggio in India. L'efficienza del costo-servizio e la coerenza dell'esperienza omnicanale determineranno il posizionamento competitivo man mano che i volumi dei premi migrano online.
Leader del settore assicurativo di viaggio in India
ICICI Assicurazione Generale Lombarda
Tata AIG Assicurazione Generale
Assicurazione generale HDFC ERGO
Bajaj Allianz Assicurazione Generale
Affidabilità generale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: IRDAI ha lanciato il mercato digitale unico Bima Sugam, la cui implementazione a livello nazionale è prevista per dicembre 2025, per semplificare il confronto, l'acquisto e la gestione delle polizze tramite interfacce simili a UPI e API standardizzate.
- Giugno 2025: Generali si è assicurata la Central Bank of India come partner nella joint venture, mantenendo il 74% della proprietà e ottenendo l'accesso a 80 milioni di clienti in 4,500 filiali, moltiplicando così i punti di contatto di distribuzione per i pacchetti di protezione di viaggio.
- Luglio 2025: Thomas Cook India e NPCI hanno introdotto una carta prepagata RuPay per il forex abbinata a un'assicurazione di viaggio, sperimentata negli Emirati Arabi Uniti in vista di un lancio globale, a dimostrazione di un'ulteriore convergenza di pagamenti e protezione.
- Aprile 2025: Regency for Expats ha portato la soddisfazione dei clienti all'84%, con il 44% che attribuisce i guadagni a richieste di rimborso più rapide e il 41% a un supporto migliorato, sottolineando i vantaggi dell'automazione dei servizi basata sull'intelligenza artificiale.
Ambito del rapporto sul mercato dell'assicurazione di viaggio in India
Il rapporto si concentra sullo sfondo completo del mercato indiano delle assicurazioni di viaggio, che comprende una valutazione delle tendenze del mercato in via di sviluppo per segmenti, importanti cambiamenti nelle dinamiche del mercato e una panoramica del mercato. Il mercato delle assicurazioni di viaggio in India è segmentato per copertura assicurativa (assicurazione di viaggio per viaggio singolo, assicurazione di viaggio annuale per più viaggi e altri), per canali di distribuzione (vendite dirette, agenzie di viaggio online, aeroporti e hotel, broker e altri intermediari assicurativi) e Per utente finale (anziani, viaggiatori d'affari, viaggiatori in famiglia e altri (viaggiatori dell'istruzione, ecc.). Il rapporto offre dimensioni del mercato e valori di previsione per il mercato delle assicurazioni di viaggio in India in milioni di dollari per i segmenti di cui sopra.
Per tipo di copertura
| Assicurazione di viaggio per viaggio singolo |
| Assicurazione di viaggio annuale multiviaggio |
Per utente finale
| Anziani |
| Viaggiatori di istruzione |
| Viaggiatori d'affari |
| Viaggiatori in famiglia |
| Altri utenti finali |
Per canale di distribuzione
| Intermediari assicurativi |
| Compagnie di assicurazione |
| Banche |
| Brokers di assicurazioni |
| Aggregatori assicurativi |
| Per tipo di copertura | Assicurazione di viaggio per viaggio singolo |
| Assicurazione di viaggio annuale multiviaggio | |
| Per utente finale | Anziani |
| Viaggiatori di istruzione | |
| Viaggiatori d'affari | |
| Viaggiatori in famiglia | |
| Altri utenti finali | |
| Per canale di distribuzione | Intermediari assicurativi |
| Compagnie di assicurazione | |
| Banche | |
| Brokers di assicurazioni | |
| Aggregatori assicurativi |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle assicurazioni di viaggio in India?
Il mercato delle assicurazioni di viaggio in India avrà una dimensione di 1.29 miliardi di dollari nel 2026 e si prevede che raggiungerà 2.12 miliardi di dollari entro il 2031.
Quale tipo di copertura si sta espandendo più rapidamente?
Le polizze multiviaggio annuali sono quelle in più rapida crescita, con un CAGR del 10.74% entro il 2031, poiché i viaggiatori abituali cercano una protezione continua.
Perché l'assicurazione obbligatoria per il visto è importante per i viaggiatori indiani?
Gli obblighi legati ai visti, soprattutto nell'area Schengen, rendono l'assicurazione un acquisto non negoziabile e determinano una domanda ricorrente di polizze conformi.
In che modo gli aggregatori digitali stanno rimodellando la distribuzione?
Piattaforme come PolicyBazaar offrono confronti immediati e acquisti con un clic, accelerando l'adozione online e spingendo le compagnie assicurative verso l'integrazione API-first.
Quali difficoltà impediscono la soddisfazione dei reclami?
Gli ostacoli alla documentazione, il coordinamento dei fornitori esteri e la lentezza dei rimborsi creano frustrazione nei clienti, spingendo l'intero settore a investire nell'automazione dei reclami basata sull'intelligenza artificiale.
In che modo Bima Sugam influenzerà il mercato?
Il mercato centralizzato standardizzerà il KYC digitale, ridurrà i costi di distribuzione e amplierà l'accesso ai prodotti assicurativi nell'India urbana e rurale.


