

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 85.66 miliardo di dollari |
| Dimensione del mercato (2031) | 122.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.49% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni di infrastrutture per i trasporti in India di Mordor Intelligence
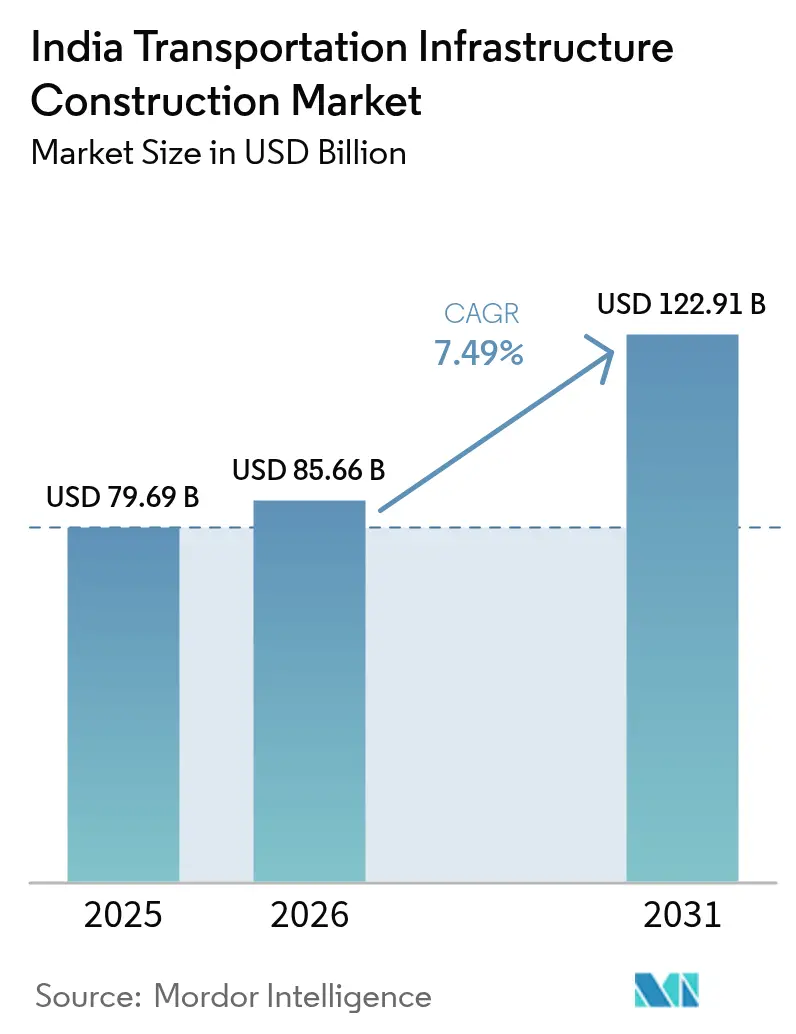
Il mercato indiano delle costruzioni di infrastrutture di trasporto aveva un valore di 79.69 miliardi di dollari nel 2025 e si stima che crescerà da 85.66 miliardi di dollari nel 2026 a 122.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.49% durante il periodo di previsione (2026-2031).
L'impennata è trainata da gare d'appalto record per le autostrade nell'ambito del modello di rendita ibrida, dal quasi completamento del corridoio merci dedicato di 2,843 chilometri e dai continui ammodernamenti dei terminal aeroportuali. Le imprese di costruzione stanno accelerando l'adozione del digitale poiché il Ministero dei Trasporti e delle Autostrade ora richiede il Building Information Modeling (BIM) per ogni progetto di valore superiore a 12 milioni di dollari, riducendo gli errori di progettazione e accorciando i tempi di realizzazione. Anche i porti stanno ottenendo contratti di ingegneria civile più consistenti, con 574 progetti Sagarmala che passano dalla fase di pianificazione a quella di esecuzione e il nuovo porto di Vadhavan che ottiene le approvazioni finali. Allo stesso tempo, gli enti pubblici stanno sperimentando pacchetti di pedaggio-gestione-trasferimento e partenariati pubblico-privati per le stazioni ferroviarie al fine di riciclare il capitale, ampliando gradualmente lo spazio per i finanziamenti privati.
Punti chiave del rapporto
- Per tipologia, le strade detenevano la quota maggiore del mercato indiano delle costruzioni di infrastrutture di trasporto nel 2025, con il 60.1%, mentre porti e vie navigabili interne hanno registrato la crescita prevista più elevata, con un CAGR dell'8.04% fino al 2031.
- Per tipologia di costruzione, le nuove costruzioni rappresentavano il 76.9% del mercato indiano delle infrastrutture di trasporto nel 2025; si prevede che le ristrutturazioni cresceranno a un tasso annuo composto del 7.97% fino al 2031.
- Per quanto riguarda le fonti di investimento, la spesa pubblica ha rappresentato il 90.1% degli stanziamenti previsti per il 2025, tuttavia gli investimenti privati sono sulla buona strada per un tasso di crescita annuo composto (CAGR) del 7.89%, grazie alla conclusione di un numero crescente di accordi di tipo "toll-operate-transfer" (TOT-T) e di concessioni aeroportuali.
- A livello cittadino, la regione metropolitana di Mumbai ha rappresentato il 21.2% della spesa prevista per il 2025, mentre si prevede che Hyderabad registrerà la crescita più rapida con un CAGR dell'8.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni di infrastrutture per i trasporti in India
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ammodernamento delle linee ferroviarie merci e creazione di corridoi merci dedicati. | + 1.8% | A livello nazionale, con in testa le tratte Delhi-Mumbai e Howrah-Ludhiana. | Medio termine (2-4 anni) |
| Ampliamento delle autostrade e delle superstrade nazionali | + 1.6% | In tutti gli stati, con un primo riscontro positivo in Uttar Pradesh e Maharashtra. | A breve termine (≤2 anni) |
| Sviluppo della rete metropolitana nelle principali città | + 1.4% | Delhi NCR, Mumbai, Bangalore, Hyderabad, Chennai | Medio termine (2-4 anni) |
| Connettività portuale e corridoi logistici multimodali | + 1.2% | Stati costieri come il Gujarat e il Tamil Nadu | A lungo termine (≥4 anni) |
| Ammodernamento e ampliamento della capacità dell'aeroporto. | + 1.0% | Aeroporti di livello 1 e di livello 2, inclusi Delhi e Guwahati | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ammodernamento delle linee ferroviarie merci e creazione di corridoi merci dedicati.
I corridoi merci dedicati orientale e occidentale erano completi al 96.4% entro dicembre 2025 e hanno incrementato i viaggi dei treni merci del 47% rispetto all'anno precedente [1] Dedicated Freight Corridor Corporation of India, “Project Status December 2025,” dfccil.com . Le Ferrovie Indiane hanno approvato un nuovo collegamento Dankuni-Surat di 1,100 chilometri nel 2025 che necessita di 5.4 miliardi di dollari in opere civili. Gli stanziamenti federali per le ferrovie per l'anno fiscale 2026-2027 ammontano a 33.4 miliardi di dollari, gran parte dei quali destinati alla posa di binari ad alta velocità e al rinnovamento delle stazioni. Appaltatori come AFCONS Infrastructure e KEC International si sono assicurati pacchetti di elettrificazione pluriennali, garantendo la visibilità dei ricavi. Le operazioni a doppio piano più veloci ora riducono i tempi di transito fino al 40%, spingendo un maggior numero di spedizionieri dalla strada alla ferrovia.
Ampliamento delle autostrade e superstrade nazionali
L'Autorità nazionale per le autostrade dell'India ha aperto le gare d'appalto per 52 progetti del valore di 13.8 miliardi di dollari per l'anno fiscale 2026 dopo aver approvato 124 progetti l'anno precedente [2] National Highways Authority of India, “Project Bidding Data FY 2026,” nhai.gov.in. Gli appalti del modello Hybrid Annuity Model rappresentano circa il 65% del nuovo chilometraggio perché bilanciano i bilanci statali e il rischio privato. HG Infra, Ceigall e Dilip Buildcon si sono aggiudicati grandi ordini nel 2024-2025, confermando un sano interesse da parte degli appaltatori. La lunghezza delle autostrade indiane ha raggiunto i 146,572 chilometri entro la fine del 2025, rispetto ai 142,000 chilometri del 2024. La Fase II di Bharatmala promette altri 20,000 chilometri, concentrandosi sui corridoi di confine e costieri, e costerà 24 miliardi di dollari in cinque anni.
Sviluppo della rete metropolitana nelle principali città
La seconda fase della metropolitana di Chennai si estende per 118.9 chilometri, ha un budget di 7.59 miliardi di dollari e la costruzione è entrata nel vivo nel 2025. La quinta fase della metropolitana di Delhi ha ottenuto l'approvazione nello stesso anno, mentre Bengaluru punta a 175 chilometri di linea operativa entro il 2027. La seconda fase della metropolitana di Hyderabad è stata aggiudicata nel settembre 2024 per 2.91 miliardi di dollari a una joint venture tra Larsen & Toubro e Megha Engineering. I modelli pubblico-privati per la riqualificazione delle stazioni consentono agli sviluppatori di monetizzare le aree commerciali, riducendo il fabbisogno di capitale pubblico e accelerando il completamento dei progetti.
Connettività portuale e corridoi logistici multimodali
Sagarmala ora copre 574 progetti attivi per un valore di 72 miliardi di dollari [3] Ministero dei Porti, della Navigazione e delle Vie Navigabili, “Sagarmala Dashboard”, shipmin.gov.in . Il porto di punta di Vadhavan richiede 9.15 miliardi di dollari in opere civili e punta a una capacità di 23.2 milioni di tonnellate all'anno. Il nuovo collegamento ferroviario del porto di Chennai, inaugurato nel 2025 per 228 milioni di dollari, collega i terminal direttamente al corridoio merci e riduce i tempi di sosta del 25%. Le vie navigabili interne beneficiano del progetto Jal Marg Vikas, che ha dragato 1,620 chilometri del canale del Gange e costruito cinque hub multimodali, consentendo operazioni di chiatte da 2,000 tonnellate durante tutto l'anno.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi nell'acquisizione dei terreni e nel diritto di passaggio | -1.2% | Punti caldi a livello nazionale a Delhi NCR e Pune | A breve termine (≤2 anni) |
| Vincoli di finanziamento e ritardi nei pagamenti pubblici | -0.9% | Il problema è più acuto per gli appaltatori di livello intermedio. | A breve termine (≤2 anni) |
| Volatilità dei prezzi delle materie prime e shock dell'offerta | -0.7% | Pacchetti ferroviari e metropolitani ad alta intensità di acciaio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nell'acquisizione dei terreni e nel diritto di passaggio
Circa il 30% dei lavori autostradali ha subito ritardi nella consegna dei terreni tra il 2024 e il 2025, con un allungamento dei cicli di costruzione fino a 18 mesi. La Fase II della metropolitana di Pune ha perso otto mesi a causa della costruzione di gallerie sotto quartieri densamente popolati. La legge sull'espropriazione dei terreni del 2013 impone studi di impatto sociale e clausole di consenso, pertanto le offerte ora prevedono una riserva del 15-20% per problemi relativi alla proprietà. Gli Stati stanno sperimentando la messa in comune dei terreni, in cui i proprietari scambiano terreni non edificati con lotti urbanizzati, ma l'adozione è disomogenea.
Vincoli di finanziamento e ritardi nei pagamenti pubblici
A febbraio 2025, l'ente gestore delle autostrade doveva ai contraenti 1.2 miliardi di dollari in fatture non pagate, mentre a marzo 2024 i lodi arbitrali in attesa di definizione ammontavano a 17.2 miliardi di dollari. I cicli di pagamento per alcuni progetti della metropolitana si sono allungati fino a 120 giorni, spingendo i contraenti a ricorrere a prestiti a breve termine con tassi di interesse del 9-11%. Un meccanismo di deposito fiduciario recentemente introdotto per le autostrade a canone annuo promette un flusso di cassa più stabile, ma i progetti preesistenti continuano a essere in ritardo.
Analisi del segmento
Per tipologia: i corridoi merci favoriscono la rinascita del trasporto ferroviario
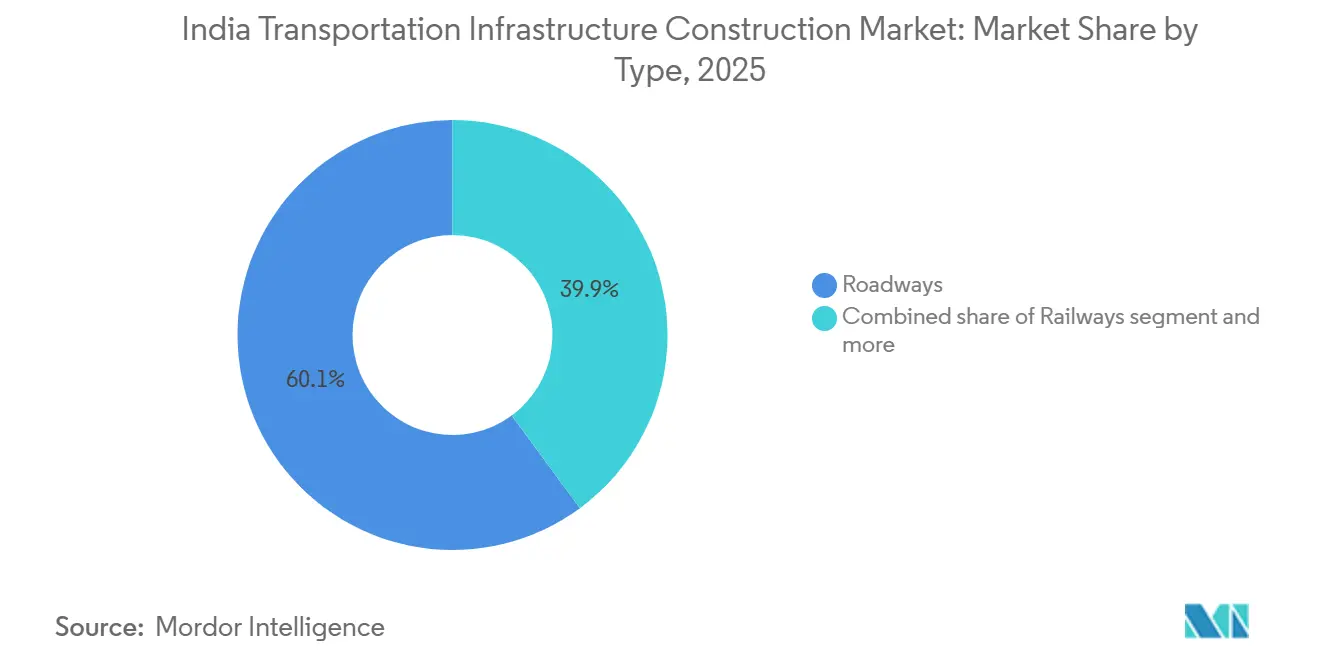
Il settore stradale ha rappresentato il 60.1% del valore previsto per il 2025, sostenuto da un flusso costante di investimenti nell'ambito del modello di rendita ibrida. I porti e le vie navigabili interne presentano la traiettoria di crescita futura più rapida, con un CAGR dell'8.04% grazie ai progetti di Sagarmala e Vadhavan, mentre il settore ferroviario sta guadagnando slancio grazie ai collegamenti dedicati al trasporto merci. L'integrazione di servizi di trasporto container a doppio piano sui nuovi corridoi riduce i tempi di consegna fino al 40%, dirottando le merci di alto valore dal trasporto su strada. Si prevede che il mercato indiano delle infrastrutture di trasporto per i porti marittimi si amplierà con il completamento degli ampliamenti delle banchine a Chennai e Paradip e con la navigabilità del canale fluviale Jal Marg Vikas durante tutto l'anno. Nel complesso, questi cambiamenti riequilibrano il capitale, spostandolo dalle autostrade pure verso le infrastrutture ferroviarie e portuali.
Anche il mercato indiano delle infrastrutture di trasporto sta assistendo a un forte ammodernamento degli aeroporti. L'Autorità Aeroportuale dell'India ha stanziato 1.8 miliardi di dollari per il controllo del traffico aereo e altri 548 milioni di dollari per i terminal, mentre Tata Projects è impegnata a completare l'aeroporto internazionale di Navi Mumbai entro il 2026. Questi lavori, sebbene di valore inferiore rispetto alle autostrade, comportano la realizzazione di complessi pacchetti di sistemi che attraggono partner tecnologici come Siemens per il tracciamento dei bagagli e dei passeggeri. Le imprese che hanno perfezionato la costruzione di viadotti sopraelevati per le metropolitane ora sfruttano tale competenza per la realizzazione di vie di rullaggio aeroportuali, diversificando il portafoglio ordini e attenuando la volatilità dei ricavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di costruzione: gli interventi di ammodernamento della stazione accelerano i lavori di ristrutturazione.
Le nuove costruzioni hanno assorbito il 76.9% della spesa del 2025 e rimangono il pilastro del mercato indiano delle costruzioni di infrastrutture di trasporto. Più di 50 lotti autostradali per un valore di 13.8 miliardi di dollari sono entrati in gara nel dicembre 2024 e le nuove linee metropolitane di Chennai, Delhi e Hyderabad aggiungeranno oltre 200 chilometri di binari entro il 2027. Gli appaltatori accolgono con favore questi lotti più grandi perché raggruppano lavori civili, impiantistici e di pubblica utilità in un unico contratto, migliorando le economie di scala.
I lavori di ristrutturazione, tuttavia, stanno procedendo più velocemente, con una crescita annua composta (CAGR) prevista del 7.97%. Le Ferrovie Indiane stanno ristrutturando 1,309 stazioni nell'ambito del programma Amrit Bharat per un valore di 4.92 miliardi di dollari e si sono avvalse di partner privati per monetizzare le aree commerciali. Gli interventi di ammodernamento degli aeroporti seguono la stessa logica: il Terminal 1 di Delhi è in fase di ricostruzione per 288 milioni di dollari, e l'ammodernamento del Terminal 2 di Bengaluru porterà la capacità a 50 milioni di passeggeri all'anno entro il 2028. I componenti prefabbricati dominano ormai gli ampliamenti dei terminal, riducendo i tempi di realizzazione di circa il 30% e limitando i disagi per i passeggeri.
Per fonte di investimento: i pacchetti TOT sbloccano i capitali privati
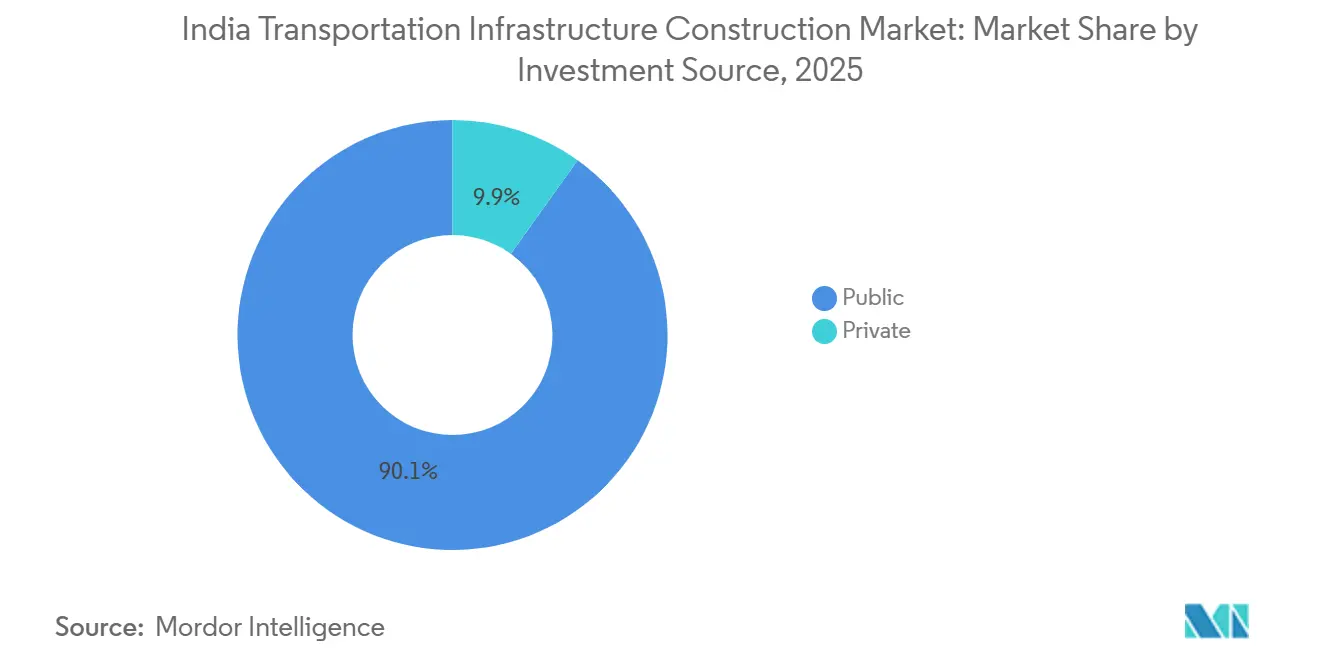
I finanziamenti pubblici hanno coperto il 90.1% del budget previsto per il 2025, ma gli afflussi privati sono in aumento, dato che la National Highways Authority of India (NHA) mette all'asta un numero crescente di pacchetti di gestione e trasferimento di pedaggi. Il pacchetto 11, venduto nel 2024 a IRB Infrastructure per 882 milioni di dollari, ha permesso all'autorità di reinvestire i proventi in nuove costruzioni. Il settore indiano delle costruzioni di infrastrutture di trasporto sta inoltre assistendo alla nascita di strutture di fondi di investimento infrastrutturali (IIT) che consentono ai costruttori di dismettere asset maturi e reinvestire il capitale. Le concessioni per stazioni e aeroporti seguono una logica simile, trasferendo il rischio operativo agli sviluppatori in cambio di contratti di locazione a lungo termine.
Il capitale privato crescerà a un tasso di crescita annuo composto (CAGR) previsto del 7.89% fino al 2031. L'acquisizione dell'aeroporto di Thiruvananthapuram da parte di Adani tramite un contratto di locazione a lungo termine e il progetto greenfield di Bhogapuram di GMR dimostrano come i grandi conglomerati considerino ormai i trasporti un settore chiave. La crescente fiducia nelle autostrade con rendite garantite da depositi cauzionali e nelle concessioni aeroportuali indicizzate alle tariffe passeggeri dovrebbe attrarre i fondi pensione globali verso piattaforme di riciclo degli asset, aumentando la liquidità per le imprese di costruzione di primo livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La regione metropolitana di Mumbai ha realizzato il 21.2% della spesa prevista per il 2025 grazie alla sovrapposizione di lavori per la metropolitana, la strada costiera e l'aeroporto. Hyderabad è destinata a registrare la crescita più rapida con un CAGR dell'8.11% grazie alle sue tangenziali e alla Fase II della metropolitana, mentre Delhi NCR si conferma al secondo posto grazie alla Fase V della metropolitana, alla ferrovia rapida Delhi-Meerut e all'aeroporto di Noida. Pune prosegue con le sue due fasi della metropolitana e una tangenziale da 1.92 miliardi di dollari, mentre Bengaluru avanza con 175 chilometri di binari della metropolitana e un ampliamento del terminal che raggiungerà i 50 milioni di passeggeri all'anno entro il 2028. Chennai ha completato la Fase 2 del suo aeroporto nel 2026 e sta scavando 118.9 chilometri di linee della Fase II della metropolitana.
I centri urbani di secondo livello come Ahmedabad, Jaipur e Indore sono i prossimi in linea, e utilizzeranno prestiti multilaterali e sovvenzioni federali per colmare le lacune finanziarie. Le superstrade nell'Uttar Pradesh e le strade costiere nel Gujarat stanno già riducendo i costi di trasporto merci fino al 15%. Sebbene persistano ostacoli legati all'acquisizione dei diritti di passaggio, questi progetti ampliano la platea degli appaltatori oltre le sei maggiori metropoli, attenuando le disparità regionali negli ordini di costruzione.
Il vantaggio competitivo di Hyderabad deriva dalla sincronizzazione dei programmi stradali, ferroviari e aeroportuali. La tangenziale regionale, con un budget di 2.16 miliardi di dollari, devierà i veicoli pesanti al di fuori del centro città e libererà aree industriali. Insieme alla costruzione della metropolitana e all'aumento della capacità aeroportuale, il corridoio riduce i tempi logistici di un terzo e attrae esportatori del settore delle scienze biologiche alla ricerca di hub multimodali. Questo circolo virtuoso promette una domanda costante di opere civili, segnaletica e investimenti immobiliari per il prossimo decennio.
Panorama competitivo
La concorrenza è moderata. I primi cinque appaltatori – Larsen & Toubro, Tata Projects, Megha Engineering, IRB Infrastructure e Adani Ports – detengono portafogli ordini per un valore complessivo di oltre 60 miliardi di dollari, ma più di 50 imprese di medie dimensioni sono ancora in lizza per i progetti di metropolitana e aeroporti statali. Gli standard BIM e ambientali obbligatori ora favoriscono le aziende con team più specializzati in ambito digitale e di conformità, pertanto gli operatori di primo livello spesso presentano offerte aggressive per assicurarsi i volumi e distribuire i costi fissi.
Le mosse strategiche ruotano attorno al riciclo degli asset e alla tecnologia. IRB ha collaborato con KKR per creare un Infrastructure Investment Trust che monetizza i pedaggi autostradali e libera capitali per nuove offerte nell'ambito del modello Hybrid Annuity. L&T e Megha hanno formato una joint venture per aggiudicarsi la Fase II della metropolitana di Hyderabad, unendo competenze in ambito civile, sistemico e di collaborazione con gli stakeholder locali. Tata Projects impiega droni e sensori IoT negli aeroporti di Navi Mumbai e Noida per individuare tempestivamente i difetti, riducendo di un quinto le rilavorazioni. Aziende più piccole come NCC Ltd. e Ashoka Buildcon cercano di ritagliarsi nicchie di mercato nelle vie navigabili interne e nelle metropolitane delle città di secondo livello, puntando su barriere d'ingresso più basse.
La pressione sui margini mantiene vivo il processo di consolidamento. I ritardi nei pagamenti colpiscono maggiormente le imprese di medie dimensioni, spingendo alcune ad abbandonare i contratti autostradali a basso rendimento e altre a fondersi per raggiungere dimensioni maggiori. Le imprese di costruzione che possiedono attività di estrazione, prefabbricazione o logistica ammortizzano meglio le fluttuazioni dei prezzi delle materie prime rispetto alle imprese specializzate esclusivamente in opere civili, e quelle con piattaforme InvIT riciclano il capitale più rapidamente, mantenendo così un flusso costante di offerte.
Leader del settore delle costruzioni di infrastrutture di trasporto in India
Larsen & Toubro Limited
Progetti TATA
KEC internazionale limitata
Shapoorji Pallonji
Megha Engineering & Infrastructures Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Completata la seconda fase dell'aeroporto di Chennai, con un aumento della capacità di 15 milioni di passeggeri all'anno e l'introduzione di sistemi di imbarco biometrici.
- Marzo 2025: il porto di Chennai ha inaugurato un collegamento ferroviario da 228 milioni di dollari con il Corridoio Merci Dedicato, riducendo del 25% i tempi di sosta dei container e abbassando fino al 20% i costi logistici porta a porta per gli esportatori.
- Febbraio 2025: I treni container a doppio piano hanno iniziato il servizio a pieno regime su entrambe le tratte del Corridoio Merci Dedicato, riducendo i tempi di transito del 30-40% e consentendo carichi utili di 2,500 tonnellate per convoglio.
- Febbraio 2025: l'Autorità nazionale per le autostrade dell'India ha confermato pagamenti in ritardo ai contraenti per un importo di 1.2 miliardi di dollari e ha implementato un sistema di deposito a garanzia per assicurare i futuri versamenti previsti dal modello di rendita ibrida.
Ambito del rapporto sul mercato delle costruzioni di infrastrutture di trasporto in India
Per tipo
| Roadways |
| Ferrovie |
| Airways |
| Porti e vie navigabili interne |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per città
| Regione metropolitana di Mumbai |
| Delhi NCR |
| Pune |
| Bangalore |
| Hyderabad |
| Chennai |
| Kolkata |
| Resto dell'India |
| Per tipo | Roadways |
| Ferrovie | |
| Airways | |
| Porti e vie navigabili interne | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città | Regione metropolitana di Mumbai |
| Delhi NCR | |
| Pune | |
| Bangalore | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Resto dell'India |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato indiano delle costruzioni di infrastrutture di trasporto entro il 2031?
Si prevede che raggiungerà i 122.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.49% dal 2026 al 2031.
Quale segmento sta crescendo più rapidamente all'interno di questo mercato?
I porti e le vie navigabili interne mostrano la crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto dell'8.04% fino al 2031, grazie all'avanzamento dei progetti portuali di Sagarmala e Vadhavan.
Perché si prevede un aumento degli investimenti privati?
I pacchetti di gestione autostradale a pedaggio e trasferimento (toll-operate-transfer), le concessioni aeroportuali e le strutture di fondi di investimento infrastrutturale (Infrastructure Investment Trust) offrono agli investitori flussi di cassa stabili e consentono agli enti di reinvestire il capitale.
Cosa rende Hyderabad il mercato urbano in più rapida crescita?
La città sta contemporaneamente aggiungendo una nuova fase della metropolitana, ampliando le sue tangenziali e ingrandendo l'aeroporto, interventi che nel complesso riducono i tempi di percorrenza e attraggono aziende del settore logistico e tecnologico.
In che modo gli appaltatori stanno riducendo i ritardi nei pagamenti?
Le grandi imprese di costruzione trasferiscono gli asset maturi in InvIT, adottano modelli di rendita garantiti da depositi a garanzia e utilizzano droni e BIM per ridurre i costi di esecuzione e proteggere i margini.
Quali rischi minacciano ancora le tempistiche del progetto?
Le difficoltà nell'acquisizione dei terreni e le fluttuazioni dei prezzi delle materie prime rimangono le principali minacce, entrambe in grado di allungare i tempi o comprimere i profitti, a meno che le clausole di adeguamento e i modelli di accorpamento non abbiano successo.


