

Dimensioni e quota di mercato della produzione tessile in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 58.14 miliardo di dollari |
| Dimensione del mercato (2031) | 87.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.50% CAGR |
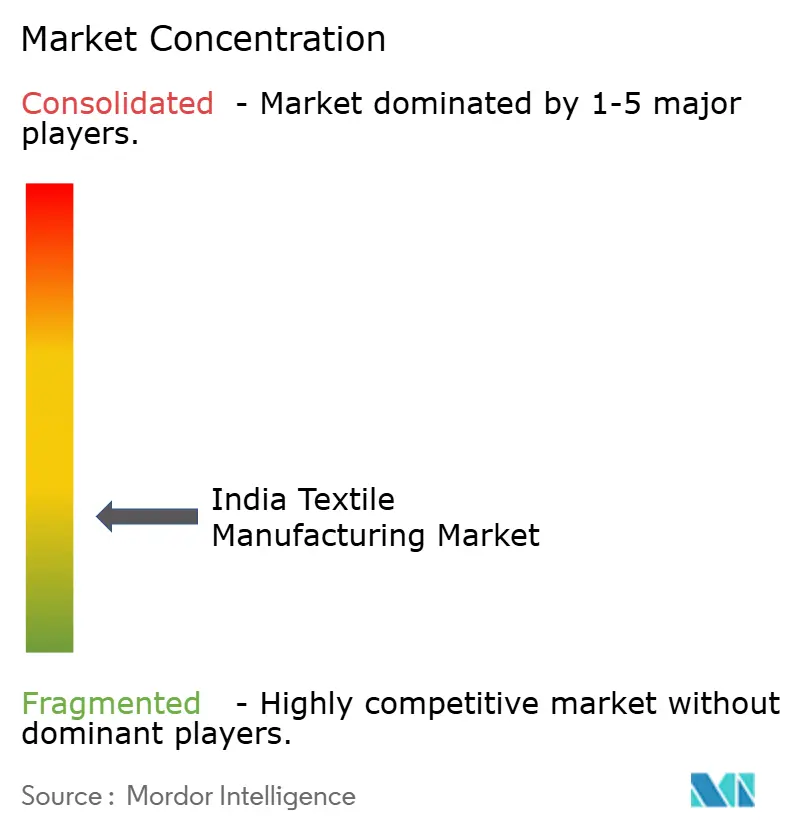
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato manifatturiero tessile indiano a cura di Mordor Intelligence
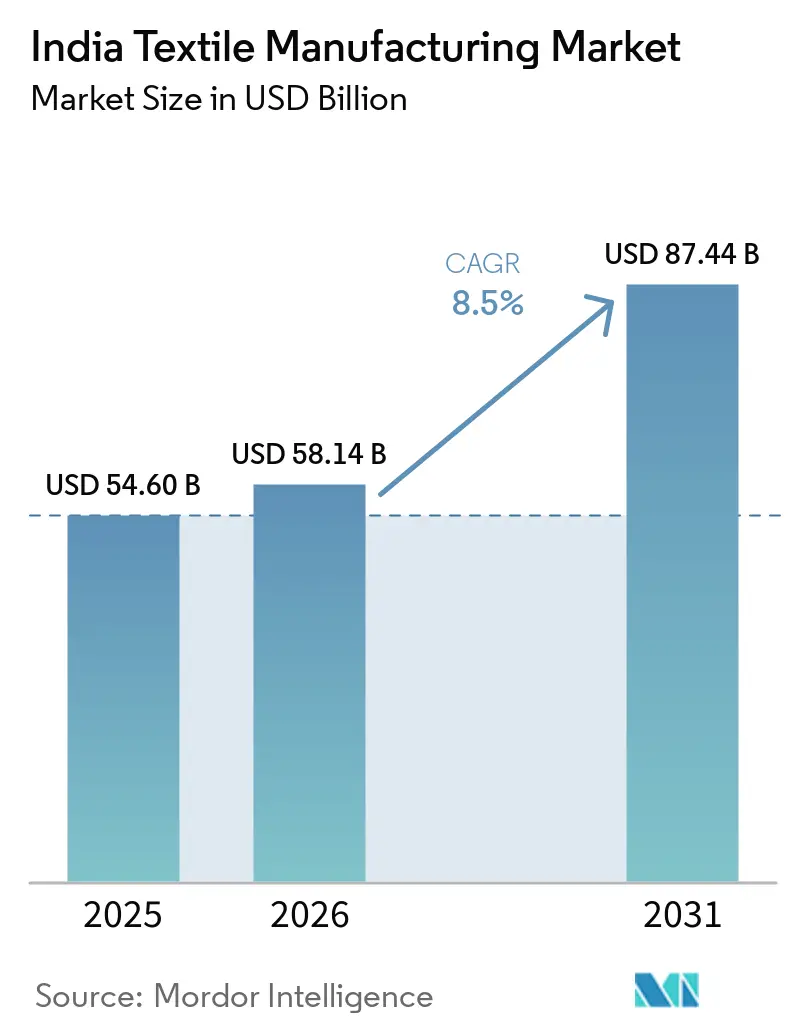
Si prevede che il mercato indiano della produzione tessile crescerà da 54.60 miliardi di dollari nel 2025 a 58.14 miliardi di dollari nel 2026, per poi raggiungere gli 87.44 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.5% nel periodo 2026-2031.
Il mercato tessile indiano comprende la trasformazione industriale di fibre naturali e sintetiche in filati, tessuti, non tessuti, materiali spalmati e altri input tessili intermedi. Include la preparazione delle fibre, la filatura, la tessitura, la maglieria, la produzione di non tessuti, la tintura, la stampa, la finitura, la spalmatura e le relative lavorazioni dei tessuti, dalla gestione iniziale delle fibre fino alla creazione di materiali intermedi vendibili. L'accesso al commercio, gli investimenti nei cluster e il sostegno politico per le fibre artificiali e i tessuti tecnici possono rafforzare la domanda di materiali a monte inclusi in questa definizione. L'aumento dei costi degli input rimane il principale vincolo, mentre la capacità di lavorazione disomogenea e le reti di produzione frammentate limitano la scalabilità e l'efficienza operativa. I crescenti requisiti di conformità ambientale aumentano ulteriormente i costi e la complessità di esecuzione, in particolare nei cluster produttivi con accesso limitato a moderne infrastrutture di lavorazione.
Punti chiave del rapporto
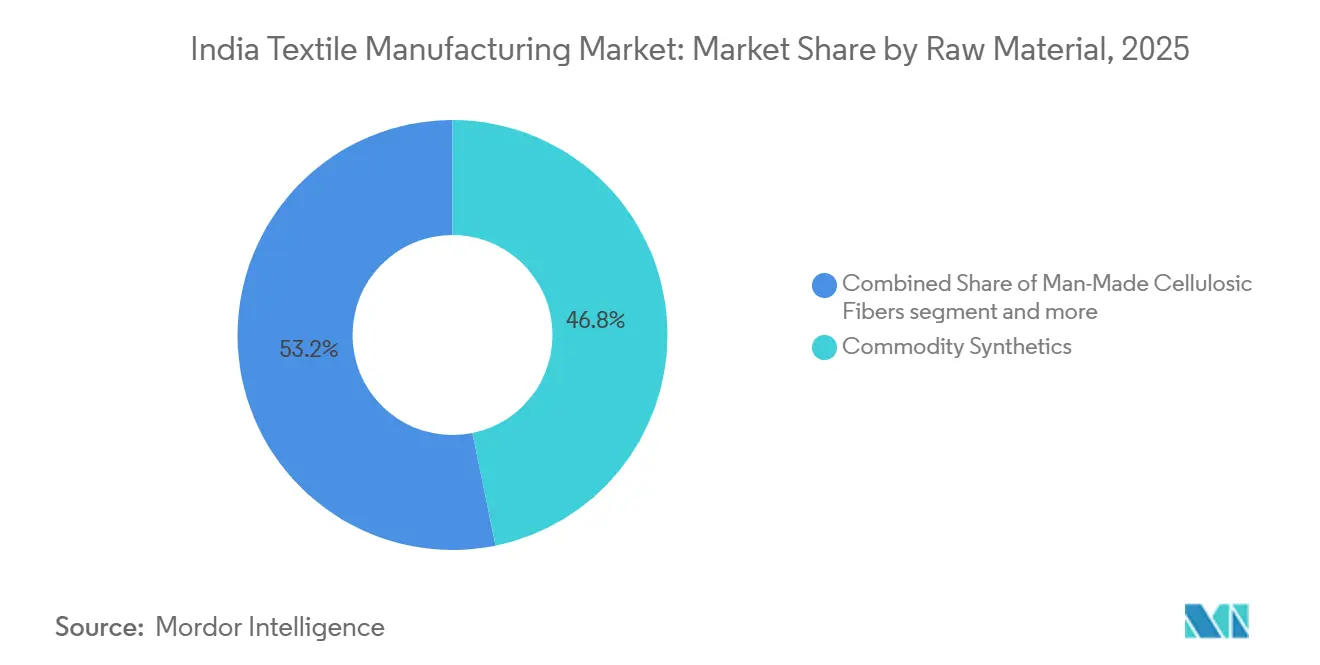
- In termini di materie prime, le fibre sintetiche di base detenevano il 46.8% della quota di mercato indiana della produzione tessile nel 2025, mentre si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031.
- Per processo produttivo e tipologia di prodotto, la produzione di tessuti deteneva il 42.5% della quota di mercato tessile indiana nel 2025, mentre si prevede che la finitura e il trattamento superficiale dei tessuti cresceranno a un tasso annuo composto del 9.8% fino al 2031.
- In termini di dimensioni aziendali, le micro, piccole e medie imprese (MPMI) e il settore informale detenevano il 61.5% del mercato indiano della produzione tessile nel 2025, mentre si prevede che i grandi produttori organizzati cresceranno a un tasso annuo composto (CAGR) del 10.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato manifatturiero tessile in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Approvvigionamento Cina-più-uno e accesso alle esportazioni guidato dagli accordi di libero scambio | + 2.2% | A livello globale, con la massima rilevanza a breve termine per i distretti di esportazione dell'India meridionale e occidentale. | A breve termine (≤ 2 anni) |
| Progetto PM MITRA per la realizzazione integrata del parco industriale e la localizzazione della catena del valore. | + 1.8% | A livello nazionale, con attività iniziali in Gujarat, Uttar Pradesh, Karnataka, Tamil Nadu e Maharashtra. | Medio termine (2-4 anni) |
| MMF e incentivi per la capacità tecnico-tessile | + 1.5% | A livello nazionale, con rilevanza per i corridoi di approvvigionamento per l'esportazione e per gli acquirenti europei. | Medio termine (2-4 anni) |
| Domanda interna di abbigliamento sportivo casual, moda accessibile e tessuti funzionali | + 1.2% | Centri di domanda nazionali, in particolare urbani e delle città emergenti | A breve termine (≤ 2 anni) |
| Produzione su piccola scala e con certificazione di qualità basata sull'intelligenza artificiale | + 0.9% | Nazionale, con una rilevanza iniziale a Tiruppur, Surat e Ludhiana | Medio termine (2-4 anni) |
| Circolarità, tracciabilità e predisposizione al passaporto digitale del prodotto | + 0.6% | Corridoi di esportazione nazionali, in particolare quelli dell'India meridionale e occidentale, che servono l'Europa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Approvvigionamento Cina-più-uno e accesso alle esportazioni guidato dagli accordi di libero scambio
Il mercato indiano della produzione tessile può trarre vantaggio dal fatto che gli acquirenti riducono la dipendenza da un singolo paese di approvvigionamento. L'Accordo economico e commerciale globale tra India e Regno Unito (CETA), entrato in vigore il 15 luglio 2026, prevede l'accesso senza dazi doganali per le linee tariffarie indiane di tessuti e abbigliamento coperte dall'accordo nel mercato del Regno Unito. [1] Governo del Regno Unito, "Riepilogo delle conclusioni dell'accordo commerciale Regno Unito-India", Governo del Regno Unito, gov.uk Questo accesso è particolarmente prezioso quando i produttori soddisfano i requisiti degli acquirenti in termini di qualità, documentazione e consegna. Secondo il Ministero dei Tessili, le esportazioni tessili, compresi i prodotti artigianali, si sono attestate a 3,16,334.9 miliardi di rupie (36,304.8 milioni di dollari) nell'anno fiscale 2025-26, mentre le esportazioni di tessuti artificiali sono aumentate del 3.6%. [2] Ministero dei Tessili, “Le esportazioni tessili dell’India registrano una crescita del 2.1% nell’anno fiscale 2025-26”, Ufficio stampa, pib.gov.in I fornitori di maglieria, tessuti tecnici e prodotti finiti di medie dimensioni possono utilizzare questo accesso, ma hanno comunque bisogno di una produzione coordinata e di solidi registri di conformità. Il mercato manifatturiero tessile indiano può convertire un maggior accesso al commercio in ordini quando i cluster forniscono materiali tessili e tessuti lavorati entro i tempi di consegna dell’acquirente.
Progetto PM MITRA per la realizzazione integrata del parco industriale e la localizzazione della catena del valore.
I parchi PM MITRA sono pensati per ridurre la distanza tra le principali fasi della produzione tessile. Il governo ha approvato 7 parchi con uno stanziamento di 4,445 crore di rupie (510.1 milioni di dollari) per la durata del programma. I siti combinano aree di produzione con infrastrutture e servizi di supporto comuni, migliorando il coordinamento tra le attività di produzione di fibre, filati, tessuti e lavorazione. Una risposta parlamentare ha affermato che l'acquisizione dei terreni è stata completata in tutti e 7 i siti e che il sostegno finanziario per lo sviluppo è stato erogato entro dicembre 2025. I siti integrati possono ridurre la necessità di accordi separati per le utenze e offrire ai produttori un contesto più pratico per le verifiche degli acquirenti e i sistemi digitali. Il mercato tessile indiano dovrebbe trarre i maggiori benefici laddove gli inquilini dei parchi collegano i cluster consolidati alla capacità di trasformazione e conversione dei materiali a valle.
MMF e incentivi per la capacità tecnico-tessile
Il programma PLI sta indirizzando gli investimenti verso prodotti tessili MMF, tessuti MMF e tessuti tecnici. Nell'ottobre 2025, sono state ridotte le soglie minime di investimento, ridotti i requisiti di fatturato incrementale annuo e aggiunti 17 codici prodotto. Il portale ufficiale ha registrato 91 aziende selezionate, 7,731 crore di INR (887.3 milioni di USD) di investimenti impegnati e 30,838 posti di lavoro a settembre 2025. [3] Programma PLI per i tessili, "Statistiche ufficiali su investimenti, fatturato e occupazione del portale PLI", Ministero dei tessili, pli.texmin.gov.in La Missione nazionale per i tessili tecnici aveva finanziato 168 progetti di ricerca per un valore di 509 crore di INR (58.4 milioni di USD) e emesso 8 ordini di controllo qualità entro marzo 2025. Questi programmi possono aiutare i produttori a sviluppare prodotti che necessitano di test specializzati, standard di prestazione e qualità costante degli input. Il mercato manifatturiero tessile indiano può rafforzare la sua offerta di prodotti tecnici e basati su MMF man mano che i progetti raggiungono la capacità commerciale.
Domanda interna di abbigliamento sportivo casual, moda accessibile e tessuti funzionali
La domanda interna sta aumentando la necessità di una gamma più ampia di tessuti e materiali tessili intermedi. La domanda proveniente dall'abbigliamento sportivo e funzionale richiede strutture a maglia, fibre artificiali, prodotti chimici per la finitura e prestazioni costanti a prezzi accessibili. Questi requisiti influenzano la selezione dei filati, la testurizzazione, la tintura, la finitura dei tessuti e il controllo qualità, favorendo al contempo i fornitori in grado di gestire lotti più piccoli senza compromettere la uniformità. Il programma PLI include i prodotti e i tessuti tessili MMF tra le categorie ammissibili, collegando il sostegno agli investimenti a questo cambiamento produttivo. La domanda proveniente dalla vendita al dettaglio orientata al rapporto qualità-prezzo può inoltre aumentare il valore delle reti di approvvigionamento locali e di una pianificazione flessibile su una gamma di prodotti più ampia. Il mercato manifatturiero tessile indiano può rispondere rafforzando le capacità a monte e a valle per i tessuti ad alte prestazioni utilizzati dai marchi e dai rivenditori nazionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interfacce dei fornitori frammentate e scarso coordinamento end-to-end. | -1% | Azienda di rilevanza nazionale, con particolare interesse per i distretti di PMI del Nord dell'India e per le unità di trasformazione semi-integrate del Sud dell'India. | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi di input per cotone e fibre sintetiche | -0.8% | Cluster nazionali, in particolare quelli dipendenti dal cotone, a Surat, Coimbatore, Tiruppur e Rajkot. | A breve termine (≤ 2 anni) |
| Colli di bottiglia legati alla capacità di elaborazione, all'acqua, agli effluenti e alla conformità. | -0.7% | Poli di trasformazione dell'India meridionale, settentrionale e occidentale | Medio termine (2-4 anni) |
| Scarso valore aggiunto derivante dall'esportazione di tessuti semilavorati | -0.5% | Fasce industriali nazionali, in particolare quelle del Nord e dell'Ovest dell'India, ad alta intensità di filatura. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interfacce dei fornitori frammentate e scarso coordinamento end-to-end.
Il mercato tessile indiano rimane frammentato tra filatura, tessitura, lavorazione, spalmatura e finitura. Il governo ha risposto con il programma PM MITRA, che mira a creare impianti integrati e infrastrutture condivise. La dislocazione degli impianti può complicare la pianificazione, il coordinamento della qualità e la consegna di materiali e tessuti lavorati per le imprese più piccole. I 7 siti del progetto forniscono un quadro pubblico per avvicinare le diverse fasi della catena del valore e l'acquisizione dei terreni è stata completata entro dicembre 2025. Il solo completamento delle infrastrutture non è sufficiente a creare collegamenti operativi, poiché le imprese necessitano anche di una pianificazione condivisa, specifiche affidabili e sistemi di consegna orientati al cliente. Il mercato tessile indiano necessita di un maggiore coordinamento tra le fasi di produzione per ottenere un maggiore valore dalla propria base produttiva.
Volatilità dei prezzi di input per cotone e fibre sintetiche
La disponibilità e le fluttuazioni dei prezzi del cotone influenzano la pianificazione e il capitale circolante delle industrie tessili. La produzione di cotone indiana prevista per il 2025-26 si attesta a 23.5 milioni di balle, in calo rispetto ai 24 milioni di balle del 2024-25, a fronte di volumi di importazione più elevati nell'anno precedente. Il programma PLI mira ad aumentare gli investimenti in fibre tessili multistrato (MMF), ma le diverse condizioni di costo tra cotone e MMF continuano a complicare la determinazione dei prezzi dei prodotti. Le industrie potrebbero dover adeguare miscele, scorte e impegni di vendita al variare delle condizioni delle materie prime, mentre le imprese più piccole hanno una minore capacità di assorbire la volatilità. Il mercato tessile manifatturiero indiano può ridurre questa esposizione attraverso investimenti a monte, acquisti disciplinati e un migliore coordinamento della catena di approvvigionamento.
Analisi del segmento
Per materia prima: materie prime, sintetiche, piombo, fibre ad alte prestazioni espandi
Nel 2025, le fibre sintetiche di base detenevano il 46.8% della quota di mercato indiana nel settore tessile. Poliestere, nylon o poliammide, polipropilene, acrilico ed elastan sono impiegati nell'abbigliamento, nei tessuti per la casa e in applicazioni tecniche. Questa posizione riflette la consolidata capacità del paese nella produzione di fibre e filati sintetici, comprese le fasi di preparazione e trasformazione necessarie per la tessitura, la maglieria, la produzione di tessuti non tessuti, il rivestimento e la lavorazione dei tessuti. Le fibre naturali costituivano il secondo gruppo più importante e continuavano a sostenere le esportazioni nazionali di abbigliamento e tessuti. Le fibre cellulosiche artificiali, tra cui viscosa, rayon, lyocell, modal e acetato, occupavano un'importante posizione intermedia. La loro rilevanza è cresciuta in quanto i clienti cercano alternative che combinino il contenuto di cellulosa con proprietà prestazionali, tra cui la sensazione al tatto, la drappeggiabilità e il posizionamento del prodotto in termini di sostenibilità. Il loro utilizzo in diverse applicazioni a valle supporta le dimensioni del mercato indiano delle fibre sintetiche di base. Il mix di materiali offre inoltre ai produttori la flessibilità di soddisfare la domanda sensibile al prezzo e orientata alle prestazioni attraverso materiali intermedi piuttosto che prodotti finali destinati al consumatore. Consente inoltre ai produttori di selezionare i materiali in ingresso più adatti ai requisiti di resistenza, elasticità, durata, consistenza e finitura.
Si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.9% fino al 2031. Questi materiali includono l'aramide, il polietilene ad altissimo peso molecolare (UHMWPE) e altre fibre ad alte prestazioni utilizzate in applicazioni per la difesa, l'automotive, l'edilizia e il settore medicale. La National Technical Textiles Mission ha finanziato la ricerca sulle applicazioni delle fibre speciali, supportando lo sviluppo tecnologico in questo settore. Grasim ha approvato un investimento di 3,094 crore di rupie (355.1 milioni di dollari) per la seconda fase dell'espansione del suo impianto di lyocell a Harihar nel giugno 2026. L'azienda ha dichiarato che la capacità aggiuntiva sarà sviluppata in 2 linee da 55,000 tonnellate all'anno ciascuna. Le fibre di origine animale sono rimaste di volume inferiore, ma sono state utilizzate per applicazioni di lana e seta di alta qualità. Il mercato tessile indiano si sta orientando verso un paniere di fibre più ampio, poiché i produttori soddisfano sia le esigenze convenzionali che quelle specializzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo produttivo e tipologia di prodotto: la produzione di tessuti è in testa, mentre la fase di finitura guadagna terreno.
Nel 2025, la produzione di tessuti rappresentava il 42.5% della quota di mercato tessile indiana. Questa categoria comprende tessitura, maglieria, uncinetto, produzione di tessuti non tessuti e feltro, nonché altri processi di formatura dei tessuti. La tessitura è rimasta importante grazie all'ampia infrastruttura di telai già esistente. La maglieria ha acquisito rilevanza con l'aumento della domanda di abbigliamento sportivo, casual e tessuti tecnici. La produzione di tessuti non tessuti e feltro serve anche i settori medico, agricolo e delle costruzioni. Vardhman Textiles ha avviato la produzione commerciale in un impianto per tessuti lavorati da 31 milioni di metri e in un impianto per tessuti tecnici da 18 milioni di metri nel marzo 2026. Queste aggiunte dimostrano il continuo investimento nella capacità produttiva di tessuti con caratteristiche prestazionali ben definite. Il mercato tessile indiano si basa sulla produzione di tessuti come anello centrale tra la capacità di produzione di fibre a monte e i materiali tessili lavorati.
Si prevede che il settore della finitura e del trattamento superficiale dei tessuti crescerà a un tasso annuo composto (CAGR) del 9.8% fino al 2031. Questo processo comprende pretrattamento, sbiancamento, tintura, stampa e finiture funzionali. Trasforma tessuti grezzi e altri substrati tessili in materiali con l'aspetto, le prestazioni e la consistenza richiesti dagli acquirenti industriali e dai trasformatori a valle. Gli acquirenti richiedono sempre più uniformità di colore, consistenza del tessuto, durata e una gestione documentata dei prodotti chimici. Queste esigenze aumentano l'importanza delle capacità di finitura sia per gli esportatori che per i fornitori nazionali, soprattutto laddove i clienti richiedono risultati ripetibili su grandi lotti di produzione. La disponibilità di acqua, il trattamento delle acque reflue e i sistemi di conformità influenzano anche le dimensioni del mercato indiano della produzione tessile per la finitura. Gli impianti più grandi e organizzati possono gestire più facilmente infrastrutture di trattamento interne e soddisfare gli standard tecnici. La produzione di filati e fili rimane una categoria sostanziale perché l'India ha una profonda capacità produttiva di filati di cotone e poliestere. Questi prodotti intermedi alimentano la tessitura, la maglieria, la produzione di tessuti non tessuti e altri processi di produzione di materiali coperti. La crescita sarà probabilmente più forte a valle, dove la qualità del tessuto e le specifiche dei materiali creano una maggiore differenziazione.
Per settore di utilizzo finale: abbigliamento e moda leader, tessuti tecnici e industriali in espansione
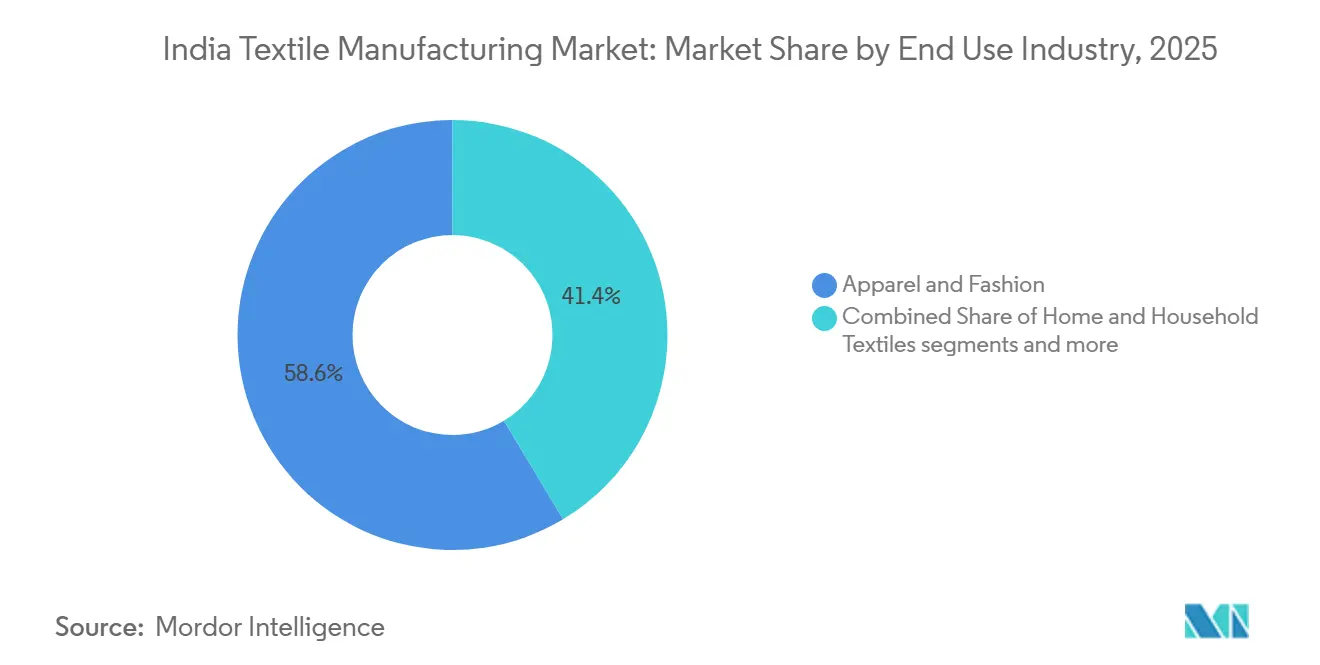
Nel 2025, il settore dell'abbigliamento e della moda rappresentava il 58.6% della quota di mercato indiana della produzione tessile. In quest'ottica, la cifra descrive la domanda di materiali tessili intermedi forniti ai trasformatori di abbigliamento e moda. Non include la produzione di abbigliamento a valle, la vendita al dettaglio o la distribuzione all'interno della definizione di mercato. Il segmento si basa su cotone, fibre cellulosiche artificiali, fibre sintetiche di base, fibre speciali, filati, tessuti a maglia, tessuti non tessuti e materiali tessili finiti. I tessuti per la casa e per l'arredamento costituiscono un'altra importante area di domanda per materiali intermedi come tessuti per la biancheria da letto, materiali in spugna e altri tessuti per l'arredamento. Altri usi finali includono materiali forniti per esigenze industriali e commerciali specializzate. Il mercato indiano della produzione tessile comprende la produzione e la lavorazione dei materiali in ingresso destinati a questi usi, piuttosto che la vendita di prodotti finali di consumo. Questa distinzione mantiene l'attenzione sulla trasformazione del settore tessile industriale lungo l'intera catena del valore considerata.
Si prevede che il settore dei tessuti tecnici e industriali crescerà a un tasso annuo composto (CAGR) dell'11.8% fino al 2031. Il segmento comprende trasporti e mobilità, dispositivi medici e igienici, processi industriali e filtrazione, edilizia e geotessili, applicazioni di protezione e sicurezza, imballaggi e usi agricoli. Queste applicazioni rientrano nella definizione di produzione tessile quando il processo produttivo si conclude con un materiale tessile intermedio. La National Technical Textiles Mission ha riportato investimenti per 5,218 crore di rupie (598.9 milioni di dollari) nella catena del valore dei tessuti tecnici entro marzo 2025 e oltre 8,500 posti di lavoro diretti. Ha inoltre riportato esportazioni di tessuti tecnici per 2.9 miliardi di dollari nell'anno fiscale 2024-25. Test, input standardizzati e sviluppo specifico per il cliente sono importanti perché i requisiti prestazionali variano a seconda delle applicazioni. Il mercato indiano della produzione tessile può espandere la propria base di valore quando i produttori trasformano la ricerca e la capacità produttiva, guidate dalle politiche, in una domanda ripetuta di materiali con specifiche definite. Questi fattori differenziano la produzione di materiali tessili tecnici dalla produzione di tessuti convenzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione aziendale: le PMI guidano la produzione, le imprese manifatturiere organizzate si espandono
Nel 2025, le micro, piccole e medie imprese (MPMI) e il settore informale rappresentavano il 61.5% della quota di mercato indiana della produzione tessile. Questa posizione riflette una consolidata specializzazione nei settori della tessitura a mano, della tessitura meccanica, della filatura, della tessitura e della trasformazione. La produzione in piccoli lotti e la conoscenza del territorio rimangono vantaggi significativi per molte di queste aziende. Allo stesso tempo, i clienti esteri e istituzionali richiedono sempre più spesso ai fornitori tracciabilità, documentazione sociale e registri sull'utilizzo di sostanze chimiche. Tali requisiti possono risultare difficili da gestire autonomamente per le piccole imprese. La quota di mercato indiana della produzione tessile rappresentata dalle MPMI rimane importante perché queste unità forniscono una parte consistente della capacità produttiva locale. Una maggiore formalizzazione potrebbe verificarsi laddove le aziende adottino servizi condivisi, prequalificazione dei fornitori e registri di produzione digitali. Tali misure possono aiutare le piccole imprese a partecipare ai programmi di acquisto senza rinunciare alla loro specializzazione regionale.
Si prevede che i grandi produttori organizzati cresceranno a un tasso di crescita annuo composto (CAGR) del 10.3% fino al 2031. Queste aziende possono sfruttare l'integrazione verticale, la capacità di investimento e i sistemi di conformità interni per soddisfare i programmi dei clienti più grandi. Arvind Limited ha dichiarato nel 2025 di aver pianificato investimenti di capitale compresi tra 475 crore di rupie (54.5 milioni di dollari) e 500 crore di rupie (57.4 milioni di dollari) nell'anno fiscale 2026-27 per le attività relative ad abbigliamento, tessuti e materiali avanzati. Le modifiche al PLI (Production Linked Incentive) hanno inoltre ridotto le barriere di accesso per le aziende disposte a investire in prodotti tessili tecnici e MMF (Modern Materials Framework) ammissibili. Le aziende organizzate sono quindi in grado di assorbire i costi di conformità e introdurre nuove linee di prodotto. La loro crescita non elimina il ruolo dei piccoli produttori, che rimangono essenziali per molte reti di approvvigionamento regionali. È probabile che il mercato manifatturiero tessile indiano mantenga entrambe le strutture, con diversi punti di forza competitivi a ciascuna scala. La capacità organizzata potrebbe crescere più rapidamente, mentre le PMI possono continuare a soddisfare le esigenze locali, specializzate e di piccoli lotti.
Analisi geografica
Nel 2025, l'India meridionale deteneva il 37.2% della quota di mercato indiana nella produzione tessile. Il Tamil Nadu si è confermato un centro nevralgico grazie alla maglieria di Tiruppur, alla filatura di Coimbatore e alla produzione tessile di Madurai. Anche Karnataka, Telangana e Andhra Pradesh hanno contribuito con tessuti a trama, tessuti tecnici e seta. Nel periodo 2025-26, si è registrata una crescita più rapida delle esportazioni di tessuti artificiali rispetto a quelle di tessuti a base di cotone. Questa tendenza favorisce i produttori dell'India meridionale che stanno sviluppando tessuti misti e fibre artificiali per i clienti esteri.
Si prevede che l'India occidentale crescerà a un tasso annuo composto del 9.6% fino al 2031. Il Gujarat e il Maharashtra ospitano importanti reti di fibre sintetiche, denim, tessuti lavorati e materiali e tessuti tessili. Surat e Ahmedabad rimangono centri importanti per i tessuti artificiali e i tessuti a trama. Navsari e Amravati sono sedi del PM MITRA Park, che può supportare una catena del valore dei materiali e tessuti più integrata. Il progetto di Arvind per uno studio di design a Londra dimostra come alcuni esportatori regionali stiano stringendo legami più stretti con gli acquirenti del Regno Unito.
L'India settentrionale comprende la produzione di calze e tessuti di lana a Ludhiana, il riciclaggio a Panipat, i tessuti stampati a Jaipur, la seta a Varanasi e il previsto parco tecnologico PM MITRA di Lucknow. L'India orientale comprende la tessitura di iuta, seta e cotone nel Bengala Occidentale, la seta in Assam e i distretti di tessitura a mano dell'Odisha. Le unità di trasformazione in queste regioni devono soddisfare i requisiti relativi all'acqua, al trattamento e alla documentazione degli acquirenti. Il mercato manifatturiero tessile indiano rimane regionalmente diversificato perché ogni area offre una combinazione distinta di fibre, tessuti, riciclaggio, prodotti tradizionali e attività di trasformazione tessile.
Panorama competitivo
Il mercato indiano della produzione tessile combina una base frammentata di micro, piccole e medie imprese (MSME) con grandi produttori integrati di materiali che competono in base alle economie di scala, all'affidabilità delle forniture, allo sviluppo del prodotto, alle relazioni con gli acquirenti e ai sistemi di conformità. Tra i partecipanti rilevanti figurano altri produttori di fibre, filati, tessuti e materiali tessili tecnici. Le loro attività spaziano dalla produzione di fibre alla formazione di filati, dalla produzione di tessuti alla lavorazione e alla fornitura di input tessili specializzati. Gli specialisti regionali rimangono importanti perché offrono materiali, processi e requisiti di clientela specifici.
I produttori stanno investendo in input specializzati e capacità di lavorazione dei tessuti. Grasim ha approvato un investimento di 3,094 crore di rupie (355.1 milioni di dollari) nel giugno 2026 per la seconda fase di sviluppo della capacità produttiva di lyocell a Harihar, nel Karnataka. Vardhman ha avviato la produzione commerciale nei nuovi impianti per tessuti lavorati e ad alte prestazioni nel marzo 2026. Queste iniziative mirano a migliorare la differenziazione dei materiali, la coerenza qualitativa e l'affidabilità delle forniture. Anche Arvind ha indicato investimenti pianificati nelle attività relative a tessuti e materiali avanzati nel suo aggiornamento del 2025.
La digitalizzazione dei dati e i requisiti di sostenibilità stanno influenzando la concorrenza. I clienti esteri potrebbero richiedere informazioni sulla composizione dei materiali, il luogo di produzione, la gestione dei prodotti chimici e gli attributi di sostenibilità. Le aziende più piccole potrebbero utilizzare servizi condivisi o piattaforme di cluster laddove gli investimenti individuali risultino difficili. Impianti di trattamento comuni, laboratori di controllo qualità e strumenti di tracciabilità possono aiutare i produttori regionali a mantenere l'accesso ad acquirenti esigenti. Il mercato tessile indiano continuerà a includere leader integrati e piccole imprese specializzate, con prestazioni che dipenderanno dal controllo dei costi, dalla conformità, dalla velocità, dalla produzione costante di materiali e dalla capacità di soddisfare specifiche di processo definite.
Leader dell'industria manifatturiera tessile indiana
Grasim Industrie Limited
Vardhman Tessili Limited
Welspun Living Limited
Arvind limitata
Tridente limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: L'accordo economico e commerciale globale tra India e Regno Unito è entrato in vigore il 15 luglio 2026, garantendo l'accesso senza dazi doganali nel Regno Unito per i materiali tessili e le linee tariffarie relative all'abbigliamento indiani coperte dall'accordo. L'accordo si applica a 1,143 linee tariffarie tessili e di abbigliamento ed elimina il dazio del 12% che aveva penalizzato la competitività dell'India in questo mercato.
- Marzo 2026: è iniziata la produzione commerciale presso una linea di produzione di tessuti lavorati da 31 milioni di metri e un'unità di produzione di tessuti tecnici da 18 milioni di metri a Budhni, nel Madhya Pradesh. Questi impianti facevano parte di un più ampio programma di investimenti annunciato del valore di 3,535 crore di rupie (405.7 milioni di dollari).
- Ottobre 2025: sono state notificate le modifiche al programma PLI, tra cui soglie di investimento più basse, un requisito di fatturato ridotto e 17 codici prodotto ammissibili aggiuntivi. I criteri rivisti dimezzano le soglie minime di investimento a 150 crore di INR (17.2 milioni di USD) per la Parte 1 e a 50 crore di INR (5.7 milioni di USD) per la Parte 2. Il portale per le domande è stato prorogato fino al 31 marzo 2026.
Ambito del rapporto sul mercato indiano della produzione tessile
Il mercato indiano della produzione tessile è segmentato per materia prima (fibre naturali, fibre sintetiche di base e altro), per processo di produzione e tipologia di prodotto (produzione di tessuti e altro), per settore di utilizzo finale (abbigliamento e moda e altro), per dimensione aziendale (grandi produttori organizzati e altro) e per area geografica (India settentrionale e altro). Il rapporto offre previsioni sulle dimensioni e sul valore del mercato (USD) per tutti i segmenti sopra menzionati.
| Fibre naturali | Fibre di origine vegetale | Cotone |
| Altri (iuta, lino, canapa, ramia, fibra di cocco) | ||
| Fibre di origine animale (lana, seta e altre fibre animali) | ||
| Fibre cellulosiche artificiali (viscosa/rayon, lyocell, modal e acetato) | ||
| Tessuti sintetici di base (poliestere, nylon/poliammide, polipropilene, acrilico ed elastan) | ||
| Fibre speciali e ad alte prestazioni (aramide, UHMWPE, ecc.) |
| Produzione di filati e fili | |
| Produzione di tessuti | Tessitura |
| Lavoro a maglia e uncinetto | |
| Produzione di tessuti non tessuti e feltro | |
| Altri processi di formazione dei tessuti | |
| Finiture e trattamenti superficiali dei tessuti (pretrattamento, sbiancamento, tintura, stampa, ecc.) |
| Abbigliamento e moda | |
| Tessuti per la casa e per la casa | |
| Tessili tecnici e industriali | Trasporti e mobilità |
| Medicina e igiene | |
| Processi e filtrazione industriali | |
| Edilizia e geotessili | |
| Protezione e sicurezza | |
| Packaging | |
| Altre applicazioni tecniche - Agricoltura, ecc. | |
| Altri usi finali |
| Grandi produttori organizzati |
| Micro, piccole e medie imprese (MPMI) e settore informale |
| India settentrionale (Punjab, Haryana, Delhi, Himachal Pradesh, Uttarakhand, Uttar Pradesh, Jammu e Kashmir, Rajasthan) |
| India occidentale (Maharashtra, Gujarat, Goa) |
| India meridionale (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala) |
| India orientale (Bengala occidentale, Odisha, Bihar, Jharkhand, Chhattisgarh, Assam e resto dell'India nord-orientale) |
| Per materia prima | Fibre naturali | Fibre di origine vegetale | Cotone |
| Altri (iuta, lino, canapa, ramia, fibra di cocco) | |||
| Fibre di origine animale (lana, seta e altre fibre animali) | |||
| Fibre cellulosiche artificiali (viscosa/rayon, lyocell, modal e acetato) | |||
| Tessuti sintetici di base (poliestere, nylon/poliammide, polipropilene, acrilico ed elastan) | |||
| Fibre speciali e ad alte prestazioni (aramide, UHMWPE, ecc.) | |||
| In base al processo di produzione e alla tipologia di prodotto | Produzione di filati e fili | ||
| Produzione di tessuti | Tessitura | ||
| Lavoro a maglia e uncinetto | |||
| Produzione di tessuti non tessuti e feltro | |||
| Altri processi di formazione dei tessuti | |||
| Finiture e trattamenti superficiali dei tessuti (pretrattamento, sbiancamento, tintura, stampa, ecc.) | |||
| Per settore di utilizzo finale | Abbigliamento e moda | ||
| Tessuti per la casa e per la casa | |||
| Tessili tecnici e industriali | Trasporti e mobilità | ||
| Medicina e igiene | |||
| Processi e filtrazione industriali | |||
| Edilizia e geotessili | |||
| Protezione e sicurezza | |||
| Packaging | |||
| Altre applicazioni tecniche - Agricoltura, ecc. | |||
| Altri usi finali | |||
| Per scala aziendale | Grandi produttori organizzati | ||
| Micro, piccole e medie imprese (MPMI) e settore informale | |||
| Per geografia | India settentrionale (Punjab, Haryana, Delhi, Himachal Pradesh, Uttarakhand, Uttar Pradesh, Jammu e Kashmir, Rajasthan) | ||
| India occidentale (Maharashtra, Gujarat, Goa) | |||
| India meridionale (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala) | |||
| India orientale (Bengala occidentale, Odisha, Bihar, Jharkhand, Chhattisgarh, Assam e resto dell'India nord-orientale) | |||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del settore manifatturiero tessile indiano nel 2025?
Nel 2025 il mercato indiano della produzione tessile aveva un valore di 54.6 miliardi di dollari e si prevede che raggiungerà gli 87.4 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.5%.
Quali sono i fattori che trainano la crescita del settore manifatturiero tessile in India?
L'accesso al commercio, i parchi tecnologici PM MITRA, il sostegno del PLI per i tessuti a fibre metalliche e i tessuti tecnici, e la domanda di tessuti funzionali sono fattori chiave. Queste condizioni favoriscono i produttori in grado di documentare qualità, sostenibilità e consegne affidabili.
Quali sono i materiali principali della produzione tessile in India?
Nel 2025, le fibre sintetiche di base hanno dominato il mercato con una quota del 46.8%, mentre si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031.
Perché i tessuti tecnici sono importanti per i produttori indiani?
Si prevede che i tessuti tecnici e industriali cresceranno a un tasso annuo composto (CAGR) dell'11.8% fino al 2031, grazie alle applicazioni in ambito medico, edile, agricolo e dei trasporti. La National Technical Textiles Mission supporta la ricerca, la definizione di standard e lo sviluppo di capacità commerciali in questi settori.
Qual è la regione leader nella produzione tessile in India?
Nel 2025, l'India meridionale deteneva il 37.2% della produzione mondiale, grazie soprattutto ai distretti industriali del Tamil Nadu e di altri stati meridionali. Tiruppur, Coimbatore e Madurai offrono capacità produttive nel settore della maglieria, della filatura e dell'industria tessile in generale.
Quali sono le principali sfide per i produttori di materiali tessili in India?
Le reti di produzione frammentate, la volatilità dei prezzi del cotone e dei materiali tessili fini (MMF) e le esigenze di conformità dei processi produttivi rimangono sfide fondamentali. Questi vincoli incidono sul capitale circolante, sulla velocità di consegna, sui costi di conformità e sulla capacità di assicurarsi gli ordini di materiali.


