

Dimensioni e quota di mercato delle macchine tessili in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
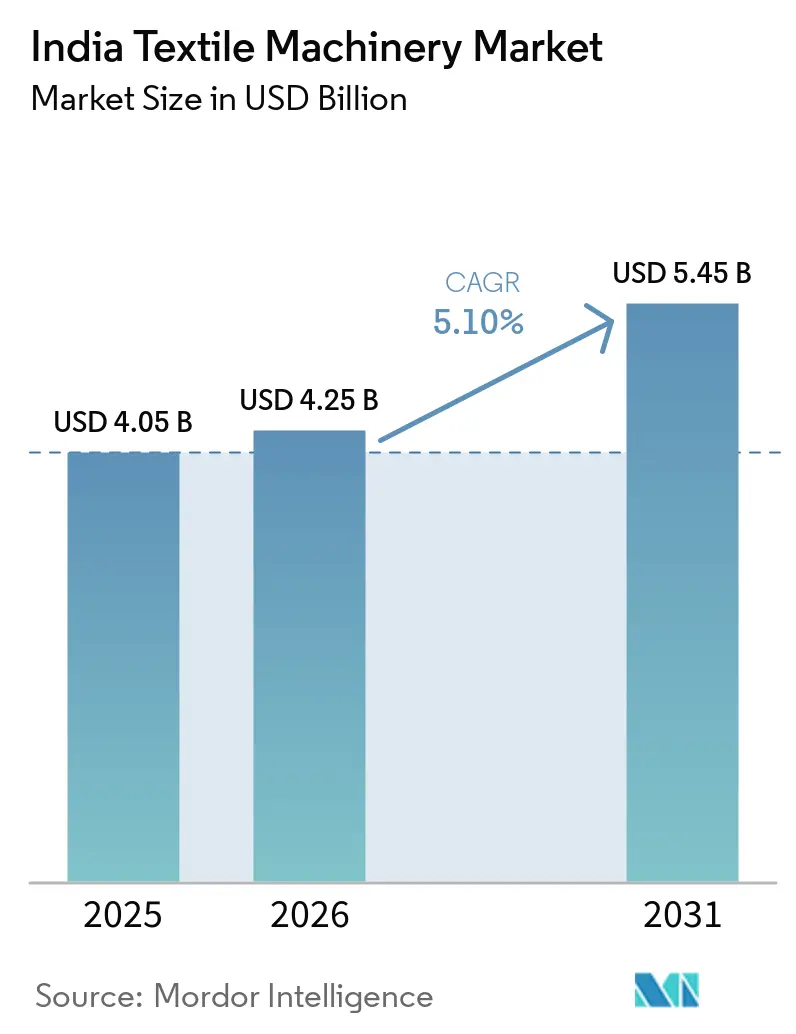
| Dimensione del mercato (2026) | 4.25 miliardo di dollari |
| Dimensione del mercato (2031) | 5.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.10% CAGR |
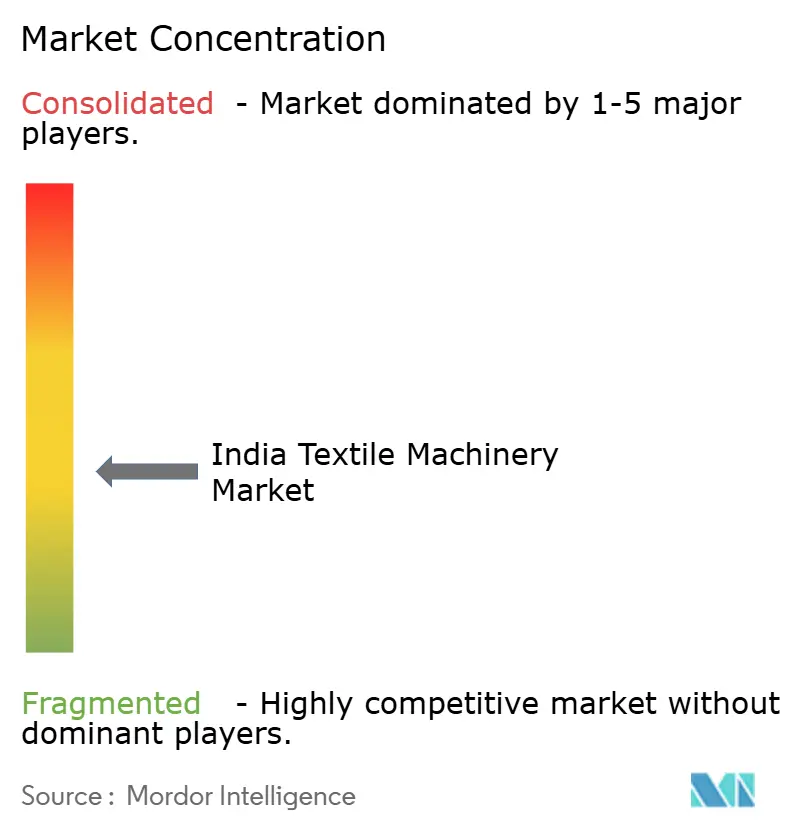
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano dei macchinari tessili a cura di Mordor Intelligence
Si prevede che il mercato indiano dei macchinari tessili raggiungerà un valore di 4.05 miliardi di dollari nel 2025, 4.25 miliardi di dollari nel 2026 e 5.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.10% dal 2026 al 2031.
Il mercato indiano dei macchinari tessili è sostenuto dalla sostituzione dei macchinari esistenti, dall'aumento della capacità produttiva nel settore delle fibre artificiali e dei tessuti tecnici e da ampi programmi di investimento nei vari distretti tessili. Sette parchi PM MITRA si sono assicurati memorandum di investimento per oltre 27,434 crore di rupie (3,148.5 milioni di dollari) entro il 2025, mentre il programma PLI tessile ha stanziato investimenti per 41,533 crore di rupie (4,766.6 milioni di dollari) nei settori dell'abbigliamento, dei tessuti e dei tessuti tecnici in fibre artificiali. Questi programmi creano domanda di macchinari, dalla preparazione delle fibre fino alla lavorazione e alla finitura. Il mercato indiano dei macchinari tessili beneficia anche della preparazione degli esportatori ad adeguarsi ai più elevati requisiti di qualità, tracciabilità e consegna richiesti nel Regno Unito e nell'Unione Europea. I produttori stanno rispondendo con l'automazione, la produzione locale, l'assistenza e le partnership che avvicinano le attrezzature specializzate ai clienti indiani.
Punti chiave del rapporto
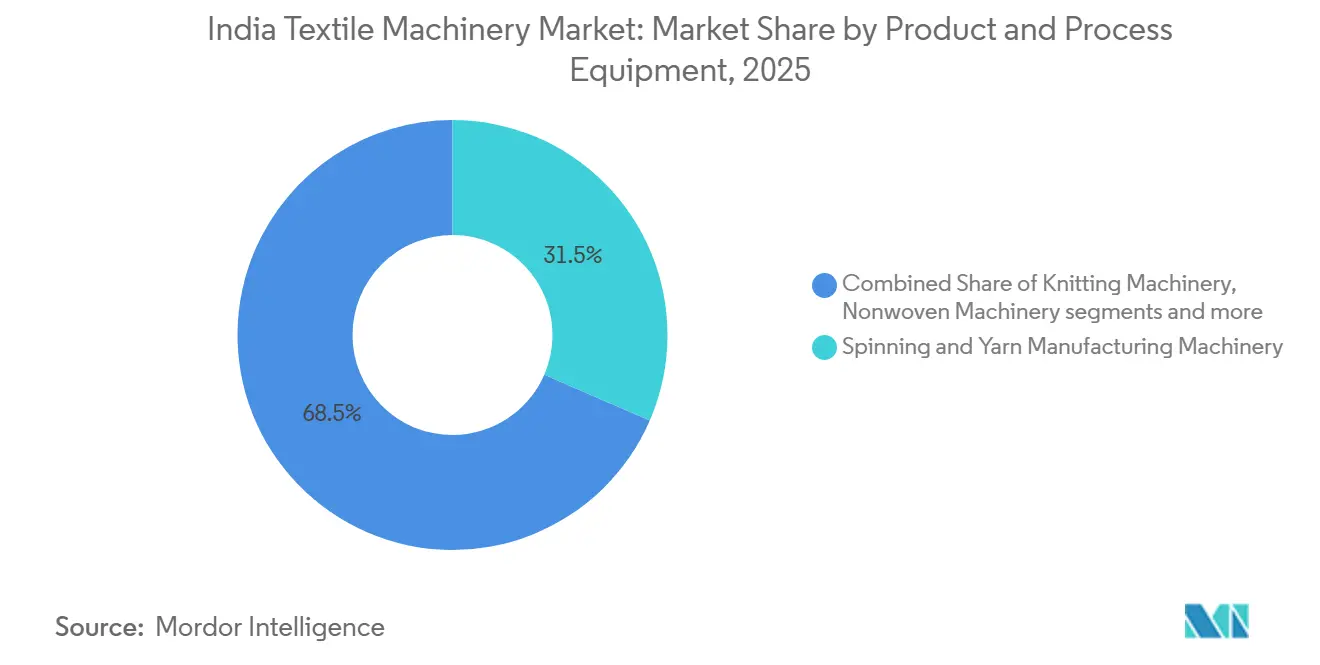
- Per tipologia di prodotto e di processo, i macchinari per la filatura e la produzione di filati detenevano il 31.5% della quota di mercato indiana dei macchinari tessili nel 2025, mentre si prevede che i macchinari per la stampa tessile cresceranno a un tasso annuo composto del 6.8% fino al 2031.
- In base alla fonte di approvvigionamento, i macchinari di produzione nazionale detenevano una quota del 64% nel 2025, mentre si prevede che i macchinari importati cresceranno a un tasso annuo composto del 5.9% fino al 2031.
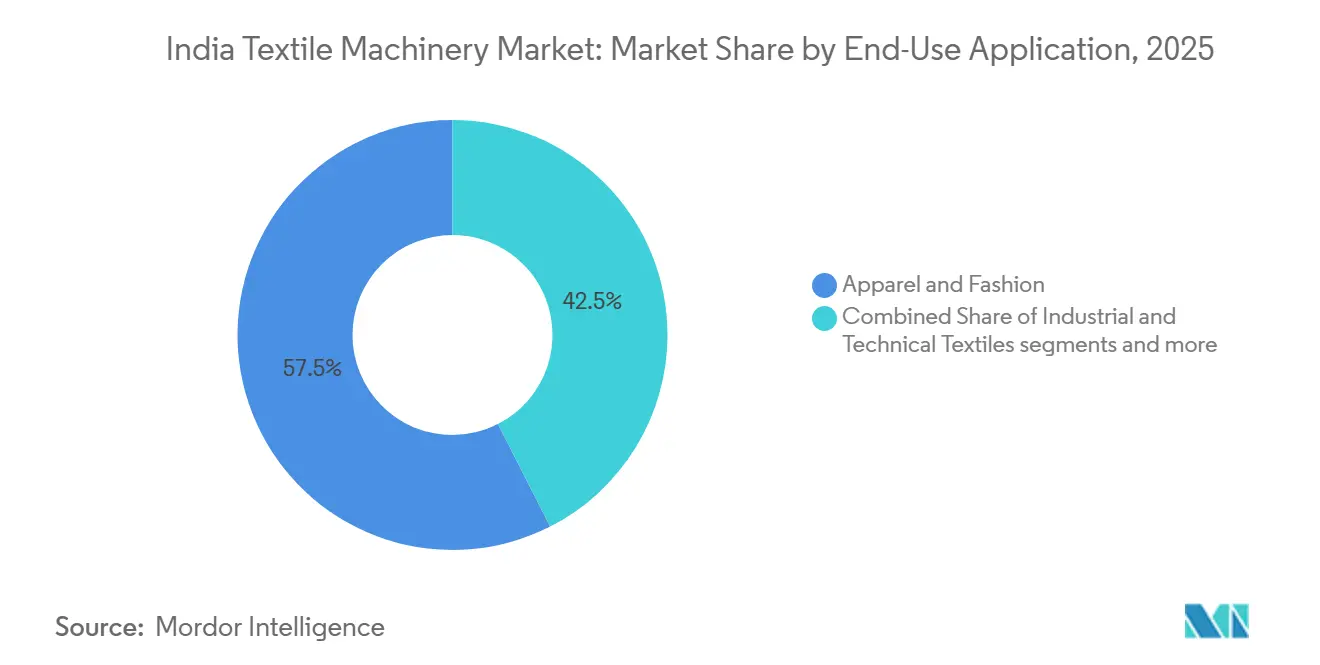
- Per settore di utilizzo finale, l'abbigliamento e la moda detenevano una quota del 57.5% nel 2025, mentre si prevede che i tessuti industriali e tecnici cresceranno a un tasso annuo composto del 7.2% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'India meridionale deteneva il 39% del mercato indiano dei macchinari tessili, mentre si prevede che l'India occidentale crescerà a un tasso annuo composto del 5.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano dei macchinari tessili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ammodernamento e sostituzione dei macchinari tessili obsoleti | + 1.5% | Diffusione su tutta l'India, con primi successi nell'India meridionale e occidentale. | A breve termine (≤ 2 anni) |
| Espansione della capacità produttiva di fibre artificiali, tessuti tecnici e tessuti non tessuti. | + 1.3% | India occidentale e India meridionale, con ripercussioni anche nell'India settentrionale. | Medio termine (2-4 anni) |
| Parchi tessili, distretti e investimenti in capacità produttiva sostenuti dal governo | + 0.9% | Gujarat, Tamil Nadu, Maharashtra, Madhya Pradesh, Karnataka, Uttar Pradesh e Telangana | Medio termine (2-4 anni) |
| Produttività del lavoro e automazione della produzione | + 0.7% | Distretti tessili dell'India meridionale e dell'India occidentale | Medio termine (2-4 anni) |
| Requisiti di competitività, qualità e tracciabilità per le esportazioni | + 0.5% | Tirupur, Surat, Ludhiana, Bhilwara e NCR | Medio termine (2-4 anni) |
| Requisiti di efficienza energetica, idrica e chimica | + 0.3% | India meridionale e India occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ammodernamento e sostituzione dei macchinari tessili obsoleti
Il mercato indiano dei macchinari tessili sta beneficiando della domanda di sostituzione su una base installata che comprende oltre 50 milioni di fusi e diverse centinaia di migliaia di telai meccanici. Le attrezzature più vecchie aumentano i costi operativi e limitano la costanza nella qualità del filato e del tessuto. L'India ha incrementato gli investimenti in rotori open-end del 12% nel 2025 e ha registrato un aumento del 21% nelle consegne di telai a pinza e a proiettile. I moderni telai ad anello con sistema di scarico automatico e configurazioni di filatura compatte possono ridurre i costi per chilogrammo di filato rispetto a macchinari di 15-20 anni. Le aziende tessili orientate all'esportazione, sia per la tessitura che per la maglieria, devono inoltre affrontare requisiti più stringenti da parte degli acquirenti in termini di tracciabilità dalla fibra al tessuto finito. Queste condizioni riducono la vita utile dei macchinari obsoleti e incoraggiano una modernizzazione pianificata.
Espansione della capacità produttiva di fibre artificiali, tessuti tecnici e tessuti non tessuti.
L'aumento della capacità produttiva di fibre artificiali, tessuti tecnici e non tessuti sta ampliando il mercato indiano dei macchinari tessili oltre la domanda di filatura convenzionale. Dei 170 partecipanti al programma PLI per il settore tessile, 89 operavano nel settore dei tessuti tecnici, con un investimento impegnato di 27,832 crore di INR (3,194.2 milioni di USD) in tale area. [1] Ministero dei Tessili, "Programma PLI per i Tessili", Ministero dei Tessili, pli.texmin.gov.in La Missione Nazionale per i Tessili Tecnici ha un budget di 1,480 crore di INR (169.9 milioni di USD), che supporta l'attenzione politica sulla capacità nazionale di tessuti tecnici. [2] Press Information Bureau, "Fili di progresso: come Make in India sta plasmando il futuro dell'industria tessile e dell'abbigliamento", Press Information Bureau, pib.gov.in Spunweb India ha commissionato 2 nuove linee di non tessuti a Wankaner nel gennaio 2026 e ha aumentato la capacità installata annua da 12,240 MT a 18,740 MT. Sanathan Textiles era sulla buona strada per raddoppiare la capacità produttiva di filati tessili tecnici a Silvassa, portandola da 9,000 tonnellate all'anno a 18,000 tonnellate all'anno entro la metà del 2026. I progetti risultanti richiederanno attrezzature specializzate per cardatura, agugliatura, spunbond e meltblown, che spesso vengono importate.
Parchi tessili, distretti e investimenti in capacità produttiva sostenuti dal governo
I parchi industriali e gli investimenti nei cluster, sostenuti dal governo, forniscono una fonte strutturata di domanda per il mercato indiano dei macchinari tessili. Entro il 2025, tutti e 7 i parchi PM MITRA avevano completato l'acquisizione dei terreni, 4 studi di fattibilità dettagliati per un valore di 7,024 crore di rupie (806.1 milioni di dollari) avevano ottenuto l'approvazione e i lavori infrastrutturali per un valore di 2,590.99 crore di rupie (297.4 milioni di dollari) erano iniziati negli stati in cui si trovano i parchi. Gli impianti di nuova costruzione richiedono macchinari lungo tutta la catena del valore, tra cui la preparazione delle fibre, la cardatura, la filatura, la tessitura, la lavorazione e la finitura. Il Ministero dei Tessili ha ricevuto 5,272 crore di rupie (605.1 milioni di dollari) per il 2025-26, il 19% in più rispetto alla precedente stima di bilancio. Il mercato indiano dei macchinari tessili ha quindi una base di ordini più ampia rispetto a un ciclo basato esclusivamente sulla sostituzione degli impianti esistenti. Gli investimenti si stanno inoltre diffondendo in più stati, anziché rimanere limitati ai centri di produzione già consolidati.
Produttività del lavoro, automazione e requisiti per l'esportazione
La disponibilità di manodopera e i requisiti di qualità stanno rendendo l'automazione sempre più importante per il mercato indiano dei macchinari tessili. Gli stabilimenti di Tirupur, Surat e Ludhiana si trovano ad affrontare aspettative salariali più elevate e difficoltà nel trattenere operatori qualificati. Telai abilitati all'IoT, ispezioni basate sull'intelligenza artificiale e sistemi di scarico automatizzati hanno ridotto gli sprechi operativi del 15%, i tempi di inattività delle macchine del 20% e i costi dell'elettricità fino al 15% presso i primi utilizzatori. Uno studio del 2025, sottoposto a revisione paritaria, ha identificato 11 ostacoli significativi all'adozione dell'Industria 4.0 nelle attività tessili e di abbigliamento indiane, con il rischio di sicurezza informatica come principale ostacolo causale. I fornitori che combinano le apparecchiature con connettività affidabile, controllo qualità e assistenza possono affrontare questo problema. Una maggiore efficienza energetica, idrica e chimica supporta anche gli acquisti laddove i requisiti di zero scarichi liquidi e sostenibilità sono applicati in modo più rigoroso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di capitale elevati e lunghi periodi di ammortamento degli investimenti | -1.0% | A livello nazionale, in particolare per quanto riguarda i distretti di PMI nell'India settentrionale e occidentale. | Medio termine (2-4 anni) |
| Dipendenza da macchinari e componenti ad alta tecnologia importati | -0.8% | Tutte le regioni, in particolare gli investimenti nel settore tessile tecnico nell'India occidentale e meridionale | Medio termine (2-4 anni) |
| Domanda tessile ciclica e utilizzo irregolare della capacità produttiva degli stabilimenti. | -0.6% | In tutta l'India, in particolare nei distretti tessili dipendenti dalle esportazioni. | A breve termine (≤ 2 anni) |
| Base clienti PMI frammentata e accesso limitato ai finanziamenti per le spese in conto capitale. | -0.4% | Punjab, Rajasthan, Surat e Ichalkaranji | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di capitale elevati e lunghi periodi di ammortamento degli investimenti
Gli elevati costi delle attrezzature e le difficoltà di accesso al credito continuano a rappresentare un ostacolo per l'India, in particolare per i cluster di micro, piccole e medie imprese (MSME) decentrati. Una linea di filatura ex novo con 25,000 fusi, automazione e servizi ausiliari può richiedere da 100 a 200 crore di rupie (da 11.5 a 2.3 milioni di dollari) o più. Le banche che servono le MSME del settore tessile richiedono un margine minimo del 25% e garanzie collaterali pari al 50-75% del valore del prestito per i finanziamenti a medio termine. Il bilancio dell'Unione 2025-26 ha aumentato la copertura di garanzia del credito per le micro e piccole imprese da 5 a 10 crore di rupie (da 0.6 milioni di dollari) e ha introdotto finanziamenti a medio termine fino a 20 crore di rupie (da 2,3 milioni di dollari) per le MSME esportatrici. [3] Ministero delle Finanze, “Bilancio dell’Unione 2025-26”, Ministero delle Finanze, indiabudget.gov.in Queste misure rimangono al di sotto del fabbisogno di finanziamento per una modernizzazione significativa su scala industriale. L’utilizzo irregolare degli stabilimenti e i periodi di indebolimento delle esportazioni di abbigliamento possono ulteriormente ritardare le decisioni di investimento e allungare le aspettative di ammortamento.
Dipendenza da macchinari e componenti ad alta tecnologia importati
La dipendenza da attrezzature ad alta tecnologia importate rimane un freno per il mercato indiano dei macchinari tessili. I fornitori nazionali hanno una copertura limitata in termini di macchinari specializzati per tessitura, maglieria, lavorazione e industria tessile tecnica. Il Ministero dell'Industria Pesante ha ritirato l'Ordinanza sulla Sicurezza dei Macchinari e delle Apparecchiature Elettriche il 16 gennaio 2026, citando l'interesse pubblico e la limitata disponibilità di macchinari nazionali avanzati. Sebbene il ritiro dell'ordinanza sulla sicurezza dei macchinari nel gennaio 2026 riduca le difficoltà di certificazione a breve termine per le importazioni specializzate, la dipendenza a lungo termine dalla tecnologia estera rimane un vincolo strutturale. I macchinari complessi europei e giapponesi possono avere tempi di consegna da 6 a 18 mesi. Le linee guida del Bureau of Indian Standards per i macchinari per tessitura e la serie IS 17361 forniscono un quadro di riferimento per attrezzature più sicure e uniformi, ma ci vorrà del tempo prima che la copertura dei prodotti nazionali si espanda.
Analisi del segmento
Per tipologia di prodotto e di processo: le apparecchiature per la stampa digitale e i tessuti tecnici guidano il ciclo di aggiornamento tecnologico.
Nel 2025, le macchine per la filatura e la produzione di filati detenevano una quota del 31.5% del mercato, grazie all'ampia base produttiva indiana di cotone e filati misti. Sportking India ha scelto una linea completa Rieter, dalla preparazione all'avvolgimento, per il suo progetto di filatura compatta da 150,000 fusi in Odisha. Nel 2025, l'India si è posizionata tra i principali investitori globali in fusi a fibra corta. Il Paese si è inoltre classificato al secondo posto a livello mondiale per installazioni di macchine circolari per maglieria di grandi dimensioni, con 4,100 unità assorbite nel corso dello stesso anno. Le attrezzature per la tessitura e la preparazione alla tessitura rappresentano il secondo settore di maggiore domanda.
Si prevede che il mercato dei macchinari per la stampa tessile crescerà a un tasso annuo composto (CAGR) del 6.8% fino al 2031. La stampa digitale si sta espandendo nei settori dei tessuti sintetici di Surat, della maglieria di Tirupur e dell'arredamento per la casa. Anche le attrezzature per tessuti non tessuti rivestono un ruolo crescente, poiché i progetti tessili tecnici supportati dal programma PLI necessitano di linee di produzione specializzate. Le attrezzature per tintura, lavorazione, finitura, collaudo, ispezione e controllo qualità mantengono una domanda costante, in quanto i marchi richiedono prestazioni migliori in termini di sostenibilità e tracciabilità. Le linee guida del BIS (Bureau of Indian Standards) in materia di macchinari supportano un passaggio a livello medio verso attrezzature certificate e conformi agli standard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla fonte di approvvigionamento: cresce lo slancio della localizzazione contro una frontiera tecnologica dipendente dalle importazioni.
Nel 2025, i macchinari di produzione nazionale detenevano una quota del 64% dell'offerta, soprattutto nella fase di preparazione alla filatura. L'ecosistema locale comprende LMW, Trützschler India, Rieter India, Saurer Textile Solutions e Kirloskar Toyota Textile Machinery. La loro gamma di prodotti include sale di preparazione, cardatrici, stiratrici, pettinatrici, macchine per la pettinatura ad anello, rotori open-end e macchine avvolgitrici. Nel maggio 2025, Trützschler India ha inaugurato a Sanand uno stabilimento di 164,000 metri quadrati con ottimizzazione dei processi basata sull'intelligenza artificiale e certificazioni ISO 9001, ISO 14001 e ISO 50001. La produzione locale aiuta i fornitori a ridurre i tempi di assistenza e consegna per gli stabilimenti tessili indiani.
Si prevede che le importazioni di macchinari cresceranno a un tasso annuo composto del 5.9% fino al 2031. Germania, Italia, Svizzera, Belgio, Austria e Giappone forniscono macchinari specializzati per tessitura, maglieria, stampa e tessuti tecnici. Un accordo di trasferimento tecnologico stipulato nel febbraio 2026 tra Yash Textile Machines e l'italiana TEXMA ha portato in India la produzione di sistemi di cucitura e preparazione industriali per i mercati asiatici e della CSI. La revoca, nel gennaio 2026, dell'ordinanza sulla sicurezza dei macchinari contribuisce a mantenere l'accesso alle importazioni specializzate. Il mercato indiano dei macchinari tessili continuerà a utilizzare un modello di approvvigionamento misto, in quanto i fornitori locali amplieranno la loro gamma tecnica.
Per applicazione finale: i tessuti industriali ridefiniscono il mix della domanda oltre l'abbigliamento
Nel 2025, il settore dell'abbigliamento e della moda ha rappresentato il 57.5% della domanda finale. Questo segmento richiede macchinari per la filatura, la tessitura, la maglieria e la confezione, sia in stabilimenti integrati che in unità indipendenti. Le esportazioni indiane di tessuti e abbigliamento hanno raggiunto i 37.8 miliardi di dollari nel 2024-25, con un surplus commerciale di 28.2 miliardi di dollari. Volumi di esportazione più elevati e requisiti di qualità più stringenti possono anticipare gli acquisti di macchinari per la filatura, la tessitura e la lavorazione. Gli investimenti nel settore dell'abbigliamento collegano la domanda di macchinari al consumo interno e agli ordini di esportazione.
Si prevede che i tessuti industriali e tecnici cresceranno a un tasso annuo composto (CAGR) del 7.2% fino al 2031. La spesa per le infrastrutture, la riduzione del peso dei veicoli, la localizzazione della produzione di dispositivi medici e i requisiti per i tessuti destinati alla difesa aumentano la domanda di tessuti non tessuti, geotessili, compositi e tessuti medicali. Il Tamil Nadu ha introdotto la sua Politica Tessile Integrata 2025/2026 e un sussidio del 6% sugli interessi per l'adozione di macchinari per la filatura. Il settore delle attrezzature per la produzione di tessuti per la casa è sostenuto dalla domanda interna e dalle esportazioni di biancheria da letto, asciugamani in spugna e tessuti per tappezzeria. Le applicazioni nei settori automobilistico, medicale, igienico, agrotessile, geotessile e dei tessuti protettivi costituiscono una base di domanda emergente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'India meridionale deteneva il 39% del mercato indiano dei macchinari tessili. Il Tamil Nadu presenta un'intensa attività di filatura, tessitura, lavorazione e confezionamento in città come Coimbatore, Tirupur, Erode, Salem e Karur. Lo stato vanta il più alto volume di produzione di filati di cotone in India e il secondo PIL tessile più elevato. Questa concentrazione favorisce la domanda di sostituzione e aggiornamenti tecnologici più frequenti. Il parco tecnologico Kalaburagi PM MITRA del Karnataka contribuisce ad aumentare la domanda di macchinari per la lavorazione e il confezionamento.
L'India occidentale è l'area regionale a più rapida crescita per il mercato indiano dei macchinari tessili. Il Gujarat è il principale centro indiano per le fibre artificiali e un luogo importante per le infrastrutture del PM MITRA. Wankaner e Surat stanno aggiungendo linee per tessuti non tessuti e telai senza navetta. Lo stabilimento di Trützschler a Sanand e le nuove linee di Spunweb a Wankaner dimostrano lo slancio degli investimenti del settore privato nello stato. Anche il Maharashtra contribuisce alla domanda grazie a Ichalkaranji e alla sua base di macchinari ausiliari intorno a Pune e Nashik.
L'India settentrionale e orientale costituiscono una frontiera emergente, con il distretto della calzetteria del Punjab e il polo tessile di Bhilwara, nel Rajasthan, che stanno gradualmente modernizzando le proprie infrastrutture. L'Uttar Pradesh ospita un parco tecnologico PM MITRA in fase di sviluppo e si sta affermando come polo integrato per gli investimenti nel settore tessile. Il Bihar ha stanziato 1,476 crore di rupie in memorandum d'intesa per il settore tessile nell'ambito del Bharat Tex 2026, con progetti che dovrebbero creare oltre 40,500 posti di lavoro. Anche il progetto di Sportking da 150,000 fusi in Odisha indica la presenza di nuove capacità di filatura nell'India orientale. Questi stati possono incrementare la domanda man mano che le infrastrutture e i programmi di incentivazione diventeranno operativi.
Panorama competitivo
Il mercato indiano dei macchinari tessili presenta un livello medio di concentrazione. Nei settori della filatura e della preparazione del filato, i fornitori con attività in India competono in base alla profondità tecnologica, alle basi installate e alle reti di assistenza. I cicli di sostituzione di 20-25 anni aumentano i costi di cambio fornitore per gli stabilimenti. Nei settori della tessitura, della maglieria, dei tessuti tecnici e della stampa digitale, i clienti confrontano i fornitori in base a specifiche, assistenza e prezzo. KARL MAYER ha riferito che l'India ha rappresentato il 30% delle discussioni qualificate all'ITMA Asia + CITME 2025.
Il mercato indiano dei macchinari tessili offre opportunità nei settori delle apparecchiature di collaudo e controllo qualità, dell'ammodernamento dei telai meccanici e delle reti di assistenza per i macchinari per tessuti non tessuti. Gli stabilimenti di medie dimensioni spesso necessitano di aggiornamenti pratici come sistemi servoassistiti, strumenti di monitoraggio digitale e ispezioni automatizzate, anziché della sostituzione completa dei macchinari. I fornitori hanno inoltre bisogno di pezzi di ricambio e capacità di manutenzione per la crescente base installata nel settore tessile tecnico. Le linee guida BIS sui macchinari offrono un vantaggio in termini di conformità per i fornitori che preparano la documentazione e la certificazione in anticipo, soprattutto perché gli acquirenti istituzionali potrebbero richiedere apparecchiature certificate. Queste esigenze favoriscono i fornitori in grado di fornire assistenza per le apparecchiature durante tutto il loro ciclo di vita.
Anche il mercato indiano dei macchinari tessili mostra una tendenza verso la produzione localizzata e l'automazione accessibile. Trützschler ha ampliato la sua presenza produttiva in India con lo stabilimento di Sanand nel 2025, mentre i suoi impianti TRUECYCLED dimostrano un posizionamento precoce nel riciclo tessile-to-tessile. La partnership tra Yash Textile Machines e TEXMA, avviata nel 2026, è un altro esempio di produzione locale di proprietà intellettuale europea. I fornitori nazionali stanno esplorando macchine compatte e modulari per cluster decentralizzati. La differenziazione competitiva dipenderà sempre più da un servizio localizzato capillare, da una documentazione conforme agli standard BIS e da un'offerta di prodotti modulari adatti alle piccole e medie imprese.
Leader del settore dei macchinari tessili in India
LMW Limited
Rieter India Private Limited
Trützschler India Private Limited
Saurer Textile Solutions Private Limited
Kirloskar Toyota Textile Machinery Private Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Spunweb India Private Limited ha inaugurato 2 nuove linee di produzione di tessuto non tessuto presso il suo stabilimento di Wankaner, nel Gujarat. La capacità produttiva annua installata di tessuto non tessuto è aumentata da 12,240 tonnellate a 18,740 tonnellate.
- Gennaio 2026: Il Ministero dell'Industria Pesante ha abrogato l'Ordinanza sulla Sicurezza dei Macchinari e delle Apparecchiature Elettriche del 2024. La decisione ha eliminato l'obbligo di certificazione BIS per i macchinari tessili importati, citando motivazioni di interesse pubblico e la limitata disponibilità di macchinari sul mercato interno.
Ambito del rapporto sul mercato indiano dei macchinari tessili
Il mercato indiano dei macchinari tessili è segmentato per tipologia di prodotto e processo (filatura, tessitura, maglieria, tessuti non tessuti, tintura, lavorazione e altro), per fonte di approvvigionamento (macchinari nazionali e importati), per applicazione finale (abbigliamento, tessuti per la casa, tessuti industriali e tecnici e altri) e per area geografica (Nord, Ovest, Sud ed Est). Le previsioni di mercato sono espresse in termini di valore (USD).
| Macchinari per la filatura e la produzione di filati |
| Macchinari per la tessitura e la preparazione alla tessitura |
| Macchinari per maglieria |
| Macchinari per tessuti non tessuti |
| Macchinari per la tintura, la lavorazione e la finitura dei tessuti |
| Macchinari per la stampa tessile |
| Apparecchiature per test, ispezione e controllo qualità dei tessuti |
| Altri (attrezzature per la movimentazione di materiali tessili, sistemi di umidificazione, macchinari per il recupero delle fibre, sistemi di smontaggio e confezionamento, ecc.) |
| Macchinari di produzione nazionale |
| Macchinari importati |
| Abbigliamento e moda |
| tessuti per la casa |
| Tessili industriali e tecnici |
| Altri (tessuti per l'industria automobilistica, tessuti medicali e igienici, geotessili, agrotessili, tessuti protettivi, tappeti e rivestimenti per pavimenti e applicazioni tessili speciali) |
| India settentrionale (Punjab, Haryana, Delhi, Himachal Pradesh, Uttarakhand, Uttar Pradesh, Jammu e Kashmir, Rajasthan) |
| India occidentale (Maharashtra, Gujarat, Goa) |
| India meridionale (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala) |
| India orientale (Bengala occidentale, Odisha, Bihar, Jharkhand, Chhattisgarh, Assam e resto dell'India nord-orientale) |
| Per prodotto e apparecchiature di processo | Macchinari per la filatura e la produzione di filati |
| Macchinari per la tessitura e la preparazione alla tessitura | |
| Macchinari per maglieria | |
| Macchinari per tessuti non tessuti | |
| Macchinari per la tintura, la lavorazione e la finitura dei tessuti | |
| Macchinari per la stampa tessile | |
| Apparecchiature per test, ispezione e controllo qualità dei tessuti | |
| Altri (attrezzature per la movimentazione di materiali tessili, sistemi di umidificazione, macchinari per il recupero delle fibre, sistemi di smontaggio e confezionamento, ecc.) | |
| Per fonte di approvvigionamento | Macchinari di produzione nazionale |
| Macchinari importati | |
| Per applicazione d'uso finale | Abbigliamento e moda |
| tessuti per la casa | |
| Tessili industriali e tecnici | |
| Altri (tessuti per l'industria automobilistica, tessuti medicali e igienici, geotessili, agrotessili, tessuti protettivi, tappeti e rivestimenti per pavimenti e applicazioni tessili speciali) | |
| Per geografia | India settentrionale (Punjab, Haryana, Delhi, Himachal Pradesh, Uttarakhand, Uttar Pradesh, Jammu e Kashmir, Rajasthan) |
| India occidentale (Maharashtra, Gujarat, Goa) | |
| India meridionale (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala) | |
| India orientale (Bengala occidentale, Odisha, Bihar, Jharkhand, Chhattisgarh, Assam e resto dell'India nord-orientale) |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della domanda di macchinari tessili in India entro il 2031?
Si prevede che il mercato indiano dei macchinari tessili raggiungerà i 5.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.1% a partire dal 2026. La previsione riflette le attività di sostituzione, l'aumento della capacità produttiva e gli investimenti sostenuti dal governo.
Quale categoria di attrezzature è la più richiesta in India?
La domanda di macchinari per la filatura e la produzione di filati è elevata grazie all'ampia produzione indiana di cotone e filati misti. A ciò si aggiunge la modernizzazione degli stabilimenti che utilizzano attrezzature obsolete.
Quale applicazione sta crescendo più rapidamente per i fornitori di macchinari tessili?
I tessuti industriali e tecnici rappresentano il settore in più rapida crescita, grazie a settori quali i tessuti non tessuti, i geotessili, i tessuti medicali e le esigenze legate alla difesa. I partecipanti al programma PLI (Production Linked Initiative) nel settore tessile tecnico hanno investito 27,832 crore di rupie.
Perché l'India importa attrezzature tessili specializzate?
I fornitori locali hanno una copertura limitata per quanto riguarda macchinari specializzati per tessitura, maglieria, lavorazione, stampa e industria tessile tecnica. Le importazioni rimangono necessarie laddove le aziende necessitano di specifiche avanzate o di capacità di processo specializzate.
Quale regione in India è leader nella domanda di macchinari?
L'India meridionale è in testa alla domanda, sostenuta dalla concentrazione di attività di filatura, tessitura, lavorazione e confezionamento nel Tamil Nadu. L'India occidentale sta crescendo più rapidamente grazie agli investimenti del Gujarat nel settore delle fibre artificiali e dei tessuti non tessuti.
Quali sono i fattori che guidano la modernizzazione dei macchinari negli stabilimenti indiani?
I costi più elevati delle attrezzature obsolete, i requisiti di qualità per l'esportazione, la carenza di manodopera e i vantaggi dell'automazione stanno incrementando la domanda di sostituzione. I sistemi automatizzati hanno ridotto gli sprechi, i tempi di inattività e i costi dell'energia elettrica negli stabilimenti che li hanno adottati per primi.


