

Dimensioni e quota del mercato della telemedicina in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
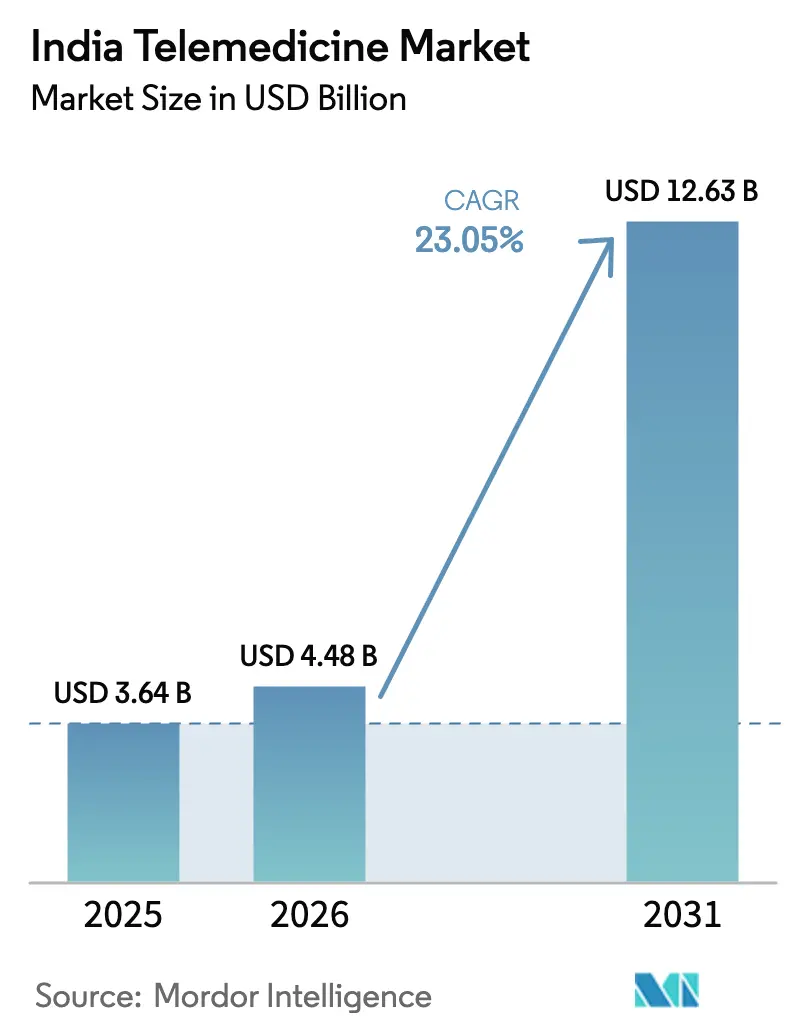
| Dimensione del mercato (2026) | 4.48 miliardo di dollari |
| Dimensione del mercato (2031) | 12.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.05% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della telemedicina in India di Mordor Intelligence
Si prevede che le dimensioni del mercato indiano della telemedicina cresceranno da 3.64 miliardi di dollari nel 2025 a 4.48 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 12.63 miliardi di dollari entro il 2031 con un CAGR del 23.05% nel periodo 2026-2031. I forti investimenti del settore pubblico nella banda larga, i 65 milioni di ID sanitari della Ayushman Bharat Digital Mission e i 34 milioni di consultazioni della piattaforma eSanjeevani dimostrano che la telemedicina è ora una componente strutturale dell'erogazione sanitaria nazionale piuttosto che una soluzione temporanea dovuta alla pandemia. [1] Press Information Bureau, “Ayushman Bharat Digital Mission Update,” pib.gov.in La crescente penetrazione del 5G, l'infrastruttura cloud e gli strumenti di intelligenza artificiale espandono la portata tecnica dell'assistenza, mentre la prevalenza delle malattie croniche e l'invecchiamento della popolazione ampliano il bacino di pazienti raggiungibili. Gli ospedali privati sfruttano i marchi esistenti per ampliare i servizi virtuali, le app di mHealth intensificano il coinvolgimento dei pazienti e l'implementazione in cloud riduce le barriere di capitale per i fornitori più piccoli. Allo stesso tempo, le sanzioni previste dalla legge sulla protezione dei dati personali digitali, l'ambiguità medico-legale e il burnout dei medici frenano le prospettive di crescita. Nel complesso, il mercato indiano della telemedicina mostra sia una vigorosa espansione del fatturato sia un passaggio da consultazioni singole a percorsi di cura integrati e ricchi di dati.
Punti chiave del rapporto
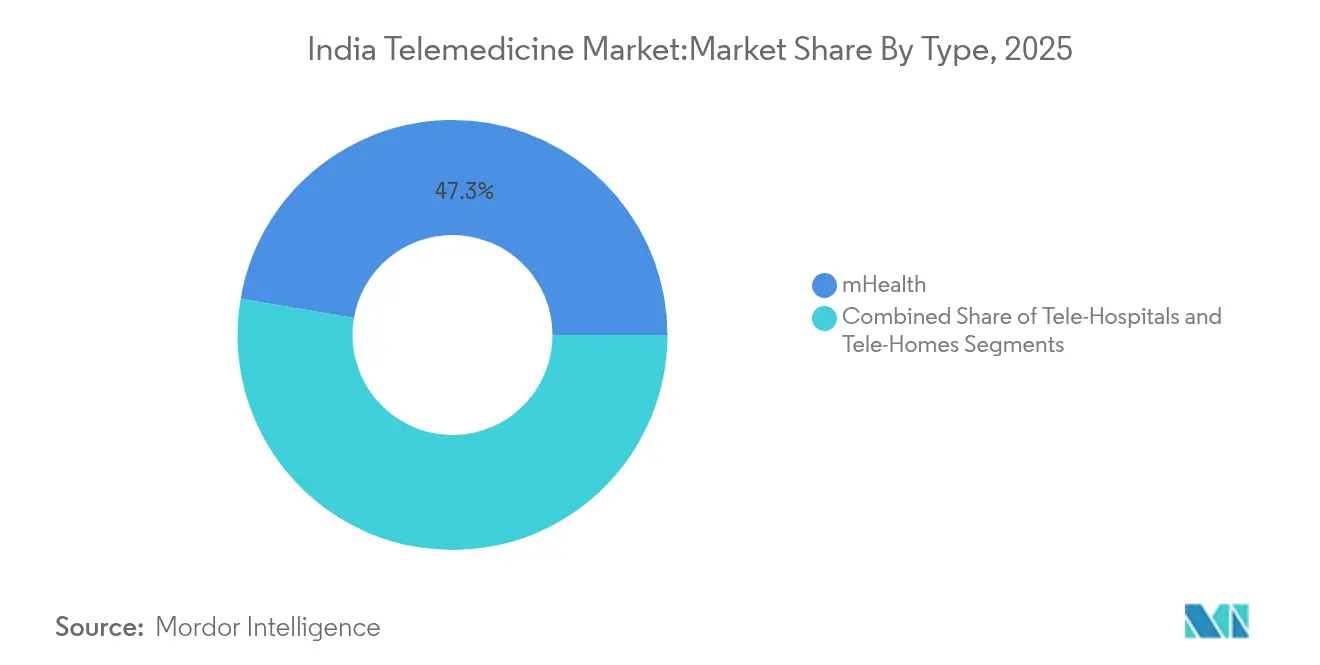
- Per tipologia, mHealth è stata la prima azienda a raggiungere una quota di fatturato del 47.30% nel 2025; si prevede che il segmento delle tele-case crescerà a un CAGR del 24.25% fino al 2031.
- Per componente, nel 67.55 i servizi detenevano il 2025% della quota di mercato della telemedicina in India; si prevede che i prodotti saranno inferiori ai servizi, ma registreranno comunque un CAGR del 21.65% entro il 2031.
- In base alla modalità di distribuzione, nel 72.85 le piattaforme cloud rappresentavano il 2025% del mercato indiano della telemedicina e sono in crescita del 19.95% fino al 2031.
- In base all'utente finale, gli ospedali e le cliniche private hanno soddisfatto il 55.05% della domanda nel 2025, mentre gli utenti dell'assistenza domiciliare hanno registrato un CAGR del 23.12% fino al 2031.
- Per applicazione, la gestione delle malattie croniche ha rappresentato il 47.70% dei ricavi nel 2025; i casi d'uso in ambito di salute mentale sono destinati a crescere a un CAGR del 25.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della telemedicina in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione di smartphone e 4G/5G | + 4.20% | Nazionale, con guadagni accelerati nelle città di livello 2/3 | Medio termine (2-4 anni) |
| Lancio della missione digitale Ayushman Bharat | + 3.80% | Nazionale, con impatto concentrato nelle aree rurali | A lungo termine (≥ 4 anni) |
| Aumento del carico di malattie croniche e invecchiamento della popolazione | + 5.10% | Nazionale, con una prevalenza maggiore nelle aree metropolitane | A lungo termine (≥ 4 anni) |
| Impennata nell'adozione di programmi di livello 2/3 nelle città dopo il COVID | + 3.20% | Città di livello 2/3, con ripercussioni sulle aree rurali | A breve termine (≤ 2 anni) |
| Integrazione dell'E-Sanjeevani nei sistemi assicurativi statali | + 2.90% | Specifico per stato, con guadagni iniziali negli stati progressisti | Medio termine (2-4 anni) |
| Innovazioni tecnologiche e crescente domanda di monitoraggio remoto dei pazienti | + 4.60% | Nazionale, con adozione premium nei centri urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione di smartphone e 4G/5G
Le reti mobili più veloci coprono ora l'84% dei cittadini e si prevede che gli abbonamenti 5G raggiungeranno 1 miliardo entro il 2030, eliminando i precedenti colli di bottiglia della larghezza di banda per le videoconsulenze e le diagnosi supportate dall'IA. [2] Ministero delle Comunicazioni, "Statistiche sulla copertura 5G", dot.gov.in Gli smartphone a basso costo consentono ai pazienti nelle città più piccole di accedere a piattaforme ospitate nel cloud e il programma 5G Intelligent Village sta sperimentando il monitoraggio remoto in tempo reale in 10 villaggi, convalidando la fattibilità nelle aree rurali. Per i fornitori, la connettività quasi onnipresente supporta flussi di dati continui dai dispositivi indossabili, consentendo un'assistenza proattiva piuttosto che episodica. Le aziende farmaceutiche già includono app per l'aderenza terapeutica nei farmaci, a dimostrazione di come la copertura delle telecomunicazioni si converta in coinvolgimento clinico. Il mercato indiano della telemedicina acquisisce così una spina dorsale tecnologica all'altezza delle esigenze sanitarie nazionali.
Lancio della missione digitale Ayushman Bharat
La missione ha rilasciato 65 crore di ID ABHA e collegato 300 milioni di cartelle cliniche, stabilendo una dorsale interoperabile che consente a qualsiasi piattaforma autorizzata di recuperare dati longitudinali con il consenso del paziente. [3] Il collegamento con i sistemi assicurativi amplifica gli effetti di rete, mentre le collaborazioni di ricerca sull'IA con l'IIT Kanpur segnalano una svolta verso i servizi predittivi. Per i medici, le cartelle cliniche unificate riducono i tempi di triage e la duplicazione dei test. Per gli imprenditori, le API standardizzate semplificano lo sviluppo del prodotto. Questi fattori elevano il mercato indiano della telemedicina dalle videochiamate ad hoc agli ecosistemi integrati di gestione delle malattie.
Aumento del carico di malattie croniche e invecchiamento della popolazione
Si prevede che i casi di diabete aumenteranno da 77 milioni a 134 milioni entro il 2045 e le malattie non trasmissibili causano il 60% dei decessi a livello nazionale. [3] Organizzazione Mondiale della Sanità, “Profilo Paese sulle Malattie Non Trasmissibili”, who.int La prevalenza di multimorbidità tra gli anziani è già del 43.2%, creando una domanda costante di dispositivi di monitoraggio remoto che tengono traccia dei parametri vitali e dell'aderenza alla terapia farmacologica. I disturbi di salute mentale colpiscono 56 milioni di persone; uno stanziamento di bilancio di 90 crore di INR (10 milioni di USD) per il Programma Nazionale di Tele Salute Mentale segnala il riconoscimento politico del valore della terapia digitale. Poiché le condizioni croniche spesso richiedono un coaching sullo stile di vita, le piattaforme virtuali che combinano informazioni su nutrizione e comportamento con consulti virtuali ottengono un vantaggio competitivo.
Integrazione di eSanjeevani nei sistemi assicurativi statali
La base di tessera Ayushman Bharat PM-JAY ammonta a 35.4 crore e il National Health Claims Exchange mira a semplificare i rimborsi tra 50 compagnie assicurative. Stati come il Karnataka ora rimborsano le videoconsulenze per l'ipertensione nell'ambito dell'assicurazione pubblica, creando un precedente per altre patologie. La codifica standardizzata riduce i tassi di rifiuto delle richieste di rimborso, migliorando il flusso di cassa dei fornitori. Con la riduzione delle spese vive, la sensibilità al prezzo diminuisce, ampliando la base di utenti paganti oltre le élite metropolitane.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rimborso incerto e chiarezza medico-legale | -2.80% | Nazionale, con un impatto maggiore nel settore privato | Medio termine (2-4 anni) |
| Bassa alfabetizzazione digitale nelle popolazioni rurali | -1.90% | Aree rurali, con impatto concentrato nelle regioni remote | A lungo termine (≥ 4 anni) |
| Costi di conformità alla localizzazione dei dati per le start-up | -1.50% | Nazionale, con impatto sproporzionato sulle startup | A breve termine (≤ 2 anni) |
| Esaurimento del medico dovuto al carico di lavoro virtuale "sempre attivo" | -1.20% | Centri urbani, con ricadute sulle reti specialistiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso incerto e chiarezza medico-legale
Sebbene il National Health Claims Exchange prometta processi unificati, i codici di rimborso per i consulenti di prevenzione e la diagnostica assistita dall'intelligenza artificiale sono ancora in fase embrionale, rallentando la monetizzazione dei fornitori. Le linee guida per la telemedicina chiariscono le regole relative al consenso e alla prescrizione, ma la responsabilità per diagnosi errate in caso di scarsa connettività Internet è irrisolta. Le assicurazioni private esitano a coprire le visite di follow-up tramite video, creando confusione tra i pazienti. Finché le politiche non convergeranno, i flussi di investimento potrebbero favorire le reti ospedaliere consolidate rispetto alle start-up, limitando il dinamismo complessivo.
Bassa alfabetizzazione digitale nelle popolazioni rurali
Il 22% dei cittadini vive in zone rurali, ma molti non hanno fiducia nella navigazione delle app o nelle impostazioni della privacy. Gli studi dimostrano che un uso efficace delle tele-app richiede competenze sia digitali che sanitarie; senza una guida, i pazienti potrebbero interpretare male i consigli. I modelli linguistici Bhashini finanziati dal governo e i tutorial sui chatbot mirano a colmare le lacune, ma adattare contenuti culturalmente rilevanti a XNUMX lingue ufficiali è complesso. Il mercato indiano della telemedicina deve quindi abbinare la tecnologia ai facilitatori locali, il che aumenta i costi del servizio e il rischio di esecuzione.
Analisi del segmento
Per tipo: il dominio dell'mHealth stimola il coinvolgimento dei consumatori
Nel 47.30, la mHealth ha dominato il 2025% del mercato indiano della telemedicina, riflettendo la rapida adozione degli smartphone e la preferenza dei consumatori per le app sanitarie self-service. Le tele-case, sebbene più piccole, registrano un CAGR sorprendente del 24.25%, grazie all'adozione da parte delle famiglie di dispositivi di monitoraggio domiciliare per l'assistenza agli anziani. I tele-ospedali si concentrano sulle consulenze tra fornitori, sfruttando la larghezza di banda istituzionale per imaging complesso e secondi pareri. La convergenza della diagnostica basata sull'intelligenza artificiale con le piattaforme mobili amplia la portata dei servizi oltre chat e video, includendo il rilevamento dei parametri vitali, promemoria per l'assunzione di farmaci e coaching sullo stile di vita. I fornitori che integrano il monitoraggio dei risultati nelle app fidelizzano gli utenti più a lungo e consentono il cross-selling di analisi di laboratorio e consegne in farmacia. La crescente prevalenza di malattie croniche garantisce un traffico costante verso app specifiche per ciascuna malattia, mentre la gamification e le interfacce vernacolari approfondiscono il coinvolgimento quotidiano.
Nella seconda metà della finestra di previsione, si prevede che la mHealth manterrà la dimensione maggiore del mercato indiano della telemedicina tra i segmenti di mercato, anche se le tele-case riducono il divario attraverso modelli ibridi che combinano visite infermieristiche con dashboard cloud. Gli incentivi politici per l'assistenza a distanza degli anziani dovrebbero aumentare ulteriormente i ricavi derivanti dalle tele-case. La crescita del tele-ospedale dipenderà dalla disponibilità di specialisti e dalla parità di rimborso, ma le reti di riferimento digitali promettono guadagni incrementali. Gli standard di interoperabilità previsti da Ayushman Bharat consentono la fluidità dei dati tra queste modalità, incoraggiando percorsi di cura integrati piuttosto che soluzioni puntuali isolate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'innovazione dei servizi supera la mercificazione dell'hardware
I servizi hanno rappresentato il 67.55% del fatturato del 2025 e supereranno i prodotti fino al 2031, poiché i fornitori monetizzeranno le competenze cliniche, l'analisi dei dati e il coordinamento delle cure. I modelli di abbonamento per il coaching per il diabete, la terapia per la salute mentale e il monitoraggio post-operatorio illustrano il passaggio dalle commissioni di transazione ai ricavi ricorrenti. L'hardware, che va dai chioschi ai dispositivi indossabili, subisce una pressione sui margini con l'ingresso dei fornitori globali, ma rimane un fattore abilitante necessario per l'acquisizione dei dati. Le piattaforme software hanno standardizzato l'onboarding e la pianificazione; la differenziazione ora risiede in protocolli clinici proprietari e reti specialistiche.
Si prevede che il mercato indiano dei servizi di telemedicina sia in costante espansione, poiché assicuratori e datori di lavoro stanno sempre più rimborsando i programmi digitali che dimostrano risultati misurabili. Telepsichiatria, radiologia a distanza e triage basato sull'intelligenza artificiale rappresentano nicchie in forte crescita. I fornitori di prodotti rispondono abbinando i dispositivi a servizi in abbonamento, sfumando le linee di componenti. Nel corso del tempo, i fornitori di servizi che si assicurano solide partnership di settore con ospedali e aziende farmaceutiche consolideranno la propria quota di mercato, mentre i player che operano solo nel settore hardware potrebbero spostarsi a monte, puntando sull'analisi dei dati per rimanere competitivi.
Per modalità di consegna: l'infrastruttura cloud consente un'assistenza sanitaria scalabile
Le implementazioni cloud hanno conquistato il 72.85% del mercato indiano della telemedicina nel 2025, evidenziando la necessità di capacità di elaborazione e archiviazione flessibili per gestire set di dati su scala nazionale. I framework di conformità del cloud pubblico ora coprono i dati sanitari, alleviando le preoccupazioni dei CIO degli ospedali. Le startup preferiscono il cloud per la velocità e l'efficienza del capitale, mentre alcuni grandi ospedali pubblici conservano archivi sensibili on-premise a causa di obblighi di sovranità. Le architetture ibride che archiviano gli identificatori localmente ma eseguono analisi nel cloud stanno guadagnando terreno.
Con la proliferazione degli ID ABHA, i carichi di query sugli exchange sanitari aumenteranno, favorendo i microservizi cloud-native con scalabilità automatica. I carichi di lavoro di inferenza AI per l'imaging e la traduzione linguistica richiedono inoltre cluster GPU, raramente accessibili in sede. Di conseguenza, le dimensioni del mercato indiano della telemedicina legata al cloud amplieranno il loro vantaggio, sebbene i dispositivi edge sicuri integreranno i server centrali per le attività sensibili alla latenza. I fornitori che offrono toolkit di conformità pre-certificati riducono le barriere all'ingresso per gli innovatori.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: leadership del settore privato nell'emergenza dell'assistenza domiciliare
Ospedali e cliniche private hanno generato il 55.05% del fatturato del 2025, sfruttando la fiducia nei marchi e i roster multispecialistici per effettuare vendite incrociate di follow-up virtuali. Le strutture pubbliche utilizzano la telemedicina principalmente per estendere la propria portata ai centri sanitari rurali, ma i limiti di budget limitano la loro spesa digitale. Gli utenti dell'assistenza domiciliare, alimentati dai cambiamenti demografici, mostrano il CAGR più rapido, pari al 23.12%. Le famiglie apprezzano la riduzione dei costi di viaggio e del rischio di infezioni, mentre le dashboard collegate ai dispositivi indossabili offrono ai medici una visibilità continua.
Nelle aree metropolitane, le compagnie assicurative ora raggruppano i videoconsulti post-dimissioni, accelerando l'adozione dell'assistenza domiciliare. Le città di secondo livello registrano una crescente domanda di programmi virtuali per il diabete e la cardiologia. La quota di mercato della telemedicina in India detenuta da operatori privati si ridurrà gradualmente man mano che le piattaforme di assistenza domiciliare si fidelizzeranno con piani personalizzati. Eppure, la sinergia esiste: molti ospedali investono o collaborano con start-up di assistenza domiciliare per garantire ricavi derivanti dal continuum di cure.
Per applicazione: la Chronic Care Foundation sostiene l'espansione della salute mentale
La gestione delle malattie croniche ha generato il 47.70% dei ricavi del 2025, trainata da programmi per diabete, ipertensione e BPCO che riducono i costi di degenza grazie a un intervento precoce. I casi d'uso in ambito di salute mentale registrano il CAGR più elevato, pari al 25.55%, con l'attenuarsi dello stigma sociale e la scalabilità delle linee di assistenza telefonica Tele MANAS.
I follow-up in fase acuta rimangono essenziali per il recupero chirurgico, ma rappresentano una quota minore. Le piattaforme integrate che trattano gli aspetti fisici e mentali delle malattie croniche registrano tassi di fidelizzazione superiori. I chatbot con intelligenza artificiale gestiscono il triage delle richieste di routine, liberando gli psichiatri dai casi complessi. Il mercato indiano della telemedicina legata alla salute mentale crescerà notevolmente una volta che i codici di rimborso saranno consolidati. Nel frattempo, i modelli mensili per utente nell'assistenza cronica ottengono il supporto delle compagnie assicurative grazie ai risparmi documentati.
Analisi geografica
Le aree metropolitane indiane hanno rappresentato la quota maggiore della spesa del 2024, trainate da una fitta rete di ospedali privati e da redditi disponibili più elevati. Città come Mumbai e Bengaluru registrano una penetrazione delle videoconsulenze superiore al 50% tra gli utenti di smartphone, e i datori di lavoro aziendali sovvenzionano sempre più pacchetti di assistenza primaria digitale. Gli effetti di rete in questi hub accelerano i cicli di innovazione e aumentano le aspettative di qualità del servizio, con ripercussioni a livello nazionale.
Le città di Livello 2 e Livello 3 sono destinate a diventare il prossimo motore di crescita. L'afflusso di popolazione, la limitata disponibilità di specialisti e il miglioramento della copertura 4G e 5G creano condizioni fertili per servizi di cardiologia, dermatologia e salute mentale a distanza. I fornitori che adottano interfacce vernacolari e piani di pagamento flessibili hanno già raddoppiato il volume delle consulenze di anno in anno. Per molti operatori, queste città di medie dimensioni offrono costi di acquisizione inferiori rispetto alle aree metropolitane, migliorando l'economia unitaria nel mercato indiano della telemedicina.
Le regioni rurali, dove vive il 70% della popolazione, rappresentano sia una sfida che un'opportunità. I programmi governativi di fibra ottica fino ai villaggi e i progetti pilota 5G stanno colmando le lacune infrastrutturali, ma la formazione all'alfabetizzazione digitale rimane essenziale. Gli operatori sanitari di comunità spesso mediano le videochiamate, a dimostrazione di un modello misto piuttosto che di un puro self-service. I progetti pilota di successo mostrano riduzioni dei tempi di percorrenza e una diagnosi precoce delle malattie. Nell'orizzonte di previsione, l'adozione rurale potrebbe generare vantaggi trasformativi in termini di salute pubblica e consolidare il ruolo della telemedicina negli obiettivi di copertura sanitaria universale.
Panorama competitivo
La concorrenza è moderata, con catene ospedaliere, startup tecnologiche e piattaforme coperte da assicurazioni che si contendono una quota di mercato. Ospedali tradizionali come Apollo sfruttano i roster clinici consolidati e le catene di fornitura farmaceutiche per promuovere l'engagement omnicanale. La loro partnership con Microsoft per la creazione di copiloti basati sull'intelligenza artificiale esemplifica il passaggio a flussi di lavoro basati sui dati che innalzano le barriere all'ingresso. Nel frattempo, le piattaforme pure-play attraggono capitali di rischio per crescere rapidamente, ma devono far fronte all'aumento dei costi di conformità.
L'integrazione verticale è una tendenza evidente. Tata 1mg integra teleconsulto, farmacia online e diagnostica, puntando a un percorso utente a ciclo chiuso. L'acquisizione di OneCare da parte della compagnia assicurativa Acko dimostra l'interesse degli enti pagatori per una gestione proattiva delle malattie al fine di ridurre il tasso di sinistro. Gli enti pagatori tradizionali come Medi Assist si espandono attraverso fusioni, costruendo infrastrutture per gestire rapidamente le richieste di rimborso in telemedicina.
Le collaborazioni internazionali aggiungono profondità tecnologica. L'accordo di TeleMedC per lo screening oculistico basato sull'intelligenza artificiale e l'alleanza di Merago-Portea per l'assistenza domiciliare importano algoritmi avanzati e know-how operativo. È probabile un consolidamento con l'aumento del fabbisogno di capitale; gli operatori di scala con servizi integrati e solidi quadri di conformità dovrebbero ottenere margini più elevati. Ciononostante, l'apertura dell'ecosistema sotto la guida di Ayushman Bharat amplia le nicchie per le app specialistiche, garantendo un'innovazione continua nel mercato indiano della telemedicina.
Leader del settore della telemedicina in India
Apollo Hospitals Enterprise Limited (AHEL)
Koninklijke Philips NV
Società a responsabilità limitata
Practo
prognosi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: TeleMedC ha stretto una partnership con AND Healthcare Solutions per implementare uno screening delle malattie degli occhi basato sull'intelligenza artificiale, che mira a valutare 1 miliardo di occhi in dieci anni.
- Febbraio 2025: Tata Digital ha chiesto 300 milioni di dollari per espandere la piattaforma integrata di Tata 1mg.
- Gennaio 2025: Apollo Hospitals e Microsoft hanno annunciato quattro copiloti sanitari basati sull'intelligenza artificiale nell'ambito della visione di "Ospedale del futuro".
- Dicembre 2024: Pristyn Care avvia trattative per raccogliere 100 milioni di dollari per l'espansione dell'assistenza chirurgica.
Ambito e metodologia
Secondo l'ambito del rapporto, la telemedicina si riferisce alla fornitura remota di servizi sanitari. Ciò consente ai professionisti sanitari di valutare e curare i pazienti senza essere fisicamente presenti. In India, la telemedicina ha migliorato l'assistenza ai pazienti attraverso il suo approccio di economicità.
Il mercato indiano della telemedicina è segmentato per tipo, componente e modalità di erogazione. Per tipo, il mercato è segmentato in teleospedali, telecase e mHealth (salute mobile). Per componente, il mercato è segmentato in prodotti (hardware, software e altri) e servizi (tele-consultazione, telepatologia, teleradiologia, telepsichiatria e altri servizi). Per modalità di erogazione, il mercato è segmentato in cloud-based e on-premise. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in USD).
| Tele-ospedali |
| Tele-Case |
| mHealth |
| Prodotti | Hardware |
| Software | |
| Altro | |
| Servizi | Teleconsulto |
| Telepatologia | |
| Teleradiologia | |
| Telepsichiatria | |
| Altri servizi |
| Cloud-based |
| On-premise |
| Ospedali pubblici |
| Ospedali e cliniche private |
| Utenti dell'assistenza domiciliare |
| Gestione delle malattie croniche |
| Cure acute e follow-up |
| Salute Mentale |
| Per tipo | Tele-ospedali | |
| Tele-Case | ||
| mHealth | ||
| Per componente | Prodotti | Hardware |
| Software | ||
| Altro | ||
| Servizi | Teleconsulto | |
| Telepatologia | ||
| Teleradiologia | ||
| Telepsichiatria | ||
| Altri servizi | ||
| Per modalità di consegna | Cloud-based | |
| On-premise | ||
| Per utente finale | Ospedali pubblici | |
| Ospedali e cliniche private | ||
| Utenti dell'assistenza domiciliare | ||
| Per Applicazione | Gestione delle malattie croniche | |
| Cure acute e follow-up | ||
| Salute Mentale | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della telemedicina in India?
Il mercato indiano della telemedicina valeva 4.48 miliardi di dollari nel 2026 e si prevede che raggiungerà i 12.63 miliardi di dollari entro il 2031.
Quale segmento detiene la quota di mercato più elevata della telemedicina in India?
Le applicazioni MHealth hanno guidato il mercato con una quota del 47.30% nel 2025.
Quanto velocemente sta crescendo il segmento delle applicazioni per la salute mentale?
Si prevede che i casi d'uso in ambito di salute mentale aumenteranno a un CAGR del 25.55% entro il 2031.
Perché l'implementazione del cloud è importante per la telemedicina in India?
Le piattaforme cloud rappresentano già il 72.85% dei ricavi perché forniscono elaborazione elastica, funzionalità di conformità e scalabilità per set di dati a livello nazionale.
Quale fattore normativo influenza maggiormente le start-up di telemedicina?
Gli obblighi di localizzazione dei dati previsti dal Digital Personal Data Protection Act impongono notevoli costi di conformità e sanzioni fino a 250 crore di rupie.
In che modo le città di livello 2 e 3 influenzano la crescita futura?
Queste città di medie dimensioni presentano una minore densità di specialisti e una crescente adozione del digitale, favorendo una rapida diffusione delle teleconsulenze e prevedendo che diventeranno un motore di crescita primario entro il 2030.


