

Dimensioni e quota di mercato della gestione dei rifiuti solidi in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.29 miliardo di dollari |
| Dimensione del mercato (2031) | 18.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.80% CAGR |
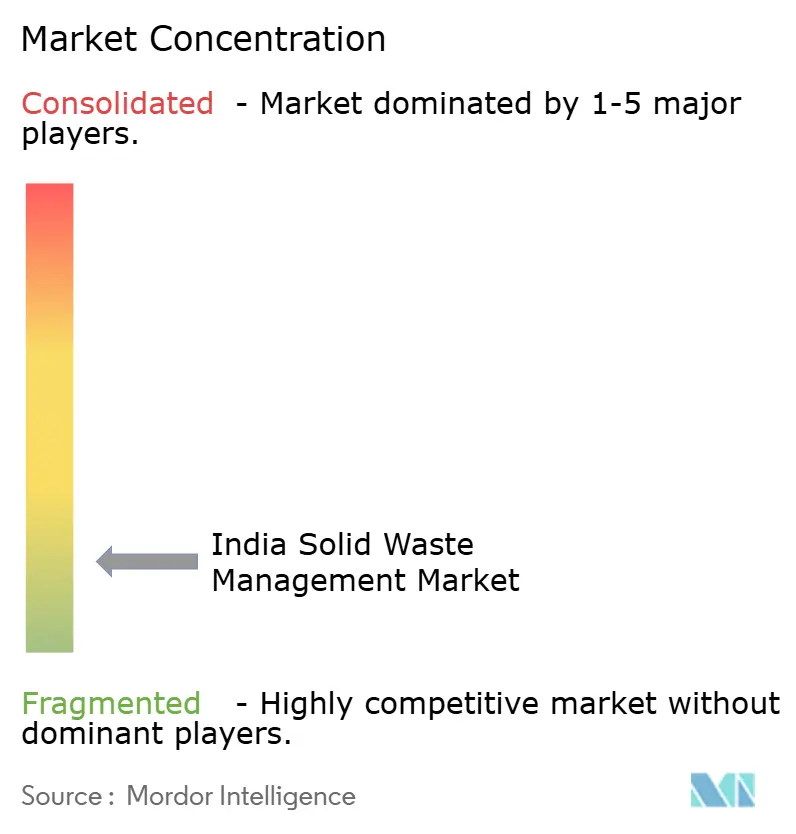
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano della gestione dei rifiuti solidi a cura di Mordor Intelligence
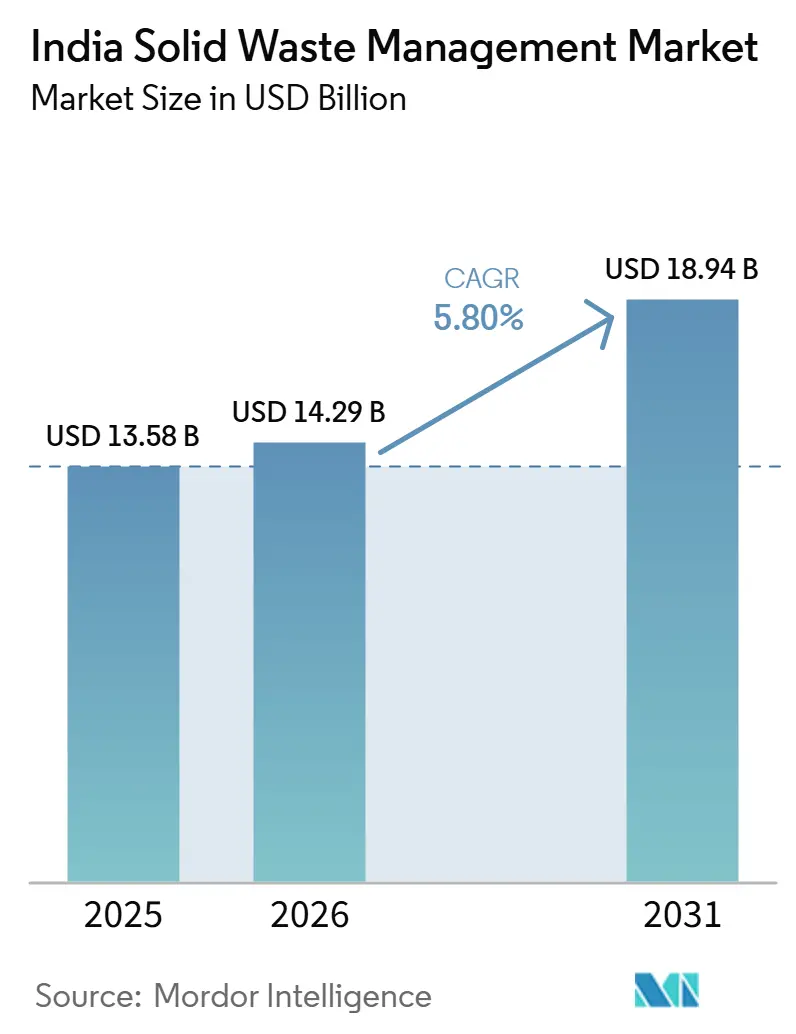
Il mercato indiano della gestione dei rifiuti solidi aveva un valore di 13.58 miliardi di dollari nel 2025 e si stima che crescerà da 14.29 miliardi di dollari nel 2026 a 18.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.80% durante il periodo di previsione (2026-2031).
Il mercato indiano della gestione dei rifiuti solidi si sta evolvendo in risposta a requisiti più rigorosi di separazione alla fonte, all'aumento dei volumi di rifiuti urbani e ai continui investimenti nelle infrastrutture di raccolta e trattamento. La transizione verso la separazione alla fonte multi-flusso sta incrementando la domanda di sistemi di raccolta dedicati, impianti di recupero materiali, soluzioni di trattamento e capacità di monitoraggio della conformità. L'aumento della produzione di rifiuti nelle città di secondo e terzo livello sta inoltre alimentando la necessità di reti di raccolta formali e di una maggiore capacità di trattamento. Queste tendenze favoriscono gli operatori che offrono contratti integrati con i comuni, che comprendono raccolta, trasporto, trattamento e rendicontazione, piuttosto che servizi di gestione dei rifiuti autonomi. Tuttavia, l'ingente volume di rifiuti preesistenti e le persistenti lacune nel recupero dei costi da parte dei comuni continuano a limitare il ritmo di sviluppo delle infrastrutture e a ridurre la bancabilità dei progetti in diverse città.
Punti chiave del rapporto
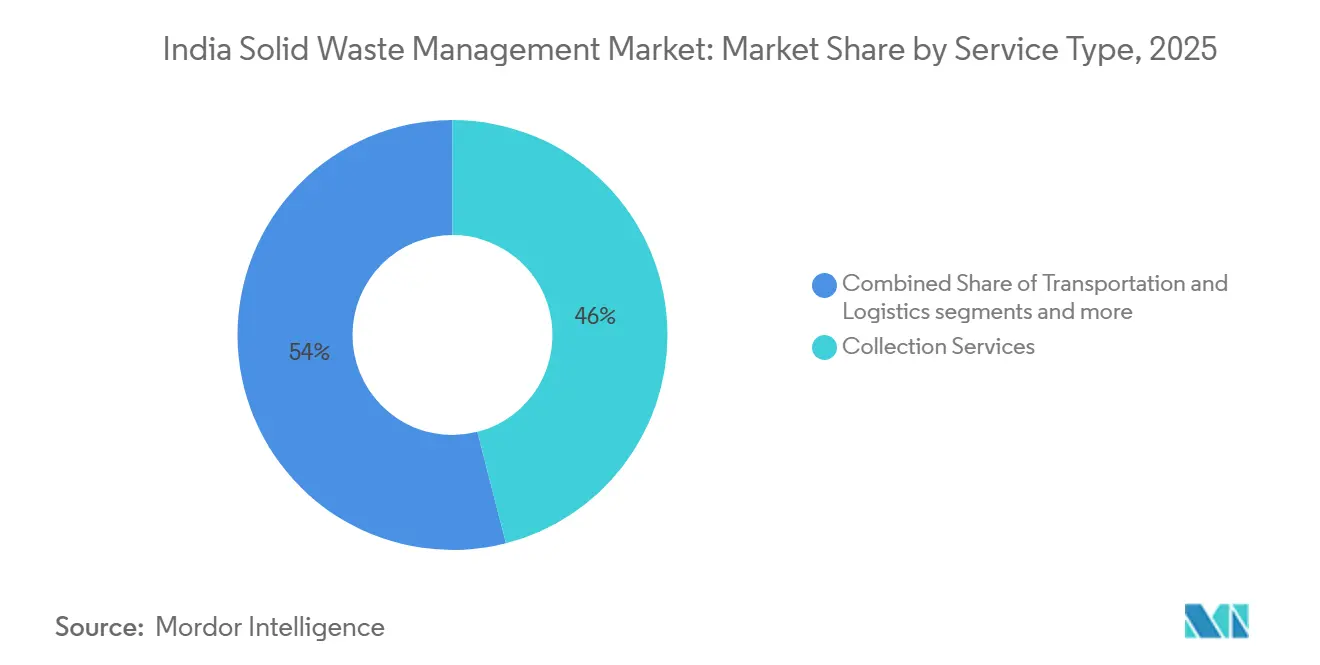
- Per tipologia di servizio, i servizi di raccolta detenevano il 46% della quota di mercato indiana nella gestione dei rifiuti solidi nel 2025, mentre si prevede che il riciclaggio e il recupero dei materiali cresceranno a un tasso annuo composto dell'8.9% fino al 2031.
- Per tipologia di rifiuto, i rifiuti solidi urbani rappresentavano il 54% della quota di mercato indiana nella gestione dei rifiuti solidi nel 2025, mentre si prevede che i rifiuti sanitari cresceranno a un tasso annuo composto del 10.5% fino al 2031.
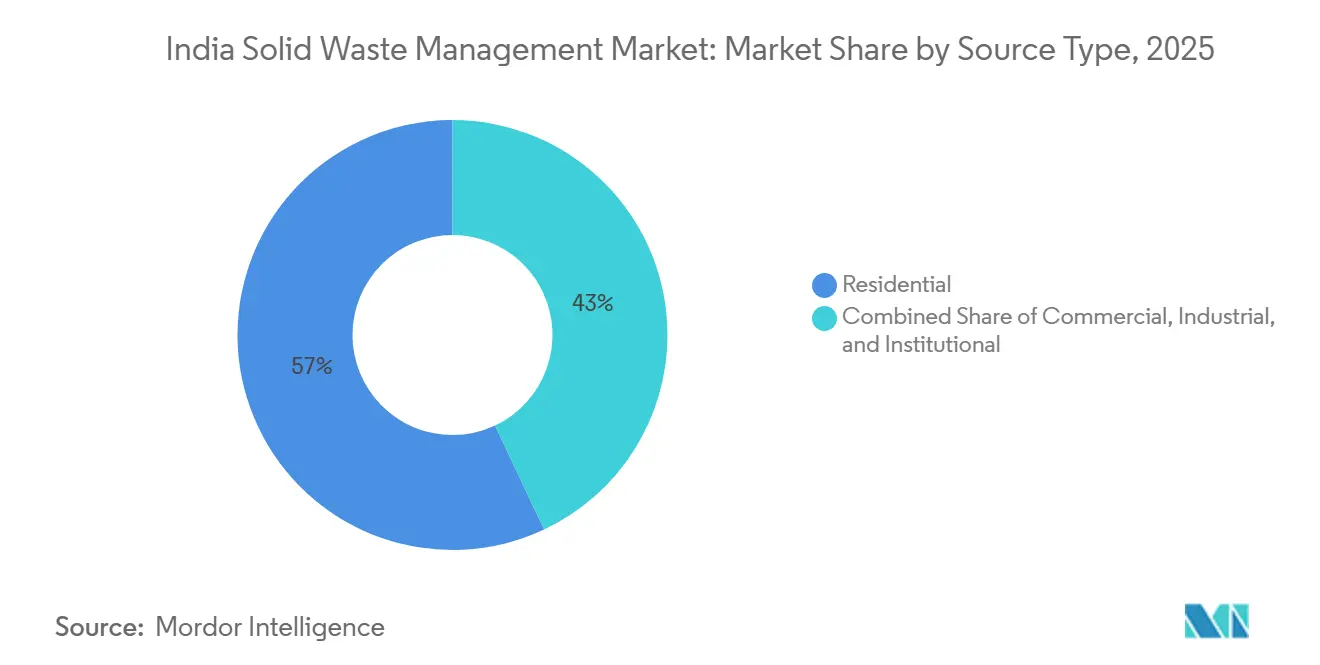
- Per tipologia di fonte, le fonti residenziali rappresentavano il 57% della quota di mercato nel 2025, mentre si prevede che le fonti industriali cresceranno a un tasso annuo composto del 9.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano della gestione dei rifiuti solidi.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Missione Swachh Bharat 2.0: Accelerare il trattamento scientifico dei rifiuti urbani. | + 1.4% | A livello nazionale, con particolare attenzione alle città con oltre un milione di abitanti. | Medio termine (2-4 anni) |
| Separazione alla fonte e raccolta porta a porta: espansione dei servizi organizzati di gestione dei rifiuti. | + 1.1% | Presente a livello nazionale, con una presenza più forte nelle aree metropolitane di primo livello e nelle città di secondo livello conformi alle normative. | A breve termine (≤ 2 anni) |
| La rapida urbanizzazione e l'espansione delle città di secondo e terzo livello comportano un aumento della produzione di rifiuti urbani. | + 0.9% | Tutte le regioni, con i maggiori incrementi di volume nell'India settentrionale e occidentale. | A lungo termine (≥ 4 anni) |
| Le normative sulla responsabilità estesa del produttore (EPR) incentivano la raccolta dei rifiuti di plastica e imballaggi. | + 0.7% | A livello nazionale, con attività concentrate in Maharashtra, Gujarat, Tamil Nadu e Uttar Pradesh. | Medio termine (2-4 anni) |
| Progetti in crescita per la conversione dei rifiuti in energia e per la produzione di bio-CNG nell'ambito delle iniziative nazionali per le energie rinnovabili. | + 0.5% | Progetti di termovalorizzazione nelle città con oltre un milione di abitanti e progetti di bio-CNG nei centri urbani di secondo livello e nelle aree rurali. | Medio termine (2-4 anni) |
| La missione Smart City promuove l'adozione della raccolta digitale dei rifiuti e di infrastrutture per i cassonetti intelligenti. | + 0.3% | 100 città designate come Smart Cities, tra cui Surat, Visakhapatnam e Bhopal. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Missione Swachh Bharat 2.0: Accelerare il trattamento scientifico dei rifiuti urbani.
La Swachh Bharat Mission Urban 2.0 ha orientato i programmi municipali verso il trattamento scientifico dei rifiuti. La capacità di trattamento dei rifiuti urbani è aumentata dal 16% all'80.17% dei rifiuti solidi urbani prodotti dall'inizio della missione. I progetti approvati, per un valore di 10,228 crore di INR (1,173.8 milioni di USD), riguardano 2,484 enti locali urbani. Il programma prevede anche un contributo finanziario centrale di 550 INR per tonnellata (6.3 USD per tonnellata) per la biorisanamento attraverso il Dumpsite Remediation Accelerator Programme. [1] Ministero delle Nuove e Rinnovabili Energie, "MNRE Notifies Revised Guidelines for Waste-to-Energy Projects to Enhance Performance Monitoring and Speedier CFA Disbursal", Press Information Bureau, pib.gov.in Le città devono preparare piani d'azione che identifichino le loro lacune di capacità e creino un flusso più visibile di gare d'appalto. Il mercato indiano della gestione dei rifiuti solidi trae vantaggio quando questi piani portano i progetti di raccolta, trattamento e smaltimento in appalti formali. Il Fondo per lo sviluppo delle infrastrutture urbane fornisce ogni anno 10,000 crore di INR (1,147.7 milioni di USD) in finanziamenti basati su prestiti per le città di livello II e III. [2] Ministero dell'edilizia abitativa e degli affari urbani, "Modelli commerciali e assistenza economica per i progetti di rifiuti solidi urbani", SBM Urban Technical Advisory, sbmurban.org
Separazione alla fonte e raccolta porta a porta: espansione dei servizi organizzati di gestione dei rifiuti.
La raccolta porta a porta ha raggiunto il 97% delle città indiane nell'ambito della Swachh Bharat Mission Urban 2.0. [3] NITI Aayog, “Scenarios Towards Viksit Bharat and Net Zero, Sectoral Insights, Waste,” NITI Aayog, niti.gov.in Le norme sulla gestione dei rifiuti solidi del 2026 richiedono ai produttori di rifiuti di separare i rifiuti umidi, secchi, sanitari e speciali. Le norme applicano anche il principio "chi inquina paga" in caso di non conformità. Una separazione più affidabile può ridurre la contaminazione presso gli impianti di recupero dei materiali, gli impianti di compostaggio e le unità di biometanazione. Ciò migliora il valore del materiale consegnato ai trasformatori senza richiedere un aumento comparabile del volume dei rifiuti. I rifiuti separati di qualità superiore aumentano anche l'efficienza del riciclaggio, migliorano la qualità del compost e aumentano le rese di biogas, consentendo agli operatori di ottenere un migliore recupero delle risorse e una maggiore generazione di entrate. Il quadro normativo più rigoroso sta incoraggiando i comuni ad adottare il tracciamento digitale dei rifiuti, i contratti di raccolta basati sulle prestazioni e le infrastrutture di smistamento meccanizzato per migliorare la conformità e l'efficienza operativa. La crescente applicazione delle norme sulla separazione dei rifiuti alla fonte sta creando opportunità per le aziende private di gestione dei rifiuti di espandere i servizi di raccolta, trasporto, trattamento e riciclaggio nei centri urbani.
La rapida urbanizzazione e l'espansione delle città di secondo e terzo livello comportano un aumento della produzione di rifiuti urbani.
In India, si prevede che la produzione annua di rifiuti solidi urbani aumenterà da 55 milioni di tonnellate a 165 milioni di tonnellate entro il 2030. Questo aumento di volume è sempre più legato alle città di secondo e terzo livello. L'Economic Survey 2025-26 e il Bilancio dell'Unione 2026-27 hanno richiamato l'attenzione su questi centri urbani. Tali città spesso dispongono di un numero inferiore di impianti di trattamento e di reti di servizi formali più piccole. Le loro esigenze possono supportare la decentralizzazione dei processi e nuove modalità di raccolta. Le autorità municipali stanno quindi incrementando gli investimenti in stazioni di trasferimento, impianti di recupero materiali, impianti di compostaggio e infrastrutture per la conversione dei rifiuti in energia, al fine di migliorare l'efficienza della raccolta e ridurre la dipendenza dalle discariche. La crescente partecipazione di operatori privati attraverso modelli di partenariato pubblico-privato (PPP) sta inoltre contribuendo a colmare le lacune infrastrutturali e ad espandere i servizi organizzati di gestione dei rifiuti nei centri urbani emergenti. Si prevede che queste tendenze rafforzeranno la domanda a lungo termine di servizi integrati di raccolta, trasporto, trattamento e recupero delle risorse in tutto il mercato indiano della gestione dei rifiuti solidi.
La normativa sulla responsabilità estesa del produttore incentiva la raccolta dei rifiuti di plastica e imballaggi.
La responsabilità estesa del produttore sta aumentando la domanda di servizi di riciclaggio registrati. Le norme di modifica sulla gestione dei rifiuti di plastica del 2025 impongono a produttori, importatori e proprietari di marchi di registrarsi e di effettuare segnalazioni tramite il portale centralizzato della responsabilità estesa del produttore (EPR). Le norme sulla gestione dei rifiuti da costruzione e demolizione del 2025 estendono i requisiti EPR ai progetti di costruzione che soddisfano determinati requisiti. Gli sviluppatori con una superficie edificata superiore a 20,000 metri quadrati devono raggiungere obiettivi di riciclaggio che aumentano dal 25% nel 2025-26 al 100% entro il 2028-29. La tracciabilità dei processi e la certificazione valida stanno diventando sempre più importanti per i gestori dei rifiuti. Ciò favorisce gli operatori in grado di documentare i flussi di materiali e di soddisfare i requisiti di conformità nel mercato indiano della gestione dei rifiuti solidi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata dipendenza dalle discariche a cielo aperto e dalle discariche obsolete da parte degli enti locali urbani | -1.1% | A livello nazionale, con maggiore pressione nelle città di secondo e terzo livello. | A lungo termine (≥ 4 anni) |
| La scarsa conformità alla separazione dei rifiuti alla fonte riduce l'efficienza del riciclo. | -0.8% | A livello nazionale, soprattutto nelle città metropolitane con più di 5 milioni di abitanti. | Medio termine (2-4 anni) |
| Vincoli finanziari comunali ritardano la realizzazione di infrastrutture moderne. | -0.6% | A livello nazionale, il problema è più acuto negli enti locali urbani con meno di 1 milione di abitanti. | A lungo termine (≥ 4 anni) |
| Reti informali di raccolta limitano la penetrazione del settore organizzato | -0.4% | A livello nazionale, in particolare a Delhi, Mumbai, Calcutta e Bengaluru. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata dipendenza dalle discariche a cielo aperto e dalle discariche obsolete da parte degli enti locali urbani
I rifiuti preesistenti rappresentano ancora un grave ostacolo al trattamento formale dei rifiuti. Nel 2025, l'India contava 2,452 discariche attive, che coprivano oltre 17,000 acri e contenevano 250 milioni di tonnellate di rifiuti preesistenti non trattati. Una valutazione del NITI Aayog afferma che una quota significativa dei rifiuti solidi del paese finisce ancora in discariche a cielo aperto a causa di infrastrutture di trattamento inadeguate. Lo smaltimento a basso costo indebolisce la convenienza economica dei progetti di recupero dei materiali e di conversione dei rifiuti in energia. Può anche limitare le tariffe di smaltimento disponibili per gli operatori privati. Il continuo conferimento di rifiuti in discariche non gestite riduce la disponibilità di materie prime di qualità per gli impianti di riciclaggio, compostaggio e biometanazione, influenzando l'utilizzo degli impianti e la redditività dei progetti. Allo stesso tempo, le iniziative su larga scala per la bonifica dei rifiuti preesistenti stanno creando opportunità per il biomining, il recupero delle discariche, la chiusura scientifica delle discariche e le tecnologie ingegnerizzate per il trattamento dei rifiuti. Il programma di bonifica rappresenta una risposta importante, ma nel 2025 il 44% dei rifiuti preesistenti non è stato bonificato. È probabile che questa situazione persista per tutto il periodo di previsione.
La scarsa conformità alla separazione dei rifiuti alla fonte riduce l'efficienza del riciclo.
La diffusione delle politiche di raccolta differenziata alla fonte è stata più rapida della loro effettiva implementazione. Una valutazione del 2024 del Centre for Science and Environment ha rilevato che il 59% delle città intervistate applicava effettivamente la raccolta differenziata e trasportava i rifiuti separati agli impianti di trattamento. Nella stessa valutazione, il feedback dei cittadini indicava che l'implementazione pratica era in atto solo nel 32% delle città. I rifiuti misti riducono la qualità dei materiali destinati al riciclaggio, al compostaggio e agli impianti di termovalorizzazione. Le norme del 2026 introducono il monitoraggio digitale per rafforzare l'applicazione delle norme. Tuttavia, molti enti locali urbani necessitano ancora di personale qualificato e di un'applicazione locale costante. Ciò limita i vantaggi in termini di efficienza che altrimenti sosterrebbero il mercato indiano della gestione dei rifiuti solidi.
Analisi del segmento
Per tipologia di servizio: la raccolta genera il maggior fatturato e il riciclaggio si espande più rapidamente.
Nel 2025, i servizi di raccolta detenevano il 46% della quota di mercato indiana nella gestione dei rifiuti solidi. L'obbligo di raccolta porta a porta previsto dalla Swachh Bharat Mission Urban 2.0 supporta questo segmento. I contratti di raccolta forniscono inoltre entrate ricorrenti per i servizi offerti da enti municipali e operatori privati. Il trasporto e la logistica si stanno sviluppando di pari passo con la raccolta, poiché il monitoraggio GPS, la gestione della flotta e la pianificazione dei percorsi sono diventati requisiti standard per le gare d'appalto. I servizi di trattamento e smaltimento si stanno allontanando dalle discariche abusive per orientarsi verso sistemi di discariche sanitarie progettate ad hoc. Questi cambiamenti favoriscono una più ampia integrazione dei servizi nel mercato indiano della gestione dei rifiuti solidi.
Si prevede che il settore del riciclaggio e del recupero dei materiali registrerà un tasso di crescita annuo composto (CAGR) dell'8.9% dal 2026 al 2031. Gli obblighi relativi alla Responsabilità Estesa del Produttore (EPR) e le normative del 2026 favoriscono il recupero dei materiali utilizzabili prima dello smaltimento. Il settore può beneficiare di una migliore separazione alla fonte, poiché materie prime di qualità superiore riducono le perdite di processo. Gli impianti di termovalorizzazione offrono una visibilità a lungo termine sui ricavi grazie ad accordi di concessione ventennali. Nel 2025, l'India contava 11 impianti di termovalorizzazione operativi, con una capacità di progetto di 14,200 tonnellate al giorno e una capacità di generazione di 160 MW. Nello stesso anno, erano in costruzione a livello nazionale oltre 10 impianti aggiuntivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i rifiuti solidi urbani, in particolare quelli contenenti piombo e rifiuti sanitari, registrano la crescita più rapida.
Nel 2025, i rifiuti solidi urbani rappresentavano il 54% della quota di mercato indiana nella gestione dei rifiuti solidi. Ciò riflette il ruolo centrale degli enti locali urbani nelle modalità di raccolta, trattamento e smaltimento. I prodotti imballati stanno aumentando la quota di materiali non biodegradabili nei rifiuti urbani nelle città di medie dimensioni. Questo cambiamento accresce le esigenze di trattamento per i sistemi che in precedenza si basavano principalmente sul compostaggio. I rifiuti industriali costituiscono la seconda categoria di rifiuti più grande e sono soggetti alla responsabilità estesa del produttore di rifiuti ingombranti per i produttori che generano più di 100 chilogrammi al giorno. I rifiuti pericolosi rimangono regolati da requisiti separati per il controllo dell'inquinamento e dalla tracciabilità dei documenti.
Si prevede che i rifiuti sanitari aumenteranno a un tasso di crescita annuo composto (CAGR) del 10.5% dal 2026 al 2031. Le strutture sanitarie, i laboratori di diagnostica e i centri di assistenza sanitaria di base stanno incrementando la necessità di capacità di trattamento autorizzata. La gestione dei rifiuti sanitari richiede inoltre infrastrutture specializzate per il trattamento e l'incenerimento. I rifiuti da costruzione e demolizione superano i 100 milioni di tonnellate all'anno e sono soggetti a nuovi requisiti di riciclaggio. I rifiuti agricoli stanno ricevendo attenzione grazie ai progetti Bio-CNG collegati al governo indiano (GOBARdhan), che utilizzano residui colturali e letame bovino. Questi sviluppi ampliano la gamma di servizi offerti dal settore indiano della gestione dei rifiuti solidi.
Per fonte: le fonti residenziali guidano i ricavi, mentre le fonti industriali crescono più rapidamente.
Nel 2025, le fonti residenziali rappresentavano il 57% della quota di mercato indiana nella gestione dei rifiuti solidi. I flussi di rifiuti domestici urbani costituiscono la base più ampia e stabile per i contratti di raccolta municipale. La copertura della raccolta porta a porta, che raggiunge il 97% delle città, ha integrato una maggiore quantità di materiale domestico nei sistemi formali. I margini di lavorazione possono rimanere ridotti, ma i volumi di raccolta garantiscono la costanza del servizio. Le fonti commerciali includono punti vendita al dettaglio, strutture ricettive, ristoranti e complessi a uso misto. La maggiore densità di rifiuti prodotti da queste attività può giustificare l'applicazione di tariffe a carico degli utenti, in base alle disposizioni relative ai grandi produttori di rifiuti previste dalle norme del 2026.
Si prevede che le fonti industriali cresceranno a un tasso annuo composto (CAGR) del 9.4% dal 2026 al 2031. I distretti manifatturieri organizzati stanno incrementando i volumi di rifiuti industriali in Gujarat, Maharashtra, Rajasthan e Tamil Nadu. Le nuove disposizioni sulla responsabilità estesa dei produttori di rifiuti ingombranti rafforzano i requisiti di tracciabilità per i grandi produttori. Le fonti istituzionali includono strutture governative, istituti scolastici, aeroporti, porti, ferrovie, zone economiche speciali e proprietari terrieri pubblici. Gli operatori che aggregano volumi commerciali, industriali e istituzionali possono supportare impianti di pretrattamento localizzati. Ciò può creare un vantaggio operativo rispetto ai fornitori focalizzati esclusivamente sulla raccolta residenziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'India occidentale vanta una quota considerevole di attività organizzate di gestione dei rifiuti, grazie alla densità urbana, alle consolidate strutture di partenariato pubblico-privato e alla produzione di rifiuti industriali. Maharashtra, Gujarat e Rajasthan rimangono importanti regioni per i grandi contratti municipali e industriali. Il progetto Nagpur Bhandewadi è concepito per trattare 1,200 tonnellate di rifiuti solidi urbani al giorno attraverso un partenariato pubblico-privato.
L'India meridionale vanta diverse strutture all'avanguardia per la gestione dei rifiuti urbani. Gli investimenti della Smart Cities Mission hanno favorito l'adozione di nuove tecnologie in città come Surat, Visakhapatnam e Chennai. Nel 2025, Chennai ha gestito 850 veicoli elettrici nell'ambito di una concessione a lungo termine per la raccolta e il trasporto dei rifiuti. Il Tamil Nadu è importante per la presenza di impianti di trasformazione della plastica e di strutture per la gestione dei rifiuti biomedici, grazie alla sua solida base manifatturiera. La nuova gara d'appalto per la gestione integrata dei rifiuti solidi a Bengaluru, prevista per il 2025, indica che anche i sistemi consolidati basati sulla partecipazione del settore privato necessitano di periodici aggiornamenti infrastrutturali.
Nell'India settentrionale e orientale vi sono notevoli esigenze insoddisfatte in termini di separazione dei rifiuti, flotte di raccolta e impianti di trattamento. La municipalità di Delhi si è posta l'obiettivo di raggiungere il 90% di separazione alla fonte entro dicembre 2028. L'Uttar Pradesh ha diversi progetti di bio-CNG in fase di avvio a Prayagraj, Ghaziabad, Gorakhpur e Lucknow. Gli stati orientali si trovano ancora in una fase iniziale di formalizzazione. Il sostegno finanziario tramite prestiti erogati dal Fondo per lo sviluppo delle infrastrutture urbane può favorire investimenti privati precoci in queste città. Ciò rende le città secondarie importanti per il futuro del mercato indiano della gestione dei rifiuti solidi.
Panorama competitivo
Il mercato indiano della gestione dei rifiuti solidi presenta un basso livello di concentrazione. Gli operatori nazionali integrati competono con numerosi fornitori regionali per gli appalti comunali. La tecnologia rappresenta un elemento chiave di differenziazione nelle gare d'appalto. Gli operatori utilizzano sistemi di raccolta monitorati tramite GPS, ottimizzazione dei percorsi, dati provenienti da bilance e processi certificati di recupero dei materiali. Queste funzionalità possono ridurre i costi operativi del ciclo di vita e migliorare la qualità della reportistica. I veicoli elettrici per la raccolta stanno diventando sempre più comuni negli appalti comunali a lungo termine.
Le aziende sono inoltre alla ricerca di partnership tecnologiche per la gestione dei rifiuti pericolosi, la rimozione dei fanghi e l'ingegneria di conversione dei rifiuti in energia. Re Sustainability Limited ha firmato un memorandum d'intesa con Janyu Technologies nel febbraio 2026 per implementare sistemi robotici a controllo remoto per la gestione dei rifiuti pericolosi e la rimozione dei fanghi. La controllata di Antony Waste Handling Cell, AG Enviro Infra Projects, si è aggiudicata due contratti per la raccolta e il trasporto dei rifiuti solidi urbani dalla Brihanmumbai Municipal Corporation nel dicembre 2025, del valore di 1,330 crore di rupie (152.64 milioni di dollari) per sette anni. La sua controllata, Antony Lara Enviro Solutions, ha inoltre ricevuto un contratto decennale di pre-trattamento dalla Thane Municipal Corporation per 330 crore di rupie (37.87 milioni di dollari). Questi riconoscimenti dimostrano il valore delle competenze comprovate negli appalti municipali di grandi dimensioni.
I servizi di conformità EPR rappresentano un altro ambito di competizione. Il mercato indiano della gestione dei rifiuti solidi premia gli operatori certificati in grado di soddisfare i requisiti di registrazione al portale, di tracciabilità e di rendicontazione. Le normative sui rifiuti solidi del 2026 e quelle sui rifiuti da costruzione e demolizione del 2025 aumentano l'importanza di impianti di trattamento conformi. La filiale di Antony Waste si è aggiudicata, nell'agosto 2025, contratti per due impianti di termovalorizzazione da 15 MW in Andhra Pradesh, per un valore di 3,200 crore di rupie (367.25 milioni di dollari) in 20 anni. Banyan Nation si è assicurata, sempre nel 2025, finanziamenti per lo sviluppo di un impianto di riciclaggio della plastica da 12,000 tonnellate all'anno in Karnataka. Le informazioni disponibili non forniscono quote di mercato complessive per le aziende leader, pertanto non è possibile calcolare un punteggio numerico di concentrazione.
Leader del settore della gestione dei rifiuti solidi in India
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: la raffineria BPCL-Kochi ha inaugurato a Brahmapuram un impianto CBG in grado di trattare 150 tonnellate di rifiuti biodegradabili al giorno, generando a pieno regime 5.60 tonnellate di biogas e 28 tonnellate di biofertilizzante solido.
- Febbraio 2026: Re Sustainability Limited ha firmato un protocollo d'intesa con Janyu Technologies per l'implementazione di sistemi robotici a controllo remoto per la gestione dei rifiuti pericolosi e la rimozione dei fanghi, puntando a nuove opportunità contrattuali nel settore dei rifiuti industriali e biomedici.
- Dicembre 2025: AG Enviro Infra Projects, società controllata da Antony Waste Handling Cell, si è aggiudicata due contratti per la raccolta e il trasporto dei rifiuti solidi urbani dalla Brihanmumbai Municipal Corporation, del valore di 1,330 crore di rupie (152.64 milioni di dollari), rispettivamente di 684 crore di rupie (78.5 milioni di dollari) e 646 crore di rupie (74.14 milioni di dollari), per una durata di sette anni.
Ambito del rapporto sul mercato indiano della gestione dei rifiuti solidi
Il mercato indiano della gestione dei rifiuti solidi è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica, riciclaggio e recupero materiali, trattamento e smaltimento e altro), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali, rifiuti pericolosi, rifiuti agricoli e altro) e per fonte (residenziale, commerciale, industriale e istituzionale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Per tipo di servizio | Servizi di riscossione |
| Trasporti e logistica | |
| Riciclo e recupero dei materiali | |
| Trattamento e smaltimento | |
| Termovalorizzazione | |
| Altro | |
| Per tipo di rifiuto | Rifiuti solidi urbani |
| Rifiuti industriali | |
| Rifiuti pericolosi | |
| Rifiuti da costruzione e demolizione | |
| Rifiuti agricoli | |
| Rifiuti medici | |
| Altro | |
| Per fonte | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del settore indiano della gestione dei rifiuti solidi nel 2026?
Si stima che il mercato indiano della gestione dei rifiuti solidi abbia raggiunto un valore di 14.29 miliardi di dollari nel 2026. Si prevede che raggiungerà i 18.94 miliardi di dollari entro il 2031, grazie all'espansione delle attività di raccolta, trattamento e conformità.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che il mercato indiano della gestione dei rifiuti solidi crescerà a un tasso annuo composto (CAGR) del 5.8% dal 2026 al 2031. La crescita urbana, i cambiamenti normativi e gli investimenti nelle infrastrutture supportano questa previsione.
Quale categoria di servizi ha generato il maggior fatturato nel 2025?
Nel 2025, i servizi di riscossione hanno rappresentato la quota maggiore del fatturato, pari al 46%. La copertura del servizio di riscossione porta a porta e i contratti di servizio con le amministrazioni comunali garantiscono a questa categoria un'ampia base operativa ricorrente.
Quale tipologia di rifiuto si sta espandendo più rapidamente?
Si prevede che i rifiuti sanitari aumenteranno a un tasso di crescita annuo composto (CAGR) del 10.5% fino al 2031. Le crescenti esigenze di trattamento da parte delle strutture sanitarie e dei laboratori di diagnostica rendono necessaria una capacità di trattamento specializzata e autorizzata.
Quale tipologia di rifiuti si prevede crescerà più rapidamente?
Si prevede che le fonti industriali cresceranno a un tasso annuo composto del 9.4% dal 2026 al 2031. L'ampliamento dei requisiti di tracciabilità e la presenza di cluster manifatturieri organizzati supportano il mercato indiano della gestione dei rifiuti solidi.
Quali normative modificheranno le operazioni di gestione dei rifiuti nel 2026?
Le norme sulla gestione dei rifiuti solidi del 2026 prevedono la separazione in quattro flussi e rafforzano i requisiti di conformità per i produttori di rifiuti. Le norme sui rifiuti da costruzione e demolizione aumentano inoltre gli obblighi di riciclaggio per gli sviluppatori che soddisfano i requisiti.


