

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
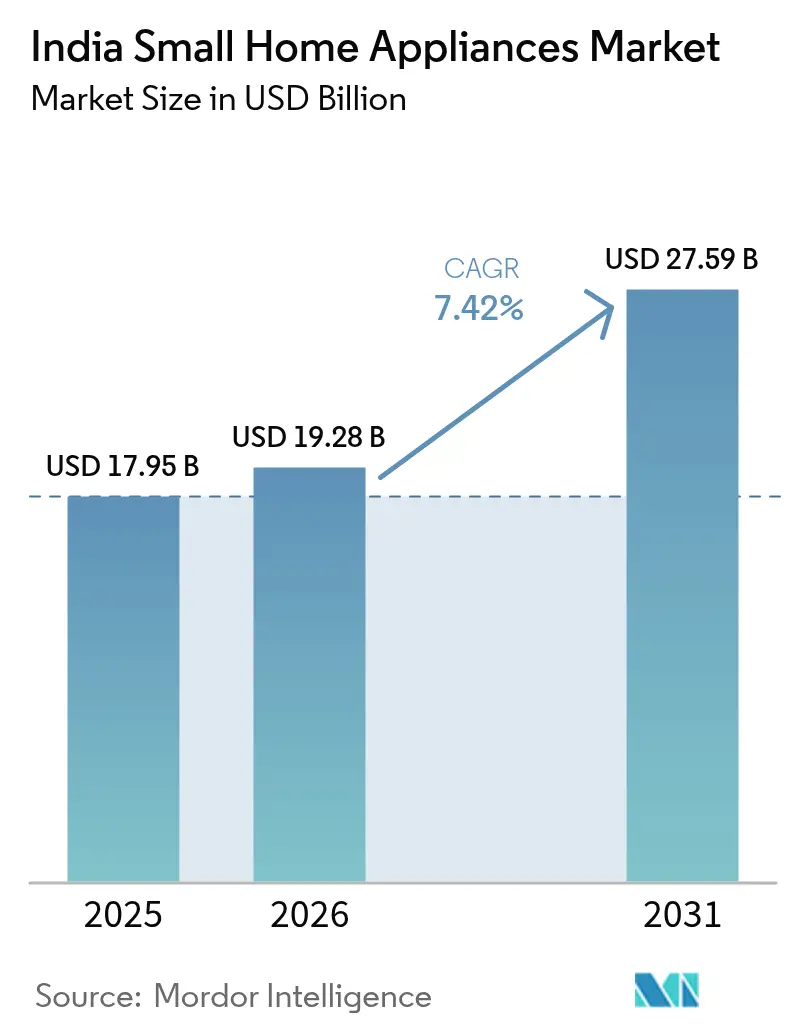
| Dimensione del mercato (2026) | 19.28 miliardo di dollari |
| Dimensione del mercato (2031) | 27.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.42% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano dei piccoli elettrodomestici di Mordor Intelligence
Si stima che il mercato indiano dei piccoli elettrodomestici raggiungerà un valore di 19.28 miliardi di dollari nel 2026, in crescita rispetto ai 17.95 miliardi di dollari del 2025, con proiezioni che indicano un valore di 27.59 miliardi di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) del 7.42% nel periodo 2026-2031. Questa dinamica riflette la rapida urbanizzazione, i maggiori redditi disponibili tra le famiglie della Generazione Z e dei millennial e il forte sostegno governativo attraverso il programma Production Linked Incentive (PLI), che ha generato investimenti a livello di componenti per 10,478 crore di rupie (1.26 miliardi di dollari) [1] Press Information Bureau, “84 Companies Have Invested Rs. 10,478 Crore under PLI Scheme for White Goods,” pib.gov.in. . La crescente diffusione delle case intelligenti, che dovrebbe espandersi da 8,000 crore di rupie (976 milioni di dollari) nel 2023 a 36,000 crore di rupie (4.39 miliardi di dollari) entro il 2028, aumenta ulteriormente la domanda di elettrodomestici connessi. Il mercato indiano dei piccoli elettrodomestici beneficia dell'evoluzione delle abitudini culinarie orientate alla salute, che privilegiano la frittura ad aria e la preparazione con poco olio, della solida crescita dell'e-commerce che raggiunge le aree di secondo e terzo livello precedentemente trascurate e delle normative sull'efficienza energetica che spingono i consumatori verso modelli con classificazione a 5 stelle. La concorrenza si intensifica, con i produttori nazionali che sfruttano i vantaggi in termini di costi, mentre i marchi multinazionali si differenziano attraverso design premium e funzionalità IoT. Nel frattempo, la prevista razionalizzazione dell'IVA dal 28% al 15% per determinate categorie è destinata a ridurre i divari di prezzo e a stimolare la domanda latente, replicando il taglio delle aliquote del 2018 che ha ridotto i prezzi al dettaglio del 7-8% e aumentato la penetrazione nel mercato.
Punti chiave del rapporto
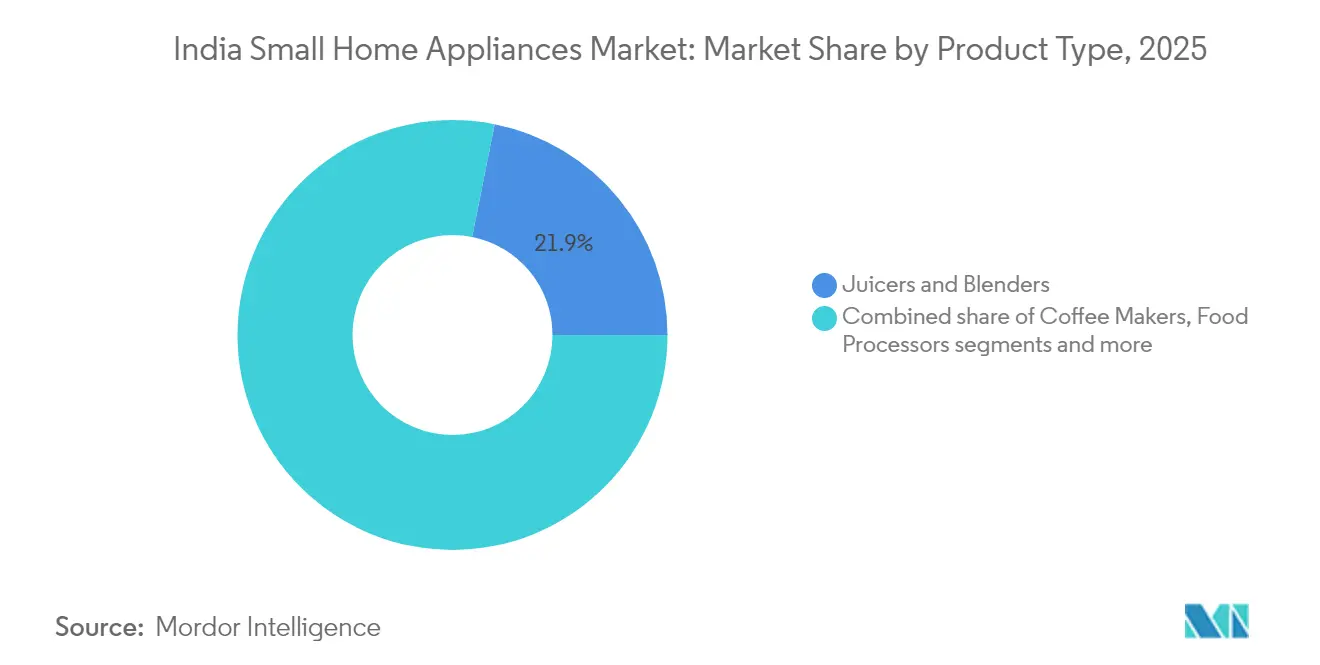
- Per tipologia di prodotto, nel 21.86 gli spremiagrumi e i frullatori rappresentavano il 2025% della quota di mercato dei piccoli elettrodomestici in India, mentre si prevede che le friggitrici ad aria cresceranno a un CAGR dell'7.88% entro il 2031.
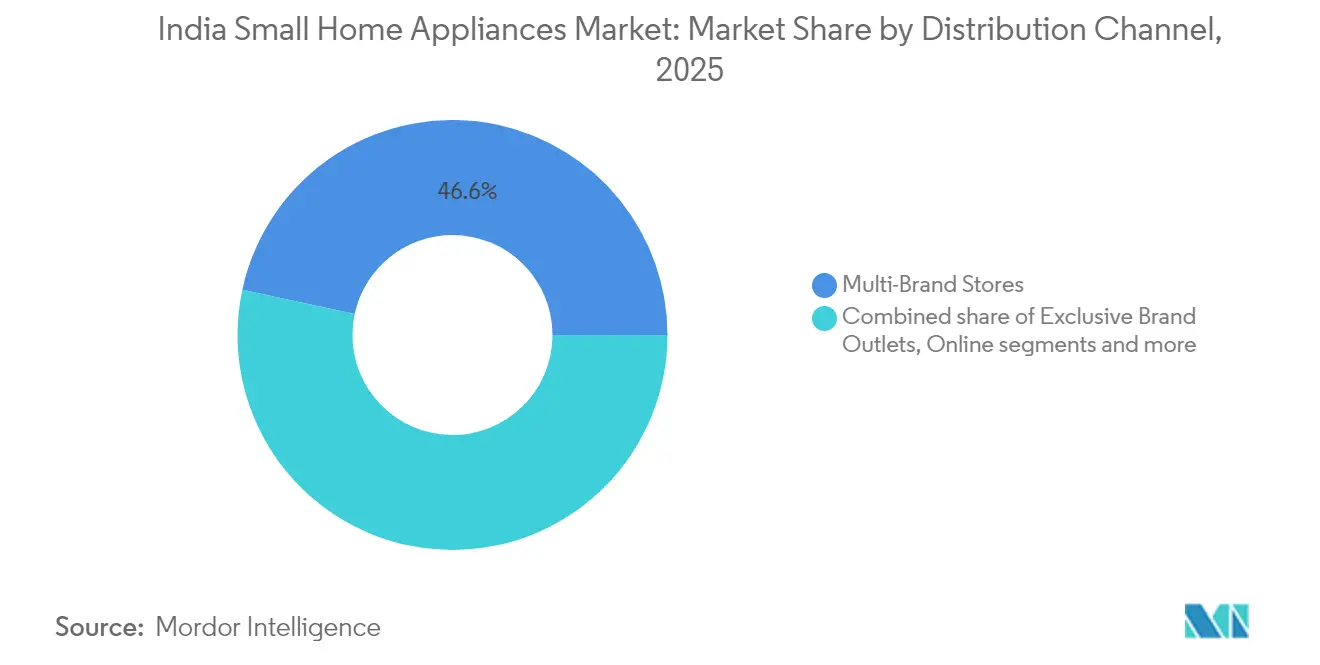
- Per canale di distribuzione, nel 46.62 i negozi multimarca detenevano una quota del 2025% del mercato indiano dei piccoli elettrodomestici. Nello stesso periodo, la vendita al dettaglio online sta crescendo a un CAGR dell'8.45%.
- In termini geografici, l'India meridionale è stata in testa con il 34.28% della quota di mercato dei piccoli elettrodomestici in India nel 2025, mentre si prevede che l'India occidentale registrerà un CAGR del 8.73% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei piccoli elettrodomestici in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della classe media urbana e dei redditi disponibili | 2.1% | Nazionale, con concentrazione nelle metropoli e nelle città di primo livello | Medio termine (2-4 anni) |
| Rapida penetrazione dei mercati dell'e-commerce | 1.8% | Nazionale, con impatto maggiore nelle città di livello 2/3 | A breve termine (≤ 2 anni) |
| Normative sull'efficienza che guidano gli elettrodomestici a risparmio energetico | 1.3% | Nazionale, con requisiti di conformità BEE | A lungo termine (≥ 4 anni) |
| Localizzazione dei componenti di alimentazione dello schema PLI | 1.5% | Centri di produzione in Gujarat, Tamil Nadu e Karnataka | Medio termine (2-4 anni) |
| Razionalizzazione prevista della fascia GST del 15% | 0.9% | Nazionale, con un impatto maggiore sui segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| L'integrazione della casa intelligente accelera la domanda di elettrodomestici connessi | 1.2% | Centri urbani con elevata penetrazione degli smartphone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida penetrazione dei mercati dell'e-commerce
Le piattaforme online democratizzano l'accesso ai marchi premium, colmando le lacune logistiche nelle aree remote e ampliando la gamma di prodotti ben oltre quella offerta dai negozi fisici. I sistemi di pagamento rateale, cash-back e acquisto-ora-paga-dopo, basati sulla tecnologia fintech, riducono le barriere di convenienza, soprattutto per chi acquista per la prima volta modelli a 5 stelle o predisposti per l'IoT. Le etichette direct-to-consumer (D2C) aggirano i livelli di ricarico sulla distribuzione, sfruttano i dati di prima parte e rilasciano aggiornamenti iterativi più rapidamente rispetto ai tradizionali operatori vincolati da offerte stagionali. Gli algoritmi del marketplace emergono anche informazioni iperlocalizzate, come la crescente domanda di griglie per arrosti durante la stagione dei matrimoni invernali, che i produttori sfruttano per SKU mirate e specifiche per regione. La crescente penetrazione della banda larga 5G e dei contenuti vernacolari amplia ulteriormente la base di riferimento, attirando acquirenti provenienti da città più piccole precedentemente escluse dalle reti post-vendita. Il ciclo di feedback si intensifica perché ogni conversione aggiunge valutazioni e recensioni che rafforzano la scoperta online per i clienti successivi, rafforzando la migrazione dei canali.
Regolamenti sull'efficienza che guidano gli elettrodomestici a risparmio energetico
Il programma di etichettatura obbligatoria del Bureau of Energy Efficiency (BEE) trasforma la conformità all'efficienza da una semplice casella di spunta in un vantaggio competitivo, poiché forni a microonde, piani cottura a induzione e aspirapolvere a 5 stelle spuntano prezzi maggiorati del 15-20%, pur continuando a generare liste d'attesa [2] Bureau of Energy Efficiency, “Energy Efficiency Standards and Labelling Programme,” beeindia.gov.in. . Fonte: Bureau of Energy Efficiency, “Energy Efficiency Standards and Labelling Programme,” beeindia.gov.in. I produttori ora integrano motori inverter, ventole BLDC e serpentine a riscaldamento rapido per garantire le valutazioni più elevate, spingendo i fornitori a riattrezzare le linee verso avvolgimenti in rame di qualità superiore e sensori di precisione. I rivenditori evidenziano i risparmi sui costi totali, incoraggiando i consumatori a passare a modelli superiori anche nei segmenti sensibili al prezzo. Gli standard vengono periodicamente inaspriti, segnalando la continuità delle politiche e ancorando i budget di ricerca e sviluppo a materiali isolanti di nuova generazione e circuiti a basso consumo in standby. I modelli efficienti aprono anche opportunità di esportazione laddove gli elettrodomestici certificati BIS sono conformi alle norme di ecodesign dell'UE e dell'ASEAN, ampliando così la base di ricavi raggiungibile. Le startup indiane collaborano con laboratori di ricerca per sperimentare sistemi di accumulo termico a cambiamento di fase che mantengono il calore di cottura riducendo drasticamente il consumo energetico complessivo, combinando credenziali ecologiche con praticità. Il mercato indiano dei piccoli elettrodomestici si sta quindi spostando da una produzione di massa a bassa tecnologia a una creazione di valore guidata dall'innovazione, innalzando le barriere all'ingresso nel settore per le aziende improvvisate e non conformi.
Localizzazione dei componenti di rifornimento dello schema PLI
Ottantaquattro aziende approvate hanno già investito 10,478 crore di rupie (1.28 miliardi di dollari) nella produzione nazionale di compressori, assemblaggi di PCB e motori sofisticati nell'ambito della tranche PLI per elettrodomestici. Questa spesa riduce la dipendenza dalle importazioni, precedentemente al 70%, a un previsto 30% entro il 2030, comprimendo i tempi di consegna e i volatili costi di trasporto. La disponibilità locale di componenti specializzati consente di apportare modifiche progettuali alle abitudini culinarie indiane, come pentole a pressione compatibili con zuppe di lenticchie più dense o mixer che resistono ai lunghi cicli di macinazione richiesti per la pastella degli idli. I marchi globali di primo livello formano joint venture con PMI indiane per sfruttare esenzioni doganali e incentivi sui volumi, stimolando il trasferimento tecnologico e la formazione della forza lavoro. Le economie di scala si espandono verso l'esterno: fornitori di utensili, stabilimenti di confezionamento e parchi logistici si concentrano attorno a fabbriche di punta in Gujarat, Tamil Nadu e Karnataka, creando migliaia di posti di lavoro qualificati. Le tappe fondamentali del PLI premiano la produzione incrementale, incoraggiando le aziende ad anticipare gli investimenti, automatizzare le linee di saldatura e adottare dashboard Industria 1 per monitorare la resa. La resilienza della supply chain migliora perché i colli di bottiglia dell'era pandemica hanno insegnato ai pianificatori i pericoli dell'approvvigionamento da un singolo Paese per schede di controllo PCB e motori passo-passo. Il mercato indiano dei piccoli elettrodomestici raggiunge così la competitività in termini di costi e diventa un punto di riferimento per l'export della domanda del Sud e del Sud-Est asiatico.
L'integrazione della casa intelligente accelera la domanda di elettrodomestici connessi
Il settore indiano della domotica dovrebbe quintuplicare fino a raggiungere i 36,000 crore di rupie (4.39 miliardi di dollari) entro il 2028, trainato da prese intelligenti controllate tramite smartphone, modalità di cottura assistite dalla voce e cicli di pulizia automatizzati [3] Business Standard, “India's Smart Home Market to Grow 4.5x to Rs 36,000 cr by 2028: Report,” business-standard.com. . Fonte: Business Standard, “India's Smart Home Market to Grow 4.5x to Rs 36,000 cr by 2028: Report,” business-standard.com. I principali fornitori offrono app mobili unificate che consentono il controllo simultaneo di frullatori, friggitrici ad aria e aspirapolvere robot, convertendo così l'uso di un singolo dispositivo in un ecosistema di fidelizzazione. I moduli Wi-Fi integrati, abbinati agli aggiornamenti firmware OTA, estendono il ciclo di vita degli elettrodomestici, riducendo l'obsolescenza percepita e giustificando i prezzi premium. Le analisi intelligenti sull'utilizzo aiutano i consumatori a monitorare il consumo energetico e ad adattare le abitudini di cottura alle tariffe non di punta, favorendo l'adozione negli stati con prezzi dell'elettricità variabili. L'integrazione con gli altoparlanti intelligenti in lingue locali riduce ulteriormente le barriere all'adozione per chi non parla inglese. Anche la sicurezza è migliorata, poiché i produttori di dispositivi si conformano alle linee guida indiane sulla privacy dei dati, crittografando i dati sia a riposo che in transito. Gli sviluppatori monetizzano questi dati tramite servizi di selezione di ricette e promemoria per la sostituzione dei filtri, sbloccando flussi di entrate ricorrenti. Di conseguenza, i dispositivi connessi occupano la nicchia in più rapida crescita all'interno del mercato indiano dei piccoli elettrodomestici e accelerano la crescita complessiva del valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Base di consumatori persistentemente sensibile al prezzo | -1.4% | Nazionale, con un impatto maggiore nelle città rurali e di livello 3+ | Medio termine (2-4 anni) |
| Ecosistema manifatturiero frammentato e disorganizzato | -0.8% | Cluster manifatturieri nell'India settentrionale e occidentale | A lungo termine (≥ 4 anni) |
| Servizio dell'ultimo miglio debole nelle città di livello 3/4 (sotto il radar) | -0.6% | Città di livello 3 e 4 in tutta l'India, in particolare negli stati orientali e nordorientali | Medio termine (2–4 anni) |
| I costi di input fluttuanti creano incertezza sui prezzi e frenano i lanci di massa | -0.9% | Pan-India, con maggiore sensibilità nelle regioni settentrionali e centrali guidate dai costi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Base di consumatori persistentemente sensibile al prezzo
Circa il 60-70% degli acquirenti indiani considera ancora il prezzo di listino superiore a tutti gli altri criteri di acquisto, limitando il potenziale di upselling di elettrodomestici intelligenti di fascia alta, anche in un contesto di aumento dei redditi. Gli operatori organizzati rispondono con varianti ridotte di friggitrici ad aria senza display touchscreen o frullatori con meno contenitori per soddisfare fasce di prezzo aggressive, ma tali compromessi rischiano di diluire il marchio in caso di calo delle prestazioni. I sostituti senza marchio, spesso prodotti in piccole officine, mantengono una posizione significativa nei bazar rurali, dove le aspettative post-vendita rimangono modeste. Venti economici contrari come la scarsità di risorse durante i monsoni o i picchi dei prezzi del carburante innescano il differimento delle spese discrezionali, allungando i cicli di sostituzione da tre a cinque anni. Tuttavia, proprio la sensibilità che comprime i margini favorisce l'innovazione nell'ingegneria frugale: le aziende inseriscono lame multiuso o elementi riscaldanti modulari per massimizzare l'utilità per rupia. Le offerte di finanziamento rateale e cash-back colmano parzialmente le lacune di accessibilità economica, ma gli istituti di credito restringono i requisiti di ammissibilità durante i periodi di contrazione, riducendo la domanda trainata dal credito. Il mercato indiano dei piccoli elettrodomestici deve quindi superare un limite strutturale di accessibilità, nonostante la proliferazione di prodotti di nicchia di fascia alta nelle aree metropolitane.
Ecosistema manifatturiero frammentato e non organizzato
Gli operatori non organizzati detengono una quota del 40-45% in alcune categorie, come i mixer-macinacaffè di base, ponendo una duplice sfida: prezzi bassi e qualità disomogenea del prodotto. Queste piccole aziende spesso aggirano le certificazioni di sicurezza formali, sollevando problemi di fiducia dei consumatori che si riflettono negativamente sull'intero settore. I marchi organizzati devono investire ingenti risorse in campagne di sensibilizzazione che descrivano dettagliatamente i rischi di cablaggi non conformi agli standard e spine di sicurezza contraffatte, aumentando i costi complessivi di marketing. Anche la coerenza della catena di fornitura ne risente perché molti fornitori informali si affidano a processi manuali che producono tolleranze variabili per i componenti, complicando l'assemblaggio per gli OEM che cercano un'automazione senza soluzione di continuità. I decisori politici ora intensificano l'applicazione della conformità, imponendo sanzioni per i prodotti non conformi agli standard ISI, il che riduce gradualmente il mercato grigio ma rischia anche di causare improvvise carenze se non sono disponibili alternative legittime. Il programma PLI filtra le entità non registrate GST, indirizzando gli incentivi esclusivamente ai partecipanti formali del settore e accelerando la riorganizzazione. Nel lungo termine, il mercato indiano dei piccoli elettrodomestici guadagna in termini di percezione della qualità e di idoneità all'esportazione, ma persistono turbolenze a breve termine mentre si sviluppa il consolidamento.
Analisi del segmento
Per tipo di prodotto: la cucina salutare stimola l'innovazione
Il mercato indiano dei piccoli elettrodomestici per estrattori di succo e frullatori si è attestato al 21.86% di quota, supportato da un utilizzo versatile, dai frullati alla macinatura delle spezie. La crescente domanda di tecnologia di spremitura a freddo che trattiene i micronutrienti posiziona i modelli premium per una crescita annua del valore del 8.6% nel periodo 2026-2031. Le friggitrici ad aria, sebbene un nuovo arrivato, registrano un CAGR dell'7.88%, sostenute dalla crescente consapevolezza della salute cardiovascolare e dalle ricette sui social media che promuovono snack a basso contenuto di grassi. I venditori introducono cestelli a doppia zona che preparano contemporaneamente piatti principali e contorni, aumentando la disponibilità a pagare tra i professionisti urbani con poco tempo a disposizione. Anche i forni da banco e le macchine da caffè stanno cavalcando i cambiamenti di stile di vita ambiziosi, sebbene in dimensioni ridotte, con la proliferazione della cultura del caffè nelle aree metropolitane. I bollitori elettrici mantengono volumi costanti perché offrono un riscaldamento istantaneo con un terzo del carico energetico della bollitura sui fornelli, in linea con la filosofia di efficienza che caratterizza il mercato indiano dei piccoli elettrodomestici. L'adozione degli aspirapolvere segnala una tendenza al premiuming, soprattutto per i modelli robotici dotati di mappatura LiDAR, ma le varianti portatili rimangono popolari tra i segmenti sensibili al prezzo. Gli elettrodomestici per tostare e grigliare, un tempo acquisti per le feste, stanno acquisendo rilevanza quotidiana, poiché le nuove abitudini a colazione aumentano la domanda di toast multicereali e panini con pane grigliato, e i design compatti che si ripiegano verticalmente mitigano i limiti di spazio sui banconi degli appartamenti in città.
La storia dell'innovazione si basa sulla multifunzionalità per risparmiare spazio ed espandere l'utilità: frullatori-macinacaffè con moduli di spremitura collegabili, friggitrici ad aria che fungono anche da essiccatori e cuociriso che passano alla modalità per preparare lo yogurt sfruttano i limiti dei singoli elettrodomestici nelle cucine di piccole dimensioni. I produttori nazionali puntano su motori robusti progettati per la macinazione intensiva delle spezie, tipica della cucina indiana, mentre i marchi multinazionali mettono in risalto i pannelli touch intuitivi e la memorizzazione delle ricette. Il mercato indiano dei piccoli elettrodomestici per le SKU premium con un prezzo superiore a 10,000 INR (120 USD) cresce più rapidamente delle vendite in volume, a dimostrazione del successo della differenziazione a valore aggiunto. La localizzazione dei componenti nell'ambito del PLI riduce il costo delle plastiche resistenti alle alte temperature e delle schede di controllo elettroniche, riducendo il divario di prezzo tra le varianti avanzate e quelle base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il commercio digitale rimodella il panorama del commercio al dettaglio
I negozi multimarca hanno dominato con una quota di fatturato del 46.62% nel 2025, sfruttando un vasto assortimento di SKU e aree esperienziali in cui gli acquirenti confrontano di persona potenza, materiale delle pale e livelli di rumore. Questi punti vendita sono il fulcro di campagne di brand building e spesso includono pacchetti di installazione più estensione di garanzia, il che giustifica prezzi leggermente più alti rispetto ai concorrenti online. I rivenditori organizzati adottano strategie omnicanale che offrono il servizio "clicca e ritira" e il ritiro in negozio per gli ordini online, coniugando la comodità fisica con la trasparenza dei prezzi digitali. I rivenditori nelle grandi aree metropolitane assegnano spazi a cucine dimostrative dal vivo dove gli chef mostrano la versatilità delle ricette, convertendo le visite indecise in acquisti premium. Le catene negoziano lanci esclusivi, come la colorazione viola di un mixer best-seller, per attirare traffico e differenziarsi dai concorrenti dell'e-commerce puro. Tuttavia, l'aumento dei canoni di locazione e la congestione dei centri commerciali nelle città di primo livello limitano l'ulteriore espansione dei negozi, spingendo le catene verso il franchising nelle sedi di secondo e terzo livello.
I canali online, pur mantenendo una base modesta, registrano un CAGR dell'8.45%, il più rapido tra tutte le modalità, supportato da una penetrazione degli smartphone vicina all'80% tra gli adulti urbani e dal miglioramento della logistica dell'ultimo miglio. Le opzioni di consegna in giornata nelle 25 città principali neutralizzano le preoccupazioni relative ai tempi di acquisto per acquisti urgenti come la sostituzione di bollitori elettrici. I motori di raccomandazione basati sull'intelligenza artificiale abbinano gli acquirenti alle esigenze di potenza e alle dimensioni della famiglia, riducendo i tassi di reso dei prodotti. I video di unboxing guidati dagli influencer nelle lingue regionali amplificano la portata e rafforzano la fiducia tra i nuovi utenti online. Inoltre, gli operatori dell'e-commerce collaborano con tecnici certificati per fornire l'installazione in loco di forni e cappe aspiranti, colmando una lacuna critica che un tempo favoriva i negozi fisici. Gli outlet di marca esclusivi fungono da punti di contatto ambiziosi in cui i marchi espongono le gamme intelligenti di punta, ma si espandono strategicamente per rimanere redditizi nonostante l'aumento dei costi immobiliari. Altri canali, come le vendite istituzionali dirette, i regali aziendali e le alleanze con i costruttori, mantengono una rilevanza di nicchia, soprattutto per gli ordini all'ingrosso di piani cottura a induzione negli ostelli per studenti. L'ecosistema di canali misti conferisce resilienza al mercato indiano dei piccoli elettrodomestici, consentendo ai consumatori di cambiare punto di acquisto senza frenare lo slancio complessivo della domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La leadership di mercato dell'India meridionale, pari al 34.28% nel 2025, è dovuta ai centri tecnologici di Bengaluru, Chennai e Hyderabad, dove le famiglie ad alto reddito adottano elettrodomestici intelligenti di alta qualità fin dalle prime fasi del ciclo di vita del prodotto. La cucina locale, che richiede elaborati processi di macinazione e cottura a vapore, sostiene la domanda di mixer robusti e cucine idli, nonostante la proliferazione di funzionalità intelligenti. La penetrazione del commercio al dettaglio è profonda: catene organizzate coprono ogni sede centrale distrettuale, mentre l'e-commerce gode di una solida copertura dell'ultimo miglio grazie a corridoi logistici avanzati lungo la cintura industriale Chennai-Bengaluru. L'India occidentale, inclusi Maharashtra e Gujarat, si espanderà a un CAGR del 8.73% fino al 2031, poiché la crescita industriale aumenterà i redditi delle famiglie e la connettività portuale ridurrà i costi di sbarco per i componenti importati, consentendo prezzi competitivi per i consumatori. L'attenzione dei consigli comunali all'efficienza energetica promuove una maggiore adozione dei modelli BEE a 5 stelle, rafforzando la ricettività della regione verso proposte premium.
L'India settentrionale, con Delhi NCR come punto di riferimento, continua a essere un mercato di punta in termini di volumi, nonostante la crescita moderata dovuta alla saturazione degli elettrodomestici nel centro urbano. Il comportamento dei consumatori orientato al valore orienta gli acquisti verso prodotti di fascia media che bilanciano funzionalità e convenienza. Tuttavia, la razionalizzazione della GST potrebbe sbloccare un'adozione incrementale delle categorie premium se effettiva dopo il 2025. L'India orientale rimane sottopenetrata rispetto alla densità di popolazione, ma l'enfasi culturale di Calcutta sulla cucina diversificata alimenta una domanda costante di robot da cucina e cuociriso elettrici, in particolare tra le famiglie con doppio reddito che apprezzano la praticità. La base di elettrodomestici dell'India centrale si espande con i distretti industriali di Indore e Bhopal, dove la migrazione della forza lavoro dall'agricoltura al settore manifatturiero aumenta la spesa discrezionale. L'India nord-orientale, sebbene più piccola in termini assoluti, registra una forte crescita percentuale grazie all'espansione delle autostrade e al commercio di confine con il Bangladesh che migliora l'accessibilità al mercato. La domanda si orienta verso elettrodomestici compatti e multiuso, adatti a cucine più piccole e a frequenti trasferimenti. L'eterogeneità regionale incoraggia i marchi a localizzare il marketing: campagne in lingua malayalam per accessori per frullatori che raschiano il cocco in Kerala e messaggi vocali in punjabi per cuociriso a Ludhiana.
Panorama normativo
Il mercato indiano dei piccoli elettrodomestici è sempre più influenzato dall'obbligo di conformità in materia di sicurezza ed efficienza energetica. Il Dipartimento per la Promozione dell'Industria e del Commercio Interno (DPIIT) ha emanato l'Ordinanza sulla Sicurezza degli Apparecchi Elettrici Domestici, Commerciali e Simili (Controllo Qualità), 2026, ai sensi della Legge del Bureau of Indian Standards del 2016, che impone agli apparecchi elettrici interessati di essere conformi alla norma IS 302 (Parte 1): 2024 (allineata alla norma IEC 60335-1:2020) e di recare il marchio di conformità BIS (marchio ISI). Il BIS è l'unica autorità competente per le licenze e l'applicazione delle norme, il che rende la certificazione un requisito per l'accesso al mercato sia per i prodotti importati che per quelli di produzione nazionale venduti in India.
Il calendario di adeguamento è scaglionato: i produttori in generale dovranno adeguarsi entro il 1° ottobre 2026, le piccole imprese entro il 1° gennaio 2027 e le microimprese entro il 1° aprile 2027. Sono previste esenzioni per i beni fabbricati a livello nazionale e destinati all'esportazione, per le importazioni limitate (fino a 200 unità) a scopo di ricerca e sviluppo e per specifiche disposizioni relative alle scorte pregresse. Tuttavia, l'orientamento generale prevede un aumento dei requisiti in termini di test, documentazione e qualificazione dei fornitori per tutte le categorie di prodotti interessate.
Analisi della catena del valore
In India, la catena del valore dei piccoli elettrodomestici si estende dall'approvvigionamento di materie prime e componenti (motori, resistenze, PCB/controller, sensori, plastica, rame e cablaggi) alla produzione e all'assemblaggio OEM/ODM, ai test e alla certificazione (BIS/ISI ove applicabile), fino a una rete di distribuzione multicanale che comprende negozi multimarca, punti vendita monomarca e piattaforme di e-commerce in rapida crescita. L'India è ancora fortemente dipendente dalle importazioni di componenti elettronici e moduli di controllo di fascia alta, il che incide sui tempi di consegna e rende la qualificazione dei fornitori e l'approvvigionamento di fonti alternative elementi centrali nella pianificazione della produzione.
I programmi governativi stanno attivamente rimodellando la localizzazione a monte e lo sviluppo dei fornitori. Il DPIIT ha riaperto la finestra di presentazione delle domande per il programma PLI per gli elettrodomestici per 90 giorni a partire dal 15 luglio 2024 e nuovamente per 30 giorni dal 15 settembre 2025 al 14 ottobre 2025, supportando investimenti incrementali nella capacità di produzione di componenti a livello nazionale. Sul fronte a valle, l'inasprimento delle norme di sicurezza attraverso il quadro normativo Quality Control Order guidato dal BIS aumenta il ruolo dei produttori a contratto conformi e dei test accreditati, incoraggiando i marchi a passare da modelli di commercio/importazione a basi di assemblaggio locale e fornitori certificati per mantenere la continuità di fornitura e la presenza nei canali di distribuzione.
Panorama competitivo
Il mercato indiano dei piccoli elettrodomestici presenta una moderata frammentazione, con una forte concorrenza tra i segmenti di prezzo, con operatori nazionali affermati come TTK Prestige, Bajaj Electricals e Havells che competono con giganti globali come Samsung, LG e Panasonic, mentre i marchi D2C emergenti sfruttano le piattaforme di e-commerce per entrare nel mercato. I colossi globali Samsung, LG e Panasonic si concentrano su nicchie premium, integrando ecosistemi IoT che integrano piccoli elettrodomestici con frigoriferi e condizionatori. I nuovi arrivati nel D2C rivoluzionano i prezzi tradizionali offrendo marchi nativi digitali con cicli di iterazione rapidi, lanciando, ad esempio, un bollitore intelligente con controllo preciso della temperatura entro sei mesi dalla convalida del concept tramite il feedback del crowdfunding.
Le strategie si concentrano su connettività intelligente, efficienza energetica e design robusto. TTK Prestige ha aumentato la capacità produttiva dei suoi stabilimenti in Karnataka e Tamil Nadu del 40% nel 2024, in linea con gli incentivi PLI per approfondire la localizzazione [4] TTK Prestige, “Annual Report 2023-24,” ttkprestige.com. . Bajaj Electricals ha finalizzato la scissione della sua divisione EPC per convogliare le risorse esclusivamente verso i prodotti di consumo e ha stanziato 300 crore di INR (36 milioni di USD) per nuove linee che introducono mixer ad alta potenza adatti alle esigenze di macinazione del Nord dell'India. Panasonic ha aumentato la capacità del suo stabilimento di Chennai del 40% a seguito di un investimento di 150 crore di INR (18.3 milioni di USD) per far fronte alla crescente domanda di elettrodomestici da cucina di alta gamma. Nel frattempo, Haier e JSW hanno costituito una joint venture del valore di 1,000 crore di rupie (122 milioni di dollari) per sfruttare la ricerca e sviluppo di Haier sulla tecnologia dei motori inverter e l'efficienza della catena di fornitura dell'acciaio di JSW. La tecnologia funge anche da livellatore di mercato: gli avvisi di manutenzione basati sull'intelligenza artificiale sollecitano la sostituzione delle cartucce filtranti per gli spremiagrumi intelligenti, incrementando i ricavi post-vendita.
Il marketing si orienta verso showroom esperienziali e festival regionali: dimostrazioni dal vivo di friggitrici ad aria che preparano samosa senza olio durante il Navratri in Gujarat o di cuociriso che cuociono il pongal durante il Tamil Pongal. Le partnership con piattaforme di contenuti di ricette danno vita a piatti creati dai brand che richiedono accessori proprietari, mascherando le promozioni da consigli culinari. La frammentazione persiste nei segmenti di mercato di massa, ma le tendenze alla formalizzazione suggeriscono un graduale consolidamento con l'aumento delle barriere di conformità e di scala.
Leader del settore dei piccoli elettrodomestici in India
Elettrodomestici Philips
Bajaj Electrics Ltd.
TTK Prestigio Ltd.
Havells Italia Ltd.
Panasonic India Pvt. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: TTK Prestige ha presentato Prestige Electric OmniPot, un elettrodomestico da 1000 W multifunzione pensato per la cottura in un'unica pentola e per diverse modalità di utilizzo. Il lancio riflette la tendenza verso soluzioni di cottura compatte e multifunzione, in grado di offrire un maggiore valore per unità nelle cucine urbane, prolungando al contempo i cicli di sostituzione e aggiornamento.
- Maggio 2026: TTK Prestige ha inaugurato un nuovo centro di innovazione a Bengaluru e ha potenziato il suo centro di ricerca e sviluppo a Hosur, con un investimento complessivo di circa 15 crore di rupie. La creazione di capacità di sviluppo interne consente aggiornamenti più rapidi dei modelli, una migliore conformità alle normative e caratteristiche differenziate in categorie come friggitrici ad aria, fornelli e piccoli elettrodomestici da cucina.
- Gennaio 2024: Versuni (Philips Elettrodomestici) ha inaugurato ad Ahmedabad uno stabilimento all'avanguardia, con l'obiettivo di espandere la capacità produttiva locale e l'occupazione. La struttura supporta la localizzazione della produzione e l'affidabilità della fornitura, in linea con la spinta del mercato verso l'approvvigionamento "Made in India" e tempi di consegna più brevi per le categorie di piccoli elettrodomestici ad alta rotazione.
Ambito del rapporto sul mercato dei piccoli elettrodomestici in India
Un piccolo elettrodomestico è una macchina elettrica portatile o semiportatile utilizzata su tavoli, controsoffitti o altre piattaforme per svolgere un'attività domestica. Il rapporto copre un'analisi completa del mercato indiano dei piccoli elettrodomestici. Include una valutazione delle tendenze del mercato, dei cambiamenti nelle dinamiche del mercato, della panoramica del mercato e della profilazione competitiva. Il rapporto offre anche approfondimenti sulla concentrazione di mercato e sui profili aziendali dei principali attori.
Il mercato dei piccoli elettrodomestici in India è segmentato per prodotto e canale di distribuzione. Per prodotto, il mercato è ulteriormente segmentato in aspirapolvere, tagliacapelli, ferri da stiro, tostapane, griglie e arrostitori, asciugacapelli, scaldabagni, piccoli elettrodomestici da cucina e altri. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati, online e altri canali di distribuzione. Il rapporto offre dimensioni del mercato e previsioni in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto (valore)
| Macchine da caffè |
| Robot da cucina |
| Griglie e arrosti |
| Bollitori elettrici |
| Spremitori e frullatori |
| Friggitrici ad aria |
| Aspirapolvere |
| Cuociriso elettrici |
| Toasters |
| Forni da banco |
| Altri piccoli elettrodomestici |
Per canale di distribuzione (valore)
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia (valore)
| India del Nord |
| India meridionale |
| West India |
| East India |
| India centrale |
| India nord-orientale |
| Per tipo di prodotto (valore) | Macchine da caffè |
| Robot da cucina | |
| Griglie e arrosti | |
| Bollitori elettrici | |
| Spremitori e frullatori | |
| Friggitrici ad aria | |
| Aspirapolvere | |
| Cuociriso elettrici | |
| Toasters | |
| Forni da banco | |
| Altri piccoli elettrodomestici | |
| Per canale di distribuzione (valore) | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| Per geografia (valore) | India del Nord |
| India meridionale | |
| West India | |
| East India | |
| India centrale | |
| India nord-orientale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato indiano dei piccoli elettrodomestici?
Il mercato indiano dei piccoli elettrodomestici è valutato a 19.28 miliardi di dollari nel 2026 e si prevede che raggiungerà i 27.59 miliardi di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più rapidamente nel settore dei piccoli elettrodomestici in India?
Le friggitrici ad aria guidano la crescita con un CAGR dell'7.88% fino al 2031, trainate dal comportamento dei consumatori attenti alla salute nei centri urbani.
In che modo la razionalizzazione della GST inciderà sulla domanda indiana di piccoli elettrodomestici?
Si prevede che una riduzione dell'aliquota GST dal 28% al 15% per alcuni elettrodomestici ridurrà il divario di prezzo, facendo eco ai tagli delle aliquote del 2018 che hanno aumentato la penetrazione abbassando i prezzi al dettaglio del 7-8%.
Perché si prevede che l'India Occidentale supererà altre regioni?
L'espansione industriale nel Maharashtra e nel Gujarat, unita a una solida infrastruttura logistica, sosterrà un CAGR del 8.73% per l'India occidentale fino al 2031.
In che modo gli standard di efficienza energetica influenzano la progettazione dei prodotti?
L'etichettatura BEE obbligatoria spinge i produttori verso modelli a 5 stelle, stimolando la ricerca e sviluppo sui motori inverter e sui componenti a bassa autonomia, consentendo al contempo premi di prezzo del 15-20%.
Quale ruolo gioca l'e-commerce nelle vendite di piccoli elettrodomestici in India?
I canali online, che crescono a un CAGR dell'8.45%, estendono la portata dei marchi premium alle città di livello 2/3 e sfruttano le opzioni fintech per facilitare l'accessibilità economica, diventando così la modalità di distribuzione in più rapida crescita.


