

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
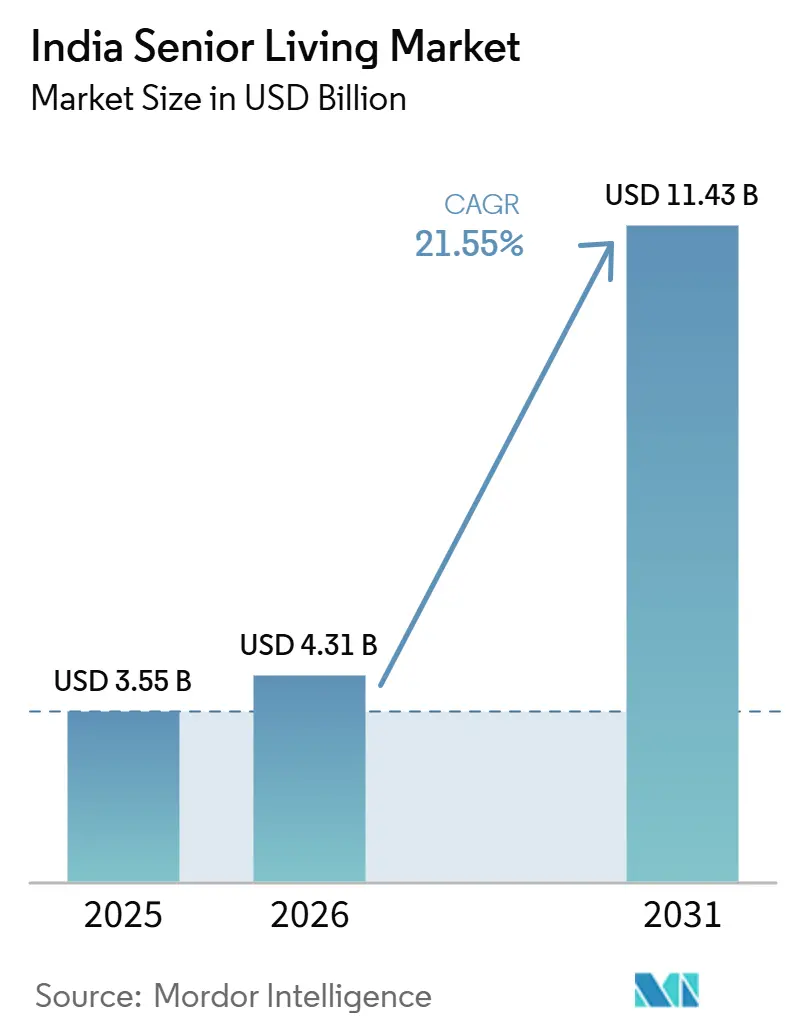
| Dimensione del mercato (2026) | 4.31 miliardo di dollari |
| Dimensione del mercato (2031) | 11.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.55% CAGR |
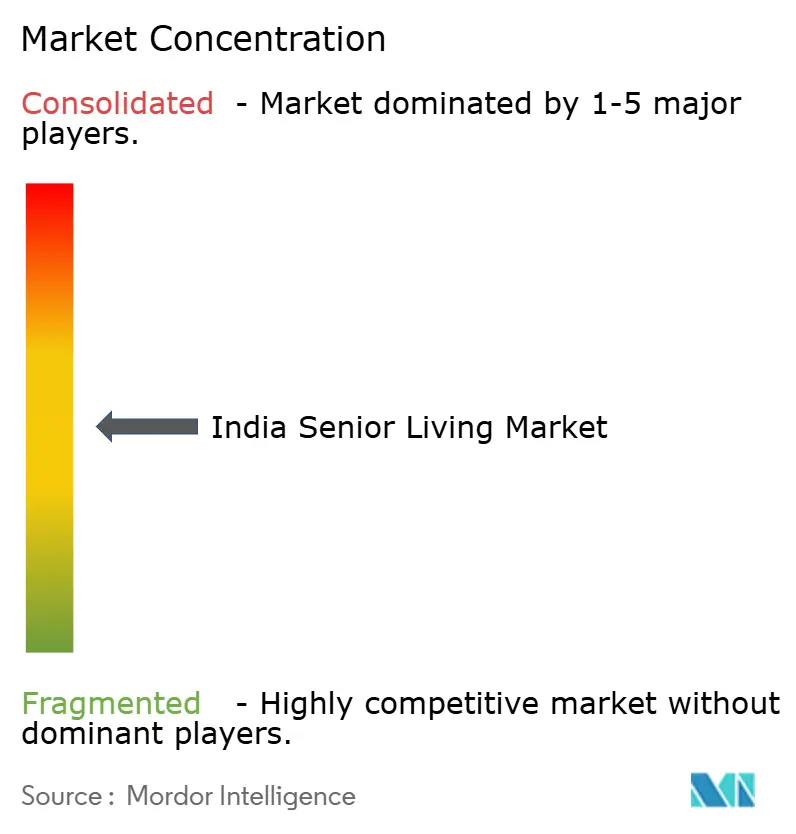
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle residenze per anziani in India di Mordor Intelligence
Si prevede che il mercato indiano delle residenze per anziani crescerà da 3.55 miliardi di dollari nel 2025 a 4.31 miliardi di dollari nel 2026, per poi raggiungere gli 11.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 21.55% nel periodo 2026-2031.
La domanda accelera con l'aumento della percentuale di cittadini di età pari o superiore a 60 anni e il calo delle famiglie multigenerazionali. La crescente ricchezza della classe media sta ampliando l'accesso a comunità residenziali di lusso per anziani con servizi sanitari e programmi di benessere in loco. Gli sviluppatori si stanno espandendo dalle roccaforti del sud verso le aree metropolitane del nord e dell'ovest, incoraggiati dagli incentivi statali che riducono i costi di transazione per gli acquirenti più anziani. La concorrenza si sta spostando dai piccoli operatori locali alle alleanze integrate tra settore immobiliare e sanitario che offrono pacchetti di assistenza preventiva, telemedicina e servizi di integrazione sociale.
Punti chiave del rapporto
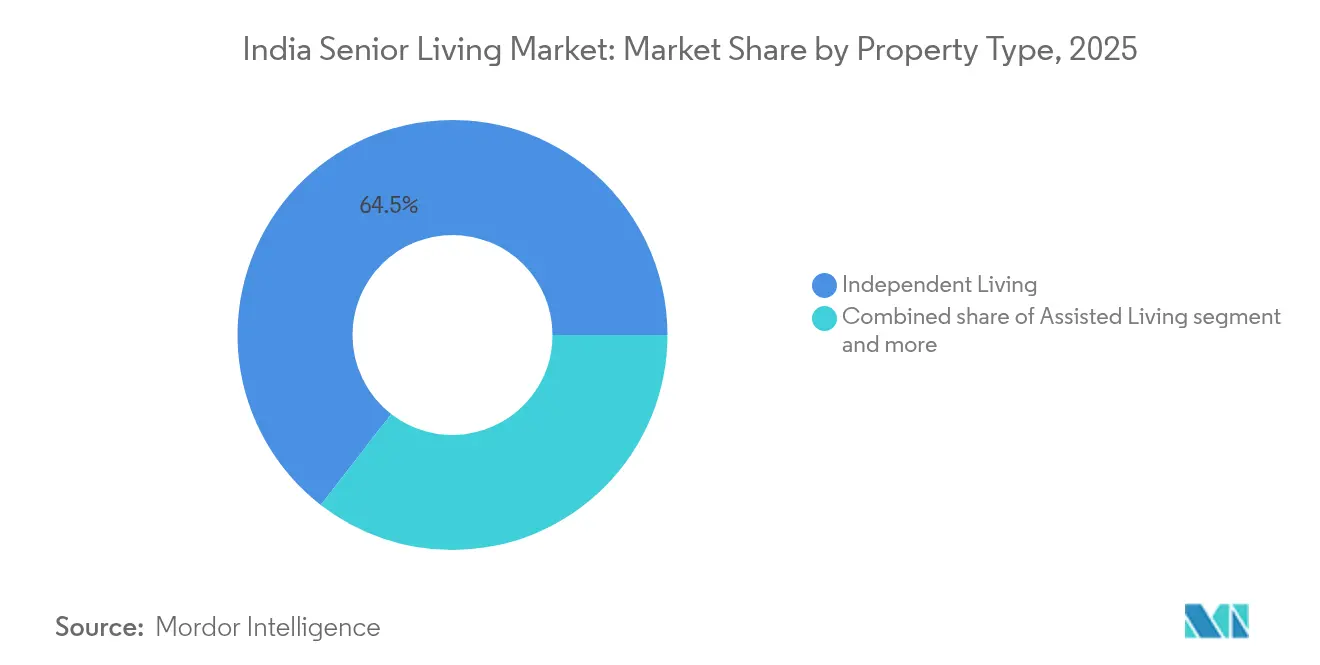
- Per tipologia di proprietà, la vita indipendente ha dominato il mercato indiano degli alloggi per anziani con il 64.50% nel 2025, mentre si prevede che la vita assistita crescerà a un CAGR del 23.35% entro il 2031.
- In base al modello di business, la formula di vendita diretta (proprietà a titolo definitivo) rappresentava il 62.70% del mercato indiano delle residenze per anziani nel 2025, mentre il modello di locazione a lungo termine/affitto sta crescendo a un tasso annuo composto del 22.62% nel periodo 2026-2031.
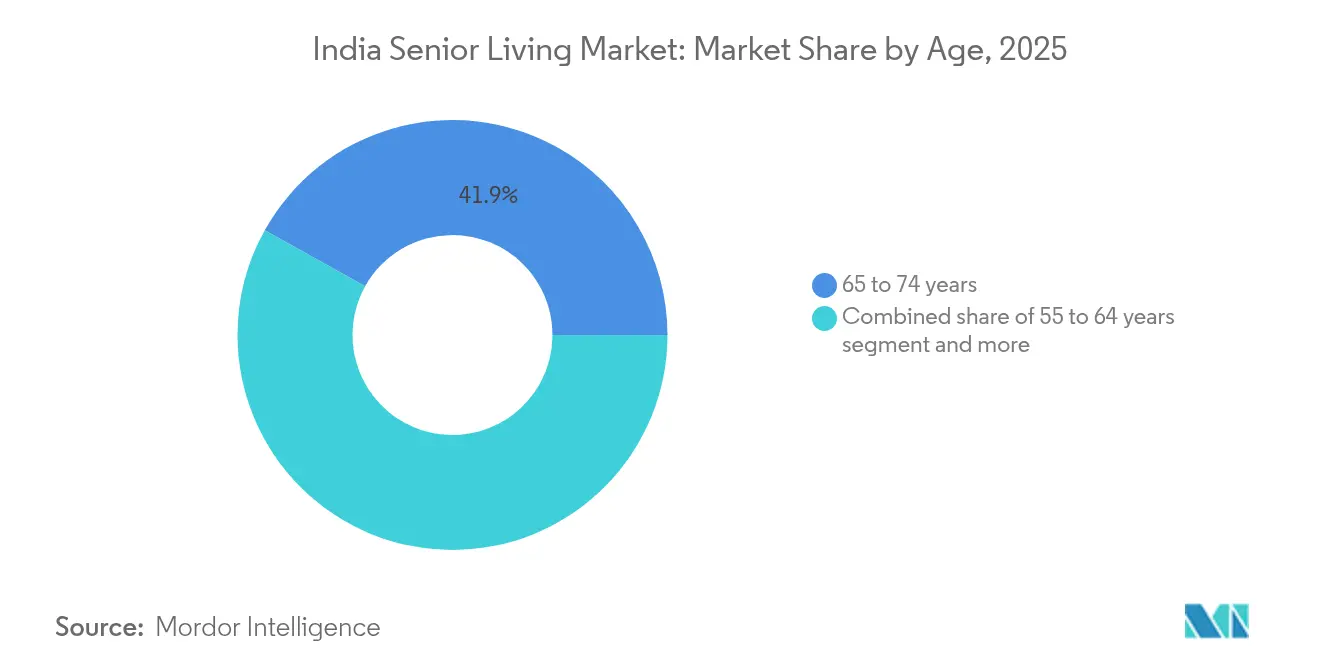
- Per fascia d'età, i residenti di età compresa tra 65 e 74 anni rappresentavano il 41.90% del mercato nel 2025; la fascia di età compresa tra 75 e 85 anni è destinata a crescere più rapidamente, con un CAGR del 22.84% entro il 2031.
- Per città, Bengaluru ha conquistato il 19.20% del mercato nel 2025; Hyderabad è sulla buona strada per raggiungere il CAGR più alto nel periodo 2026-2031, pari al 22.99%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle residenze per anziani in India
Analisi dell'impatto dei conducenti
| Drivers | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il rapido invecchiamento della popolazione crea una crescente domanda di soluzioni abitative pensate per gli anziani | 8.2% | Nazionale, con concentrazione negli stati del sud | A lungo termine (≥ 4 anni) |
| L'aumento delle strutture familiari nucleari determina la necessità di comunità di residenza per anziani indipendenti | 6.8% | Centri urbani, in particolare Mumbai, Delhi NCR, Bengaluru | Medio termine (2-4 anni) |
| La crescente ricchezza della classe media consente l'accessibilità economica delle case di riposo di lusso | 5.4% | Città di livello 1 e 2 con segmenti emergenti di popolazione benestante | Medio termine (2-4 anni) |
| L'integrazione sanitaria e i servizi incentrati sul benessere stanno diventando fattori differenzianti chiave | 4.1% | Aree metropolitane con infrastrutture sanitarie avanzate | A breve termine (≤ 2 anni) |
| Crescente partecipazione di sviluppatori privati e operatori sanitari nei progetti di edilizia residenziale per anziani | 3.2% | Grandi mercati urbani con supporto normativo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rapido invecchiamento della popolazione crea una crescente domanda di soluzioni abitative pensate per gli anziani
La curva demografica dell'India si sta accentuando. I cittadini di età ≥60 anni più che raddoppieranno, passando da 153 milioni nel 2020 a 347 milioni nel 2050, portando la quota di anziani della popolazione dall'11% al 21%. Secondo le proiezioni nazionali, si prevede che l'indice di dipendenza degli anziani passerà dal 16% nel 2020 al 34% entro il 2050. Gli stati del sud saranno i primi a risentire del cambiamento; il Kerala registra già una quota di anziani del 16.5%, creando una domanda immediata di abitazioni appositamente costruite. L'attuale penetrazione delle comunità residenziali per anziani è all'1%, contro l'11% del Regno Unito, il che suggerisce un ampio margine di crescita. Per soddisfare la domanda prevista saranno necessari circa 2.4 milioni di nuove unità abitative progettate per i residenti anziani entro il 2030.
L'aumento delle strutture familiari nucleari determina la necessità di comunità di residenza per anziani indipendenti
L'urbanizzazione a lungo termine allontana i figli adulti dalle case dei genitori, minando i tradizionali sistemi di cura familiare congiunta. Lo studio longitudinale sull'invecchiamento in India riporta che il 26.7% degli anziani urbani vive ormai da solo. Con il declino della compagnia e dell'assistenza quotidiana all'interno delle reti familiari, cresce l'interesse per i complessi residenziali per anziani orientati alla comunità. Molti anziani citano le opportunità di interazione tra pari, la sicurezza e il monitoraggio sanitario in loco come fattori decisivi. Studi sottoposti a revisione paritaria confermano un legame tra il vivere da soli e un'elevata incidenza di depressione geriatrica, rafforzando l'attrattiva di contesti sociali strutturati. Il maggiore slancio è visibile a Mumbai, Delhi NCR e Bengaluru, dove il valore degli immobili e i costi degli affitti ostacolano la convivenza multigenerazionale [1] International Institute for Population Sciences, “Longitudinal Ageing Study in India Wave-2 Factsheet,” Ministry of Health & Family Welfare, mohfw.gov.in.
La crescente ricchezza della classe media rende accessibili le case di riposo di lusso
Nel 2024, il reddito disponibile delle famiglie urbane è aumentato del 9.7%, consentendo a un maggior numero di famiglie di pagare in anticipo le quote di iscrizione per le comunità residenziali per anziani con servizi di alto livello. Aziende come Ashiana Housing prevedono che questa categoria rappresenterà fino al 50% del fatturato totale entro tre anni. Anche nelle città di secondo livello il potere d'acquisto è in crescita, dove i prezzi dei terreni rimangono moderati e i pensionati possono acquistare unità abitative più grandi con servizi completi. I programmi di mutuo ipotecario inverso hanno ottenuto il sostegno delle politiche, consentendo ai proprietari di casa di sbloccare il capitale immobiliare e di destinare i proventi al pagamento delle quote associative o degli affitti mensili in strutture per anziani [2] Ministero delle Finanze, "Indicatori chiave del reddito e dei consumi delle famiglie 2024", finmin.gov.in.
L'integrazione dell'assistenza sanitaria e i servizi incentrati sul benessere diventano fattori differenzianti chiave
Circa il 70% degli indiani di età pari o superiore a 60 anni convive con almeno una patologia cronica. Le comunità di pensionati che collaborano con ospedali multispecialistici o installano cliniche con personale possono quindi ottenere prezzi più elevati e godere di un tasso di occupazione più elevato. Il programma Seniors First dell'Apollo Hospitals di Bengaluru offre linee di assistenza 24 ore su 24, 7 giorni su 7, servizi di concierge e valutazioni della fragilità, esemplificando il modello di assistenza integrata. Portali di telemedicina e cartelle cliniche elettroniche consentono il monitoraggio continuo dei parametri vitali e dell'aderenza alla terapia farmacologica. Gli sviluppatori stanno inoltre integrando palestre, sale di meditazione e supporto di dietologi, trasformando i campus in ecosistemi di assistenza preventiva piuttosto che in abitazioni passive.
Analisi dell'impatto della restrizione
| vincoli | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La preferenza culturale per l'assistenza agli anziani basata sulla famiglia rallenta l'adozione | -4.3% | Aree rurali e comunità urbane tradizionali | A lungo termine (≥ 4 anni) |
| Consapevolezza limitata e accettazione sociale delle residenze istituzionali per anziani | -2.8% | Città di livello 2 e 3 con norme sociali conservatrici | Medio termine (2-4 anni) |
| Elevati costi di sviluppo e operativi che limitano l'accessibilità economica in alcuni segmenti | -1.9% | Segmenti premium nelle principali aree metropolitane | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La preferenza culturale per l'assistenza agli anziani basata sulla famiglia rallenta l'adozione
La pietà filiale rimane profondamente radicata. La legge sul mantenimento e il benessere dei genitori e degli anziani del 2007 obbliga i figli adulti a finanziare le spese di mantenimento dei genitori, rafforzando l'aspettativa di assistenza domiciliare. Per molte famiglie, trasferire gli anziani in comunità organizzate è percepito come un abbandono. Lo stigma è più forte nelle aree rurali e nelle città di medie dimensioni, dove predominano ancora le famiglie allargate. La ricerca accademica dimostra che gli anziani che percepiscono uno scarso sostegno familiare provano maggiore ansia quando prendono in considerazione opzioni istituzionali. Sebbene la realtà demografica stia erodendo queste norme, la transizione è graduale e varia da stato a stato [3] R. Gupta et al., “Family Support and Elderly Well-Being in India,” Indian Journal of Community Medicine, ijcm.org.
Consapevolezza limitata e accettazione sociale delle residenze istituzionali per anziani
Per decenni, il termine "casa di riposo" ha implicato dormitori essenziali, privacy limitata e scarsa assistenza medica. Il modello di comunità moderno e ricco di servizi rimane sconosciuto a molte famiglie a medio reddito. L'India ospita attualmente circa 18,000 unità residenziali per anziani organizzate, concentrate nelle aree metropolitane del sud, a dimostrazione della fase iniziale di proliferazione dell'offerta. Le campagne delle associazioni di categoria e le visite "open house" stanno iniziando a contrastare i pregiudizi. Progetti dimostrativi che mettono in mostra le testimonianze dei residenti e le cliniche integrate si sono dimostrati efficaci a Chennai e Bengaluru. Con l'ingresso nel settore di un numero sempre maggiore di costruttori quotati in borsa, i budget per il marketing aumenteranno, accelerando l'educazione dei consumatori.
Analisi del segmento
Per tipologia di proprietà: la vita indipendente prevale mentre l'assistenza assistita accelera
Nel 2025, la vita indipendente rappresentava il 64.50% della quota di mercato indiana per gli anziani. I residenti di questa categoria acquistano o affittano unità abitative che assomigliano ad appartamenti standard, ma beneficiano di sistemi di chiamata di emergenza, servizi di pulizia e programmi ricreativi. Molti progetti raggruppano club house, biblioteche e percorsi pedonali per supportare stili di vita attivi. La vita assistita, sebbene più piccola, ha un CAGR del 23.35%.
Oggi i costruttori stanno realizzando complessi residenziali integrati, dove le sezioni dedicate all'assistenza indipendente, all'assistenza assistita e alla cura della demenza sono situate una accanto all'altra. Questa configurazione permette ai residenti di passare da un livello di assistenza all'altro senza dover lasciare l'ambiente familiare. Inoltre, migliora il tasso di occupazione degli alloggi, poiché gli appartamenti liberati dagli anziani che si trasferiscono in strutture di assistenza possono essere riassegnati rapidamente. Le collaborazioni con ospedali di terzo livello garantiscono la presenza di specialisti in visita, mentre la telediagnosi riduce i tempi di risposta in caso di emergenze mediche. L'adozione di nuove tecnologie, come i dispositivi indossabili che trasmettono la pressione sanguigna e i livelli di glucosio, migliora la gestione del rischio e riduce i premi delle assicurazioni di responsabilità civile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: la proprietà è la chiave, ma la flessibilità guadagna terreno
La proprietà rimane l'approccio preferito, con la vendita diretta (Freehold) che rappresenterà il 62.70% della quota di mercato degli alloggi per anziani in India nel 2025. Gli acquirenti trattano l'unità come un bene in crescita e spesso prevedono di lasciarla in eredità. La proprietà di un bene sblocca anche il finanziamento ipotecario, consentendo rendimenti interamente in contanti per gli sviluppatori che riciclano il capitale in nuovi siti. Ciononostante, il modello di locazione a lungo termine/affitto sta crescendo del 22.62% annuo.
In una struttura di noleggio, gli operatori mantengono la proprietà delle aree comuni, il che consente loro di garantire una qualità del servizio standardizzata. Gli afflussi mensili prevedibili contribuiscono a finanziare la formazione del personale e l'ammodernamento dei servizi. Alcuni operatori utilizzano schemi ibridi "leasing-cum-ownership", offrendo contratti di locazione a vita con depositi rimborsabili. I consulenti finanziari raccomandano sempre più spesso tali strutture ai clienti che desiderano preservare la liquidità per le emergenze mediche. Gli incentivi fiscali proposti nella prossima politica nazionale per gli anziani potrebbero ulteriormente orientare la preferenza verso i contratti di locazione operativa.
Per età: le coorti principali modellano il mix di prodotti
Gli anziani di età compresa tra 65 e 74 anni contribuiscono per il 41.90% all'occupazione complessiva e sono i principali promotori dell'adozione precoce perché sono fisicamente attivi e apprezzano la socializzazione. Gli sviluppatori elaborano messaggi di marketing incentrati sulle aspirazioni di stile di vita, offrendo workshop dedicati agli hobby, club di viaggio e programmi di volontariato. Nel frattempo, la fascia di età 75-85 anni registra il CAGR più elevato, pari al 22.84%. Le comunità stanno quindi aggiungendo suite di assistenza transitoria dotate di maniglioni di sostegno, postazioni infermieristiche di guardia e palestre per fisioterapia.
I pre-pensionati di età compresa tra 55 e 64 anni rappresentano una fascia emergente ma influente. Testano i soggiorni in affitto, valutano la capacità di assistenza in loco e si assicurano le unità con anni di anticipo rispetto alle necessità. I product planner aggiungono lounge di co-working e sale riunioni con Wi-Fi per ospitare attività di consulenza part-time. Per i residenti di età superiore agli 85 anni, le unità di assistenza alla memoria con personale specializzato e layout che favoriscono il rilassamento sensoriale costituiscono una rete di sicurezza fondamentale. Un mix equilibrato di inquilini per tutte le fasce d'età migliora la vivacità della comunità, garantendo al contempo una domanda costante per ogni livello di assistenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli stati del sud forniscono il 62% della capacità organizzata, eppure solo 7 delle 20 principali aree metropolitane dell'India si trovano nel sud, il che indica un divario geografico che gli investitori sono desiderosi di colmare. Bengaluru, con una quota del 19.20% nel mercato indiano delle residenze per anziani nel 2025, offre un clima temperato, ospedali all'avanguardia e una cultura cosmopolita che riduce lo stigma sulla vita in comunità. Il CAGR previsto del 22.99% per Hyderabad tra il 2026 e il 2031 è alimentato dai suoi corridoi farmaceutici e dai terreni relativamente accessibili.
Delhi NCR e Mumbai combinano popolazioni vaste e benestanti e profondi ecosistemi di assistenza terziaria, ma le elevate valutazioni dei terreni rallentano l'implementazione di campus su larga scala. Gli sviluppatori, quindi, privilegiano città satellite come Gurugram e Navi Mumbai, dove le autorizzazioni normative arrivano più rapidamente. Chennai e Pune colmano il divario con solide strutture sanitarie, prezzi dei terreni moderati e un bacino crescente di lavoratori della conoscenza a medio reddito prossimi alla pensione.
Calcutta e Ahmedabad sono in una fase iniziale. L'esitazione culturale e la scarsa consapevolezza ne frenano l'adozione, ma le previsioni demografiche segnalano un potenziale crescente. Incentivi statali analoghi all'imposta di bollo fissa di 12 dollari del Maharashtra per le unità abitative destinate agli anziani potrebbero catalizzare i lanci. L'Association of Senior Living India sta facendo pressioni per uno standard normativo nazionale unificato per ridurre i costi di conformità multistatali e accelerare l'espansione nelle zone svantaggiate.
Panorama competitivo
La concentrazione del mercato è moderata, con i primi cinque operatori organizzati che detengono collettivamente una quota considerevole del portafoglio attivo. Ashiana Housing punta a un utile di 24 milioni di dollari entro l'anno fiscale 2029, con un'offerta di residenze per anziani che dovrebbe fornire la metà dei guadagni. L'azienda offre suite di fisioterapia, sistemi di risposta alle emergenze e piani pasto condivisi, incrementando i tassi di fidelizzazione oltre il 90%. Primus Senior Living ha ottenuto 20 milioni di dollari di capitale iniziale per sviluppare una piattaforma basata su app che monitora i parametri vitali dei residenti, programma eventi e facilita le teleconsulenze.
La fusione da 516 milioni di dollari di Aster DM Healthcare con Quality Care India crea una rete di 38 ospedali a cui le comunità di anziani possono attingere per l'assistenza terziaria. Analogamente, Apollo Hospitals sta sperimentando il progetto Seniors First, con l'obiettivo di integrare micro-cliniche nei campus partner. Gli operatori emergenti nelle città di secondo livello si differenziano attraverso una cucina regionale specifica, programmi di intrattenimento tradizionali e furgoni sanitari mobili. Le aziende tecnologiche forniscono dispositivi indossabili e sensori di rilevamento delle cadute basati sull'intelligenza artificiale, aprendo flussi di entrate B2B.
Gli investitori considerano il mercato indiano delle residenze per anziani una classe di attività difensiva con una bassa correlazione con i cicli macroeconomici. Il tasso di occupazione è in media del 92% nei campus più maturi e gli aumenti delle tariffe del 4-5% annuo compensano l'inflazione. La chiarezza normativa, unita al cambiamento di atteggiamento dei consumatori, suggerisce un'accelerazione del consolidamento. Le aziende più efficienti in termini di capitale combineranno le competenze nello sviluppo immobiliare con alleanze cliniche e analisi dei dati.
Leader del settore delle residenze per anziani in India
Antara Senior Care
Comunità Columbia Pacifico
Ashiana Housing Ltd
Primus Lifestyle Pvt Ltd
Residenza per anziani Vedaanta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: l'Apollo Hospitals ha introdotto "Seniors First" a Bengaluru, un'iniziativa completa che offre linee di assistenza 24 ore su 24, 7 giorni su 7, servizi di portineria e valutazioni della fragilità, con l'obiettivo di rispondere alle esigenze specifiche della popolazione anziana.
- Gennaio 2025: Geri Care Health Services ha ottenuto 1.32 milioni di dollari di finanziamenti da InvAscent per istituire quattro centri di assistenza agli anziani ed espandere la propria rete di cliniche geriatriche specialistiche, rafforzando la propria posizione nel mercato dell'assistenza agli anziani.
- Novembre 2024: Aster DM Healthcare ha finalizzato una fusione da 516 milioni di dollari con Quality Care India, aggiungendo 38 ospedali al suo portafoglio e migliorando significativamente la sua rete di riferimento e i servizi per le comunità di anziani.
- Ottobre 2024: Primus Senior Living ha raccolto 20 milioni di dollari in finanziamenti iniziali da General Catalyst per sviluppare una piattaforma tecnologica integrata che combina servizi sanitari, di benessere e sociali, rivolgendosi al crescente mercato delle residenze per anziani.
Ambito del rapporto sul mercato delle residenze per anziani in India
La vita per anziani si riferisce a un'ampia gamma di opzioni abitative e di stile di vita adatte ai bisogni di una popolazione che invecchia. Un'analisi di fondo completa del mercato indiano degli alloggi per anziani, compresa la valutazione dell'economia e il contributo dei settori economici, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche, e l’impatto del COVID-19, è trattato nel rapporto.
Il mercato indiano della vita per anziani è segmentato per tipologia di proprietà (vita assistita, vita indipendente, cura della memoria e assistenza infermieristica). Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Assisted Living |
| Vivere in maniera indipendente |
| Cura della memoria |
| Assistenza infermieristica |
Per modello di business
| Vendita diretta (proprietà assoluta) |
| Noleggio a lungo termine |
| Ibrido (vendita + leasing) |
Per età
| 55 a 64 anni |
| 65 a 74 anni |
| 75 a 85 anni |
| Sopra gli anni 85 |
Per regione
| Regione metropolitana di Mumbai |
| Delhi NCR |
| Pune |
| Bangalore |
| Hyderabad |
| Chennai |
| Kolkata |
| Resto dell'India |
| Per tipo di proprietà | Assisted Living |
| Vivere in maniera indipendente | |
| Cura della memoria | |
| Assistenza infermieristica | |
| Per modello di business | Vendita diretta (proprietà assoluta) |
| Noleggio a lungo termine | |
| Ibrido (vendita + leasing) | |
| Per età | 55 a 64 anni |
| 65 a 74 anni | |
| 75 a 85 anni | |
| Sopra gli anni 85 | |
| Per regione | Regione metropolitana di Mumbai |
| Delhi NCR | |
| Pune | |
| Bangalore | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Resto dell'India |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato indiano delle residenze per anziani nel 2026?
Il mercato è valutato a 4.31 miliardi di dollari nel 2026 e si prevede che raggiungerà i 11.43 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per le comunità di anziani in India?
Si prevede che il mercato complessivo crescerà a un CAGR del 21.55% nel periodo 2026-2031, con la vita assistita a guidare l'espansione.
Quale tipologia di immobile detiene la quota maggiore di strutture organizzate?
Nel 2025, le comunità di vita indipendente rappresentavano il 64.50% delle unità abitative, grazie alla forte domanda di autonomia e al supporto della comunità.
Quale città indiana offre il più alto potenziale di crescita per nuovi progetti?
Si prevede che Hyderabad registrerà la crescita più rapida nel periodo 2026-2031, con un CAGR del 22.99%, trainato dall'aumento delle infrastrutture sanitarie e dalla ricchezza farmaceutica.


